Automotive Refinish Coatings Market

자동차 재도장 코팅 시장 조사 보고서 제품 유형별 (클리어코트, 베이스코트, 프라이머, 활성제, 기타), 기술별 (용제 기반 코팅, 수성 코팅, UV 경화 코팅, 고고형 코팅, 분체 코팅), 수지별 (폴리우레탄, 알키드, 에폭시, 아크릴, 기타), 차량 유형별 (자동차, 상업용 차량, 이륜차, 기타), 지역별 – 2035년까지의 예측
ID: MRFR/CnM/5207-CR
128 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Automotive Refinish Coatings Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.79%
2024 Market Size$ 10,992.38 Million
2025 Market Size$ 11,995.93 Million
2035 Market Size$ 21,054.8 Million
Key Players
BASF SE
PPG Industries, Inc
Nippon Paint
The Sherwin-Williams Company
3M
AkzoNobel N.V.
Opportunities
  • Shift Towards Eco-friendly Products
  • Growing Accident and Collision Rates

Automotive Refinish Coatings Market 요약

시장 조사 미래 분석에 따르면, 자동차 재도장 코팅 시장 규모는 2024년 10,992.38 백만 달러로 추정되었습니다. 자동차 재도장 코팅 산업은 2025년 11,995.93 백만 달러에서 2035년까지 21,054.80 백만 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 5.79%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

자동차 재도장 코팅 시장은 전 세계적으로 사고 및 충돌 비율 증가와 친환경으로의 강력한 전환에 의해 주로 추진되며 안정적인 성장을 경험하고 있습니다.

  • 이 시장은 차량 수리, 복원 및 미적 향상에 대한 수요 증가를 목격하고 있으며, 이는 글로벌 차량 소유 증가와 확장되는 자동차 애프터마켓에 의해 지원되고 있습니다.
  • 수성, UV 경화 및 분체 기반 코팅은 북미와 유럽에서 VOC 배출 기준이 강화됨에 따라 기존 용제 기반 코팅의 단계적 폐기를 가속화하면서 강력한 관심을 받고 있습니다.
  • 전기차(EV)의 침투 증가로 인해 경량, 복합재 및 비금속 기판에 맞춘 코팅에 대한 새로운 기회가 창출되고 있습니다.
  • 디지털 색상 매칭 도구, 자동 분사 시스템 및 빠른 경화 기술은 적용 정밀성을 개선하고 자재 낭비를 줄이며 바디샵 생산성을 향상시키고 있습니다.
  • 자기 치유 코팅, 나노기술 및 생물 기반 제형의 지속적인 발전은 성능 기준을 재정의하고 장기적인 시장 성장을 지원할 것으로 예상됩니다.

시장 규모 및 예측

2024 시장 규모 10,992.38 (USD 백만)
2035 시장 규모 21,054.80 (USD 백만)
CAGR (2025 - 2035) 5.79%

주요 기업

BASF SE, PPG Industries, Inc, 일본 페인트, 셔윈-윌리엄스 회사, 3M, 아크조노벨 N.V., 악설타 코팅 시스템, 간사이 페인트 주식회사.
Automotive Refinish Coatings Market Treiber

친환경 제품으로의 전환

자동차 재도장 코팅 시장은 환경 인식의 증가, 엄격한 규제 및 지속 가능한 제품에 대한 소비자 수요에 힘입어 점점 더 친환경 솔루션으로 이동하고 있습니다. 휘발성 유기 화합물(VOC) 배출량을 줄이는 데 초점을 맞추면서 저VOC 및 수용성 코팅의 채택이 가속화되어 환경 영향을 최소화하면서도 높은 내구성과 마감 품질을 유지하고 있습니다. BASF, PPG Industries 및 AkzoNobel과 같은 선도 기업들은 수용성 페인트와 바이오 기반 원자재로 혁신을 선도하며 글로벌 지속 가능성 목표에 부합하고 있습니다. 또한 자동차 애프터마켓의 친환경 소비자들은 점점 더 친환경 수리 솔루션을 선택하고 있어 시장 성장을 더욱 촉진하고 있습니다. 지속 가능한 코팅으로의 이러한 전환은 환경 책임과 성능 우수성을 결합하여 산업을 변화시키고 있으며, 글로벌 환경 이니셔티브에 따라 시장의 지속적인 확장을 위한 기반을 마련하고 있습니다.

사고 및 충돌 비율 증가

자동차 재도장 코팅 시장은 전 세계적으로 도로 사고 및 차량 충돌의 빈도가 증가함에 따라 강력한 수요 성장을 목격하고 있습니다. 전 세계 차량 소유량이 증가함에 따라 충돌 수리 및 재도장이 필요한 사건이 급증하여 차량 외관을 복원하고 부식으로부터 보호하기 위한 재도장 코팅의 필요성이 직접적으로 증가하고 있습니다. 미국, 중국, 인도와 같은 주요 시장에서 매년 수백만 건의 사고가 보고되며, 이는 재도장이 중요한 수리 단계인 프라이머, 베이스코트 및 클리어코트를 포함하는 자동차 애프터마켓에 지속적으로 영향을 미치고 있습니다. 도로 사고의 경제적 및 사회적 영향은 많은 국가에서 GDP의 거의 3%를 차지하며, 이는 수리해야 할 손상된 차량의 지속적인 흐름을 보장하여 사고로 인한 재도장이 자동차 재도장 코팅 시장의 주요하고 지속적인 성장 동력으로 자리잡게 하고 있습니다.

시장 세그먼트 통찰력

제품 유형별: 클리어코트(가장 큰) 대 베이스코트(가장 빠르게 성장하는)

자동차 재도장 코팅 시장은 다양한 제품 유형을 보여주며, 클리어코트가 내구성이 뛰어나고 고광택 마감을 제공하는 중요한 역할로 인해 가장 큰 세그먼트로 부상하고 있습니다. 그 뒤를 이어 베이스코트가 있으며, 맞춤형 차량 미학에 대한 소비자 수요 증가로 인해 빠른 성장을 경험하고 있습니다. 프라이머와 활성제 세그먼트도 전체 시장 점유율에 기여하지만, 재도장 과정에서 특정 역할을 수행하기 때문에 상대적으로 적은 비중을 차지합니다. 기타 카테고리는 다양한 틈새 제품을 포함하며, 관심을 끌고 있지만 시장 영향력은 더 미미합니다. 성장 추세는 색상 기술의 발전과 환경을 고려한 제형 덕분에 베이스코트 세그먼트의 상당한 증가를 나타냅니다. 클리어코트에서 우수한 스크래치 저항성과 향상된 내구성에 대한 요구도 시장 존재감을 강화하여 소비자와 전문 도포자 모두에게 매력적입니다. 자동차 산업이 계속 발전함에 따라 지속 가능하고 혁신적인 코팅으로의 전환은 자동차 재도장 분야의 모든 제품 유형에서 성장을 더욱 촉진할 것으로 예상됩니다.

클리어코트(우세) 대 활성제(신흥)

클리어코트는 자동차 재도장 코팅 시장에서 우세한 플레이어로 남아 있으며, 보호 특성과 차량의 미적 매력을 향상시키는 능력으로 높이 평가받고 있습니다. 이는 환경 요소에 대한 내구성을 보장하는 중요한 최상층으로, 자동차 재도장에 필수적입니다. 반면, 활성제 세그먼트는 코팅 도포 과정에서 중요한 구성 요소로 부상하고 있습니다. 이 세그먼트는 작지만 경화 과정을 향상시키고 기본 코팅의 성능을 개선하는 역할 덕분에 주목받고 있습니다. 자동차 재도장 환경은 다목적 제품으로 변화하고 있으며, 활성제는 전체 도포 효율성과 효과성에 기여함에 따라 점점 더 관련성이 높아지고 있습니다.

기술별: 수성 코팅(가장 큰) 대 UV 경화 코팅(가장 빠르게 성장하는)

자동차 재도장 코팅 시장에서 수성 코팅 세그먼트는 친환경적인 특성과 환경 규정 준수로 인해 가장 큰 시장 점유율을 차지하고 있습니다. 용제 기반 코팅과 고형 코팅이 뒤를 따르며, 내구성과 낮은 배출 덕분에 분체 코팅이 강력한 존재감을 유지하고 있습니다. 소비자와 제조업체가 지속 가능한 옵션으로 기울어짐에 따라 수성 코팅은 자동차 재도장 전문가들 사이에서 선호되는 선택으로 부상하고 있습니다.

기술: 용제 기반 코팅(우세) 대 분체 코팅(신흥)

용제 기반 코팅은 뛰어난 성능과 도포의 다양성 덕분에 자동차 재도장 코팅 시장에서 우세합니다. 이 코팅은 효과적인 커버리지, 빠른 건조 시간, 다양한 자동차 미학에 적합한 다양한 마감을 제공합니다. 반면, 분체 코팅은 환경적 이점과 내구성이 뛰어난 고품질 마감을 제공하는 능력 덕분에 점점 더 주목받고 있는 신흥 대안입니다. 이들은 두꺼운 코팅이 유리한 대형 자동차 부품과 같은 응용 분야에서 특히 선호됩니다. 지속 가능성이 제조 관행의 중심이 됨에 따라, 분체 코팅은 상당한 시장 점유율을 가질 수 있는 성장하는 세그먼트를 나타냅니다.

수지별: 폴리우레탄(가장 큰) 대 아크릴(가장 빠르게 성장하는)

자동차 재도장 코팅 시장에서 polyurethane 수지가 내구성, 화학 저항성 및 우수한 광택 유지와 같은 뛰어난 성능 특성 덕분에 시장을 지배하고 있습니다. 이 세그먼트는 OEM 및 재도장업체들이 차량 재도장 및 재도장 작업에 선호하여 상당한 점유율을 차지합니다. 그 뒤를 이어 아크릴 수지가 있으며, 도포의 용이성과 빠른 건조 시간 덕분에 중요성이 높아지고 있습니다. 현재는 점유율이 작지만, 친환경적이고 저휘발성 유기 화합물 제품에 대한 증가하는 추세가 그들의 성장을 촉진하고 있습니다.

폴리우레탄: 우세 대 아크릴: 신흥

폴리우레탄 코팅은 뛰어난 특성 덕분에 자동차 재도장에서 우세한 선택으로 여겨지며, 높은 마모 저항성과 우수한 접착력을 포함합니다. 이들은 오랜 지속력을 제공하는 능력 덕분에 바디샵과 DIY 애호가 모두에게 선호되는 옵션입니다. 반면, 아크릴 코팅은 시장에 새로 등장했지만 빠른 건조 능력과 환경적 영향을 줄이는 특성 덕분에 실행 가능한 대안으로 부상하고 있습니다. 이러한 특성은 재도장 과정에서 빠른 전환 시간을 원하는 소비자에게 특히 매력적이며, 자동차 재도장 산업에서 지속 가능한 관행으로의 증가하는 추세를 강조합니다.

차량 유형별: 승용차(가장 큰) 대 상용차(가장 빠르게 성장하는)

자동차 재도장 코팅 시장에서 승용차 세그먼트는 광범위한 사용과 미적 유지의 필요성으로 인해 가장 큰 시장 점유율을 차지하고 있습니다. 이 세그먼트는 소비자의 가처분 소득 증가로 인해 차량 외관과 품질 마감에 대한 지출이 증가하고 있습니다. 한편, 상용차는 현재 시장 점유율이 작지만 물류 및 운송 산업이 확장되고 내구성 있는 코팅에 대한 수요가 크게 증가함에 따라 빠른 성장을 경험하고 있습니다.

승용차(우세) 대 상용차(신흥)

승용차 세그먼트는 색상과 마감의 다양성에 대한 높은 고객 선호도로 특징지어지며, 제조업체들은 전문 재도장 코팅을 제공하고 있습니다. 이 세그먼트는 개인 차량 소유자들 사이에서 정기적인 유지보수 및 재도장 필요성으로 인해 우세합니다. 반면, 상용차 세그먼트는 화물, 전자상거래 및 건설 부문에서의 활동 증가로 인해 부상하고 있으며, 이는 내구성이 뛰어나고 오래 지속되는 코팅을 요구합니다. 이 세그먼트는 내구성과 환경 요소에 대한 저항성을 향상시키는 보호 기능에 중점을 두고 있으며, 비용 효율적인 유지보수 솔루션을 찾는 차량 운영자들에게 매력적입니다.

Automotive Refinish Coatings Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

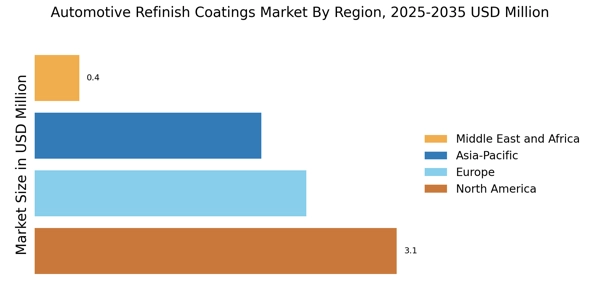
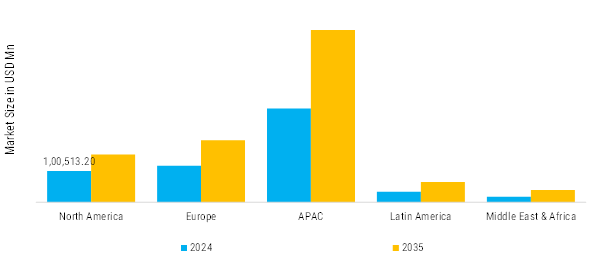
자동차 재도장 코팅 시장 지역 통찰력

북미: 성숙한 재도장 시장

북미는 성숙하지만 역동적인 자동차 재도장 코팅 시장을 대표하며, 글로벌 수요의 상당한 점유율을 차지하고 있습니다. 이 지역의 성장은 대규모 노후 차량 플릿, 빈번한 충돌 수리 및 잘 구축된 애프터마켓 생태계에 의해 주도됩니다. 엄격한 환경 규제가 저휘발성 유기 화합물(VOC), 수성 및 지속 가능한 코팅의 채택을 가속화하고 있으며, 공급업체들은 혁신을 촉진하면서 규제 준수를 보장하고 있습니다. 미국이 시장을 선도하고 있으며, 캐나다가 뒤따르고 있으며, 주요 기업들이 고성능, 빠른 경화 및 내구성이 뛰어난 코팅 솔루션에 투자하고 있습니다. AI 기반 색상 매칭 및 자동화된 적용 시스템을 포함한 기술 채택이 바디샵의 효율성을 높이고 있습니다. 전반적으로 북미는 안정적인 수요, 규제 압박 및 혁신 주도 성장이 특징입니다.

유럽: 규제 및 기술 주도 시장

유럽은 자동차 재도장 코팅 시장에서 상당하고 꾸준히 성장하는 점유율을 보유하고 있습니다. 강력한 자동차 유산, 대규모 차량 파크 및 잘 발달된 애프터마켓 네트워크가 독일, 프랑스, 이탈리아 및 영국과 같은 국가에서 수요를 주도하고 있습니다. 엄격한 VOC 규제 및 환경 기준이 저배출 및 수성 코팅으로의 전환을 가속화하고 있습니다. 공급업체들은 효율성과 마감 품질을 개선하기 위해 지속 가능한 솔루션, 빠른 경화 기술 및 AI 기반 색상 매칭에 집중하고 있습니다. 차량 소유 증가, 높은 수리 활동 및 소비자의 프리미엄 및 친환경 마감 선호가 일관된 시장 확장을 뒷받침하고 있으며, 유럽은 규제 및 기술 주도 재도장 시장이 되고 있습니다.

아시아 태평양: 가장 크고 가장 빠르게 성장하는 시장

아시아 태평양은 전 세계에서 가장 크고 가장 빠르게 성장하는 자동차 재도장 코팅 시장으로, 급속한 도시화, 차량 소유 증가 및 강력한 애프터마켓 수리 생태계에 의해 주도되고 있습니다. 중국과 인도가 대규모 차량 플릿과 중산층 차량 구매 증가로 인해 수요를 지배하고 있습니다. 환경 규제 및 소비자 선호가 저휘발성 및 수성 코팅의 채택을 촉진하고 있으며, 비용 민감성과 기술 격차가 도전 과제가 되고 있습니다. 기술 업그레이드, 맞춤화 추세 및 고성능, 내구성이 뛰어난 마감에 대한 수요가 시장 성장을 더욱 자극하고 있습니다. 이 지역의 차량 플릿 확장, 규제 압박 및 애프터마켓 개발의 조합이 아시아 태평양을 역동적이고 빠르게 확장하는 시장으로 자리매김하고 있습니다.

라틴 아메리카: 신흥 재도장 시장

라틴 아메리카는 차량 소유 증가, 수리 활동 증가 및 차량 유지 관리 및 미학에 대한 소비자 집중 증가가 특징인 신흥 자동차 재도장 코팅 시장을 나타냅니다. 브라질, 멕시코 및 아르헨티나는 주요 시장이며, 브라질이 볼륨과 성장 전망 모두에서 선도하고 있습니다. 저휘발성 및 수성 코팅이 지속 가능성 추세에 의해 주도되며, 경제적 변동성과 인프라 변동성이 도전 과제가 되고 있습니다. 보험 보장 확대 및 글로벌 공급업체의 투자로 지속적인 시장 성장이 지원되며, 라틴 아메리카는 꾸준히 확장되고 기회가 풍부한 지역으로 자리잡고 있습니다.

중동 및 아프리카: 신흥 시장의 최전선

중동 및 아프리카(MEA) 자동차 재도장 코팅 시장은 신흥 시장이지만 유망한 시장으로, 차량 소유 증가, 애프터마켓 인프라 확장 및 유지 관리 및 미적 재도장 서비스에 대한 수요 증가에 의해 지원되고 있습니다. 주요 시장으로는 사우디 아라비아, UAE 및 남아프리카가 있으며, 고성능, 기후 저항성 코팅에 대한 투자가 증가하고 있습니다. 친환경 저휘발성 조제의 채택이 진행되고 있으나 불균형적으로 이루어지고 있습니다. 이 지역이 비공식 관행에서 표준화된 성능 중심 솔루션으로 전환함에 따라 MEA는 자동차 재도장 코팅에서 지속적인 성장과 신흥 시장 잠재력을 갖추고 있습니다.

Automotive Refinish Coatings Market Regional Image

주요 기업 및 경쟁 통찰력

자동차 재도장 코팅 시장은 고도로 통합되어 있으며 경쟁적으로 역동적이며, 다국적 기업들이 광범위한 제품 포트폴리오, 글로벌 유통 네트워크 및 지속적인 혁신을 통해 상당한 시장 점유율을 차지하고 있습니다. 경쟁은 수십 년의 조제 전문 지식, 상당한 연구 개발 투자 및 자동차 OEM 및 바디샵과의 오랜 관계를 활용하는 기존 화학 리더들에 의해 주도됩니다. 주요 시장 동인은 엄격한 환경 규제로 인해 수성 및 고고형 코팅 시스템으로의 전환, 더 빠른 경화 및 효율적인 적용 솔루션에 대한 수요 증가, 맞춤화 추세의 증가, 다양한 지역에서 프리미엄 성능과 비용 효율성의 균형을 맞출 필요성입니다. 자동차 재도장 코팅 시장은 포괄적인 솔루션을 제공하는 글로벌 플레이어와 특정 지역 또는 제품 세그먼트를 목표로 하는 지역 전문 업체 간의 전략적 분열로 특징지어집니다. 규모, 기술 혁신 및 고객 서비스가 주요 차별화 요소로 남아 있습니다. 선도 기업들은 저휘발성 유기 화합물(VOC) 조제, 빠른 경화 시스템, 향상된 내구성 및 디지털 색상 매칭을 포함한 고급 코팅 기술에 계속 투자하고 있으며, 아시아 태평양, 라틴 아메리카 및 동유럽의 고성장 신흥 시장으로 확장하고 있습니다. 인수 합병을 통한 통합은 시장 위치를 더욱 강화하고 제품 제공을 확대합니다.

일본 페인트 홀딩스 주식회사는 아시아 자동차 재도장 시장에서 선도적인 위치를 차지하고 있으며, 전략적 인수 및 파트너십을 통해 글로벌로 확장하고 있습니다. 그 강점은 강력한 브랜드 인지도, 경제형에서 프리미엄 세그먼트까지의 폭넓은 제품 포트폴리오, 그리고 더 빠른 경화 및 고성능 조제를 포함한 고급 코팅 기술입니다. 간사이 페인트 주식회사는 아시아 전역에서 OEM 및 재도장 시장에 대한 이중 초점을 활용하여 생산 확장, 환경 친화적인 코팅 및 고급 조제 기술에 대한 전략적 투자를 통해 적용 효율성을 높이고 색상 일관성을 유지하고 있습니다. 두 회사 모두 혁신, 지역 확장 및 전략적 협력을 통해 시장 리더십을 보여줍니다.

Automotive Refinish Coatings Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2025년, 북미에서 바이오매스 균형 자동차 재도장 제품을 출시하였으며, 이는 유럽 및 아시아에서의 성공적인 도입을 지원하여 지속 가능성 및 CO2 감소 이니셔티브를 지원합니다.
2025년, KCC Corporation은 한국에서 연간 335톤의 자동차 페인트를 생산하기 위한 계약을 체결하였습니다.
2025년, 셔윈-윌리엄스 회사는 포르투갈 유통업체 Mota & Pimenta를 인수하였으며, 교육 센터와 두 개의 매장을 포함합니다.
2025년, 아크조노벨 N.V.는 악설타와의 합병을 발표하여 250억 달러 규모의 글로벌 코팅 회사를 형성합니다.

향후 전망

Automotive Refinish Coatings Market 향후 전망

자동차 재도장 코팅 시장 규모는 2025년부터 2035년까지 5.79%의 CAGR로 성장할 것으로 예상되며, 이는 차량 소유 증가, 사고 및 충돌 비율 증가, 고품질 차량 복원 및 미적 요구 증가에 의해 추진됩니다.

2035년까지 자동차 재도장 코팅 시장 점유율은 강력한 성장을 달성할 것으로 예상되며, 지속 가능한 자동차 솔루션의 선두주자로 자리 잡을 것입니다.

시장 세분화

자동차 재도장 코팅 시장 수지 전망

  • 폴리우레탄
  • 알키드
  • 에폭시
  • 아크릴
  • 기타

자동차 재도장 코팅 시장 기술 전망

  • 용제 기반 코팅
  • 수성 코팅
  • UV 경화 코팅
  • 고형 코팅
  • 파우더 코팅

자동차 재도장 코팅 시장 제품 유형 전망

  • 클리어코트
  • 베이스코트
  • 프라이머
  • 활성제
  • 기타

자동차 재도장 코팅 시장 차량 유형 전망

  • 자동차
  • 상업용 차량
  • 이륜차
  • 기타

보고서 범위

FAQs

What is the projected market valuation for the Automotive Refinish Coatings Market in 2035?

The projected market valuation for the Automotive Refinish Coatings Market in 2035 is 15.56 USD Million.

What was the market valuation for the Automotive Refinish Coatings Market in 2024?

The market valuation for the Automotive Refinish Coatings Market in 2024 was 7.7 USD Million.

What is the expected CAGR for the Automotive Refinish Coatings Market during the forecast period 2025 - 2035?

The expected CAGR for the Automotive Refinish Coatings Market during the forecast period 2025 - 2035 is 6.6%.

Which product type segment is projected to have the highest valuation in 2035?

The Clearcoat segment is projected to have the highest valuation, increasing from 2.5 USD Million to 5.2 USD Million.

What are the key players in the Automotive Refinish Coatings Market?

Key players in the Automotive Refinish Coatings Market include PPG Industries, Axalta Coating Systems, BASF, and Sherwin-Williams.

How does the valuation of solvent-borne coatings compare to water-borne coatings in 2035?

In 2035, solvent-borne coatings are projected to reach 5.2 USD Million, while water-borne coatings are expected to reach 4.0 USD Million.

What is the projected valuation for the polyurethane resin segment by 2035?

The polyurethane resin segment is projected to increase from 2.5 USD Million to 5.2 USD Million by 2035.

Which vehicle type segment is expected to show the most growth in the Automotive Refinish Coatings Market?

The Passenger Cars segment is expected to show the most growth, with a projected increase from 3.85 USD Million to 7.5 USD Million.

What is the expected trend for high solid coatings in the Automotive Refinish Coatings Market?
High solid coatings are projected to grow from 1.0 USD Million to 2.0 USD Million by 2035.
How do the valuations of acrylic and epoxy resins compare in 2035?
In 2035, acrylic resins are projected to reach 2.1 USD Million, while epoxy resins are expected to reach 2.5 USD Million.
저자
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, chemical safety journals, and authoritative automotive organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), Occupational Safety and Health Administration (OSHA), National Institute for Occupational Safety and Health (NIOSH), US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), European Automobile Manufacturers' Association (ACEA), Society of Automotive Engineers (SAE International), American Coatings Association (ACA), European Council of the Paint, Printing Ink and Artists' Colours Industry (CEPE), China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), International Organization for Motor Vehicle Manufacturers (OICA), World Health Organization (WHO) Chemical Safety Reports, EU Eurostat Industrial Production Database, and national environmental protection agency reports from key markets. These sources were used to collect VOC emission regulations, collision repair statistics, chemical safety data, automotive production trends, and market landscape analysis for solvent-borne coatings, water-borne coatings, UV-cured systems, high solids, and powder coating technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Technology & Innovation, regulatory compliance leaders, and commercial directors from coatings manufacturers, raw material suppliers, and OEMs. Demand-side sources included procurement leads from independent body shops, dealership collision centers, and commercial vehicle fleet operators, as well as collision repair shop proprietors, automotive refinish technicians, and fleet maintenance managers. Market segmentation was verified, product development timelines were confirmed, and insights regarding technology adoption patterns, pricing strategies, and regulatory compliance dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle repair volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across clearcoat, basecoat, primer, activator, and other coating categories

Technology segmentation across solvent-borne, water-borne, UV-cured, high solid, and powder coating systems

Resin analysis covering polyurethane, alkyd, epoxy, acrylic, and other resin types

Vehicle type categorization including cars, commercial vehicles, two wheelers, and other segments

Analysis of reported and modeled annual revenues specific to automotive refinish coatings portfolios

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (collision repair volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.