Automotive Navigation Systems Market Summary
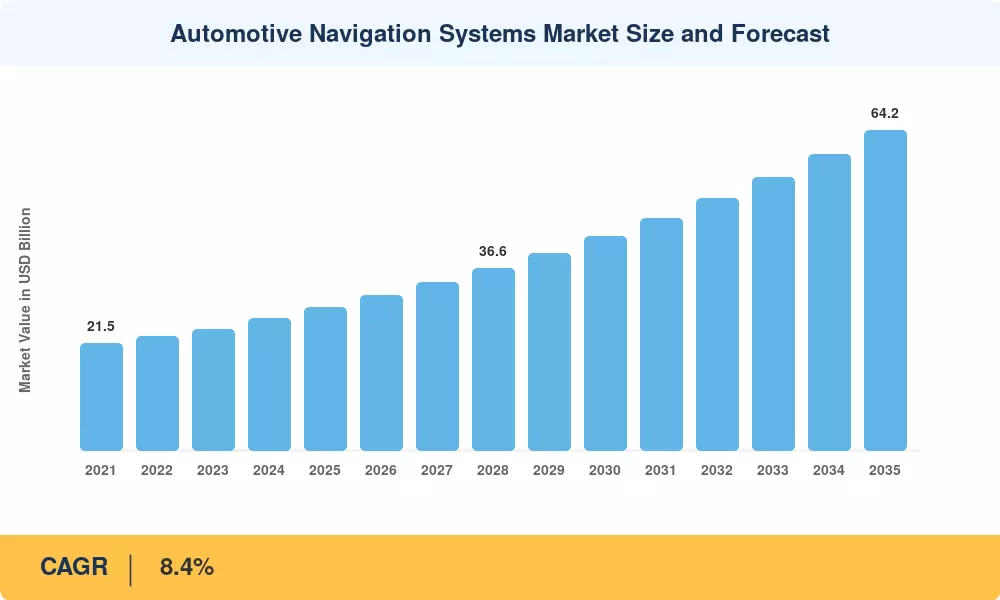
자동차 내비게이션 시스템 시장의 가치는 2025년에 287억 달러로 평가되었으며, 2026년 311억 달러에서 2035년까지 642억 달러로 성장하여 예측 기간(2026~2035) 동안 연평균 성장률(CAGR) 8.4%를 기록할 것으로 예상됩니다. 두 가지 촉매제가 이 궤도를 가속화하고 있습니다. 유럽 연합의 지능형 교통 시스템 지침은 2028년까지 모든 새로운 차량 플랫폼에 걸쳐 협력적인 내비게이션 인프라를 의무화하고, 미국 교통부는 초당적 인프라법에 따라 연결된 차량 통행로에 73억 달러를 할당했습니다.[1]. 이러한 정책 약속은 내비게이션을 편의 기능에서 규제된 안전 인프라로 전환하고 있습니다.
근본적인 기술 변화는 자동차 내비게이션 시스템 시장을 재편하고 있습니다. 정적 지도 데이터베이스를 갖춘 기존 독립형 GPS 장치는 클라우드 연결,감지기- 위성 위치 확인과 카메라, LiDAR 및 V2X 입력을 결합한 융합 플랫폼입니다. 자동차 제조업체는 2024년 한 해에만 임베디드 내비게이션 R&D에 약 41억 달러를 투자했으며, 레벨 3+ 자율 주행 기능을 지원하는 고화질 매핑 레이어에 대한 비중이 증가하고 있습니다.[2]. 전환은 점진적이지 않습니다. 이는 차량이 도로 네트워크를 인식하고 상호 작용하는 방식에 대한 플랫폼 수준의 아키텍처 변화를 나타냅니다.
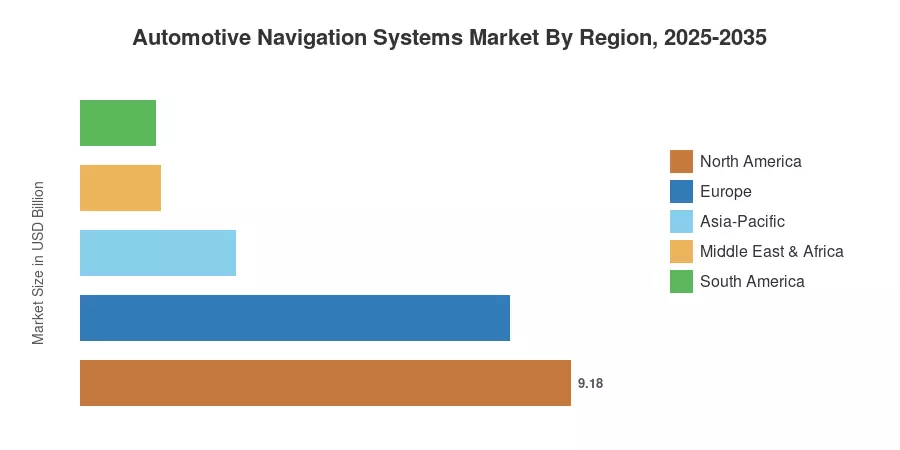
북미 지역은 높은 OEM 내장율과 탄탄한 커넥티드 카 구독 수익에 힘입어 자동차 내비게이션 시스템 시장에서 약 32%로 가장 큰 점유율을 차지하고 있습니다. 아시아태평양 지역은 공격적인 스마트시티 투자 프로그램과 함께 중국과 인도의 자동차 생산량 급증에 힘입어 CAGR 10.1%로 가장 빠르게 성장하는 지역이다. 유럽은 엄격한 eCall 및 C-ITS 의무 사항에 따라 세계 시장의 약 28%를 점유하고 있습니다. 세 지역 모두에서 자율 주행 규정이 성숙해짐에 따라 이러한 기능을 지원하는 내비게이션 시스템은 2035년까지 결정적인 경쟁 전장이 될 것입니다.
주요 보고서 시사점
• 기술별
- 임베디드 OEM 내비게이션 플랫폼은 전체 시장 매출의 약 58%를 차지하며, 이는 자동차 제조사의 반복적인 시장 매출 전략을 반영합니다.소프트웨어구독소득.
- 클라우드 연결 내비게이션 솔루션은 2026~2035년 CAGR 11.2%로 확장되어 오프라인 우선 아키텍처를 크게 앞지르고 있습니다.
- 애프터마켓 휴대용 내비게이션 장치는 계속해서 감소하고 있으며, 2030년에는 그 규모가 38억 달러 이하로 떨어질 것으로 예상됩니다.
• 차량 유형별
- 승용차는 전체 자동차 내비게이션 시스템 시장 수요의 약 74%를 차지하며, 이는 상업용 차량에 비해 더 높은 단위당 장착 비율을 반영합니다.
- 상업용 차량은 차량 텔레매틱스 통합 및 디지털 타코그래프 연결 라우팅에 대한 규제 의무에 따라 CAGR 9.6%로 가장 빠르게 성장하는 차량 유형 부문입니다.
• 지역별
- 북미 지역은 미국의 강력한 커넥티드 카 채택에 힘입어 약 32%의 점유율로 자동차 내비게이션 시스템 시장을 선도하고 있습니다.
- 아시아 태평양 지역은 중국의 국가 지능형 교통 전략과 인도의 중산층 차량 보유 확대에 힘입어 2035년까지 CAGR 10.1% 성장할 것입니다.
- 유럽은 C-ITS 회랑 투자와 엄격한 안전 규정에 힘입어 2025년 시장 가치가 약 80억 달러에 달합니다.
자동차 내비게이션 시스템 시장 규모 및 예측(2021~2035년)
시장 규모 예측은 Tier 1 공급업체 재무 공개의 하향식 수익 분석, OEM 생산 데이터의 상향식 단위 배송 모델 및 정부에 대한 교차 검증을 결합한 삼각 방법론을 사용합니다.교통 인프라지출 데이터베이스. 역사적 수치(2021~2024)는 확인된 실제입니다. 2025년은 검증된 기준 연도 추정치입니다. 2026~2035년 값은 명시된 CAGR의 복합 성장 모델링을 반영합니다.