Automotive HVAC Market (2026 - 2035)

자동차 HVAC 시장 조사 보고서는 기술 유형별(수동/반자동 HVAC, 자동 HVAC), 차량 유형별(승용차, 경상용차, 버스 및 코치), 구성 요소별(압축기, 응축기, 증발기, 전자 및 센서 제품군), 추진 유형별(ICE 차량, 하이브리드 및 플러그인 하이브리드 차량, 배터리 전기 자동차), 판매 채널별(OEM 공장 맞춤, 애프터마켓) 및 지역별(북미, 유럽, 남아메리카, 아시아 태평양, 중동 및 아프리카) - 2035년까지 예측
ID: MRFR/AT/1577-HCR 200 Pages Shubham Munde, Sejal Akre Last Updated: September 10, 2026
Automotive HVAC Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.62%
2025 Market SizeUSD 63.58 Billion
2035 Market SizeUSD 109.85 Billion
Key Players
Denso Corporation
Hanon Systems
Valeo SA
MAHLE GmbH
Sanden Holdings
Marelli Holdings
Opportunities
  • Integrated Thermal-Management Platforms for BEV
  • Software-Defined Climate Personalization
  • Emerging-Market Production Expansion

Automotive HVAC Market Summary

자동차 HVAC 시장은 2025년에 635억 8천만 달러의 가치를 달성했으며, 2026년 671억 5천만 달러에서 2035년까지 1,098억 5천만 달러로 성장하여 예측 기간 동안 CAGR 5.62%로 확대될 것으로 예상됩니다. 이 궤적은 더욱 엄격한 승객 편의 규정, 특히 EU의 업데이트된 CO2 및 기내 공기 품질 규정과 열 관리 아키텍처를 근본적으로 재구성하는 차량 전기화 프로그램 가속화의 수렴을 반영합니다. 글로벌 자동차 제조사들이 2030년까지 전기화에 6,000억 달러 이상을 투입할 예정[1], HVAC 시스템은 엔지니어링 과제의 중심에 있습니다. 범위 보존과 승객의 편안함 사이의 균형을 맞추는 것입니다.

자동차 HVAC 시장에서 일어나고 있는 기술의 변화는 엄청납니다. 전기 압축기 플랫폼, 다중 구역 자동 실내 온도 조절 장치, 배터리 전기 구동계용으로 특별히 제작된 통합 열 펌프 회로가 기존의 벨트 구동식 압축기 및 단일 구역 수동 시스템을 대체하고 있습니다. 중국 산업정보기술부는 이제 국내에서 판매되는 모든 신에너지 자동차에 열 관리 적합성 테스트를 통과하도록 의무화하고 있습니다.[2], 공급업체가 차세대 아키텍처에 투자하도록 유도합니다.


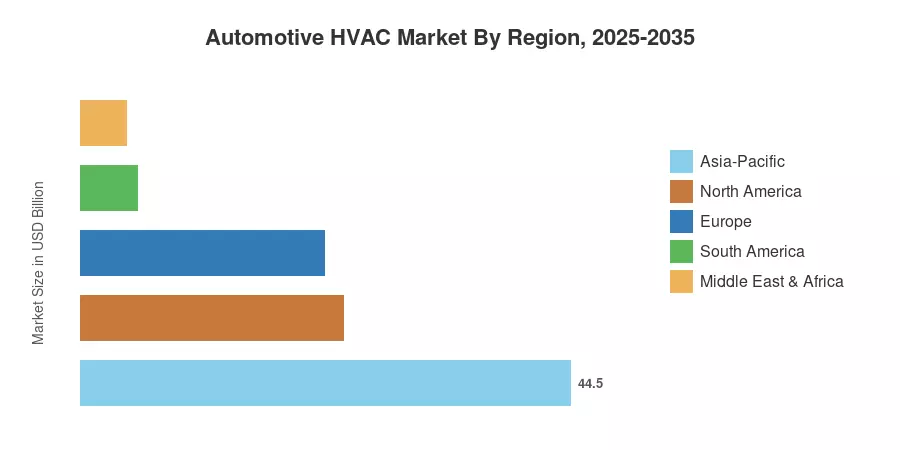
아시아 태평양 지역은 2025년 전 세계 매출의 약 44.5%를 차지하며 자동차 HVAC 시장에서 지배적인 위치를 점하고 있으며 이 지역은 2035년까지 연평균 성장률(CAGR) 5.99%로 계속해서 가장 높은 성장률을 기록할 것입니다. 북미는 강력한 픽업 트럭 및 SUV 생산량에 힘입어 전 세계 점유율의 약 23.9%를 차지하는 반면, 유럽은 엄격한 Euro 7 배출 및 객실 여과를 기반으로 약 22.2%를 기여합니다. 표준. 앞으로 10년은 모든 차량 부문에 걸쳐 가볍고 효율적인 냉매 및 소프트웨어 정의 기후 플랫폼을 제공할 수 있는 공급업체에 보상을 제공할 것입니다.

주요 보고서 시사점

• 기술 유형별

  • 수동 및 반자동 HVAC 시스템은 2025년 자동차 HVAC 시장의 62.2%를 차지했으며, 이는 예산 및 중급 차량 플랫폼 전반에 걸친 입지를 반영합니다.
  • 자동 HVAC 시스템은 실내 센서 어레이의 통합과 자동차 HVAC 시장의 개인화된 편안함에 대한 소비자 선호에 힘입어 2035년까지 CAGR 10.1%로 발전할 것입니다.

• 차량 이용

  • 승용차는 자동차 HVAC 시장에서 가장 큰 차량 유형 점유율을 차지했으며, 버스와 코치는 차량 카테고리 중에서 가장 빠른 속도로 확장되고 있습니다.


• 구성요소별

  • 승용차는 자동차 HVAC 시장에서 가장 큰 차량 유형 점유율을 차지했으며, 버스와 코치는 차량 카테고리 중에서 가장 빠른 속도로 확장되고 있습니다.
  • 압축기는 2025년 구성 요소 혼합에서 34.2%의 점유율을 차지하여 자동차 HVAC 시장 전체에서 가장 높은 가치의 개별 구성 요소를 유지했습니다.

• 지역별

  • 아시아 태평양 지역은 2025년 44.5%의 점유율로 전 세계 수익을 장악했으며, 2035년까지 가장 강력한 지역 CAGR을 기록했습니다.
  • 북미와 유럽은 2025년 자동차 HVAC 시장의 46% 이상을 차지했습니다.

시장 규모 및 전망(2021~2035년)

시장 조사 향후 추정치에는 OEM 조달 담당자와의 1차 인터뷰, Tier 1 공급업체 공개, 무역 협회 데이터 세트 및 거시 경제적 생산 예측이 포함됩니다. 과거 수치(2021~2024)는 검증된 배송 및 수익 데이터에 의존합니다. 예측 값(2026~2035)은 지역 생산 전망에 대해 검증된 보정된 복합 성장 모델을 적용합니다.
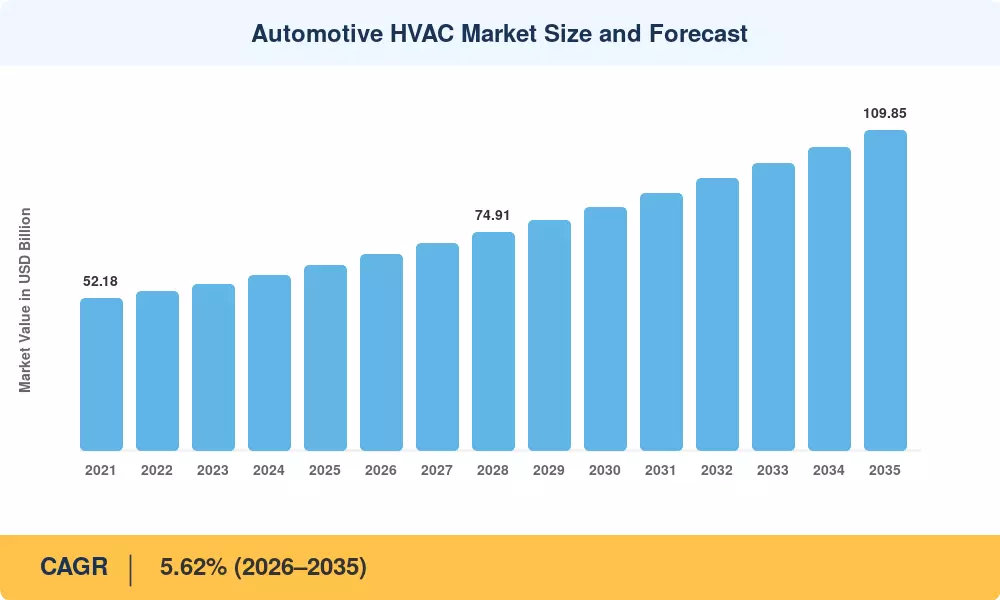
Automotive HVAC Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
글로벌 차량 전기화 의무사항 +1.4% 글로벌 장기(≥4년) [1]
자동공조 대중시장 확산 +1.1% 북미, 유럽 중기(2~4년) [7]
객실 공기질 및 여과 규정 강화 +0.8% 유럽, 중국 단기(2년 이하) [8]
BEV 열 관리에 히트펌프 채택 +0.9% 글로벌 중기(2~4년) [9]
ASEAN 및 인도의 자동차 생산량 증가 +0.6% 아시아 태평양 장기(≥4년) [6]
저GWP 냉매전이(HFO-1234yf, CO₂) +0.5% 유럽, 일본 중기(2~4년) [10]
연결된 차량 HVAC 사전 조절 기능 +0.3% 북미, 유럽 장기(≥4년) [11]


함대 전기화 의무

정부 명령에 따라 자동차 HVAC 시장 규칙이 변경되고 있습니다. EU의 2035년 ICE 단계적 폐지, 캘리포니아의 Advanced Clean Cars II 규칙 및 중국의 이중 신용 전략은 전 세계 경차 생산량의 60% 이상을 차지하는 시장을 포괄합니다.[1]. 전기 자동차는 근본적으로 다른 열 아키텍처(예: 벨트 구동 장치 대신 전기 압축기, 배터리 냉각기 및 실내 열 펌프)를 요구하므로 차량당 HVAC 함량이 동급 ICE 버전보다 25~40% 증가합니다.[12].


자동 온도 조절 확산

한때 럭셔리 계층 기능이었던 기능은 이제 전 세계적으로 B 및 C 세그먼트 차량에 침투하고 있습니다. 자동차 HVAC 시장의 OEM은 다중 구역 자동 시스템을 저렴한 차별화 요소로 사용합니다.

기내 공기질 규정

지역 규제 체계에서는 기내 공기 순도에 대한 관심이 높아지고 있습니다. Euro 7은 브레이크 및 타이어 마모에 대한 차량 비배기 배출 규정을 도입하는 반면, 중국의 GB/T 27630과 같은 표준은 엄격한 내부 휘발성 유기 화합물(VOC) 제한을 시행합니다. 결과적으로 OEM은 새로운 차량 아키텍처 전반에 걸쳐 센서 구동 여과 모듈, HEPA 장치 및 능동 정화 기술을 확장하고 있습니다.

BEV 플랫폼의 히트펌프 채택

열 펌프는 전기 구동계에서 폐열을 회수하고 주변 열 에너지를 압축하여 실내를 따뜻하게 하여 저항성 히터에 비해 추운 날씨 범위를 15~25% 향상시킵니다.[9]. 이 기술 마이그레이션은 자동차 HVAC 시장 내에서 차량당 처리 가능한 콘텐츠를 확장하고 공급업체 수익을 더 높은 마진의 통합 열 모듈로 다양화합니다.

제약 영향 분석

아래의 제한 영향은 섹션 4와 동일한 방향 방법론을 따릅니다. 음수 백분율은 전체 CAGR에 대한 예상 항력을 나타냅니다.

제지 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
BEV 열 시스템의 높은 구성 요소 비용 -0.6% 글로벌 중기(2~4년) [12]
냉매 규제 단편화 -0.4% 글로벌 단기(2년 이하) [10]
반도체 공급 변동성 -0.3% 글로벌 단기(2년 이하) [13]
소형 EV의 무게 및 포장 제약 -0.3% 아시아 태평양, 유럽 장기(≥4년) [14]
밀봉된 OEM 모듈을 통한 애프터마켓 잠식 -0.2% 북아메리카 장기(≥4년) [15]


BEV 열 시스템 비용 프리미엄

압축기 전기화, 냉각기 루프 및 열 펌프 회로는 Tier 1 공급업체가 흡수하거나 통과해야 하는 엔지니어링 복잡성을 추가합니다. 인도와 동남아시아의 가격에 민감한 부문의 경우 이러한 비용 격차로 인해 채택률이 느려지고 가장 빠르게 성장하는 생산 경로에서 자동차 HVAC 시장 확장이 제한됩니다.

냉매 규제 세분화

전 세계 냉매 환경은 여전히 ​​분열된 상태입니다. 유럽은 F-가스 규정에 따라 저GWP 대안을 의무화하고, 일본은 여러 OEM에 R-744(CO2)를 채택했으며, 대부분의 개발도상국은 여전히 ​​R-134a에 의존하고 있습니다.[10].

반도체 공급 제약

자동 기후 시스템은 마이크로컨트롤러, MEMS 압력 센서 및 CAN 버스 인터페이스 칩을 사용합니다. 2021~2023년의 반도체 위기는 단일 노드 공급 부족으로 인해 HVAC 모듈 제조 라인이 몇 주 동안 중단될 수 있음을 보여주었습니다.[13]. 공급 상황은 개선되었지만 업계의 적시 전략은 지정학적 사건과 파운드리 할당 결정에 여전히 민감합니다.


Automotive HVAC Market Opportunities

BEV용 통합 열 관리 플랫폼

자동차 제조업체는 실내 HVAC, 배터리 냉각 및 모터 열 회로를 결합한 단일 공급업체 열 모듈을 점점 더 선호하고 있습니다. 이러한 "수퍼 시스템" 접근 방식은 기존 HVAC 모듈 가치의 약 3배를 제공하며, 도메인 간 엔지니어링 기능을 갖춘 공급업체에게 높은 수익 기회를 열어줍니다.

소프트웨어 정의 기후 개인화

OTA(Over-the-Air) 업데이트 플랫폼을 통해 자동차 제조업체는 HVAC 기능 업그레이드(향기 확산 프로필, 공기 정화 모드 및 에너지 최적화 안락 알고리즘)를 구독 서비스로 판매할 수 있습니다. 이 데이터 수익화 모델은 자동차 HVAC 시장을 일회성 하드웨어 판매에서 반복적인 소프트웨어 수익 흐름으로 전환합니다.

신흥시장 생산 확대

인도의 자동차 부품 생산 연계 인센티브(PLI) 전략과 인도네시아의 EV 배터리 투자 로드맵을 통해 1차 HVAC 공급업체가 현지 제조 공장을 설립하도록 유도하고 있습니다.[6]. 이들 시장은 인건비 이점과 현지 수요 증가로 인해 초기 진입자가 남아시아 및 동남아시아의 심화되는 자동차 HVAC 시장에서 점유율을 확보할 수 있는 좋은 위치에 있습니다.


고급 여과 및 공기 정화 모듈

기내 공기 질에 대한 팬데믹 이후 소비자의 인식은 HEPA, 활성탄 및 이온화 장치가 장착된 HVAC 시스템에 대한 수요를 증가시켰습니다. 자동차 HVAC 시장은 특히 중국과 인도 전역의 오염이 심한 도시 복도에서 OEM이 경쟁 차별화 요소로 실내 건강을 마케팅함으로써 이익을 얻을 수 있습니다.

저GWP 냉매 및 CO2 기반 시스템

GWP가 높은 냉매의 규제가 사라지면서 수백만 대의 차량에 걸쳐 교체 주기가 발생합니다. R-744 또는 HFO-1234yf 호환 압축기 및 열교환기를 제공할 수 있는 공급업체는 OEM 공장 맞춤 수요와 함께 업그레이드 및 개조 수익을 확보할 것입니다.[10].

Automotive HVAC Market Future Outlook

전기화 슈퍼사이클 및 열 통합

전 세계적으로 전기 구동계로의 전환은 2035년까지 자동차 HVAC 시장을 형성하는 지배적인 구조적 힘으로 남을 것입니다. IEA 예측에 따르면 총 전기 자동차 판매 점유율(BEV + PHEV)은 명시된 정책(STEPS)에 따라 2030년까지 최대 40~45%, 탐색 시나리오에서 2035년까지 최대 50%에 도달할 것으로 예상됩니다. 통합 열 관리 모듈은 실내 HVAC, 배터리 열 조절 및 모터 냉각을 결합합니다. 새로운 플랫폼의 기본 아키텍처.

AI 기반 객실의 편안함과 예측적 실내 온도 조절

생체 인식 입력, 일기 예보 및 경로 데이터를 기반으로 승객의 열 선호도를 예측하는 기계 학습 알고리즘은 기후 시스템 인텔리전스를 재정의합니다. 2030년까지 자동차 HVAC 시장의 차별화가 하드웨어 사양 시트에서 소프트웨어 정교함으로 전환됩니다.

ESG 보고 및 지속 가능한 냉매 의무사항

이제 기업 지속 가능성 공개에는 범위 3 공급망 배출이 포함되어 HVAC 공급업체가 냉매 수명 주기에 미치는 영향을 설명하고 GWP가 낮은 대안을 선택하도록 유도합니다. 키갈리 수정안의 단계적 폐지 계획은 2036년까지 HFC 소비를 85% 줄여야 합니다.[10], 자동차 HVAC 시장 전체에서 천연 냉매로의 전환을 더욱 가속화합니다.


자율주행 차량 캐빈 재설계

레벨 4 자율주행 차량은 전통적인 전방 좌석 제약을 제거하여 탑승자의 편안함이 주요 설계 목표가 되는 라운지 스타일 인테리어를 가능하게 합니다. 이러한 객실의 HVAC 시스템은 대시보드 통풍구에 의존하지 않고 맞춤형 미기후 구역을 제공하여 자동차 HVAC 시장에 새로운 프리미엄 콘텐츠 기회를 열어야 합니다.

지역 시장 점유율 분석

지역 미터법 주요 투자 테마
아시아 태평양 점유율 44.5%(2025년) BEV 열 관리, 로컬 콘텐츠 의무 사항
북아메리카 점유율 23.9%(2025년) 픽업/SUV 공조 시스템, EV 전환
유럽 점유율 22.2%(2025년) Euro 7 준수, 저GWP 냉매
남아메리카 점유율 5.2%(2025년) 소형차 HVAC, 수입대체
중동 및 아프리카 점유율 4.2%(2025년) 대용량 냉각, 차량 현대화
100%

자동차 HVAC 시장은 전 세계 자동차 생산 지역을 밀접하게 따르며 아시아 태평양 지역이 총 수익의 거의 절반을 차지하고 북미와 유럽이 그 뒤를 따릅니다.


북아메리카

국가 미터법 주요 드라이버
우리를 지역점유율 68.4% 대형 트럭 및 SUV HVAC 콘텐츠
캐나다 지역점유율 14.7% 한랭지 히트펌프 수요
멕시코 지역점유율 16.9% 수출 지향적 조립 공장


자동차 HVAC 시장 내 북미 수요는 다중 구역 기후 시스템을 갖춘 대형 차량에 대한 해당 지역의 선호도에 따라 형성됩니다. 미국 인플레이션 감소법의 EV 세금 공제는 전기 압축기 채택을 가속화하는 반면, 인근 생산 허브로서 멕시코의 역할 확대로 Tier 1 HVAC 공급업체가 누에보레온과 과나후아토로 끌어들이고 있습니다.[15].

유럽

국가 미터법 주요 드라이버
독일 연평균 성장률(CAGR) 5.85%(2026~2035) 프리미엄 OEM 집중
영국 USD 2.38 Billion (2025) 브렉시트 이후 EV 전략
프랑스 연평균 성장률(CAGR) 5.52%(2026~2035) 르노/스텔란티스 전동화
이탈리아 USD 1.62 Billion (2025) 소형차 HVAC 최적화
스페인 연평균 성장률(CAGR) 5.48%(2026~2035) 배터리 공장 투자 유출
북유럽 국가 USD 0.74 Billion (2025) 한랭지 히트펌프 리더십
러시아 제국 연평균 성장률(CAGR) 4.20%(2026~2035) 국내 브랜드 HVAC 국산화
유럽의 나머지 지역 USD 2.65 Billion (2025) 혼합 생산 회복


유럽의 규제 야망이 자동차 HVAC 시장을 이곳으로 이끌고 있습니다. F-가스 규제 단계적 폐지 일정과 Euro 7 객실 여과 표준으로 인해 OEM은 HVAC 모듈을 재설계해야 하며, 독일의 프리미엄 자동차 제조업체는 3개 구역 및 4개 구역 자동 시스템의 글로벌 채택을 주도하고 있습니다.[8].

아시아 태평양

국가 미터법 주요 드라이버
중국 지역점유율 52.3% 세계 최대 NEV 생산기지
인도 연평균 성장률(CAGR) 6.78%(2026~2035) PLI 제도, 자동차 소유 증가
일본 USD 4.15 Billion (2025) R-744 히트펌프 혁신
대한민국 연평균 성장률(CAGR) 5.95%(2026~2035) 현대·기아차 EV 플랫폼 규모
아세안 USD 2.42 Billion (2025) 조립허브 확장
아시아 태평양 지역 연평균 성장률(CAGR) 4.90%(2026~2035) 신흥 시장의 자동차화


아시아 태평양 지역은 엄청난 생산 규모와 공격적인 전기화 일정을 통해 자동차 HVAC 시장을 주도하고 있습니다. 2024년 중국에서만 3천만 대 이상의 차량이 생산되었으며, 신에너지 차량이 판매량의 40%를 초과했습니다.[2]. Subros 및 Sanden Vikas와 같은 인도 Tier 1 공급업체는 연간 자동차 판매량이 500만 대를 향해 나아가면서 국내 OEM에 서비스를 제공하기 위해 현지 역량을 확장합니다.

남아메리카

국가 미터법 주요 드라이버
브라질 지역점유율 62.5% 유연한 연료 차량 현대화
아르헨티나 USD 0.58 Billion (2025) 경상용차 조립
남아메리카의 나머지 지역 연평균 성장률(CAGR) 4.85%(2026~2035) 수입대체 인센티브


브라질의 ROTA 2030 자동차 산업 정책은 에너지 효율적인 부품에 인센티브를 부여하여 Mercosur 무역 블록 전체의 자동차 HVAC 시장에서 업그레이드된 HVAC 모듈에 대한 관심을 불러일으킵니다.[16].

중동 및 아프리카

국가 미터법 주요 드라이버
사우디아라비아 지역점유율 34.8% 비전 2030 자동차 국산화
UAE 연평균 성장률(CAGR) 5.72%(2026~2035) 프리미엄 자동차 수입수요
남아프리카공화국 USD 0.52 Billion (2025) 지역 조립 허브
이집트 연평균 성장률(CAGR) 5.15%(2026~2035) 국내 생산 Ramp-up
MEA의 나머지 부분 USD 0.64 Billion (2025) 차량 교체 주기


중동 전역의 극심한 주변 온도로 인해 고용량 냉각 시스템이 필수적입니다. 비전 2030에 따라 자동차 조립을 현지화하려는 사우디아라비아의 노력으로 인해 HVAC 공급업체가 왕국 내에 마감 및 통합 시설을 설립하게 되었습니다.[17].

Automotive HVAC Market By Region, 2025-2035

Automotive HVAC Market Segmentation

기술 유형별

분절 미터법 주요 수요 동인
수동/반자동 HVAC 점유율 62.2%(2025년) 중저가 차량 플랫폼
자동 공조 연평균 성장률(CAGR) 10.1%(2026~2035) 다중 영역 개인화, 센서 통합


수동 및 반자동 시스템은 인도, ASEAN 및 남미와 같이 가격에 민감한 지역의 A, B 및 C 세그먼트 차량 전반에 표준 적합성을 유지하기 때문에 자동차 HVAC 시장에서 대부분의 점유율을 유지합니다. 엔지니어링 단순성과 낮은 BOM 비용은 자동 시스템이 기반을 확보하는 동안에도 볼륨 우위를 유지합니다.

자동 HVAC 시스템은 센서 비용 하락과 실내 편의성을 통해 차별화하기 위한 OEM 전략에 힘입어 자동차 HVAC 시장에서 가장 빠르게 성장하는 기술 부문입니다. 듀얼 및 트라이 존 구성은 이제 중국에서 25,000달러 미만 가격의 차량에 나타나 전통적인 럭셔리 전용 포지셔닝을 압축합니다.

차량 유형별

분절 미터법 주요 수요 동인
승용차 점유율 74.1%(2025년) 압도적인 글로벌 생산량
경상용차 USD 10.52 Billion (2025) 라스트 마일 배송 차량 확장
버스 및 코치 연평균 성장률(CAGR) 7.04%(2026~2035) 도시교통 전기화


승용차는 판매량 기준으로 자동차 HVAC 시장을 주도하고 있지만, 차량당 HVAC 함량은 전기 압축기와 열 펌프 회로가 필요한 배터리 전기 모델에서 가장 빠르게 증가하고 있습니다. 버스와 대형 버스는 유럽과 중국의 탄소 배출 제로 차량 조달 의무에 따라 가장 빠르게 성장하는 차량 부문을 대표합니다.

구성요소별

분절 미터법 주요 수요 동인
압축기 점유율 34.2%(2025년) 핵심 냉매사이클 구성요소
콘덴서 USD 9.80 Billion (2025) 열 차단 요구 사항 증가
증발기 연평균 성장률(CAGR) 5.25%(2026~2035) 다중 구역 객실 구성
전자 및 센서 제품군 연평균 성장률(CAGR) 7.29%(2026~2035) 스마트 실내 온도 조절 및 진단


압축기는 여전히 자동차 HVAC 시장에서 가장 가치가 높은 부품으로, 기계식 압축기에서 전기 압축기로의 전환으로 인해 평균 판매 가격이 20~30% 상승하고 있습니다. 자동 기후 시스템에는 온도, 습도, 태양열 부하 및 미립자 센서가 필요하므로 전자 및 센서 제품군이 빠르게 점유율을 얻고 있습니다.

추진 유형별

분절 미터법 주요 수요 동인
ICE 차량 USD 28.85 Billion (2025) 레거시 함대 지배력
하이브리드 및 플러그인 하이브리드 차량 연평균 성장률(CAGR) 6.45%(2026~2035) 과도기적 파워트레인 채택
배터리 전기 자동차 연평균 성장률(CAGR) 10.42%(2026~2035) 통합 열 관리 수요


배터리 전기 차량은 자동차 HVAC 시장에서 가장 빠르게 성장하는 추진 부문으로 열 펌프 통합 및 배터리 열 관리 루프로 인해 단위당 HVAC 함량이 더 높습니다.

판매채널별

분절 미터법 주요 수요 동인
OEM 공장 맞춤 점유율 76.3%(2025년) 차량 생산 라인 통합
애프터마켓 연평균 성장률(CAGR) 6.47%(2026~2035) 개조 및 교체 주기


최신 HVAC 모듈이 차량 전기 및 냉매 아키텍처에 깊이 통합되어 있기 때문에 OEM 공장 맞춤 설치가 자동차 HVAC 시장을 지배하고 있습니다. 애프터마켓 채널은 남미와 중동 전역의 노후화된 차량의 교체 수요에 힘입어 백분율 기준으로 더 빠르게 성장하고 있습니다.

경쟁 벤치마킹

자동차 HVAC 시장은 중간 정도의 집중도를 보이며 상위 5개 공급업체가 전 세계 수익의 약 48~55%를 차지합니다. Herfindahl-Hirschman 지수는 800~1,200 범위에 속하며 경쟁이 치열하지만 단편화되지는 않은 환경을 나타냅니다. Tier 1 열 전문가들은 다양한 자동차 부품 대기업들과 경쟁하고 있으며, 최근 M&A 활동으로 인해 여러 중간급 업체들이 더 큰 플랫폼 그룹으로 통합되었습니다.

회사 예상 수익 공유 범위 주요 제품 전략적 포지셔닝
덴소 주식회사 ~10~14% 전기 압축기, 통합 열 모듈 전체 시스템 열 통합 리더
한온시스템 ~8~12% 열 펌프, 압축기, 유체 운송 라인 BEV 열 관리 전문가
발레오 SA ~7~10% 온도 조절 모듈, 객실 여과 소프트웨어 정의 편안함 혁신가
MAHLE GmbH ~6~9% AC 압축기, 열 관리 전동화 중심 부품 공급업체
산덴 홀딩스 ~4~7% 스크롤 압축기, 친환경 냉매 시스템 CO2 냉매 기술의 선구자
마렐리 홀딩스(칼소닉 칸세이) ~3~6% 통합 HVAC 장치, 열교환기 일본 OEM 파트너십 깊이
젠텀(주) ~2~4% 열전 시트 기후, 배터리 열 미기후 쾌적 전문가
보그워너 주식회사 ~2~4% 캐빈 히터, 냉각수 히터, eFan 모듈 파워트레인-열 크로스오버
다나 주식회사 ~2~3% 배터리 및 객실 열 관리 상업용 차량 열 초점
서브로스 리미티드 ~1~3% AC 압축기, 응축기, 증발기 인도 시장 HVAC 리더


최신 뉴스 및 개발

  • Denso Corporation(2017년 10월): 테네시 주 메리빌 제조 시설을 확장하기 위해 10억 달러를 투자한다고 발표했습니다. 이를 통해 이 현장은 전기 자동차 시스템, 안전 전자 장치 및 고급 연결 제품을 위한 Denso의 주요 북미 생산 센터로 탈바꿈했습니다.
  • 한온시스템(2025년 1월): 한국앤컴퍼니그룹은 한온시스템의 대주주 지분 인수를 완료하여 세계 2위의 자동차 열 관리 공급업체를 통합 타이어, 배터리 및 열 플랫폼으로 통합했습니다.
  • Valeo SA(2024년 10월): 파리 모터쇼에서 BEV 열 관리, 배터리 사전 조절 및 실내 기후 에너지 소비를 최적화하여 겨울철 주행 거리와 충전 속도를 극대화하는 AI 기반 소프트웨어 솔루션인 Predict4Range를 공개했습니다.
  • 유럽 ​​위원회(2024년 5월): Euro 7 표준(규정 2024/1257)을 제정하여 승용차, 경상용차 및 대형 트럭 전반에 걸쳐 배기관 배출, 브레이크 입자 배출, 타이어 마모 및 배터리 내구성 표준에 대한 새로운 임계값 제한을 설정했습니다.


Automotive HVAC Market Report Scope

매개변수 세부 사항
시장 범위 글로벌 자동차 HVAC 시장 — 시스템, 부품 및 애프터마켓 서비스
학습기간 2021~2035년
CAGR(예측) 5.62% (2026~2035)
시장규모(2025년) USD 63.58 Billion
시장 규모(2035년) USD 109.85 Billion
가장 빠르게 성장하는 부문 자동 HVAC(기술별) 배터리 전기 자동차(추진 방식); 버스 및 코치(차량 유형별)
프로파일링된 회사 Denso, Hanon Systems, Valeo, MAHLE, Sanden, Marelli, Gentherm, BorgWarner, Dana, Subros
평가통화 USD Billion


자주 묻는 질문

How does HVAC system weight affect electric-vehicle driving range?
Lightweighting HVAC modules using aluminum alloys and structural polymers reduces overall vehicle mass, lowering battery energy consumption per mile and extending usable driving range on electric platforms.  
Which refrigerant transition poses the greatest procurement risk for fleet operators?
The R-134a to HFO-1234yf switch creates dual-inventory burdens and requires technician retraining. Fleet operators should negotiate OEM-backed service agreements that guarantee refrigerant supply continuity through 2030 [10].
What role do over-the-air updates play in Automotive HVAC Market differentiation?
OTA-enabled HVAC systems allow automakers to deploy comfort algorithms, energy-optimization profiles, and seasonal calibrations post-sale. This transforms climate control into a recurring software-revenue channel [11].
How do aftermarket HVAC retrofits compare in cost-effectiveness to OEM replacements?
Aftermarket replacement components reduce repair costs compared to OEM parts. Fleet managers must verify electronic control integration and low-GWP refrigerant compatibility before installation.
What cybersecurity risks exist in connected Automotive HVAC Market systems?
Connected climate modules share the vehicle's CAN bus, exposing potential attack vectors. ISO/SAE 21434 compliance and encrypted OTA channels are now baseline expectations for Tier-1 suppliers [13].
How does cabin pre-conditioning affect battery degradation in BEVs?
Grid-powered pre-conditioning adjusts cabin and battery temperatures before driving, conserving traction battery energy for propulsion while reducing high-current thermal stress during initial operation.
What due-diligence factors should investors evaluate in Automotive HVAC Market suppliers?
Key investment indicators include electric-compressor production capacity, low-GWP refrigerant platform readiness, and Tier-1 contract backlogs across high-voltage electric vehicle architectures.    
저자
저자 Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
공동 저자 Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive engineering journals, technical publications, and authoritative transportation organizations. Key sources included the US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), European Chemicals Agency (ECHA) refrigerant regulations, European Automobile Manufacturers' Association (ACEA), Society of Automotive Engineers (SAE International), International Organization of Motor Vehicle Manufacturers (OICA), Japan Automobile Manufacturers Association (JAMA), Automotive Research Association (ARA), Mobile Air Conditioning Society (MACS) Worldwide, Air-Conditioning, Heating, and Refrigeration Institute (AHRI), EU Eurostat Transport Database, International Energy Agency (IEA) Global EV Outlook, US Department of Transportation (DOT), Transport Canada, VDA (German Association of the Automotive Industry), China Association of Automobile Manufacturers (CAAM), and national transport ministry reports from key markets. These sources were used to collect vehicle production statistics, refrigerant regulatory frameworks, fuel efficiency standards, EV adoption trends, thermal management technology assessments, and competitive landscape analysis for conventional HVAC systems, heat pump technologies, and electric vehicle thermal management solutions.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, CTOs, VPs of Engineering, global leaders of Thermal Systems, and directors of Product Development from Tier 1 HVAC manufacturers, compressor suppliers, and automotive thermal management solution providers. Demand-side sources included the heads of Procurement and HVAC commodity buyers from major OEMs (Original Equipment Manufacturers), fleet managers from commercial vehicle operators, directors of Aftermarket Services, and engineering leaders from electric vehicle manufacturers. The primary research validated market segmentation across fuel types and vehicle categories, confirmed technology roadmap timelines, and gathered insights on the adoption patterns of heat pump systems in EVs, refrigerant transition strategies (R-1234yf, CO2, R-744), pricing dynamics for compressors and heat exchangers, and supply chain strategies for thermal management components.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle production volume analysis. The methodology included:

Identification of over 50 critical Tier 1 and Tier 2 suppliers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across conventional HVAC systems, heat pump technologies, ventilation systems, and thermal management systems for electric vehicles

Component-level analysis covering compressors, evaporators, condenser units, expansion valves, and electronic control modules

Analysis of reported and modeled annual revenues specific to automotive HVAC and thermal management portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × HVAC system ASP by region and fuel type) and top-down (supplier revenue validation) approaches to derive segment-specific valuations across passenger vehicles, commercial vehicles, and heavy-duty applications

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















