Automotive HMI Market Summary
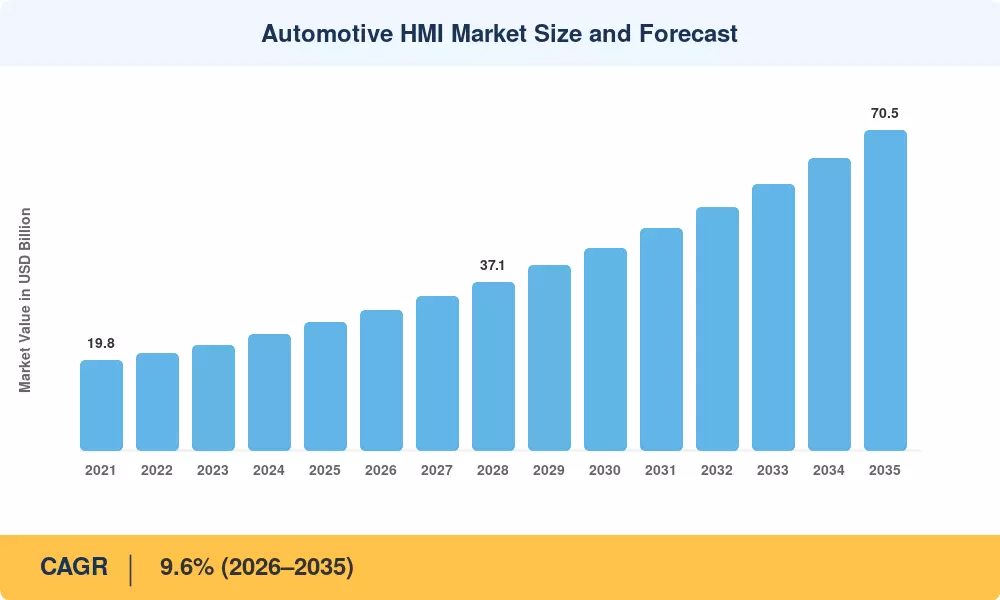
전 세계 자동차 HMI 시장은 2025년까지 약 282억 달러에 도달할 것으로 예상되며, 2026년 309억 달러에서 2035년까지 705억 달러로 성장할 것으로 예상되며, 예측 기간(2026–2035) 동안 연평균 성장률(CAGR)은 9.6%에 이를 것으로 보입니다. 이 경로를 가속화하는 두 가지 힘이 있습니다: 2024년 7월부터 판매되는 모든 신규 차량에 대해 고급 운전 모니터링 시스템을 의무화하는 유럽연합의 일반 안전 규정(GSR)과 2030년까지 L3+ 자율주행 비율 50%를 목표로 하는 중국의 야심찬 지능형 차량 로드맵 [1][2]. 이러한 규제 촉매제는 인간-기계 인터페이스 투자를 디자인 사치에서 준수 필수로 전환했습니다.
광범위한 기술 변화가 조종석을 재정의하고 있습니다. 전통적인 아날로그 계기판과 단일 기능 버튼은 중앙 집중식 컴퓨팅 플랫폼에서 구동되는 소프트웨어 정의 디스플레이 아키텍처로 대체되고 있습니다. 콘티넨탈 AG는 2027년까지 조종석 고성능 컴퓨터 프로그램에 12억 유로 이상을 투자했으며, 퀄컴의 스냅드래곤 디지털 섀시 파이프라인은 2024년 말까지 300억 달러 이상의 디자인 승리를 기록했습니다 [3][4]. 자동차 HMI 시장은 이러한 이동으로부터 직접적인 혜택을 받고 있으며, 모든 새로운 디지털 조종석 플랫폼은 디스플레이, 음성 및 센서 융합 HMI 레이어를 단일 스택으로 묶고 있습니다.
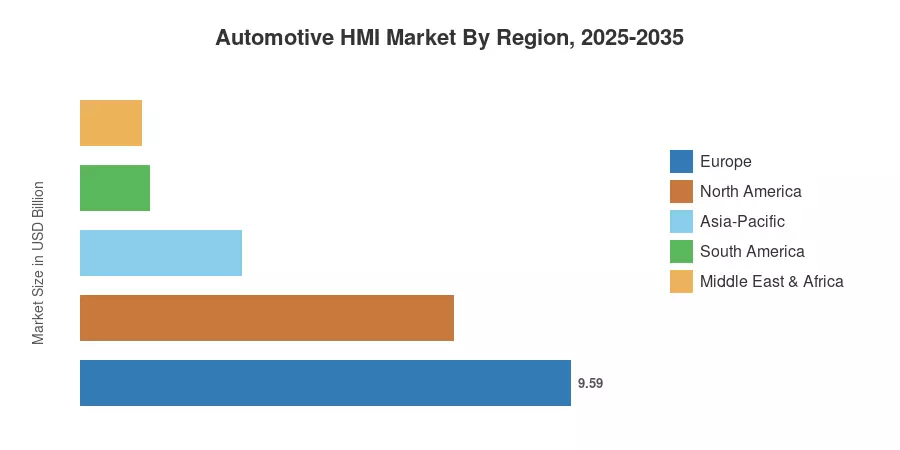
유럽은 독일, 스웨덴, 프랑스의 프리미엄 OEM 연구개발 허브에 의해 주도되어 자동차 HMI 시장의 약 34%를 차지하고 있습니다. 아시아-태평양 지역은 빠른 전기차 채택과 중국 및 한국 자동차 제조업체의 공격적인 차량 내 디지털 경험 프로그램에 힘입어 11.2%의 예측 CAGR로 가장 빠르게 성장하는 지역입니다. 북미는 연결된 차량 기능에 대한 소비자 수요와 강력한 1차 공급업체 존재에 의해 뒷받침되어 전 세계 수익의 약 26%를 차지합니다. 앞으로의 10년은 누가 대중 시장 가격대에서 매끄럽고 AI 기반의 조종석 경험을 제공할 수 있는지에 달려 있습니다.
주요 보고서 요약
• 기술별
- 시각 디스플레이 기술 — TFT-LCD, OLED 및 마이크로 LED를 포함 — 는 자동차 HMI 시장의 42%를 차지하며, 이는 산업이 다중 화면 조종석으로 전환하고 있음을 반영합니다.
- 음성 기반 HMI 인터페이스는 2035년까지 13.8%의 CAGR로 성장하는 가장 빠르게 성장하는 기술 세그먼트를 나타내며, 이는 차량 내 어시스턴트에 생성적 AI 통합에 의해 추진됩니다.
- 계기판 디지털화는 2025년 자동차 HMI 시장에 약 74억 달러를 기여했으며, 심지어 입문 차량조차 아날로그 게이지에서 전환하고 있습니다.
• 차량 유형별
- 승용차는 전체 HMI 수요의 78% 이상을 차지하며, 중형 세단과 SUV는 이제 한때 고급 차급에만 독점적이었던 기능 세트를 제공합니다.
- 상업용 차량 HMI 지출은 10.9%의 CAGR로 성장하고 있으며, 차량 운영자들이 운전 피로 모니터링 및 예측 경로 디스플레이에 투자하고 있습니다.
• 지역별
- 유럽의 자동차 HMI 시장 34% 점유율은 프리미엄 OEM의 집중과 엄격한 GSR 규정을 반영합니다.
- 아시아-태평양 지역은 11.2%의 CAGR로 지역 성장을 주도하며, 중국은 이 지역 HMI 수익의 55% 이상을 차지합니다.
- 북미는 2025년에 약 73억 달러를 생성했으며, 강력한 애프터마켓 및 연결된 차량 생태계에 의해 지원됩니다.
시장 규모 및 예측 (2021–2035)
Market Research Future의 규모 모델은 상향식 OEM 생산 데이터와 하향식 공급업체 수익 공개 및 제3자 차량 제작 예측을 삼각 측량합니다. 역사적 수치는(2021–2024) 검증된 출하량 및 공개 재무 보고서에 의존하며, 예측 기간(2026–2035)은 전기차 침투, 자율주행 일정 및 규제 준수 마감일에 대한 시나리오 가중 가정을 포함합니다.