자동차 전기 진공 펌프 시장 (2026 - 2035)

자동차 전기 진공 펌프 시장 조사 보고서 응용 프로그램별 (브레이크 부스터, 터보차저 및 연료 시스템, 배출 제어), 차량 유형별 (승용차, 경량 상용차, 중형 및 대형 상용차), 추진 유형별 (내연 기관, 하이브리드 전기차, 배터리 전기차), 판매 채널별 (OEM, 애프터마켓) 및 지역별 (북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지 예측
ID: MRFR/AT/36460-HCR 128 Pages Abbas Raut, Sejal Akre Last Updated: September 17, 2026
Automotive Electric Vacuum Pump Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.1%
2025 Market SizeUSD 1.84 Billion
2035 Market SizeUSD 3.65 Billion
Key Players
Robert Bosch GmbH
Continental AG
Rheinmetall Automotive
Forvia HELLA
DENSO Corporation
Hitachi Astemo
Opportunities
  • Variable-Speed Control as a Differentiator
  • India and ASEAN Volume Localization
  • Predictive Diagnostics and Data Services

자동차 전기 진공 펌프 시장 요약

Market Research Future 분석에 따르면, 자동차 전기 진공 펌프 시장 규모는 2024년에 23억 5천만 달러로 추정되었습니다. 자동차 전기 진공 펌프 산업은 2025년 24억 7천6백만 달러에서 2035년까지 50억 6천1백만 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 7.41%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

자동차 전기 진공 펌프 시장은 기술 발전과 지속 가능성으로의 전환에 힘입어 상당한 성장을 할 준비가 되어 있습니다.

  • 기술 발전이 차량 내 전기 진공 펌프의 효율성과 성능을 향상시키고 있습니다.
  • 북미 시장이 가장 크며, 아시아 태평양 지역은 이 분야에서 가장 빠른 성장을 경험하고 있습니다.
  • 브레이크 부스터 세그먼트가 가장 큰 점유율을 차지하고 있으며, 파워 스티어링 세그먼트는 수요 증가로 인해 빠르게 확장되고 있습니다.
  • 연료 효율성에 대한 수요 증가와 배출 감소를 위한 규제 압력이 시장 성장을 이끄는 주요 요인입니다.

시장 규모 및 예측

2024 시장 규모 2.305 (억 달러)
2035 시장 규모 5.061 (억 달러)
CAGR (2025 - 2035) 7.41%

주요 기업

보쉬 (DE), 콘티넨탈 (DE), 덴소 (JP), 아이신 세이키 (JP), 마흘레 (DE), 발레오 (FR), 헬라 (DE), 델파이 테크놀로지스 (GB), 히타치 자동차 시스템 (JP)

자동차 전기 진공 펌프 시장 Treiber

전기차 시장의 성장

자동차 전기 진공 펌프 시장은 전기차(EV) 시장의 급속한 확장으로 인해 성장할 준비가 되어 있습니다. 더 많은 소비자들이 EV로 전환함에 따라 전기 구동계를 지원하는 부품에 대한 수요가 증가하고 있습니다. 전기 진공 펌프는 EV의 제동 시스템 및 기타 보조 기능의 작동에 필수적이며, 최적의 성능을 보장합니다. 시장 분석에 따르면 EV 부문은 향후 몇 년 동안 20% 이상의 연평균 성장률(CAGR)로 성장할 것으로 예상됩니다. 이러한 성장은 전기 진공 펌프 제조업체들에게 진화하는 자동차 산업의 요구를 충족할 수 있는 중요한 기회를 제공합니다.

연료 효율성에 대한 수요 증가

자동차 전기 진공 펌프 시장은 연료 효율성에 대한 강조가 증가함에 따라 주목할 만한 수요 증가를 경험하고 있습니다. 소비자들이 환경을 더 의식하게 되면서 자동차 제조업체들은 연료 소비를 최소화하면서 차량 성능을 향상시켜야 합니다. 전기 진공 펌프는 다양한 엔진 기능에 필수적인 일관된 진공 압력을 제공함으로써 엔진 효율성을 최적화하는 데 중요한 역할을 합니다. 최근 데이터에 따르면 전기 진공 펌프가 장착된 차량은 전통적인 시스템에 비해 최대 10% 더 나은 연료 경제성을 달성할 수 있습니다. 이 추세는 배출 기준이 강화됨에 따라 지속될 가능성이 높으며, 제조업체들은 지속 가능성 목표에 부합하는 혁신적인 기술을 채택하도록 압박받고 있습니다.

고급 기능에 대한 소비자 선호

자동차 전기 진공 펌프 시장은 고급 기능이 장착된 차량에 대한 소비자 선호의 변화가 나타나고 있습니다. 현대 소비자들은 안전성, 편안함 및 성능이 향상된 차량을 점점 더 많이 찾고 있습니다. 전기 진공 펌프는 잠김 방지 제동 시스템(ABS) 및 전자 안정성 제어(ESC)와 같은 고급 제동 시스템의 작동에 필수적입니다. 이러한 기능은 차량의 안전성을 향상시킬 뿐만 아니라 전반적인 주행 경험을 개선합니다. Market Research Future는 고급 안전 기능이 장착된 차량이 점점 더 인기를 끌고 있으며, 이에 따라 전기 진공 펌프에 대한 수요도 증가하고 있다고 보고합니다. 이 추세는 소비자들이 차량 선택에서 기술과 안전을 우선시함에 따라 계속될 것으로 예상됩니다.

배출 감소를 위한 규제 압박

자동차 전기 진공 펌프 시장은 차량 배출량을 줄이기 위한 규제 압박이 증가함에 따라 형성되고 있습니다. 전 세계 정부는 대기 오염을 줄이고 더 깨끗한 기술을 촉진하기 위해 엄격한 규제를 시행하고 있습니다. 전기 진공 펌프는 엔진 효율성을 개선하고 배기 시스템의 제어를 향상시킴으로써 배출량을 줄이는 데 기여합니다. 그 결과, 자동차 제조업체들은 이러한 규제를 준수하기 위해 전기 진공 펌프를 점점 더 많이 채택하고 있습니다. 데이터에 따르면 전기 진공 펌프를 사용하는 차량은 질소 산화물 배출량을 최대 30%까지 줄일 수 있습니다. 이러한 규제 환경은 자동차 부문에서 전기 진공 펌프의 추가 채택을 촉진할 가능성이 높습니다.

자동차 디자인의 기술 혁신

자동차 전기 진공 펌프 시장은 자동차 디자인의 지속적인 기술 혁신에 의해 상당한 영향을 받고 있습니다. 재료 및 엔지니어링 기술의 발전은 더 효율적이고 컴팩트한 전기 진공 펌프의 개발로 이어졌습니다. 이러한 혁신은 성능을 향상시킬 뿐만 아니라 차량의 전체 중량을 줄여 연료 효율성을 개선하는 데 기여합니다. 또한 센서 및 제어 시스템과 같은 스마트 기술의 통합은 진공 압력을 더 잘 관리할 수 있게 하여 차량 성능을 최적화합니다. 제조업체들이 연구 및 개발에 계속 투자함에 따라 전기 진공 펌프 시장은 고성능 자동차 부품에 대한 수요에 의해 확장될 것으로 예상됩니다.

시장 세그먼트 통찰력

응용 프로그램별: 브레이크 부스터 (가장 큰) 대 파워 스티어링 (가장 빠르게 성장하는)

자동차 전기 진공 펌프 시장에서 응용 프로그램 세그먼트는 차량 안전 및 성능을 보장하는 데 중요한 역할을 하는 브레이크 부스터 시스템이 주로 지배하고 있습니다. 브레이크 부스터는 전기 자동차 진공 펌프를 활용하여 제동 효율성을 향상시켜 전체 시장에서 상당한 점유율을 차지하고 있습니다. 반면, 파워 스티어링 시스템은 제조업체들이 연료 효율성과 주행 편안함을 개선하기 위해 전기 보조 스티어링 기술을 점점 더 채택함에 따라 시장에서 빠르게 주목받고 있습니다.

브레이크 부스터 (지배적) 대 파워 스티어링 (신흥)

브레이크 부스터 세그먼트는 자동차 전기 진공 펌프 시장 내에서 지배적인 힘으로 자리 잡았으며, 주로 자동차 안전 및 성능에 대한 필수적인 기여 덕분입니다. 브레이크 부스터는 전기 자동차 진공 펌프를 활용하여 상당한 압력 차이를 생성하여 제동 기능을 돕습니다. 한편, 파워 스티어링 세그먼트는 전기 파워 스티어링 시스템의 발전에 힘입어 신흥하고 있으며, 이는 연료 효율성과 반응성을 향상시킵니다. 차량의 전기화가 가속화됨에 따라 파워 스티어링 응용 프로그램은 성장할 것으로 예상되며, 시스템 효율성과 지속 가능성을 개선하기 위한 투자와 혁신을 유치하고 있습니다.

차량 유형별: 승용차 (가장 큰) 대 상업용 차량 (가장 빠르게 성장하는)

자동차 전기 진공 펌프 시장은 다양한 차량 유형 간에 상당한 분포를 보입니다. 승용차는 시장에서 가장 큰 점유율을 차지하며, 이는 광범위한 채택과 전기 구동 부품에 대한 수요 증가 때문입니다. 이 세그먼트는 제조업체들이 혁신을 지속하고 효율성을 향상시키면서 전기 차량으로의 강력한 전환으로 혜택을 보고 있습니다. 반대로, 상업용 차량은 연료 효율성을 개선하고 상업 운송에서 배출량을 줄이기 위한 증가하는 규제에 비추어 빠른 성장을 목격하고 있습니다. 이러한 추세는 이들을 시장에서 가장 빠르게 성장하는 세그먼트로 자리매김하게 합니다. 시장 동향은 승용차와 상업용 차량 세그먼트 모두에서 자동차 전기 진공 펌프에 대한 수요가 꾸준히 증가하고 있음을 보여줍니다. 승용차의 성장은 소비자들이 전기 차량을 선호하고 에너지 효율성에 대한 관심이 증가함에 따라 촉진되고 있습니다. 상업용 차량의 경우, 기술 발전과 환경 규제를 준수해야 하는 압력이 주요 동력입니다. 배터리 기술의 발전과 하이브리드 모델에 전기 펌프 통합도 이들의 채택을 가속화하는 데 중요한 역할을 하여 이 시장 세그먼트를 매우 역동적이고 경쟁력 있게 만듭니다.

승용차 (지배적) 대 상업용 차량 (신흥)

승용차는 개인 운송에서 광범위하게 사용되기 때문에 자동차 전기 진공 펌프 시장에서 지배적인 세그먼트입니다. 이러한 차량은 성능을 향상시키고 소음 수준을 줄이며 연료 효율성을 개선하기 위해 전기 자동차 진공 펌프를 일반적으로 사용하며, 이는 전 세계적으로 전기 이동성으로의 전환과 일치합니다. 배출량과 지속 가능한 관행의 중요성에 대한 소비자 인식이 증가함에 따라 이 세그먼트의 위치를 더욱 지지하고 있습니다. 한편, 상업용 차량은 신흥하고 있지만, 규제 기준의 증가와 효율성을 최적화하기 위한 고급 기술의 필요성으로 인해 빠르게 주목받고 있습니다. 더 무거운 하중과 긴 운영 시간을 염두에 두고 설계된 상업용 응용 프로그램의 전기 자동차 진공 펌프는 내구성과 높은 성능을 위해 제작되어 비용 효율적이고 환경 친화적인 솔루션을 추구하는 차량 운영자에게 매력적인 옵션이 됩니다.

연료 유형별: 내연기관 (가장 큰) 대 전기 (가장 빠르게 성장하는)

자동차 전기 진공 펌프 시장은 연료 유형 세그먼트 간에 다양한 분포를 보이고 있습니다. 내연기관이 현재 이 부문에서 지배적이며, 기존 자동차 인프라와 전통적인 연료 시스템을 사용하는 대규모 차량 기반 덕분에 혜택을 보고 있습니다. 반면, 전기 세그먼트는 현재는 작지만, 자동차 제조업체들이 규제 압력과 변화하는 소비자 선호에 대응하여 전기화로 전환함에 따라 빠르게 성장하고 있습니다. 따라서 내연기관이 볼륨에서 선두를 차지하고 있지만, 전기 세그먼트는 기술 발전과 생산 규모 증가에 따라 전례 없는 성장 잠재력을 보이고 있습니다.
자동차 전기 진공 펌프 시장의 성장 추세는 지속 가능성과 더 깨끗한 기술로의 전환에 의해 주로 영향을 받습니다. 전기 연료 유형 세그먼트는 전기 차량에 대한 투자 증가와 전기 펌프 기술의 발전에 힘입어 가장 빠르게 성장하고 있습니다. 이 전환은 하이브리드 및 전기 차량에 대한 소비자 수요 증가와 엄격한 배출 규제로 강화되고 있습니다. 자동차 제조업체들이 혁신적인 기술을 수용함에 따라 전기 자동차 진공 펌프의 성장 궤적은 가속화될 것으로 예상되며, 전통적인 내연기관 펌프에 비해 향상된 효율성과 성능을 제공합니다.

내연기관 (지배적) 대 전기 (신흥)

내연기관으로 구동되는 차량은 수십 년 동안 지속되어 온 기술과 제조 공정 덕분에 자동차 시장에 깊이 뿌리내리고 있습니다. 이러한 차량은 주로 엔진 성능을 간소화하고 연료 효율성을 최적화하기 위해 전기 진공 펌프를 사용하여 전통적인 자동차 세그먼트에서 지배적인 위치를 유지하고 있습니다. 반면, 전기 진공 펌프는 자동차 환경이 보다 지속 가능한 관행으로 전환됨에 따라 주목받고 있습니다. 효율성과 전기 및 하이브리드 차량 내 통합에서 매력적인 장점을 제공함으로써, 전기 펌프는 신흥 기술로 자리잡고 있습니다. 에너지 소비를 줄이고 회생 제동 시스템을 지원하는 능력은 전기 및 하이브리드 차량에 대한 수요가 계속 증가함에 따라 미래 성장에 유리한 위치를 차지하게 합니다.

판매 채널별: OEM (가장 큰) 대 애프터마켓 (가장 빠르게 성장하는)

자동차 전기 진공 펌프 시장에서 판매 채널 분포는 OEM 세그먼트의 상당한 지배를 보여줍니다. OEM 세그먼트는 자동차 제조업체와의 확립된 관계와 효율성 및 성능 향상을 위해 전기 진공 펌프를 설계에 통합하는 자동차 제조업체의 증가하는 추세로 혜택을 보고 있습니다. 반면, 애프터마켓 세그먼트는 작지만, 차량이 노후화됨에 따라 교체 부품에 대한 수요가 증가하고 있으며, 특히 전기 차량이 시장에서 더 보편화됨에 따라 빠른 성장을 목격하고 있습니다.
자동차 환경이 진화함에 따라 애프터마켓에서 전기 자동차 진공 펌프에 대한 맞춤형 솔루션이 주목받고 있습니다. 이 성장은 차량 유지 관리에 대한 소비자 인식 증가와 전기 및 하이브리드 차량의 인기가 높아짐에 따라 촉진되고 있습니다. 또한, 애프터마켓에서 고성능 전기 진공 펌프의 가용성은 소비자 선호의 변화를 반영하며, 이 확장하는 세그먼트의 점유율을 차지하려는 신규 진입자와 혁신적인 제품을 위한 길을 열어줍니다.

OEM (지배적) 대 애프터마켓 (신흥)

자동차 전기 진공 펌프 시장의 OEM 세그먼트는 품질과 신뢰성을 우선시하는 차량 제조업체와의 파트너십 덕분에 강력한 입지를 가지고 있습니다. 이러한 전기 자동차 진공 펌프는 특정 자동차 산업 표준을 충족하도록 설계되어 차량 시스템 내에서 최적의 성능과 통합을 보장합니다. 반면, 애프터마켓 세그먼트는 유지 관리 및 개조가 필요한 노후 차량의 증가하는 인구를 대상으로 하여 상당히 신흥하고 있습니다. 더 많은 소비자들이 고급 기술로 차량을 업그레이드하려고 하면서 애프터마켓은 기능성과 효율성을 개선하는 다양한 혁신적인 전기 자동차 진공 펌프 솔루션을 제공하여 DIY 애호가와 전문 수리 서비스 모두에게 매력적인 옵션이 되고 있습니다. OEM의 지배와 신흥 애프터마켓 기회 간의 이러한 역동성은 시장의 경쟁 환경을 형성합니다.

자동차 전기 진공 펌프 시장에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미: 혁신과 수요 급증

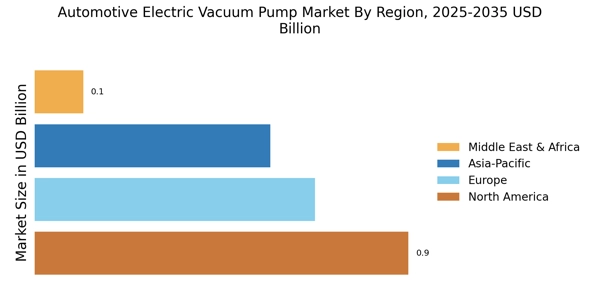
북미는 차량 전기화 증가와 엄격한 배출 규제로 인해 자동차 전기 진공 펌프 시장에서 상당한 성장을 목격하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 40%를 차지하여 가장 큰 시장이 되고 있습니다. 전기 진공 펌프에 대한 수요는 자동차 기술의 발전과 연료 효율적인 차량에 대한 소비자 선호로 더욱 촉진되고 있습니다. 미국과 캐나다는 이 시장에서 선도적인 국가로, 주요 자동차 제조업체들이 전기 차량 생산에 막대한 투자를 하고 있습니다. 보쉬, 콘티넨탈, 덴소와 같은 주요 플레이어들은 북미에서의 운영을 적극적으로 확장하여 이 부문에서 경쟁과 혁신을 강화하고 있습니다. 확립된 자동차 인프라의 존재는 전기 진공 펌프의 성장을 지원하며, 이 지역을 자동차 발전의 중심지로 자리매김하고 있습니다.

유럽: 규제 주도 시장 성장

유럽은 엄격한 환경 규제와 전기 이동성에 대한 강력한 추진력으로 인해 자동차 전기 진공 펌프의 중요한 시장으로 떠오르고 있습니다. 이 지역은 전 세계 시장 점유율의 약 30%를 차지하여 두 번째로 큰 시장이 되고 있습니다. 유럽 연합의 탄소 배출 감소에 대한 약속은 차량에서 전기 진공 펌프의 채택을 촉진하는 중요한 촉매제이며, 지속 가능한 자동차 솔루션의 광범위한 트렌드와 일치합니다. 독일, 프랑스 및 영국은 이 시장에서 선도적인 국가로, 발레오와 마흘레와 같은 주요 플레이어들이 강력한 존재감을 보이고 있습니다. 경쟁 환경은 규제 기준을 충족하기 위해 제조업체 간의 혁신과 협력으로 특징지어집니다. 유럽 시장은 또한 연구 및 개발에 대한 투자가 증가하고 있어 현대 차량에서 전기 진공 펌프의 기능을 더욱 향상시키고 있습니다.

아시아-태평양: 신흥 시장 잠재력

아시아-태평양은 차량 생산 증가와 전기 차량에 대한 소비자 수요 증가로 인해 자동차 전기 진공 펌프 시장에서 중요한 플레이어로 빠르게 자리잡고 있습니다. 이 지역은 전 세계 시장 점유율의 약 25%를 차지하고 있으며, 중국과 일본이 선두를 달리고 있습니다. 전기 이동성을 촉진하는 정부의 이니셔티브와 인프라에 대한 투자가 이 지역의 시장 성장의 주요 동력입니다. 중국은 아시아-태평양에서 가장 큰 시장으로, 아이신 세이키와 히타치 자동차 시스템과 같은 주요 자동차 제조업체들이 전기 차량 제품을 확장하고 있습니다. 일본은 기술 발전에 강력한 초점을 두고 있으며, 자동차 부품의 혁신을 위해 노력하고 있습니다. 경쟁 환경은 지역 및 국제 플레이어 간의 협력으로 특징지어지며, 전기 진공 펌프 생산 및 혁신에서 이 지역의 역량을 강화하고 있습니다.

중동 및 아프리카: 미개척 시장 기회

중동 및 아프리카 지역은 차량 소유 증가와 전기 이동성으로의 전환으로 인해 자동차 전기 진공 펌프 시장에서 점진적인 성장을 목격하고 있습니다. 이 지역은 현재 전 세계 시장 점유율의 약 5%를 차지하고 있으며, 이는 상당한 미개척 잠재력을 나타냅니다. 도시화와 증가하는 가처분 소득과 같은 요인이 전기 진공 펌프를 포함한 현대 자동차 기술에 대한 수요를 증가시키고 있습니다. 남아프리카와 UAE와 같은 국가들이 이 시장의 최전선에 있으며, 성장하는 자동차 산업과 전기 차량 인프라에 대한 투자가 이루어지고 있습니다. 경쟁 환경은 아직 발전 중이며, 지역 및 국제 플레이어 모두가 존재감을 확립할 기회가 있습니다. 이 지역이 전기 이동성을 계속 수용함에 따라 전기 진공 펌프에 대한 수요는 증가할 것으로 예상되며, 새로운 성장 경로를 제시할 것입니다.
자동차 전기 진공 펌프 시장 Regional Image

주요 기업 및 경쟁 통찰력

자동차 전기 진공 펌프 시장은 현재 연료 효율적인 차량에 대한 수요 증가와 엄격한 배출 규제로 인해 역동적인 경쟁 환경을 특징으로 하고 있습니다. 보쉬(독일), 덴소(일본), 발레오(프랑스)와 같은 주요 플레이어들은 기술 전문성과 광범위한 연구 및 개발 능력을 활용할 수 있는 전략적 위치에 있습니다. 보쉬(독일)는 전기 진공 펌프 기술의 혁신에 집중하여 성능을 향상시키고 에너지 소비를 줄이는 것을 목표로 하고 있습니다. 덴소(일본)는 하이브리드 및 전기 차량에 고급 진공 펌프 시스템을 통합하기 위해 자동차 제조업체와의 파트너십을 강조하고 있으며, 발레오(프랑스)는 생산 프로세스를 최적화하고 제품 제공을 개선하기 위해 디지털 혁신에 투자하고 있습니다. 이러한 전략들은 기술 발전과 지속 가능성에 점점 더 집중하는 경쟁 환경에 기여하고 있습니다. 비즈니스 전술 측면에서, 기업들은 비용을 줄이고 공급망 효율성을 개선하기 위해 제조를 현지화하고 있습니다. 시장 구조는 다소 분산되어 있으며, 여러 플레이어들이 시장 점유율을 놓고 경쟁하고 있습니다. 그러나 보쉬(독일)와 덴소(일본)와 같은 주요 기업들의 영향력은 상당하여, 이들이 산업 표준을 설정하고 혁신을 주도하고 있습니다. 공급망을 최적화하고 생산을 현지화할 수 있는 능력은 그들의 경쟁 우위를 강화할 가능성이 높으며, 시장 수요에 신속하게 대응할 수 있게 합니다.
2023년 8월 보쉬(독일)는 전기 차량을 위해 특별히 설계된 새로운 전기 진공 펌프 라인의 출시를 발표했으며, 이는 제동 성능과 에너지 효율성을 크게 향상시킬 것으로 예상됩니다. 이 전략적 움직임은 보쉬의 혁신에 대한 헌신을 강조하며, 회사를 전기 차량 부문에서 선두주자로 자리매김하게 합니다. 이 제품 라인의 도입은 전기화에 대한 글로벌 트렌드와 일치할 뿐만 아니라, 시장에서 보쉬의 경쟁 우위를 강화합니다.
2023년 9월 덴소(일본)는 선도적인 전기 차량 제조업체와 전략적 파트너십을 체결하여 고급 진공 펌프 시스템을 공동 개발하기로 했습니다. 이 협력은 덴소가 차세대 차량에 자사의 기술을 통합하기 위한 적극적인 접근 방식을 나타냅니다. 전기 차량 분야의 저명한 플레이어와 협력함으로써, 덴소는 시장 존재감을 강화하고 공유된 전문 지식과 자원을 통해 미래 성장을 주도할 가능성이 높습니다.
2023년 7월 발레오(프랑스)는 전기 진공 펌프 생산을 위한 새로운 제조 시설을 공개하여 용량을 증가시키고 증가하는 수요를 충족시키고자 합니다. 이 확장은 전기 차량 시장의 성장을 지원하기 위해 운영을 확장하려는 발레오의 전략적 초점을 반영합니다. 이 시설은 발레오의 생산 효율성과 고객 요구에 대한 반응성을 향상시킬 것으로 예상되며, 경쟁 환경에서의 입지를 강화할 것입니다.
2023년 10월 현재 자동차 전기 진공 펌프 시장은 디지털화, 지속 가능성 및 제조 과정에서 인공지능 통합과 같은 트렌드를 목격하고 있습니다. 주요 플레이어 간의 전략적 제휴는 경쟁 환경을 형성하고 혁신과 협력을 촉진하고 있습니다. 앞으로 경쟁 차별화는 가격뿐만 아니라 기술 발전과 공급망 신뢰성에 점점 더 의존할 것으로 보입니다. 혁신과 지속 가능성을 우선시하는 기업들이 이 진화하는 시장에서 리더로 떠오를 가능성이 높습니다.

자동차 전기 진공 펌프 시장 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

  • 2024년 2분기: ADVIK Hi-Tech가 스페인의 Entecnia S.L.U.와 독점 기술 라이센스 파트너십을 체결하여 승용차 제동 시스템을 위한 전기 진공 펌프를 생산합니다. ADVIK Hi-Tech는 스페인의 Entecnia S.L.U.와 독점 기술 라이센스 파트너십을 발표하여 승용차 제동 시스템을 위한 전기 진공 펌프를 제조하며, Entecnia의 특허 기술과 ADVIK의 제조 능력을 활용하여 전기 및 내연 기관 차량 모두에 공급합니다.

향후 전망

자동차 전기 진공 펌프 시장 향후 전망

자동차 전기 진공 펌프 시장은 2025년부터 2035년까지 7.41%의 CAGR로 성장할 것으로 예상되며, 연료 효율성에 대한 수요 증가와 엄격한 배출 규제가 이를 이끌고 있습니다.

새로운 기회는 다음에 있습니다:

  • 하이브리드 및 전기차 플랫폼에 전기 진공 펌프 통합.

2035년까지 시장은 강력한 성장을 달성할 것으로 예상되며, 자동차 혁신의 핵심 요소로 자리 잡을 것입니다.

시장 세분화

자동차 전기 진공 펌프 시장 연료 유형 전망

  • 내연기관
  • 전기
  • 하이브리드

자동차 전기 진공 펌프 시장 응용 프로그램 전망

  • 브레이크 부스터
  • 파워 스티어링
  • 배출 제어

자동차 전기 진공 펌프 시장 차량 유형 전망

  • 승용차
  • 상용차
  • 이륜차

자동차 전기 진공 펌프 시장 판매 채널 전망

  • OEM
  • 애프터마켓

보고서 범위

매개변수 세부 사항
시장 범위 경량 및 상업 차량에서의 전기 구동 진공 생성 시스템에 대한 글로벌 수요, 응용 프로그램, 차량 유형, 추진 유형, 판매 채널 및 지리적 위치에 따라
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 7.1% (2026–2035)
시장 규모 체크포인트 18억 4천만 달러 (2025); 19억 7천만 달러 (2026); 26억 1천만 달러 (2030); 36억 5천만 달러 (2035)
가장 빠르게 성장하는 부문 배출 제어 (응용 프로그램); 경량 상업 차량 (차량 유형); 하이브리드 전기 차량 (추진); 애프터마켓 (채널)
프로파일된 기업들 유럽, 일본, 한국, 중국 및 북미의 11개 주요 공급업체
평가 통화 USD, 2025년 기준 가격, 제조업체 수익 기준
CAGR 동력 면책 조항 자동차 전기 진공 펌프 시장의 동력 및 제약 영향 비율은 방향성 분석가 추정치이며, 헤드라인 CAGR에 추가되지 않습니다.

Frequently Asked Questions

자동차 전기 진공 펌프 시장에서 조달 팀은 공급업체를 어떻게 평가해야 합니까?
단가보다 ASIL-B 기능 안전 문서와 검증된 작동 횟수를 우선시하십시오. 300,000 사이클 내구성 데이터를 입증할 수 없는 공급업체는 일반적으로 두 번째 게이트에서 OEM 감사를 통과하지 못합니다 [24].
단일 펌프가 충분한가요, 아니면 중복이 필요합니까?
중복은 규제뿐만 아니라 제동 아키텍처에 따라 다릅니다. 레벨 2+ 자동 주행 차량은 일반적으로 이중 소스 또는 전선 백업을 지정합니다. 이는 백업 제동이 단일 실패 지점을 견뎌야 하기 때문입니다 [7].
자동차 전기 진공 펌프 시장에서 기존 플랫폼에 개조할 때 어떤 통합 문제들이 발생합니까?
패키징과 접지가 대부분의 지연을 초래합니다. 엔지니어들은 전자기 간섭 예산과 방화벽으로의 공진 전송을 피하기 위해 필요한 장착 강성을 과소평가하는 경우가 많습니다 [14].
베인 디자인과 다이어프램 디자인은 어떻게 비교됩니까?
베인 유닛은 사이클당 더 높은 배출량을 제공하며 더 큰 차량에 적합합니다. 다이어프램 디자인은 더 조용하게 작동하고 건조 작동을 더 잘 견딥니다. 비용은 대량으로 약 4달러 정도 차이가 납니다.
자동차 전기 진공 펌프 시장은 독립 수리 네트워크에 어떤 의미가 있습니까?
진단 접근이 제약입니다. 여러 OEM은 펌프 결함 코드를 독점 도구 뒤에 숨기므로 독립 워크숍은 교체 재고를 비축하기 전에 스캔 도구 범위를 확인해야 합니다 [10].
구매자가 모델링해야 할 관세 노출이 있습니까?
예. 중국에서 조달된 모터 조립품은 미국과 EU에서 변화하는 세금 처리를 받으며, USMCA의 원산지 기준이 높은 수입 자석 함량을 가진 부품을 자격을 박탈할 수 있습니다 [23].
전통적인 제동 방식 외에 어떤 새로운 사용 사례가 있습니까?
진공 작동 도어 씰, HVAC 댐퍼 제어 및 연료 전지 퍼지 시스템이 초기 관심을 끌고 있습니다. 볼륨은 여전히 작지만, 이는 공급업체의 관련성을 감소하는 ICE 응용 프로그램을 넘어 확장합니다 [18].
저자
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive industry publications, technical standards, and authoritative transportation organizations. Key sources included the US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA), European Automobile Manufacturers Association (ACEA), International Organization of Motor Vehicle Manufacturers (OICA), Society of Automotive Engineers (SAE International), International Energy Agency (IEA) Global EV Outlook, US Energy Information Administration (EIA), EU European Environment Agency (EEA), China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), German Association of the Automotive Industry (VDA), and national automotive ministry reports from key markets. These sources were used to collect vehicle production statistics, emission regulation compliance data, EV adoption trends, fuel efficiency standards, and competitive landscape analysis for brake booster systems, power steering applications, emission control systems, and other electric vacuum pump technologies across passenger vehicles, commercial vehicles, and two-wheelers.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering, heads of E-Mobility divisions, and commercial directors from automotive OEMs, Tier 1 suppliers, and manufacturers of electric vacuum pumps were examples of supply-side sources. Demand-side sources included executives in fleet management, directors of powertrain engineering, procurement heads from large automakers, and managers of aftermarket distribution from manufacturers of electric, commercial, and passenger vehicles. Primary research verified product development schedules for next-generation electric vacuum pumps, validated market segmentation across ICE, electric, and hybrid fuel types, and acquired information on OEM integration trends, pricing tactics, and supply chain dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle production volume analysis. The methodology included:

Identification of 50+ key manufacturers and Tier 1 suppliers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across brake booster, power steering, and emission control applications for passenger vehicles, commercial vehicles, and two-wheelers

Analysis of reported and modeled annual revenues specific to electric vacuum pump portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × pump adoption rate × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across OEM and aftermarket sales channels

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.