Automotive ECommerce Market

자동차 전자상거래 시장 조사 보고서 정보 구성 요소별 (인포테인먼트 및 멀티미디어, 엔진 부품, 타이어 및 휠, 내부 액세서리, 전기 제품), 소비자 (B2B, B2C), 차량 유형, 및 지역별 (북미, 유럽, 아시아 태평양, 및 기타 지역) – 글로벌 산업 규모, 점유율, 성장, 동향 및 2035년까지의 예측
ID: MRFR/AT/3261-HCR
188 Pages
Shubham Munde
Last Updated: August 24, 2026
Automotive E-Commerce Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)18.4%
2024 Market Size$ 74.5 Billion
2025 Market Size$ 88.21 Billion
2035 Market Size$ 477.56 Billion
Key Players
Carvana
Vroom
AutoTrader
Cars.com
CarGurus
TrueCar
Opportunities
  • Growing Importance of Customer Reviews and Ratings
  • Technological Advancements in Automotive ECommerce
  • Expansion of Financing Options in Automotive ECommerce

Automotive ECommerce Market 요약

MRFR 분석에 따르면, 자동차 전자상거래 시장은 2024년에 745억 달러로 추정되었습니다. 자동차 전자상거래 산업은 2025년 882억 달러에서 2035년까지 4775억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 18.4%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

자동차 전자상거래 시장은 기술 발전과 변화하는 소비자 선호에 의해 역동적인 성장을 경험하고 있습니다.

  • 모바일 상거래의 부상은 소비자들이 자동차 구매에 참여하는 방식을 변화시키고 있으며, 특히 북미에서 두드러집니다.
  • 개인화 및 향상된 고객 경험은 구매자를 유치하는 데 중요한 요소가 되고 있으며, 특히 아시아 태평양 지역에서 그렇습니다.
  • 지속 가능성과 친환경 옵션은 다양한 세그먼트에서 구매 결정에 점점 더 많은 영향을 미치고 있습니다.
  • 기술 발전과 온라인 차량 구매에 대한 소비자 수요 증가는 시장 성장을 촉진하는 주요 요인입니다.

시장 규모 및 예측

2024 시장 규모 74.5 (억 달러)
2035 시장 규모 477.56 (억 달러)
CAGR (2025 - 2035) 18.4%

주요 기업

Carvana (미국), Vroom (미국), AutoTrader (영국), Cars.com (미국), CarGurus (미국), TrueCar (미국), eBay Motors (미국), Porsche Digital (독일), Daimler AG (독일)

Automotive ECommerce Market Treiber

고객 리뷰 및 평가의 중요성 증가

자동차 전자상거래 시장에서 고객 리뷰와 평가는 구매 결정에 점점 더 큰 영향을 미치고 있습니다. 연구에 따르면 소비자의 약 80%가 차량 선택 시 온라인 리뷰를 중요한 요소로 고려한다고 합니다. 이러한 추세는 온라인 자동차 시장에서 투명성과 신뢰의 중요성을 강조합니다. 소비자들이 타인의 경험에 크게 의존함에 따라 기업들은 고객 만족을 우선시하고 온라인 평판을 적극적으로 관리해야 합니다. 소셜 미디어와 리뷰 플랫폼의 확산은 고객 피드백의 영향을 증대시켜 자동차 전자상거래 기업들이 청중과 소통하는 것이 필수적이 되었습니다. 결과적으로 자동차 전자상거래 시장은 기업들이 점점 더 경쟁이 치열해지는 환경에서 신뢰와 신뢰성을 구축하기 위해 고객 중심의 관행으로 전환할 가능성이 높습니다.

자동차 전자상거래의 기술 발전

자동차 전자상거래 시장은 온라인 쇼핑 경험을 향상시키는 기술 발전이 급증하고 있습니다. 증강 현실(AR) 및 가상 현실(VR)과 같은 혁신은 소비자들이 차량을 보다 몰입감 있게 시각화할 수 있도록 합니다. 또한 고객 서비스 및 개인화된 추천에 인공지능(AI)의 통합이 점점 더 보편화되고 있습니다. 최근 데이터에 따르면 소비자의 약 70%가 고급 기술을 통해 온라인 차량 구매를 선호한다고 합니다. 이러한 추세는 소비자 행동의 변화를 나타내며, 구매자들이 편리함과 효율성을 추구하고 있음을 보여줍니다. 또한 자동차 판매를 위해 맞춤화된 모바일 애플리케이션의 증가가 시장 성장을 촉진할 가능성이 높습니다. 이러한 기술 발전은 자동차 전자상거래 시장을 재편성하여 더 접근 가능하고 사용자 친화적으로 만들고 있습니다.

자동차 전자상거래의 금융 옵션 확대

자동차 전자상거래 시장은 소비자에게 제공되는 금융 옵션의 변화를 겪고 있습니다. 전통적으로 차량 구매를 위한 금융은 주로 딜러를 통해 이루어졌습니다. 그러나 온라인 플랫폼의 출현으로 피어 투 피어 대출 및 온라인 신용 평가를 포함한 다양한 금융 솔루션이 도입되었습니다. 최근 데이터에 따르면 소비자의 거의 40%가 구매 전에 온라인으로 금융을 확보하는 것을 선호한다고 합니다. 이러한 추세는 구매 과정을 간소화할 뿐만 아니라 소비자들이 정보에 기반한 재정 결정을 내릴 수 있도록 합니다. 더 많은 금융 기관이 자동차 전자상거래 플랫폼과 파트너십을 맺음에 따라 금융 옵션의 접근성이 향상될 가능성이 높아 시장 성장을 더욱 촉진할 것입니다. 이러한 금융 대안의 확장은 편리함과 유연성이 현대 소비자에게 가장 중요한 자동차 전자상거래 시장의 더 넓은 변화를 나타냅니다.

온라인 차량 구매에 대한 소비자 수요 증가

자동차 전자상거래 시장은 온라인 차량 구매에 대한 소비자 수요가 눈에 띄게 증가하고 있습니다. 최근 조사에 따르면 잠재적인 자동차 구매자의 60% 이상이 다음 차량 구매를 위해 온라인 플랫폼을 탐색할 의향이 있다고 합니다. 소비자 선호의 이러한 변화는 집에서 편안하게 방대한 재고를 탐색할 수 있는 편리함과 가격 및 기능을 쉽게 비교할 수 있는 능력에 의해 촉진됩니다. 또한 온라인에서 제공되는 상세한 제품 정보와 고객 리뷰는 구매자의 신뢰를 높입니다. 그 결과, 자동차 제조업체와 딜러는 증가하는 수요에 대응하기 위해 온라인 존재에 점점 더 많은 투자를 하고 있습니다. 이 추세는 자동차 전자상거래 시장이 더 확장될 가능성이 높으며, 더 많은 소비자들이 자동차 필요를 위해 디지털 환경을 수용하게 될 것입니다. 이러한 진화는 기업들이 온라인 제공을 향상시키기 위해 노력하는 더 경쟁적인 시장으로 이어질 수 있습니다.

자동차 전자상거래에 지속 가능한 관행 통합

자동차 전자상거래 시장은 운영에 지속 가능한 관행을 점점 더 통합하고 있으며, 이는 친환경 옵션에 대한 소비자의 선호가 증가하고 있음을 반영합니다. 최근 연구에 따르면 소비자의 거의 50%가 환경 친화적인 차량에 프리미엄을 지불할 의향이 있다고 합니다. 이러한 추세는 자동차 회사들이 전기 및 하이브리드 차량으로 온라인 제공을 강화하고 지속 가능한 제조 프로세스를 촉진하도록 유도하고 있습니다. 또한 친환경 차량을 전문으로 하는 온라인 플랫폼의 출현은 환경을 고려하는 소비자들을 끌어들일 가능성이 높습니다. 지속 가능성이 구매 결정에서 주요 고려 사항이 됨에 따라 자동차 전자상거래 시장은 친환경 이니셔티브와 투명한 관행을 우선시하여 적응할 것으로 예상됩니다. 이러한 변화는 소비자 가치와 일치할 뿐만 아니라 기업들이 기업 책임을 점점 더 중요시하는 시장에서 유리한 위치를 차지하도록 합니다.

시장 세그먼트 통찰력

제품 유형별: 자동차 부품(가장 큰) 대 자동차 서비스(가장 빠르게 성장하는)

자동차 전자상거래 시장에서 다양한 제품 유형 간의 시장 점유율 분포는 자동차 부품이 가장 큰 점유율을 차지하고 있음을 보여줍니다. 이는 차량의 지속적인 수리 및 유지보수 필요에 의해 촉진됩니다. 소비자들이 부품 구매를 위해 온라인 플랫폼으로 점점 더 많이 전환함에 따라 이 부문은 시장의 초석으로 남아 있습니다. 반면, 자동차 서비스는 고객 경험을 향상시키고 서비스 제공을 간소화하기 위해 기술을 활용하여 중요한 플레이어로 부상하고 있으며, 이에 따라 증가하는 소비자 기반을 끌어들이고 있습니다.

자동차 부품(지배적) 대 자동차 서비스(신흥)

자동차 부품은 차량 유지보수 및 수리에서 필수적인 역할을 고려할 때 자동차 전자상거래 시장에서 지배적인 제품 유형으로 자리 잡았습니다. 이 부문은 엔진에서 브레이크에 이르는 다양한 구성 요소를 포함하며, 방대한 공급업체 및 고객 네트워크의 혜택을 누리고 있습니다. 반면, 자동차 서비스는 혁신적인 전자상거래 솔루션 덕분에 빠르게 부상하고 있으며, 이는 차량 소유자에게 더 큰 편리함과 접근성을 제공합니다. 이 부문은 수리, 유지보수, 심지어 디지털 점검과 같은 서비스를 포함하여 효율성과 품질을 중시하는 점점 더 기술에 정통한 소비자에게 맞춰져 있습니다. 이 두 부문은 함께 소비자 요구에 맞춰 변화하는 역동적인 시장 환경을 형성합니다.

판매 채널별: 직접 판매(가장 큰) 대 온라인 마켓플레이스(가장 빠르게 성장하는)

영국 자동차 전자상거래 시장에서 판매 채널의 분포는 경쟁적인 환경을 보여줍니다. 직접 판매는 여전히 가장 큰 부문으로, 총 판매의 상당 부분을 차지하며, 이는 소비자 신뢰와 기존 브랜드에 대한 충성도에 의해 촉진됩니다. 반면, 온라인 마켓플레이스는 다양한 제품과 경쟁력 있는 가격을 제공하여 다양한 고객을 대상으로 빠르게 부상하고 있으며, 가격에 민감한 소비자에게 선호되는 선택이 되고 있습니다.

판매 채널의 성장 추세는 소비자 선호의 변화와 기술 발전을 반영합니다. 직접 판매는 여전히 지배적이지만, 온라인 마켓플레이스의 민첩성과 광범위한 도달 범위로 인해 압박을 받고 있습니다. 제3자 소매업체와 제조업체 웹사이트도 이러한 추세에 적응하고 있으며, 편리함과 향상된 고객 경험을 제공하기 위해 온라인 서비스와 마케팅 전략을 강화하여 성장하는 전자상거래 시장의 점유율을 확보하고 있습니다.

직접 판매(지배적) 대 제3자 소매업체(신흥)

영국 자동차 전자상거래 시장에서 직접 판매는 강력한 브랜드 충성도와 소비자와의 직접적인 참여로 특징지어지는 잘 확립된 지배적인 채널을 나타냅니다. 이 채널은 제조업체와 대형 딜러가 수년간 쌓아온 명성과 신뢰의 혜택을 누리고 있습니다. 직접 판매는 종종 소비자에게 독점적인 제안과 개인화된 구매 경험을 제공합니다. 반면, 제3자 소매업체는 경쟁력 있는 가격으로 더 다양한 제품을 제공하기 위해 광범위한 네트워크를 활용하여 주목할 만한 부문으로 부상하고 있습니다. 이러한 소매업체는 종종 공격적인 마케팅 전략과 프로모션을 사용하여 가치와 다양성을 찾는 온라인 쇼핑객의 증가하는 기반에 어필하며, 직접 구매에 대한 매력적인 대안을 만들어냅니다.

고객 유형별: 개인 소비자(가장 큰) 대 상업용 차량(가장 빠르게 성장하는)

자동차 전자상거래 시장에서 개인 소비자 부문은 온라인 차량 구매의 증가하는 인기와 제공하는 편리함에 의해 가장 큰 점유율을 차지하고 있습니다. 이 부문은 주로 예전의 자동차 구매자들로 구성되어 있으며, 점점 더 많은 사람들이 예비 부품, 액세서리 및 차량 구매를 위해 디지털 플랫폼으로 전환하고 있어 강력한 시장 존재감을 형성하고 있습니다. 반면, 상업용 차량은 대량 수리 및 차량 관리의 온라인 구매 이점을 기업들이 인식함에 따라 빠르게 입지를 다지고 있습니다. 이 부문은 전자상거래 솔루션과 관련된 효율성과 비용 효율성 덕분에 높은 관심을 받고 있습니다.

개인 소비자(지배적) 대 상업용 차량(신흥)

개인 소비자는 자동차 전자상거래 시장의 최전선에 있습니다. 이 인구 통계는 매력적인 거래와 고품질 제품을 온라인에서 찾는 다양한 구매 행동으로 특징지어집니다. 전자상거래 플랫폼에 대한 신뢰가 증가함에 따라 개인 고객은 대리점 방문 없이도 점점 더 많은 중요한 구매를 하고 있습니다. 반면, 상업용 차량은 부품 조달 및 서비스 일정을 포함한 간소화된 운영을 허용하는 온라인 플랫폼의 혜택을 누리는 신흥 부문입니다. 이 범주의 기업들은 기술을 활용하여 차량 효율성을 높이고 비용을 절감하며 서비스 속도를 개선하기 위해 전자상거래 솔루션을 선택하고 있어 시장의 진화에서 중요한 부분을 차지하고 있습니다.

지불 방법별: 신용 카드(가장 큰) 대 디지털 지갑(가장 빠르게 성장하는)

자동차 전자상거래 시장의 지불 방법 부문은 다양한 옵션 간의 역동적인 분포를 보여주며, 특히 신용 카드가 가장 큰 점유율을 차지하고 있습니다. 소비자들은 편리함과 광범위한 수용성 덕분에 주로 신용 카드를 선호하며, 이를 통해 플랫폼 간의 쉬운 거래가 가능합니다. 디지털 지갑은 현재 전체 점유율은 작지만, 더 많은 소비자들이 모바일 결제 시스템을 수용함에 따라 빠르게 주목받고 있으며, 이는 속도와 보안 측면에서 많은 장점을 제공합니다.

신용 카드: 지배적 대 디지털 지갑: 신흥

신용 카드 부문은 자동차 전자상거래 시장에서 여전히 지배적이며, 주로 오랜 존재감과 소비자 신뢰 덕분입니다. 신용 카드는 재정적 유연성과 보상으로 가치가 있으며, 많은 자동차 구매자들이 선호하는 선택입니다. 반면, 디지털 지갑은 모바일 플랫폼에 혁신적으로 통합되고 사이버 보안에 중점을 두는 신흥 옵션입니다. 소비자 선호가 비접촉 쇼핑으로 이동함에 따라 디지털 지갑은 상당한 성장을 위한 준비가 되어 있으며, 구매 과정에서 속도와 편리함을 중시하는 기술에 정통한 인구 통계에 어필하고 있습니다.

차량 유형별: 승용차(가장 큰) 대 전기차(가장 빠르게 성장하는)

자동차 전자상거래 시장에서 부문 분포는 승용차가 가장 큰 시장 점유율을 차지하고 있음을 보여주며, 이는 소비자들 사이에서 지속적인 인기를 반영합니다. 승용차는 다재다능성과 다양한 차체 스타일 및 기능 옵션으로 선호됩니다. 그 뒤를 이어 전기차는 지속 가능한 운송 솔루션에 대한 수요 증가로 인해 빠르게 주목받고 있습니다. 이러한 변화는 환경 문제에 대한 인식 증가와 전기 이동성을 촉진하기 위한 정부의 인센티브에 의해 강조됩니다.

승용차(지배적) 대 전기차(신흥)

승용차는 자동차 전자상거래 시장에서 지배적인 힘으로 남아 있으며, 이는 확립된 존재감과 다양한 제안을 통해 다양한 소비자 선호를 충족합니다. 승용차는 크기, 성능 및 가격 측면에서 폭넓은 선택을 제공하여 다양한 시장 세그먼트를 충족합니다. 한편, 전기차는 혁신적인 기술과 친환경성으로 특징지어지는 신흥 트렌드를 나타냅니다. 탄소 배출 감소에 대한 강조가 높아짐에 따라 소비자들이 점점 더 친환경적인 옵션을 찾고 있어 이들의 성장을 촉진하고 있습니다. EV 충전 인프라가 확장되고 비용이 더 경쟁력 있게 되면서 전기차는 시장의 상당한 점유율을 차지할 것으로 예상됩니다.

Automotive ECommerce Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 선도하는 시장 혁신자

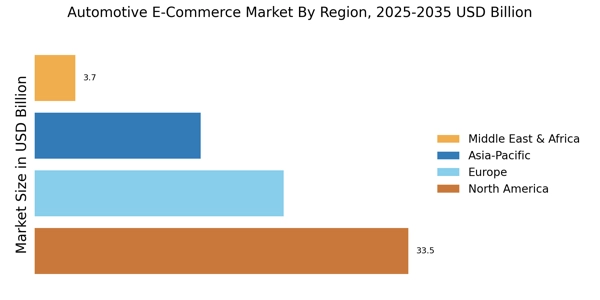
북미는 2024년에 37.25%의 상당한 시장 점유율을 보유한 자동차 전자상거래의 최대 시장입니다. 성장은 온라인 차량 구매에 대한 소비자 선호 증가, 향상된 디지털 플랫폼 및 유리한 금융 옵션에 의해 주도되고 있습니다. 온라인 거래 및 디지털 서명을 위한 규제 지원은 이 추세를 더욱 촉진하여 소비자들이 전자상거래에 참여하기 쉽게 만들고 있습니다. 모바일 애플리케이션과 온라인 마켓플레이스의 증가는 소비자에게 원활한 쇼핑 경험을 제공하여 이 성장에 기여하고 있습니다. 북미의 경쟁 환경은 강력하며, Carvana, Vroom 및 TrueCar와 같은 주요 기업들이 있습니다. 이들 기업은 고급 기술과 데이터 분석을 활용하여 고객 경험을 향상시키고 운영을 간소화하고 있습니다. Daimler AG 및 Porsche Digital과 같은 기존 자동차 브랜드의 존재도 경쟁 역학에 기여하고 있습니다. 온라인 거래에 대한 소비자의 신뢰가 증가함에 따라 시장은 더욱 확장될 것으로 예상되며, 물류 및 고객 서비스의 혁신이 중요한 역할을 할 것입니다.

유럽 : 떠오르는 디지털 마켓플레이스

유럽의 자동차 전자상거래 시장은 빠르게 진화하고 있으며, 시장 규모는 200억 유로입니다. 성장은 인터넷 보급률 증가, 소비자 행동 변화 및 차량 구매에서 디지털 솔루션으로의 전환에 의해 촉진되고 있습니다. 전자상거래를 지원하는 규제 프레임워크, 예를 들어 EU의 디지털 단일 시장 전략은 국경 간 온라인 판매 및 소비자 보호를 강화하여 시장 확장을 촉진하고 있습니다. 중고 차량에 대한 온라인 수요는 특히 강하며, 이는 지속 가능성과 비용 효율성에 대한 더 넓은 추세를 반영합니다. 이 지역의 주요 국가는 독일, 영국 및 프랑스이며, AutoTrader 및 Cars.com과 같은 플랫폼이 인기를 얻고 있습니다. 경쟁 환경은 전통적인 딜러십과 온라인 판매에 집중하는 신규 진입자들이 혼합되어 있습니다. Porsche Digital과 같은 기업들은 디지털 공간에서 혁신하고 있으며, 기존 기업들은 변화하는 시장 역학에 적응하고 있습니다. 강력한 규제 지원의 존재는 향후 몇 년 동안 성장을 더욱 강화할 것으로 예상됩니다.

아시아 태평양 : 빠르게 성장하는 시장

아시아 태평양의 자동차 전자상거래 시장은 140억 달러의 시장 규모로 상당한 성장을 목격하고 있습니다. 이 성장은 가처분 소득 증가, 도시화 및 온라인 차량 구매를 촉진하는 스마트폰 보급 증가에 의해 주도되고 있습니다. 또한, 디지털 거래 및 전자상거래를 촉진하는 정부의 이니셔티브는 시장 확장을 위한 유리한 환경을 조성하고 있습니다. 이 지역은 또한 차량 구매를 위한 온라인 플랫폼에 대한 소비자 선호의 변화가 나타나고 있으며, 이는 소매업에서의 더 넓은 추세를 반영합니다. 중국, 일본 및 인도가 이 시장을 선도하고 있으며, 현지 기업과 국제 기업들이 시장 점유율을 놓고 경쟁하고 있습니다. 경쟁 환경은 다양하며, 신규 및 중고 차량 모두를 대상으로 하는 플랫폼이 있습니다. 기업들은 기술 및 고객 서비스 혁신을 통해 사용자 경험을 향상시키는 데 점점 더 집중하고 있습니다. 시장이 성숙해짐에 따라 AI 및 빅데이터 분석과 같은 고급 기술의 통합이 이 지역의 자동차 전자상거래의 미래를 형성하는 데 중요한 역할을 할 것으로 예상됩니다.

중동 및 아프리카 : 떠오르는 시장 잠재력

중동 및 아프리카의 자동차 전자상거래 시장은 초기 단계에 있으며, 시장 규모는 32억 달러입니다. 그러나 이 지역은 인터넷 접근성 증가, 모바일 보급률 및 디지털 솔루션을 채택하려는 젊은 인구에 의해 주도되는 상당한 성장 기회를 제공합니다. 전자상거래를 촉진하고 인프라를 개선하기 위한 정부의 이니셔티브도 시장 성장에 기여하고 있습니다. 소비자들이 디지털 거래 및 온라인 쇼핑에 더 익숙해짐에 따라 온라인 차량 판매에 대한 수요가 증가할 것으로 예상됩니다. 이 지역의 주요 국가는 남아프리카와 UAE이며, 현지 플랫폼이 등장하기 시작하고 있습니다. 경쟁 환경은 여전히 발전 중이며, 현지 및 국제 기업들이 기회를 탐색하고 있습니다. 시장이 발전함에 따라 고객 경험을 향상시키고 온라인 거래에 대한 신뢰를 구축하는 데 초점이 맞춰질 가능성이 높습니다. 이 지역의 성장 잠재력은 상당하며, 디지털 리터러시가 향상되고 더 많은 소비자들이 자동차 요구를 위해 온라인 플랫폼으로 전환함에 따라 더욱 커질 것입니다.
Automotive ECommerce Market Regional Image

주요 기업 및 경쟁 통찰력

자동차 전자상거래 시장은 현재 기술 발전과 소비자 선호의 변화에 의해 주도되는 역동적인 경쟁 환경으로 특징지어집니다. Carvana (미국), Vroom (미국), AutoTrader (영국)와 같은 주요 기업들은 혁신적인 디지털 플랫폼과 향상된 고객 경험을 통해 전략적으로 자신을 포지셔닝하고 있습니다. 예를 들어, Carvana (미국)는 고객이 최소한의 마찰로 차량을 구매할 수 있도록 온라인 플랫폼을 통해 차량 구매 프로세스를 간소화하는 데 집중하고 있습니다. Vroom (미국)은 광범위한 재고와 전국 배송 능력을 활용하여 더 넓은 고객 기반을 유치하는 직접 소비자 모델을 강조합니다. 한편, AutoTrader (영국)는 고급 검색 기능과 개인화된 추천을 통합하여 디지털 시장을 향상시키고, 사용자 참여와 만족도를 개선하고 있습니다. 이러한 전략들은 기술과 고객 중심 접근 방식에 점점 더 의존하는 경쟁 환경에 기여하고 있습니다.
비즈니스 전술 측면에서 기업들은 운영을 지역화하고 공급망을 최적화하여 효율성과 반응성을 높이고 있습니다. 시장 구조는 적당히 분산되어 있으며, 여러 기업들이 시장 점유율을 놓고 경쟁하는 동시에 파트너십과 동맹을 통해 협력하고 있습니다. 이러한 분산은 다양한 제안을 가능하게 하지만, 주요 기업들의 영향력은 여전히 중요하며, 서비스 품질과 기술 통합의 기준을 설정합니다.
2026년 1월, Carvana (미국)는 배송 능력을 향상시키기 위해 주요 물류 회사와 파트너십을 발표하여 배송 시간을 30% 단축할 계획입니다. 이 전략적 움직임은 고객 만족도와 운영 효율성을 개선하여 Carvana의 경쟁 우위를 강화할 가능성이 높습니다. 이 파트너십은 특히 자동차 부문에서 적시 배송이 고객 유지에 중요하다는 점에서 전자상거래 공간에서 물류의 중요성을 강조합니다.
2025년 12월, Vroom (미국)은 실시간 시장 데이터를 기반으로 차량 가격을 최적화하기 위해 AI 기반 가격 책정 도구를 출시했습니다. 이 혁신은 Vroom의 가격 전략을 향상시켜 빠르게 변화하는 시장에서 경쟁력을 유지할 수 있도록 할 것으로 예상됩니다. AI를 활용함으로써 Vroom은 시장 변동과 소비자 수요에 더 효과적으로 적응할 수 있는 미래 지향적인 기업으로 자리매김하고 있습니다.
2025년 11월, AutoTrader (영국)는 고객이 차량을 시뮬레이션 환경에서 경험할 수 있는 가상 현실(VR) 기능을 포함하도록 디지털 플랫폼을 확장했습니다. 이 이니셔티브는 고객 경험을 향상시킬 뿐만 아니라 전자상거래에서 몰입형 기술로의 더 넓은 추세를 반영합니다. VR을 채택함으로써 AutoTrader (영국)는 경쟁업체와 차별화되어 혁신적인 쇼핑 경험을 중시하는 기술에 정통한 소비자들을 유치할 가능성이 있습니다.
2026년 2월 현재, 자동차 전자상거래 시장은 디지털화, 지속 가능성 및 AI 통합과 같은 추세를 목격하고 있으며, 이는 경쟁 역학을 재편하고 있습니다. 전략적 동맹이 점점 더 보편화되고 있으며, 기업들은 서비스 제공 및 운영 능력을 향상시키기 위한 협력의 가치를 인식하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 전략에서 혁신, 기술 및 공급망 신뢰성에 중점을 두는 방향으로 발전할 가능성이 높습니다. 이러한 변화는 기술 발전과 고객 중심 솔루션을 우선시하는 기업들이 미래에 더 잘 자리 잡을 것임을 시사합니다.

Automotive ECommerce Market 시장의 주요 기업은 다음과 같습니다

산업 발전

  • 2024년 2분기: eBay Motors, 자동차 전자상거래를 위한 새로운 AI 기반 부품 호환성 도구 출시 eBay Motors는 구매자가 차량과의 부품 호환성을 확인하는 데 도움을 주는 AI 기반 도구의 출시를 발표하며, 반품을 줄이고 자동차 전자상거래 부문에서 고객 만족도를 향상시키는 것을 목표로 하고 있습니다.
  • 2024년 2분기: CarParts.com, 디지털 성장의 다음 단계를 추진하기 위해 David Meniane을 CEO로 임명 CarParts.com은 자동차 전자상거래 시장에서 디지털 확장 및 운영 효율성에 대한 새로운 집중을 알리며 David Meniane을 CEO로 임명했다고 발표했습니다.
  • 2024년 2분기: AutoZone, 텍사스에 새로운 전자상거래 물류 센터 개설 AutoZone은 온라인 주문 처리를 가속화하고 소비자에게 직접 자동차 부품을 배송할 수 있는 능력을 확장하기 위해 텍사스에 최첨단 전자상거래 물류 센터를 개설했습니다.
  • 2024년 2분기: PartsTech, 자동차 전자상거래 플랫폼 확장을 위해 3500만 달러 시리즈 C 자금 조달 자동차 부품을 위한 디지털 시장인 PartsTech는 전자상거래 플랫폼을 향상시키고 북미 전역에서 운영을 확장하기 위해 3500만 달러의 시리즈 C 자금을 확보했습니다.
  • 2024년 3분기: Amazon, Bosch와 파트너십을 맺고 OEM 부품 전용 매장 출시 Amazon과 Bosch는 고객이 전자상거래 거대 기업을 통해 진품 Bosch 자동차 부품을 직접 구매할 수 있도록 하는 전용 OEM 부품 매장을 출시하기 위해 파트너십을 발표했습니다.
  • 2024년 3분기: Alibaba 자동차 부문, 유럽 물류 허브와 함께 크로스 보더 전자상거래 확장 Alibaba의 자동차 부문은 유럽 고객에게 자동차 부품 및 액세서리를 크로스 보더 전자상거래로 배송하기 위해 독일에 새로운 물류 허브를 개설했습니다.
  • 2024년 3분기: Advance Auto Parts, 온라인 주문을 위한 당일 배송 서비스 출시 Advance Auto Parts는 미국의 일부 도시에서 온라인 자동차 부품 주문을 위한 당일 배송 옵션을 도입하여 전자상거래 경쟁력과 고객 편의성을 향상시키고자 합니다.
  • 2024년 4분기: LKQ Corporation, 온라인 자동차 부품 소매업체 FCP Euro 인수 LKQ Corporation은 유럽 자동차 부품의 주요 온라인 소매업체인 FCP Euro를 인수하여 디지털 존재감을 강화하고 전자상거래 제공을 확장했습니다.
  • 2024년 4분기: Walmart, 제3자 판매자를 위한 자동차 부품 마켓플레이스 출시 Walmart는 제3자 판매자가 전자상거래 플랫폼을 통해 소비자에게 다양한 자동차 부품 및 액세서리를 제공할 수 있도록 하는 새로운 자동차 부품 마켓플레이스를 출시했다고 발표했습니다.
  • 2025년 1분기: O’Reilly Auto Parts, 조지아에 새로운 전자상거래 유통 센터 개설 O’Reilly Auto Parts는 성장하는 전자상거래 비즈니스를 지원하고 온라인 고객을 위한 배송 시간을 개선하기 위해 조지아에 새로운 유통 센터를 개설했습니다.
  • 2025년 1분기: Carvana, 캐나다에서 온라인 중고차 판매 확대를 위한 규제 승인 획득 Carvana는 캐나다에서 온라인 중고차 판매 플랫폼을 확장하기 위한 규제 승인을 확보하여 국제 전자상거래 성장 전략의 중요한 단계를 나타냅니다.
  • 2025년 2분기: Auto1 Group, 미국에서 B2B 자동차 전자상거래 플랫폼 출시 독일에 본사를 둔 Auto1 Group은 미국에서 도매 차량 거래를 위한 새로운 B2B 전자상거래 플랫폼을 출시하여 딜러십과 차량 운영자를 대상으로 하고 있습니다.

향후 전망

Automotive ECommerce Market 향후 전망

자동차 전자상거래 시장은 2024년부터 2035년까지 18.4%의 CAGR로 성장할 것으로 예상되며, 이는 기술 발전, 증가하는 소비자 수요, 향상된 온라인 구매 경험에 의해 주도됩니다.

2035년까지 시장은 강력할 것으로 예상되며, 상당한 성장과 혁신을 반영할 것입니다.

시장 세분화

자동차 전자상거래 시장 제품 유형 전망

  • 자동차 부품
  • 자동차 액세서리
  • 자동차 서비스
  • 자동차 금융

자동차 전자상거래 시장 고객 유형 전망

  • 개인 소비자
  • 상업용 차량
  • 자동차 수리점
  • 자동차 대리점

자동차 전자상거래 시장 판매 채널 전망

  • 직접 판매
  • 온라인 마켓플레이스
  • 제조업체 웹사이트
  • 제3자 소매업체

자동차 전자상거래 시장 결제 방법 전망

  • 신용 카드
  • 디지털 지갑
  • 은행 송금
  • 지금 구매하고 나중에 결제

보고서 범위

2024년 시장 규모 745억(USD)
2025년 시장 규모 882억(USD)
2035년 시장 규모 4775억(USD)
연평균 성장률(CAGR) 18.4% (2024 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 USD 억
주요 기업 프로필 Carvana (미국), Vroom (미국), AutoTrader (영국), Cars.com (미국), CarGurus (미국), TrueCar (미국), eBay Motors (미국), Porsche Digital (독일), Daimler AG (독일)
포함된 세그먼트 제품 유형, 판매 채널, 고객 유형, 결제 방법
주요 시장 기회 자동차 전자상거래 시장에서 개인화된 고객 경험을 위한 인공지능 통합.
주요 시장 역학 온라인 차량 구매에 대한 소비자 선호 증가가 자동차 전자상거래 부문에서 경쟁과 혁신을 촉진합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2024년 자동차 전자상거래 시장의 현재 가치는 얼마인가요?

2024년 자동차 전자상거래 시장의 가치는 745억 달러였습니다.

2035년까지 자동차 전자상거래 시장의 예상 시장 규모는 얼마인가요?

2035년까지 시장 규모는 4775.6억 달러에 이를 것으로 예상됩니다.

2025년부터 2035년까지 자동차 전자상거래 시장의 예상 CAGR은 얼마인가요?

2025년부터 2035년까지 자동차 전자상거래 시장의 예상 CAGR은 18.4%입니다.

2024년 자동차 전자상거래 시장에서 가장 높은 수익을 올린 세그먼트는 무엇인가요?

2024년에는 자동차 서비스 세그먼트가 250억 달러의 수익을 올렸습니다.

온라인 마켓플레이스와 제조업체 웹사이트의 수익 생성 비교는 어떤가요?

온라인 마켓플레이스는 245억 달러를 생성한 반면, 제조업체 웹사이트는 180억 달러를 생성했습니다.

2035년까지 자동차 전자상거래 시장에서 지배할 것으로 예상되는 결제 방법은 무엇인가요?

2024년에 300억 달러를 차지한 신용카드 결제가 계속해서 지배할 가능성이 높습니다.

자동차 전자상거래 시장의 주요 플레이어는 누구인가요?

주요 플레이어로는 Carvana, Vroom, AutoTrader, Cars.com, CarGurus가 있습니다.

2024년 개별 소비자가 자동차 전자상거래 시장에 기여한 수익은 얼마인가요?

개별 소비자는 2024년에 시장에 300억 달러를 기여했습니다.

2035년까지 자동차 부품의 수익 전망은 어떻게 되나요?

자동차 부품의 수익은 2035년까지 1300억 달러에 이를 것으로 예상됩니다.

2024년 자동차 수리점의 수익은 자동차 대리점의 수익과 어떻게 비교되나요?

자동차 수리점은 200억 달러를 생성한 반면, 자동차 대리점은 95억 달러를 생성했습니다.

저자
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of automotive regulatory databases, industry trade publications, e-commerce analytics reports, and authoritative transportation statistics. Key sources included the National Highway Traffic Safety Administration (NHTSA), U.S. Environmental Protection Agency (EPA), Department of Transportation (DOT) databases, European Commission – Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs (DG GROW), European Automobile Manufacturers' Association (ACEA), International Organization of Motor Vehicle Manufacturers (OICA), China Association of Automobile Manufacturers (CAAM), China Passenger Car Association (CPCA), Society of Motor Manufacturers and Traders (SMMT), Japan Automobile Manufacturers Association (JAMA), Bureau of Transportation Statistics (BTS), International Energy Agency (IEA) Global EV Outlook, U.S. Census Bureau – Retail Trade and E-commerce Statistics, Eurostat – Digital Economy and Society Statistics, UNESCAP – Transport Division, and national motor vehicle registration databases from key automotive markets.

These sources were employed to gather data on vehicle sales statistics, e-commerce penetration, regulatory compliance frameworks, logistics infrastructure metrics, and digital retail adoption trends for original equipment manufacturers (OEMs), aftermarket parts distributors, and vehicle marketplace platforms.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised Chief Executive Officers (CEOs), Chief Digital Officers (CDOs), Vice Presidents of E-commerce Operations, chiefs of Omnichannel Strategy, and automotive marketplace directors from OEMs, online auto retailers, parts manufacturers, and digital auto platforms. Fleet procurement managers, automotive dealership principals, service center managers, B2B buyers from automotive repair chains, and end-consumer purchasing decision-makers from commercial vehicle operators and individual buyers constituted demand-side sources. Primary research verified platform segmentation, verified digital transformation timelines, and collected insights on omnichannel integration patterns, pricing transparency dynamics, and logistics fulfillment strategies across digital automotive commerce channels.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Note:Tier1=>USD50Brevenue;Tier2=USD5B−50B;Tier3=

Market Size Estimation

Transaction value mapping and platform volume analysis were implemented to determine global market valuation. The methodology comprised the following:

Identification of 55+ key platform operators and e-commerce enablers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across vehicle sales platforms (new/used), aftermarket parts & accessories, services & financing, and EV-specific digital marketplaces

Examination of gross merchandise value (GMV) and net revenues that are specific to automotive e-commerce portfolios, as reported and modeled

Operator coverage that accounts for 68-73% of the global automotive digital commerce market share in 2024

Derive segment-specific valuations across B2B and B2C channels through extrapolation using bottom-up (transaction volume × average transaction value by country/region) and top-down (platform revenue validation against total automotive sales) approaches.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.