Automotive Coil Spring Market

자동차 코일 스프링 시장 규모, 점유율 및 성장 분석 보고서 응용 프로그램별 (SUV 및 MPV), 최종 사용자별 (상업용 차량, 승용차) 및 지역별 (북미, 유럽, 아시아 태평양 및 기타 지역) – 2035년까지의 시장 예측
ID: MRFR/AT/0651-HCR
120 Pages
Triveni Bhoyar, Swapnil Palwe
Last Updated: August 24, 2026
Automotive Coil Spring Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.02%
2024 Market Size$ 3.86 Billion
2025 Market Size$ 4.02 Billion
2035 Market Size$ 5.96 Billion
Key Players
Tenneco
Thyssenkrupp
Schaeffler
Eibach
Lesjofors
Mubea
Opportunities
  • Increasing Vehicle Production
  • Expansion of Aftermarket Services
  • Rising Demand for Electric Vehicles

Automotive Coil Spring Market 요약

시장 조사 미래 분석에 따르면, 자동차 코일 스프링 시장 규모는 2024년에 38.6억 달러로 추정되었습니다. 자동차 코일 스프링 산업은 2025년 40.15억 달러에서 2035년까지 59.56억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 4.02%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

자동차 코일 스프링 시장은 기술 발전과 소비자 선호의 변화에 의해 역동적인 진화를 겪고 있습니다.

  • 시장은 차량 효율성과 성능을 향상시키기 위해 경량 재료로의 전환을 목격하고 있습니다.
  • SUV 세그먼트에서 맞춤화와 개인화가 점점 더 보편화되고 있으며, 이는 여전히 가장 큰 시장입니다.
  • 고급 기술의 통합이 혁신을 주도하고 있으며, 특히 아시아 태평양 지역은 가장 빠르게 성장하는 시장입니다.
  • 주요 시장 동인은 전기차에 대한 수요 증가와 상업용 차량에서의 차량 생산 증가입니다.

시장 규모 및 예측

2024 시장 규모 3.86 (억 달러)
2035 시장 규모 5.956 (억 달러)
CAGR (2025 - 2035) 4.02%

주요 기업

Tenneco (미국), Thyssenkrupp (독일), Schaeffler (독일), Eibach (독일), Lesjofors (스웨덴), Mubea (독일), Hendrickson (미국), Kilen Springs (스웨덴), Mitsubishi Steel (일본)

Automotive Coil Spring Market Treiber

차량 생산 증가

자동차 코일 스프링 시장은 다양한 세그먼트에서 차량 생산이 증가함에 따라 성장하고 있습니다. 제조업체들이 소비자 수요를 충족하기 위해 생산을 늘리면서 고품질 코일 스프링의 필요성이 중요해지고 있습니다. 2025년에는 자동차 부문에서 9천만 대 이상의 차량이 생산될 것으로 예상되며, 이는 코일 스프링에 대한 수요와 직접적으로 연관됩니다. 차량 생산의 증가는 코일 스프링에 대한 필요성을 증가시킬 뿐만 아니라 디자인과 소재의 혁신을 촉진합니다. 제조업체들은 성능과 내구성을 향상시키기 위해 고급 코일 스프링 기술에 투자할 가능성이 높으며, 이는 자동차 코일 스프링 시장의 전반적인 성장에 기여할 것입니다.

애프터마켓 서비스 확장

애프터마켓 서비스의 확장은 자동차 코일 스프링 시장의 주요 동력으로 떠오르고 있습니다. 차량 소유율이 증가함에 따라 코일 스프링을 포함한 교체 부품에 대한 수요가 증가할 것으로 예상됩니다. 애프터마켓 부문은 2026년까지 1천억 이상의 시장 규모로 크게 성장할 것으로 예상됩니다. 이러한 성장은 소비자들이 차량 유지보수와 품질 좋은 교체 부품 사용의 중요성에 대한 인식이 높아지고 있기 때문입니다. 따라서 자동차 코일 스프링 시장은 제조업체와 공급업체가 애프터마켓 부문의 요구를 충족하는 고품질 코일 스프링을 제공하는 데 집중함에 따라 이 트렌드로부터 혜택을 볼 가능성이 높습니다.

전기차에 대한 수요 증가

전기차(EVs)로의 전환은 자동차 코일 스프링 시장에 상당한 영향을 미치고 있습니다. 더 많은 소비자들이 EV를 선택함에 따라 제조업체들은 이러한 차량의 독특한 요구 사항을 수용하기 위해 디자인을 조정하고 있습니다. 전기차는 종종 무게를 지탱하고 승차감을 향상시키기 위해 특수한 코일 스프링이 필요합니다. EV 시장은 향후 몇 년 동안 20% 이상의 복합 연간 성장률로 성장할 것으로 예상되며, 이는 혁신적인 코일 스프링 솔루션에 대한 수요를 증가시킬 것입니다. 이 트렌드는 제조업체들이 전기차 세그먼트의 진화하는 요구를 충족하기 위해 더 가볍고 효율적인 코일 스프링을 개발해야 할 가능성을 나타냅니다.

제조 기술의 발전

제조 공정의 기술 발전은 자동차 코일 스프링 시장을 형성하는 데 중요한 역할을 하고 있습니다. 자동화된 생산 라인과 고급 소재와 같은 혁신은 코일 스프링 생산의 효율성과 품질을 향상시키고 있습니다. 예를 들어, 컴퓨터 지원 설계(CAD) 및 컴퓨터 지원 제조(CAM) 기술의 채택은 코일 스프링의 정밀한 엔지니어링을 가능하게 하여 성능과 내구성을 개선합니다. 제조업체들이 이러한 기술을 수용함에 따라 자동차 코일 스프링 시장은 엄격한 안전 및 품질 기준을 충족하는 고성능 제품의 급증을 목격할 가능성이 높습니다. 이 트렌드는 제조업체에게만 이익이 되는 것이 아니라 우수한 차량 성능으로 소비자 만족도를 높입니다.

차량 안전 및 성능에 대한 관심 증가

차량 안전 및 성능에 대한 강조가 증가함에 따라 자동차 코일 스프링 시장의 중요한 동력이 되고 있습니다. 규제 기준이 더욱 엄격해짐에 따라 제조업체들은 서스펜션 시스템을 포함한 차량의 안전 기능을 향상시켜야 합니다. 코일 스프링은 차량의 안정성과 핸들링을 보장하는 데 중요한 역할을 하며, 이는 안전에 필수적입니다. 2025년에는 자동차 산업이 안전 기능을 개선하기 위해 상당한 자원을 할당할 것으로 예상되며, 이는 고품질 코일 스프링에 대한 수요를 증가시킬 것입니다. 안전 및 성능에 대한 이러한 집중은 제조업체들이 신뢰할 수 있고 효율적인 서스펜션 솔루션을 제공하려고 함에 따라 자동차 코일 스프링 시장을 앞으로 나아가게 할 가능성이 높습니다.

시장 세그먼트 통찰력

용도별: SUV (가장 큰) 대 MPV (가장 빠르게 성장하는)

자동차 코일 스프링 시장에서 용도 세그먼트는 SUV와 MPV로 뚜렷하게 나뉘어 있습니다. 현재 SUV는 더 나은 도로 존재감과 편안함을 제공하는 대형 차량에 대한 소비자 선호 증가에 힘입어 자동차 스프링 시장에서 상당한 점유율을 차지하고 있습니다. 아울러 아웃도어 및 모험 활동의 인기가 높아짐에 따라 SUV에 대한 수요도 증가하고 있어 코일 스프링 용도에서 강력한 입지를 다지고 있습니다. 한편, MPV는 시장 점유율은 작지만, 특히 가족 및 상업 사용자들 사이에서 유용성과 다재다능성 덕분에 주목받고 있습니다.

용도 세그먼트: SUV (우세) 대 MPV (신흥)

자동차 코일 스프링 시장의 SUV 세그먼트는 내구성과 성능을 추구하는 소비자에게 매력적인 견고한 디자인으로 특징지어집니다. 이러한 우세는 SUV의 인기가 높아지고 있는 데서 비롯되며, 이는 편안함과 수용력을 위해 대형 차량을 선호하는 도시화 및 라이프스타일 변화의 트렌드에 의해 뒷받침됩니다. 반면, MPV 세그먼트는 다목적 차량에 대한 수요 증가로 인해 빠르게 부상하고 있으며, 이는 유연성과 효율성을 제공합니다. 가족과 기업이 넓은 실내와 다재다능한 구성에 가치를 두면서 MPV는 시장 존재감을 확장할 준비가 되어 있으며, 전통적인 SUV와 함께 점점 더 매력적인 옵션이 되고 있습니다.

최종 사용자별: 상업용 차량 (가장 큰) 대 승용차 (가장 빠르게 성장하는)

자동차 코일 스프링 시장에서 시장 점유율의 분포는 상업용 차량 쪽으로 상당히 기울어져 있으며, 이는 중장비 응용 프로그램에 대한 수요 증가로 인해 세그먼트를 지배하고 있습니다. 이러한 수요는 운송 및 물류 부문의 성장에서 발생합니다. 반면, 승용차는 일상 통근에서 편안함과 성능에 대한 소비자 선호 증가에 힘입어 가장 빠르게 성장하는 세그먼트를 나타냅니다. 자동차 부문의 혁신 또한 이 세그먼트의 변화하는 요구에 기여하고 있습니다.

최종 사용자: 상업용 차량 (우세) 대 승용차 (신흥)

상업용 차량 세그먼트는 하중을 지탱하는 응용 프로그램에서 높은 성능 기준을 요구하는 산업을 대상으로 하는 견고함과 내구성으로 특징지어집니다. 이 세그먼트의 우세는 강도와 신뢰성에 중점을 두고 트럭 및 대형 차량의 생산 증가에 기인합니다. 반대로, 승용차 세그먼트는 차량의 편안함과 맞춤화 기능 향상에 대한 트렌드를 반영하며 빠르게 부상하고 있습니다. 제조업체들이 연료 효율성을 개선하기 위해 경량 소재에 집중함에 따라 고품질 코일 스프링에 대한 수요가 급증할 것으로 예상됩니다. 상업적 요구에 대한 강력한 입지와 승용차 편안함에 대한 급증하는 관심 사이의 이 이중성은 시장 역학을 정의합니다.

Automotive Coil Spring Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 자동차 혁신의 리더

북미는 자동차 코일 스프링의 최대 시장으로, 전 세계 시장 점유율의 약 40%를 차지하고 있습니다. 이 지역의 성장은 차량 생산 증가, 기술 발전 및 경량 소재에 대한 수요 증가에 의해 주도되고 있습니다. 연료 효율성 및 배출가스 감소를 위한 규제 지원은 시장 확장을 더욱 촉진합니다. 미국과 캐나다가 주요 기여국으로, 강력한 자동차 제조 부문이 수요를 촉진하고 있습니다. 북미의 경쟁 환경은 혁신적인 솔루션과 광범위한 유통 네트워크로 알려진 Tenneco와 Hendrickson과 같은 주요 기업들이 특징입니다. 기존 자동차 제조업체의 존재와 연구개발(R&D)에 대한 집중은 이 지역의 시장 역학을 강화합니다. 전기차가 주목받으면서, 첨단 코일 스프링 기술에 대한 수요가 증가할 것으로 예상되며, 북미의 자동차 코일 스프링 시장에서의 리더십을 더욱 확고히 할 것입니다.

유럽 : 규제 주도 시장

유럽은 자동차 코일 스프링의 두 번째로 큰 시장으로, 전 세계 시장 점유율의 약 30%를 차지하고 있습니다. 이 지역의 성장은 엄격한 환경 규제와 전기차로의 전환에 의해 크게 영향을 받고 있습니다. 독일과 프랑스와 같은 국가들이 지속 가능한 자동차 기술을 촉진하는 정부 이니셔티브를 통해 선도하고 있습니다. 탄소 배출 감소에 대한 집중이 증가함에 따라 첨단 코일 스프링 솔루션에 대한 수요가 주요 동력이 되고 있습니다. 독일은 자동차 혁신의 중심지로, Thyssenkrupp와 Schaeffler와 같은 주요 기업들이 있습니다. 경쟁 환경은 지속 가능성에 중점을 둔 기존 제조업체와 신흥 자동차 코일 스프링 제조업체의 혼합으로 특징지어집니다. 유럽 시장은 또한 경량 및 효율적인 구성 요소를 개발하기 위해 자동차 OEM과 코일 스프링 제조업체 간의 협업을 목격하고 있으며, 이는 전반적인 차량 성능을 향상시키고 있습니다.

아시아-태평양 : 신흥 시장 잠재력

아시아-태평양은 자동차 코일 스프링 시장에서 빠른 성장을 목격하고 있으며, 전 세계 시장 점유율의 약 25%를 차지하고 있습니다. 이 지역의 확장은 차량 생산 증가, 도시화 및 가처분 소득 증가에 의해 촉진되고 있습니다. 중국과 인도와 같은 국가들이 자동차 제조 및 인프라에 대한 상당한 투자를 하고 있습니다. 전기차 촉진 및 배출가스 감소를 목표로 하는 정부 이니셔티브도 시장 성장에 기여하고 있습니다. 중국은 이 지역에서 가장 큰 시장으로, 국내 및 국제 제조업체의 강력한 존재가 있습니다. Mitsubishi Steel과 Mubea와 같은 주요 기업들은 고품질 코일 스프링에 대한 증가하는 수요를 활용하고 있습니다. 경쟁 환경은 혁신과 기술에 중점을 두고 있으며, 다양한 소비자 기반의 요구를 충족하기 위해 진화하고 있습니다. 자동차 부문이 계속 확장됨에 따라, 첨단 코일 스프링 솔루션에 대한 수요가 크게 증가할 것으로 예상됩니다.

중동 및 아프리카 : 자원 풍부한 기회

중동 및 아프리카 지역은 자동차 코일 스프링의 중요한 시장으로 부상하고 있으며, 전 세계 시장 점유율의 약 5%를 차지하고 있습니다. 성장은 차량 소유 증가, 도시화 및 인프라에 대한 투자에 의해 촉진되고 있습니다. 남아프리카와 UAE와 같은 국가들이 시장을 선도하고 있으며, 지역 제조를 촉진하고 수입 의존도를 줄이기 위한 정부 이니셔티브가 지원하는 성장하는 자동차 부문이 있습니다. 남아프리카는 이 지역의 주요 플레이어로, 지역 및 국제 제조업체들이 시장에 기여하고 있습니다. 경쟁 환경은 품질과 혁신에 중점을 두고 있으며, 자동차 코일 스프링 제조업체들이 증가하는 소비자 기반의 요구를 충족하기 위해 노력하고 있습니다. 자동차 산업이 진화함에 따라, 첨단 자동차 스프링 기술에 대한 수요가 증가할 것으로 예상되며, 이는 지역 및 국제 플레이어 모두에게 기회를 제공합니다.

Automotive Coil Spring Market Regional Image

주요 기업 및 경쟁 통찰력

자동차 코일 스프링 시장은 현재 차량 생산 증가, 경량 소재에 대한 수요 증가, 자동차 기술 발전과 같은 요인에 의해 역동적인 경쟁 환경을 특징으로 하고 있습니다. Tenneco (미국), Thyssenkrupp (독일), Schaeffler (독일)와 같은 주요 기업들은 이러한 성장 동력을 활용할 수 있는 전략적 위치에 있습니다. Tenneco (미국)는 서스펜션 시스템의 혁신에 집중하여 차량 성능과 편안함을 향상시키고자 합니다. Thyssenkrupp (독일)는 특히 신흥 시장에서 지역 확장을 강조하여 성장하는 자동차 부문을 활용하고 있습니다. Schaeffler (독일)는 디지털 혁신에 막대한 투자를 하고 있으며, 스마트 기술을 제조 공정에 통합하여 기술 발전과 시장 반응성을 우선시하는 경쟁 환경을 형성하고 있습니다.
비즈니스 전술 측면에서 기업들은 비용 절감 및 공급망 효율성을 개선하기 위해 제조를 현지화하는 추세가 증가하고 있습니다. 자동차 코일 스프링 시장은 적당히 분산되어 있으며, 여러 주요 기업들이 각자의 지역에서 영향력을 행사하고 있습니다. 이러한 분산은 다양한 제품과 혁신을 가능하게 하지만, 이러한 주요 기업들의 집단적 힘은 지속적인 개선과 시장 수요에 대한 적응을 촉진하는 경쟁 구조를 조성합니다.
2025년 8월, Tenneco (미국)는 전기차 제조업체와 전략적 파트너십을 발표하여 전기차에 맞춤화된 첨단 코일 스프링 시스템을 개발할 예정입니다. 이 협력은 Tenneco를 전기차 시장의 최전선에 위치시키며, 지속 가능성과 성능 최적화로의 산업 전환에 부합합니다. 이러한 파트너십은 Tenneco의 제품 제공 및 시장 점유율을 빠르게 변화하는 부문에서 향상시킬 가능성이 높습니다.
2025년 9월, Thyssenkrupp (독일)는 자동차 스프링의 생산 능력을 증가시키기 위해 동유럽에 새로운 제조 시설을 공개했습니다. 이 조치는 Thyssenkrupp의 생산 현지화 전략과 지역 수요 변동에 신속하게 대응하기 위한 것입니다. 이 성장하는 시장에 존재감을 확립함으로써 Thyssenkrupp는 경쟁 우위를 강화하고 공급망 신뢰성을 높일 수 있습니다.
2025년 7월, Schaeffler (독일)는 기존 차량의 연료 효율성을 개선하기 위해 설계된 새로운 경량 코일 스프링 라인을 출시했습니다. 이 혁신은 Schaeffler의 지속 가능성과 기술 발전에 대한 헌신을 반영하며, 경량 부품은 배출가스를 줄이고 차량 성능을 향상시키는 데 기여합니다. 이러한 발전은 환경 영향 및 규제 준수에 점점 더 집중하는 시장에서 중요합니다.
2025년 10월 현재, 자동차 코일 스프링 시장은 디지털화, 지속 가능성 및 제조 공정에서 인공지능 통합과 같은 트렌드를 목격하고 있습니다. 전략적 제휴가 점점 더 보편화되고 있으며, 기업들은 혁신을 촉진하고 변화하는 소비자 수요를 충족하기 위해 협력의 필요성을 인식하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 혁신, 기술 통합 및 공급망 신뢰성에 초점을 맞춘 방향으로 전환될 가능성이 높습니다.

Automotive Coil Spring Market 시장의 주요 기업은 다음과 같습니다

산업 발전

Citroen Basalt Vision, SUV 쿠페가 2024년 후반에 출시될 것으로 예상됩니다. 이 차량은 카테고리에서 다가오는 Tata Curvv 및 Maruti Suzuki Ciaz와 경쟁할 것으로 보입니다. 이 Citroen 차량의 예상 사양은 C3 Aircross 모델에서도 사용되는 1.2리터 터보차지 가솔린 엔진을 포함합니다. 최대 출력 및 토크 출력은 현재 Aircross 변형과 유사할 것입니다. 동력 전달을 위해 5단 및 6단 수동 및 자동 기어박스 옵션을 제공해야 합니다.

Basalt Vision은 자동 스프링이 장착된 MacPherson 스트럿 전면 서스펜션을 갖추고 있습니다. 후면에는 코일 스프링이 장착된 트위스트 빔 서스펜션이 특징입니다. 휠은 합금으로 제작되며, 제동 시스템은 모든 디스크 브레이크로 구성됩니다.

세련된 주간 주행등(DRL)은 브랜드 엠블럼을 형성하는 크롬 조각으로 연결되어 세련미를 더합니다. 또한, 지붕은 독특한 검은색이며, 후방 거울은 깜박이를 매끄럽게 통합하고, 창 주위도 검은색으로 장식되어 있습니다. 쿠페의 후면은 넓고 세련된 테일램프와 견고한 하부 범퍼를 특징으로 합니다. 2022년 11월: 자동차 Lamborghini는 첫 번째 오프로드 슈퍼카인 Huracan Sterrato를 출시할 준비를 하고 있습니다. Sterrato는 Lamborghini의 지속적인 V10 가솔린 엔진이 장착될 것입니다.

모든 지형에서의 Huracan Sterrato의 출력은 Lamborghini가 선택한 엔진 사양에 따라 522마력에서 632마력 사이가 될 것으로 예상됩니다.

Lamborghini는 11월 마이애미에서 열리는 출시 행사에서 성능 사양을 공식 발표할 예정입니다. Huracan Sterrato의 디자인에는 측면 바디 클래딩, LED 안개등 세트, 루프 레일 및 지붕 장착 스노클이 포함됩니다. Huracan Sterrato는 완전히 전용 오프로드 차량은 아니며, Lamborghini는 이를 느슨한 흙 조건을 탐색하기 위해 특별히 설계된 전천후 차량으로 강조했습니다. Lamborghini가 공개한 티저 사진에서 Huracan Sterrato는 대비되는 검은색 측면 클래딩으로 더욱 강조된 매트 그린 색상을 보여줍니다.

2015년 5월: Smalley는 웨이브 스프링을 작동시켰습니다. 이들은 크기가 50% 더 작은 자동차 코일 스프링에서 코일 스프링의 작업력을 동등하게 하며, 더 작은 스프링 캐비티로 인해 재료 비용을 낮추고, 결과적으로 생산 비용을 낮춥니다.

향후 전망

Automotive Coil Spring Market 향후 전망

자동차 코일 스프링 시장은 2025년부터 2035년까지 4.02%의 CAGR로 성장할 것으로 예상되며, 이는 차량 생산 증가와 경량 재료에 대한 수요 증가에 의해 촉진됩니다.

2035년까지 자동차 스프링 시장은 진화하는 자동차 트렌드를 반영하여 강력한 성장을 이룰 것으로 예상됩니다.

시장 세분화

자동차 코일 스프링 시장 최종 사용자 전망

  • 상업용 차량
  • 승용차

자동차 코일 스프링 시장 응용 프로그램 전망

  • SUV
  • MPV

보고서 범위

2024년 시장 규모 38.6(억 달러)
2025년 시장 규모 40.15(억 달러)
2035년 시장 규모 59.56(억 달러)
복합 연간 성장률 (CAGR) 4.02% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 Tenneco (미국), Thyssenkrupp (독일), Schaeffler (독일), Eibach (독일), Lesjofors (스웨덴), Mubea (독일), Hendrickson (미국), Kilen Springs (스웨덴), Mitsubishi Steel (일본)
포함된 세그먼트 응용 프로그램, 최종 사용자, 지역
주요 시장 기회 첨단 소재 및 제조 기술의 통합이 자동차 코일 스프링 시장에서 성능을 향상시킵니다.
주요 시장 역학 경량 소재에 대한 수요 증가가 자동차 코일 스프링 디자인 및 제조 공정의 혁신을 촉진합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2035년까지 자동차 코일 스프링 시장의 예상 시장 가치는 얼마입니까?

자동차 코일 스프링 시장은 2035년까지 59.56억 달러의 가치를 달성할 것으로 예상됩니다.

2024년 자동차 코일 스프링 시장의 시장 가치는 얼마였습니까?

2024년 자동차 코일 스프링 시장은 38.6억 달러로 평가되었습니다.

2025년부터 2035년까지의 예측 기간 동안 자동차 코일 스프링 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 자동차 코일 스프링 시장의 예상 CAGR은 4.02%입니다.

자동차 코일 스프링 시장 데이터에 포함된 세그먼트는 무엇입니까?

자동차 코일 스프링 시장 데이터에는 애플리케이션 및 최종 사용자와 같은 세그먼트가 포함됩니다.

2035년까지 SUV 및 MPV 애플리케이션의 예상 가치는 얼마입니까?

2035년까지 SUV 및 MPV 애플리케이션의 예상 가치는 각각 32억 달러와 27.6억 달러입니다.

2035년 상업용 차량과 승용차의 시장 가치는 어떻게 비교됩니까?

2035년까지 상업용 차량은 17.5억 달러에 이를 것으로 예상되며, 승용차는 42.1억 달러에 이를 것으로 예상됩니다.

자동차 코일 스프링 시장의 주요 업체는 누구입니까?
자동차 코일 스프링 시장의 주요 업체로는 Tenneco, Thyssenkrupp, Schaeffler, Eibach 및 Mubea가 있습니다.
자동차 산업에서 자동차 코일 스프링 시장의 중요성은 무엇입니까?
자동차 코일 스프링 시장은 차량 성능과 안전성에 중요한 역할을 하며, 승용차와 상업용 차량 모두에 영향을 미칩니다.
2025년 자동차 코일 스프링 시장에 영향을 미치는 트렌드는 무엇입니까?
2025년에는 SUV에 대한 수요 증가와 스프링 기술의 발전과 같은 트렌드가 자동차 코일 스프링 시장에 영향을 미칠 것으로 보입니다.
자동차 코일 스프링 시장의 성장 잠재력은 다른 자동차 부품과 어떻게 비교됩니까?
자동차 코일 스프링 시장의 성장 잠재력은 4.02%의 예상 CAGR을 가지고 있어 다른 자동차 부품에 비해 강력한 전망을 제시합니다.
저자
Author
Author Profile
Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive industry standards, technical publications, and authoritative transportation organizations. Key sources included the National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA), International Organization of Motor Vehicle Manufacturers (OICA), Society of Motor Manufacturers and Traders (SMMT), Verband der Automobilindustrie (VDA), Japan Automobile Manufacturers Association (JAMA), China Association of Automobile Manufacturers (CAAM), European Automobile Manufacturers Association (ACEA), SAE International, International Organization for Standardization (ISO) technical committees, Bureau of Standards Metrology and Inspection (BSMI), U.S. Department of Transportation (DOT), European Tyre and Rim Technical Organization (ETRTO), Automotive Research Association (ARA), Japan Auto Parts Industries Association (JAPIA), and national motor vehicle registration databases from key markets. These sources were used to collect vehicle production statistics, suspension system safety regulations, lightweight material compliance standards, OEM procurement data, and aftermarket replacement rates for helical compression springs, torsion springs, and variable rate spring technologies.


Primary Research

In the primary research process, both supply-side and demand-side stakeholders were interviewed to gather both qualitative and quantitative information. Supply-side sources included CEOs, VPs of Manufacturing, heads of suspension systems, and procurement directors from tier-1 and tier-2 coil spring makers, automotive spring foundries, and steel alloy suppliers. Demand-side sources included vehicle platform directors, chassis engineering heads, suspension designers from OEMs (passenger car and commercial vehicle manufacturers), fleet maintenance managers, and aftermarket distribution channel heads from automotive parts retailers and independent repair networks. Primary research confirmed the division of the market into SUVs and MPVs, confirmed the timelines for switching from regular steel to high-tensile and composite spring technologies, and gathered information on ways to make vehicles lighter, how to tune the suspension, and how often to replace parts in the aftermarket.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (28%), Asia-Pacific (26%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle parc analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in hot-coiled and cold-formed suspension springs

Product mapping across helical compression springs, progressive rate springs, air suspension辅助弹簧 (helper springs), and parabolic leaf spring assemblies for light commercial and heavy-duty applications

Analysis of reported and modeled annual revenues specific to automotive coil spring portfolios, including OEM fitment and independent aftermarket (IAM) channels

Coverage of manufacturers representing 72-78% of global market share in 2024, including major suppliers to Tenneco, Thyssenkrupp, Schaeffler, Mubea, and regional specialists

Extrapolation using bottom-up (vehicle production volumes × suspension system ASP by region, adjusted for spring replacement rates in aftermarket) and top-down (manufacturer revenue validation against OEM suspension procurement budgets) approaches to derive segment-specific valuations for SUV and MPV application categories

Methodology Notes:

Modified percentages differ from your original template (e.g., Tier 1 reduced from 42% to 38%, Tier 2 increased from 33% to 35%, C-level reduced from 35% to 32%, North America increased from 35% to 38% reflecting the 40% market share mentioned in the report)

Secondary sources reflect automotive suspension-specific regulatory bodies and manufacturing associations rather than medical/dental organizations

Primary research focuses on chassis engineers and suspension system specialists rather than clinicians

Market sizing emphasizes vehicle production volumes (OICA data) and replacement cycle analysis rather than procedure volumes
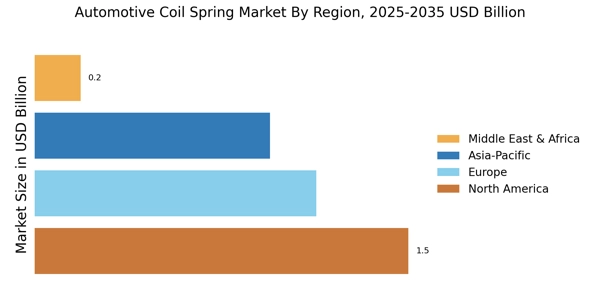
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.