Atomizing Metal Powder Market

금속 분말 분무 시장 조사 보고서 정보 제품별(분무 철 분말 및 분무 구리 분말), 응용 분야별(금속 산업, 화학 산업, 전자 재료, 다이아몬드 도구, 용접, 3D 프린팅) 및 지역별(북미, 유럽, 아시아 태평양 및 기타 지역) – 2035년까지의 시장 전망
ID: MRFR/CnM/7049-CR
186 Pages
Priya Nagrale
Last Updated: August 24, 2026
Atomizing Metal Powder Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.05%
2024 Market Size$ 3.76 Billion
2025 Market Size$ 3.99 Billion
2035 Market Size$ 7.18 Billion
Key Players
Höganäs AB
GKN Powder Metallurgy
Carpenter Technology Corporation
LPW Technology Ltd
ExOne Company
Sandvik AB
Opportunities
  • Increased Focus on Lightweight Materials
  • Growing Adoption of Additive Manufacturing
  • Innovations in Powder Production Technologies

Atomizing Metal Powder Market 요약

Market Research Future 분석에 따르면, 2024년 아토마이징 금속 분말 시장 규모는 3.76억 달러로 추정됩니다. 아토마이징 금속 분말 산업은 2025년 3.988억 달러에서 2035년까지 7.176억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 6.05%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

금속 분말 분무 시장은 기술 발전과 다양한 분야에서의 수요 증가에 힘입어 상당한 성장을 할 준비가 되어 있습니다.

  • 생산 공정의 기술 발전이 분무 금속 분말의 효율성과 품질을 향상시키고 있습니다.
  • 맞춤화 및 응용 다양성이 점점 더 중요해지고 있으며, 북미 및 아시아 태평양의 특정 산업 요구에 부응하고 있습니다.
  • 지속 가능성 이니셔티브가 주목받고 있으며, 금속 산업 및 3D 프린팅 부문에서 생산 방법과 재료 선택에 영향을 미치고 있습니다.
  • 항공 우주 및 자동차 부문에서의 수요 증가와 분말 생산 기술의 혁신이 시장 확장을 이끌고 있습니다.

시장 규모 및 예측

2024 시장 규모 3.76 (억 달러)
2035 시장 규모 7.176 (억 달러)
CAGR (2025 - 2035) 6.05%

주요 기업

Höganäs AB (SE), GKN 파우더 금속가공 (GB), 카펜터 테크놀로지 코퍼레이션 (US), LPW 테크놀로지 Ltd (GB), ExOne 회사 (US), 샌드빅 AB (SE), 어드밴스드 파우더 제품 (US), AMETEK Inc. (US)

Atomizing Metal Powder Market Treiber

경량 소재에 대한 집중 증가

분무 금속 분말 시장은 항공 우주 및 자동차 분야에서 특히 경량 소재에 대한 집중이 높아지고 있습니다. 연료 효율성과 배출가스 감소를 위한 압박이 제조업체들이 무게를 추가하지 않으면서 성능을 제공할 수 있는 고급 소재를 탐색하도록 촉구하고 있습니다. 알루미늄 및 티타늄과 같은 분무 금속 분말은 강도 대 중량 비율로 인해 점점 더 선호되고 있습니다. 경량 소재 시장은 상당한 성장을 할 것으로 예상되며, 향후 몇 년 동안 10% 이상의 CAGR을 제시하는 추정치가 있습니다. 이 추세는 지속 가능하고 효율적인 제조 관행으로의 산업 전반의 변화와 일치하여 분무 금속 분말 시장에 대한 유망한 전망을 나타냅니다.

적층 제조의 증가하는 채택

분무 금속 분말 시장은 적층 제조 기술의 증가하는 채택으로 인해 상당한 혜택을 보고 있습니다. 산업들이 금속 부품을 위한 3D 프린팅을 점점 더 수용함에 따라 고품질 분무 금속 분말에 대한 수요가 증가하고 있습니다. 이 제조 방법은 복잡한 기하학과 재료 낭비를 줄일 수 있어 의료, 항공 우주 및 공구와 같은 분야에 매력적입니다. 보고서에 따르면 적층 제조 시장은 향후 5년 동안 약 25%의 CAGR로 성장할 것으로 예상되며, 이는 분무 금속 분말에 대한 수요를 촉진할 것입니다. 따라서 분무 금속 분말 시장은 진화하는 제조 환경과 일치하여 상당한 성장을 할 준비가 되어 있습니다.

분말 생산 기술의 혁신

분말 생산 방법의 기술 발전은 분무 금속 분말 시장에 상당한 영향을 미치고 있습니다. 가스 분무 및 수조 분무와 같은 혁신은 금속 분말의 품질과 일관성을 향상시켜 다양한 응용 분야에 더 적합하게 만들고 있습니다. 예를 들어, 가스 분무는 균일한 입자 크기 분포를 가진 미세한 분말의 생산을 가능하게 하여 고성능 응용 분야에 필수적입니다. 분무 금속 분말 시장은 2026년까지 15억 달러에 이를 것으로 예상되며, 이는 이러한 기술 개선의 영향을 반영합니다. 제조업체들이 연구 및 개발에 계속 투자함에 따라 분무 금속 분말 시장은 생산 효율성과 제품 품질의 추가 향상을 목격할 가능성이 높습니다.

고급 제조에 대한 규제 지원

분무 금속 분말 시장은 고급 제조 기술을 촉진하기 위한 규제 지원의 혜택을 보고 있습니다. 정부는 적층 제조의 중요성과 생산성 및 혁신을 향상시킬 수 있는 잠재력을 점점 더 인식하고 있습니다. 금속 분말 기술에 대한 연구를 위한 자금 및 자원을 제공하는 이니셔티브는 분무 금속 분말 시장의 성장을 자극할 가능성이 높습니다. 예를 들어, 여러 국가에서는 고급 소재 및 제조 공정의 개발을 지원하기 위한 정책을 도입하여 분무 금속 분말 생산에 대한 투자를 증가시킬 수 있습니다. 이러한 규제 환경은 분무 금속 분말 시장의 확장을 촉진하여 혁신과 경쟁력을 조성하는 데 유리해 보입니다.

항공 우주 및 자동차 분야의 수요 증가

분무 금속 분말 시장은 특히 항공 우주 및 자동차 분야에서 수요가 눈에 띄게 증가하고 있습니다. 이러한 산업은 고품질 금속 분말이 필요한 적층 제조 및 3D 프린팅과 같은 고급 제조 기술을 점점 더 채택하고 있습니다. 예를 들어, 항공 우주 분야는 향후 몇 년 동안 약 5.5%의 복합 연간 성장률(CAGR)로 성장할 것으로 예상되며, 이는 특수 금속 분말에 대한 필요를 촉진하고 있습니다. 마찬가지로 자동차 산업은 연료 효율성을 높이기 위해 경량 소재로 전환하고 있으며, 이는 분무 금속 분말에 대한 수요를 더욱 촉진하고 있습니다. 이 추세는 제조업체들이 이러한 중요한 분야의 진화하는 요구를 충족하기 위해 노력함에 따라 분무 금속 분말 시장의 강력한 성장 궤적을 나타냅니다.

시장 세그먼트 통찰력

제품별: 분무 철분 (가장 큰) 대 분무 구리 분말 (가장 빠르게 성장하는)

분무 금속 분말 시장은 분무 철분과 분무 구리 분말 세그먼트 간의 분리를 보여주며, 철분이 가장 큰 시장 점유율을 차지하고 있습니다. 이러한 지배력은 내구성과 강도가 중요한 자동차 및 항공우주와 같은 다양한 산업에서의 광범위한 응용에 기인합니다. 구리 분말는 시장 점유율은 작지만, 전기 및 열 전도성 응용에서 특히 가치 있는 특성 덕분에 꾸준히 인기를 끌고 있습니다.

제품: 분무 철분 (지배적) 대 분무 구리 분말 (신흥)

분무 철분은 강도 요구가 있는 응용에서 필수품으로 인식되며, 견고성과 비용 효율성으로 유명합니다. 전통적인 분야에서의 확립된 존재는 지배적인 시장 위치에 크게 기여합니다. 반면, 분무 구리 분말은 우수한 전기 전도성과 열적 특성 덕분에 전자 및 재생 에너지 분야에서 새로운 응용을 찾으며 인기를 얻고 있습니다. 기술 발전이 계속 진화함에 따라, 구리 분말에 대한 수요는 특히 경량 재료와 높은 전도성이 필수적인 응용에서 급증할 것으로 예상됩니다.

응용별: 금속 공학 산업 (가장 큰) 대 3D 프린팅 (가장 빠르게 성장하는)

분무 금속 분말 시장은 다양한 응용에서 다양한 활용을 보여주며, 금속 공학 산업이 상당한 점유율을 차지하고 있습니다. 이 세그먼트는 고품질 합금 및 부품 생산에 필수적이며, 시장의 안정적인 기반을 이끌고 있습니다. 반면, 3D 프린팅 부문은 제조에 대한 혁신적인 접근 방식 덕분에 빠른 성장을 목격하고 있으며, 맞춤화와 효율성에 중점을 둔 산업으로부터 상당한 관심을 끌고 있습니다. 결과적으로, 이러한 세그먼트는 분무 금속 분말 응용 내의 구조적 다양성을 보여줍니다.

금속 공학 산업 (지배적) 대 3D 프린팅 (신흥)

금속 공학 산업은 분무 금속 분말 시장 내에서 지배적인 응용으로 남아 있으며, 자동차 및 항공우주 부품 생산에 대한 정밀 요구와 확립된 프로세스 덕분입니다. 품질과 일관성에 대한 산업의 초점은 분무 기술의 혁신을 이끌고 있습니다. 반면, 3D 프린팅은 전통적인 제조 방법을 재편하는 신흥 응용입니다. 그 적응성은 복잡한 디자인과 일회성 생산을 가능하게 하여 틈새 시장에 맞춤화된 제품을 제공합니다. 분무 금속 분말의 주입은 인쇄된 부품의 기계적 특성을 향상시켜 제품의 구상 및 제조 방식을 변화시키며, 이 세그먼트의 빠른 성장을 촉진합니다.

Atomizing Metal Powder Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 혁신 및 수요 급증

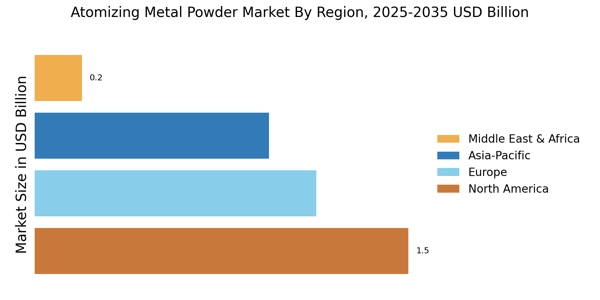
북미는 아토마이징 금속 분말의 최대 시장으로, 전 세계 시장의 약 40%를 차지하고 있습니다. 이 지역의 성장은 적층 제조 및 항공우주 응용 분야의 발전과 경량 재료에 대한 수요 증가에 의해 촉진되고 있습니다. 혁신적인 제조 프로세스에 대한 규제 지원은 지속 가능한 관행과 기술 발전을 촉진하는 이니셔티브와 함께 시장 확장을 더욱 촉진합니다. 미국은 카펜터 테크놀로지 코퍼레이션 및 ExOne 회사와 같은 주요 기업들에 의해 지원받으며 북미 시장을 선도하고 있습니다. 경쟁 환경은 R&D에 대한 상당한 투자와 산업 리더 간의 협력으로 특징지어집니다. 캐나다 또한 지속 가능한 관행과 다양한 분야에서의 혁신적인 응용에 집중하여 이 지역의 전반적인 시장 존재감을 강화하는 중요한 역할을 하고 있습니다.

유럽 : 신기술 및 규제

유럽은 아토마이징 금속 분말의 두 번째로 큰 시장으로, 전 세계 시장의 약 30%를 차지하고 있습니다. 이 지역의 성장은 고급 제조 기술 및 지속 가능성을 촉진하는 엄격한 규제에 의해 추진되고 있습니다. 독일 및 영국과 같은 국가들이 선두에 있으며, R&D에 대한 투자 증가와 자동차 및 항공우주 분야에서의 혁신적인 응용에 집중하여 고품질 금속 분말에 대한 수요를 증가시키고 있습니다. 독일은 Höganäs AB 및 GKN 파우더 금속가공과 같은 기업들이 주도하는 유럽 시장의 주요 플레이어입니다. 경쟁 환경은 기술 발전과 제조업체 간의 협력에 대한 강한 강조로 특징지어집니다. 유럽 연합의 제조 프로세스에서 혁신과 지속 가능성을 촉진하려는 의지는 이 지역의 시장 역학을 더욱 강화합니다.

아시아-태평양 : 빠른 성장 및 투자

아시아-태평양 지역은 아토마이징 금속 분말 시장에서 빠른 성장을 목격하고 있으며, 전 세계 시장의 약 25%를 차지하고 있습니다. 이 지역의 확장은 특히 중국과 인도와 같은 국가에서 산업화가 증가함에 따라 고급 제조 기술에 대한 수요가 급증하고 있습니다. 제조 능력을 강화하고 외국 투자를 유치하기 위한 정부의 이니셔티브도 중요한 성장 촉진 요소입니다. 중국은 이 지역의 선도적인 국가로, R&D에 대한 상당한 투자와 함께 증가하는 수의 현지 제조업체들이 시장에 진입하고 있습니다. 경쟁 환경은 기존 기업과 신규 진입자 모두 혁신과 품질에 집중하면서 진화하고 있습니다. 인도 또한 아토마이징 금속 분말 분야에서 시장 존재감을 강화하기 위해 제조 기반을 활용하여 주요 플레이어로 부상하고 있습니다.

중동 및 아프리카 : 자원 풍부하고 개발 중인 시장

중동 및 아프리카 지역은 아토마이징 금속 분말 시장에서 점차 부상하고 있으며, 전 세계 시장의 약 5%를 차지하고 있습니다. 성장은 주로 제조에 대한 투자 증가와 석유 의존도를 줄이기 위한 경제 다각화에 집중하고 있습니다. 남아프리카 및 UAE와 같은 국가들은 산업 성장을 촉진하기 위한 정부 이니셔티브에 의해 지원받으며 제조 능력을 개발하는 데 진전을 보이고 있습니다. 남아프리카는 이 지역 시장을 선도하고 있으며, 고급 제조 기술에 투자하는 기업들이 증가하고 있습니다. 경쟁 환경은 혁신과 품질에 집중하는 지역 및 국제 기업들이 혼합되어 특징지어집니다. 정부가 제조를 경제 다각화의 주요 동력으로 촉진함에 따라 이 지역의 성장 잠재력은 상당합니다.

Atomizing Metal Powder Market Regional Image

주요 기업 및 경쟁 통찰력

주요 시장 기업들은 제품 라인을 확장하기 위해 R&D에 광범위하게 투자하고 있으며, 이는 아토마이징 금속 분말 시장의 성장을 더욱 촉진할 것입니다. 중요한 시장 발전에는 새로운 제품 출시, 계약 체결, 인수 및 합병, 더 큰 투자 및 다른 조직과의 협력이 포함됩니다. 아토마이징 금속 분말 산업은 경쟁이 치열하고 증가하는 시장 환경에서 번창하고 성장하기 위해 비용 효율적인 상품을 생산해야 합니다. 운영 비용을 줄이기 위해 현지에서 제조하는 것은 전 세계 아토마이징 금속 분말 산업에서 고객에게 서비스를 제공하고 시장 부문을 확장하기 위해 제조업체들이 사용하는 효과적인 비즈니스 전략입니다. 아토마이징 금속 분말 산업은 최근 몇 가지 중요한 혜택을 제공했습니다. 블루 파워 캐스팅 시스템을 포함한 아토마이징 금속 분말 시장의 주요 기업들은 연구 및 개발 작업에 투자하여 시장 수요를 증가시키려 하고 있습니다. 블루 파워 캐스팅 시스템은 주조 및 용융 시스템을 개발하고 제조하는 것 외에도 금속 분말 생산을 위한 장비를 생산합니다. 그들의 주조 기술은 금속을 위한 분실 왁스 투자 주조 방법에 사용됩니다. 그들의 용융로는 주로 재활용 부문에서 사용되지만, 많은 주조소에서도 수동으로 주조하기 전에 금속을 용융하는 데 사용됩니다. 반제품 제조를 위한 연속 주조 및 과립화 시설이 그들의 제공을 완성합니다. 또한 우리는 그들의 시스템에 특별히 제작되고 정확하게 보완되는 다양한 소모품, 즉 큐벳, 금형, 밀봉봉 및 도가니를 제공합니다.
8월, 블루 파워 캐스팅 시스템 GmbH, 독일 발츠바흐탈에서 인두테름 주조 기술과의 파트너십 결과로 플래티넘 및 기타 고융점 합금을 위한 새로운 고온 가스 아토마이징 시스템을 도입했습니다. 고급 기술 공학의 국제적 리더인 샌드빅는 생산성, 수익성 및 지속 가능성을 향상시키는 인프라, 광업 및 제조 부문에 서비스를 제공합니다. 우리는 디지털화의 최전선에 있으며 고객의 프로세스를 간소화하는 데 집중하고 있습니다. 기계 가공, 광업, 암석 굴착 및 암석 가공을 위한 장비, 도구, 서비스 및 디지털 솔루션이 우리의 산업 선도적인 포트폴리오의 일부입니다.

Atomizing Metal Powder Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2022년 5월: 스웨덴 금속 연구 기관 Swerim과 스웨덴 난방 기술 회사 Kanthal은 모두 Sandvik 그룹의 일원으로 스웨덴 룰레오에 본사를 두고 있으며, 금속 분말의 개발 및 제조를 위한 최첨단 아토마이징 기계가 운영 중임을 보고했습니다. 이는 이전에 발표된 200만 유로의 공동 투자 결과입니다.

2023년 3월: 핀란드 헬싱키에 본사를 둔 Outokumpu는 독일 크레펠트에 있는 자사 사이트에 새로운 아토마이징 유닛을 출시하여 금속 분말 시장에 진입합니다. 회사는 지역 생산에서 발생하는 강철 스크랩을 사용하여 적층 제조, 금속 사출 성형(MIM), 바인더 제팅(BJT) 및 고온 등압 성형(HIP)에 적합한 금속 분말을 제조함으로써 지속 가능성 전략 및 순환 경제 이니셔티브를 더욱 발전시키고자 합니다.

향후 전망

Atomizing Metal Powder Market 향후 전망

금속 분말 분무 시장은 2025년부터 2035년까지 6.05%의 CAGR로 성장할 것으로 예상되며, 이는 적층 제조의 발전과 항공 우주 응용 분야에서의 수요 증가에 의해 추진됩니다.

2035년까지 금속 분말 분무 시장은 강력한 성장과 증가된 시장 점유율을 달성할 것으로 예상됩니다.

시장 세분화

금속 분말 분무 시장 제품 전망

  • 분무 철 분말
  • 분무 구리 분말

금속 분말 분무 시장 응용 전망

  • 금속 산업
  • 화학 산업
  • 전자 재료
  • 다이아몬드 공구
  • 용접
  • 3D 프린팅

보고서 범위

2024년 시장 규모 3.76(억 달러)
2025년 시장 규모 3.988(억 달러)
2035년 시장 규모 7.176(억 달러)
복합 연간 성장률 (CAGR) 6.05% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
프로파일된 주요 기업 Höganäs AB (SE), GKN 파우더 금속가공 (GB), 카펜터 테크놀로지 코퍼레이션 (US), LPW 테크놀로지 Ltd (GB), ExOne 회사 (US), 샌드빅 AB (SE), 어드밴스드 파우더 제품 (US), AMETEK Inc. (US)
포함된 세그먼트 제품, 응용, 지역
주요 시장 기회 적층 제조 기술의 발전이 아토마이징 금속 분말 시장의 수요를 촉진합니다.
주요 시장 역학 아토마이징 공정의 기술 발전이 금속 분말 시장의 효율성과 품질을 향상시킵니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2035년까지 원자화 금속 분말 시장의 예상 시장 가치는 얼마입니까?

원자화 금속 분말 시장은 2035년까지 71.76억 달러의 가치를 달성할 것으로 예상됩니다.

2024년 원자화 금속 분말 시장의 시장 가치는 얼마였습니까?

2024년 원자화 금속 분말 시장의 시장 가치는 37.6억 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 원자화 금속 분말 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 원자화 금속 분말 시장의 예상 CAGR은 6.05%입니다.

원자화 금속 분말 시장의 주요 기업은 어디입니까?

원자화 금속 분말 시장의 주요 기업으로는 Höganäs AB, GKN Powder Metallurgy, Carpenter Technology Corporation 등이 있습니다.

원자화 금속 분말의 주요 응용 분야는 무엇입니까?

원자화 금속 분말의 주요 응용 분야는 금속 공업, 화학 산업, 전자 재료 및 3D 프린팅입니다.

2024년 원자화 철 분말의 시장 규모는 얼마였습니까?

2024년 원자화 철 분말의 시장 규모는 15억 달러로 평가되었습니다.

2035년까지 원자화 구리 분말의 예상 시장 규모는 얼마입니까?
원자화 구리 분말의 예상 시장 규모는 2035년까지 43.6억 달러에 이를 것으로 예상됩니다.
금속 공업에서 원자화 금속 분말의 시장은 다른 응용 분야와 어떻게 비교됩니까?
금속 공업의 시장 규모는 2024년 15억 달러였으며, 이는 다른 응용 분야에 비해 두드러진 위치를 나타냅니다.
원자화 금속 분말의 용접 응용 분야에 대한 예상 성장 추세는 무엇입니까?
용접 응용 분야는 2024년 5억 달러에서 2035년까지 10억 달러로 성장할 것으로 예상됩니다.
2024년부터 2035년까지 원자화 금속 분말을 사용하는 전자 재료의 시장은 어떻게 변화합니까?
전자 재료의 시장은 2024년 6억 달러에서 2035년까지 12억 달러로 성장할 것으로 예상됩니다.
저자
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geological surveys, metallurgical standards databases, additive manufacturing technical journals, and industrial powder manufacturing publications. Key sources included the United States Geological Survey (USGS) Mineral Commodity Summaries, U.S. Department of Energy (DOE) Advanced Manufacturing Office, National Institute of Standards and Technology (NIST) Materials Measurement Laboratory, U.S. Environmental Protection Agency (EPA) (emissions regulations for metal processing), Occupational Safety and Health Administration (OSHA) (metal powder handling safety standards), Metal Powder Industries Federation (MPIF), European Powder Metallurgy Association (EPMA), Japan Powder Metallurgy Association (JPMA), China Powder Metallurgy Association (CPMA), ASTM International Committee F42 (Additive Manufacturing Technologies), ISO/TC 119 Powder Metallurgy, ASM International, The Minerals, Metals & Materials Society (TMS), Wohlers Associates (Additive Manufacturing Reports), AMPOWER Reports, and SmarTech Analysis (Metal Additive Manufacturing Market Tracking). These sources were used to collect atomization capacity statistics, metal production data, AM adoption rates, regulatory compliance standards, pricing trends for gas/water atomized powders, and competitive landscape analysis for steel, aluminum, titanium, nickel, and cobalt-based powders.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of VPs of Manufacturing, Directors of Atomization Operations, Heads of Powder R&D, and Business Development. Directors from gas atomization and water atomization powder producers, as well as apparatus manufacturers for atomization systems. Operations managers from metal injection molding (MIM) facilities and industrial tooling companies, Materials Scientists from medical implant manufacturers, Additive Manufacturing Directors from aerospace and defense contractors, and Procurement Heads from automotive OEMs comprised demand-side sources. The atomization method segmentation was validated through primary research, and the production capacity expansion timelines were confirmed. Additionally, insights were gathered regarding the powder quality specifications (particle size distribution, tap density, oxygen content), pricing dynamics, and supply chain security for critical raw materials.

Primary Respondent Breakdown:

By Designation: C-level Primaries (33%), Director Level (30%), Others (37%)

By Region: North America (36%), Europe (26%), Asia-Pacific (29%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across atomization technologies. The methodology included:

Identification of over 40 significant atomized powder manufacturers in North America, Europe, Asia-Pacific, and Latin AmericaThe technology mapping encompasses gas atomization, water atomization, centrifugal atomization, plasma atomization, and rotating electrode processes. Material mapping of ferrous powders (steel, stainless steel, iron), aluminum alloys, titanium alloys, nickel superalloys, cobalt-chrome alloys, and copper-based powdersApplication analysis of additive manufacturing (binder jetting, powder bed fusion), metal injection molding, powder metallurgy compaction, and surface coating technologiesAssessment of annual revenues that are specific to atomized metal powder product lines, as reported and modeled

Coverage of manufacturers representing 75-80% of global atomized powder market share in 2024

Extrapolation using bottom-up (atomization capacity × utilization rate × ASP by metal type/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for atomization equipment versus powder materials

Key Adjustments Made:

Secondary Sources: Replaced medical/aesthetic associations with metallurgical and powder-specific organizations (MPIF, EPMA, USGS, ASM International)

Stakeholders: Shifted from dermatologists/surgeons to powder metallurgists, AM specialists, and industrial procurement managers

Percentages Modified:

Company Tiers: Shifted toward balanced distribution (40/32/28 vs. original 42/33/25)

Designations: Moved toward more Director-level engagement (33/30/37 vs. original 35/28/37)

Regions: Adjusted to slightly higher North America and lower Europe/RoW weighting (36/26/29/9 vs. original 35/27/30/8)
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.