아레카 접시 시장 (2026 - 2035)

Areca 플레이트 시장 조사 보고서 정보 제품 유형별(원형 플레이트, 정사각형 및 직사각형 플레이트, 그릇, 트레이 및 칸막이 플레이트), 애플리케이션별(식품 서비스, 소매 소비자, 기관 케이터링, 이벤트 및 결혼식), 유통 채널별(B2B/직접 판매, 온라인 소매 및 오프라인 소매) – 2035년까지 예측
ID: MRFR/PCM/29913-HCR 111 Pages Snehal Singh Last Updated: September 18, 2026
Areca Plates Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.0%
2025 Market SizeUSD 1.27 billion
2035 Market SizeUSD 2.08 billion
Key Players
The Campco Limited
GM Group
PT Ruby Privatindo
Swastika International
Pappco Greenware
Leaf Republic GmbH
Opportunities
  • Premium Branding and Custom Embossing for Event Markets
  • Airline and Railway Catering Contracts
  • Emerging Market Penetration in Africa and Latin America

Areca Plates Market Summary

아레카 접시 시장은 2025년에 12억 7천만 달러에 도달했으며, 2026년에는 13억 4천만 달러에서 2035년까지 20억 8천만 달러로 성장할 것으로 예상되며, 예측 기간(2026–2035) 동안 연평균 성장률(CAGR)은 5.0%입니다. 이 확장은 유럽 연합, 인도 및 동남아시아 일부 지역에서 단일 사용 플라스틱 금지가 강화되고, 퇴비화 가능한 식기류의 기관 구매가 증가함에 기반하고 있습니다. 인도의 플라스틱 폐기물 관리 개정 규칙(2024)은 금지된 단일 사용 품목 목록을 확대하여 생분해성 대체품에 대한 즉각적인 수요 바닥을 만들어냈으며, 아레카 접시 시장은 이러한 규제 변화의 직접적인 수혜를 받고 있습니다 .

아레카 잎 껍질 가공에서 조용한 혁명이 진행되고 있습니다. 이 산업은 2022년까지 지배적이었던 태양 건조 및 인간 압착 활동에서 벗어나, 시간당 800–1,200개의 접시를 생산할 수 있는 반자동 유압 프레스 장비를 도입하고 있습니다. 이 현대화 주기는 카르나타카와 케랄라에서 주 정부의 보조금에 의해 가속화되었으며, 정부는 잎 접시 제조 단위에 대해 최대 35만 인도 루피(약 42,000 달러)의 자본 보조금을 지원합니다 . 그 결과 접시 두께와 열 저항의 일관성이 높아져, 이전에 바가스나 PLA 대체품으로 기본 설정되었던 식품 서비스 계약이 열리게 되었습니다.


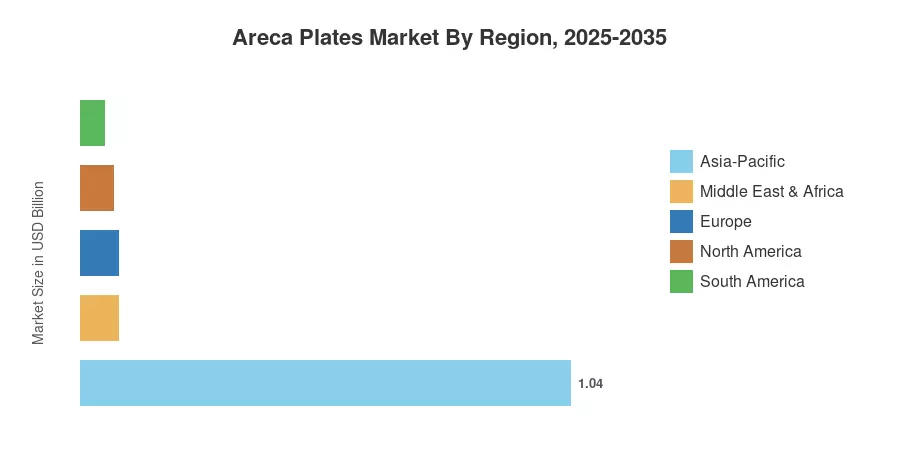
아시아 태평양 지역은 인도의 원자재 공급 및 가공 능력의 선도적인 위치 덕분에 아레카 접시 시장의 약 82%를 차지하고 있습니다. 중동 및 아프리카는 2035년까지 6.6%의 CAGR로 가장 빠르게 성장하는 지역으로, UAE와 케냐의 환대 산업에서 친환경 조달 의무와 생태 관광의 성장에 의해 촉진되고 있습니다. 유럽은 아시아 외에서 두 번째로 높은 비율을 차지하며, 독일, 영국 및 북유럽 국가들이 수입량에서 선두를 달리고 있습니다. 소비자 수요가 여전히 제로 웨이스트 식사로 기울어지고 있는 가운데, 아레카 접시 시장은 향후 10년 동안 지속적인 두 자릿수 지역 개발의 기반이 잘 마련되어 있습니다.


주요 보고서 요약

• 제품 유형별

  • 원형 접시는 2025년 전 세계 아레카 접시 시장 수익의 41%를 차지하며, 이는 패스트푸드 레스토랑 및 케이터링 운영의 식품 서비스 분배 기준과의 보편적인 호환성에 의해 촉진됩니다.
  • 그릇과 분할 쟁반은 가장 빠르게 성장하는 제품 하위 세그먼트로, 식사 키트 배달 서비스와 항공사 케이터링이 분할된 생분해성 포장으로 전환됨에 따라 2035년까지 6.3%의 CAGR을 기록하고 있습니다.

• 용도별

  • 식품 서비스 채널은 2025년에 5억 8천만 달러를 생성하며, 이는 플라스틱 없는 약속을 시행하는 호텔 체인 및 기관 케이터러의 대량 구매 계약을 반영합니다.
  • 이벤트 및 결혼식은 아레카 접시 시장에서 가장 높은 단위당 마진 응용 프로그램을 나타내며, 프리미엄 엠보싱 접시는 표준 변형에 비해 30–40%의 가격 프리미엄을 요구합니다.

• 지역별

  • 아시아 태평양은 2025년에 82%의 수익 점유율로 아레카 접시 시장에서 지배적인 위치를 유지했습니다.
  • 중동 및 아프리카는 UAE의 환대 산업 친환경 의무와 동아프리카의 지속 가능한 관광 이니셔티브에 의해 주도되어 6.6%의 CAGR로 확장할 것으로 예상됩니다.


시장 규모 및 예측 (2021–2035)

Market Research Future (MRFR)는 주요 아레카 재배 주(카르나타카, 케랄라, 아삼)의 하향식 용량 평가, UN Comtrade의 무역 흐름 데이터, 식품 서비스 포장 사용에 대한 상향식 수요 추정을 포함하는 삼각 측량 연구 기법을 사용합니다. 역사적 추정치(2021-2024)는 세관 데이터 및 산업 협회 공개를 기반으로 하며, 예측 기간은 규제 촉매 및 용량 성장 시간 프레임에 대한 수정과 함께 조정된 5.0% CAGR을 기반으로 합니다.
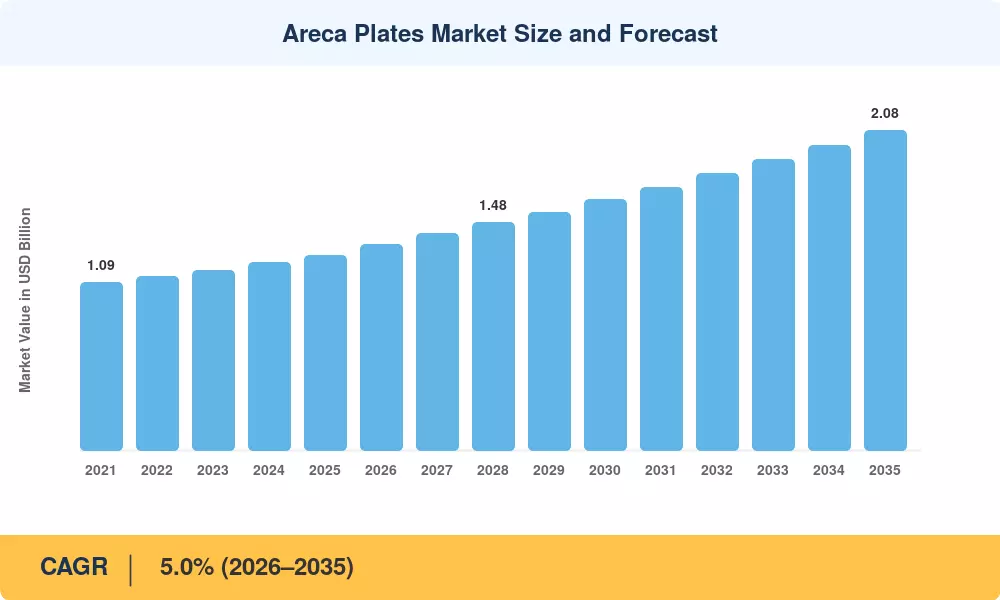
아레카 접시 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
일회용 플라스틱 금지 및 생산자 책임 확대 법률 +1.4% 전 세계 단기 (≤2년) [4]
식음료 산업의 지속 가능성 약속 +0.9% 북미, 유럽 중기 (2–4년) [9]
잎 접시 제조를 위한 정부 보조금 +0.8% 인도, 동남아시아 단기 (≤2년)
전자상거래 및 소비자 직접 포장 수요 +0.5% 전 세계 중기 (2–4년) [10]
증가하는 생태 관광 및 친환경 환대 의무 +0.4% MEA, 유럽 장기 (≥4년) [11]
남아시아의 도시화 및 가처분 소득 증가 +0.3% 아시아-태평양 장기 (≥4년) [12]
프리미엄 인증을 위한 블록체인 기반 추적 가능성 +0.2% 인도, EU 수출 시장 장기 (≥4년) [8]


일회용 플라스틱 법률을 수요 바닥으로

2022년 7월 1일 발효된 인도의 일회용 플라스틱(SUP) 품목 금지는 접시, 컵 및 식기류를 포함한 여러 일회용 플라스틱 및 스티로폼 품목의 제조, 수입, 재고, 유통 및 판매를 금지했습니다. 정확한 플라스틱 대체량을 분리하기는 어렵지만, 이 규제 변화는 친환경 대안에 대한 강력한 시장을 창출했습니다. 아레카 잎 접시는 자연 생분해성, 퇴비화 가능성 및 합성 대안에 비해 비용 경쟁력 덕분에 선호되는 솔루션으로 떠올랐습니다. 이 규제적 후풍은 인도에 국한되지 않으며, EU의 일회용 플라스틱 지침과 같은 글로벌 지속 가능성 의무도 독일 및 북유럽과 같은 유럽 시장에서 인도산 아레카 식기류에 대한 관심을 가속화했습니다.


주 정부 차원의 제조 보조금

아레카 접시 산업은 자본 보조금 및 인프라 지원을 제공하는 다양한 주 및 국가 MSME(중소기업) 이니셔티브의 지원을 받고 있습니다. 카르나타카 및 케랄라와 같은 주에서는 정부 프로그램이 식품 가공 인프라에 대한 인센티브를 제공하여 신규 진입자를 지원합니다. 이러한 이니셔티브는 ZED(제로 결함 제로 효과) 인증과 같은 광범위한 지원과 함께 제조업체가 제품 품질을 개선하고 생산을 간소화하는 데 도움을 주며, 이는 국내 및 국제 수출 기준을 충족하는 데 필수적입니다.


식음료 서비스 지속 가능성 조달

IHG, 메리어트 및 아코르를 포함한 주요 글로벌 환대 그룹은 운영 전반에 걸쳐 폐기물을 줄이고 일회용 플라스틱을 없애기 위한 야심찬 지속 가능성 정책을 시행했습니다. 이러한 약속은 아레카 접시 제조업체에 보다 안정적이고 장기적인 수익 가시성을 제공하는 제도적 조달 계약으로 발전했습니다. 이러한 변화는 대규모 이벤트에서 지속 가능한 일회용품에 대한 고용량, 단기간 수요가 아레카 식기류를 필수품으로 만든 연회 및 이벤트 케이터링 부문에서 특히 두드러집니다.


전자상거래 및 소비자 직접 채널

미국 및 유럽의 온라인 소매 플랫폼 — 아마존, 에츠리 및 전문 제로 웨이스트 마켓플레이스를 포함하여 — 소규모 및 중간 규모의 인도 가공업체를 위한 직접 수출 채널을 열었습니다 [10]. 아레카 접시 시장의 국경 간 전자상거래는 2022년과 2025년 사이에 연평균 약 12% 성장하여 전통적인 유통 중개업체를 우회하고 제조업체의 마진을 15–20% 개선했습니다.


제한 요소 영향 분석

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
원자재 공급의 계절적 및 지리적 집중 –0.6% 전 세계 (공급 측) 장기 (≥4년) [13]
수작업 가공 작업의 품질 불일치 –0.5% 인도, 동남아시아 중기 (2–4년) [14]
바가스, PLA 및 성형 섬유 대체재와의 경쟁 –0.4% 북미, 유럽 중기 (2–4년)
비아시아 시장에서의 제한된 소비자 인식 –0.3% 남미, MEA 단기 (≤2년) [16]
식물 위생 및 식품 접촉 준수 장벽 –0.3% EU, 미국 수출 시장 중기 (2–4년) [17]


원자재 공급 집중

아레카 팜 잎 껍질은 제한된 계절적 기간(주로 10월부터 3월까지) 동안 수확되며, 전 세계 공급의 약 85%가 인도의 네 개 주: 카르나타카, 케랄라, 아삼, 메갈라야에서 발생합니다 [13]. 이러한 지리적 및 시간적 집중은 아레카 접시 시장을 몬순 변동성, 해충 발생(특히 황색 잎병), 그리고 수확 peak 기간 동안의 지역 노동력 부족에 노출시킵니다. 인도네시아와 미얀마는 다양화 가능성을 제공하지만, 이들 국가의 가공 인프라는 아직 초기 단계에 있습니다.

대체 생분해성 재료와의 경쟁

바가스(사탕수수 섬유) 접시는 연중 내내 원자재를 이용할 수 있으며, 중국과 태국에서 산업 규모의 생산이 확립되어 있어 주문량이 100,000개를 초과할 경우 10–15%의 비용 우위를 제공합니다 . PLA 코팅 종이 접시는 액체가 많은 식품 응용에 대해 우수한 습기 저항성을 제공합니다. 아레카 접시는 열 내구성(최대 100°C)과 미적 매력에서 뚜렷한 장점을 가지고 있지만, 가격 민감한 기관 조달에서 마진 압박에 직면해 있습니다.

수출 준수 장벽

미국 FDA 식품 접촉 규정과 EU 규정 (EC) No 1935/2004는 문서화된 이행 테스트, 중금속 분석 및 추적 가능성 기록을 요구하며, 많은 소규모 인도 생산자들이 이를 제공하는 데 어려움을 겪고 있습니다 [17]. 유럽 항구에서의 선적 거부 — 특히 농약 잔여물에 대해 — 는 준수하는 수출업체에게도 영향을 미치는 평판 위험을 초래했습니다. 이러한 준수 비용은 접시당 0.02–0.05 USD를 추가하여 가격 민감한 시장 계층에서 경쟁력을 약화시킵니다.


Areca Plates Market Opportunities

이벤트 시장을 위한 프리미엄 브랜딩 및 맞춤형 엠보싱

인도의 결혼 및 이벤트 산업은 500억 달러 이상으로 평가되며, 환경을 생각하는 소비자들이 지속 가능한 이벤트 계획의 일환으로 생분해성 식기를 적극적으로 찾고 있습니다. 로고나 장식 패턴이 새겨진 맞춤형 아레카 접시는 30–40%의 가격 프리미엄을 요구할 수 있으며, 상품 제품을 브랜드 라이프스타일 아이템으로 변모시킵니다. 레이저 조각 및 컬러 인쇄 능력에 투자하는 제조업체는 이 고마진 틈새 시장을 차지할 수 있습니다.

항공사 및 철도 케이터링 계약

인도의 국가 철도 케이터링 기관인 IRCTC는 매일 약 130만 끼니를 제공하며, 특정 노선에서 생분해성 식기 프로그램을 시범 운영하고 있습니다 [18]. 인도의 13,000개 이상의 일일 기차 서비스에 이러한 시범 사업을 확장하는 것은 연간 4억 개 이상의 접시를 초과하는 단일 고객 기회를 나타냅니다. 지속 가능성을 중시하는 유럽 및 중동 시장에서 운영되는 항공사들도 유사한 계약 잠재력을 가지고 있습니다.

아프리카 및 라틴 아메리카의 신흥 시장 침투

케냐의 일회용 플라스틱 금지(2017년, 2020년 확대)와 르완다의 엄격한 포장 규정은 아레카 접시 수입에 유리한 조건을 만들어냈습니다. 아프리카의 환대 산업은 생태 관광에 의해 연간 7% 성장하고 있으며, 이는 즉각적인 유통 채널을 제공합니다. 마찬가지로, 브라질의 CONAMA 포장 폐기물에 대한 결의안은 남미를 미개척 통로로 자리매김하고 있습니다.

디지털 플랫폼 및 직접 수출 모델

인도 제조업체와 해외 구매자를 직접 연결하는 디지털 조달 플랫폼은 중개자를 2–3단계 제거하여 농장 게이트 실현을 20–25% 개선합니다 [10]. 블록체인 기반의 추적 가능성 시범 사업 — 안드라 프라데시의 UNDP 이니셔티브와 같은 — 은 프리미엄 구매자의 ESG 실사 요구 사항을 충족하는 검증 가능한 공급망 출처를 제공합니다.

부산물 수익화 및 순환 경제 통합

접시 생산에서 발생하는 아레카 껍질 폐기물은 바이오 비료, 코이어 피트 재배 매체 또는 바이오매스 연료 펠렛으로 전환될 수 있습니다. Campco Limited의 2025년 9월 18에이커의 유기농 비료 공장 발표는 이 모델의 상업적 실행 가능성을 보여줍니다 [19]. 폐기물 가치를 통합하는 제조업체는 순 생산 비용을 8–12% 줄일 수 있으며, 탄소 크레딧 프로그램에 자격을 갖출 수 있습니다.


Areca Plates Market Future Outlook

자동화 및 스마트 제조

다음 10년 동안 인도의 아레카 접시 제조업체들은 반자동 유압 프레스에서 자동화된 잎 분류, 습도 조정 압축 및 컴퓨터 비전을 이용한 인라인 품질 검사를 특징으로 하는 완전 통합 생산 라인으로 전환할 것입니다. 카르나타카의 초기 채택자들은 이미 잎-껍질 두께에 따라 온도와 압력 주기를 최적화하는 IoT 연결 프레스 유닛을 시험 운영하고 있으며, 결함률을 12%에서 4% 이하로 줄이고 있습니다 [14]. 이러한 제조 성숙도는 아레카 접시 시장이 대량의 기관 계약을 확보하는 데 필수적입니다.

인증 및 표준화 조화

아레카 잎 식기류에 대한 통합 국제 표준의 부재 — 퇴비화 가능한 플라스틱에 대한 ASTM D6400에 비견될 수 있는 — 는 마찰 지점으로 남아 있습니다. 산업 단체들은 BIS(인도 표준국) 및 ISO 기술 위원회 207과 협력하여 이주 테스트, 퇴비화 검증 및 유통 기한 주장에 대한 조화된 사양을 개발하고 있습니다 [17]. 표준화는 수출업체의 준수 비용을 낮추고 비전통적인 수입 시장에서 구매자의 신뢰를 구축할 것입니다.

순환 경제 및 탄소 크레딧 통합

아레카 접시 생산은 약 15–20%의 폐기물을 발생시킵니다(잘라낸 부분, 결함 있는 접시, 먼지). 이 폐기물 흐름을 바이오 비료, 버섯 재배 기질 또는 바이오매스 브리켓으로 전환하면 추가 수익을 창출하고 제조업체가 Verra 또는 Gold Standard 프로그램에 따라 검증된 탄소 크레딧을 받을 수 있습니다 [19]. 2030년까지 탄소 크레딧 수익은 아레카 접시 시장의 인증된 제조업체의 생산 비용의 5–8%를 상쇄할 수 있습니다.

공급의 지리적 다양화

인도 공급망에 대한 의존은 전 세계 구매자에게 몬순 위험, 해충 발생 및 정책 변화에 노출됩니다. 인도네시아의 남동 술라웨시 지역, 미얀마의 사가잉 지역 및 방글라데시의 실렛 지역은 아시아 개발은행 및 UNDP의 개발 금융 투자를 지원받아 대체 공급 원으로 떠오르고 있습니다 [8]. 다양화된 소싱은 가격을 안정시키고 아레카 접시 시장이 2030년대에 더 높은 계약량을 지원할 수 있도록 할 것입니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
아시아-태평양 전 세계 수익의 82% (2025) 제조 보조금; 원자재 통합; 국내 수요 확대
북미 5.8% CAGR (2026–2035) 전자상거래 유통; 식품 서비스 지속 가능성 의무
유럽 USD 0.08억 (2025) 규제 준수; 프리미엄 유기농 포지셔닝
남미 4.2% CAGR (2026–2035) 신흥 플라스틱 금지 법안; 에코 관광 포장
중동 & 아프리카 6.6% CAGR (2026–2035) 환대 산업의 친환경 조달; 수입 채널 개발
총계 USD 1.27억 (2025) —

아레카 접시 시장은 뚜렷한 지리적 집중을 보이며, 생산과 소비는 주로 남아시아 및 동남아시아에 집중되어 있습니다. 플라스틱 금지 시행이 전 세계적으로 강화됨에 따라 유럽, 중동, 북미로의 수출 중심 성장 경로가 빠르게 확장되고 있습니다.


북미

국가 주요 지표 주요 동인
미국 지역 수익의 68% 소매 및 전자상거래 제로 웨이스트 채널
캐나다 5.9% CAGR (2026–2035) 연방 단일 사용 플라스틱 규정
멕시코 USD 0.005억 (2025) 초기 단계의 지속 가능한 포장 채택


미국은 북미 아레카 접시 시장 수요의 대부분을 차지하며, 주로 아마존과 친환경 가정을 겨냥한 전문 전자상거래 플랫폼을 통해 추진됩니다. 캐나다의 단일 사용 플라스틱 금지 규정(SOR/2022-138)은 2023년 12월부터 플라스틱 식기 및 식품 서비스 용기를 금지하여 직접 대체 채널을 열었습니다 [20]. 멕시코는 초기 시장으로 남아 있지만, 멕시코시티의 플라스틱 봉지 금지와 진화하는 연방 기준은 중기적인 잠재력을 나타냅니다.

유럽

국가 주요 지표 주요 동인
독일 지역 수익의 34% 퇴비화 가능한 식기류에 대한 가장 강력한 소매 유통
영국 4.9% CAGR (2026–2035) 브렉시트 이후 포장 개혁 및 EPR 의무
프랑스 USD 0.011억 (2025) 반낭비 및 순환 경제 법(AGEC)
이탈리아 4.5% CAGR (2026–2035) 지중해 관광 및 이벤트 케이터링
스페인 USD 0.006억 (2025) 해안 환대 산업의 채택
북유럽 국가들 5.4% CAGR (2026–2035) 지속 가능성을 위한 프리미엄 지불 의사
러시아 USD 0.002억 (2025) 제한된 채택; 틈새 유기농 소매업체
유럽 나머지 지역 4.1% CAGR (2026–2035) EU 지침과의 점진적 규제 정렬


독일은 아레카 접시의 유럽 수입을 선도하며, dm-drogerie markt 및 REWE와 같은 소매업체가 지속 가능성 통로에 브랜드 리프 접시 제품을 진열하고 있습니다. EU 단일 사용 플라스틱 지침은 대체품을 제거하는 작업을 계속하고 있지만, EC 1935/2004 식품 접촉 규정 준수는 소규모 인도 수출업체에게는 장애 요소로 남아 있습니다 [17]. 유럽의 아레카 접시 시장은 신기한 포지셔닝에서 주류 식품 서비스 통합으로 이동하고 있으며, 특히 북유럽 국가에서는 지방 정부의 친환경 조달 정책이 보장된 수요 바닥을 생성하고 있습니다.

아시아-태평양

국가 주요 지표 주요 동인
중국 USD 0.03억 (2025) 정부의 플라스틱 제한 및 에코 포장 의무
인도 지역 수익의 74% 국내 생산, 소비 및 수출 허브
일본 4.8% CAGR (2026–2035) 프리미엄 포장 문화 및 지속 가능성 브랜딩
한국 USD 0.008억 (2025) 자연 식기에 대한 신흥 관심
ASEAN 5.6% CAGR (2026–2035) 원자재 가용성 및 관광 주도 수요
아시아-태평양 나머지 지역 USD 0.012억 (2025) 네팔, 방글라데시 및 스리랑카 소비 시장


인도는 아레카 접시 시장의 중추로, 전 세계 생산, 소비 및 수출의 대부분을 차지하고 있습니다. 카르나타카 주만 해도 2,500개 이상의 등록된 접시 압착 단위를 운영하고 있습니다 . 2022년 7월 SUP 금지 이후 국내 수요가 급증하였고, PM-FME(총리 마이크로 식품 가공 기업의 공식화)와 같은 정부 프로그램은 농촌 기업가의 장벽을 낮추는 신용 연계 보조금을 제공합니다. ASEAN 국가들 — 특히 인도네시아와 미얀마 — 는 대체 조달 원산지로 떠오르고 있지만, 그들의 가공 인프라는 인도보다 5-7년 뒤쳐져 있습니다.

남미

국가 주요 지표 주요 동인
브라질 지역 수익의 52% 가장 큰 소비 시장; CONAMA 포장 규정
아르헨티나 4.0% CAGR (2026–2035) 도시 식품 서비스에서의 점진적 채택
남미 나머지 지역 USD 0.004억 (2025) 초기 단계의 수입 채널 개발


브라질의 성장하는 중산층과 확장하는 유기농 식품 소매 부문은 아레카 접시 수입의 거점을 제공하지만, 소비자 인식은 유럽 수준에 비해 상당히 낮습니다 [16]. 남미의 아레카 접시 시장은 주로 인도에서의 수입 채널을 통해 공급되며, 상파울루와 부에노스아이레스를 더 넓은 지역의 유통 허브로 삼고 있습니다.

중동 & 아프리카

국가 주요 지표 주요 동인
사우디아라비아 USD 0.006억 (2025) 환대 산업의 지속 가능성 약속
UAE 7.1% CAGR (2026–2035) 엑스포 유산의 친환경 기준 및 관광 의무
남아프리카 5.8% CAGR (2026–2035) 레스토랑 산업의 지속 가능성 프로그램
이집트 USD 0.003억 (2025) 홍해 관광 잠재력을 가진 초기 단계 시장
MEA 나머지 지역 6.9% CAGR (2026–2035) 케냐, 르완다, 탄자니아 — 플라스틱 금지 초기 주자


UAE와 케냐는 이 지역의 아레카 접시 시장을 서로 다른 방향에서 지탱하고 있으며 — UAE는 2020 엑스포 이후 지속 가능성 프레임워크에 연결된 프리미엄 환대 조달 의무를 통해, 케냐는 세계에서 가장 엄격한 플라스틱 금지 체제를 통해 [11]. 동아프리카의 에코 관광 운영자들은 로지 및 사파리 캠프 조달에서 생분해성 식기를 점점 더 많이 지정하고 있으며, 이는 탄자니아, 르완다 및 우간다로 확장되는 유통 인프라를 생성하고 있습니다.


아레카 접시 시장 지역별, 2025-2035

Areca Plates Market Segmentation

제품 유형별

세그먼트 주요 지표 주요 수요 동인
원형 접시 41% 시장 점유율 (2025) 범용 식음료 서비스 호환성
사각 및 직사각형 접시 USD 0.31억 (2025) 케이터링 및 밀키트 포장
그릇 6.3% CAGR (2026–2035) 수프, 샐러드 및 디저트 응용
트레이 및 구획 접시 USD 0.14억 (2025) 항공사 및 철도 케이터링 통합


원형 접시는 빠른 서비스 레스토랑, 호텔 뷔페 및 길거리 음식 서비스에서 부분 조절 기준에 맞는 형태로 인해 아레카 접시 시장을 지배하고 있습니다. 6인치에서 12인치까지의 직경은 전채 요리부터 메인 요리까지의 전체 스펙트럼을 커버하며, 기존 식음료 서비스 물류와의 호환성 덕분에 대량 조달에서 기본 사양으로 자리 잡고 있습니다. 그릇은 수프 및 샐러드 패스트 캐주얼 체인의 확장과 누수 방지 생분해성 용기에 대한 밀 배달 부문의 필요성에 의해 가장 역동적인 하위 세그먼트를 나타냅니다.

사각 및 직사각형 접시는 프리미엄 케이터링 응용에 맞춰 제공되며, 프레젠테이션 미학이 차별화되는 요소입니다. 구획 트레이에 대한 아레카 접시 시장은 인도 철도 및 항공사 케이터링과 같은 기관 채널에서 빠르게 성장하고 있으며, 구획된 서빙은 식사당 여러 용기의 필요성을 줄여 비용과 폐기물을 절감합니다.

응용별

세그먼트 주요 지표 주요 수요 동인
식음료 서비스 USD 0.58억 (2025) 호텔, 레스토랑 및 빠른 서비스 조달
소매 소비자 5.6% CAGR (2026–2035) 전자상거래 및 제로 웨이스트 라이프스타일 채택
기관 케이터링 22% 시장 점유율 (2025) 철도, 항공사 및 정부 구내식당
이벤트 및 결혼식 6.8% CAGR (2026–2035) 프리미엄 가격 책정 및 맞춤형 브랜딩


식음료 서비스는 아레카 접시 시장의 수익 기반을 형성하며, 호텔 체인, 레스토랑 및 플라스틱 없는 정책을 시행하는 클라우드 키친의 기관 조달에 의해 지탱됩니다. 이 세그먼트의 계약 규모는 일반적으로 분기당 50,000에서 500,000 접시 사이로, 제조업체에게 생산 계획의 안정성을 제공합니다. 이벤트와 결혼식은 특히 인도에서 가장 높은 성장 응용 분야로, 매년 약 1,000만 건의 결혼식이 점점 더 친환경 테마 장식을 통합하고 있으며, 맞춤형 엠보싱 아레카 접시는 기능적인 식기와 미적 표현으로 사용됩니다.

유통 채널별

세그먼트 주요 지표 주요 수요 동인
B2B / 직접 판매 58% 시장 점유율 (2025) 기관 계약 및 수출 주문
온라인 소매 7.2% CAGR (2026–2035) 국경 간 전자상거래 플랫폼
오프라인 소매 USD 0.19억 (2025) 슈퍼마켓 및 전문 매장 배치


B2B 직접 판매는 아레카 접시 시장 유통 환경을 지배하며, 식음료 및 기관 수요의 대량 조달 특성을 반영합니다. 온라인 소매는 가장 빠르게 성장하는 채널로, 아마존 인도, 아마존 미국 및 유럽의 제로 웨이스트 마켓플레이스가 소비자 인식을 높이고 소규모 제조업체가 중개 네트워크 없이 글로벌 구매자에게 도달할 수 있도록 합니다.


경쟁 벤치마킹

아레카 접시 시장은 추정된 허핀달-허쉬만 지수(HHI) < 500으로 심각하게 분산되어 있으며, 이는 낮은 집중도를 나타냅니다. 상위 5개 생산자는 전 세계 수익의 약 18–24%를 차지하며, 나머지는 주로 남인도에 기반을 둔 수천 개의 MSME 규모 기업에 분산되어 있습니다. 그 어느 때보다도 경쟁적 차별화는 원자재 접근이 아닌 수출 준수 인증, 자동화된 제조 능력 및 디지털 채널 통합에 달려 있습니다.

회사 추정 수익 점유율 범위 아레카 접시 시장을 위한 주요 제품 전략적 포지셔닝
The Campco Limited ~4–6% 대량 아레카 잎 접시, 폐기물에서 생산된 바이오 비료 120,000명 이상의 농민 회원과의 협동 모델; 폐기물 가치화로의 수직 통합 [19]
GM Group ~2–4% 가공된 아레카 제품, 수출 등급 접시 걸프 및 동남아시아 수출 네트워크를 통한 다품목 아레카 가공
Viet Delta Industrial Company ~2–3% 아레카 잎 접시, 야자 잎 포장 베트남 원산지 다각화; 아시아 시장을 위한 경쟁력 있는 가격
PT Ruby Privatindo ~1–3% 인도네시아 원산지 아레카 접시 및 그릇 동남아시아 공급 다각화; 대량 수출 능력
Swastika International ~2–3% 수출 중심의 아레카 식기 범위 미국 FDA 및 EU 식품 접촉 준수를 갖춘 인도 기반 수출업체
Pappco Greenware ~2–4% 프리미엄 브랜드 잎 접시, 그릇 및 쟁반 B2C 브랜드 포지셔닝; 인도 및 미국에서 강력한 아마존 및 소매 존재감
Holy City Straw Company ~1–2% 아레카 접시를 포함한 큐레이션된 생분해성 식기 미국 기반 유통; 소매 및 식품 서비스 지속 가능성에 초점
Leaf Republic GmbH ~1–2% 공학적으로 설계된 잎 기반 식기 독일 디자인 주도 접근; 특허받은 다층 잎 기술
EcoFacts ~1–2% 아레카 접시, 아레카 그릇, 맞춤 인쇄된 식기 레이저 각인 및 브랜딩 능력을 갖춘 남인도 제조업체
Natural Panaa ~1–2% 유기농 인증을 받은 전체 범위 아레카 식기 타밀 나두 기반, EU 유기농 및 BRC 인증을 받은 프리미엄 수출 채널


최근 뉴스 및 개발

  • 캠프코 리미티드 (2025년 9월): 아레카 껍질 폐기물을 바이오 비료로 전환하기 위해 18에이커에 유기 비료 공장 건설을 발표하며 수직 통합 및 농민 유지 전략을 강화했습니다 [19].


  • 망갈루루 아레카 제품 Pvt. Ltd. (2024년 5월): 망갈루루 아레카 제품 Pvt. Ltd.는 새로운 가공된 아레카 넛 제품군을 소개했습니다. 이 제품들은 품질 향상과 수출 기회 증가를 목표로 개선된 경화 기술과 정밀한 등급 매기기 방법을 통합하고 있습니다.


아레카 접시 시장 Market Report Scope

매개변수 세부사항
시장 범위 전 세계 아레카 접시 시장은 생분해성 아레카 잎 식기류의 생산, 무역 및 소비를 포함합니다.
연구 기간 2021–2035
CAGR 5.0% (2026–2035)
시장 규모 (2025) USD 12.7억
시장 규모 (2035) USD 20.8억
가장 빠르게 성장하는 세그먼트 그릇 (제품 유형별); 이벤트 및 결혼식 (응용 프로그램별); 중동 및 아프리카 (지역별)
프로필된 회사 10 (The Campco Limited, GM Group, Viet Delta Industrial Company, PT Ruby Privatindo, Swastika International, Pappco Greenware, Holy City Straw Company, Leaf Republic GmbH, EcoFacts, Natural Panaa)
평가 통화 USD 억

자주 묻는 질문

아레카 접시는 바가스 대안에 비해 고습도 식품 응용에서 어떻게 성능을 발휘합니까?
아레카 접시는 100°C까지의 온도를 견디고 3–4시간 동안 기름 스며듦을 저항하며, 일반 바가스보다 기름 저항성이 우수합니다. 바가스는 수프에 대한 액체 보유 용량이 더 좋습니다 [14].
적절히 보관된 아레카 접시에서 구매자는 어떤 유통 기한을 기대할 수 있습니까?
60% 이하의 습도에서 건조하고 통풍이 잘 되는 조건에서 보관하면 아레카 접시는 10–12개월 동안 구조적 무결성을 유지합니다. 진공 밀봉된 수출 포장은 사용 가능한 수명을 약 18개월로 연장합니다 [14].
아레카 접시 시장은 삼림 파괴나 과도한 수확에 대한 우려를 어떻게 해결합니까?
접시는 수확된 잎이나 목재가 아닌 자연적으로 떨어진 잎집을 사용합니다. 각 야자수는 매년 6–8개의 잎집을 떨어뜨리며, 이는 기존 아레카 너트 농업의 부산물로 수집되어 추가적인 나무 베기가 없습니다 [13].
수입업체는 EU 및 미국 시장 진입을 위해 어떤 인증을 우선시해야 합니까?
EU 수입업체는 EC 1935/2004 식품 접촉 준수 및 EN 13432에 따른 퇴비화 인증이 필요합니다. 미국 구매자는 FDA 21 CFR 식품 접촉 승인이 필요합니다 [17].
아레카 접시의 단위당 비용은 기관 규모에서 PLA 코팅 종이 접시와 어떻게 비교됩니까?
10만 개 이상의 대량에서 아레카 접시는 단위당 0.04–0.07 USD의 비용이 드는 반면, PLA 코팅 종이 접시는 0.03–0.05 USD입니다. 자동 압착으로 프리미엄이 줄어듭니다 .
아레카 접시 제조업체는 인도의 현재 용량을 넘어 생산을 현실적으로 확장할 수 있습니까?
인도네시아와 미얀마는 적절한 야자 밀도를 가지고 있지만, 가공 인프라는 인도보다 5–7년 뒤처져 있습니다. 의미 있는 비인도 공급은 2029년 이후에 예상됩니다 .
아레카 접시 시장은 식품 서비스 회사의 더 넓은 ESG 보고 프레임워크 내에서 어떤 역할을 합니까?
아레카 접시로 전환하는 것은 Scope 3 배출량 감소를 지원하고 GRI 306 폐기물 관리 공시와 일치합니다. 여러 호텔 체인은 이제 아레카 조달을 ESG KPI로 보고하고 있습니다 [9].
저자
저자 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















