AI in Transportation Market 요약
주요 시장 동향 및 하이라이트
시장 규모 및 예측
| CAGR (2025 - 2035) | 10.54% |
주요 기업
Waymo (US), Tesla (US), Cruise (US), Aurora (US), Mobileye (IL), Baidu (CN), Nuro (US), Zoox (US), Pony.ai (CN)
| CAGR (2025 - 2035) | 10.54% |
AI 교통 시장은 현재 기계 학습, 데이터 분석 및 자동화 기술의 발전에 의해 변화하는 단계에 있습니다. 이 분야는 자동차 제조업체, 물류 회사 및 대중 교통 기관을 포함한 다양한 이해 관계자들이 운영 효율성을 높이고 안전성을 개선하기 위해 AI 솔루션을 점점 더 많이 채택함에 따라 빠르게 발전하고 있는 것으로 보입니다. AI 기술의 교통 시스템 통합은 더 스마트한 교통 관리, 예측 유지보수 및 자율 차량 개발을 촉진하여 이동성의 지형을 재편하고 있는 것으로 보입니다. 또한, 지속 가능성 및 탄소 발자국 감소에 대한 강조가 커짐에 따라 조직들이 경로를 최적화하고 에너지 소비를 최소화하려고 하면서 AI 기반 솔루션의 채택이 더욱 촉진될 수 있습니다. 또한, AI 교통 시장은 정부와 민간 기업들이 이러한 기술의 잠재적 이점을 인식함에 따라 투자 증가를 목격할 가능성이 높습니다.
기술 기업과 전통적인 교통 제공자 간의 협력이 증가하고 있는 것으로 보이며, 이는 혁신을 촉진하고 AI 응용 프로그램의 배포를 가속화하고 있습니다. 시장이 계속 성숙해짐에 따라 규제 프레임워크 및 대중 수용과 관련된 도전에 직면할 수 있으며, 이는 채택 속도에 영향을 미칠 수 있습니다. 전반적으로 AI 교통 시장의 미래는 유망해 보이며, 다양한 세그먼트에서 성장 및 개발의 많은 기회가 있습니다. 교통에서의 AI의 빠른 채택은 인공지능이 글로벌 이동 생태계 전반에 걸쳐 운영 효율성, 안전 기준 및 의사 결정을 어떻게 변화시키고 있는지를 강조합니다. AI와 교통의 융합은 혁신을 가속화하고 있으며, AI 교통 솔루션은 더 스마트한 인프라, 자율 시스템 및 예측 분석을 가능하게 하고 있습니다. 고급 교통 AI 플랫폼은 AI가 교통을 위해 실시간 내비게이션, 안전 최적화 및 자동 운전 기능을 지원하는 방법을 보여줍니다.
조직들은 자산 성능을 예측하고, 차량 활용도를 최적화하며, 운영 중단 시간을 최소화하기 위해 교통 관리에서 AI에 점점 더 의존하고 있습니다. 교통 및 물류에서의 AI는 경로 최적화, 자율 트럭 운송 및 지능형 공급망 조정을 통해 화물 운영을 재편하고 있습니다. 실제 AI 교통 사례에는 자율 차량, 교통 모니터링 시스템 및 네트워크 효율성을 향상시키는 예측 유지보수 플랫폼이 포함됩니다. 교통의 미래는 AI 기반 자동화, 연결성 및 지능형 의사 결정 시스템에 의해 구동되는 미래 교통 기술에 의해 정의될 것입니다. AI 교통의 미래는 데이터 기반 이동 생태계가 더 안전하고 빠르며 지속 가능한 여행을 제공하는 교통 미래를 제안합니다. 혁신이 가속화됨에 따라 교통 산업의 미래는 자율 지능과 스마트 인프라에 기반한 미래의 교통을 향하고 있습니다.
자율 차량에 대한 추세가 가속화되고 있으며, 제조업체와 기술 회사들이 연구 및 개발에 대규모로 투자하고 있습니다. 이 변화는 AI 시스템이 운전 패턴을 최적화하고 실시간으로 의사 결정을 개선할 수 있기 때문에 도로 안전성을 높이고 교통 혼잡을 줄일 가능성이 높습니다.
AI 기술이 다양한 출처의 데이터를 분석하기 위해 교통 관리 시스템에 통합되고 있습니다. 이 통합은 교통 흐름 개선, 이동 시간 단축 및 자원 할당 개선으로 이어져 궁극적으로 도시 교통 네트워크의 전반적인 효율성을 향상시킬 수 있습니다.
예측 유지보수를 위한 AI의 사용이 차량 관리에서 점점 더 보편화되고 있습니다. 차량의 데이터를 분석함으로써 기업들은 유지보수 필요성을 예측하고, 다운타임을 줄이며, 자산의 수명을 연장하여 운영 효율성을 최적화할 수 있습니다.
교통 분야의 AI 시장은 스마트 인프라 통합을 향한 중요한 추세를 목격하고 있습니다. 도시와 지방 자치 단체는 교통 흐름을 최적화하고, 혼잡을 줄이며, 대중 교통 시스템을 향상시키기 위해 AI 기술을 점점 더 많이 채택하고 있습니다. AI 알고리즘이 장착된 스마트 교통 신호는 변화하는 교통 조건에 실시간으로 적응할 수 있어 전반적인 효율성을 개선합니다. 데이터에 따르면 스마트 인프라를 구현하는 도시에서는 교통 지연이 약 20% 감소할 수 있습니다. 이러한 통합은 사용자 경험을 향상시킬 뿐만 아니라 배출가스를 줄여 환경 지속 가능성에도 기여합니다. 도시화가 계속 증가함에 따라 스마트 인프라 솔루션에 대한 수요는 교통 분야의 AI 시장을 더욱 촉진할 것으로 예상됩니다.
교통 분야의 AI 시장은 향상된 안전성과 운영 효율성에 대한 수요가 눈에 띄게 증가하고 있습니다. 교통 시스템이 점점 더 복잡해짐에 따라 이해관계자들은 위험을 완화하고 안전 결과를 개선할 수 있는 기술을 우선시하고 있습니다. 고급 운전 보조 시스템(ADAS)과 같은 AI 기반 솔루션이 차량에 통합되어 사고를 줄이고 전반적인 안전성을 향상시키고 있습니다. 최근 데이터에 따르면 교통 분야에서 AI 기술을 구현하면 도로 사망자를 최대 30%까지 줄일 수 있는 잠재력이 있습니다. 안전에 대한 이러한 강조는 기업들이 규제 기준을 준수하고 소비자들의 안전한 여행 기대를 충족하기 위해 AI 솔루션에 대한 투자를 촉진할 가능성이 높습니다.
교통 분야의 AI 시장은 기계 학습 알고리즘의 발전에 의해 크게 영향을 받고 있습니다. 이러한 알고리즘은 점점 더 정교해지고 있어 교통 시스템에서 보다 정확한 예측과 의사 결정 프로세스를 가능하게 하고 있습니다. 예를 들어, 기계 학습은 교통 패턴 및 날씨 조건과 같은 다양한 출처의 방대한 데이터를 분석하여 물류 회사의 경로 및 일정을 최적화할 수 있습니다. 이 능력은 물류 부문이 연간 4.5% 성장할 것으로 예상됨에 따라 특히 중요합니다. 예측 분석을 위해 기계 학습을 활용할 수 있는 능력은 운영 효율성을 향상시키고 비용을 줄이는 데 기여하여 교통 분야에서 AI 기술의 추가 채택을 촉진할 것입니다.
교통 분야의 AI 시장은 전기 및 자율주행 차량의 출현에 의해 크게 형성되고 있습니다. 자동차 산업이 전기화 및 자동화로 전환됨에 따라 AI 기술은 이러한 발전을 가능하게 하는 중요한 역할을 합니다. AI 시스템이 장착된 전기 차량(EV)은 에너지 소비를 최적화하고 주행 성능을 향상시킬 수 있습니다. 더욱이, 완전 자율주행 차량의 개발은 내비게이션, 장애물 감지 및 의사 결정을 위해 AI에 크게 의존합니다. 전기 및 자율주행 차량 시장은 향후 10년 동안 연평균 20%의 성장률을 기록할 것으로 예상됩니다. 이 추세는 교통 분야에서 AI의 강력한 미래를 나타내며, 이러한 차량은 안전하고 효율적으로 작동하기 위해 정교한 AI 시스템을 필요로 합니다.
교통 분야의 AI 시장은 스마트 모빌리티 솔루션에 대한 증가하는 투자로 혜택을 보고 있습니다. 정부와 민간 기관은 AI 기술을 활용한 혁신적인 교통 시스템 개발을 위해 점점 더 많은 자금을 할당하고 있습니다. 이 투자는 보다 효율적이고 지속 가능하며 사용자 친화적인 교통 옵션을 만드는 것을 목표로 하고 있습니다. 예를 들어, 스마트 모빌리티 솔루션 시장은 2026년까지 2000억 달러에 이를 것으로 예상되며, 이는 개선된 도시 이동성에 대한 필요에 의해 촉진됩니다. 도시들이 혼잡과 오염 문제에 직면함에 따라 스마트 모빌리티 솔루션에 대한 추진은 교통 분야에서 AI의 채택을 가속화하여 보다 통합되고 효율적인 교통 생태계를 조성할 가능성이 높습니다.
AI 교통 시장에서 제공 세그먼트는 주로 소프트웨어, 하드웨어 및 서비스로 구성되며, 소프트웨어가 가장 큰 시장 점유율을 차지합니다. 소프트웨어 솔루션은 자율 주행, 경로 최적화 및 예측 유지 보수를 위해 교통 시스템에 광범위하게 통합됩니다. 하드웨어는 현재 시장 점유율이 작지만, 센서 기술과 AI 지원 장치의 발전으로 인해 빠르게 주목받고 있습니다. 컨설팅 및 관리 서비스와 같은 서비스는 교통에서 AI 시스템의 통합 및 배치에 중요한 역할을 합니다.
소프트웨어(지배적) 대 하드웨어(신흥)
AI 교통 시장의 소프트웨어 솔루션은 현대 교통 시스템에 필요한 중요한 기능을 제공함으로써 지배적입니다. 여기에는 실시간 데이터 분석, 의사 결정 프로세스 및 교통 요구에 맞춘 기계 학습 알고리즘이 포함됩니다. 반면 하드웨어는 고급 센서 및 IoT 장치와 같은 혁신적인 기술에 대한 수요 증가로 인해 중요한 구성 요소로 부상하고 있습니다. 하드웨어와 소프트웨어 간의 이러한 시너지는 산업의 변혁적 변화를 위해 필수적이며, 교통 시스템의 효율성, 안전성 및 지능성을 높입니다.
AI 교통 시장에서 IoT 통신 기술은 실시간 데이터 전송 및 연결성에 필수적입니다. 셀룰러 통신은 이 세그먼트를 선도하며, 확립된 인프라를 활용하여 교통 애플리케이션에 대한 광범위한 커버리지와 신뢰성을 제공합니다. LPWAN은 현재 시장 점유율이 작지만, 자산 추적 및 차량 관리와 같은 저전력, 장거리 애플리케이션에 대해 중요한 기여자로 부상했습니다. 교통에서 IoT 통신의 성장은 연결된 차량 및 스마트 물류 솔루션에 대한 수요 증가에 의해 촉진됩니다. 5G 기술의 발전과 LPWAN 솔루션의 채택 확대는 대규모 IoT 배치를 위한 비용 효율적이고 에너지 효율적인 통신의 필요성을 해결합니다. 이러한 기술의 조합은 교통 네트워크를 근본적으로 재편할 것으로 예상됩니다.
통신 기술: 셀룰러(지배적) 대 LPWAN(신흥)
셀룰러 통신 기술은 AI 교통 시장에서 높은 신뢰성, 강력한 대역폭 기능 및 광범위한 채택으로 두드러집니다. 이 기술은 차량 텔레매틱스 및 스마트 교통 관리 시스템을 포함한 다양한 교통 애플리케이션에서 원활한 연결성을 허용하여 지배적입니다. 반면 LPWAN은 드문 데이터 전송이 필요한 장치에 적합한 장거리 저전력 통신에 중점을 둔 신흥 솔루션을 나타냅니다. 최소한의 에너지로 작동할 수 있는 능력은 원격 센서 네트워크 및 물류 추적과 같은 애플리케이션에 적합합니다. 현재 셀룰러 기술이 더 널리 퍼져 있지만, LPWAN의 독특한 특성은 특정 사용 사례에 대한 매력적인 대안으로 자리 잡고 있으며, 향후 몇 년 동안 빠른 채택으로 이어질 것입니다.
AI 교통 시장 내에서 응용 프로그램 세그먼트는 자율 트럭이 주도하며, 이는 가장 큰 점유율을 차지합니다. 이 시장의 이 부분은 물류 및 화물 운영을 혁신하는 데 중요한 역할을 하며 상당한 투자와 개발을 보여줍니다. 그 뒤를 이어 예측 유지 보수가 이 세그먼트에서 가장 빠르게 성장하는 가치로 부상하고 있으며, 기업들이 유지 보수 필요성을 예측하고 가동 중지 시간을 줄이는 AI의 가치를 점점 더 이해하고 있습니다.
자율 트럭(지배적) 대 예측 유지 보수(신흥)
자율 트럭은 AI 교통 시장 응용 프로그램 세그먼트를 지배하며, 공급망 효율성과 안전성의 혁신을 나타냅니다. 이러한 자율주행 차량은 도로를 탐색하기 위해 정교한 AI 알고리즘을 통합하여 인적 오류를 크게 줄이고 연료 효율성을 향상시킵니다. 반면 예측 유지 보수는 AI의 데이터를 분석하고 장비 고장을 예측하는 능력을 활용하여 교통 운영의 중요한 구성 요소로 빠르게 부상하고 있습니다. 이러한 능동적인 접근 방식은 운영 비용을 절감할 뿐만 아니라 차량의 수명과 전반적인 안전성을 향상시킵니다. 기술이 발전함에 따라 이 두 응용 프로그램은 교통 시장의 미래 환경을 형성할 것으로 예상됩니다.
AI 교통 시장에서 기계 학습 기술 세그먼트는 주로 딥 러닝에 의해 주도되며, 이는 다양한 기술 중에서 가장 큰 시장 점유율을 차지합니다. 딥 러닝은 자율 차량, 교통 관리 시스템 및 스마트 교통 네트워크와 같은 다양한 교통 애플리케이션에 광범위하게 적용됩니다. 컴퓨터 비전은 딥 러닝만큼 크지는 않지만, 이미지 및 비디오 분석을 통해 교통의 내비게이션, 모니터링 및 안전 이니셔티브를 향상시키는 빠른 성장으로 인정받고 있습니다. 이 세그먼트의 성장 추세는 하드웨어 기능의 발전, 교통 관련 데이터의 증가, 그리고 교통 부문에서 자동화 및 스마트 기술에 대한 수요 증가에 의해 촉진됩니다. 교통 기관 간의 안전, 효율성 및 실시간 데이터 처리에 대한 강조는 기계 학습 기술의 길을 열고 있으며, 자연어 처리 및 맥락 인식도 이 진화하는 환경을 넓히는 데 기여하고 있습니다.
기술: 딥 러닝(지배적) 대 컴퓨터 비전(신흥)
딥 러닝은 AI 교통 시장에서 지배적인 기술로 자리 잡고 있으며, 방대한 데이터 세트를 처리하고 자율 시스템 및 예측 분석에서 의사 결정을 개선하는 능력으로 특징지어집니다. 이는 복잡한 환경에서 우위를 제공하며, 실시간 애플리케이션을 위해 감각 데이터를 성공적으로 관리합니다. 컴퓨터 비전은 이 분야에서 신흥 기술로 인정받으며, 차량 및 주변 환경의 시각적 데이터를 해석하는 데 중점을 둡니다. 그 빠른 발전은 안전 시스템, 교통 모니터링 및 물류 운영의 혁신으로 이어져 스마트 운송 솔루션의 발전에 중요한 구성 요소로 자리 잡고 있습니다. 두 기술은 상호 연결되어 있지만, 딥 러닝의 깊이와 다재다능함은 그것을 선도적인 위치에 두고, 컴퓨터 비전은 보다 통합된 시각적 분석을 위한 기초를 마련합니다.
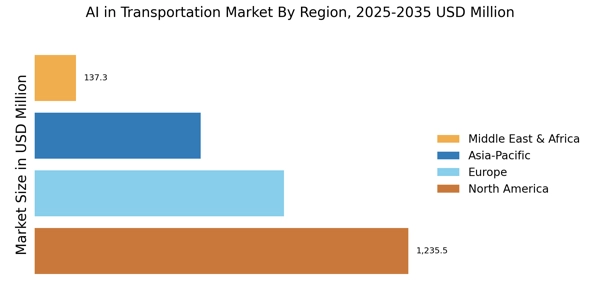
북미는 AI 교통 시장에서 가장 큰 시장으로, 전 세계 시장의 약 45%를 차지하고 있습니다. 이 지역은 강력한 기술 인프라, 연구 및 개발에 대한 상당한 투자, 유리한 규제 환경의 혜택을 받고 있습니다. 자율 차량 및 스마트 교통 솔루션에 대한 수요는 도시화와 효율적인 물류의 필요성에 의해 주도되고 있습니다. 안전 기준 및 AI 이니셔티브에 대한 자금 지원을 포함한 규제 지원은 성장을 더욱 촉진합니다. 미국은 웨이모, 테슬라, 크루즈와 같은 주요 플레이어들이 혁신을 주도하며 시장을 선도하고 있습니다. 캐나다도 AI 연구 및 개발에 중점을 두며 중요한 역할을 하고 있습니다. 경쟁 환경은 기존 자동차 대기업과 신생 스타트업이 혼합되어 역동적인 생태계를 조성하고 협력과 기술 발전을 장려하고 있습니다.
유럽은 AI 교통 시장에서 두 번째로 큰 시장으로, 전 세계 시장의 약 30%를 차지하고 있습니다. 이 지역의 성장은 도로 안전성을 높이고 배출가스를 줄이기 위한 엄격한 규제에 의해 촉진되고 있습니다. 유럽 그린 딜과 스마트 시티 프로젝트에 대한 투자는 AI 솔루션에 대한 수요를 증가시키고 있습니다. 각국은 대중 교통 시스템에 AI 기술 통합을 지원하는 정책을 점점 더 채택하고 있습니다. 독일, 프랑스 및 영국은 자율 차량 기술 및 스마트 인프라에 대한 상당한 투자를 통해 이 시장의 선두주자입니다. 경쟁 환경은 BMW 및 폭스바겐과 같은 주요 자동차 제조업체와 기술 회사들이 스타트업과 협력하여 혁신을 이루는 모습으로 구성되어 있습니다. 규제 기관의 존재는 AI 배치에서 안전 및 윤리적 고려가 우선시되도록 보장합니다.
아시아 태평양은 AI 교통 시장에서 빠른 성장을 보이고 있으며, 전 세계 시장의 약 20%를 차지하고 있습니다. 이 지역의 확장은 도시화 증가, 가처분 소득 상승 및 스마트 교통 솔루션을 촉진하는 정부 이니셔티브에 의해 주도되고 있습니다. 중국과 일본과 같은 국가들은 대중 교통 효율성을 높이고 교통 혼잡을 줄이기 위해 AI 기술에 대규모로 투자하고 있습니다. 규제 프레임워크는 자율 차량의 안전한 배치를 지원하기 위해 진화하고 있습니다. 중국은 바이두와 포니.ai와 같은 기업들이 자율 주행 기술을 선도하고 있는 주요 플레이어입니다. 일본도 기존 교통 시스템에 AI를 통합하는 데 중점을 두며 중요한 기여를 하고 있습니다. 경쟁 환경은 지역 스타트업과 기존 기업들이 혼합되어 혁신과 협력을 촉진하고 있습니다. 스마트 물류 솔루션에 대한 수요 증가가 시장 성장을 더욱 촉진하고 있습니다.
중동 및 아프리카 지역은 AI 교통의 최전선으로 떠오르고 있으며, 전 세계 시장 점유율의 약 5%를 차지하고 있습니다. 성장은 인프라 및 스마트 시티 이니셔티브에 대한 투자 증가에 의해 주도되고 있으며, 특히 UAE 및 남아프리카와 같은 국가에서 두드러집니다. 정부는 AI가 교통 효율성과 안전성을 향상시킬 수 있는 잠재력을 인식하고 있으며, 지원하는 규제 프레임워크를 마련하고 있습니다. 도시 인구가 증가함에 따라 혁신적인 교통 솔루션에 대한 수요가 증가하고 있습니다. UAE는 자율 차량을 대중 교통에 통합하기 위한 이니셔티브를 통해 AI 기술 채택의 선두주자입니다. 남아프리카도 물류 및 대중 교통 시스템 개선에 중점을 두며 진전을 이루고 있습니다. 경쟁 환경은 지역 및 국제 플레이어가 혼합되어 있으며, 이 지역의 기술 발전을 주도하기 위해 협력에 중점을 두고 있습니다.
AI 교통 시장은 현재 빠른 기술 발전과 자율 솔루션에 대한 수요 증가에 의해 주도되는 역동적인 경쟁 환경으로 특징지어집니다. 웨이모 (미국), 테슬라 (미국), 모빌아이 (이스라엘)와 같은 주요 플레이어들이 선두에 있으며, 각기 다른 전략을 채택하여 시장 위치를 강화하고 있습니다. 웨이모 (미국)는 광범위한 테스트와 승차 호출 서비스와의 파트너십에 중점을 두고 있으며, 테슬라 (미국)는 자사의 독점적인 완전 자율 주행(FSD) 기술을 강조하여 광범위한 소비자 채택을 목표로 하고 있습니다. 반면 모빌아이 (이스라엘)는 컴퓨터 비전 분야의 전문성을 활용하여 다양한 자동차 제조업체에 고급 운전 보조 시스템(ADAS)을 제공하여 운영 초점을 다양화하고 있습니다. 이러한 전략들은 혁신과 기술 통합에 점점 더 중점을 두는 경쟁 환경에 기여하고 있습니다. 비즈니스 전술 측면에서 기업들은 효율성을 높이고 비용을 줄이기 위해 제조를 지역화하고 공급망을 최적화하는 경향이 증가하고 있습니다. 시장 구조는 중간 정도로 분산되어 있으며, 여러 주요 플레이어들이 지배권을 차지하기 위해 경쟁하고 있습니다. 이러한 분산은 기업들이 AI 교통의 광범위한 환경 내에서 틈새 시장을 개척하려고 하면서 다양한 접근 방식이 등장할 수 있도록 합니다. 이러한 주요 플레이어들의 집합적인 영향력은 상당하며, 그들은 기술 발전을 주도할 뿐만 아니라 다른 기업들이 따를 수 있는 산업 표준을 설정합니다. 2025년 8월, 웨이모 (미국)는 자율 차량을 마지막 마일 배송 서비스에 통합하기 위해 주요 물류 회사와 전략적 파트너십을 발표했습니다. 이 움직임은 웨이모가 승객 운송을 넘어 응용 프로그램을 다양화하려는 의도를 나타내며, 물류 시장의 수익성 있는 세그먼트를 포착할 가능성이 있습니다. 이 파트너십은 운영 효율성을 높이고 배송 시간을 단축시켜 웨이모를 자율 배송 분야의 선두주자로 자리매김할 수 있습니다. 2025년 9월, 테슬라 (미국)는 향상된 안전 기능과 개선된 내비게이션 기능을 포함한 최신 버전의 완전 자율 주행 소프트웨어를 공개했습니다. 이 업데이트는 테슬라의 혁신에 대한 의지를 강화할 뿐만 아니라 자율 주행의 안전과 관련된 규제 문제를 해결하는 데 중요합니다. 기술을 지속적으로 개선함으로써 테슬라는 경쟁 우위를 유지하고 자사의 자율 솔루션에 대한 소비자 신뢰를 증진하는 것을 목표로 하고 있습니다. 2025년 7월, 모빌아이 (이스라엘)는 여러 자동차 제조업체와의 협력을 확대하여 새로운 차량 모델에 고급 운전 보조 시스템을 통합했습니다. 이 전략적 확장은 모빌아이의 시장 존재감을 확고히 하고 더 넓은 범위의 차량에 기술을 활용할 수 있게 해주는 중요한 의미가 있습니다. 여러 제조업체와 협력함으로써 모빌아이는 시장에서의 영향력을 강화하고 완전 자율 차량으로의 전환에서 주요 플레이어로 자리매김하고 있습니다. 2025년 10월 현재, AI 교통 시장의 현재 경쟁 추세는 디지털화, 지속 가능성 및 AI 기술 통합의 영향을 크게 받고 있습니다. 전략적 제휴는 혁신을 주도하는 협력의 가치를 인식함에 따라 점점 더 시장을 형성하고 있습니다. 앞으로 경쟁 차별화가 진화할 것으로 보이며, 전통적인 가격 기반 경쟁에서 기술 혁신, 공급망의 신뢰성 및 변화하는 소비자 수요에 적응하는 능력에 중점을 두는 방향으로 전환될 것입니다. 이러한 진화는 혁신과 전략적 파트너십을 우선시하는 기업들이 AI 교통 시장에서 리더로 떠오를 가능성이 높음을 시사합니다.
교통 분야의 AI 시장은 2025년부터 2035년까지 10.54%의 CAGR로 성장할 것으로 예상되며, 자율주행차, 스마트 물류 및 향상된 교통 관리 시스템의 발전에 의해 추진됩니다.
2035년까지 교통 분야의 AI 시장은 혁신과 전략적 투자에 의해 강력할 것으로 예상됩니다.
| 2024년 시장 규모 | 2745.6(백만 달러) |
| 2025년 시장 규모 | 3035.04(백만 달러) |
| 2035년 시장 규모 | 8268.73(백만 달러) |
| 연평균 성장률 (CAGR) | 10.54% (2025 - 2035) |
| 보고서 범위 | 수익 예측, 경쟁 환경, 성장 요인 및 동향 |
| 기준 연도 | 2024 |
| 시장 예측 기간 | 2025 - 2035 |
| 역사적 데이터 | 2019 - 2024 |
| 시장 예측 단위 | 백만 달러 |
| 주요 기업 프로필 | 웨이모 (미국), 테슬라 (미국), 크루즈 (미국), 오로라 (미국), 모빌아이 (이스라엘), 바이두 (중국), 누로 (미국), 주크스 (미국), 포니.ai (중국) |
| 포함된 세그먼트 | 제공, IoT 통신 기술, 응용 프로그램, 기계 학습 기술 |
| 주요 시장 기회 | 자율 차량 기술과 스마트 시티 인프라의 통합은 AI 교통 시장에서 변혁적인 기회를 제공합니다. |
| 주요 시장 역학 | 인공지능의 빠른 발전은 다양한 분야에서 교통 효율성과 안전 기준을 재편하고 있습니다. |
| 포함된 국가 | 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카 |
교통 시장의 AI 가치는 2024년에 2745.6 백만 달러로 평가되었습니다.
이 시장은 2035년까지 8268.73 백만 달러에 이를 것으로 예상됩니다.
2025년부터 2035년까지 교통 시장의 AI 예상 CAGR은 10.54%입니다.
주요 기업으로는 Waymo, Tesla, Cruise, Aurora, Mobileye, Baidu, Nuro, Zoox, Pony.ai가 있습니다.
주요 세그먼트에는 제공, IoT 통신 기술, 애플리케이션 및 머신 러닝 기술이 포함됩니다.
 Ankit Gupta

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, technology publications, and authoritative transportation organizations. Key sources included the US Department of Transportation (USDOT) and National Highway Traffic Safety Administration (NHTSA), European Commission Directorate-General for Mobility and Transport (DG MOVE), European Union Agency for the Development of Railway Systems (ERA), International Transport Forum (ITF/OECD), Society of Automotive Engineers (SAE International), Institute of Electrical and Electronics Engineers (IEEE), American Society of Mechanical Engineers (ASME), National Center for Biotechnology Information (NCBI/PubMed) for human factors research, International Organization for Standardization (ISO) for autonomous vehicle standards, MRFR Center for Future Mobility, International Federation of Robotics (IFR), and national transport ministry reports from key markets including China Ministry of Transport, Japan Ministry of Land, Infrastructure, Transport and Tourism (MLIT), and Transport Canada. These sources were used to collect autonomous vehicle deployment statistics, regulatory approval data, AI safety validation studies, smart infrastructure investments, patent filings, and competitive landscape analysis for machine learning platforms, computer vision systems, sensor fusion technologies, and IoT communication modules.
Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, CTOs of AI Research, VP of Autonomous Systems, regulatory compliance leaders, and commercial directors from AI software developers, lidar/radar sensor manufacturers, automotive OEMs, semiconductor companies, and telematics service providers. Chief logistics officers, fleet management directors, smart city infrastructure planners, transport authority officials, and procurement leads from freight operators, ride-hailing platforms, public transit agencies, and postal/courier services constituted demand-side sources. The primary research validated market segmentation, affirmed the timeline for autonomous vehicle testing, and collected insights on the barriers to technology adoption, data privacy frameworks, and infrastructure investment cycles.
Primary Respondent Breakdown:
By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)
By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)
Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:
Identification of 45+ key technology providers across North America, Europe, Asia-Pacific, and Middle East & Africa
Product mapping across AI software platforms (deep learning frameworks, computer vision algorithms), hardware components (GPUs, sensor arrays, edge computing devices), and IoT communication technologies (cellular modules, LPWAN gateways)
Analysis of reported and modeled annual revenues specific to AI transportation portfolios including autonomous driving systems, predictive analytics solutions, and traffic management platforms
Coverage of manufacturers and technology providers representing 75-80% of global market share in 2024
Extrapolation using bottom-up (deployment volume × Average Selling Price by country/region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations for autonomous trucks, semi-autonomous vehicles, platooning systems, and smart traffic infrastructure
이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오


“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
 Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”
 Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
 Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
 Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
 Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
 Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
 Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”
 La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”
 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



