농업 생물학적 시험 시장 (2026 - 2035)

농업 생물학 테스트 시장 규모, 점유율, 산업 동향 및 분석 연구 보고서 제품 유형별(생물 살충제, 생물 비료, 생물 자극제, 기타 생물학적 제제), 애플리케이션별(현장 지원, 분석 서비스, 규제 및 규정 준수 지원, 기타 애플리케이션), 작물 유형별(곡물 및 곡물, 유지 종자 및 펄스, 과일 및 야채, 기타 작물 유형), 지역별(북미, 유럽, 아시아 태평양, 남미, 중간 동부 및 아프리카) - 2035년까지 예측.

ID: MRFR/Agri/32182-HCR 128 Pages Snehal Singh Last Updated: November 12, 2026
Agricultural Biologicals Testing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)17.20%
2025 Market SizeUSD 3.10 Billion
2035 Market SizeUSD 15.06 Billion
Key Players
Eurofins Scientific SE
SGS SA
Intertek Group plc
Bureau Veritas SA
ALS Limited
Staphyt SAS
Opportunities
  • Southern-hemisphere counter-season networks
  • Registration-as-a-service bundles
  • Data monetisation from historical trial archives

농업 생물학적 시험 시장 시장 요약

농업 생물학적 시험 시장은 2025년에 31억 달러에 도달했으며, 2026년에는 36억 1천만 달러로 예측 창을 열고, 2035년까지 150억 6천만 달러로 증가할 것으로 예상되며, 연평균 성장률(CAGR)은 17.2%입니다. 두 가지 촉매가 이 경향을 설명합니다. 유럽연합의 비료 제품 규정은 생물 자극제 공급업체들이 이전에 결코 조립하지 않았던 농업 증거 패키지를 제출하도록 강요했습니다 [6], 반면 미국 환경 보호국의 생물 농약 부서는 2024년에 새로운 활성 성분 제출의 기록적인 양을 처리했습니다 [1]. 제품이 아닌 증거가 관문 항목이 되었습니다.

실험실들은 이 현실에 맞춰 기술 스택을 재구성하고 있습니다. 차세대 시퀀싱, qPCR 균주 지문 인식 및 메타유전체 토양 프로파일링이 배양 접시 식별 및 수동 집락 계수를 대체하여 단일 유기체가 아닌 컨소시엄을 해결하고 있습니다 [8]. 유로핀스는 2023-2024 실험실 확장 프로그램에 거의 4억 달러를 투자했으며, 그 중 상당 부분이 농업 과학 및 식품 시험 능력에 할당되었습니다 [14]. 자동화된 액체 처리로 인해 두 시즌이 걸리던 스크리닝 기간이 한 사이클로 단축되었으며, 농업 생물학적 시험 시장은 그에 따라 재가격이 책정되었습니다.

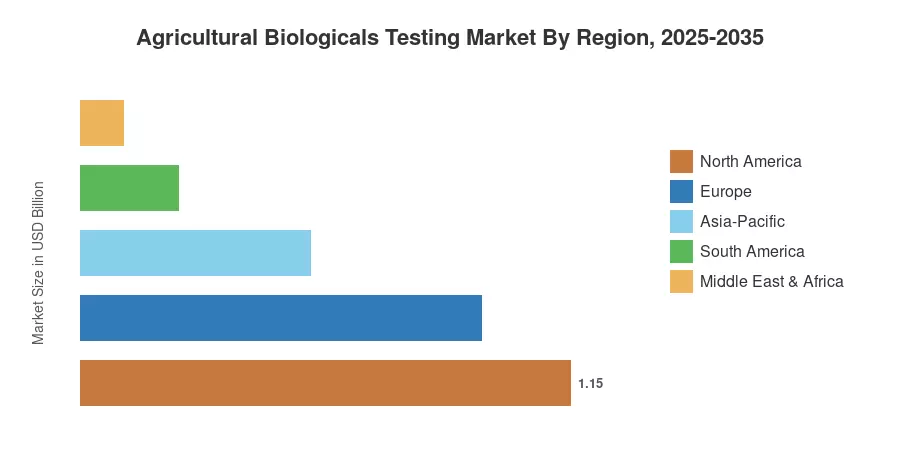
지역적으로 북미는 2025년 수익의 37.1%를 차지하며, 연방 등록 번호와 강력한 계약 연구 기반에 의해 강화됩니다. 아시아-태평양 지역은 인도와 중국이 생물 입력 등록부를 공식화함에 따라 2035년까지 17.3%의 CAGR로 가장 빠르게 성장하고 있습니다 . 유럽은 30.4%로 두 번째로, 양보다 더 엄격한 잔여물 한계에 의해 주도됩니다. 이번 10년 동안, 용량이 농업 생물학적 시험 시장의 한계를 설정할 것이며, 수요는 아닙니다.

주요 보고서 요약

• 제품 유형별

  • 생물 농약은 2025년 농업 생물학적 시험 시장 수익의 46.7%를 차지하며, 각 등록이 요구하는 독성학 및 비표적 유기체 작업의 깊이를 반영합니다.
  • 생물 자극제 시험은 EU와 브라질 전역에서 주장 입증 규칙이 강화됨에 따라 2035년까지 18.4%의 CAGR로 성장할 것으로 예상됩니다.
  • 생물 비료 분석 작업은 2025년에 7억 7천만 달러를 생성했습니다.

• 응용 분야별

  • 현장 지원은 2025년 지출의 42.9%를 차지하며, 농업 생물학적 시험 시장에서 가장 큰 항목입니다.
  • 분석 서비스는 18.7%의 CAGR로 확장될 것으로 예상되며, 모든 응용 분야 중 가장 빠릅니다.
  • 규제 및 준수 지원은 2025년에 6억 7천만 달러를 제공했습니다.

• 지역별

  • 북미는 2025년 수익 점유율 37.1%로 선두를 차지했습니다.
  • 아시아-태평양 지역은 2035년까지 17.3%의 CAGR을 기록합니다.
  • 남미는 2025년에 2억 3천만 달러를 생성했으며, 브라질의 세라두 벨트에 집중되어 있습니다.

시장 규모 및 예측 (2021–2035)

아래 수치는 상장된 시험 그룹의 실험실 수익 공개, EPA, EFSA 및 브라질 MAPA의 규제 제출 수, 그리고 기존의 연구당 가격에 곱해진 연구량의 하향식 구축을 혼합한 것입니다. 역사적 연도는 가능한 경우 감사된 세그먼트 보고서와 조정되었습니다; 예측 연도는 연구량 성장에 대해 연간 약 2%의 가격 변동을 적용합니다. 농업 생물학적 시험 시장 시리즈는 2025년 상수 달러로 표현됩니다.
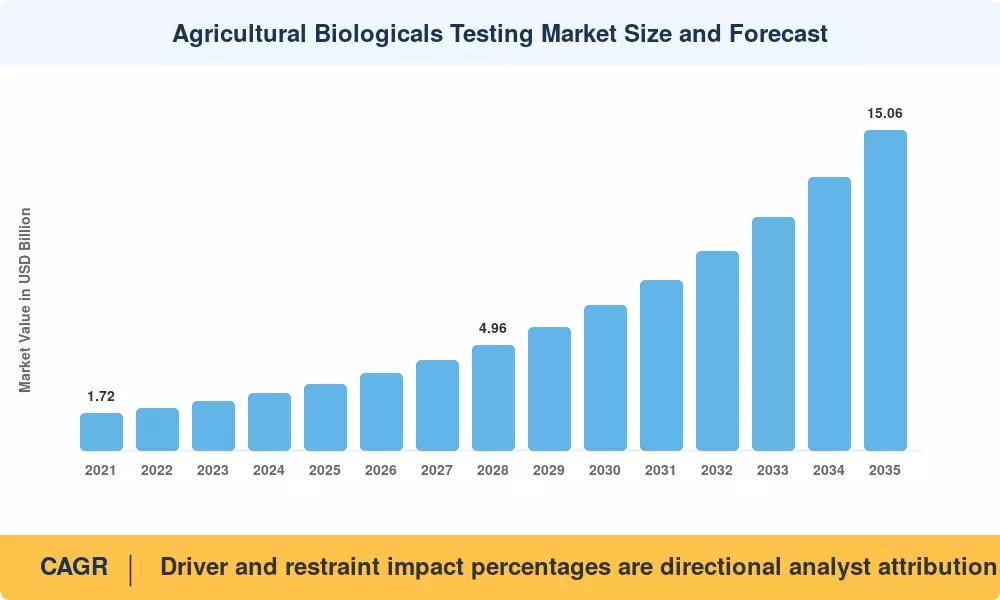
농업 생물학적 시험 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
규제 문서 요구 사항 확대 +3.1 pp 글로벌 중기 (2–4년) [1][6]
지속 가능한 농작물 보호 의무 +2.8 pp 유럽, 북미 장기 (≥4년) [7]
균주 작업에서의 차세대 시퀀싱 +2.4 pp 글로벌 중기 (2–4년) [8]
생물학적 스타트업의 아웃소싱 +2.2 pp 북미, 유럽 단기 (≤2년) [9]
잔류물 없는 수출 준수 +1.9 pp 아시아-태평양, 남미 단기 (≤2년) [10]
디지털 추적 가능성 의무 +1.5 pp 유럽 장기 (≥4년) [3]
바이오 입력 시험 네트워크에 대한 공공 자금 지원 +1.3 pp 남미, 아시아-태평양 중기 (2–4년) [11]

규제 문서가 계속 두꺼워지고 있다

지속 가능성 정책이 의도를 연구량으로 전환한다

유럽의 Farm to Fork 지속 가능성 목표는 생물학적 채택을 장려한다. 그러나 EU는 2024년 2월에 의무적인 50% 화학 농약 감소 목표(SUR)를 공식적으로 철회했다. 그럼에도 불구하고 재배자와 소매 유통업체는 기존 합성물 대체 전에 엄격한 현장 시험 효능 데이터를 요구한다. 이는 다양한 농업 기후 지역에서 입증된 현장 일관성을 확립하기 위해 다계절, 다지역 생물학적 시험 테스트로 상업적 초점을 전환한다.

시퀀싱이 실험실 비용 곡선을 재작성한다

메타유전체 프로파일링은 이제 배양 배지에서 놓친 컨소시엄 구성원을 감지할 수 있으며, 시퀀싱당 샘플 비용은 2019년 이후 거의 70% 감소했다 [8]. 더 저렴한 읽기는 더 많은 읽기를 의미한다. 한때 단일 생산 로트를 특성화하던 후원자들은 이제 각 발효 배치를 지문 인식하여 일회성 등록 비용을 실험실의 지속적인 품질 관리 수익으로 전환한다.

스타트업은 용량을 구축하기보다는 임대한다

벤처 자금 지원을 받은 생물학적 기업들은 2023–2024년 동안 전 세계적으로 약 21억 달러를 모금했지만, 거의 아무도 우수 실험실 관행(GLP) 시설을 구축하지 않았다 [9]. 준수하는 GLP 스위트의 고정 비용은 인원 수 이전에 1,200만 달러를 초과한다. 인증된 용량을 임대하는 것이 합리적인 선택이며, 이는 스타트업 자본을 계약 실험실 주문서로 직접 유입시킨다.

제한 요소 영향 분석

제한 요소 가중치는 섹션 4와 동일한 방향성 방법론을 따릅니다. 값은 보고된 CAGR에서의 차감이 아니라 달성 가능한 성장에 대한 저항을 표현합니다.

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
GLP 실험실 용량 병목 현상 −1.8 pp 전 세계 중기 (2–4년) [9]
관할권 간의 규제 분열 −1.6 pp 전 세계 장기 (≥4년) [2][16]
다계절 시험 주기 및 계절성 −1.2 pp 유럽, 북미 단기 (≤2년) [17]
상품 잔여물 작업의 가격 압축 −0.9 pp 아시아-태평양 단기 (≤2년)
훈련된 미생물학자 부족 −0.7 pp 전 세계 중기 (2–4년) [18]

인증된 용량이 제약 요소입니다

인증은 서두를 수 없습니다; 감사인 가용성, 방법 검증 및 숙련도 테스트는 새로운 시설이 첫 연구를 청구하기 전에 12–18개월을 소모합니다. 수요는 그 일정보다 앞서 있으며, 부족은 농업 생물학적 시험 시장에서 실현된 성장을 제한합니다.

분열된 규칙은 중복 작업을 강요합니다

캐나다 보건부의 해충 관리 규제 기관에 등록된 미생물학적 활성 성분은 여전히 브라질, 인도 및 일본에서 별도의 데이터 요청을 받아야 합니다 [2][16]. 상호 인식은 여전히 부분적입니다. 이는 스폰서가 세 개의 관할권에서 거의 동일한 연구를 자금 지원하도록 강요하며, 각 등록에 대한 비용을 증가시켜 소규모 기업이 2차 시장을 완전히 포기하게 만듭니다.

생물학은 명령에 따라 가속화되지 않습니다

효능 주장은 계절 간 복제를 요구하며, 실패한 몬순이나 이른 서리는 전체 시험 연도를 무효화합니다. 실험실은 잃어버린 구역에 대해 청구할 수 없습니다. 남반구의 비계절 시험은 문제를 완화합니다.

농업 생물학적 시험 시장 기회

남반구 비수기 네트워크

브라질과 아르헨티나는 후원자가 북반구 겨울 동안 미러 시험을 진행하여 2년 데이터 패키지를 14개월로 압축할 수 있도록 허용합니다. 영구적인 세라도 및 팜파스 구역을 가진 실험실은 그 시간 압축에 대해 프리미엄 가격을 책정합니다 [11].

서비스로서의 등록 번들

후원자는 점점 더 연구 설계, 실행, 문서 조립 및 규제 기관과의 서신을 소유하는 단일 거래 상대방을 원합니다. 번들 계약은 농업 생물학적 시험 시장 전반에 걸쳐 다년간의 수익 가시성을 잠금합니다.

역사적 시험 아카이브에서의 데이터 수익화

대형 시험 실험실은 역사적 시험 데이터 세트를 주로 실험적 연구 설계를 개선하고, 생물 효능 예측 모델링을 최적화하며, 규제 제출 정확성을 향상시키기 위해 활용하며, 원시 시험 아카이브를 독립적인 상업적 구독 제품으로 수익화하는 데는 사용하지 않습니다.

신흥 시장 등록 구축

인도의 바이오 입력 프레임워크와 동남아시아의 조화 노력은 내부 분석 능력이 없는 국내 제조업체로부터 수천 건의 최초 제출을 생성할 것입니다 . 초기 지역 인증이 진입 티켓입니다.

탄소 및 토양 건강 공동 시험

바이오 비료 등록을 위해 이미 진행 중인 토양 미생물군 검사도 토양 탄소 주장에 기초합니다. 하나의 샘플을 두 개의 시장에 판매하면 농업 생물학적 시험 시장의 헥타르당 수익이 실질적으로 증가합니다 [20].

농업 생물학적 시험 시장 향후 전망

기계 학습이 스크리닝 깔때기를 압축하다

역사적 시험 아카이브에 훈련된 예측 모델은 단일 플롯이 심어지기 전에 후보 균주를 이미 순위 매깁니다. 이러한 모델을 배포하는 실험실은 초기 단계 작업의 가격을 낮추면서 볼륨을 증가시킵니다 [8]. 총 지출은 단가가 하락하더라도 증가합니다.

계약 시험에 플랫폼 경제학 도래

스폰서는 PDF가 아닌 대시보드를 원합니다. 실시간 연구 상태, 보관 기록 및 원시 데이터를 API를 통해 노출하는 실험실은 순수 실행이 제공하지 않았던 전환 비용 우위를 차지할 것입니다 [3]. 소프트웨어 부착 비율은 2030년까지 진정한 차별화 요소가 됩니다.

조화가 중복을 서서히 줄이다

OECD 시험 지침의 수렴과 확장되는 공동 검토 협정은 10년 동안 중복 연구를 줄일 것입니다 [16]. 등록당 효과는 디플레이션적이지만 절대적으로는 확장적입니다. 더 저렴한 등록이 더 많은 등록을 초대하기 때문입니다.

토양 탄소가 생물학적 검증과 융합하다

세계은행에 따르면, 향상된 관리로 인해 농업 토양에서 상당한 양의 탄소 격리가 이루어질 수 있습니다 [20]. 이러한 주장을 검증하기 위해서는 바이오비료 등록에 필요한 동일한 토양 미생물군과 유기물 분석이 필요하며, 이는 하나의 샘플에 대한 두 번째 구매자를 만듭니다. 농업 생물학적 시험 시장은 탄소 시장의 경제학을 물려받지만 탄소 시장의 위험은 없습니다.

지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
북미 37.1% 점유율 GLP 용량 확장, EPA 문서 처리량
유럽 30.4% 점유율 잔여물 한도, 생물 자극제 주장 입증
아시아-태평양 17.3% CAGR (2026–2035) 등록 공식화, 수출 잔여물 준수
남미 USD 0.23억 계절 외 시험 네트워크
중동 및 아프리카 USD 0.10억 보호 농업, 물 스트레스 생물학
총계 USD 3.10억 —

농업 생물학 시험 시장의 지리적 집중은 경작 면적보다 규제 강도를 훨씬 더 밀접하게 추적합니다.

북미

국가 지표 주요 동력
미국 지역 수익의 78.4% EPA 생물 농약 등록량 [1]
캐나다 USD 0.16억 PMRA 조화된 제출 경로 [2]
멕시코 16.8% CAGR SENASICA 생물 입력 등록 확장 [21]

미국의 지배력은 제도적 깊이에 기반합니다. EPA의 생물 농약 및 오염 예방 부서는 기존 활성 성분보다 짧은 법정 기한을 가진 독특한 검토 경로를 유지하여 후원자가 조기에 자주 제출하도록 장려합니다 [1]. IR-4 프로젝트의 소규모 작물 프로그램은 민간 실험실이 계약 하에 수행하는 공개 자금 지원 시험량을 추가합니다 [22]. 캐나다의 규제 기관은 점점 더 EPA와의 공동 검토를 수용하여 두 나라 모두에 제출하는 후원자에 대한 중복을 줄이고 농업 생물학 시험 시장에서 지역의 비중을 강화하고 있습니다.

유럽

국가 지표 주요 동력
독일 지역 수익의 21.6% 밀집 계약 연구소 기반
영국 USD 0.14억 브렉시트 이후 독립 등록 체계
프랑스 지역 수익의 17.3% Écophyto 농약 감소 프로그램
이탈리아 15.9% CAGR 특수 원예 주장 시험
스페인 USD 0.11억 과일의 수출 잔여물 준수
북유럽 국가들 15.4% CAGR 토양 건강 및 저투입 시험
러시아 지역 수익의 4.2% 국내 생물 비료 기준
유럽 나머지 USD 0.13억 국경 간 구역 시험 조정

유럽의 구역 승인 시스템은 시험 수요를 세 개의 기후 구역으로 집중시켜 각 구역에서 운영되는 실험실에 유리합니다. EFSA의 2023년 미생물 농약 위험 평가에 대한 지침은 문서당 최종점 수를 실질적으로 증가시켰고, 국가 당국은 해석을 조정하는 데 느리게 반응하고 있습니다 [15]. 후원자들은 과도한 시험을 통해 대응하며, 이는 그들에게 비용이 많이 들고 실험실에게는 수익성이 높습니다.

아시아-태평양

국가 지표 주요 동력
중국 지역 수익의 29.8% MARA 녹색 입력 인증
인도 18.9% CAGR CIB&RC 생물 입력 등록 프레임워크
일본 USD 0.11억 수입에 대한 엄격한 MRL 집행
한국 지역 수익의 9.4% 긍정 목록 잔여물 시스템
ASEAN 17.8% CAGR 수출 주도 준수 시험
아시아-태평양 나머지 USD 0.07억 호주 및 뉴질랜드 시험 서비스

아시아-태평양은 수출 압력을 실험실 수익으로 전환합니다. 유럽 및 일본 국경에서 잔여물 문제로 거부된 선적은 매년 수억 달러의 비용을 초래하며, 생물학적 제품이 인정된 해결책입니다 [10]. 인도의 생물 입력 등록 프레임워크는 가장 큰 단일 변동 요인입니다; 등록되지 않은 제품으로 제공되던 시장을 공식화함으로써 국가 규모에서 미생물 균주 효능 분석에 대한 최초의 수요를 창출합니다. 여기서 농업 생물학 시험 시장의 성장은 대체가 아닌 규제 창출입니다.

남미

국가 지표 주요 동력
브라질 지역 수익의 61.5% MAPA 생물 입력 프로그램 [11]
아르헨티나 USD 0.05억 콩 및 옥수수 접종제 검증
남미 나머지 15.7% CAGR 안데스 원예 수출 준수

브라질의 국가 생물 입력 프로그램은 농장 및 상업적 생물 생산을 공식 규제 범위로 밀어넣어, 5년 전에는 거의 존재하지 않았던 품질 및 효능 검증을 요구합니다 [11]. 계절 외 용량은 지역의 구조적 장점이며, 다국적 실험실들은 이를 확보하기 위해 현지 필드 운영자를 인수하고 있습니다.

중동 및 아프리카

국가 지표 주요 동력
사우디아라비아 지역 수익의 22.4% 보호 농업 투자
UAE 16.9% CAGR AgTech 자유 구역 인센티브
남아프리카 USD 0.03 억 감귤 수출 잔여물 준수
이집트 지역 수익의 14.8% EU로의 원예 수출
MEA 나머지 지역 15.2% CAGR 기부자 자금 지원 토양 프로그램

물 부족은 스트레스 내성을 개선하는 생물 자극제의 채택을 촉진하며, 걸프 국가의 식량 안전 프로그램은 검증 작업을 직접 자금 지원합니다. 남아프리카 감귤 수출업체는 지속적인 EU 국경 검토를 감안할 때 잔여물 및 효능 연구의 가장 일관된 구매자입니다 [10].

농업 생물학적 테스트 시장 지역별, 2025-2035

농업 생물학적 시험 시장 시장 세분화

제품 유형별

세그먼트 지표 주요 수요 동인
생물농약 46.7% 점유율 (2025) 독성학 및 비표적 종점
바이오비료 USD 0.77억 (2025) 균주 생존력 및 CFU 검증
생물자극제 18.4% CAGR (2026–2035) EU 규정에 따른 주장 입증
기타 생물학적 제품 7.2% 점유율 (2025) 페로몬 및 반화학적 분석

생물농약은 모든 생물학적 범주 중 가장 무거운 증거 부담을 지고 있기 때문에 지배적입니다. 각 활성 성분은 급성 및 만성 독성학, 비표적 유기체 평가, 환경 운명 작업 및 목표 작물에 대한 다계절 효능을 요구합니다. 생물자극제는 반대 이유로 가장 빠르게 성장합니다: 이 범주는 최근까지 거의 규제되지 않았기 때문에 현재 거의 모든 기존 제품은 이전에 없었던 데이터 패키지가 필요합니다. 농업 생물학적 시험 시장에서 공급업체들은 기존 라벨 주장이 현대의 검토를 견딜 수 없다는 것을 발견하고 있습니다.

응용 분야별

세그먼트 지표 주요 수요 동인
현장 지원 42.9% 점유율 (2025) 다계절, 다지역 효능 시험
분석 서비스 18.7% CAGR (2026–2035) 염기서열 분석 및 잔여물 정량화
규제 및 준수 지원 USD 0.67억 (2025) 서류 작성 및 기관 연락
기타 응용 분야 8.1% 점유율 (2025) 제형 안정성 및 유통 기한

현장 지원은 가장 노동 집약적이고 자동화가 가장 적은 분야이기 때문에 가장 큰 점유율을 차지합니다. 필지는 훈련된 농업 전문가에 의해 연속적인 계절 동안 심고, 모니터링하고, 수확하고, 평가되어야 합니다. 분석 서비스는 기계가 헥타르가 아닌 장비에 따라 확장되기 때문에 성장 속도가 더 빠릅니다 — 이는 농업 생물학적 시험 시장 전반에 걸쳐 마진 구조를 재편성하는 용량 역학입니다.

작물 유형별

세그먼트 지표 주요 수요 동인
과일 및 채소 44.5% 점유율 (2025) 신선 농산물에 대한 엄격한 잔여물 한도
곡물 및 곡식 USD 0.88억 (2025) 대규모 접종제 검증
유종자 및 콩류 17.4% CAGR (2026–2035) 질소 고정 주장 검증
기타 작물 유형 7.1% 점유율 (2025) 플랜테이션 및 특수 작물

고부가가치 원예는 광범위한 경제가 지원할 수 없는 프리미엄 시험 지출을 정당화합니다. 유종자 및 콩류는 리조비움 및 질소 고정 제품이 규제 기관이 이제는 시험관이 아닌 현장에서 입증할 것을 요구하는 비료 대체 주장을 추구함에 따라 가속화되고 있습니다.

경쟁 벤치마킹

농업 생물학 테스트 시장의 집중도는 보통입니다. 상위 5개 공급자는 전 세계 수익의 약 46–54%를 차지하며, HHI는 약 950으로, 치열한 과점 시장을 나타내는 기준 이하이지만, 분산된 소규모 산업보다는 훨씬 높습니다. 많은 국가 및 전문 실험실이 지역 등록 틈새 시장을 위해 서비스를 제공하며, 인수합병은 극적이기보다는 꾸준히 진행되고 있으며, 인수자는 인원 수보다 플롯 네트워크와 인증 포트폴리오를 목표로 하고 있습니다.

회사 추정 수익 점유율 범위 농업 생물학 테스트를 위한 주요 제공 서비스 전략적 포지셔닝
Eurofins Scientific SE ~14–17% GLP 독성학, 잔여물, 농업 과학 현장 시험 가장 넓은 글로벌 네트워크; 인수 주도 규모
SGS SA ~10–13% 효능 시험, 잔여물 분석, 종자 테스트 강력한 수출 준수 프랜차이즈
Intertek Group plc ~8–11% 규제 컨설팅, 분석 화학 서류에서 승인까지의 패키지 서비스
Bureau Veritas SA ~6–9% 농식품 테스트, 인증, 감사 인증 관련 교차 판매
ALS Limited ~5–7% 토양, 식물 조직, 미생물 분석 아시아-태평양 및 오세아니아 깊이
Staphyt SAS ~3–5% 현장 시험, 규제 업무, 생물학 R&D 유럽 지역 시험 전문 기업
SynTech Research Group ~3–5% 글로벌 현장 연구, GLP 연구 넓은 플롯 커버리지를 가진 독립 CRO
Agrolab Group ~2–4% 잔여물, 토양 및 비료 분석 중부 유럽 실험실 클러스터
RJ Hill Laboratories ~1–3% 토양 건강, 미생물, 식물 영양 뉴질랜드 및 태평양 전문 기업
Anadiag Group ~1–3% 효능 시험, 생물 방제 스크리닝 남유럽 시험 네트워크
Apal Agricultural Laboratory ~1–2% 토양 및 식물 분석 호주 대규모 농업 집중

최근 뉴스 및 개발

  • 유럽연합 집행위원회 (2023년 3월): 규정 2019/1009에 따른 구성 요소 재료 범주를 명확히 하는 시행 지침을 발표하여 EU 공급업체 전반에 걸쳐 생물 자극제 재시험의 물결을 촉발함 [6]
  • EFSA (2023년 9월): EFSA의 식물 보호 제품 및 잔류물 패널(PPR)은 비표적 유기체 노출 평가를 위한 과학적 프로토콜을 업데이트하여 미생물 활성 물질 위험 평가 중 유익한 곤충, 토양 유기체 및 수생 종에 대한 확장된 생태독성학적 최종점을 요구함.
  • 브라질 MAPA (2024년 12월): 브라질은 농업 생물 입력을 위한 국가 규제 프레임워크를 수립하는 연방법 제15,070/2024(생물 입력 법)를 공식적으로 제정함. MAPA의 감독 하에, 이 법은 상업적 생물 공장, 등록, 수출입 및 농장 생산에 대한 품질 검증 면제를 규제함.
  • 인도 CIB&RC (2025년 5월): 생물 입력에 대한 등록 프레임워크를 발전시켜 미생물 및 식물 제품에 대한 데이터 요구 사항을 설정함

농업 생물학적 시험 시장 시장 보고서 범위

보고서 속성/지표 세부사항
시장 범위 농업 생물학을 위한 글로벌 테스트, 분석, 현장 시험 및 규제 지원 서비스
연구 기간 2021-2035
기준 연도 2025
과거 데이터 2021–2024
예측 기간 2026–2035
2025년 시장 규모 USD 31억
2035년 시장 규모 USD 150억
CAGR (2026–2035) 17.20%
가장 빠르게 성장하는 세그먼트 생물 자극제(제품 유형); 분석 서비스(응용); 유채 및 콩(작물 유형)
포함된 지역 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카
프로파일된 회사 Eurofins Scientific SE, SGS SA, Intertek Group plc, Bureau Veritas SA, ALS Limited, Staphyt SAS, SynTech Research Group, Agrolab Group, RJ Hill Laboratories, Anadiag Group, Apal Agricultural Laboratory
평가 통화 USD 억
방법론 하향식 수익 삼각 측량, 상향식 매크로 검증, 120건 이상의 주요 인터뷰

자주 묻는 질문

농업 생물학 테스트 시장에서 조달 팀은 다년 계약을 어떻게 구조화해야 합니까?
슬롯 부족이 단가보다 비용을 더 많이 좌우하므로 연구 수가 아닌 시즌별로 플롯 용량을 고정하십시오. 인증 감사 비용에 연결된 지수 가격 조항을 구축하십시오 [19].
구매자가 연구를 수여하기 전에 어떤 인증을 확인해야 합니까?
ISO/IEC 17025 범위가 일반적으로 실험실이 아닌 정확한 매트릭스와 방법을 포함하는지 확인하십시오. GLP 준수는 별도로 규제 제출을 위해 의무적입니다 [19].
농업 생물학 테스트 시장에서 어떤 계약 모델이 지배적입니까?
연구당 고정 수수료는 분석 작업의 표준으로 남아 있으며, 현장 시험은 점점 더 시즌 위험 공유가 포함된 이정표 기반 계약을 사용하고 있습니다. 소규모 후원자들 사이에서 번들 등록 패키지가 인기를 얻고 있습니다 [9].
컨소시엄 연구가 실제로 등록 비용을 줄입니까?
예 — 공유 작업 그룹 제출은 후원자당 독성학 지출을 40–60% 줄일 수 있습니다. 단점은 데이터 독점성 상실과 느린 의사 결정입니다 [5].
후원자와 실험실 간에 어떤 통합 문제가 발생합니까?
원시 데이터 형식이 거의 일치하지 않아 서류 조립 전에 수동 조정이 필요합니다. 계약에서 납품 스키마를 명시하면 수여 후가 아닌 수개월의 재작업을 피할 수 있습니다 [3].
농업 생물학 테스트 시장에서 용량이 가장 부족한 곳은 어디입니까?
서유럽 GLP 독성학 스위트와 인증된 남반구 비수기 플롯입니다. 두 경우 모두 의도된 연구 시작 12~18개월 전에 예약해야 합니다 [17].
상호 인식이 오늘날 중복 테스트를 의미 있게 줄입니까?
부분적으로만 그렇습니다. OECD 데이터 수용 협정은 많은 화학 엔드포인트를 포함하지만 효능 연구는 거의 포함되지 않아 후원자들은 여전히 각 목표 관할권에서 현장 작업을 반복합니다 [16].
저자
저자 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed agricultural journals, scientific publications, and authoritative agricultural organizations. Key sources included the US Environmental Protection Agency (EPA), US Department of Agriculture (USDA), European Food Safety Authority (EFSA), European Commission Directorate-General for Agriculture and Rural Development (DG AGRI), Food and Agriculture Organization of the United Nations (FAO), Codex Alimentarius Commission, Organisation for Economic Co-operation and Development (OECD), International Seed Testing Association (ISTA), American Society of Agronomy (ASA), Crop Science Society of America (CSSA), International Federation of Organic Agriculture Movements (IFOAM), USDA National Agricultural Statistics Service (NASS), Eurostat Agricultural Database, FAOSTAT, World Bank Agricultural & Rural Development Indicators, and national agriculture ministry reports from key markets.

Regulatory framework data, pesticide registration statistics, biological product approval trends, soil health indicators, adoption rates of sustainable agriculture, and market landscape analysis for microbial, chemical, residue, and biochemical testing across applications of pesticides, fertilizers, seeds, and soil amendments were all gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, regulatory affairs managers, and commercial directors from biotechnology firms, agricultural biologicals testing labs, and analytical service providers were examples of supply-side sources. Agronomists, crop science researchers, quality assurance managers, regulatory compliance officers, and procurement leads from manufacturers of agricultural inputs, seed firms, fertilizer makers, commercial farming operations, and horticulture businesses were examples of demand-side suppliers. Primary research gathered information on technology adoption trends, testing service pricing structures, and regulatory compliance requirements in the agriculture, horticulture, and aquaculture sectors. It also validated market segmentation across testing methodologies (lab testing, field testing, and in-situ testing) and confirmed service expansion timelines.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and testing volume analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty major analytical labs and testing service providers in North America, Europe, Asia-Pacific, and Latin America

Service mapping between the categories of chemical, biochemical, residual, and microbiological testing

coverage of application for seeds, fertilizers, pesticides, and soil amendments

Examination of annual income for agricultural biologicals testing portfolios, both reported and modeled

coverage of service providers that account for 72–78% of the world market in 2024

Extrapolation of segment-specific valuations for lab-based, field-based, and in-situ testing procedures using top-down (service provider revenue validation) and bottom-up (testing volume × ASP by country/region) approaches

While altering the sources to agricultural/regulatory authorities and changing the responder breakdown percentages as requested, this methodology keeps the same structure as your dermal fillers example.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















