Aerostructures Market Summary
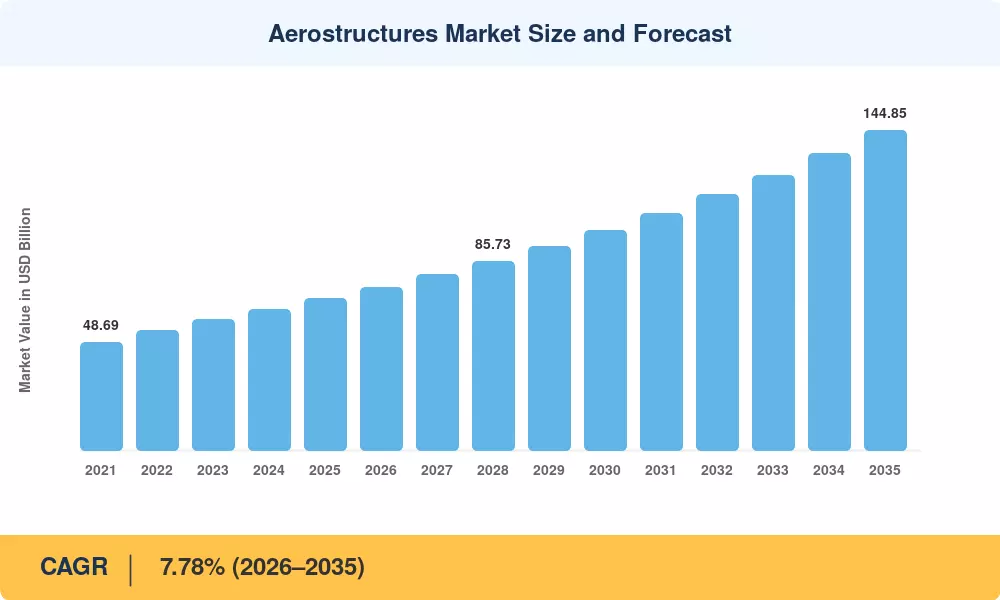
에어로스트럭처 시장은 2025년에 687억 5천만 달러로 평가되었으며, 2026년에 738억 달러로 예측되며, 2035년까지 1,448억 5천만 달러에 도달할 것으로 예상되며, 2026–2035년 동안 7.78%의 CAGR로 성장할 것입니다. 두 가지 촉매가 그 경로를 지탱하고 있습니다. 항공기 제작자들은 14,000건이 넘는 미충족 상업 주문의 적체를 해결하고 있으며, NATO 회원국들은 2024년에 방위 지출을 1.4조 달러 이상으로 증가시켜 대서양 양쪽에서 구조 작업 패키지를 앞당기고 있습니다 [10][11].
현재 에어로스트럭처 시장 내 생산 경제학이 수정되고 있습니다. 리벳으로 조립된 알루미늄 조립체와 수작업으로 제작된 오토클레이브 부품이 오토클레이브 외 열가소성 플라스틱, 자동화된 섬유 배치 및 패스너 수를 두 자릿수로 줄이는 일체형 기계 가공 모노리식으로 대체되고 있습니다. 유럽의 클린 항공 공동 사업은 2031년까지 초효율 항공기 구조의 시연을 위해 약 41억 유로의 공공-민간 자금을 배정했습니다. 날개와 동체 시연기가 이 프로그램의 주요 수혜자입니다 [12].
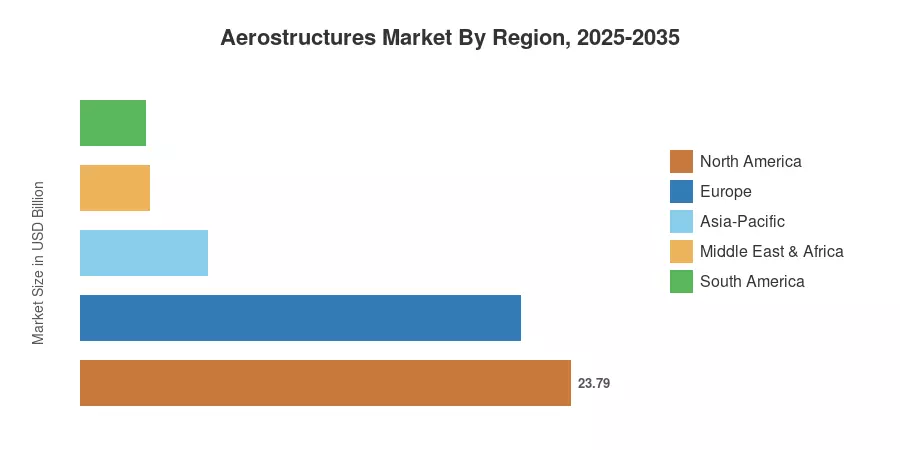
북미는 방위 작업 분담 및 최종 조립 기지로 인해 지리적 관점에서 에어로스트럭처 시장의 34.6%를 차지하고 있습니다. 중국의 협소한 바디 산업화와 인도의 오프셋 의무에 힘입어 아시아-태평양 지역이 8.97%의 CAGR로 선두를 달리고 있습니다. 유럽은 항공기 생산 증가 덕분에 북미를 바짝 뒤쫓고 있으며, 툴루즈, 함부르크, 브리스톨, 낭트의 밀집된 1차 클러스터가 포함되어 있습니다. 품질, 비용 및 생산 속도를 동시에 유지할 수 있는 공급업체가 향후 10년을 지배할 것입니다.
주요 보고서 요점
• 항공기 유형별
- 협소한 바디(단일 통로) 플랫폼은 2025년 에어로스트럭처 시장의 59.3%를 차지하며 A320neo 및 737 MAX 생산 증가를 반영합니다.
- 무인 항공기는 2035년까지 18.24%의 CAGR로 가장 빠르게 성장하는 플랫폼 클래스입니다.
- 광폭기 프로그램은 2025년 수익에 약 147억 1천만 달러를 기여했습니다.
• 구성 요소 및 재료별
- 날개와 윙렛은 2025년 에어로스트럭처 시장 수익의 24.8%를 차지했습니다.
- 엔진 덮개와 파일론은 12.93%의 CAGR로 가장 빠른 구성 요소 경로를 따라 발전하고 있습니다.
- 열가소성 복합재는 프레스 성형이 성숙함에 따라 13.09%의 CAGR로 성장하고 있습니다.
• 지역별
- 북미는 2025년 수익 점유율 34.6%로 선두를 차지했습니다.
- 아시아-태평양 지역은 2035년까지 8.97%의 CAGR로 가장 빠른 지역 성장을 기록하고 있습니다.
- 유럽은 2025년에 약 213억 8천만 달러를 창출했습니다.
시장 규모 및 예측 (2021–2035)
아래의 추정치는 항공기 제작자 배송 가이드, 1차 세그먼트 보고, 에어로스트럭처 조립의 세관 수준 무역 흐름 및 프로그램 수준의 생산 속도 모델링을 혼합한 것입니다. 역사적 연도는 감사된 공급업체 공개와 일치하며, 예측 연도는 단일 혼합 성장 가정이 아닌 플랫폼별 속도 곡선을 적용합니다.