Accounting Software Market (2026 – 2035)

배포 유형별(클라우드 기반, 온프레미스), 조직 규모별(대기업, 중소기업(SME)), 최종 사용자 산업별(BFSI, 제조, 소매 및 전자 상거래, 전문 서비스, IT 및 통신, 의료), 애플리케이션별(급여 관리, 청구 및 송장 발행, 재무 마감 및 보고, 세금 관리, 기타(비용, 재무, 고정)별 회계 소프트웨어 시장 규모, 점유율 및 연구 보고서 자산)) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지 산업 전망.
ID: MRFR/ICT/6280-CR 118 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 15, 2026
Accounting Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.10%
2025 Market SizeUSD 23.10 Billion
2035 Market SizeUSD 50.33 Billion
Key Players
Intuit Inc.
SAP SE
Oracle Corporation
Microsoft Corporation
Sage Group plc
Xero Limited
Opportunities
  • Embedded Accounting for Vertical SaaS Platforms
  • Autonomous Close and Continuous Auditing
  • Emerging-Market Digitization Programs

Accounting Software Market Summary

회계 소프트웨어 시장은 2025년에 231억 달러에 도달했으며, 2026년 249억 7천만 달러에서 2035년까지 503억 3천만 달러로 증가할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR)은 8.10%에 이를 것으로 보입니다. 두 가지 촉매제가 전 세계 재무 부서의 지출 패턴을 재편하고 있습니다. 첫째, 실시간 규제 보고 의무 — SEC의 인라인 XBRL 요구 사항 및 EU의 유럽 단일 전자 형식 지침을 포함하여 — 조직들이 스프레드시트 기반의 마감 프로세스를 포기하도록 강요하고 있습니다 [1]. 둘째, 자격을 갖춘 회계사의 지속적인 부족(미국만 해도 2030년까지 30만 명 이상의 CPA 부족이 예상됨)은 기업들이 전례 없는 속도로 자동화로 나아가도록 하고 있습니다 [2]. 회계 소프트웨어 시장은 이 두 가지 동력으로부터 직접적인 혜택을 보고 있습니다.

2000년대 초반부터 시작된 많은 레거시 온프레미스 총계정원장 설치는 은행 피드, 비용 관리 및 세금 엔진 기능을 단일 구독으로 묶는 API 중심의 클라우드 플랫폼으로 점차 대체되고 있습니다. 2024년에는 클라우드 재무 관리 애플리케이션에 대한 전 세계 기업 지출이 85억 달러를 초과했으며, 이는 전년 대비 19% 증가한 수치입니다 . Intuit, Sage, Oracle과 같은 공급업체들은 거래 분류 자동화, 이상 탐지, 월말 조정을 자동화하는 기계 학습 모듈을 통합하여 중소기업의 평균 마감 주기를 30–40% 단축시키고 있습니다 . 회계 소프트웨어 시장은 이 자동화 물결을 타고 상당한 모멘텀을 얻고 있습니다.

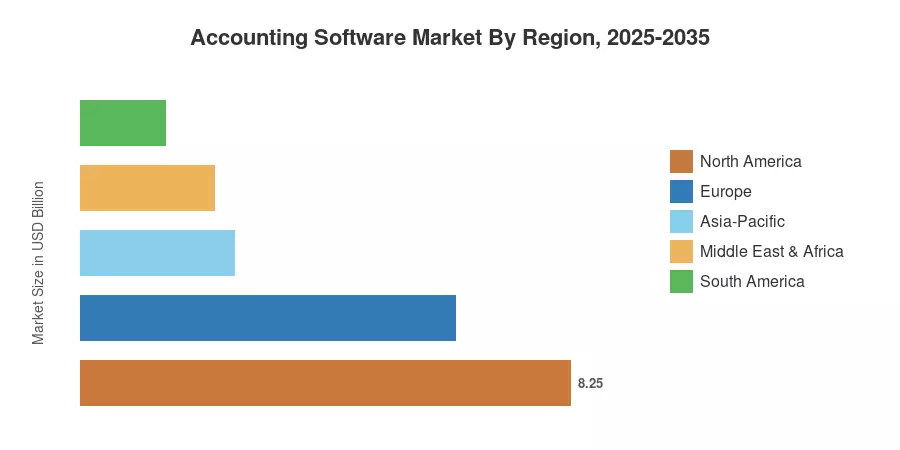
지리적 관점에서 북미는 2025년 회계 소프트웨어 시장의 35.7%의 수익 점유율을 차지하고 있으며, 이는 엄격한 SOX 준수 의무와 중소기업의 높은 SaaS 침투율에 의해 뒷받침되고 있습니다. 아시아 태평양 지역은 인도의 GST 디지털화와 중국의 전자 세금계산서 의무화에 힘입어 2035년까지 11.2%의 예상 CAGR로 가장 빠르게 성장하는 지역을 나타냅니다 [5]. 유럽은 IFRS 수렴 프로그램과 지역의 확장되는 핀테크 회랑에 의해 27.3%의 두 번째로 큰 점유율을 보유하고 있습니다. ESG 감사 추적 요구 사항이 전 세계적으로 강화됨에 따라 회계 소프트웨어 시장은 모든 주요 지역에서 더욱 가속화될 준비가 되어 있습니다.


주요 보고서 요약

• 배포 유형별

  • 클라우드 기반 배포는 2035년까지 10.9%의 CAGR로 성장하고 있으며, 이는 구독 경제와 IT 간접비 절감에 의해 지원됩니다.
  • 온프레미스 솔루션은 2025년 회계 소프트웨어 시장의 35.5%를 차지하며, 주로 데이터 주권 요구 사항이 있는 고도로 규제된 금융 기관에 의해 유지되고 있습니다.

• 조직 규모별

  • 중소기업은 조직 규모별로 가장 빠르게 성장하는 세그먼트를 나타내며, 2026년부터 2035년까지 11.5%의 CAGR을 기록하고 있습니다. 이는 저렴한 클라우드 계층이 기업급 기능을 민주화하기 때문입니다.

• 애플리케이션별

  • 중소기업은 조직 규모별로 가장 빠르게 성장하는 세그먼트를 나타내며, 2026년부터 2035년까지 11.5%의 CAGR을 기록하고 있습니다. 이는 저렴한 클라우드 계층이 기업급 기능을 민주화하기 때문입니다.
  • 급여 관리가 2025년 회계 소프트웨어 시장의 31.1%를 차지하며, 이는 다중 관할권의 임금 준수의 복잡성을 반영합니다.

• 지역별

  • 북미는 2025년에 35.7%의 수익 점유율로 지배적인 지위를 유지했습니다.
  • 아시아 태평양 지역은 인도의 의무 전자 세금계산서와 중국의 황금세금 시스템 확장에 의해 2026–2035년 동안 11.2%의 CAGR로 가장 높은 성장을 기록할 것으로 예상됩니다.

회계 소프트웨어 시장 규모 및 예측 (2021–2035)

Market Research Future의 독점 크기 모델은 42개국의 공급업체 수익 공개, IT 지출 조사 및 규제 제출 데이터베이스를 삼각 측량하여 역사적 및 예측 추정치를 도출합니다. 아래의 모든 수치는 USD 억 단위로 표현되며, 영구 라이센스, SaaS 구독, 구현 서비스 및 소프트웨어 플랫폼과 함께 제공되는 관리 회계 아웃소싱에 대한 최종 사용자 지출을 반영합니다.
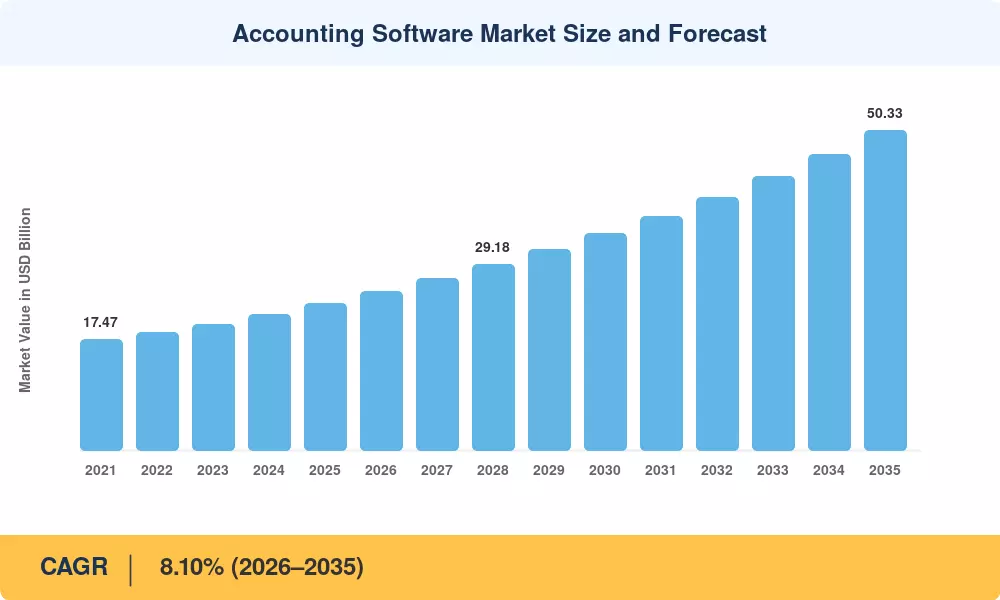
회계 소프트웨어 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
클라우드 우선 마이그레이션 의무 +1.8% 글로벌 단기 (≤2년)
규제 전자 송장 발행 및 XBRL 확장 +1.5% 북미, 유럽, 아시아 태평양 중기 (2–4년) [1]
회계사 인재 부족 +1.2% 북미, 유럽 장기 (≥4년) [2]
AI 기반 이상 탐지 및 자동 조정 +1.4% 글로벌 중기 (2–4년)
ESG 감사 추적 및 지속 가능성 보고 +0.9% 유럽, 아시아 태평양 장기 (≥4년) [11]
임베디드 금융 및 오픈 뱅킹 API +0.8% 북미, 유럽 단기 (≤2년)
중소기업 디지털 대출 생태계 통합 +0.6% 아시아 태평양, 남미 중기 (2–4년) [14]


클라우드 우선 마이그레이션 의무

정부 기관들은 조달 투명성을 위해 클라우드 기반 재무 시스템을 점점 더 요구하고 있습니다. 미국 연방 위험 및 인증 관리 프로그램(FedRAMP)은 2024년 말까지 340개 이상의 클라우드 제품을 승인했습니다. 이 의무는 회계 소프트웨어 시장을 주기적인 IT 예산 삭감으로부터 보호하는 비재량 수요의 바닥을 만듭니다. 정부 인증을 받은 공급업체는 기업 채택을 가속화하는 평판의 후광을 얻게 됩니다.

규제 전자 송장 발행 및 디지털 세금 준수

인도의 상품 및 서비스 세금 네트워크는 2024–2025 회계 연도에 11억 개 이상의 전자 송장을 처리했습니다. 이 의무는 심지어 미세 기업조차도 준수하는 회계 플랫폼을 채택하도록 강요하여, 전통적인 중간 시장 구매자를 넘어서는 주소 지정 가능한 시장을 확장합니다. EU 전역에서 ViDA(디지털 시대의 부가가치세) 제안은 2028년까지 전자 보고를 표준화하는 것을 목표로 하고 있으며, 이는 레거시 회계 설치에 대한 새로운 교체 주기를 촉발할 마감일입니다 [15].

회계사 인재 부족

AICPA에 따르면 CPA 시험 응시자 수는 2016년부터 2023년까지 17% 감소했습니다. 한편, 노동 통계국은 미국의 회계 및 감사 직종이 2022년부터 2032년까지 6% 증가할 것으로 추정하고 있습니다 [2]. 이러한 불일치는 자동화에 대한 투자 수익률을 높였습니다. 2024년 500명의 CFO를 대상으로 한 조사에 따르면 AI 지원 저널 항목 생성 및 은행 데이터 일치를 구현한 기업은 평균 45%의 인적 데이터 입력 시간 감소를 경험했습니다 . 이러한 생산성 향상은 기업들이 사람을 기술로 대체함에 따라 회계 소프트웨어 시장의 확대로 이어집니다.

AI 기반 조정 및 사기 탐지

역사적 거래 패턴에 대해 훈련된 기계 학습 엔진은 실시간으로 이상을 감지할 수 있으며, 중간 시장 기업의 월말 마감 시간을 12일에서 7일로 단축합니다 . 이 기능 업그레이드는 전환 비용을 증가시키고 고객을 공급업체 생태계 내에 고정시켜 회계 소프트웨어 시장 전반에 걸쳐 반복 수익 흐름을 강화합니다.

제한 사항 영향 분석

제한 사항 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
데이터 주권 및 국경 간 호스팅 제한 –0.7% 유럽, MEA 중기 (2–4년) [17]
구형 ERP 환경과의 통합 복잡성 –0.6% 글로벌 단기 (≤2년) [10]
사이버 보안 및 데이터 유출 책임 우려 –0.5% 북미, 유럽 장기 (≥4년) [18]
소규모 기업의 가격 민감도 –0.4% APAC, 남미 중기 (2–4년) [14]
공급업체 종속 및 독점 데이터 형식 –0.3% 글로벌 장기 (≥4년) [19]


데이터 주권 및 국경 간 호스팅 제한

EU의 GDPR 및 러시아, 베트남, 나이지리아와 같은 국가의 새로운 데이터 지역화 규정은 다국적 기업이 재무 데이터를 단일 클라우드 인스턴스로 집계하는 것을 금지합니다 [17]. 국가 내 데이터 센터는 공급업체의 준수 요건으로, 자본 집약적인 개념으로 소규모 플랫폼은 감당할 수 없습니다. 그 결과는 채택을 저해하고 규제된 관할권에서 회계 소프트웨어 시장을 목표로 하는 공급업체의 이익을 압박하는 단편화된 클라우드 환경입니다.

구형 ERP 환경과의 통합 복잡성

미들웨어 커넥터와 양방향 API 브리지는 추가적인 유지 관리 오버헤드를 도입하며, 실패한 ERP 마이그레이션은 여전히 ​​높이 공개된 위험입니다. 이러한 통합 장애물은 구매 결정을 지연시키고 회계 소프트웨어 시장의 단기 성장 궤적을 완화합니다.

사이버 보안 및 데이터 유출 책임 우려

재무 기록은 랜섬웨어 운영자의 주요 목표입니다. IBM의 2024년 데이터 유출 비용 보고서에 따르면, 금융 서비스 회사의 평균 유출 비용은 608만 달러로, 산업 전반의 평균보다 22% 더 높습니다 [18]. 일부 CFO는 공급업체의 보안 태세가 객관적으로 온프레미스 서버룸보다 더 나은 경우에도 민감한 급여 및 세금 데이터를 클라우드 플랫폼으로 이동하는 것을 주저하고 있습니다. 이러한 인식된 격차는 회계 소프트웨어 시장에서 클라우드 마이그레이션 속도를 계속 늦추고 있습니다.

Accounting Software Market Opportunities

수직 SaaS 플랫폼을 위한 임베디드 회계

의료 클리닉, 법률 사무소 및 건설 기업에 서비스를 제공하는 수직 SaaS 공급업체들은 그들의 워크플로 소프트웨어에 원장, 청구 및 세금 모듈을 통합하고 있습니다. 이 “기능으로서의 회계” 움직임은 독립형 판매를 넘어 회계 소프트웨어 시장에 기여하며, 핵심 엔진 공급업체를 위한 화이트 라벨 라이센스 수익을 가능하게 합니다. 상거래 시스템은 회계를 유지 보수의 수단으로 통합하였으며 , Stripe, Shopify 및 Toast는 이미 네이티브 부기 계층을 배포하였습니다.

자율 마감 및 지속적인 감사

대형 언어 모델의 발전은 저널 항목, 회사 간 제거 및 변동 분석이 인간의 개입 없이 실행되는 "자율 마감"의 비전을 가능하게 하고 있습니다. 이 기능을 처음으로 제공하는 공급업체는 회계 소프트웨어 시장에서 상당한 점유율을 차지하고 프리미엄 가격을 요구할 것입니다.

신흥 시장 디지털화 프로그램

동남아시아, 사하라 이남 아프리카 및 남미의 정부들은 세수 기반을 넓히기 위해 중소기업의 디지털 부기 채택을 보조하고 있습니다. 케냐, 나이지리아 및 브라질의 유사한 프로그램은 수백만 개의 비공식 비즈니스를 소프트웨어 지원 엔티티로 전환하고 있으며 — 이는 고성장 경제에서 회계 소프트웨어 시장에 대한 구조적 순풍입니다.

ESG 및 지속 가능성 공시 플랫폼

2024년 대기업 및 2026년 상장 중소기업에 대해 발효되는 EU의 기업 지속 가능성 보고 지침(CSRD)은 감사 가능한 환경 및 사회 데이터를 재무제표에 통합할 것을 요구합니다 [11]. 이는 탄소 회계, 공급망 추적성 및 일반 원장 운영을 단일 플랫폼으로 결합할 수 있는 공급업체에게 새로운 기회를 제공합니다. 초기 진출자인 Workday와 SAP는 전문 ESG 모듈을 출시하여 회계 소프트웨어 시장 내에서 프리미엄 가격 계층을 창출하였습니다.


데이터 수익화 및 벤치마킹 서비스

수백만 개의 중소기업 계정에서 수집된 집계된 익명 거래 데이터는 산업 벤치마킹, 신용 점수 API 및 은행 및 보험사에 판매되는 현금 흐름 예측 서비스를 지원할 수 있습니다. Intuit는 이미 QuickBooks 거래 통찰력을 통해 자본 대출 프로그램을 수익화하고 있으며, 이는 2024년까지 누적 16억 달러 이상의 대출을 발생시켰습니다 [16]. 이 부가 수익원은 회계 소프트웨어 시장을 순수한 구독 모델에서 데이터 플랫폼 경제로 전환합니다.


Accounting Software Market Future Outlook

AI 기반 자율 재무 운영

회계 소프트웨어 시장은 점점 더 "코파일럿" 계층(인간 감독 AI)과 "오토파일럿" 계층(완전 자율 게시 및 조정)으로 세분화될 것입니다. 산업별 계정 차트 패턴 — 건설 보류금, 의료 청구 정산, SaaS 수익 인식 — 에 대한 모델을 훈련시키는 공급업체는 기능 폭보다는 정확성으로 차별화되어 방어 가능한 수직 틈새를 창출할 것입니다.

플랫폼 경제학 및 슈퍼 앱 융합

회계 플랫폼은 청구서 발행, 급여, 대출, 보험 및 현금 흐름 예측을 묶는 재무 운영 시스템으로 발전하고 있습니다. 이 슈퍼 앱 경로는 소비자 핀테크 플레이북을 반영하며 회계 소프트웨어 시장을 중소기업 재무 생활의 중심에 위치시킵니다. 인튜잇의 생태계는 이미 핵심 퀵북스 구독보다 인접 서비스(자본, 메일침프, 크레딧 카르마)에서 더 많은 수익을 창출하고 있습니다 [16]. 경쟁업체들은 유사한 플랫폼 전략을 추구하며 결제, 비용 관리 및 재무 스타트업에 대한 M&A 활동을 강화할 것입니다.

지속 가능성 보고 통합

ISSB의 IFRS S1 및 S2 기준은 2025년 중반까지 20개 이상의 관할권에서 채택되어 지속 가능성 공시가 감사된 재무제표와 연결되도록 요구합니다 [11]. 이 연결은 탄소 배출 장부와 전통적인 총계정 데이터 통합이 가능한 회계 소프트웨어에 대한 구조적 의존성을 생성합니다. 회계 소프트웨어 시장은 공급업체가 ESG 준수 모듈에 대해 추가 구독료를 부과함에 따라 새로운 프리미엄 계층을 얻을 수 있습니다.

탈중앙화 및 블록체인 기반 감사 추적

분산 원장 기술은 회사 간 조정 및 공급망 출처 추적을 위해 파일럿에서 생산으로 이동하고 있습니다. 블록체인이 복식부기 회계를 대체하지는 않겠지만, 불변의 거래 로그는 회계 소프트웨어 시장의 기업 계층에서 기대되는 기능이 되어, 공기업 제출을 위한 변조 방지 감사 추적을 요구하는 규제 기관을 만족시킬 것입니다.


지역 시장 점유율 분석

지역 주요 지표 (2025) 주요 투자 테마
북미 35.7% 수익 점유율 SOX 준수 현대화, AI 기반 감사 도구
유럽 27.3% 수익 점유율 CSRD/ESG 통합, ViDA 전자 송장 도입
아시아-태평양 11.2% CAGR (2026–2035) GST/e-fapiao 디지털화, 중소기업 클라우드 이전
남미 USD 14억 3천만 세금 개혁 자동화, 핀테크-회계 융합
중동 및 아프리카 9.8% CAGR (2026–2035) 부가세 시행, 공공 부문 ERP 현대화
총계 USD 231억  

회계 소프트웨어 시장은 북미와 유럽이 현재 수익의 대부분을 차지하는 성숙-지배적 / 신흥-성장 지리적 분할을 보여주며, 아시아-태평양과 남미는 가장 높은 추가 성장률을 제공합니다. 지역 역학은 규제 일정, 중소기업 밀도 및 클라우드 인프라 성숙도에 따라 크게 다릅니다.


북미

국가 주요 지표 주요 동인
미국 지역 점유율의 78.4% SOX/SEC XBRL 준수, CPA 부족
캐나다 지역 점유율의 13.1% CRA 디지털 제출 의무
멕시코 지역 점유율의 8.5% SAT CFDI 4.0 전자 송장


미국은 북미 회계 소프트웨어 시장의 중력 중심으로 남아 있으며, Intuit의 QuickBooks 프랜차이즈만으로도 700만 명 이상의 가입자를 보유하고 있습니다. 캐나다의 세무청은 2024년부터 수익이 100만 캐나다 달러를 초과하는 기업에 대해 의무적인 디지털 제출로 전환하였으며, 멕시코의 SAT 4.0 전자 송장 표준은 모든 납세자에게 의무화되어 있으며, 이로 인해 490만 개 등록된 마이크로 비즈니스에서 클라우드 회계 채택이 급증했습니다 [5].

유럽

국가 주요 지표 주요 동인
독일 9.6% CAGR (2026–2035) 2025년 발효되는 전자 송장 의무
영국 지역 점유율의 22.5% 디지털 세금 제도 2단계
프랑스 USD 15억 5천만 (2025) Factur-X/Chorus Pro 의무
이탈리아 8.9% CAGR (2026–2035) SDI 전자 송장 확대
스페인 USD 8억 2천만 (2025) Crea y Crece 디지털 송장 법
북유럽 국가들 지역 점유율의 14.8% 높은 SaaS 침투율, 오픈 뱅킹 통합
러시아 USD 4억 1천만 (2025) 1C:Enterprise 유산 지배
유럽 나머지 지역 8.3% CAGR (2026–2035) EU ViDA 조화


유럽의 회계 소프트웨어 시장은 공격적인 규제 일정에 의해 형성됩니다. 독일의 B2B 전자 송장 의무는 2025년 1월부터 발효되며, 모든 국내 거래는 구조화된 전자 형식을 사용해야 합니다 — 이 규제는 340만 개 기업에 영향을 미칠 것으로 예상됩니다 [15]. 영국의 디지털 세금 제도 프로그램은 이미 180만 개 이상의 부가세 등록 기업을 HMRC 호환 소프트웨어로 전환하였으며, 프랑스의 Factur-X 의무는 2026년에 전면 시행되어 준수 플랫폼에 대한 필수 수요를 창출합니다.

아시아-태평양

국가 주요 지표 주요 동인
중국 지역 점유율의 28.2% 골든 세금 IV, e-fapiao 표준화
인도 12.8% CAGR (2026–2035) 모든 기업을 위한 GST 네트워크 전자 송장
일본 USD 11억 8천만 (2025) 적격 송장 시스템 (2023+)
한국 9.7% CAGR (2026–2035) 전자 세금 및 K-IFRS 융합
ASEAN 11.9% CAGR (2026–2035) 인도네시아/필리핀 전자 송장 도입
아시아-태평양 나머지 지역 USD 7억 4천만 (2025) 디지털 경제 세금 프레임워크


아시아-태평양은 2035년까지 회계 소프트웨어 시장의 주요 성장 엔진이 될 것입니다. 인도의 GST 네트워크는 2023년 의무 전자 송장 기준을 5억 루피로 낮추었으며, 2027년까지 모든 등록된 납세자에게 이 요구 사항을 확대할 것으로 예상됩니다 — 이는 약 1400만 개의 추가 기업이 디지털 회계 생태계에 포함되는 결과를 초래할 것입니다 [5]. 중국의 골든 세금 IV 시스템은 세금, 은행 및 세관 데이터를 통합하여 통합 준수 프레임워크를 제공하며, 기업들이 일반 원장 플랫폼을 업그레이드하도록 강요하고 있습니다.

남미

국가 주요 지표 주요 동인
브라질 지역 점유율의 62.3% SPED/NFe 전자 세금 프레임워크
아르헨티나 10.1% CAGR (2026–2035) 인플레이션 회계 준수
남미 나머지 지역 USD 2억 9천만 (2025) 점진적인 전자 송장 도입


브라질은 SPED(공공 디지털 회계 시스템) 프레임워크 덕분에 남미 회계 소프트웨어 시장을 지배하고 있으며, 이는 세계에서 가장 포괄적인 전자 세금 보고 시스템 중 하나입니다. 아르헨티나의 세자리 수 인플레이션율은 이 나라에서 운영되는 모든 기업에 자동화된 통화 재조정 도구를 필수적으로 만들었으며, 콜롬비아와 칠레는 브라질의 인프라를 모델로 한 전자 송장 의무를 시행하고 있습니다.

중동 및 아프리카

국가 주요 지표 주요 동인
사우디 아라비아 지역 점유율의 31.5% ZATCA 2단계 전자 송장
UAE 9.4% CAGR (2026–2035) 법인세 도입 (2023)
남아프리카 공화국 USD 2억 2천만 (2025) SARS 디지털 현대화
이집트 10.6% CAGR (2026–2035) 전자 영수증 및 전자 송장 의무
MEA 나머지 지역 USD 1억 8천만 (2025) 공공 부문 ERP 도입


중동 및 아프리카 지역은 회계 소프트웨어 시장에서 초기 단계에서 활성 단계로 전환하고 있습니다. 사우디 아라비아의 ZATCA 2단계 의무는 모든 B2B 및 B2C 거래에 대해 구조화된 XML 송장을 요구하며, 2024년에 시행되어 이미 20만 명 이상의 납세자를 onboard했습니다 [5]. UAE는 2023년 6월에 9% 연방 법인세를 도입하였으며 — 이는 이 나라 역사상 처음으로 — 수천 개의 이전에 세금 면제된 기업들 사이에서 세금 엔진이 지원되는 회계 플랫폼에 대한 수요를 즉각적으로 창출했습니다.


회계 소프트웨어 시장 지역별, 2025-2035

Accounting Software Market Segmentation

배포 유형별

세그먼트 주요 지표 주요 수요 동인
클라우드 기반 10.9% CAGR (2026–2035) 구독 경제, 원격 근무 지원
온프레미스 35.5% 시장 점유율 (2025) 데이터 주권 규제, 레거시 ERP 통합


클라우드 기반 배포는 회계 소프트웨어 시장의 성장 궤도를 지배하며, 조직들이 운영 민첩성과 제로 인프라 유지 관리를 우선시합니다. 구독 모델은 소프트웨어 비용을 인원 수와 일치시켜, 클라우드 계층이 빠르게 성장하는 기업에 특히 매력적입니다. Xero, FreshBooks, 및 Zoho와 같은 공급업체는 클라우드 네이티브 아키텍처를 중심으로 전체 시장 진입 전략을 구축하여 여전히 하이브리드 배달 모델을 관리하는 기존 업체로부터 시장 점유율을 확보하고 있습니다.

온프레미스 설치는 규제 제약으로 인해 제3자 데이터 호스팅이 금지된 분야에서 여전히 관련성이 있습니다. 예를 들어, 독일과 일본의 대형 은행 그룹은 지역 데이터 거주 법규를 준수하기 위해 자체 호스팅된 SAP 또는 Oracle 환경을 계속 운영하고 있습니다. 회계 소프트웨어 시장은 온프레미스 점유율이 점진적으로 감소할 것으로 보이지만, 이 세그먼트는 2035년까지 80억 달러 이상의 수익 풀로 지속될 것입니다.

조직 규모별

세그먼트 주요 지표 주요 수요 동인
대기업 50.8% 시장 점유율 (2025) 복잡한 다중 법인 통합, SOX 준수
중소기업 (SMEs) 11.5% CAGR (2026–2035) 합리적인 클라우드 계층, 정부 디지털화 보조금


대기업은 법인 수백 개를 통합하고 SOX, IFRS 및 지역 GAAP를 동시에 준수해야 하는 필요성에 의해 회계 소프트웨어 시장의 볼륨을 지탱합니다. 이러한 구매자는 법인 간 제거 엔진, 다중 통화 재평가 및 통합 감사 워크플로우를 우선시합니다.

한편, 중소기업은 가장 빠르게 확장하는 기회를 나타냅니다. 인도, 인도네시아 및 브라질 전역의 정부 지원 디지털화 프로그램은 첫 해 구독을 보조하고 무료 교육 포털을 제공하여 진입 장벽을 낮추었습니다. 회계 소프트웨어 시장의 중소기업 계층은 기본 회계에서 급여, 비용 추적 및 세금 신고를 포함하는 전체 플랫폼으로 이동하고 있으며, 이는 공급업체의 사용자당 평균 수익을 증가시키는 추세입니다.

최종 사용자 산업별

세그먼트 주요 지표 주요 수요 동인
BFSI 22.8% 시장 점유율 (2025) 규제 보고 강도, 실시간 장부 요구
제조업 8.7% CAGR (2026–2035) 원가 회계 복잡성, 공급망 통합
소매 및 전자상거래 USD 39억 8천만 (2025) 높은 거래량, 옴니채널 조정
전문 서비스 9.2% CAGR (2026–2035) 시간 및 청구 통합, 프로젝트 수익성
IT 및 통신 11.2% CAGR (2026–2035) 수익 인식 ASC 606 복잡성
헬스케어 USD 23억 1천만 (2025) 청구 처리, HIPAA 준수 청구


BFSI 조직은 회계 소프트웨어 시장에서 가장 큰 수직 구매자로, 이 부문의 독특하게 밀집된 규제 환경을 반영합니다. 은행과 보험 회사는 자본 적정성 및 지급 능력 보고 규칙에 따라 수백만 건의 일일 거래를 조정해야 하므로, 내장된 준수 엔진이 있는 고처리량 플랫폼에 대한 수요가 발생합니다.

IT 및 통신 회사는 최종 사용자 수직 중 가장 강력한 성장률을 기록하고 있으며, 이는 ASC 606 및 IFRS 15 수익 인식 복잡성에 의해 주도됩니다. 소프트웨어 라이선스, 호스팅 및 전문 서비스를 결합한 다중 요소 구독 번들은 성과 의무에 따라 수익을 할당하는 규칙 기반 엔진을 요구하며, 이는 일반 회계 도구가 제공할 수 없는 기능입니다. 회계 소프트웨어 시장의 기업 계층 공급업체는 이러한 수요를 포착하기 위해 전용 통신 및 SaaS 수익 모듈을 구축했습니다.

응용 프로그램별

세그먼트 주요 지표 주요 수요 동인
급여 관리 31.1% 시장 점유율 (2025) 다중 관할권 임금 준수
청구 및 송장 발행 10.4% CAGR (2026–2035) 전자 송장 의무, 구독 청구 성장
재무 마감 및 보고 USD 42억 2천만 (2025) SOX/IFRS 마감 프로세스 자동화
세금 관리 9.8% CAGR (2026–2035) 간접세 디지털화, 이전 가격 규칙
기타 (비용, 재무, 고정 자산) USD 28억 7천만 (2025) 통합 지출 가시성


급여 관리는 회계 소프트웨어 시장에서 가장 큰 응용 프로그램 점유율을 차지하는데, 이는 임금 계산이 고용주가 운영하는 모든 관할권에서 세금 원천징수, 복리후생 관리 및 노동법 준수를 포함하기 때문입니다. 단 하나의 계산 오류는 처벌을 초래할 수 있어, 급여는 자동화가 가장 실질적인 위험 감소를 제공하는 응용 프로그램입니다.

청구 및 송장 발행은 전 세계 정부가 구조화된 전자 형식을 의무화함에 따라 빠르게 성장하고 있습니다. 전자 송장 규제와 구독 경제 청구 모델의 융합은 회계 소프트웨어 시장 내에서 일회성 송장 생성과 복잡한 반복 수익 일정을 모두 처리할 수 있는 플랫폼에 대한 이중 수요를 창출합니다.

경쟁 벤치마킹

회계 소프트웨어 시장은 중간 집중도를 보이며, 상위 5개 기업의 점유율이 38–44%로 추정되고, 헤르핀달-허쉬만 지수(HHI)가 1,000 이하로 경쟁적이지만 독점적이지 않은 구조를 나타냅니다. 인도, 브라질 및 DACH 지역의 수십 개 지역 전문 기업들이 시장 하단을 분산시키고 있으며, 글로벌 ERP 공급업체들은 대기업의 의뢰를 위해 경쟁하고 있습니다. 전략적 차별화는 일반 원장 기능만이 아니라 수직 깊이, AI 능력 및 생태계 폭에 점점 더 중점을 두고 있습니다.

회사 추정 수익 점유율 범위 회계 소프트웨어 시장을 위한 주요 제공 서비스 전략적 포지셔닝
인튜이트 주식회사 ~10–14% QuickBooks Online, QuickBooks Advanced, Mailchimp 중소기업 클라우드 리더; 자본을 통한 데이터 플랫폼 수익화
SAP SE ~7–10% S/4HANA Finance, SAP Business One, Concur 기업 ERP 앵커; 깊은 제조 및 BFSI 수직 분야
오라클 코퍼레이션 ~6–9% NetSuite, Fusion 클라우드 ERP, EPM Cloud 다계층 클라우드 ERP; 북미 중견 시장에서 강세
마이크로소프트 코퍼레이션 ~5–8% Dynamics 365 Finance, Business Central Azure 및 Office 365 통합을 통한 생태계 활용
세이지 그룹 plc ~5–7% Sage Intacct, Sage 50, Sage X3 중견 시장 전문 기업; 영국, 프랑스, 남아프리카에서 강세
제로 리미티드 ~3–5% 제로 클라우드 플랫폼, 제로 급여 클라우드 네이티브 중소기업 집중; ANZ에서 우세, 영국에서 성장 중
워크데이 주식회사 ~3–5% 워크데이 재무 관리, 적응형 계획 HCM-재무 교차 판매; 대기업 클라우드
프레시북스 ~2–3% 프레시북스 클라우드 청구 및 회계 소규모 비즈니스 및 프리랜서 세그먼트
조호 코퍼레이션 ~2–3% Zoho Books, Zoho Invoice, Zoho Payroll 가치 가격의 전체 제품군; 인도, ASEAN에서 강세
블랙라인 주식회사 ~2–3% 재무 마감 관리, 계정 조정 마감 프로세스 자동화 전문 기업; SOX 준수

최근 뉴스 및 개발

  • Intuit (2023년 9월): QuickBooks 및 TurboTax에 통합된 생성 AI 재무 보조인 Intuit Assist를 출시하여 현금 흐름 예측을 작성하고 자연어 세금 질문에 답변할 수 있는 기능을 제공 — 회계 소프트웨어 시장의 최대 플레이어를 AI 채택의 최전선에 위치시킴 [16].
  • Oracle (2024년 3월): NetSuite의 다중 장부 회계를 확장하여 190개 통화와 80개 국가별 세금 엔진을 지원, 단일 회계 소프트웨어 시장 플랫폼을 찾는 다국적 중견 기업을 목표로 함 [23].
  • Xero (2024년 2월): SME 사용자를 위한 은행 조정 제안 및 송장 결제 알림을 자동 생성하는 AI 기반 보조인 Just Ask Xero를 도입 [25].
  • BlackLine (2023년 8월): Google Cloud와 협력하여 재무 마감 플랫폼에 Vertex AI를 통합, 조정 작업 흐름 전반에 걸쳐 예측 이상 탐지를 가능하게 함 [19].


회계 소프트웨어 시장 Market Report Scope

매개변수 세부사항
시장 범위 라이선스, SaaS 구독, 구현 및 관리 서비스가 포함된 글로벌 회계 소프트웨어 시장
연구 기간 2021–2035
CAGR (예측) 8.10% (2026–2035)
기준 연도 시장 규모 USD 231억 (2025)
예측 종료점 USD 503억 (2035)
가장 빠르게 성장하는 부문 중소기업 (조직 규모 기준); 클라우드 기반 (배포 기준)
프로파일된 기업 Intuit, SAP, Oracle, Microsoft, Sage, Xero, Workday, FreshBooks, Zoho, BlackLine
평가 통화 USD 억

자주 묻는 질문

실시간 은행 피드 통합이 현대 회계 플랫폼에서 조정 오류를 어떻게 줄이나요?
자동화된 은행 피드는 규칙과 기계 학습을 사용하여 실시간 거래를 일반 원장 계정에 맞추어 수동 입력을 없애고 조정 오류를 줄이며 월말 마감을 가속화합니다.
중견 기업 CFO가 회계 플랫폼을 선택할 때 어떤 평가 기준을 우선시해야 하나요?
자체 다중 법인 통합, 귀하의 관할권에 대한 사전 구축된 규제 템플릿 및 개방형 API 확장성을 우선시하십시오. 공급업체의 재무 안정성과 검증된 업그레이드 경로가 초기 라이센스 비용보다 더 중요합니다 [10].
오픈 뱅킹 API가 회계 소프트웨어 시장의 경쟁 역학을 어떻게 변화시키고 있나요?
오픈 뱅킹 API는 회계 플랫폼이 은행에서 실시간 잔액 및 거래 데이터를 직접 가져올 수 있게 합니다. 이는 기존 데이터 집계 공급업체를 중개에서 제외하고 가장 폭넓은 은행 연결 네트워크를 가진 플랫폼에 보상을 줍니다 .
회계 소프트웨어 마이그레이션 중 구매자가 예상해야 할 숨겨진 비용은 무엇인가요?
데이터 정리, 계정 구조 조정 및 사용자 수용 테스트는 일반적으로 인용된 라이센스 비용의 30–50%를 추가합니다. 병행 운영 기간 및 라이브 이후 하이퍼케어 지원을 위해 별도로 예산을 세워야 합니다 [10].
회계 소프트웨어 시장은 다국적 기업의 다중 GAAP 보고를 어떻게 처리하나요?
선도적인 플랫폼은 지역 GAAP 및 IFRS에 따라 동시에 거래를 게시하는 병행 원장을 유지합니다. 자동화된 제거 엔진은 수동 재진술 없이 법인 간 통합을 수행합니다 [23].
회계 소프트웨어 시장은 ESG 감사 준비에 어떤 역할을 하나요?
회계 소프트웨어는 ISSB 재무 중요성 준수를 위해 배출량을 재무 항목에 연결하는 탄소 추적 모듈을 내장합니다. 그러나 완전한 CSRD 준수를 위해서는 이중 중요성 요구 사항을 충족하기 위한 더 넓은 ESG 데이터 통합이 필요합니다.
회계 소프트웨어 시장의 구독 가격 책정 계층이 성장하는 기업의 총 소유 비용에 어떤 영향을 미치나요?
사용자 및 법인별 가격 책정은 기업이 확장함에 따라 급격히 증가할 수 있습니다. 구매자는 진입 계층 가격만 평가하기보다는 예상 인원 수 및 법인 수에 따라 3년 비용을 모델링해야 합니다 [16].
저자
저자 Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
공동 저자 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed technology journals, industry publications, and authoritative financial/business organizations. Key sources included the US Department of Commerce (Bureau of Industry and Security), European Commission (DIGIT and Internal Market Directorate), International Federation of Accountants (IFAC), American Institute of Certified Public Accountants (AICPA), Chartered Institute of Management Accountants (CIMA), Financial Accounting Standards Board (FASB), International Accounting Standards Board (IASB), National Institute of Standards and Technology (NIST), US Small Business Administration (SBA), Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, World Bank Enterprise Surveys, International Monetary Fund (IMF) Financial Sector Reports, Eurostat ICT Usage in Enterprises Database, MRFR Technology Research, MRFR Research, MRFR Software Market Trackers, and national financial regulatory authority reports from key markets including FCA (UK), BaFin (Germany), and ASIC (Australia).

Enterprise software adoption statistics, regulatory compliance requirements, cloud computing penetration data, cybersecurity standards, financial digitization trends, and competitive landscape analysis for billing and invoicing software, payroll management systems, enterprise resource planning (ERP) systems, and tax compliance software were gathered using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Accounting software vendors, ERP providers, fintech companies, and SaaS platform developers included CEOs, CTOs, VPs of Product Development, Chief Financial Officers, regulatory compliance chiefs, and commercial directors as supply-side sources. Chief Financial Officers, Controllers, Finance Directors, Accounting Firm Partners, tax professionals, procurement leads from BFSI institutions, manufacturing enterprises, retail chains, healthcare providers, IT and telecommunications companies, and decision-makers from small and medium enterprises (SMEs) and large enterprises across North America, Europe, Asia-Pacific, Middle East & Africa, and South America comprised demand-side sources. Market segmentation was validated through primary research, which also confirmed product development roadmaps and AI integration timelines, and gathered insights on SaaS subscription models, pricing strategies, channel partner ecosystems, and regulatory compliance automation adoption patterns. The research was conducted across software types (accounting software vs. tax software), deployment modes (cloud vs. on-premise), and organization size.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Middle East & Africa (6%), South America (4%)


Market Size Estimation

Revenue mapping, subscriber base analysis, and annual recurring revenue (ARR) calculations were employed to determine the global market valuation. The methodology comprised the following:

Identification of over 50 significant software vendors and service providers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

Product mapping for enterprise resource planning (ERP) systems, tax software, payroll management software, and invoice and invoicing software

Examination of annual revenues that are specific to accounting software portfolios, such as subscription fees, license revenues, and implementation services, as reported and modeled

In 2024, the coverage of vendors will account for 75-80% of the global market share.

Segment-specific valuations, cloud vs. on-premise divisions, and vertical-specific penetration rates are derived through extrapolation using bottom-up (subscriber count × ARPU by segment and region) and top-down (vendor revenue validation against aggregate market data) approaches.

To verify adoption estimates across BFSI, triangulate with IT spending surveys from enterprise technology purchasers and third-party software usage databases. Manufacturing, healthcare, retail and e-commerce, and information technology and telecommunications

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















