Underwater Robotics Market (2026 – 2035)

水中ロボット市場調査レポート情報:タイプ別(遠隔操作型無人機(ROV)および自律型水中無人機(AUV))、カテゴリー別(軽量・人力可搬式、重量級、特大)、用途別(捜索・救助、考古学・探査、調査、検査、警備、監視、環境アセスメント、その他)、深度容量別(1000メートル未満、1000メートル~5000メートル、5000メートル以上)、エンドユーザー別(商業探査、防衛・警備、科学・学術研究)、地域別(北米、ヨーロッパ、アジア太平洋、中東・アフリカ、その他) - 2032年までの業界予測
ID: MRFR/SEM/6136-CR 128 Pages Ankit Gupta, Shubham Munde Last Updated: October 27, 2026
Underwater Robotics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.10%
2025 Market SizeUSD 5.44 Billion
2035 Market SizeUSD 17.09 Billion
Key Players
Oceaneering International
Saab Seaeye
Teledyne Technologies
Kongsberg Maritime
Forum Energy Technologies
ECA Group
Opportunities
  • Resident Subsea Vehicle Systems
  • Offshore Wind O&M Robotics
  • Emerging Markets — India, Brazil, and the Middle East

Underwater Robotics Market 市場概要

水中ロボティクス市場は2025年に推定54.4億米ドルに達し、2026年には61億米ドルから2035年には170.9億米ドルに成長すると予測されており、予測期間(2026年〜2035年)中の年平均成長率(CAGR)は12.1%です。この拡大を促進している二つの要因があります。第一に、世界中の政府がオフショアエネルギーインフラに数十億ドルを投資していることです。米国エネルギー省は2023年から2025年の間にオフショア風力および深海鉱物探査プログラムに35億米ドル以上を割り当てました [1]。第二に、25年以上のサービス寿命を超える老朽化した海底石油およびガス資産は、人間のダイバーが安全に到達できない深さでの継続的な点検と修理を必要としており、ロボット代替品への需要を促しています。

水中ロボティクス市場は大きな技術の変革を迎えています。手動ジョイスティック制御の従来の有線システムは、音響画像、慣性ナビゲーション、オンボードエッジコンピューティングを統合したセンサー融合プラットフォームに置き換えられています。国際エネルギー機関は、デジタルおよび自律的な海底システムが2030年までにオフショア点検のコストを30〜40%削減できると考えています [2]。オペレーターは、予定されたダイブキャンペーンから継続的なロボット監視に移行しており、業界の経済的パラダイムをプロジェクトベースの展開からサブスクリプションスタイルの資産管理へと変えています。

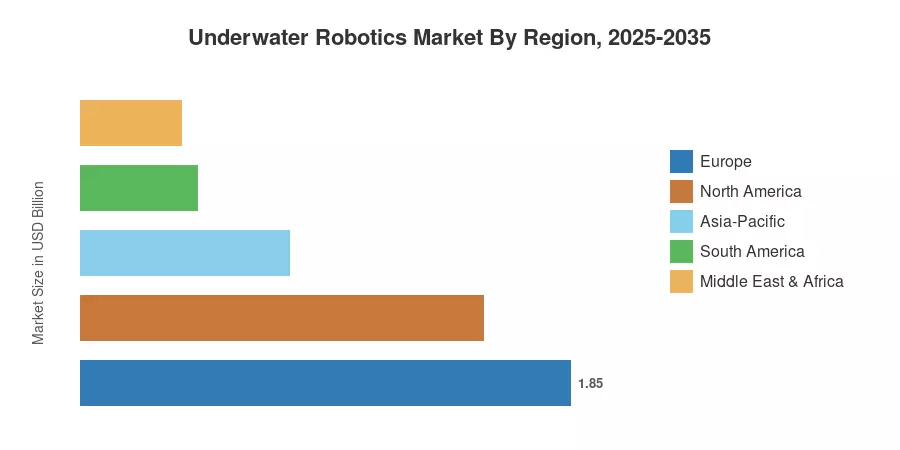
ヨーロッパは水中ロボティクス市場の最大の貢献者であり、約34%を占めており、北海の石油およびガス活動と増加するオフショア風力艦隊に支えられています。アジア太平洋地域は、深海採鉱における中国の目標とインドの海軍近代化プログラムの増加により、世界平均を上回るCAGRで最も急速に発展している地域です。北米は約28%のシェアを持ち、メキシコ湾と米海軍の無人海底車両への支出が推進要因となっています。次の10年は、過酷な海底条件における遠隔操作と完全自律のギャップを埋めることができる企業に報いるでしょう。


レポートの主なポイント

• 車両タイプ別

  • 遠隔操作車両(ROV)は、2025年に水中ロボティクス市場の推定52%を占めており、リアルタイムの人間の監視が必須の石油およびガス点検における確立された役割を反映しています。
  • 自律型水中車両(AUV)は、2035年までにCAGR14.8%で成長している最も急成長している車両セグメントであり、防衛および科学ユーザーが持続的で無拘束の監視能力を要求しています。

• アプリケーション別

  • 石油およびガスの点検とメンテナンスは、2025年に約18.5億米ドルの価値を持つ最大のアプリケーションを表しています。
  • オフショア再生可能エネルギーアプリケーションはCAGR15.2%で成長しており、世界のオフショア風力容量目標が3倍になる中、従来のエネルギーセグメントを上回っています。
  • 海底ロボティクスに対する防衛および安全保障の支出は、2025年に約10.5億米ドルに達し、機雷対策および港湾監視プログラムが推進要因となっています。

• 地域別

  • ヨーロッパは水中ロボティクス市場を34%のシェアでリードしており、北海のオペレーションとEUのオフショア再生可能エネルギーの義務に支えられています。
  • アジア太平洋地域はCAGR14.6%で拡大しており、水中ロボティクス市場で最も急成長している地域となっています。
  • 北米は世界の収益の28%を占めており、メキシコ湾と米海軍のプログラムが双子の柱となっています。

市場規模と予測(2021年〜2035年)

マーケットリサーチフューチャーの市場規模算出方法は、ボトムアップのベンダー収益分析、トップダウンのマクロ経済モデルをオフショアエネルギーの設備投資と対比させ、22カ国にわたる需要側の調達調査データを三角測量しています。歴史的な数値(2021年〜2024年)は報告された収益を反映しており、2025年の基準年は予備的なベンダーの開示と関税データを組み合わせています。予測(2026年〜2035年)は、オフショアエネルギー投資の軌道、防衛予算の配分、および技術採用曲線に基づいた調整された複合成長率を適用しています。
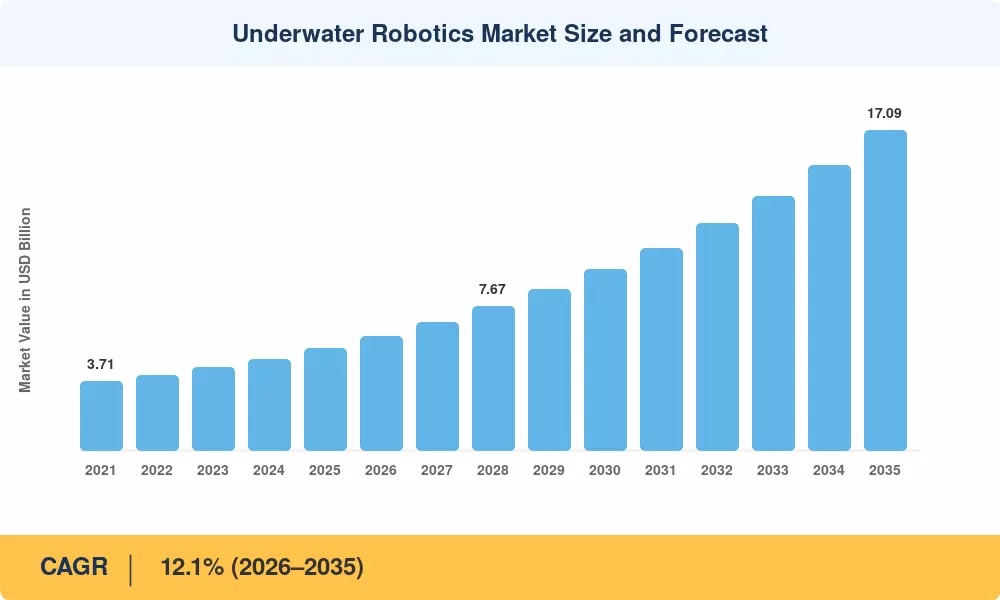
水中ロボティクス市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
オフショア石油およびガス資産の老朽化と検査義務 +2.8% グローバル 短期(≤2年)
オフショア風力発電所の拡張とメンテナンスサイクル +2.4% ヨーロッパ、アジア太平洋 中期(2~4年) [10]
海軍および防衛の無人潜水艇プログラム +2.1% 北アメリカ、アジア太平洋 中期(2~4年)
深海鉱物探査ライセンス +1.6% アジア太平洋、ヨーロッパ 長期(≥4年) [11]
バッテリー密度と海底電力システムの進展 +1.3% グローバル 長期(≥4年) [12]
厳格な環境監視規制 +1.0% ヨーロッパ、北アメリカ 短期(≤2年) [13]
水産養殖の自動化の成長 +0.8% アジア太平洋、ヨーロッパ 中期(2~4年) [14]

オフショア石油およびガス資産の老朽化

世界の海底パイプラインと生産インフラのかなりの部分が運用の成熟に進んでおり、英国の健康安全執行機関や米国の安全環境執行局などの規制機関が深海資産の定期的な完全性検査を義務付けています。これらの要件を満たすには広範なロボット介入が必要であり、作業クラスの遠隔操作車両の継続的な展開サイクルを促進しています。その結果、オフショアの検査とメンテナンスに対する年間の世界的支出は堅調であり、老朽化したオフショアネットワークを支えています。

オフショア風力発電の拡張

グローバル風力エネルギー協議会は、オフショア風力発電の容量が2032年までに380 GWに達すると予測しており、これは2023年の設置ベースの約5倍に相当します [10]。すべてのタービン基礎、インターアレイケーブル、および輸出ケーブルは定期的な海底検査を必要とし、これは事前にプログラムされた調査グリッドで運用されるAUVに最適なタスクです。北海、台湾海峡、米国大西洋沿岸の風力発電所オペレーターが、各1500万~5000万米ドルの価値のある複数年のロボット検査契約を締結する中で、水中ロボティクスマーケットは構造的な需要の変化を見ています。

防衛および安全のUUV調達

米国海軍の2025年度予算は、オルカ超大型UUVやスネークヘッド大型変位UUVプログラムを含む無人潜水艇の開発に約11億米ドルを割り当てました 。オーストラリアではAUKUSの柱IIの下で、インドのプロジェクト75(I)やNATOの機雷対策近代化計画においても同様の調達イニシアティブが進行中です。これらのプログラムは、水中ロボティクスマーケットを商業エネルギーの枠を超えて、高マージンの軍事用途に拡大し、性能仕様がプレミアム価格を正当化します。

深海鉱物探査

防衛戦略は無人能力を積極的に拡大しており、米国海軍の予算配分は無人潜水艇システムファミリーを支援しており、オルカ超大型UUVやスネークヘッド大型変位UUVのようなプログラムに向けた1億9150万米ドルの資金要求が含まれています。AUKUSの柱IIやさまざまなNATOの近代化アジェンダの下で、同様の調達イニシアティブが国際的に進行中です。これらの防衛プログラムは、水中ロボティクスマーケットを商業エネルギーの枠を超えて、高性能の軍事用途に推進しています。

制約の影響分析

以下の制約の推定値は、水中ロボティクス市場の成長率を抑える方向性の逆風を表しています。これらは、正確なCAGRのオフセットではなく、需要の摩擦と採用の遅延を捉えており、オペレーターの調査と調達サイクル分析から導き出されています。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
深海用ロボットシステムの高い資本コスト –1.4% グローバル 短期(≤2年)
厳しい海底環境の信頼性と腐食故障 –1.1% グローバル 中期(2–4年) [16]
訓練を受けたROV/AUVパイロットと技術者の不足 –0.9% 北アメリカ、ヨーロッパ 短期(≤2年) [17]
自律的な海底作業に関する規制の不確実性 –0.7% ヨーロッパ、アジア太平洋 長期(≥4年) [13]
深海での限られた衛星および音響通信帯域幅 –0.5% グローバル 長期(≥4年) [18]

資本コストの障壁

3,000メートルに対応した作業クラスのROVシステムは、300万~700万米ドルのコストがかかり、調査グレードのAUVはセンサーのペイロードに応じて150万~400万米ドルかかります 。南アメリカや中東のような地域の中堅オペレーターにとって、これらのコストは特にプロジェクトの経済性が変動する商品価格に結びついている場合、重要な調達の障害を生み出します。リースモデルやロボティクス・アズ・ア・サービスの提供がこの障壁を下げるために登場していますが、Tier-1サービス会社以外での浸透は限られています。

厳しい環境の信頼性

2000メートル以上の海水は、電子機器に200気圧を超える圧力、ほぼ凍結する温度、および非常に腐食性の高い塩水条件を課します [16]。海底コネクタや油圧システムの平均故障間隔は持続的なエンジニアリングの課題であり、計画外のメンテナンスが総ミッションコストに15~25%を追加します。これらの信頼性の制約は、水中ロボティクス市場が数ヶ月間表面のサポートなしで運用しなければならない完全自律型の常駐海底車両への推進を遅らせています。

労働力の不足

国際海洋請負業者協会は、2024年に資格のあるROVパイロット技術者の世界的な不足が12%に達すると報告しており、オフショア風力および防衛部門が同じ人材プールを競うため、このギャップは拡大すると予測されています [17]。訓練サイクルは12~18ヶ月かかり、経験豊富なオペレーターは日当が800米ドルを超えるため、水中ロボティクス市場全体で運用コストが上昇しています。

Underwater Robotics Market 機会

常駐海底車両システム

エネルギー大手のエクイノール、トタルエナジーズ、シェルは、年間を通じて海底に常駐するロボット車両を試験運用しており、従来のキャンペーンベースの運用に伴う動員費用や船舶費用を削減しています。エクイノールのノルウェー海におけるイールーム蛇型ロボットの試験では、点検応答時間が60%短縮されることが示されました。水中ロボティクス市場は、常駐車両の艦隊が2028年から2030年までにパイロットから完全商業展開にスケールアップすることで、新たな定期収益層を獲得する可能性があります。

洋上風力O&Mロボティクス

洋上風力発電の導入が2032年までに380 GWに達すると予測される中、運用および保守セグメントだけで、世界的に250億米ドルの年間市場になると期待されています [10]。海底ケーブルの故障検出、単柱基礎周辺の浸食監視、バイオファウリング評価は、自律型ロボットプラットフォームに特化した3つの高頻度使用ケースを表しています。

新興市場 — インド、ブラジル、中東

インドのブルーエコノミー政策は、2030年までに100億米ドルの海洋技術投資を目指しており、ブラジルのペトロブラスは2024年から2028年の間に深海油田の維持管理に67億米ドルを投資する計画です [19]。サウジアラビアのNEOMプロジェクトやUAEの洋上ガス拡張は、追加のグリーンフィールド需要を生み出しています。これらの新興市場は、水中ロボティクス市場にとって北海やメキシコ湾の戦域よりも飽和度の低い成長回廊を提供します。

データのマネタイズとデジタルツイン統合

ロボット点検ミッションは、キャンペーンごとにテラバイトのソナー、フォトグラムメトリック、環境センサーのデータを生成します。このデータを予測保守モデルや海底インフラのデジタルツインにパッケージ化するオペレーターは、元の調査契約の2〜4倍の価値を持つソフトウェア駆動の収益源を解放できます。水中ロボティクス市場は、ハードウェアメーカーとデータ分析プロバイダーにセグメント化し始めており、商業ドローン市場で見られるようなプラットフォーム経済を創出しています。

水産養殖の自動化

FAOによると、世界の水産養殖生産は2030年までに1億2000万メトリックトンに達すると予測されています [14]。ネット点検、ケージ清掃、死亡魚の除去、給餌最適化は、2万〜10万米ドルの小型観察クラスROVにますます委任されており、水中ロボティクス市場の対象基盤を重工業を超えて広げています。

Underwater Robotics Market 今後の見通し

自律型海底作業

次の10年間で、水中ロボティクス市場は遠隔操縦システムから、数日間の無監視ミッションを実行できる真の自律型プラットフォームへと移行します。 同時位置決定と地図作成(SLAM)、海底圧力ハウジング用に強化されたエッジAIプロセッサ、固体電池パックの進展が結集し、2029年から2031年までに常駐自律型車両が商業的に実現可能になると予測されています。アメリカ海軍研究所は、自律型海底プラットフォームが2032年までに有人支援船の必要性を40%削減すると予測しています 。

プラットフォーム経済とロボティクス・アズ・ア・サービス

資産軽量ビジネスモデルが水中ロボティクス市場の定義的なトレンドとして浮上しています。数百万ドルのシステムを一括購入する代わりに、オペレーターはパイプラインのキロメートル単位または調査されたタービン基礎ごとに価格設定された管理されたロボット検査サービスに加入しています。このモデルは、空中市場におけるドローン・アズ・ア・サービスの軌跡を反映しており、中堅エネルギー企業や水産養殖業者の参入障壁を下げると期待されています。

エネルギー転換スーパサイクル

IEAの2024年世界エネルギー展望は、2025年から2035年の間に1200億ドルの累積オフショア風力投資と、300億ドルの海底ケーブル相互接続投資を予測しています [2]。各設置フェーズとその後の運用期間は、繰り返しのロボット検査需要を生み出します。同時に、水素パイプラインネットワークや炭素捕集海底注入サイトは、ロボット監視を必要とする全く新しい資産クラスを表しており、水中ロボティクス市場の対象範囲を拡大しています。

ESG報告と環境コンプライアンス

オフショア施設周辺の必須環境モニタリングは、EUの企業持続可能性報告指令やオーストラリアおよびカナダの類似の枠組みによって推進されており、海底ロボット調査に対するコンプライアンス駆動の需要基盤を生み出しています。オペレーターは、海洋生物多様性のベースラインを定量化し、堆積物プルームの拡散を追跡し、廃止サイトの復元を確認する必要があります [13]。これらの要件は、商品価格サイクルに依存しない水中ロボティクス市場の収益を固定化します。

地域市場シェア分析

地域 指標 主要投資テーマ
ヨーロッパ 34% シェア (2025) 北海の石油・ガス、洋上風力、北極探査
北アメリカ 28% シェア (2025) メキシコ湾、米海軍のUUVプログラム
アジア太平洋 CAGR 14.6% (2026–2035) 海軍の近代化、深海採鉱、水産養殖
南アメリカ USD 0.44 B (2025) 深海のプレサルト油田、ペトロブラスの資本支出サイクル
中東 & アフリカ 7% シェア (2025) 洋上ガスの拡大、港の安全
合計 USD 5.44 B (2025) —

水中ロボティクス市場は、洋上エネルギーの成熟度、防衛支出のパターン、科学研究への投資によって形成された顕著な地域階層を示しています。


北アメリカ

国 指標 主要ドライバー
アメリカ合衆国 地域シェアの78% メキシコ湾の検査と米海軍の調達
カナダ CAGR 11.8% ニューファンドランドの洋上油田と北極研究
メキシコ USD 0.06 B (2025) ペメックスの浅海メンテナンスプログラム


アメリカ合衆国は、水中ロボティクス市場における北アメリカの地位の基盤であり、メキシコ湾には定期的な整合性確認を必要とする2,000以上のアクティブな海底井戸があります。米海軍のオルカXLUUVやレイザーバック中型UUVなどのプログラムへの投資は、防衛主導の需要層を追加します。カナダの貢献は、オペレーターがニューファンドランドとボーフォート海での厳しい環境に対応した車両を開発するにつれて増加しています。同時に、メキシコの国営ペメックスは、浅海検査ROVに対して小規模ながら安定した需要を維持しています 。

ヨーロッパ

国 指標 主要ドライバー
ドイツ CAGR 13.9% バルト海の洋上風力拡大
イギリス 地域シェアの30% 北海の廃止と新しい風力リース
フランス USD 0.21 B (2025) 海軍防衛プログラムと地中海研究
イタリア CAGR 11.4% アドリア海のガス田メンテナンス
スペイン USD 0.09 B (2025) カナリア諸島の風力プロジェクト
北欧諸国 地域シェアの18% ノルウェーの大陸棚での作業
ロシア CAGR 8.2% 北極資源の採掘
その他のヨーロッパ USD 0.12 B (2025) さまざまな洋上および港の安全


ヨーロッパの水中ロボティクス市場における優位性は、数十年にわたる北海の石油とガスの活動、広範な海底インフラの設置基盤、そしてEUの洋上風力目標の積極性に起因しています。イギリスだけでも1,500以上の海底井戸と45,000 kmのパイプラインがあり、ロボットによる検査が必要です。北欧諸国、特にノルウェーは、需要の中心地であり、Kongsberg MaritimeやSaab Seaeyeなどの企業が集まるイノベーションのハブとして機能しています。ドイツの北海およびバルト海での洋上風力の拡大は、AUVベースのケーブル調査および基礎検査サービスの急成長する需要ドライバーです [10]。

アジア太平洋

国 指標 主要ドライバー
中国 地域シェアの35% 深海採鉱探査と海軍の拡張
インド CAGR 16.1% 海軍の近代化とブルーエコノミー政策
日本 USD 0.19 B (2025) 科学的海洋研究と災害監視
韓国 CAGR 14.3% 造船の統合と防衛調達
ASEAN USD 0.11 B (2025) 東南アジアの洋上石油とガス
その他のアジア太平洋 CAGR 12.7% オーストラリアの洋上LNGと港の安全


アジア太平洋は、水中ロボティクス市場で最も急成長している地域であり、中国の積極的な深海探査プログラムとインドの海軍増強によって推進されています。中国の自然資源省は、10,000メートル以上で運用可能なFendouzhe(ストライバー)などの全海洋深度車両の開発を資金提供しており、深海資源採掘における戦略的意図を示しています [11]。インドの防衛予算は、2024年から2026年の間に水中システムに約6億ドルを割り当てており、日本のJAMSTECは世界で最も洗練された科学的AUV艦隊の1つを運営し続けています。

南アメリカ

国 指標 主要ドライバー
ブラジル 地域シェアの72% プレサルト深海油田
アルゼンチン CAGR 10.9% バカ・ムエルタ隣接の洋上探査
その他の南アメリカ USD 0.05 B (2025) 新興の洋上プログラム


ブラジルは、ペトロブラスの巨大なプレサルト深海オペレーションを通じて、南アメリカの水中ロボティクス市場への参加を圧倒的に支えています。これにより、毎年100以上の作業クラスROVが展開されています。ペトロブラスの2024–2028年の戦略計画は、E&Pの資本支出に730億ドルをコミットしており、その大部分はロボットシステムが不可欠な海底インフラに向けられています [19]。

中東 & アフリカ

国 指標 主要ドライバー
サウジアラビア 地域シェアの28% アラムコの洋上ガス拡大
UAE CAGR 13.5% ADNOCの海底開発プログラム
南アフリカ USD 0.04 B (2025) 洋上ガス探査と港の安全
エジプト CAGR 11.6% 地中海のゾールガス田メンテナンス
その他の中東・アフリカ USD 0.06 B (2025) 新興の洋上プログラム


中東とアフリカの水中ロボティクス市場は、小さな基盤から成長していますが、国営石油会社が洋上ガスに投資することで加速しています。サウジアラムコのジャフーラとマルジャンガス田の開発には、広範な海底パイプラインの設置と検査が必要であり、ADNOCのアブダビ沖の深海権益は、ROVおよびAUVサービスの新たな需要を生み出しています。

地域別水中ロボティクス市場, 2025-2035

Underwater Robotics Market 市場セグメンテーション

車両タイプ別

セグメント メトリック 主要な需要ドライバー
遠隔操作車両 (ROV) 52% シェア (2025) 石油およびガスの深海検査義務
自律型水中車両 (AUV) CAGR 14.8% 防衛監視および海底マッピング
ハイブリッドおよびその他の車両 USD 0.38 B (2025) 専門的な科学および鉱業アプリケーション


ROVは水中ロボティクス市場の主力であり、バルブ操作、ホットスタブ、切断、溶接などの介入グレードのタスクを処理し、リアルタイムの人間の制御を必要とします。作業クラスのROVセグメント(3,000メートル以上に評価)は、OceaneeringやSaab Seaeyeなどの企業からのシステムが、1日あたりUSD 25,000–50,000の契約を獲得することで、単位あたりの収益が最も高いです。

AUVは市場で最も急速に進化しているフロンティアを代表しています。臍帯から解放されたこれらの車両は、自律的に事前プログラムされたミッションを実行し、広範囲の海底調査、海洋測量、機雷対策作戦に最適です。水中ロボティクス市場は、自律的な移動とテザーによる介入が可能なハイブリッド車両が商業サービスに入ることで、AUVとROVの能力の収束を目撃しています。

コンポーネント別

セグメント メトリック 主要な需要ドライバー
ハードウェア 61% シェア (2025) 車両プラットフォーム、センサー、マニピュレーター
ソフトウェア CAGR 15.3% ナビゲーション、ミッション計画、データ分析
サービス USD 1.14 B (2025) 検査キャンペーン、メンテナンス、トレーニング


ハードウェアは水中ロボティクス市場のコンポーネントミックスを支配しており、車両フレーム、スラスタ、深度評価ハウジング、ソナーアレイ、カメラ、マニピュレーターアームを含んでいます。ソフトウェアは、オペレーターがミッション自律スタック、リアルタイム3D再構築、および生データを実行可能な整合性評価に変えるAI駆動の異常検出アルゴリズムに投資するため、最も急成長しているコンポーネントです。

アプリケーション別

セグメント メトリック 主要な需要ドライバー
石油およびガスの検査とメンテナンス USD 1.85 B (2025) 老朽化した海底インフラの義務
オフショア再生可能エネルギー CAGR 15.2% 世界的なオフショア風力発電の拡大
防衛およびセキュリティ 19% シェア (2025) 機雷対策、ISR、港湾保護
科学研究および探査 CAGR 11.8% 海洋マッピング、気候監視
水産養殖および漁業 USD 0.22 B (2025) ネット検査、ケージ監視
その他のアプリケーション 5% シェア (2025) 救助、考古学、公共インフラ


石油およびガスの検査は水中ロボティクス市場における最大の単一アプリケーションであり、オペレーターがパイプラインの整合性、井戸の状態、およびライザーシステムを年次または半年ごとに確認することを要求する規制義務によって推進されています。オフショア再生可能エネルギーは急速にギャップを埋めており、新しい風力発電所の設置ごとに、基礎、ケーブル、および浸食防止のための20〜25年の繰り返し海底検査の需要が生まれます。

競争ベンチマーキング

水中ロボティクス市場は中程度の集中度を示しており、上位5社が世界の収益の約38〜44%を占めています。ハーフィンダール・ハーシュマン指数は900〜1,200の範囲と推定されており、専門的なエンジニアリングの専門知識と実績のある深海でのトラックレコードが参入のための重要な障壁を生み出す中程度の競争環境を示しています。防衛プライムやオフショアサービスの大手企業が買収や内部研究開発を通じてロボット能力を拡大する中、競争は激化しています。

会社 推定収益シェア範囲 水中ロボティクス市場向けの主要提供品 戦略的ポジショニング
オセアニアリング・インターナショナル 約8〜12% 作業用ROV、海底ツール、デジタルソリューション 垂直統合型O&Gサービスリーダー
サーブ・シーアイ 約6〜9% 電動ROV、レオパードおよびパンサーシリーズ プレミアム電動駆動専門家
テレダイン・テクノロジーズ 約6〜9% AUV(ガビア、スロカム)、イメージングおよびソナーシステム センサーから車両への統合
コンスバーグ・マリタイム 約5〜8% HUGIN AUV、MUNIN常駐車両 自律調査専門家
フォーラム・エナジー・テクノロジーズ 約4〜6% 観察および作業用ROV 中堅市場のROVメーカー
ECAグループ(エクサイル) 約3〜5% AUV(A18-M、A9-M)、機雷対策システム ヨーロッパの防衛ロボティクス
フグロ 約3〜5% 調査用AUV、ロボット海底検査 地理データおよび資産の完全性サービス
ゼネラル・ダイナミクス・ミッション・システムズ 約3〜5% ブルーフィンAUV、ナイフフィッシュMHU 米海軍UUVの主要請負業者
サブシー7 約2〜4% ROV艦隊、海底エンジニアリングサービス 統合海底請負業者
ディープ・オーシャン・エンジニアリング 約1〜3% 観察クラスROV、カスタム車両 ニッチおよび科学的応用

最近のニュースと動向

OceanAlpha(2026年3月):Oceanology InternationalでV180 USV–ROVシステムを発表し、無人の深海海底検査、保守、修理作業を3,000メートルまで可能にしました。

Kraken Robotics(2026年3月):Covelya Groupを6億1,500万ドルで買収する最終契約を締結し、高度な海底ナビゲーションおよび通信技術のグローバルポートフォリオを拡大しました。

  • Deep Trekker(2026年3月):SPECTRA高性能検査ROVを発表し、3DソナーSLAMと4Kステレオビジョンを統合して、ポータブルな形状で作業クラスの能力を提供します。

Underwater Robotics Market レポートの範囲

パラメータ 詳細
市場の範囲 グローバル水中ロボティクス市場 — ROV、AUV、およびハイブリッド車両におけるハードウェア、ソフトウェア、サービス
調査期間 2021–2035
CAGR 12.1% (2026–2035)
市場規模 (2025) 54.4億米ドル
市場規模 (2035) 170.9億米ドル
最も成長が早いセグメント 自律型水中車両 (AUV)、車両タイプ別; オフショア再生可能エネルギー、アプリケーション別
プロファイル企業 10 (オセアニアリング、サーブ・シーアイ、テレダイン、コンスバーグ、フォーラムエナジー、ECAグループ/エクサイル、ファグロ、ジェネラル・ダイナミクス、サブシー7、ディープオーシャンエンジニアリング)
評価通貨 米ドル (2025年の一定ドル)


よくある質問

深海の石油およびガス作業のためにROVを指定する際、調達チームはどの水深の評価を目指すべきですか?
ほとんどの深海オペレーターは、世界的に95%の稼働深度をカバーする3,000メートル以上の評価を受けた作業用ROVを必要としています。4,000メートルに評価されたシステムは、超深海のフロンティア盆地に対する将来の保証を提供します。
AUVの総所有コストは、ROV支援船をチャーターするのとどのように比較されますか?
AUVの取得は、通常、18〜24ヶ月以内に、1日あたり40,000〜80,000米ドルの船舶チャーター料金に対して回収を達成します。常駐AUVモデルは、定期的な調査作業のための船舶コストを排除します。
自律型水中車両の運用を管理する保険および責任の枠組みは何ですか?
ほとんどの海洋保険会社は、自律型車両を実験使用ポリシーの下に分類し、標準ROV保険よりも20〜35%高い保険料を設定しています。ロイズ・オブ・ロンドンとノルディックP&Iクラブは、2027年までに期待される専用の自律型車両の枠組みを開発しています[16]。
48時間を超える長時間耐久AUVミッションに最適なバッテリー化学は何ですか?
リチウムポリマーおよびシリコンアノードリチウムイオンセルが現在リードしており、圧力補償構成で250 Wh/kg以上のエネルギー密度を提供しています。固体電池は2030年までに耐久性を96時間を超える可能性があります[12]。
敏感な調査データを送信する無拘束の水中車両に対するサイバーセキュリティリスクはどのように管理されていますか?
オペレーターは、音響モデムにAES-256暗号化を展開し、表面での空隙データオフロードプロトコルを実装します。NATOのSTANAG 4748標準は、軍事UUV通信のセキュリティを管理します[18]。
深海採掘規制が現在のISA提案を超えて厳しくなった場合、水中ロボティクス市場はどのように変化しますか?
より厳しい規制は、環境監視AUVの需要を増加させる一方で、採掘支援車両の注文を遅延させる可能性があります。コンプライアンス主導のロボティクス支出が採掘の延期を相殺するため、市場への純影響はおそらくプラスになるでしょう[11]。
著者
著者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
共著者 Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of maritime regulatory databases, defense procurement records, peer-reviewed ocean engineering journals, and authoritative marine technology publications. Key sources included the National Oceanic and Atmospheric Administration (NOAA), Maritime Administration (MARAD), Office of Naval Research (ONR), Defense Advanced Research Projects Agency (DARPA), European Maritime Safety Agency (EMSA), International Maritime Organization (IMO), Bureau of Ocean Energy Management (BOEM), International Association of Oil & Gas Producers (IOGP), National Oceanography Centre (NOC), Japan Agency for Marine-Earth Science and Technology (JAMSTEC), Association for Unmanned Vehicle Systems International (AUVSI), Society for Underwater Technology (SUT), Marine Technology Society (MTS), IEEE Oceanic Engineering Society, and academic repositories including ResearchGate and IEEE Xplore. These sources were utilized to collect defense procurement statistics, offshore energy infrastructure data, bathymetric survey volumes, regulatory compliance frameworks, technological patent filings, and subsea exploration trends for remotely operated vehicles (ROVs), autonomous underwater vehicles (AUVs), and hybrid underwater robotic systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of engineering, heads of marine autonomous initiatives, and commercial directors from subsea technology providers, sensor makers, and underwater robots OEMs were among the supply-side sources. Managers of offshore oil and gas exploration, navy program directors, chief scientists from oceanographic institutes, procurement leads from marine survey firms, and technical directors from offshore wind farm developers were examples of demand-side sources. Primary research confirmed defense and commercial procurement pipelines, validated market segmentation across vehicle types (work-class ROVs, observation-class ROVs, large AUVs, medium AUVs, and small AUVs), and collected information on aftermarket service requirements, leasing vs. purchasing dynamics, and adoption patterns for subsea operations.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

• Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in ROVs, AUVs, and hybrid underwater vehicles

• Product mapping across work-class ROVs, observation-class ROVs, large AUVs (>3000m depth rated), medium AUVs (1000-3000m), and small AUVs (<1000m)

• Application segmentation analysis covering oil & gas offshore infrastructure, defense & security operations, scientific research & bathymetry, commercial exploration, and offshore renewable energy

• Analysis of reported and modeled annual revenues specific to underwater robotics portfolios, including hardware sales, leasing services, and aftermarket support

• Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (unit shipments × ASP by vehicle class and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for propulsion systems, navigation sensors, manipulator arms, and payload integration

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















