薄膜太陽電池市場 市場概要
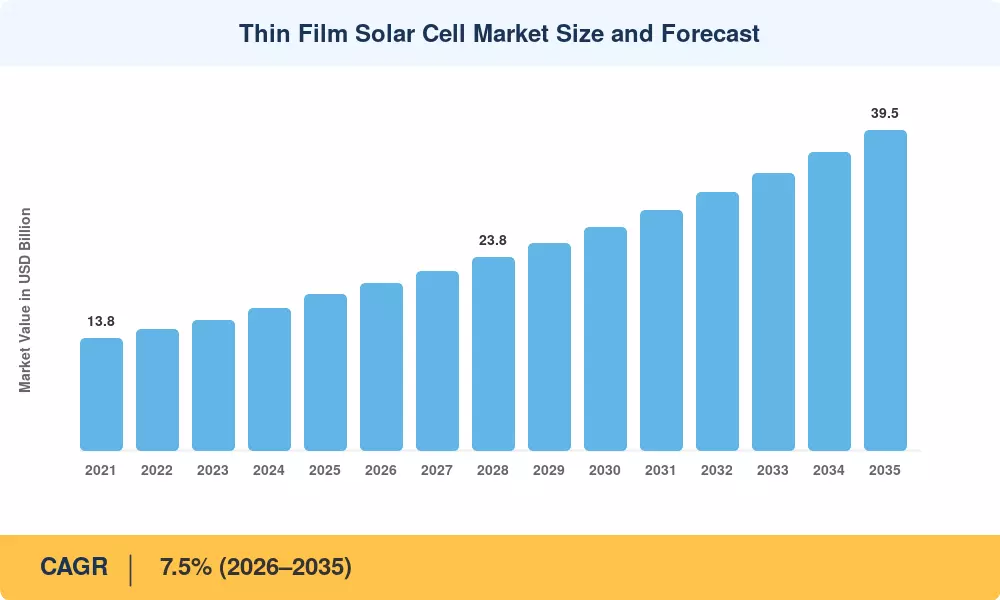
世界の薄膜太陽電池市場は、2025年に推定192億米ドルに達し、2026年の206億米ドルから2035年までに395億米ドルに成長すると予測されており、予測期間全体で7.5%の年平均成長率を記録します。この拡大は 2 つの強力な触媒に支えられています。1 つは米国のインフレ抑制法による製造業税額控除の 2032 年までの延長で、これにより 80 億ドルを超える国内薄膜生産能力の約束が解放されました。、および 2030 年までに再生可能電力の 42.5% を目標とする欧州連合の改訂された再生可能エネルギー指令[2].
薄膜太陽電池市場の技術環境は大きく変化しています。実験室の効率を 23.6% を超えて高めた銅インジウム ガリウム セレン化物 (CIGS) パネルは、現在、ワットあたりのコストの利点により長らく市場を独占してきたテルル化カドミウム (CdTe) モジュールにとって深刻な脅威となっています。。薄膜太陽光発電の次の商業フロンティアはペロブスカイト - シリコンのタンデム設計であり、実験室条件で 33% の効率限界を超えています。[4]。メーカーがより高収率の化学薬品に資金を再配分しているため、従来のアモルファス シリコン (a-Si) の設置は依然として減少しています。
PM-KUSUM計画に基づくインドの積極的な太陽光発電容量野心と中国の産業優位性により、アジア太平洋地域は薄膜太陽電池市場の約45%を占めています。。 CAGR 9.1% の北米は、公共事業規模のプロジェクト パイプラインとリショアリング インセンティブのおかげで最も急成長している地域です。ドイツ、フランス、オランダでは建物一体型太陽光発電が義務付けられているため、ヨーロッパは世界の収入の約28%を占めています。[6]。薄膜太陽電池市場は、新興市場全体でグリッドパリティ経済が改善するにつれて、2030年代初頭までいくつかの地域で2桁の着実な成長が見込まれています。
レポートの重要なポイント
• テクノロジー別
- CdTe 技術は薄膜太陽電池市場の収益の約 52% を占めており、これは First Solar の垂直統合された製造規模とモジュールコストのリーダーシップを反映しています。
- CIGS テクノロジーは、効率の向上と商用屋上用途におけるフレキシブル基板の需要の高まりにより、2035 年まで 9.3% の CAGR で拡大しています。
- 新興の有機およびペロブスカイトベースの薄膜電池は、2025 年に約 15 億米ドルを占め、2028 年までに急速な研究開発の商業化が予想されます。
• アプリケーション別
- 実用規模の太陽光発電施設は最大の用途であり、2025 年には約 92 億米ドルと評価されています。
- 建築一体型太陽光発電(BIPV)設備は CAGR 11.2% で成長しており、薄膜太陽電池市場のすべてのアプリケーションセグメントの中で最速となっています。
• 地域別
- アジア太平洋地域は中国の CdTe および CIGS モジュール生産が牽引し、45% という圧倒的なシェアを占めています。
- 北米は、IRA の製造奨励金と国内コンテンツ要件により、CAGR 9.1% で加速しています。
- ヨーロッパは、積極的な脱炭素化義務に支えられ、2025年の薄膜太陽電池市場の収益は約54億ドルになります。
薄膜太陽電池市場規模と予測(2021~2035年)
Market Research Future のサイジング手法は、メーカーの申告書からのボトムアップのモジュール出荷データ、輸出入貿易データベース、IRENA および IEA の容量追加レポートに対するトップダウンの相互参照を組み合わせています。通貨の歪みを排除するために、すべての数字は一定の 2025 米ドルで表示されます。過去の値は、実際の設置とモジュールの販売を反映しています。予測数値は、政策の可視性と製造能力の発表に合わせて調整されたテクノロジー固有の導入曲線を適用します[7].
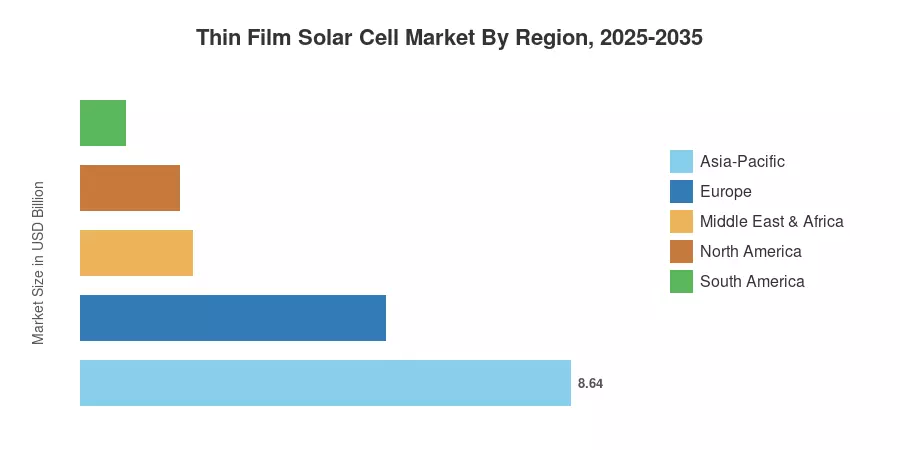




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


