ストーンペーパー市場 (2026 - 2035)

ストーンペーパー市場調査レポート情報 タイプ別(リッチミネラルペーパー二重コーティング(RPD)、リッチミネラルペーパー単一コーティング(RPS)、および無コーティングストーンペーパー)、アプリケーション別(パッケージング、印刷および出版、産業ラベルおよびタグ、その他のアプリケーション)、エンドユーザー産業別(食品および飲料、消費財、小売およびEコマース、ヘルスケアおよび製薬、その他のエンドユーザー)、製品形態別(シート、ロール、柔軟フィルムおよびバッグ、完成した文房具)、原材料/バインダー組成別(添加物なしのカルシウムカーボネート(>90%)、HDPEベースの石灰岩複合材、その他のバインダーシステム) – 2035年までの予測
ID: MRFR/PCM/0869-HCR 111 Pages Snehal Singh Last Updated: September 18, 2026
Stone Paper Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.25%
2025 Market SizeUSD 1.08 Billion
2035 Market SizeUSD 1.79 Billion
Key Players
TBM Co., Ltd.
Taiwan Lung Meng Technology Co., Ltd.
Shenzhen Stone Paper Enterprise Ltd.
Karst Stone Paper
Pishgaman Stone Paper
Parax Paper
Opportunities
  • E-Commerce Packaging Substitution
  • Food-Contact and Pharmaceutical Label Expansion
  • Emerging-Market Capacity Investment

Stone Paper Market Summary

ストーンペーパー市場は2025年に10.8億米ドルと評価され、2026年には11.3億米ドルから2035年には17.9億米ドルに成長する見込みで、予測期間(2026年~2035年)中の年平均成長率(CAGR)は5.25%となっています。90カ国以上での使い捨てプラスチック禁止令と主要消費者ブランドからの拘束力のある企業の持続可能性目標が、石灰岩ベースの基材への構造的な引き寄せを生み出しています。欧州連合の使い捨てプラスチック指令とインドの2022年の特定の使い捨てプラスチックアイテム禁止は、2024年までに推定4億米ドルのパッケージング支出の転換を加速させています [1][2]。

基材産業では世代交代が進行中です。従来の木材パルプや石油ベースのフィルムは、ゼロ水、ゼロ木材繊維、そして生産に必要なエネルギーが大幅に少ない炭酸カルシウム–ポリエチレン複合材に道を譲っています。TBMのLIMEX技術は、2025年初頭までに1億米ドル以上の累積資金を調達し、プロセス革新が食品接触承認、高解像度印刷互換性、そして以前はコーティングプラスチックに限定されていたバリア性能を解放していることを示しています [3]。

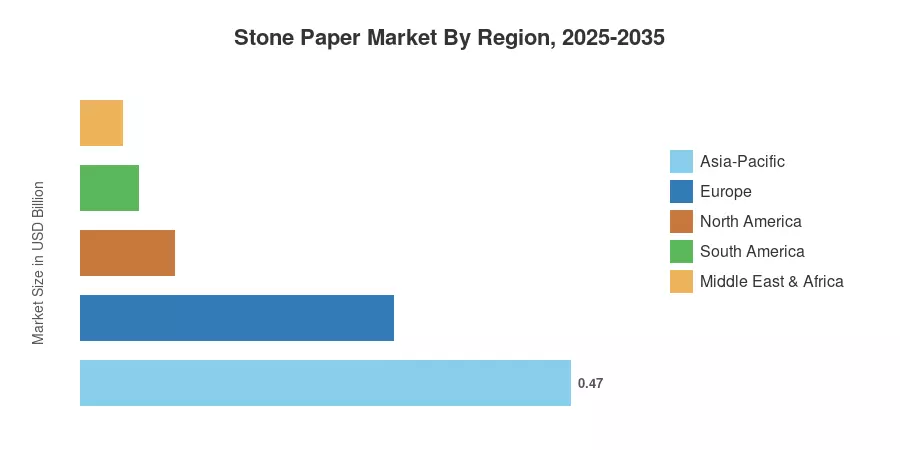
アジア太平洋地域は、2025年に43.1%の収益シェアを持つストーンペーパー市場で支配的な地位を占めており、中国、日本、台湾の統合された石灰岩供給チェーンによって推進されています。北米は2035年までに8.35%のCAGRで最も成長が早い地域であり、プラスチックフリーのパッケージングに対する小売業者の義務やリサイクルコンテンツ基材を支持する連邦調達ガイドラインによって後押しされています。ヨーロッパは27.5%のシェアを持ち、循環経済規制やブランド主導のパッケージデザイン再構築プログラムによって支えられています。新興市場での生産能力が拡大し、ブランドの転換タイムラインが短縮される中、ストーンペーパー市場は次の10年間にわたって持続的な拡大が見込まれています。


主要なレポートのポイント

• タイプ別

  • リッチミネラルペーパー二重コーティング(RPD)は、2025年にストーンペーパー市場の43.0%を占めており、消費者パッケージングにおける優れた印刷性と耐湿性によって推進されています。
  • リッチミネラルペーパー単一コーティングは、2035年までに7.2%のCAGRで成長すると予測され、ラベルやタグの用途での traction を得ています。

• アプリケーション別

  • パッケージングは2025年にストーンペーパー市場の41.0%を占めており、従来のプラスチックラップを排除するブランドレベルのコミットメントを反映しています。
  • 産業用ラベルとタグは、2035年までに8.2%の最も早いアプリケーションレベルのCAGRを達成すると予測されています。

• エンドユーザー産業別

  • 食品および飲料は2025年にストーンペーパー市場の30.1%を占めており、石灰岩複合材の食品接触認証によって支えられています。
  • 小売および電子商取引は、プラスチックフリーのメイラーソリューションを採用するダイレクト・トゥ・コンシューマーブランドによって、9.4%のCAGRで最も成長が早いエンドユーザーセグメントです。

• 地域別

  • アジア太平洋地域は2025年にストーンペーパー市場の43.1%の収益シェアを持っています。
  • 北米は2026年から2035年にかけて8.35%のCAGRで成長すると予測されています。


市場規模と予測(2021年~2035年)

Market Research Futureの独自の推定フレームワークは、120人以上の業界関係者との一次インタビュー、貿易レベルの出荷データ、規制申請、および28カ国にわたるボトムアップの能力モデルを統合しています。歴史的な数値は確認された生産量を反映しており、予測値はストーンペーパー市場における政策の変化や能力の増強に対するシナリオ調整とともに、調整された5.25%のCAGRを適用しています。
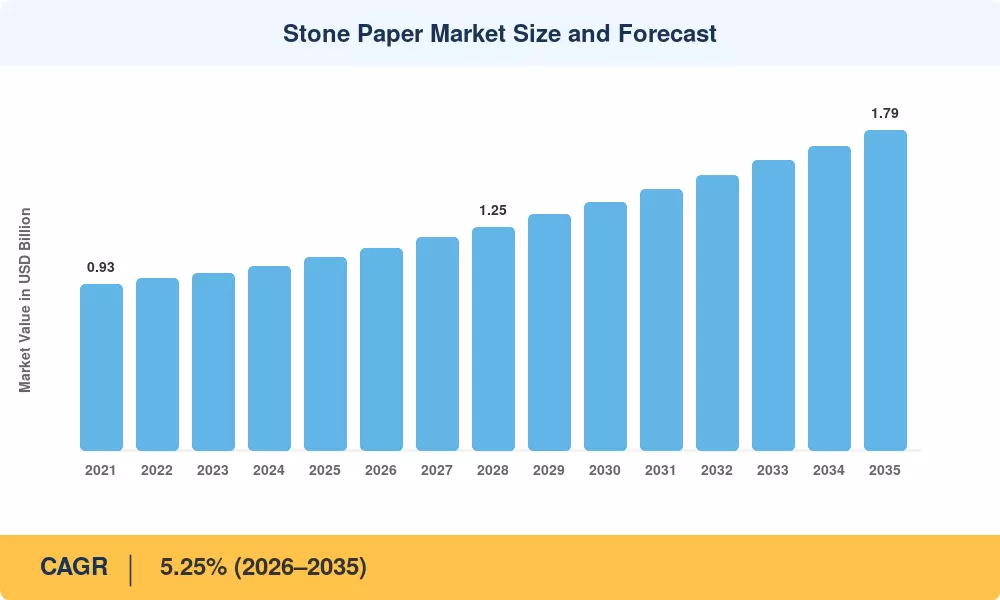
ストーンペーパー市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
使い捨てプラスチック禁止および包装規制 +1.4% グローバル 短期(≤2年) [1]
企業のネットゼロおよびプラスチック削減の誓約 +0.9% 北アメリカ、ヨーロッパ 中期(2–4年) [5]
水性二重コートバリア技術の進展 +0.7% アジア太平洋、ヨーロッパ 中期(2–4年)
石灰石から製品への統合供給チェーン +0.5% アジア太平洋 長期(≥4年)
Eコマース包装のボリューム成長 +0.6% 北アメリカ、アジア太平洋 短期(≤2年)
食品接触認証の拡大(FDA、EFSA) +0.4% 北アメリカ、ヨーロッパ 中期(2–4年) [8]
カーボンクレジットおよびESG報告のインセンティブ +0.3% グローバル 長期(≥4年) [9]


使い捨てプラスチックに関する規制禁止

2025年までに90カ国以上が使い捨てプラスチックに対する制限を施行しており、EUの使い捨てプラスチック指令だけで年間約32億ユーロの包装材料の流れに影響を与えています [1]。インドの包括的な禁止は2022年7月に実施され、19種類のプラスチック製品を対象としており、2022年から2024年の間に石灰石複合基材の輸入が28%増加しました [2]。これらの規制は、ブランドオーナーが従うべき期限に直面するため、従来のバイオプラスチックが価格の均衡を保てない場合でも、ストーンペーパー市場に対する非裁量的な需要を生み出します。

企業の持続可能性へのコミットメント

エレン・マッカーサー財団のグローバルコミットメントは、世界のプラスチック包装の20%を代表する500以上の組織によって署名され、2025年までに包装の100%を再利用可能、リサイクル可能、または堆肥化可能にすることを求めています [5]。これにより、特に二次包装、ハングタグ、販売時点資料のためにストーンペーパー基材への調達予算が向けられています。ウォルマートやカルフールなどの主要小売業者は、サプライヤースコアカードにストーンペーパーの仕様を統合し、ストーンペーパー市場のサプライチェーン全体で需要を拡大しています。

コーティング技術のブレークスルー

ストーンペーパー産業は、その技術開発において重要な転換点を迎えています。高解像度デジタルおよびオフセット印刷(2,400 dpi以上)は、業界のリーダーによって開発された高度な水性二重コートシステムによって可能になり、現在は標準となっています。これらのシステムは、表面エネルギーの均一性を提供します。食品接触や製薬ラベルなどの高いコンプライアンスが求められる業界でのストーンペーパーの使用は、これらの進展によって商業化に成功しています。現在の生産基準は、溶剤ベースのプライマーを必要とせず、EUの新しい包装安全規制が求める厳格な化学安全および健康コンプライアンス要件を満たしています。


統合供給チェーンの経済学

世界経済の不安定性に対抗するために、市場は「トータルバリュー」統合モデルにシフトしています。採石とシート押出の共存により、中国と台湾の垂直統合企業は運営を最適化することができました。これは、HDPE樹脂や世界的なエネルギー価格の変動コストに対する重要なヘッジです。2026年までに、この統合の主な目標は「コスト削減」だけでなく、供給チェーンのレジリエンスとなるでしょう。従来のパルプやプラスチックの供給チェーンが環境的および地政学的な不安定性に依然として脆弱な時代に、これらの生産者は製造ライフサイクルの重要な部分を内部化することによって、顧客に予測可能な価格構造を提供します。


制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
限られた使用済みリサイクルインフラ –0.6% グローバル 長期(≥4年) [10]
原材料の地理的集中リスク –0.4% アジア太平洋依存 中期(2~4年) [11]
従来の紙に対する単位コストの高さ –0.5% 価格に敏感な市場 短期(≤2年) [12]
高温用途を制限する熱感受性 –0.3% グローバル 中期(2~4年) [13]
ブランド認知と仕様のギャップ –0.2% 新興市場 短期(≤2年) [14]

リサイクルインフラのギャップ

2025年時点で、15か国未満が専門の収集インフラを整備しており、石紙は従来の木パルプリサイクルストリームを通じて処理できません [10]。廃棄物ストリームに入る製品は、地方自治体の廃棄物機関によって受け入れられる明示的なリサイクルコードがない場合、汚染物質として分類されるリスクがあります。これは、石紙市場にとって不可欠な環境価値提案を損なうものです。業界団体はISOレベルの分類基準を提唱していますが、ほとんどの政府の実施スケジュールは2028年を超えています。

生産の地理的集中

中国、台湾、日本は世界の石紙生産能力の約72%を占めており、これが西洋の消費者に供給チェーンのリスクをもたらしています [11]。地政学的緊張、輸送の中断、関税の引き上げ(米国のセクション301の一部の紙関連商品に適用される関税など)は、北米およびヨーロッパの石紙市場の成長可能性を制約する着地コストの不確実性を加えています。

従来の基材に対するコストプレミアム

石紙は、ほとんどの商業グレードにおいて、同等重量の従来の紙に対して15~30%のコストプレミアムを持っています [12]。ライフサイクル全体のコストの議論は、水耐性や耐久性を必要とする用途において石紙を支持しますが、単位材料コストに焦点を当てた調達チームは、特に石紙市場の高ボリューム印刷セグメントにおいて切り替えを抵抗し続けています。

Stone Paper Market Opportunities

電子商取引包装の代替

世界の電子商取引包装需要は2028年までに800億米ドルを超えると予測されており、プラスチックフリーの配送ソリューションへの推進がストーンペーパーのメール便、クッションラップ、隙間埋めシートにとって大きな機会を生み出しています 。自社の包装を木材フリーかつ防水として認証できるブランドは、マーケティングの差別化を図り、ストーンペーパー市場がポリメールやバブルラップからシェアを獲得する位置づけとなります。

食品接触および医薬品ラベルの拡大

食品接触用途に対する規制承認—米国のFDA準拠や欧州のEFSAの肯定的意見を含む—は、ストーンペーパーの新鮮な農産物の包装、ベーカリー バッグ、および医薬品ブリスターパックラベル [8] のためのアドレス可能な市場を拡大しています。この機会は、ストーンペーパー市場内で最も成長しているアプリケーションセグメントに直接関連しています。

新興市場への設備投資

ベトナム、インドネシア、ブラジルを含む国々は豊富な石灰岩の埋蔵量を持っていますが、国内でのストーンペーパー製造が不足しています。政府の産業開発インセンティブと、確立された生産者からの技術ライセンスの組み合わせにより、新しい生産拠点が開放され、運送料を削減し、ストーンペーパー市場内の地元需要に応えることができるでしょう。

カーボンクレジットのマネタイズとESG報告

ストーンペーパーの生産は、従来の木材パルプ紙に比べてメトリックトンあたり50〜60%少ない炭素排出量を生成すると推定されています [9]。企業はこの差異を検証されたカーボンクレジットを通じてマネタイズし、ストーンペーパーの調達をGHGプロトコルのようなフレームワークに基づくスコープ3報告の定量的な入力として使用することで、ストーンペーパー市場を直接的な材料コストの比較を超えて支える財政的インセンティブループを創出できます。

デジタル印刷の互換性とカスタマイズサービス

インクジェット互換コーティングの進歩により、商業速度でのストーンペーパーへの短納期デジタル印刷が可能になりました。これにより、パーソナライズされた包装、イベント資料、地域マーケティング資料のためのオンデマンド印刷および可変データ印刷の機会が開放され、ストーンペーパー市場がプレミアム価格を要求できるセグメントとなります。


Stone Paper Market Future Outlook

循環型経済の統合とEPRフレームワーク

40以上の国での拡張生産者責任制度は、2035年までにストーンペーパー市場の材料選定基準を再構築します。EUのPPWRは、2025年までにすべての包装廃棄物の65%、2030年までに70%をリサイクルすることを義務付けており、ブランドは検証可能なライフサイクルの経路を持つ基材を採用するよう促されています [16]。専用のストーンペーパー収集および再処理インフラへの業界投資は、2030年までに世界で1億5000万ドルと推定されており、この材料が主流の循環型経済の資格を達成できるかどうかを決定します。

先進的なコーティングと機能性表面技術

ナノクレイバリアと抗菌剤を取り入れた次世代コーティングは、2030年までにストーンペーパーの対象市場を生鮮食品のアクティブパッケージング、医療機器の包装、屋外看板に拡大します 。これらの機能的な強化により、ストーンペーパー市場は、現在世界で120億ドル以上の価値があるメタライズドフィルムやワックスコーティングボードと直接競争できる位置にあります。

デジタルサプライチェーンとスマートパッケージングの融合

NFCタグ、QR対応のトレーサビリティ、印刷エレクトロニクスをストーンペーパー基材に統合することで、ブランドオーナーのためのデータマネタイズ層が生まれます。世界のスマートパッケージング市場は2032年までに450億ドルを超えると予測されており、ストーンペーパーの滑らかで寸法的に安定した表面は、導電性インクの堆積に理想的な基材を提供し、ストーンペーパー市場におけるクロスマーケットのシナジーを生み出します [19]。

脱炭素会計とスコープ3の整合性

米国(SEC)、EU(CSRD)、APAC地域での義務的な気候リスク開示ルールが施行されるにつれて、調達チームは定量的なスコープ3の削減を提供する材料をますます選択するようになります。ストーンペーパーは、バージン木パルプ紙と比較して1トンあたり50〜60%低いカーボンフットプリントを持っており、カーボン会計フレームワークにおいて構造的な優位性を提供し、2035年までストーンペーパー市場内の需要を強化します [9]。

地域市場シェア分析

地域 主要指標 主要投資テーマ
アジア太平洋 43.1%の収益シェア(2025年) 統合サプライチェーン;国内消費の成長
ヨーロッパ 27.5%の収益シェア(2025年) 循環経済規制;ブランド主導のパッケージデザインの再設計
北アメリカ 8.35%のCAGR(2026–2035年) 小売業者の義務;連邦調達ガイドライン
南アメリカ 0.056億米ドル(2025年) 石灰石資源の開発;輸入代替
中東・アフリカ 3.8%の収益シェア(2025年) 産業ラベルの需要;建設セクターの成長
合計 10.8億米ドル(2025年) —

ストーンペーパー市場は明確な地域集中を示しており、生産能力はアジア太平洋に集中し、北アメリカとヨーロッパでは需要の成長が加速しています。以下の表は地域のポジショニングを要約しています。


北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域シェアの68.2% 小売業者の持続可能性の義務
カナダ 5.7%のCAGR(2026–2035年) 州のプラスチック包装制限
メキシコ 0.019億米ドル(2025年) 輸出指向の製造成長


アメリカのストーンペーパー市場は、小売業者の包装ガイドラインの影響を受けており、大手チェーンは2027年までにプライベートラベル商品にプラスチックフリーの代替品を要求しています。カナダの連邦プラスチック登録制度は2024年に実施され、基材の切り替えを促進する報告義務を課しています。一方、メキシコはアメリカの流通ネットワークに近いため、ストーンペーパーの変換業務の近接拠点として位置づけられています [15]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの24.3% 産業包装と自動車ラベリング
イギリス 6.8%のCAGR(2026–2035年) 拡張生産者責任の改革
フランス 0.041億米ドル(2025年) 農産物包装の移行
イタリア 地域シェアの11.6% 高級品包装
スペイン 4.9%のCAGR(2026–2035年) 観光主導の包装需要
北欧諸国 0.028億米ドル(2025年) 持続可能性優先の調達文化
ロシア 地域シェアの3.1% 貿易制限による採用の制限
その他のヨーロッパ 4.6%のCAGR(2026–2035年) 規制の追いつき効果


ヨーロッパのストーンペーパー市場は、EUの包装および包装廃棄物規制(PPWR)によって形成されており、2030年から有効なバインディングリサイクルコンテンツ目標を設定し、特定の使い捨て形式を制限しています [16]。ドイツは産業用途でリードしており、イギリスのブレグジット後のEPR制度は、小売包装に対して鉱物ベースの基材を好む独自のコンプライアンスインセンティブを生み出しています。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの38.4% 支配的な生産能力
インド 9.1%のCAGR(2026–2035年) プラスチック禁止の施行
日本 0.082億米ドル(2025年) TBM/LIMEX技術のリーダーシップ
韓国 地域シェアの8.7% 電子包装の仕様
ASEAN 7.5%のCAGR(2026–2035年) 観光およびフードサービス包装
その他のアジア太平洋 0.031億米ドル(2025年) 初期段階の市場開発


アジア太平洋は、石灰石の採掘から完成品の変換までを網羅する垂直統合されたサプライチェーンを通じてストーンペーパー市場を支配しています。中国は世界の生産能力の60%以上を占めており、深圳と浙江省には最大の押出施設があります。日本のTBM社は、LIMEXの用途を建材や災害救助用品に拡大し、従来の印刷および包装を超えた収益基盤を広げています [3]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの62.5% 産業包装と農業ビジネス
アルゼンチン 5.2%のCAGR(2026–2035年) ワインと食品の輸出ラベリング
その他の南アメリカ 0.008億米ドル(2025年) 初期段階の市場参入


ブラジルのストーンペーパー市場は、国内の変換業者とアジアの技術ライセンサーとのパートナーシップを通じて拡大しています。ミナスジェライス州の豊富な石灰石鉱床は原材料の安全を提供し、防水性で引き裂きに強いタグのための農業ビジネスの輸出ラベリング要件が特定の需要を促進しています [17]。

中東・アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの29.4% ビジョン2030の産業多様化
UAE 7.3%のCAGR(2026–2035年) 小売およびホスピタリティ包装
南アフリカ 0.007億米ドル(2025年) 鉱業セクターの産業ラベリング
エジプト 4.8%のCAGR(2026–2035年) 建材のラベリング
その他の中東・アフリカ 地域シェアの18.7% 新興市場の開発


中東・アフリカのストーンペーパー市場は小規模ですが、政府の多様化プログラムに関連した高成長の可能性を示しています。サウジアラビアのビジョン2030には包装業界のローカリゼーション目標が含まれており、UAEの小売およびホスピタリティセクターは、メニュー、地図、イベント資料のためにプレミアムで防水性の基材をますます指定しています [18]。


地域別ストーンペーパー市場、2025-2035年

Stone Paper Market Segmentation

タイプ別

セグメント 主要指標 主要な需要ドライバー
リッチミネラルペーパー ダブルコーティング (RPD) 43.0% シェア (2025) 消費者向けパッケージの印刷性
リッチミネラルペーパー シングルコーティング (RPS) 7.2% CAGR (2026–2035) ラベルおよびタグ用途
無コーティングストーンペーパー USD 0.21 Billion (2025) 工業用ラッピングおよび隙間充填


リッチミネラルペーパー ダブルコーティングは、消費者向けパッケージに必要なインクの密着性と湿気バリア性能を提供する二重表面処理により、ストーンペーパー市場を支配しています。主要なFMCGブランドは、印刷品質が購入決定に直接影響を与える二次包装、棚出し用カートン、プロモーション資料にRPDグレードを指定しています。このセグメントは、乾燥時間を短縮し、UV硬化インクとの互換性を拡大するコーティング技術の改善から恩恵を受けています。

シングルコーティンググレードは、印刷可能な表面が1つだけ必要な工業用ラベルおよびタグ用途で勢いを増しています。園芸用タグ、倉庫識別ラベル、屋外イベント用リストバンドは、ストーンペーパー市場内の高成長ニッチを代表しており、基材の耐水性が従来の紙ラベルに必要なラミネーション工程を排除します。

用途別

セグメント 主要指標 主要な需要ドライバー
パッケージング 41.0% シェア (2025) プラスチック禁止遵守
印刷および出版 USD 0.24 Billion (2025) プレミアム文房具およびブックカバー
工業用ラベルおよびタグ 8.2% CAGR (2026–2035) 防水耐久性要件
その他の用途 4.8% CAGR (2026–2035) 地図、メニュー、建設文書


パッケージングはストーンペーパー市場のコア収益エンジンであり、使い捨てプラスチックフィルムや従来のコーティングボードから転換された需要を吸収しています。工業用ラベルおよびタグは、物流業者、農業生産者、化学メーカーが水、油、UV曝露に耐える基材を必要とするため、最も成長が早い用途を代表しています。

エンドユーザー業界別

セグメント 主要指標 主要な需要ドライバー
食品および飲料 30.1% シェア (2025) 食品接触規制の承認
消費財 USD 0.19 Billion (2025) ブランドの持続可能性ポジショニング
小売およびEコマース 9.4% CAGR (2026–2035) プラスチックフリーメイラーの採用
ヘルスケアおよび製薬 5.6% CAGR (2026–2035) 改ざん防止ラベリング
その他のエンドユーザー USD 0.11 Billion (2025) 建設、教育、政府


食品および飲料はエンドユーザーシェアでストーンペーパー市場をリードしており、特定のグレードでのFDAおよびEFSAの承認に支えられています。小売およびEコマースは際立った成長セグメントであり、DTCブランドがストーンペーパーメイラーを採用し、保護的な配送封筒とブランド化された開封体験の二重機能を果たし、ポリメイラーを適度なコストプレミアムで置き換えています。

製品形態別

セグメント 主要指標 主要な需要ドライバー
シート 32.0% シェア (2025) オフセットおよびデジタル印刷の互換性
ロール USD 0.25 Billion (2025) フレキソ印刷および変換
フレキシブルフィルムおよびバッグ 8.8% CAGR (2026–2035) プラスチックバッグの代替
完成品文房具 4.5% CAGR (2026–2035) プレミアムノートブックおよびプランナー市場


2025年には全体の収益シェアの32.0%を占めるシートカテゴリーが市場を支配しています。商業およびオフィス印刷におけるストーンペーパーの広範な使用は、その確立されたサイズ特性と優れた取り扱い特性により、信頼性の高い高解像度のオフセットおよびデジタル印刷出力のための選択肢となっています。一方、フレキシブルフィルムおよびバッグカテゴリーは2035年までに8.8%の強いCAGRで増加すると予測されており、最も成長が早いカテゴリーとなっています。ストーンペーパーフィルムおよびバッグは、使い捨てプラスチックに対する世界的な規制禁止の高まりにより、小売およびEコマースセクターにとって非常に耐久性があり、水に強く、持続可能な代替品として位置付けられています。成長速度の観点では、フレキシブルフィルムカテゴリーは、ブランドオーナーが高性能で環境に優しい包装材料に移行し続ける中で、従来の文房具およびロールフィード形式を超えると予想されています。


原材料/バインダー組成別

セグメント 主要指標 主要な需要ドライバー
添加物不使用の炭酸カルシウム (>90%) 64.5% シェア (2025) 食品接触認証のための純度
HDPEベースの石灰岩複合材 8.5% CAGR (2026–2035) 柔軟性および耐引裂性
その他のバインダーシステム USD 0.06 Billion (2025) 特殊工業用途


2025年には64.5%の収益シェアを持つ添加物不使用の炭酸カルシウム (>90%) セグメントが現在市場を支配しています。その高い鉱物純度は、厳しい食品接触安全規制を満たすために必要であり、「自然」または「鉱物のみ」の素材主張を優先する企業にアピールします。対照的に、HDPEベースの石灰岩複合材市場は2035年までに8.5%のCAGRで増加すると予測されており、最も成長が早いカテゴリーとなっています。HDPE複合材カテゴリーは、特に柔軟性と耐引裂性の向上を提供することで市場シェアを獲得しており、添加物不使用の種類が純度でリードしています。このため、柔軟な包装、二次ラップ、高耐久性タグにおいて、材料の持続可能性プロファイルとストレス下での構造的完全性が同様に重要であるため、選ばれる基材となっています。


競争ベンチマーキング

ストーンペーパー市場は市場集中度が低く、推定HHIは800未満であり、上位5社が世界の収益の約35〜40%を占めています。この市場は、アジア太平洋地域の専門メーカーと、北米およびヨーロッパの増加する変換および流通業者によって断片化されています。競争は、純粋な規模よりもコーティング技術、食品接触認証、供給チェーン統合に焦点を当てています。

会社名 推定収益シェア範囲 主な製品 戦略的ポジショニング
TBM株式会社 約8〜11% LIMEXシート、ペレット、完成品 技術ライセンサーおよびブランドパイオニア
台湾龍盟科技有限公司 約7〜10% RPDおよびRPSストーンペーパーのロールとシート 最大容量の統合生産者
深センストーンペーパー企業有限公司 約5〜8% 商業用ストーンペーパー(印刷用) コスト競争力のある輸出メーカー
ストーンペーパー株式会社 約3〜5% ブランド文房具および包装製品 ヨーロッパの流通およびブランドマーケティング
カーストストーンペーパー 約2〜4% プレミアムノートとオフィス用品 直接消費者向けライフスタイルブランド
ピシュガマンストーンペーパー 約2〜4% 中東市場向けのストーンペーパー製品 地域流通の専門家
パラックスペーパー 約2〜3% コーティングおよび非コーティングのストーンペーパーグレード 産業用ラベルの専門変換業者
ガイアクラフト 約1〜3% エコブランドの消費者文房具 持続可能性を重視した消費者ポジショニング
ドラゴンクロム企業株式会社 約1〜3% 機能性フィルムおよび柔軟なストーンペーパー 包装フィルムの革新
オガミ 約1〜2% デザイナーストーンペーパーノート ニッチなプレミアム文房具

最近のニュースと開発

  • 2025年5月:ベトナムのバイオテックがTBMのLIMEXペレットを使用して洗剤の詰め替え用パウチを製造し、石油プラスチックを削減しながら価格の均衡を保ちました。
  • 2025年5月:2025年5月に新藤通信と新冷発が強度を増し、CO2削減を実現したLIMEXベースの配管断熱外装を導入しました。
  • 2025年4月:TBMはScopeX CO2追跡サービスに関連するGXスキルトレーニングを導入し、持続可能性の提供を拡大しました。
  • 2025年3月:ストラ・エンソのオウル包装ボード工場の増産が2025年3月に始まり、ヨーロッパにおける再生可能基材の供給を強化しました。


ストーンペーパー市場 Market Report Scope

パラメータ 詳細
市場範囲 タイプ、アプリケーション、エンドユーザー産業、製品形態、原材料構成、地域別のグローバルストーンペーパー市場
調査期間 2021–2035
CAGR 5.25% (2026–2035)
基準年の価値 USD 10.8億 (2025)
予測エンドポイント USD 17.9億 (2035)
最も成長が早いセグメント 小売およびEコマース(エンドユーザー)、9.4% CAGR
プロファイルされた企業 10
評価通貨 USD億
方法論 一次インタビュー(120以上のステークホルダー)、ボトムアップのキャパシティモデリング、貿易データの三角測量、規制分析

よくある質問

石紙を初めて調達する際、調達チームはどのような最小発注数量を期待すべきですか?
ほとんどのメーカーは、標準RPDグレードの最小発注数量(MOQ)を5〜10メトリックトンと要求していますが、一部のディストリビューターはパレット数量の試用注文を提供しています。バイヤーは、ボリューム契約を結ぶ前に、3〜4種類のGSM重量のサンプルシートをリクエストするべきです。
石紙はレーザープリンティングとインクジェット環境でどのように性能を発揮しますか?
標準の石紙グレードは、65°Cを超える熱感受性のため、レーザープリンターと互換性がありません。インクジェットとオフセットリソグラフィーが主なサポートされている印刷方法であり、デジタルUV硬化システムが認証を取得しています[13]。
食品接触包装に石紙を使用する前に、バイヤーはどのような認証を確認すべきですか?
バイヤーは、米国の用途に対してFDA 21 CFRの準拠を確認し、欧州での使用に対してEFSAの肯定的意見を確認するべきです。クレードル・トゥ・クレードルおよびFSC関連の認証も、ブランドマーケティングの主張に関連する可能性があります[8]。
石紙は出荷用途において段ボールを完全に置き換えることができますか?
石紙はフルーテッド段ボールの構造的剛性を欠いており、出荷用カートンの直接的な代替品ではありません。石紙市場内では、内包装、クッション材、またはメール用封筒として最適に機能します[12]。
関税分類は国境を越えた石紙貿易にどのように影響しますか?
石紙はしばしばHSコード3920(プラスチックシート)に該当し、4802(紙)ではなく、異なる関税率の対象となります。輸入業者は、予期しない着地コストのプレミアムを避けるために、自国の税関の判断を確認するべきです[11]。
屋外用途における印刷された石紙製品の期待される保存期間はどのくらいですか?
UV安定化された石紙グレードは、直接屋外にさらされた場合、印刷の可読性と構造的完全性を12〜18ヶ月維持します。UV硬化インクを使用したコーティングバージョンは、これを約24ヶ月に延長します[13]。
石紙市場は高カルシウム炭酸塩グレードの廃棄処理にどのように対処していますか?
高CaCO3グレードは、カルシウム回収と共に焼却するか、建設用骨材にダウンサイクルすることができます。日本とドイツでは、閉ループ再処理を新しい石紙シートにテストする専用の収集パイロットが行われています[10]。
著者
著者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, sustainability research reports, and authoritative environmental organizations. Key sources included the US Environmental Protection Agency (EPA), European Environment Agency (EEA), International Organization for Standardization (ISO), Forest Stewardship Council (FSC), Sustainable Packaging Coalition (SPC), Ellen MacArthur Foundation, World Resources Institute (WRI), United Nations Environment Programme (UNEP), US Geological Survey (USGS), China Ministry of Ecology and Environment, EU Eurostat Environmental Database, and national environmental ministry reports from key markets. These sources were used to collect calcium carbonate mining statistics, regulatory compliance data, sustainability certifications, environmental impact assessments, and market landscape analysis for stone paper sheets, stone paper rolls, packaging applications, and stationery products.


Primary Research

In the initial research phase, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative views. Supply-side sources included CEOs, VPs of Manufacturing Operations, sustainability directors, and commercial directors from companies that make stone paper, calcium carbonate, and specialty resins. Demand-side sources included procurement managers from packaging companies, print production managers, stationery retail buyers, and sustainability officials from businesses, schools, and online stores. Primary research confirmed market segmentation, confirmed deadlines for expanding production capacity, and gathered information on how materials are used, pricing tactics, and how companies follow sustainability rules.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across stone paper sheets, stone paper rolls, stone paper products, and stone paper booklets

Analysis of reported and modeled annual revenues specific to stone paper portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















