スポーツ分析市場 (2026 – 2035)

スポーツアナリティクス市場規模、シェアおよび調査レポート コンポーネント別(ソフトウェア、サービス)、スポーツ別(サッカー、クリケット、バスケットボール、ホッケー、アメリカンフットボール、野球、ラグビー、その他のスポーツ)、展開別(クラウド、オンプレミス)、エンドユーザー別(スポーツチーム/クラブ、リーグおよび連盟、個人アスリート、スポーツ賭博運営者、その他のエンドユーザー) - 2035年までの業界予測
ID: MRFR/ICT/7271-CR 100 Pages Aarti Dhapte Last Updated: September 15, 2026
Sports Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)25.1%
2025 Market SizeUSD 4.55 Billion
2035 Market SizeUSD 42.68 Billion
Key Players
Sportradar AG
Genius Sports Limited
Stats Perform
IBM Corporation
SAP SE
Catapult Group International
Opportunities
  • AI-Powered Real-Time Coaching Platforms
  • Cricket-Led Franchise Analytics in Emerging Markets
  • Fan-Data Monetization and Second-Screen Experiences

スポーツ分析市場 市場概要

スポーツ分析市場は2025年に45億5,000万米ドルに達し、2035年までに426億8,000万米ドルに達すると予測されており、2026年から2035年の予測窓全体で25.1%のCAGRで拡大します。この軌道を支える 2 つのきっかけは、スポーツ賭博の合法化の世界的な波(現在米国 38 州で運営され、ヨーロッパ全土に拡大している)と、2023 年から 2025 年にかけてプレーヤー追跡分析のスタートアップに向けられたベンチャー資金の 12 億ドルの急増です。。リーグはもはやアスリートのパフォーマンス指標をバックオフィスのインテリジェンスとして扱っていません。彼らはそれらをリアルタイムのメディア資産としてパッケージ化し、放送権とともに販売しています。

クラブがデータを活用する方法に技術的な転換点が訪れています。ゲーム戦略分析の標準である従来のオンプレミス サーバーは、センサー フィード、ビデオ テレメトリ、ファン エンゲージメント統計を 1 つのパイプラインに統合できるクラウドネイティブ テクノロジーに取って代わられています。スポーツ データ視覚化テクノロジーがスケーラブルな SaaS インフラストラクチャに移行するにつれて、クラウド導入は現在、全インストールの約 66.8% を占めていますが、2021 年の時点では 50% 未満でした。。既存のハードウェア企業がソフトウェア主導のスタックに参入する例としては、ソニーによる KinaTrax (2024 年) と STATSports (2025 年) の連続買収が挙げられます。


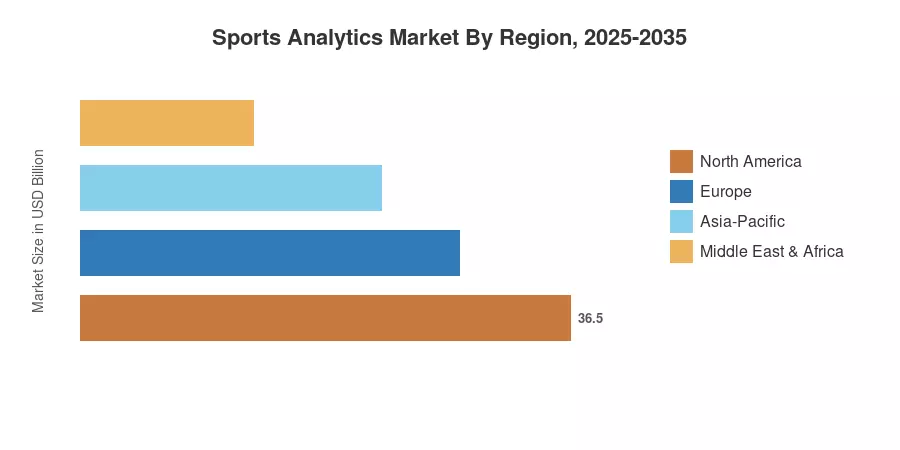
北米は、世界の収益シェアの約 39.5% を占めると予測されています。IoTセンサー NFL、NBA、MLB の規制と、規制されたスポーツ賭博ストリームの成熟度。アジア太平洋地域は、IPL および Big Bash エコシステム全体にわたるクリケット フランチャイズ分析を活用し、CAGR 26.2% で最も急速に成長している市場です。ヨーロッパは、サッカーのデータが豊富なプレミアリーグとブンデスリーガの契約によって牽引され、12億6,000万ドルで2番目に大きい。スポーツ分析市場は、20 世紀のスカウティング ネットワークと同様に、スポーツ パフォーマンスのテクノロジーが競争上の優位性にとって不可欠となる 10 年に突入しています。


レポートの重要なポイント

• コンポーネント別

  • 統合されたスポーツ データ視覚化ダッシュボードの需要を反映して、ソフトウェア プラットフォームは 2025 年のスポーツ アナリティクス市場の収益シェア 59.8% を占めました。
  • サービスは、統合コンサルティングとモデル チューニングの取り組みにより、2035 年まで 30.5% の CAGR で拡大すると予測されています。

• エンドユーザー


  • スポーツ賭博事業者は、リアルタイムのデータ フィード要件に後押しされて、CAGR 26.1% で最も急速に成長しているエンドユーザー カテゴリを代表しています。
  • 2025 年にスポーツ チームとクラブが大きな収益を占める


• 地理別

  • 2025年のスポーツアナリティクス市場の収益の39.5%を北米が占めました。
  • アジア太平洋地域は、2035 年までに 26.2% という最も早い地域 CAGR を記録すると予想されています。
  • ヨーロッパは2025年に12億6000万ドルの収益を上げ、プレミアリーグに関連したゲーム戦略分析が主な需要手段となった。


スポーツ分析市場規模と予測 (2021 ~ 2035 年)

市場規模の決定は、ベンダーの収益申告、リーグのテクノロジー支出調査、およびトップダウンのマクロ要因 (世界的なスポーツ メディアの権利価値や規制された賭博取扱高など) の三角測量に基づいています。過去の数値 (2021 ~ 2024 年) は監査済みの申告に基づいています。予測値 (2026 ~ 2035 年) は、パイプラインの可視性と政策カレンダーに合わせて調整された複合年間成長率を使用します。
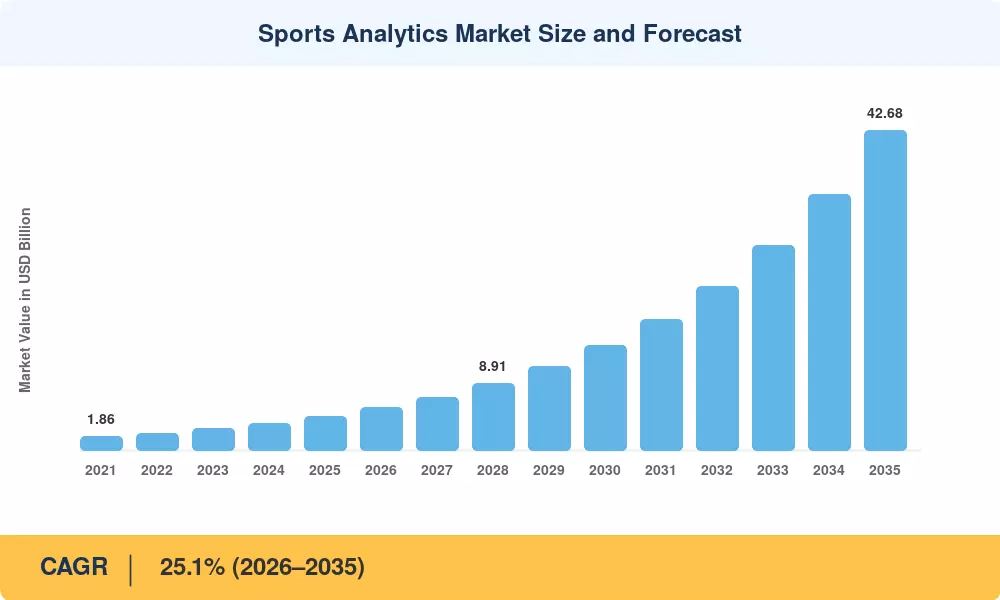
Sports Analytics Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
合法化されたスポーツ賭博の拡大 ~6~8% 北米、ヨーロッパ 短期(2年以内)
IoTセンサーとウェアラブルの普及 ~5~7% グローバル 中期(2~4年)
ゲーム戦略分析のための AI/ML モデルの統合 ~4~6% 北米、アジア太平洋 中期(2~4年) [6]
クラウドネイティブ プラットフォームの移行 ~3~5% グローバル 短期(2年以内)
アスリートのライブパフォーマンス指標のメディア権による収益化 ~3~4% ヨーロッパ、アジア太平洋 長期(4年以上) [8]
ファンエンゲージメントのパーソナライゼーションとセカンドスクリーン分析 ~2~3% 北米、ヨーロッパ 中期(2~4年)
eスポーツと新興スポーツのデジタル化 ~1~2% アジア太平洋、グローバル 長期(4年以上)


合法化されたスポーツ賭博の拡大

米国ゲーミング協会は、米国の商業スポーツ賭博収入(ゲーミング総収入)が2024年に137億1000万ドルに達し、前年比25.4%増加したと報告した。合法化された賭博が北米の管轄区域全体に拡大し続ける中、オペレーターは、次のプレーと次の投球の決済に 1 秒未満の待ち時間を必要とするマイクロ賭博市場を促進するために、リアルタイムの公式データ フィードをますます統合しています。ヨーロッパの規制状況は進化していますが、EU の 2027 年マネーロンダリング防止規制 (AMLR) などの現在の立法努力は、特定のデータ フィードの調達を義務付けるのではなく、主にコンプライアンスと消費者保護の調和に重点を置いています。


IoTセンサーとウェアラブルの普及

NFL は 2014 年に肩パッドへの RFID チップの搭載を義務付けました。 2025 年までに、北米の主要リーグはすべて、選手 1 人あたり 1 秒あたり 25 以上の位置データ ポイントを収集するマルチセンサー アレイを埋め込む予定です。。現在、各クラブはウェアラブル ハードウェアと、その結果得られるテラバイトを摂取するために必要なスポーツ パフォーマンス テクノロジーに年間 150 ~ 300 万米ドルを投資しています。アジア太平洋地域のクリケットフランチャイズはこのモデルを再現しており、BCCIの2025年の指令では、すべてのIPLチームに標準化されたスマートボールとバットセンサーキットの導入が義務付けられている。[8].

AI/ML モデルの統合

ゲーム戦略分析は、説明的なダッシュボードから規範的なエンジンに移行しました。 2024年のMITスローン・スポーツ・アナリティクス・カンファレンスの調査によると、現在、NBAのフロントオフィスの62%が専任の機械学習エンジニアを雇用しており、2019年の18%から増加していることが判明した。[6]。これらのモデルは、ビデオ、生体認証、および実況フィードを取り込んでゲーム内の戦術的変更を推奨し、クラブがスポーツ データの視覚化への投資からどれだけの価値を引き出すかについての上限を引き上げるフィードバック ループを作成します。


拘束影響分析

以下の拘束の影響パーセンテージは方向性の向かい風であり、CAGR の数値から直接差し引かれるものではありません。

拘束 CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
アスリートの生体認証データのプライバシーに関する規制 ~-3~4% ヨーロッパ、北米 短期 [7]
小規模クラブの統合コストが高い ~-2~3% グローバル 中期 [13]
断片化されたデータ交換標準 ~-2~3% グローバル 長期 [14]
スポーツデータサイエンスにおける人材不足 ~-1~2% グローバル 中期 [15]
ベンダーロックインと相互運用性のリスク ~-1~2% 北米、ヨーロッパ 長期


アスリートの生体認証データのプライバシーに関する規制

EU の一般データ保護規則 (GDPR) は、心拍数の変動や生理学的健康データなど、特定のアスリートの指標を「特別カテゴリ」の個人データとして分類しています。これには、アスリートの明示的な同意、データの最小化、文書化された保存ポリシーなど、厳格なコンプライアンスのフレームワークが必要です。同時に、米国では、イリノイ生体認証情報プライバシー法 (BIPA) が、スポーツ組織がファンやアスリートの生体認証 ID を収集および保存する方法に影響を与え続けています。これらの規制によって業界標準の固定的な遅延が生じることはありませんが、法的デューデリジェンスとデータ ガバナンスの強化が必要となり、パフォーマンス テクノロジ ベンダーのソフトウェア導入の速度に影響を与える可能性があります。


小規模クラブには高い統合コストがかかる

分析が高予算のエリート組織に限定されているという見方は変わりつつあります。 Tier-1クラブがオーダーメイドのエンドツーエンドへの投資を続ける一方で、データパイプライン、クラウドネイティブでスケーラブルな分析プラットフォームの出現により、小規模プロクラブの参入障壁が低くなりました。モジュール式の SaaS (Software as a Service) ソリューションを通じて、年間予算が少ない組織でも、大規模な社内エンジニアリング チームを必要とせずに、ビデオ、センサー、偵察データを統合できるようになりました。このテクノロジーの「民主化」により、対象となる市場は世界のトップチームを超えて、より幅広い層のプロおよびセミプロスポーツ組織を含むまで効果的に拡大しています。


スポーツ分析市場 機会

AI を活用したリアルタイム コーチング プラットフォーム

ピッチサイドで推論モデルを実行できるエッジコンピューティングデバイスは、試合中の意思決定を変える可能性があります。ライブ試合中に 1 秒未満のゲーム戦略分析ツールを導入するクラブは、分析ベンダーのプレミアム サブスクリプション価格を正当化する戦術的な利点を得ることができます。

新興市場におけるクリケット主導のフランチャイズ分析

インドの IPL だけでも 112 億米ドルと評価されていますが、フランチャイズあたりの分析支出は 200 万米ドル未満にとどまっており、NBA やプレミア リーグのベンチマークのほんの一部です。[8]。 Big Bash、PSL、SA20 を通じてフランチャイズの評価額が高騰する中、スポーツ分析市場は、アスリートのパフォーマンス指標プラットフォームを求める初めての購入者の波を捉える立場にあります。

ファンデータの収益化とセカンド スクリーン エクスペリエンス

スポーツ データ視覚化オーバーレイ (リアルタイム スピード トラッカー、勝利確率ゲージ、ショット配置ヒート マップ) は、ブロードキャストおよびストリーミング インターフェイスに組み込まれるようになってきています。 ESPN と DAZN はそれぞれインタラクティブ データ レイヤーを立ち上げ、クラブ向けソフトウェアを超えた分析プロバイダー向けの B2B2C 収益チャネルを創出しました。

ウェアラブルからクラウドへのセンサー エコシステムの拡張

ウェアラブル デバイスをクラウド プラットフォームに接続する標準化された API により、統合の摩擦が軽減され、長期的なデータセットが解放されます。結果として得られる選手追跡分析リポジトリにより、フランチャイズの医療スタッフの健康への投資収益率を定量化する怪我予測アルゴリズムが可能になります。

eスポーツ分析クロスオーバー

e スポーツは 2024 年に世界収益 18 億ドルを生み出しましたが、専任の分析スタッフを雇用しているプロ チームは 15% 未満です。スポーツパフォーマンステクノロジーモデル(対戦相手の偵察、疲労モデリング、ドラフトの最適化)を競技ゲームに適応させることは、スポーツ分析市場におけるグリーンフィールドの機会を意味します。


スポーツ分析市場 今後の見通し

生成 AI と自律スカウティング

2028 年までに、生成 AI エージェントは試合前の対戦相手分析を大幅に自動化し、現在膨大な手作業時間を必要とするワークフローを合理化し、AI によって生成される迅速な出力になると予想されています。この変化により、クラブ内で必要とされるスキル セットが再定義され、従来の手作業による視覚化のスペシャリストから、迅速なエンジニアリング、データ パイプライン管理、モデル ガバナンスに重点を置いた役割へと移行しています。

プラットフォームの経済学とデータ マーケットプレイス

リーグが運営するデータ マーケットプレイス(標準化されたアスリートのパフォーマンス指標が単一の API を通じて放送局、賭博運営者、ファンタジー プラットフォームにライセンス供与される場所)は、2030 年までに支配的な流通モデルとして台頭するでしょう。スポーツ アナリティクス市場は、ワンタイム ライセンスに取って代わる経常収益モデルにより、SaaS プラットフォームの経済性をますます反映することになります。

5G エッジとリアルタイム推論

スタジアム内でのプライベート 5G ネットワークの展開により、選手追跡分析を 10 ミリ秒未満で処理するピッチサイドの推論エンジンが可能になり、コーチング スタッフと会場内のファン エクスペリエンスにリアルタイムの戦術オーバーレイが可能になります。。エッジ導入は、2032 年までにスポーツ パフォーマンス テクノロジーのインフラ支出全体の 18 ~ 22% を占めると予想されています。

ESGレポートとアスリート福祉分析

選手の福祉に対する規制の重点が強化されており、FIFAと世界選手会(FIFPRO)は2031年まで選手の健康、回復、負荷管理を管理するための新たな協力枠組みを確立している。その結果、各クラブは健康と疲労のモニタリング分析への投資を「注意義務」のコンプライアンス経費として分類し、裁量的なパフォーマンスツールとして捉えるのではなく、中核となる運営予算に組み込むケースが増えている。


地域市場シェア分析

地域 主要な指標 主な投資テーマ
北米 収益シェア 39.5% (2025 年) 賭けデータのフィード、IoT センサーの義務付け
ヨーロッパ USD 1.26 Billion (2025) サッカー放送データの権利、GDPR への準拠
アジア太平洋地域 26.2% の CAGR (2026 ~ 2035 年) Cricket フランチャイズ分析、モバイルファーストプラットフォーム
南アメリカ USD 0.26 Billion (2025) フットボールのスカウトパイプライン、人材輸出分析
中東とアフリカ 25.8% CAGR (2026 ~ 2035 年) 巨大イベントの主催、政府のスポーツテクノロジー基金
合計 USD 4.55 Billion (2025) —

スポーツ分析市場は、顕著な地理的集中を示しています。北米とヨーロッパを合わせて世界収益の 3 分の 2 以上を占めていますが、成長フロンティアはアジア太平洋および一部の中東市場に移り、メガイベントのインフラに投資しています。


北米

国 主要な指標 キードライバー
米国 地域シェア81.4% 38の州で合法化された賭博
カナダ 地域シェア12.3% シングルイベント賭博法
メキシコ 地域シェア6.3% リーガMX放送データパートナーシップ


米国は、リーグが義務付ける選手追跡分析 (NFL Next Gen Stats、NBA Second Spectrum) と、ミリ秒データ フィードを奨励する 1,200 億米ドルの合法的賭博ハンドルの組み合わせを通じて、北米のスポーツ分析市場を推進しています。。カナダの2021年のシングルイベント賭博法は、認可事業者の間で公式スポーツデータ視覚化製品の需要を促進し、メキシコのリーガMXは2025-26シーズンに向けてセンサー付きジャージを試験導入している。

ヨーロッパ

国 主要な指標 キードライバー
ドイツ 24.6% CAGR ブンデスリーガ AI コーチングの義務化
イギリス USD 0.36 Billion プレミアリーグのデータ権利エコシステム
フランス 22.8% CAGR リーグ 1 放送分析の統合
イタリア USD 0.11 Billion セリエ A パフォーマンス ラボへの投資
スペイン 23.1% CAGR ラ・リーガテックパートナーシッププログラム
北欧諸国 USD 0.08 Billion 草の根アスリートのパフォーマンス指標の導入
ロシア 18.5% CAGR 国内リーグのデジタル化推進
ヨーロッパの残りの部分 USD 0.14 Billion マルチスポーツ連盟の近代化


英国は、プレミア リーグの集中データ ライセンス モデルを通じてヨーロッパの支出を支え、試合戦略分析フィードを 190 以上の放送地域に配信します。[7]。ドイツのDFLは、2027年までに1部と2部の全36クラブの選手追跡分析を標準化するリーグ全体のデジタルプラットフォームに2億ユーロを投資している。

アジア太平洋地域

国 主要な指標 キードライバー
中国 地域シェア28.4% CBA および CSL のデジタル変革
インド 27.1% CAGR IPL および BCCI センサーの義務
日本 USD 0.18 Billion NPBとJリーグのスポーツデータ可視化
韓国 25.6% CAGR KBOとKリーグの技術提携
アセアン USD 0.09 Billion バドミントンとサッカー連盟のパイロット
残りのアジア太平洋地域 24.3% CAGR クリケットとラグビーの分析の拡張


インドの IPL はこの地域で唯一最大の成長促進剤であり、BCCI はすべてのフランチャイズに対し、2025 年のオークション サイクルから標準化されたスポーツ パフォーマンス テクノロジー プラットフォームを採用することを義務付けています。[8]。中国のスポーツテクノロジーベンチャーエコシステムは、バスケットボールとフットボールのアスリートのパフォーマンス測定システムを対象として、2024年に7億8,000万米ドルを集めた。

南アメリカ

国 主要な指標 キードライバー
ブラジル 地域シェア58.2% CBF スカウティング パイプラインのデジタル化
アルゼンチン 25.6% CAGR AFA 人材輸出分析プログラム
南アメリカの残りの地域 USD 0.04 Billion 多競技連盟採用


ブラジルのブラジレイラ・デ・フテボル連盟は、2024年に4,500万ドル規模の分析最新化プログラムを開始し、セリエAとセリエB全体に選手追跡分析を展開して、ヨーロッパのクラブへのスカウティング輸出を標準化した。[17].

中東とアフリカ

国 主要な指標 キードライバー
サウジアラビア 地域シェア34.1% ビジョン 2030 スポーツテクノロジーへの投資
アラブ首長国連邦 27.4% CAGR ドバイ スポーツ カウンシル イノベーション ファンド
南アフリカ USD 0.03 Billion クリケットとラグビーの分析の導入
エジプト 24.8% CAGR エジプト・プレミアリーグのデジタル化
MEAの残りの部分 USD 0.04 Billion マルチスポーツインフラの構築


サウジアラビアの公共投資基金は、ビジョン2030の下でスポーツテクノロジーベンチャーに6億8,000万ドルを割り当て、サウジはMEA地域におけるゲーム戦略分析プラットフォームの最大の単独購入者となった。。 MEA のスポーツ分析市場は、グリーンフィールドの力学の恩恵を受けています。ほとんどの競技団体は、従来のツールをアップグレードするのではなく、第 1 世代のシステムを購入しています。


Sports Analytics Market By Region, 2025-2035

スポーツ分析市場 市場セグメンテーション

コンポーネント別

セグメント 主要な指標 主な需要要因
ソフトウェア 収益シェア 59.8% (2025 年) 統合されたスポーツデータ視覚化スイート
サービス 30.5% の CAGR (2026 ~ 2035 年) データガバナンスとモデルチューニングのコンサルティング


ソフトウェアの優位性は、ビデオ、センサー、統計フィードを単一ペインのダッシュボードに統合するサブスクリプションベースのプラットフォームへの移行を反映しています。スポーツ分析市場のサービス部門は、GPSウェアラブル、光学カメラ、CRMシステムなどの異種データソースを、信頼性の高いアスリートのパフォーマンス指標を提供できる一貫したパイプラインにつなぎ合わせる外部の専門知識をクラブが必要としているため、より加速しています。

スポーツ別

セグメント 主要な指標 主な需要要因
フットボール 収益シェア 36.8% (2025 年) 放送連動型データライセンス
クリケット USD 0.52 Billion (2025) IPL とフランチャイズ モデル分析の義務
バスケットボール 25.3% CAGR NBA セカンド スペクトラムの統合
ホッケー USD 0.19 Billion (2025) NHL のパックとプレーヤーの追跡システム
アメフト 24.1% CAGR NFL 次世代統計の拡張
野球 USD 0.31 Billion (2025) Statcast ピッチ追跡エコシステム
ラグビー 26.5% の CAGR (2026 ~ 2035 年) ワールドラグビーのスマートボールパイロットプログラム
その他のスポーツ USD 0.15 Billion (2025) テニス、ゴルフ、格闘技の採用


フットボールのトップシェアは、このスポーツの世界的な影響力と、プレミアリーグ、ラ・リーガ、ブンデスリーガにわたるリアルタイムの選手追跡分析オーバーレイに放送局が支払っているプレミアムに由来しています。ラグビーは最も急速に成長しているスポーツ分野です。ワールドラグビーの 2024 年のスマート ボール センサーの導入とシックス ネイションズとのオープンデータ パイロットにより、従来は計測が不十分だったスポーツに迅速に分析を導入するためのテンプレートが作成されました。

デプロイメント別

セグメント 主要な指標 主な需要要因
雲 収益シェア 66.8% (2025 年) スケーラブルなマルチソース データ パイプライン
オンプレミス 25.6% の CAGR (2026 ~ 2035 年) 各国連盟に対するデータ主権要件


クラウド導入は、永続的なオンプレミス インフラストラクチャを必要とせずに、ピーク時のイベント負荷 (チャンピオンズ リーグの試合では 1,200 万を超える位置データ ポイントが生成される) に柔軟なコンピューティングを提供するため、スポーツ分析市場を支配しています。オンプレミス ソリューションは、スポーツ データの視覚化に関する厳格な常駐義務の対象となる、政府が資金提供する国内競技連盟の間でニッチな需要を維持しています。

エンドユーザー別

セグメント 主要な指標 主な需要要因
スポーツチーム/クラブ 収益シェア 40.4% (2025 年) 競争主導型のゲーム戦略分析
リーグと連盟 USD 0.73 Billion (2025) 一元化されたデータライセンス運用
個人アスリート 24.8% CAGR アスリートに直接提供するウェアラブル エコシステム
スポーツ賭博運営者 26.1% の CAGR (2026 ~ 2035 年) 公式データフィードのコンプライアンス要件
その他のエンドユーザー USD 0.24 Billion (2025) メディア企業とファンタジー スポーツ プラットフォーム


チームやクラブは依然としてスポーツ パフォーマンス テクノロジーの中核的な購入者集団であり、名簿構成、試合中の戦術、怪我の予防を最適化するための分析に投資しています。賭博事業者は、スポーツ分析市場内で最も急速に成長しているエンドユーザーセグメントです。これは、規制の枠組みにより、賭けの決済がサードパーティのスクレイピングではなく、リーグ認定のプレーヤー追跡分析フィードに依存することがますます義務付けられているためです。


競争力のあるベンチマーク

スポーツ分析市場は集中度が低いのが特徴で、上位 5 ベンダーが世界収益の 28 ~ 34% を占めると予想されています。競争環境には、分析専業企業、エンタープライズ ソフトウェア大手、買収を通じて垂直統合を目指すハードウェア センサー メーカーが含まれます。ハーフィンダール・ハーシュマン指数が 800 未満の場合は、フルスタック プラットフォームのサプライヤーに加えて特定の専門家が存在する細分化されたエコシステムを示しています。

会社 EST(東部基準時。収益分配範囲 主な製品 戦略的なポジショニング
スポーツレーダー AG ~6~9% リアルタイムのデータフィード、整合性監視 ベッティングデータインフラストラクチャーのリーダー
ジーニアススポーツリミテッド ~5~8% リーグ公式データ配信、メディアソリューション リーグパートナーシップアグリゲーター
実行統計 ~4~7% Opta データ、AI を活用したゲーム戦略分析 深いサッカー/サッカーデータの遺産
アイ・ビー・エム株式会社 ~3~5% Watson を活用したファンエンゲージメント、クラウド分析 エンタープライズ AI クロスオーバー
SAP SE ~3~5% Sports One プラットフォーム、チーム管理 ERP エンタープライズ リソース プランニングの統合
カタパルト グループ インターナショナル ~3~5% ウェアラブルセンサー、アスリートのパフォーマンス指標 ハードウェアとソフトウェアのスタック
ハドル ~2~4% ビデオ分析、スポーツデータ可視化ツール 草の根からエリートまでの動画プラットフォーム
ゼブラテクノロジーズ ~2~4% RFID プレーヤー追跡分析ハードウェア NFL/NHL センサーインフラパートナー
ソニーグループ株式会社 ~2~3% KinaTrax 光学追跡、STATSports GPS 買収による垂直統合
キネクソンGmbH ~1~3% 超広帯域センサー、リアルタイム測位 高精度屋内追跡のスペシャリスト


最近のニュースと開発

  • ソニーグループ株式会社 (2025 年 1 月): 推定 2 億 3,000 万ドルで STATSports の買収を完了し、光学式追跡ポートフォリオに GPS ウェアラブルのアスリートのパフォーマンス指標を追加し、フルスタックのスポーツ パフォーマンス テクノロジ戦略を示しました。[4].


  • ジーニアススポーツ(2024 年 8 月): ライブ スポーツ データの視覚化をストリーミング ブロードキャストに直接埋め込む AI を活用したオーバーレイである BetVision を開始し、最初は NFL で導入されました[20].


  • ワールドラグビー(2023年11月):ラグビーワールドカップ期間中にスマートボールパイロットを開始し、リアルタイムのスピン速度と衝撃力の分析を可能にし、スポーツ分析市場を十分に計測されていないスポーツに拡大しました[22].
  • FIFA (2023 年 7 月): 2023 ~ 24 年の UEFA チャンピオンズ リーグの全試合に半自動オフサイド テクノロジーを導入し、AI 支援審判システムが選手追跡分析の主流のユースケースとして検証されました。[23].


スポーツ分析市場 レポートの範囲

パラメータ 詳細
市場範囲 ソフトウェア、サービス、ハードウェア対応の分析をカバーする世界のスポーツ分析市場
学習期間 2021 ~ 2035 年
CAGR 25.1% (2026 ~ 2035 年)
基準年の市場規模 USD 4.55 Billion (2025)
予測エンドポイント USD 42.68 Billion (2035)
最も急成長しているセグメント サービス (コンポーネント別);ラグビー(スポーツ別);アジア太平洋 (地域別)
紹介された企業 10 以上 (Sportradar、Genius Sports、Stats Perform、IBM、SAP、Catapult、Hudl、Zebra、Sony、Kinexon を含む)
評価通貨 USD Billion


よくある質問

予算が限られている場合、小規模クラブはスポーツ分析市場への投資をどのように正当化するのでしょうか?

サブスクリプションベースの SaaS モデルは年間 50,000 米ドル未満で開始できるため、ティア 2 クラブは資本集約的なインフラストラクチャを使用せずに選手追跡分析にアクセスできるようになります。[13]。測定可能な怪我の軽減 ROI は、通常 2 シーズン以内にコストを回収します。

スポーツ パフォーマンス テクノロジー プラットフォームにはどのようなデータ交換標準が登場していますか?

2024 年にリリースされた Global Sport Innovation Center の OpenSport API 仕様は、センサーとビデオのデータ形式を統一することを目的としています[14]。早期導入はまだ欧州サッカーに限定されているが、2028年までにクリケットやラグビーにも広がると予想されている。

スポーツ分析市場は、生体認証プライバシー法に基づくアスリートの同意にどのように対処しますか?

現在、ほとんどのプラットフォームには、データ カテゴリおよび管轄区域ごとにオプトイン ステータスを記録する同意管理モジュールが組み込まれています。[7]。 GDPR 規制のリーグに所属するクラブは、すべての生体認証によるアスリートのパフォーマンス指標の収集について、毎年アスリートの同意を更新する必要があります。

光学式プレーヤーの追跡分析とセンサーベースのアプローチの違いは何ですか?

光学システムはアスリートが着用するハードウェアを必要としないマルチカメラ アレイを使用し、センサーベースのソリューションは心拍数などの生理学的データをキャプチャします。。包括的なゲーム戦略分析のために両方を組み合わせるクラブが増えています。

リアルタイム レイテンシの要件は、ベッティング オペレーターのスポーツ アナリティクス市場をどのように形成していますか?

賭博事業者は、インプレイのマイクロ賭け金を決済するために 200 ミリ秒未満のデータ遅延を要求し、ベンダーをエッジ コンピューティング アーキテクチャに移行させる[19]。この要件が 5G スタジアム導入の主な推進要因です。

スポーツ分析市場における調達を支配する契約構造は何ですか?

3 年から 5 年の複数年にわたる SaaS サブスクリプションが新規取引の約 65% を占め、スポーツ データ ビジュアライゼーションの使用階層に関連付けられた成果ベースの価格設定が勢いを増しています。.

e スポーツ組織はスポーツ パフォーマンス テクノロジーを適用し、従来のチームとどのように違うのでしょうか?

eスポーツ分析は、アスリートの物理的なパフォーマンス指標ではなく、認知負荷指標、反応時間曲線、ゲーム内の意思決定マッピングに重点を置いています。。選手の燃え尽き症候群予測モデルは、新たなクロスオーバー アプリケーションです。


よくある質問

2024年のスポーツ分析市場の現在の評価額はどのくらいですか?
スポーツアナリティクス市場は2024年に22.09億USDと評価されました。
2035年のスポーツ分析市場の予測市場規模はどのくらいですか?
市場は2035年までに264.8億USDに達すると予測されています。
2025年から2035年の予測期間中のスポーツ分析市場の期待CAGRはどのくらいですか?
スポーツ分析市場の2025年から2035年までの予想CAGRは25.33%です。
スポーツアナリティクス市場で重要なプレーヤーと見なされる企業はどれですか?
市場の主要なプレーヤーには、IBM、SAS、SAP、Oracle、STATS Perform、Catapult Sports、Zebra Technologies、Krossover、Hudlが含まれます。
スポーツ分析市場における主要な展開セグメントは何ですか?
主要な展開セグメントはクラウドとオンプレミスであり、2035年にはそれぞれ132.4億USDの評価が予測されています。
スポーツアナリティクス市場は、コンポーネント別にどのようにセグメント化されていますか?
市場は、ソフトウェアとサービスのコンポーネント別にセグメント化されており、それぞれ2035年までに106.4億米ドルと158.4億米ドルの評価が見込まれています。
著者
著者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of sports technology databases, peer-reviewed sports science journals, industry whitepapers, and authoritative athletic organizations. Key sources included the International Olympic Committee (IOC) Technology Reports, FIFA Innovation Programme, ICC Digital Transformation Insights, National Basketball Association (NBA) Technology Summit Reports, National Football League (NFL) Operations & Analytics, UK Department for Digital Culture Media & Sport (DCMS), US Department of Health & Human Services - Sports & Fitness Data, European Union Sport Policy Data (Eurostat), Australia Sports Technology & Analytics Consortium, MIT Sloan Sports Analytics Conference Publications, Journal of Sports Sciences, International Journal of Sports Physiology and Performance, SportTechie Industry Database, GSMA Intelligence - Sports & Entertainment, and national sports ministry reports from key markets.

For on-field analytics, off-field fan engagement platforms, wearable performance technologies, and cloud-based sports management solutions, these sources were utilized to gather information on viewership, stadium digitalization trends, athlete performance statistics, technology adoption metrics, and competitive landscape analysis.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Product Development, heads of data science, and commercial directors from wearable technology companies, cloud service providers that specialize in sports solutions, and sports analytics software vendors were examples of supply-side sources. Digital engagement leads from professional sports clubs, collegiate athletic departments, national governing bodies, and sports media broadcasters were among the demand-side sources, along with team performance directors, head coaches, chief athletic officers, sports data analysts, and franchise operations managers. In addition to verifying AI and machine learning product pipeline timeframes and validating market segmentation across on-field and off-field applications, primary research also collected information on platform adoption trends, SaaS pricing tactics, and stadium technology investment cycles.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (42%), Europe (28%), Asia-Pacific (24%), Rest of World (6%)


Market Size Estimation

Revenue mapping and subscription volume analysis across software platforms and professional services were used to determine the global market valuation. The methods included:

• More than fifty major technology suppliers covering performance analytics, video analysis, wearable integration, and fan engagement platforms were identified in North America, Europe, Asia-Pacific, and Latin America.

• Product mapping between off-field fan engagement & monetization technologies, on-premise team management systems, cloud-based analytics solutions, and on-field performance tracking (wearables, GPS, and computer vision).

• Examination of annual revenues for sports analytics software portfolios, including SaaS subscriptions, perpetual licenses, and consulting service agreements, both reported and projected

• Information about technology suppliers and analytics service providers that will account for 72–78% of the global market in 2024

• To determine segment-specific valuations for football, cricket, baseball, rugby, and emerging sports verticals, extrapolation was done using top-down (vendor revenue validation triangulated against league tech expenditure reports) and bottom-up (professional team count × average software spend by league tier, plus college athletic department analytics budgets by region) approaches.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















