宇宙電子機器市場 (2025 - 2035)

宇宙エレクトロニクス市場規模、シェア、業界動向および分析調査レポート:プラットフォーム別(衛星、打ち上げロケット、深宇宙探査機)、アプリケーション別(通信、地球観測、ナビゲーション、科学技術実証)、コンポーネント別(集積回路、パワーデバイス、センサーおよびアクチュエータ、受動部品)、タイプ別(耐放射線性、耐放射線性)、エンドユーザー別(商業、軍事および防衛、政府/民間)、地理別 (北米、ヨーロッパ、アジア太平洋、南米、中東、アフリカ) - 2035 年までの予測
ID: MRFR/AD/6115-HCR 133 Pages Abbas Raut, Sejal Akre Last Updated: September 15, 2026
Space Electronics Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)5.7%
2025 Market SizeUSD 5.41 Billion
2035 Market SizeUSD 9.37 Billion
Key Players
BAE Systems
Microchip Technology
Texas Instruments
Honeywell Aerospace
Teledyne Technologies
STMicroelectronics
Opportunities
  • On-Orbit Servicing and Life-Extension Electronics
  • AI-at-the-Edge for Autonomous Spacecraft
  • Emerging-Market Space Programs

Space Electronics Market Summary

宇宙電子市場は2025年に54.1億米ドルに達し、2026年には56.9億米ドルに達する見込みで、2035年までに93.7億米ドルに上昇し、2026年から2035年の予測期間中に年平均成長率(CAGR)5.7%で拡大します。この成長軌道は、特注の低容量フライトハードウェアから、メガコンステレーションの展開と再開された政府の探査予算によって推進されるスケーラブルな生産アーキテクチャへの決定的なシフトを反映しています。NASAのアルテミス計画だけでも2030年代初頭までに930億米ドル以上を約束しており、欧州宇宙機関の2025年の閣僚会議では次の計画サイクルのために169億ユーロを確保しました — 両プログラムは資格のある電子サブシステムに直接資本を流入させています [1][2]

この拡大を支えるのは世代交代の技術移行です。従来のシングルボードコンピュータやアナログテレメトリーチェーンは、処理、電力管理、放射線緩和を単一のダイに統合したシステムオンチップアーキテクチャに取って代わられています。ワイドバンドギャップ半導体 — 窒化ガリウムおよび炭化ケイ素デバイス — は、電力変換段階で従来のシリコンに取って代わり、ソーラーアレイレギュレーターや電気推進ドライバーで30〜40%の質量削減を実現しています [3]。商業用半導体ファウンドリーは、放射線耐性プロセスノードを提供することが増えており、資格取得のタイムラインを数年から数ヶ月に圧縮しています。

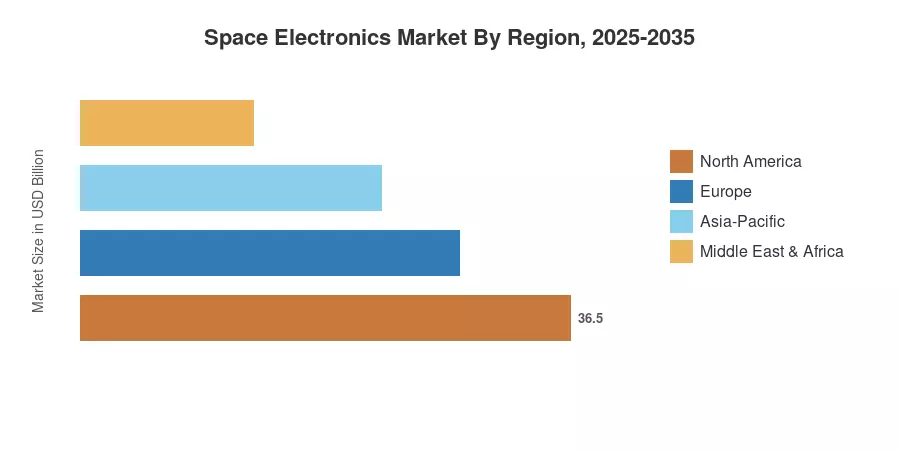
北米は宇宙電子市場の約39.0%を占めており、垂直統合された防衛プライムとファブレスデザインハウスの密なネットワークによって支えられています。アジア太平洋地域は、インドのISROの打ち上げ頻度の拡大と中国の攻撃的なLEOコンステレーション申請によって、9.7%のCAGRで最も成長している地域です。ヨーロッパは約26%のシェアを持ち、ESAや二国間協力フレームワークを通じて制度的需要が流れています。大陸間で主権の打ち上げ能力が増加するにつれて、2035年以降も資格のある電子機器の対象ハードウェアベースは拡大していくでしょう。


レポートの主なポイント

• プラットフォーム別

  • 衛星は2025年に宇宙電子市場の約61.5%を占めており、数千の同一バスユニットを必要とするブロードバンドコンステレーションの構築によって推進されています。


  • 深宇宙探査機は、月、火星、そして小惑星帯へのミッションが自律的なオンボードコンピューティングを要求するため、9.4%のCAGRで成長すると予測されています。


• コンポーネント別

  • 集積回路はコンポーネントの風景を支えており、FPGAと放射線耐性マイクロプロセッサが最も高い単位当たりの価値を占めています。
  • 電力デバイスは2035年までの8.3%のCAGRで最も成長しているコンポーネントカテゴリを代表しており、電気推進と高電圧ソーラーアレイへのシフトによって推進されています。


• アプリケーション別

  • 通信システムは2025年に宇宙電子市場の47.7%のシェアを持ち、アプリケーションレベルの収益をリードしており、データ中継とブロードバンドペイロードの優位性を反映しています。


• タイプ別

  • 放射線耐性部品は、コンステレーションオペレーターが限られた単一イベントの障害を受け入れるコスト最適化された設計を好むため、最も高いタイプレベルのCAGRを示しています(9.6%)。

• エンドユーザー別

  • 商業オペレーターは2025年の収益の58.5%を占めており、民間の打ち上げコストが低下するにつれてそのシェアは拡大し続けています。
  • しかし、軍事および防衛需要は宇宙電子市場で最も成長しているエンドユーザーカテゴリです。


• 地域別

  • アジア太平洋の宇宙電子市場は、インド、中国、韓国によって9.7%のCAGRで成長する見込みです。
  • 北米は39.0%のシェアを持つ支配的な地域です。


市場規模と予測(2021–2035)

以下の表は、政府調達データベース、公開企業の提出書類、業界団体データから得られた歴史的実績(2021–2024)を、打ち上げマニフェストの予測と発表されたコンステレーションの注文に対して調整された前向きな予測(2026–2035)と統合しています。
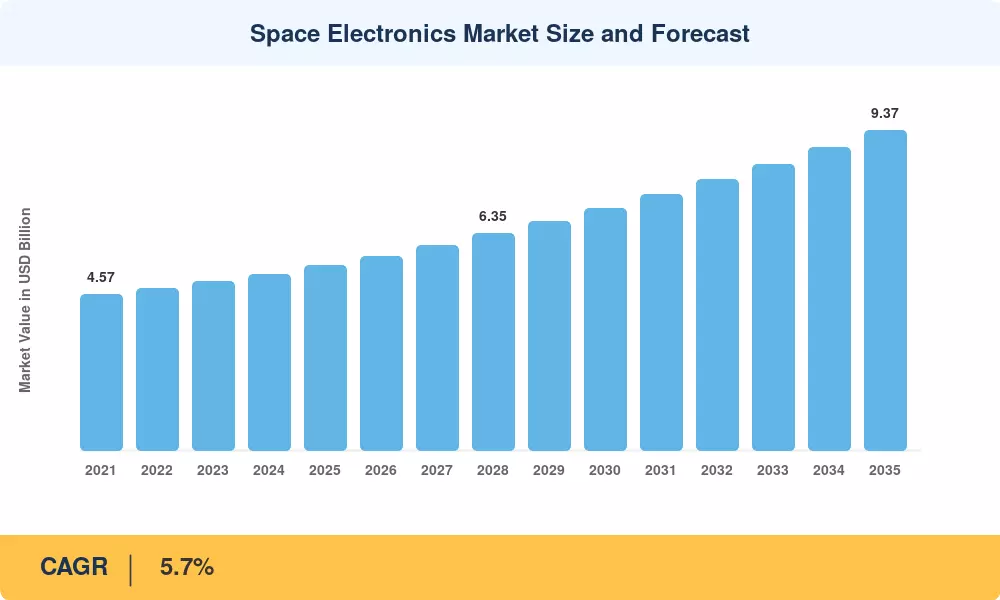
宇宙電子市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
メガコンステレーション展開サイクル +1.4% グローバル 短期(≤2年) [9]
深宇宙探査プログラムの資金調達 +0.9% 北アメリカ、ヨーロッパ 中期(2–4年) [1]
ワイドバンドギャップ半導体の採用 +0.7% グローバル 中期(2–4年) [3]
主権的打ち上げ能力の拡大 +0.6% アジア太平洋、MEA 長期(≥4年) [10]
エッジAIと自律ナビゲーション +0.5% 北アメリカ、ヨーロッパ 長期(≥4年) [11]
商業宇宙ステーションプログラム +0.4% 北アメリカ、アジア太平洋 長期(≥4年) [12]
同盟ブロック内の輸出管理改革 +0.2% 北アメリカ、ヨーロッパ 短期(≤2年) [13]


メガコンステレーション展開サイクル

ブロードバンドコンステレーションのための衛星生産の産業化は、宇宙電子機器市場における最大の需要ドライバーです。オペレーターは、ITUに65,000以上のLEOおよびMEOスロットを申請しています。これらの申請の半分でも完了すれば、2030年代初頭までに年間2,500以上の宇宙船の一貫した生産率を示すことになります [9]。各衛星には、プロセッサ、トランシーバ、電力管理ユニット、姿勢制御電子機器など、15万ドルから40万ドル相当の電子サブシステムが搭載されており、これにより自動車のティアボリュームに似た工場の需要パターンが生じています。


深宇宙探査資金調達

NASAのアルテミスミッション、ESAのテラエ・ノバエ探査プログラム、CNSAの月基地目標に対して、2035年までに1200億ドル以上が支出される予定です [1][2]。深宇宙ミッションでは、電子機器に対する最も厳しい要件が求められます:サービスなしでの数年の運用寿命、自律的な故障回復、300 kradを超える総イオン化線量制限です。LEOプラットフォームと比較して、これらの基準は各ミッションの平均電子機器内容を3〜5倍増加させます。


ワイドバンドギャップ半導体の移行

窒化ガリウム(GaN)および炭化ケイ素(SiC)デバイスは、加速するペースで飛行認定製品ラインに入っています。米国エネルギー省のワイドバンドギャップ研究ポートフォリオと商業EV駆動の規模の経済が相まって、2021年以来SiCウェハのコストは約35%低下しました [3]。宇宙電力システムの設計者はこれらの利点を活用しています:GaNベースのソリッドステートパワーアンプはKaバンド通信ペイロードを支配し、SiCベースのソーラーアレイレギュレーターは熱管理の質量を削減し、より小型の衛星バスを可能にします。

主権的打ち上げ能力の拡大

インドのISROは2024年に12回の軌道打ち上げを行い、記録を達成しました。一方、韓国のKSLV-IIプログラムは運用状態に達しました。UAEの国家宇宙基金は、国内の衛星製造インフラに8億2000万ドルを割り当てました [10]。新たな宇宙航行国は、資格のある電子機器に対するローカライズされた需要ノードを生み出し、市場の地理的基盤を多様化し、単一国の政策変動から部分的に保護します。


制約の影響分析

制約の影響割合は、市場成長に対する推定の影響を示しています。これらの数値は方向性を持ち、CAGRから線形に引かれるものではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
放射線耐性ウェハ供給のボトルネック –0.6% グローバル 短期(≤2年) [14]
ITAR/EAR輸出管理の摩擦 –0.5% 北アメリカ、同盟国 中期(2~4年) [13]
長期的な資格取得とテストサイクル –0.4% グローバル 長期(≥4年) [15]
サイバーセキュリティ認証のオーバーヘッド –0.3% 北アメリカ、ヨーロッパ 中期(2~4年) [16]
放射線耐性設計における熟練労働力の不足 –0.2% グローバル 長期(≥4年) [17]


放射線耐性ウェハ供給の制約

放射線耐性製造のために認可された150 mmおよび200 mmプロセスラインは、世界中でわずかなファウンドリによってのみ使用されています。放射線耐性ASICのリードタイムは52~78週間に達しており、これらの施設での稼働率は常に90%以上です [14]。構造的な逼迫の理由は、商業用半導体工場が先進的なノードと300 mmウェハに移行しており、宇宙適格プロセスの大部分が存在する従来のジオメトリが資本再投資の減少に直面しているためです。


輸出管理の複雑さ

国際宇宙電子市場は、ITARおよびEARの制限によって依然として異なる取引ゾーンに分かれています。高性能プロセッサや暗号化モジュールは、最近の改革によりいくつかの衛星コンポーネントが商務管理リストに載ったとしても、依然として国務省の管理下にあります。中堅サプライヤーのコンプライアンスコストが契約価値の8~12%を占めるため、小規模企業は海外の取り組みを開発することをためらっています [13]


資格取得タイムラインの圧力

MIL-PRF-38535クラスVおよびESCC 9000シリーズの資格取得キャンペーンは、通常、環境テスト、信頼性スクリーニング、および破壊的物理分析に18~30ヶ月を要します [15]。このタイムラインは、商業用半導体の革新と宇宙グレードの利用可能性の間に構造的な遅れを生じさせ、宇宙電子市場はしばしば地上の最先端技術から1世代または2世代遅れて運営されています。


Space Electronics Market Opportunities

軌道上サービスと寿命延長電子機器

新興の軌道上サービス、組立、製造(OSAM)分野は、ロボットインターフェース、近接センサー、ドッキング用の新しいクラスの電子機器を必要とします。NASAのOSAM-1デモンストレーターと商業ベンチャーは、2035年までに30億ドル以上のアドレス可能な機会を代表しています 航空電子機器 [12]。サービス車両用のモジュラー航空電子機器キットを開発する電子機器サプライヤーは、長期的な生産の利益を伴う高マージンの設計勝利を獲得できます。

自律型宇宙船のためのエッジAI

深宇宙ミッションへの処理遅延は片道で20分を超えることがあり、地球ベースの意思決定ループは実用的ではありません。搭載AIアクセラレーター — 放射線耐性のFPGAと神経形態プロセッサ — は、自律的な危険回避、科学ターゲットの優先順位付け、異常検出にとってミッションクリティカルになりつつあります [11]。この機会は、宇宙船ごとのシリコン含有量を直接拡大し、宇宙電子市場内にプレミアムティアセグメントを創出します。

新興市場の宇宙プログラム

東南アジア、ラテンアメリカ、サハラ以南のアフリカの国々は、国家宇宙機関を設立し、初期の地球観測および通信衛星を調達しています。インドネシアのSATRIA-2プログラム、ナイジェリアのNigComSatの代替、ブラジルのSGDC-2は、合計で12億ドル以上の価値を持つ短期調達イベントを代表しています [10]。現地コンテンツ要件をナビゲートし、技術移転パッケージを提供する国際的なサプライヤーは、競争の少ない市場にアクセスできます。

データ駆動型の資格認証サービス

従来の資格認証は、代表的なロットの破壊試験に依存しています。物理的故障モデル、デジタルツイン、軌道上テレメトリー分析を使用した確率的資格認証サービスを提供する企業には、成長の機会があります。このアプローチは、資格認証のタイムラインを40〜60%圧縮し、非再発エンジニアリングコストを削減することで、宇宙電子市場をより広範なコンポーネントサプライヤーにアクセス可能にします。

再構成可能およびソフトウェア定義のペイロード

ソフトウェア定義ラジオと再構成可能な処理アーキテクチャは、オペレーターが軌道上で衛星ペイロードを再プログラムできるようにし、ミッションの有用性を延ばし、新しい収益源を可能にします。これらのアーキテクチャ用に高信頼性のFPGAとマルチコアプロセッサを供給する電子機器ベンダーは、初期の構築契約と再発のアップグレード契約の両方から利益を得ることができます。

Space Electronics Market Future Outlook

AI対応の自律運用

2030年までに、オンボードAIは実験的なペイロードから基本的なミッションアーキテクチャに移行します。神経形プロセッサと放射線耐性の推論アクセラレーターにより、宇宙船は地上の介入なしにリアルタイムの地形マッピング、デブリ回避、科学の優先順位付けを実行できるようになります。宇宙電子市場では、自律性が選択肢ではなく調達要件となるにつれて、処理およびセンサーフュージョンサブシステムに対する価値の不均衡なシェアが移行するでしょう [11]

プラットフォームの標準化とモジュラー航空電子機器

[19]

電化と高出力宇宙船

電気推進は、商業および政府の艦隊全体で軌道上昇およびステーションキーピングのデフォルトになりつつあります。ホール効果スラスタとイオンスラスタは、5〜30 kWに評価された電力処理ユニットを必要とし、従来の宇宙船の電力予算を大きく上回ります。宇宙電子市場では、高電圧電力変換電子機器、バッテリーマネジメントシステム、および数キロワットの負荷を処理できる太陽電池アレイレギュレーターに対する持続的な需要が見込まれています [3]

持続可能性と宇宙デブリ軽減電子機器

衛星の運用終了から5年以内にデオービットするよう規制が求められており、専用のデオービット電子機器 — ドラッグセイルコントローラー、GPS対応トラッキングトランスポンダー、自律的衝突回避プロセッサ — に対する需要が生まれています。FCCの2024年の5年間デオービットルールとESAのゼロデブリチャーターは、2035年までに宇宙電子市場に追加のコンテンツ層を加えるために、すべての新しい宇宙船にコンプライアンス駆動の電子機器を組み込むことになります [20]

地域市場シェア分析

地域 主要指標 (2025) 主要投資テーマ
北アメリカ 39.0% シェア 防衛の近代化、コンステレーション製造、深宇宙探査
ヨーロッパ 26.0% シェア ESAの制度プログラム、ガリレオ/コペルニクスの刷新、発射機器の電子機器
アジア太平洋 9.7% CAGR (2026–2035) 主権のLEOコンステレーション、月面プログラム、ISRO/CNSAの拡大
南アメリカ USD 0.32 Billion 地球観測調達、SGDCブロードバンド、地域協力
中東 & アフリカ USD 0.38 Billion 国家宇宙基金への投資、デュアルユース衛星プログラム

宇宙電子市場は、3つの地域が世界の収益の87%以上を占める集中した地理的プロファイルを示しています。投資テーマは地域によって大きく異なり、制度的調達モデル、防衛予算、商業打ち上げエコシステムの違いを反映しています。


北アメリカ

主要指標 主要ドライバー
アメリカ 地域シェアの78.4% 国防総省宇宙開発局のトランシェ、NASAアルテミス
カナダ 地域シェアの12.8% CSAロボティクスの遺産、MDA電子プログラム
メキシコ 地域シェアの8.8% 新興衛星組立、PCB生産の近接化


アメリカは、防衛プライムの垂直統合と活発な商業打ち上げセクターの組み合わせを通じて、北アメリカの宇宙電子市場を支配しています。宇宙開発局の拡張されたLEOアーキテクチャだけでも、2030年までに500以上の衛星用の電子機器パッケージが必要です [18]。カナダはロボティクスとセンサーの遺産を活用し、メキシコは航空宇宙OEMが近接の代替を求める中でPCB組立投資を引き寄せています。

ヨーロッパ

主要指標 主要ドライバー
ドイツ 5.5% CAGR OHBおよびエアバスDSの衛星プラットフォーム、DLR研究プログラム
イギリス USD 0.28 Billion OneWeb地上セグメントの電子機器、UK宇宙庁の資金提供
フランス 地域シェアの22.1% タレスアレーニアスペース、CNESミッション電子機器
イタリア 地域シェアの14.6% レオナルド電子部門、ASIプログラム
スペイン USD 0.09 Billion SEOSATフォローオン、GMV航空電子機器
北欧諸国 4.8% CAGR AACクライドスペース、北極監視ミッション
ロシア USD 0.07 Billion GLONASSの近代化(制裁による制約あり)
その他のヨーロッパ USD 0.11 Billion ポーランドとチェコ共和国の新興プログラム


ヨーロッパの宇宙電子市場に対する需要は、ESAの数年にわたるプログラムのコミットメントとガリレオ第二世代衛星の刷新によって支えられています。フランスとイタリアは合わせて地域収益の36%以上を占め、タレスアレーニアスペースとレオナルドの電子部門が推進しています。ロシアに関連する輸出管理は、サプライチェーンのパートナーシップを欧州内および大西洋横断のチャネルに向けて再方向付けしています。

アジア太平洋

主要指標 主要ドライバー
中国 地域シェアの38.2% 北斗3号の刷新、国網コンステレーション
インド 10.4% CAGR ISROの記録的な打ち上げ頻度、NavICの拡大
日本 USD 0.16 Billion JAXAの探査、三菱電機のバス生産
韓国 9.8% CAGR KSLV-IIの運用打ち上げ、425 SARコンステレーション
ASEAN USD 0.06 Billion SATRIAブロードバンド、地域EO調達
その他のアジア太平洋 USD 0.04 Billion 新興国家プログラム


アジア太平洋は、宇宙電子市場で最も成長が早い地域であり、中国の国網メガコンステレーションが13,000の衛星の申請を行い、インドが2024年に記録的な12回の打ち上げを達成することに支えられています [10]。韓国の独自の打ち上げ能力への移行は、地域の電子機器サプライチェーンを生み出し、日本のJAXAプログラムは三菱電機とNECスペーステクノロジーズを通じて高信頼性コンポーネントの需要を維持しています。

南アメリカ

主要指標 主要ドライバー
ブラジル 地域シェアの62.5% SGDC-2ブロードバンド衛星、INPEの地球観測
アルゼンチン 地域シェアの24.3% ARSATシリーズ、CONAEレーダーミッション
その他の南アメリカ 地域シェアの13.2% 地域協力フレームワーク


ブラジルのSGDC-2プログラムとINPEの環境監視の任務は、南アメリカにおける主要な需要センターとしての地位を確立しています。アルゼンチンのARSATプラットフォームは、電子機器調達サイクルを生み出し続けていますが、地域の宇宙電子市場は絶対的な観点からは控えめです。

中東 & アフリカ

主要指標 主要ドライバー
サウジアラビア 7.2% CAGR ビジョン2030の宇宙セクター投資
UAE 地域シェアの34.7% モハメド・ビン・ラシッド宇宙センターのプログラム
南アフリカ USD 0.04 Billion SANSA地上局の電子機器
エジプト 5.9% CAGR EgyptSatフォローオンシリーズ
その他のMEA USD 0.06 Billion ナイジェリアとアルジェリアの衛星プログラム


UAEは宇宙電子市場における中東の投資をリードしており、モハメド・ビン・ラシッド宇宙センターが地球観測および惑星間ミッションの調達を支えています。サウジアラビアのビジョン2030は、国内の宇宙電子エコシステムのために専用の資金を確保しており、ナイジェリアと南アフリカのアフリカのプログラムは地球観測と通信インフラに焦点を当てています。


地域別宇宙電子市場、2025-2035

Space Electronics Market Segmentation

プラットフォーム別

セグメント 主要指標 主要な需要ドライバー
衛星 61.5% シェア (2025) ブロードバンドコンステレーションの生産拡大
打ち上げ機 12.4億米ドル (2025) 再利用可能ブースターのアビオニクス刷新サイクル
深宇宙探査機 9.4% CAGR (2026–2035) アルテミス、火星サンプルリターン、小惑星ミッション


衛星は宇宙電子機器市場において支配的なプラットフォームであり、コマンドおよびデータ処理コンピュータから無線周波数トランシーバーまで、すべてのサブシステムカテゴリにわたって需要を生み出しています。コンステレーションオペレーターはプロトタイプから生産段階に移行しており、衛星組立ラインに自動車スタイルの品質管理を導入しています。深宇宙探査機は絶対的なボリュームは低いものの、厳しい放射線および信頼性要件により、単位あたりの電子機器コストが200万米ドルを超えるため、プレミアム価格が設定されています。

アプリケーション別

セグメント 主要指標 主要な需要ドライバー
通信 47.7% シェア (2025) LEO/MEOブロードバンドペイロードの構築
地球観測 9.8億米ドル (2025) 気候監視の義務、商業イメージング
ナビゲーション 5.1% CAGR GNSSの近代化 (GPS III、ガリレオ第2世代、北斗-3)
科学技術デモンストレーション 8.5% CAGR 大学のCubeSat、機関のパスファインダーミッション


通信ペイロードは宇宙電子機器市場におけるアプリケーションレベルの収益のほぼ半分を占めており、高スループット衛星トランスポンダーチェーンおよびデジタルビーム形成プロセッサの資本集約性を反映しています。地球観測は2番目に大きなセグメントであり、政府の気候監視の義務と商業リモートセンシングのブームによって推進されています。

コンポーネント別

セグメント 主要指標 主要な需要ドライバー
集積回路 43.6% シェア (2025) オンボード処理のためのSoCおよびFPGAの需要
電力デバイス 8.3% CAGR 電気推進および高電圧バスの採用
センサーおよびアクチュエーター 7.2億米ドル (2025) スター・トラッカー、IMU、太陽センサー
受動部品 4.9% CAGR コンデンサーおよび抵抗器の需要は衛星のボリュームに連動


集積回路はコンポーネントの風景を支えており、FPGAおよび放射線耐性マイクロプロセッサが最も高い単位価値を占めています。電力デバイスは、宇宙電子機器市場が推進および電力分配の電動化トレンドを吸収する中で、最も急速に拡大しているコンポーネントセグメントを代表しています。

タイプ別

セグメント 主要指標 主要な需要ドライバー
放射線硬化型 57.8% シェア (2025) GEO、深宇宙、および防衛グレードの要件
放射線耐性型 9.6% CAGR LEOコンステレーションのコスト最適化


放射線硬化型部品は大多数のシェアを保持していますが、コンステレーションオペレーターは放射線耐性設計の制御されたリスクプロファイルをますます受け入れており、これによりコンポーネントあたり40〜60%のコスト削減が実現します。宇宙電子機器市場はミッションの重要性に沿って二分化しており、GEOおよび防衛プラットフォームは完全な硬化を要求し、LEO商業艦隊はソフトウェアベースのエラー訂正によって補完された耐性アーキテクチャを好んでいます。

エンドユーザー別

セグメント 主要指標 主要な需要ドライバー
商業 58.5% シェア (2025) 民間コンステレーション、商業打ち上げプロバイダー
軍事および防衛 10.0% CAGR SDAの普及したアーキテクチャ、ISR衛星
政府 / 民間 5.2億米ドル (2025) NASA、ESA、ISROの機関プログラム


商業オペレーターは最大のエンドユーザーコホートを代表しており、これは2020年代中頃の資本集約型コンステレーションプログラムによって確立されています。しかし、軍事および防衛の需要は、宇宙電子機器市場における最も急成長しているエンドユーザーカテゴリであり、米国宇宙開発庁のトランシュプログラムや同盟国の並行した努力によって、レジリエントな宇宙アーキテクチャの構築が推進されています。


競争ベンチマーキング

宇宙電子市場は低い集中度が特徴で、推定HHIは800未満です。上位5社は世界の収益の約32〜38%を占めており、伝統的な防衛プライム、商業半導体ハウス、専門のラッドハードブティックが共存する断片化された風景を反映しています。宇宙の伝統的企業と商業ファウンドリとの戦略的パートナーシップは、新しいプロセスノードの市場投入までの時間を加速させています。

会社 推定収益シェア範囲 宇宙電子市場向けの主要製品 戦略的ポジショニング
BAEシステムズ 約7〜10% ラッドハードプロセッサ、シングルボードコンピュータ、ASIC 独自のラッドハードファブとの防衛プライム統合
マイクロチップテクノロジー 約6〜9% ラッド耐性FPGA、電力管理IC、クロック分配 最も広範な商業から宇宙への認証パイプライン
テキサス・インスツルメンツ 約5〜8% データコンバータ、電圧レギュレータ、放射線試験済みアナログIC 宇宙スクリーニングのための高ボリューム商業ノードを活用
ハネウェル・エアロスペース 約4〜7% 慣性航法ユニット、スター・トラッカー、航空電子プロセッサ センサーからプロセッサへの垂直統合ソリューション
テレダイン・テクノロジーズ 約4〜6% イメージングセンサー、高速データコンバータ、マイクロ波コンポーネント 電気光学ペイロード電子機器での優位性
STマイクロエレクトロニクス 約3〜5% SiCパワーデバイス、ラッド耐性MCU、MEMSセンサー ESAの伝統を持つヨーロッパのサプライチェーンの拠点
ルネサスエレクトロニクス 約2〜4% ラッドハードパワーMOSFET、電圧リファレンス、オペアンプ 日本の機関プログラムでの強力なポジション
インフィニオンテクノロジーズ 約2〜4% GaN RFトランジスタ、パワーモジュール、ラッドスクリーニング済みディスクリート 商業用パワー半導体スケールを宇宙に適用
フロントグレードテクノロジーズ 約3〜5% ラッドハードFPGA、SBC、宇宙認定メモリ 専用の宇宙専用製品に焦点を当て、元コブハムAES
アナログデバイセズ 約2〜4% 精密データコンバータ、RFトランシーバ、IMUコンポーネント ペイロード電子機器向けの高性能信号チェーン


最近のニュースと動向


  • ESA(2024年11月):欧州の製造業者間での放射線試験データ共有を効率化し、加盟国間の資格重複を削減するために、更新された宇宙コンポーネント調整ポリシーを発表しました [22]


  • 2025年5月:軌道上での量子セキュリティを進めるために、IonQはCapella Spaceを買収した後、初の宇宙ベースの量子鍵配布ネットワークの計画を発表しました。
  • 自律型宇宙船向けに8つのCPUコアとベクトル処理機能を備えた64ビットアーキテクチャを持つPIC64-HPSCマイクロプロセッサファミリーが、2024年7月にMicrochipによって導入されました。


宇宙電子機器市場 Market Report Scope

パラメータ 詳細
市場範囲 宇宙船、打ち上げ機、地上セグメントのハードウェアに対するすべての適格な電子サブシステムをカバーするグローバル宇宙電子市場
調査期間 2021–2035
CAGR (2026–2035) 5.7%
市場規模 — 基準年 (2025) USD 54.1 億
市場規模 — 予測エンドポイント (2035) USD 93.7 億
最も成長が早いセグメント 深宇宙探査機(プラットフォーム);軍事および防衛(エンドユーザー);アジア太平洋(地域)
プロファイルされた企業 10(BAEシステムズ、マイクロチップテクノロジー、テキサスインスツルメンツ、ハネウェル航空宇宙、テレダインテクノロジーズ、STマイクロエレクトロニクス、ルネサスエレクトロニクス、インフィニオンテクノロジーズ、フロントグレードテクノロジーズ、アナログデバイセズ)
評価通貨 USD 億

よくある質問

宇宙適格ICの調達リードタイムは商業グレードの同等品とどのように比較されますか?
放射線耐性ASICは通常、注文から納品まで52〜78週間を要し、商業用同等品は12〜16週間です。このギャップは、限られたファウンドリの能力と必須のロット受入試験を反映しています[14]
商業コンステレーションの電子機器選定に影響を与える保険および責任に関する考慮事項は何ですか?
保険引受人は、打ち上げポリシーを発行する前にコンポーネントレベルの系譜文書をますます要求しています。放射線耐性部品を使用するオペレーターは、完全にハード化された設計を指定するものよりも10〜15%高い保険料に直面する可能性があります[6]
ソフトウェア定義のペイロードは、電子機器の部品表にどのように影響を与えていますか?
再構成可能なFPGAとマルチコアプロセッサが固定機能ASICに取って代わり、衛星あたりのシリコンコストは上昇しますが、軌道上での再プログラミングを可能にします。これにより、ハードウェアのカスタマイズからファームウェアの開発への価値の移行が起こります[19]
デジタルツインは宇宙電子機器の認証にどのような役割を果たしていますか?
デジタルツインは放射線劣化と熱サイクルをシミュレーションし、テストキャンペーンを40〜60%短縮できる予測的な認証を可能にします。採用は初期段階ですが、ヨーロッパとアメリカで加速しています[15]
宇宙電子機器市場は長期間のミッションに対する陳腐化管理にどのように対処していますか?
設計者は、最後の購入の在庫確保、形状・機能の代替品、及び廃止された部品のFPGAベースのエミュレーションを使用します。陳腐化は、15年以上のミッションのライフサイクルコストに5〜8%を追加します[17]
新興市場の宇宙機関の電子機器調達を支援するための資金調達構造は何ですか?
輸出信用機関、二国間宇宙協力協定、及びベンダー資金提供のリース購入モデルにより、発展途上国は全額前払いの資本支出なしに適格なサブシステムを調達できます[10]
メガコンステレーションオペレーターは、電子機器のサプライチェーンのレジリエンスをどのように管理していますか?
オペレーターは重要なコンポーネントを二重調達し、6〜12ヶ月のバッファ在庫を維持し、単一ソースリスクを軽減するために設計ごとに複数のファウンドリノードを認証します[9]
著者
著者 Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
共著者 Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, technical standards documentation, industry white papers, peer-reviewed aerospace engineering journals, and authoritative government space agencies. Key sources included the National Aeronautics and Space Administration (NASA) Technical Reports Server, European Space Agency (ESA) Industry Portal, US Federal Aviation Administration (FAA) Office of Commercial Space Transportation, US Federal Communications Commission (FCC) Satellite Licensing Database, US Department of Defense (DoD) Space Policy Directives, North American Aerospace Defense Command (NORAD) Satellite Database, US Geological Survey (USGS) Earth Observation Data, National Oceanic and Atmospheric Administration (NOAA) Satellite Programs, Japan Aerospace Exploration Agency (JAXA) Research Archives, Indian Space Research Organisation (ISRO) Publications, China National Space Administration (CNSA) White Papers, Russian Federal Space Agency (Roscosmos) Technical Libraries, UK Space Agency Industry Reports, and United Nations Office for Outer Space Affairs (UNOOSA) Registry Data. These sources were utilized to collect satellite deployment statistics, launch vehicle manifest data, component qualification standards, radiation hardening specifications, procurement budgets, and technology landscape analysis for sensors, processors, power systems, communication systems, and control systems deployed in satellite, launch vehicle, and deep space mission applications.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering, Chief Technical Officers (CTOs), designers of radiation-hardened components, and program managers from launch vehicle integrators, satellite manufacturers, and space electronics manufacturers were examples of supply-side sources. Mission directors from national space agencies, supply chain executives from aerospace primes, commercial satellite fleet operators, defense procurement officers from military space divisions, and systems integrators from research institutions were among the demand-side sources. In addition to confirming component qualification timelines and validating market segmentation across analog, digital, mixed signal, and MEMS technologies, primary research also gathered information on radiation tolerance requirements, supply chain resilience strategies, and geopolitical procurement dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and satellite deployment volume analysis. The methodology included:

Identification of 45+ key manufacturers across North America, Europe, Asia-Pacific, and emerging space markets

Product mapping across sensors, processors, power systems, communication systems, and control systems for satellite, launch vehicle, probe, rover, and space station applications

Analysis of reported and modeled annual revenues specific to radiation-hardened and space-grade electronics portfolios

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (unit shipment volumes × ASP by mission type and radiation tolerance level) and top-down (prime contractor electronics procurement value validation) approaches to derive segment-specific valuations for government, commercial, military, and research institution end-use segments

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















