Polycarbonate Market Summary
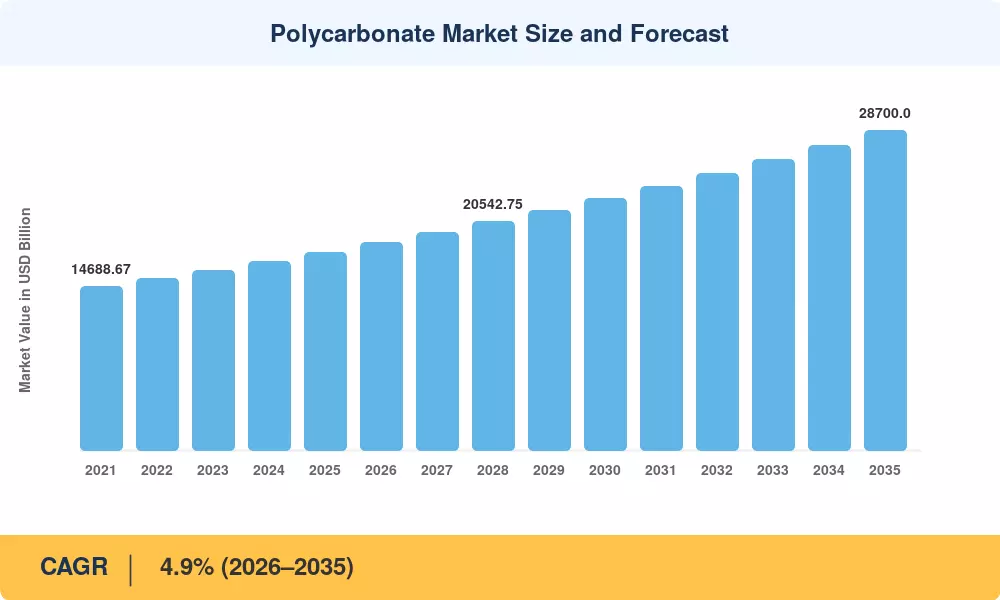
ポリカーボネート市場は2025年に推定178億ドルに達し、2026年には186.72億ドルから2035年には約287億ドルに上昇すると予測されており、予測期間中の年平均成長率(CAGR)は4.9%となっています。この軌道を支える2つの触媒は、欧州連合と中国におけるUL94 V-0火災安全基準の厳格化[2]と、自動車セクターにおける急速な電動化の推進です。軽量プラスチック部品がバッテリー電動車プラットフォームにおいて従来のガラスや金属サブアセンブリに取って代わる。ポリカーボネートのようなエンジニアリング熱可塑性樹脂は、規制の引き合いとOEMの需要の交差点に位置しており、ポリカーボネート市場にはコモディティ樹脂にはない構造的な成長の基盤があります。
私たちは世代を超えた技術の移行の真っ只中にいます。光学グレードのプラスチックや衝撃に強いプラスチックが、建設、消費者電子機器、自動車用途で使用される従来のガラスやアクリルパネルを徐々に置き換えています。光学プラスチックは、デザインの自由度を向上させ、30-50%の重量削減を実現し、UVおよび難燃機能を統合しています[4]。世界のOEMは、2022年から2024年の間に透明プラスチック材料の研究開発に約42億ドルを投資し、5Gインフラ、LED拡散、EVバッテリーモジュールのケース用の共押出しおよびコーティングされた耐久性プラスチックシートの展開を加速しています[5]。
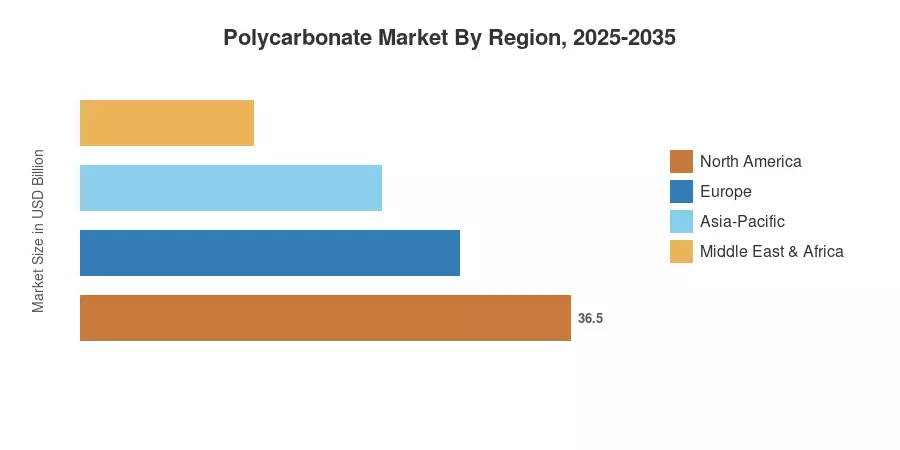
アジア太平洋地域は、ポリカーボネートの世界需要の約60.8%を占めており、中国、韓国、日本の垂直統合型生産者が存在します。この地域は、2035年までのCAGRが5.2%で最も急速に拡大しています。ヨーロッパは約17%のシェアを持ち、認証されたリサイクル含有高性能ポリマーを奨励する循環経済法によって支えられています[6]。次に北米が続き、航空宇宙および防衛調達サイクルは、誘電体および弾道グレードの認証を持つ熱可塑性樹脂材料を好みます。今後10年は、コモディティ規模と特殊コンパウンド能力を結びつけることができる生産者に報いるでしょう。
主要な報告の要点
• エンドユーザー産業別
- 電気および電子セクターは、2025年にポリカーボネート市場の35.0%のシェアを占め、LEDおよびディスプレイ用途におけるUL認定ハウジングおよび光学グレードプラスチックの需要の急増を反映しています。
- 自動車エンドユーザーは、バッテリー電動プラットフォームが軽量プラスチック部品をグレージングおよび構造パネルにスケールアップするにつれて、2035年までのCAGRが5.6%に拡大すると予測されています。
- 建設および建築の需要は、2025年に28.5億ドルに達し、省エネルギーのグレージング改修および屋根システム用の耐久性プラスチックシートによって推進されています。
• 製品タイプ別
- シートセグメントは、2025年にポリカーボネート市場の41.5%を占め、建設および看板用の多壁および固体シート押出しが主導しています。
- フィルム製品は、フレキシブルエレクトロニクスおよびコンデンサ誘電体における透明プラスチック材料の需要が高まるにつれて、製品タイプの中で最も速い6.7%のCAGRで成長すると予測されています。
• 地域別
- アジア太平洋地域は、2025年にポリカーボネート市場の60.8%のシェアを占め、中国だけで地域のボリュームの40%以上を占めています。
- 北米は、再ショアリングの取り組みおよび衝撃に強いプラスチックの防衛調達によって支えられ、4.3%のCAGRを記録すると予測されています。
市場規模と予測(2021–2035)
Market Research Future (MRFR) の市場規模の推定には、ボトムアップの生産者出荷データ、貿易フロー分析、および地域消費調査に対して検証されたトップダウンの需要モデルが含まれています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



