Phthalic Anhydride Market (2026 - 2035)

フタル酸無水物市場調査報告書 原材料別(ナフタレンおよびオルトキシレン)、用途別(可塑剤、アルキッド樹脂、不飽和ポリエステル樹脂、その他の用途)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) - 2035年までの予測
ID: MRFR/CnM/4463-CR 218 Pages Chitranshi Jaiswal Last Updated: October 16, 2026
Phthalic Anhydride Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)2.65%
2025 Market Size4.93 Million Tons
2035 Market Size6.24 Million Tons
Key Players
BASF SE
ExxonMobil Chemical
Nan Ya Plastics
UPC Technology
Aekyung Petrochemical
Thirumalai Chemicals
Opportunities
  • Bio-Based Phthalic Anhydride Development
  • India and Southeast Asia Capacity Gap
  • Specialty-Grade Expansion for Electronics

Phthalic Anhydride Market 市場概要

フタル酸無水物市場は2025年に推定493万トンに達し、予測期間は2026年に506万トンから始まり、2035年までに624万トンに達する見込みで、年平均成長率(CAGR)は2.65%です。プラスチック添加剤の需要は、発展途上国の建設および自動車配線におけるPVC添加剤の使用拡大に支えられ、最大の消費ドライバーとなっています。インドの370億ドルの石油化学自給プログラムと、中国のオルトキシレン処理における継続的な能力追加は、化学中間体の世界貿易の流れを再形成しています [2][3]。

生産技術は、従来のコールタールナフタレンルートの原料供給の制限により変革を遂げています。これにより、生産者は強化された触媒回収システムを使用するオルトキシレン酸化に移行しています。キャプティブ原料を持たない独立した西洋のプラントのマージンは、中東および東南アジアの多くの統合石油化学複合体による専用のフタル酸無水物トレインの追加により圧縮されています。2024年には、未飽和ポリエステル樹脂およびアルキッド樹脂材料のバリューチェーン全体での資本支出が世界的に48億ドルを超え、この工業化学化合物の持続的な下流需要を示しています [4]。

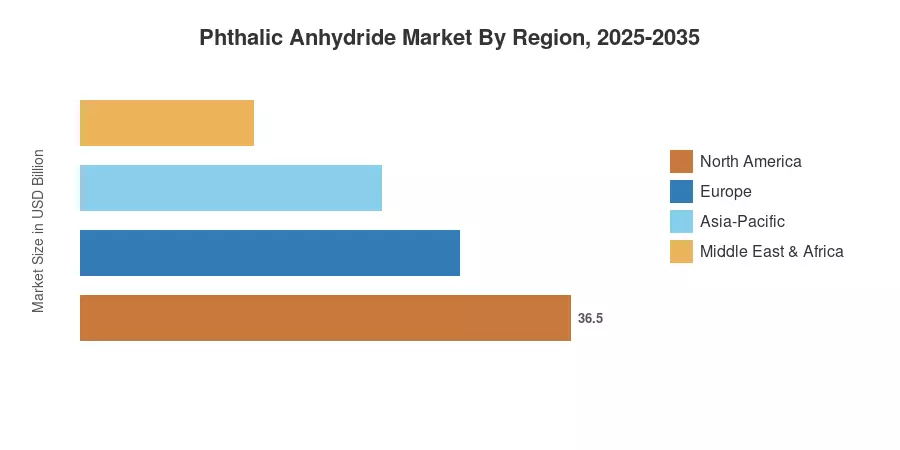
アジア太平洋地域はフタル酸無水物市場で最も成長が早い地域で、予測CAGRは3.45%です。また、ボリュームベースで市場の約57%を占めています。ヨーロッパの第2位のシェアは約19%で、主にREACHコンプライアンスの義務に従ったコーティング樹脂材料の再配合によるものです。風力タービン複合材製造からの特殊有機化学品の需要がニッチセグメントでの利用を加速させており、北米は約14%を貢献しています。フタル酸無水物市場は、電気自動車の採用が世界的に拡大する中で、ワイヤー絶縁化合物や軽量プラスチック製造化学品の需要増加を活用する準備が整っています [6][7]。


フタル酸無水物市場 — 主要な報告の要点

原材料別

  • ナフタレンは2025年にフタル酸無水物市場の77%を占め、中国とインドの根強い供給チェーンを反映しています
  • オルトキシレンは、統合精製所が芳香族抽出能力を拡大するにつれて、2035年までに最も速いCAGRの3.55%を記録する見込みです

用途別

  • プラスチック添加剤は2025年にフタル酸無水物市場の51%のシェアを占め、建設におけるPVC添加剤の需要が主導しています
  • 未飽和ポリエステル樹脂は、風力エネルギー複合材製造により2035年までに4.72%のCAGRで成長すると予測されています

エンドユーザー産業別

  • 自動車は2025年に48%のシェアを占め、内装トリムおよびアンダーボディコーティングのための合成樹脂生産が加速しました
  • 電気および電子は、ワイヤーハーネス絶縁および回路基板ラミネートによって4.45%のCAGRで進展しています

地域別

  • アジア太平洋地域は2025年にフタル酸無水物市場の57%を占めました
  • 北米は、特殊有機化学品の需要が高まるにつれて、2035年までに2.18%のCAGRで成長すると予測されています


フタル酸無水物市場の規模と予測(2021–2035)

MRFRのサイズ測定方法論は、42の報告国からの税関データに対してクロスバリデーションされた、ボトムアップのプラント能力監査とトップダウンの貿易フロー調整を組み合わせています。歴史的なボリュームは実際の出荷データを反映しており、予測ボリュームには計画された能力追加、予定されたプラントのターンアラウンド、および化学中間体およびプラスチック添加剤の政策主導の需要シフトが組み込まれています。
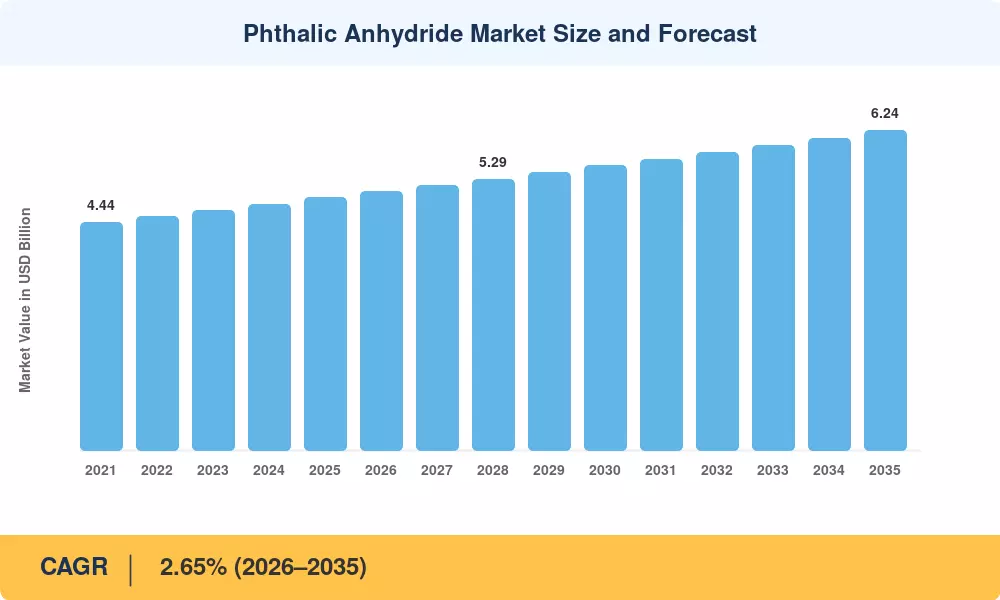
フタル酸無水物市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
建設におけるPVC添加剤化学物質の需要拡大 +0.55% アジア太平洋、MEA 短期(≤2年) [3]
自動車の軽量化と内装トリムコーティング +0.42% グローバル 中期(2–4年) [11]
風力タービン用複合樹脂の消費 +0.35% ヨーロッパ、北アメリカ 長期(≥4年) [14]
インドの石油化学自給プログラム +0.30% 南アジア 中期(2–4年) [3]
オルトキシレンルートのコスト優位性 +0.25% アジア太平洋 短期(≤2年)
EVワイヤーハーネス絶縁材の成長 +0.20% グローバル 中期(2–4年) [11]
REACHの下でのコーティング樹脂材料の再配合 +0.18% ヨーロッパ 長期(≥4年)

建設主導の可塑剤需要

世界の建設セクターは、柔軟なPVCパイプ、床材、ケーブルシースの広範な生産によって、可塑剤化学物質の主要なドライバーであり続けています。インドでは、プラダン・マンティリ・アワス・ヨジャナ(PMAY)手頃な住宅イニシアティブの数年にわたる拡大が、国内のPVC添加剤化学物質に対する長期的な需要の安定性を提供しています。同時に、中国の持続的な都市化目標は、地域のフタル酸無水物施設の安定した稼働率を支え、アジア全体の石油化学市場における局所的な価格の緩和とスポット価値の変動をバランスさせています。

自動車の軽量化とコーティング樹脂材料

オリジナル機器メーカー(OEM)は、構造用金属ブラケットや内装パネルを高性能のガラス繊維強化不飽和ポリエステル樹脂に置き換える傾向が高まっています。この化学中間体へのシフトは、欧州委員会のユーロ7排出基準などの厳しい規制枠組みによって大きく加速されています。これらの環境規制は車両の質量にペナルティを課すため、自動車セクターの重量削減の追求は、フタル酸無水物のバリューチェーンに直接結びつく合成樹脂の生産量を直接支援しています。

風力エネルギーの複合材料製造

世界の風力エネルギーインフラは、特殊有機化合物の重要な長期ドライバーとして機能します。年次風力タービンの設置が国際的なクリーンエネルギー目標に沿って拡大するにつれて、大規模なローターブレードの生産は、かなりの量の不飽和ポリエステル樹脂を必要とします。この複合需要は、ユーティリティ規模の再生可能エネルギープロジェクトをフタル酸無水物誘導体の長期的な消費の基盤となる柱にしています。

インドの石油化学拡大

インドの化学肥料省は、外国のサプライチェーンへの依存を減らすために、主要な化学中間体の国内自給を積極的に促進しています。戦略的な拡大には、グジャラート州とオリッサ州の主要な産業回廊に位置する大規模な石油化学コンプレックスが含まれています。これらの新しい施設にキャプティブフタル酸無水物ユニットを統合することで、地域の生産者は国内の能力を大幅に拡大し、中国や韓国の製造拠点への歴史的な輸入依存を構造的に再形成することを目指しています。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
フタル酸エステル系可塑剤に対する規制圧力 –0.40% ヨーロッパ、北アメリカ 長期(≥4年)
中国の供給過剰と価格の低下 –0.35% アジア太平洋 短期(≤2年)
ナフタレン供給における原料の変動性 –0.25% グローバル 中期(2~4年)
コーティング樹脂材料の環境適合コスト –0.20% ヨーロッパ 中期(2~4年)
非フタル酸系可塑剤化学物質による代替 –0.15% グローバル 長期(≥4年) [16]

フタル酸規制制限

欧州連合の規制は、フタル酸無水物を危険な呼吸器感作物質として厳格に分類しています。この法的義務は、食品接触包装や育児製品などの敏感な消費財においてフタル酸フリーの代替品への広範な業界の移行を加速させています。その結果、地域の適合基準の変化は、欧州の可塑剤市場における長期的な対応可能な化学物質の量を再形成し続けています。

中国の供給過剰のダイナミクス

中国の石油化学セクターは、構造的な供給不均衡に直面しており、国内の化学プラントの稼働率が制限されています。その結果、過剰な製造能力が地域の価格競争を激化させ、顕著なスポットバリューのソフトナーを生み出しています。この持続的な市場の弱さは、非統合型のグローバル生産者の利益率を圧縮し、新規化学投資を積極的に抑制しています。

ナフタレン原料の逼迫

世界の製鉄業は、従来のコークス炭を使用しない電気アーク炉への生産シフトという環境的な移行を進めています。この脱炭素化の道筋は、粗炭タールの生成を減少させるため、副産物としてのナフタレンの供給が逼迫しています。下流の樹脂製造業者は、より高価な代替化学原料を受け入れるために供給チェーンを調整しています。

Phthalic Anhydride Market 機会

バイオベースのフタル酸無水物開発

ヨーロッパの化学メーカーは、再生可能なリグニン由来の芳香族化合物を原料として利用するパイロットプロジェクトを進めています。これらの代替プロセスが産業規模に拡大すれば、有機化合物セグメント内で特化したニッチを確立することを目指しています。認証されたバイオ由来の化学製品への移行は、長期的な脱炭素化の利点を提供し、従来の化石ベースのグレードに対して市場シェアを確保する可能性があります。


インドと東南アジアの供給ギャップ

インドは、この重要なプラスチック添加剤に対して顕著な供給ギャップに直面しています。商務省の公式データによると、インドのフタル酸無水物の全体的な輸入はFY25で6551万ドルに達しました。主要な港ネットワークの近くに統合製造拠点を設立することで、下流の建設主導のプラスチック添加剤やPVC添加剤化学品に対する消費者需要の増加を捉えることができます。


電子機器向けのスペシャリティグレードの拡大

高度な電気自動車の電子機器の拡大は、高純度のフタル酸無水物の消費を加速させます。メーカーは、性能ワイヤーエナメルや電子回路基板ラミネート内で特化した化学グレードを展開しています。地域のコンポーネントラインを拡大することは、魅力的な高付加価値のニッチを提供し、正確な精製アップグレードに多大な投資を行う産業化学企業にとってプレミアムな財務マージンを提供します。


デジタルサプライチェーンのマネタイズ

リアルタイムの在庫システムとデータ駆動型の物流ツールを実装する化学企業は、供給の不均衡を動的に管理できます。安全な出所追跡構造を統合することで、ヨーロッパの合成コーティング樹脂バイヤーからの変化する透明性の要求に応えます。このデジタルサプライチェーンの近代化は、国際的な石油化学スポット市場全体での運用出力を最適化するための構造的メカニズムを提供します。


Phthalic Anhydride Market 今後の見通し

化学製造の脱炭素化

国際エネルギー機関のネットゼロ追跡フレームワークは、2035年までに世界全体の排出量を大幅に削減することを推進しています。代替電気ボイラー、統合型グリーン水素ネットワーク、スケーラブルな炭素回収技術に多額の投資を行う石油化学メーカーは、戦略的な市場ポジションを確保し、炭素ペナルティから企業の供給ラインを保護しようとする持続可能性を重視するコーティング樹脂の購入者に好まれる地位を確立します。


循環型経済の統合

欧州のPVCセクターの自主的な誓約は、2030年までに年間少なくとも100万トンのリサイクル材料を処理することを目指しています。この増加する循環ストリームは、原料プラスチサイザー化学物質の需要を緩和し、リサイクル化合物の安定性を保つために超純度のフタル酸無水物ロットに対する構造的ニーズを生み出します。主要なプラスチックリサイクリング業者から直接承認された特定のプラスチサイザーグレードを商業化することで、主要なメーカーは市場プレミアムを確保できます。


電化スーパサイクル

公式のBloombergNEF追跡データによると、2030年までに世界の電気自動車消費は年間3900万台に達する見込みです。このマクロな移行は、特別な有機化学物質から調合された高性能ワイヤーエナメルおよび絶縁化合物の大量供給を必要とします。このクリーン輸送の拡大は、フタル酸無水物エコシステムを専門的で高マージンの自動車電子部品内での数十年にわたる成長段階に位置づけます。


デジタルおよびAI対応のプロセス最適化

高度なプロセス制御およびAI駆動の触媒管理システムは、現代のプラントでフタル酸無水物の収率損失を2〜4%削減しています。リアクター最適化のためにデジタルツインを展開する生産者は、トンあたりの生産コストを推定で8〜12米ドル削減でき、供給過剰の工業化学化合物の市場での競争力を高めています[22]。


地域市場シェア分析

地域 主要指標 主要投資テーマ
アジア太平洋 57%の市場シェア(2025年) 能力拡張、プラスチック製造化学品のキャプティブフィードストック統合
ヨーロッパ 19%の市場シェア(2025年) REACH再配合、バイオベースのコーティング樹脂材料の研究開発
北アメリカ 2.18%のCAGR(2026–2035年) 風力複合材料の需要、EVワイヤー絶縁
南アメリカ 2億8500万米ドル(2025年) ブラジルの建設、建築用コーティングのためのアルキッド樹脂材料
中東・アフリカ 1.95%のCAGR(2026–2035年) 統合型精製所-化学複合施設
合計 493万トン(2025年) —


北アメリカ

国 主要指標 主要ドライバー
米国 地域シェアの68% 風力複合材料の不飽和ポリエステル樹脂の需要
カナダ 2.25%のCAGR 住宅建設サイクルとPVC添加剤化学品
メキシコ 4800万米ドル 自動車組立の近接化


北アメリカのフタル酸無水物市場は米国に支えられており、インフレ削減法のクリーンエネルギーインセンティブがメキシコ湾岸沿いの風力タービンブレード製造を促進しています。EVバッテリーパックのエンクロージャーや配線ハーネスからの特殊有機化学品の需要は、2025年に推定35,000トンの消費を追加しました [14][18]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの26% 自動車OEMコーティング樹脂材料
イギリス 2.30%のCAGR 洋上風力複合プログラム
フランス 7200万米ドル 建築用コーティングとアルキッド樹脂材料
イタリア 地域シェアの12% セラミックタイルと合成樹脂の生産
スペイン 1.85%のCAGR 再生可能エネルギーインフラ
北欧諸国 3800万米ドル グリーンビルディング用PVC添加剤化学品
ロシア 地域シェアの8% 従来の可塑剤化学品の生産
その他のヨーロッパ 1.70%のCAGR 規制主導の再配合


ヨーロッパのフタル酸無水物市場は、フタル酸エステル規制の強化と風力エネルギー複合材料の要件の拡大という二重の移行を進めています。ドイツの化学産業団体(VCI)は、REACH遵守コストが2020年以降、累積で12億ユーロの再配合支出を追加したと推定しており、分類されていない特殊グレードへの投資を加速させています 。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの42% 可塑剤化学品の大規模製造
インド 4.10%のCAGR 石油化学の自給自足、住宅建設
日本 3億1000万米ドル 高純度電子グレード化学中間体
韓国 地域シェアの8% ディスプレイパネルと半導体ラミネート
ASEAN 3.85%のCAGR インフラ支出とプラスチック製造化学品
その他のアジア太平洋 9500万米ドル 新興産業化学化合物の需要


アジア太平洋地域はフタル酸無水物市場を支配しており、中国は世界最大の設置基盤を運営しています。インドは最も成長が早い国レベルの市場であり、グジャラート州とオディシャ州に4つの新しい統合型複合施設が2030年までに45万トンの能力を追加し、中国と韓国の化学中間体への依存を減少させる予定です [3]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの62% 建設セクターのアルキッド樹脂材料
アルゼンチン 1.65%のCAGR 産業用コーティングの回復
その他の南アメリカ 4200万米ドル インフラ開発


ブラジルのミニャ・カーザ・ミニャ・ヴィダ住宅プログラムは、PVCパイプや床材に使用される可塑剤化学品の基礎需要を支えています。南アメリカのフタル酸無水物市場は、約40%の要件を輸入に依存しており、地域の能力投資の機会を生み出しています [3]。

中東・アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの35% 統合型精製所から化学品への複合施設
UAE 2.20%のCAGR 石油からの下流の多様化
南アフリカ 2800万米ドル 産業用コーティング樹脂材料
エジプト 1.80%のCAGR 建設主導のPVC添加剤化学品
その他の中東・アフリカ 2200万米ドル 新興合成樹脂の生産


サウジアラビアのSATORPおよびYASREF精製所は、フタル酸無水物のストリームを芳香族ポートフォリオに統合し、国内の建設需要と東アフリカ市場への輸出をターゲットにしています。中東のフタル酸無水物市場は、世界的に競争力のあるフィードストックコストでキャプティブオルトキシレン供給の恩恵を受けています 。


地域別フタル酸無水物市場、2025-2035年

Phthalic Anhydride Market 市場セグメンテーション

原材料別

セグメント 主要指標 主な需要ドライバー
ナフタレン 77%の市場シェア(2025年) 中国の従来のコールタールルート、インドのコスト優位性
オルト-キシレン 3.55%のCAGR(2026–2035年) 統合精製所の芳香族、より高純度の出力


フタル酸無水物市場は、特に中国とインドにおいてナフタレンベースの生産に大きく偏っています。ここでは、製鉄所からのコールタールの供給がコスト競争力のあるサプライチェーンを維持しています。ナフタレンルートは2025年に世界の出力の約77%を占めています。しかし、欧州と北米での高炉閉鎖により、アルキッド樹脂材料や可塑剤化学品の生産に必要な原料の供給が減少しているため、このシェアは縮小しています。

オルト-キシレンの処理は、中東および東南アジアの統合石油化学複合施設を通じて勢いを増しています。これらの施設は、専用の原料を利用し、電子グレードの用途に適したより高純度の化学中間体を生産しています。フタル酸無水物市場の長期的な軌道は、合成樹脂の生産がますます厳しい仕様の許容範囲を要求するため、オルト-キシレンルートを支持しています。

用途別

セグメント 主要指標 主な需要ドライバー
可塑剤 51%の市場シェア(2025年) 建設、自動車用のPVC添加剤化学品
アルキッド樹脂 8億2000万米ドル(2025年) 建築および工業用コーティング樹脂材料
不飽和ポリエステル樹脂 4.72%のCAGR(2026–2035年) 風力エネルギー複合材、海洋製造
その他の用途 2億9500万米ドル(2025年) 染料、医薬品、農薬


可塑剤化学品はフタル酸無水物市場の主要な需要の柱を表しており、ジオクチルフタレート(DOP)およびジイソノニルフタレート(DINP)の生産は世界の出力の半分以上を消費しています。建設は依然として主要な最終用途ですが、自動車の内装トリム用途は、OEMが重量に敏感な部品用の柔軟なPVC添加剤化学品を採用するにつれて、より急速に成長しています。

不飽和ポリエステル樹脂は、風力タービンブレードの製造や海洋船舶の建設によって推進される最も成長の早い用途セグメントです。各GWの洋上風力容量は約12,000トンの複合樹脂を必要とし、フタル酸無水物から派生する工業用化学化合物の構造的需要の道筋を生み出しています。予測期間中 [14][15]。

エンドユーザー産業別

セグメント 主要指標 主な需要ドライバー
自動車 48%の市場シェア(2025年) 内装トリム、アンダーボディコーティング、ワイヤー絶縁
電気および電子 4.45%のCAGR(2026–2035年) ワイヤーエナメル、PCBラミネート、EVハーネス
塗料およびコーティング 6億8000万米ドル(2025年) 建築および工業用アルキッド樹脂材料
プラスチック 14%の市場シェア(2025年) 柔軟なPVC、プラスチック製造化学品
その他のエンドユーザー産業 1.90%のCAGR(2026–2035年) 繊維補助剤、農薬中間体


自動車はフタル酸無水物市場の主要なエンドユーザーであり、ワイヤーシース、ダッシュボードスキン、シーリングストリップ用の柔軟なPVC化合物に消費される可塑剤化学品の膨大な量によって推進されています。このセクターの電動パワートレインへの移行は、バッテリーパックの絶縁および熱管理コンポーネントに使用される高純度の特殊有機化学品に対する需要を追加しています。

電気および電子は最も成長の早いエンドユーザーの垂直市場であり、EVワイヤーエナメルや5Gインフラストラクチャのラミネートは超低不純物の化学中間体を必要としています。フタル酸無水物市場は、99.9%+の純度グレードを提供する分留アップグレードへの投資に応じており、標準的な工業グレードに対して12–18%のプレミアムを要求しています [11][21]。


競争ベンチマーキング

フタル酸無水物市場は中程度の集中度を示しており、上位5社が世界のボリュームの約32〜38%を占めています。ハーフィンダール・ハーシュマン指数は800〜1,200の範囲にあり、アジアの地域チャンピオンが統合された西洋の化学グループと競争する断片化された状況を反映しています。競争の差別化は、原料の統合、最終ユーザーへの地理的近接性、および厳しくなる規制仕様を満たす特殊有機化学品を提供する能力に依存しています。

会社 推定収益シェア範囲 主要製品 戦略的ポジショニング
BASF SE 約6〜9% フタル酸無水物、可塑剤化学品およびアルキッド樹脂材料 キャプティブオルトキシレンを持つ統合型ヴェルブントシステム
エクソンモービルケミカル 約5〜8% 化学中間体、合成樹脂生産用原料 精製所統合型芳香族プラットフォーム
ナンヤプラスチックス(フォルモサグループ) 約5〜7% PVC添加剤化学品、フタル酸無水物、可塑剤 垂直統合型PVCバリューチェーン
UPCテクノロジー 約4〜6% フタル酸無水物、工業用化学化合物 台湾拠点、キャプティブダウンストリーム消費
Aekyung Petrochemical 約3〜5% 可塑剤化学品、コーティング樹脂材料 韓国国内のリーダー
ティルマライケミカル 約3〜5% フタル酸無水物、特殊有機化学品 インド最大の生産者、輸出志向
ステパン社 約2〜4% 特殊フタル酸無水物、アルキッド樹脂材料 米国拠点、ニッチパフォーマンスグレード
コッパーズホールディングス 約2〜4% ナフタレン由来の化学中間体 コールタール蒸留原料の統合
ポリントグループ 約2〜3% 不飽和ポリエステル樹脂、フタル酸無水物 ヨーロッパの複合樹脂バリューチェーン
IGペトロケミカルズ 約2〜3% フタル酸無水物、プラスチック製造化学品 インド、グジャラートでの能力拡大

最近のニュースと動向

(ポリントグループ、2025年) 2025年、ポリントグループは持続可能なバイオベースのフタル酸無水物誘導体を生産するためのバイオコハク酸原料を確保するために戦略的商業パートナーシップを結びました。

(ティルマライケミカルズ、2025年) 2025年、ティルマライケミカルズはアメリカ合衆国に新しい大規模フタル酸無水物生産工場を成功裏に稼働させ、グローバルな足跡を拡大しました。

(米国EPA、2025年) 2025年、米国EPAはTSCAの下でより厳しいリスク評価ガイドラインを施行し、フタル酸無水物の産業製造および取り扱い規制に影響を与えました。


Phthalic Anhydride Market Report Scope

パラメータ 詳細
市場範囲 原材料、用途、最終ユーザー産業、地理によるグローバルフタル酸無水物市場
調査期間 2021–2035
CAGR 2.65% (2026–2035)
市場規模 (2025) 493万トン
市場規模 (2035) 624万トン
最も成長の早いセグメント 不飽和ポリエステル樹脂(用途別);電気および電子(最終ユーザー別)
プロファイル企業 BASF SE、エクソンモービルケミカル、南亞塑料、UPCテクノロジー、エーキョン石油化学、ティルマライケミカル、ステパンカンパニー、コッパーズホールディングス、ポリントグループ、IGペトロケミカル
評価通貨 米ドル百万
ドライバー免責事項 セクション4および5の影響割合は方向性の推定値であり、予測CAGRの加算要素ではありません。

よくある質問

キャプティブオルト-キシレンのアクセスはフタル酸無水物市場における生産者のマージンにどのように影響しますか?
キャプティブオルト-キシレンを持つ生産者は、スポット調達と比較してトンあたり40〜60米ドルを節約し、EBITDAマージンは非統合競合他社よりも4〜6パーセントポイント高くなります。このコストシールドは、中国の供給過剰がスポット価格を圧縮する際に最も重要です。
EVワイヤーエナメルのバイヤーはフタル酸無水物の供給者にどのような純度仕様を要求しますか?
EVワイヤーエナメル用途は、99.9%以上の純度とマレイン酸無水物含有量が0.03%未満であることを要求します。これらの基準を満たす生産者は、標準工業グレードに対して12〜18%のプレミアムを要求します。
フタル酸無水物市場におけるフィードストックリスクを最も効果的に軽減する調達戦略はどれですか?
統合された製鉄所との長期ナフタレンオフテイク契約や、精製所の芳香族複合体からのキャプティブオルト-キシレン抽出が最も安定したコスト構造を提供します。多様なバイヤーは通常、60〜70%の契約供給を維持し、コストと柔軟性のバランスを取るために30〜40%のスポットエクスポージャーを持っています。
REACHの再配合義務は、欧州のコーティングにおけるフタル酸無水物の需要をどのように再形成していますか?
EU CLP規則によるフタル酸無水物の呼吸器感作物質としての再分類は、消費者向けコーティングにおける代替を加速しています。しかし、工業用アルキッド樹脂材料や風力エネルギー複合材料の用途は最も厳しい制限から免除されており、生産者がコンプライアンス投資を正当化できる特殊グレードセグメントでの需要を維持しています。
著者
著者 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















