Oilfield Integrity Management Market

油田インテグリティ管理市場の規模、シェア & 成長分析レポート ソリューションタイプ別(構造的インテグリティ管理、機械的インテグリティ管理、腐食管理、その他のソリューションタイプ)、アプリケーション/最終用途別(陸上、海上、掘削、生産、輸送、その他のアプリケーション)、コンポーネント別(設備、計器、ソフトウェア、サービス)、デプロイメントモード別(クラウドベース、オンプレミス)、ターゲットグループ別(石油およびガス運営会社、サービス会社、設備供給者)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - トレンド & 業界予測2035年まで
ID: MRFR/EnP/27074-HCR
100 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Oilfield Integrity Management Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.63%
2024 Market Size$ 3.28 Billion
2025 Market Size$ 3.43 Billion
2035 Market Size$ 5.39 Billion
Key Players
Schlumberger
Halliburton
Baker Hughes
Weatherford International
National Oilwell Varco
Aker Solutions
Opportunities
  • Increasing Demand for Oil and Gas
  • Focus on Environmental Sustainability
  • Regulatory Pressures and Compliance Requirements

Oilfield Integrity Management Market 概要

マーケットリサーチフューチャーの分析によると、オイルフィールドインテグリティマネジメント市場の規模は2024年に32.76億米ドルと推定されています。オイルフィールドインテグリティマネジメント業界は、2025年に34.28億米ドルから2035年までに53.91億米ドルに成長する見込みで、2025年から2035年の予測期間中に年平均成長率(CAGR)は4.63%となることが予想されています。

主要な市場動向とハイライト

油田インテグリティ管理市場は、技術革新と規制遵守によって大幅な成長が期待されています。

  • デジタル技術の採用が油田インテグリティ管理分野の運用効率を変革しています。
  • 規制遵守と安全基準がますます厳格になり、北米の市場動向に影響を与えています。
  • 持続可能性の取り組みが特にアジア太平洋地域で注目を集めており、企業は環境パフォーマンスの向上を目指しています。
  • 石油とガスの需要の高まりと、監視システムにおける技術革新が資産インテグリティ管理ソリューションへの投資を促進しています。

市場規模と予測

2024年の市場規模 3.276(米ドル十億)
2035年の市場規模 5.391(米ドル十億)
CAGR(2025 - 2035) 4.63%

主要なプレーヤー

シュルンバーガー(米国)、ハリバートン(米国)、ベーカー・ヒューズ(米国)、ウェザーフォード・インターナショナル(米国)、ナショナル・オイルウェル・バルコ(米国)、アカー・ソリューションズ(ノルウェー)、テクニップFMC(英国)、サイペム(イタリア)、KBR(米国)

Oilfield Integrity Management Market 運転手

石油とガスの需要の増加

石油フィールドのインテグリティ管理市場は、さまざまなセクターのエネルギー需要の高まりにより、石油とガスの需要が急増しています。経済が拡大するにつれて、化石燃料の消費は依然として重要であり、探査および生産活動が増加しています。この高まる需要は、石油フィールドの運用の安全性と信頼性を確保するために、堅牢なインテグリティ管理の実践を必要とします。最近の推定によれば、石油とガスのセクターは今後数年間で約3.5%の年平均成長率で成長すると予測されています。その結果、企業は設備の故障や環境危険に関連するリスクを軽減するために、先進的なインテグリティ管理ソリューションに投資しています。これにより、運用効率が向上し、業界基準への準拠が強化されます。

環境持続可能性への焦点

石油フィールドのインテグリティ管理市場は、公共の意識と企業の責任により、環境持続可能性への強調が高まっています。企業は、環境保護と資源保全を優先するインテグリティ管理の実践をますます採用しています。この変化は、排出量の削減、流出の防止、石油フィールドの運用の生態学的フットプリントの最小化を目的とした技術の実装に反映されています。利害関係者がより大きな透明性と説明責任を求める中、組織はグローバルな持続可能性目標に沿った持続可能な実践に投資しています。この傾向は、市場を前進させると予想されており、企業は持続可能性を運用フレームワークに統合する長期的な利益を認識しています。

規制の圧力とコンプライアンス要件

石油フィールドのインテグリティ管理市場は、政府機関によって課せられた厳格な規制の圧力とコンプライアンス要件に大きく影響されています。これらの規制は、石油フィールドの運用の安全性と環境持続可能性を確保するために設計されています。企業は、これらの基準に従うために包括的なインテグリティ管理の実践を採用することを余儀なくされています。これには、定期的な検査、リスク評価、報告義務が含まれることが多いです。コンプライアンスに失敗すると、厳しい罰則や運用停止が発生する可能性があり、組織はインテグリティ管理ソリューションに投資することを促されます。規制の複雑さが増すことで、市場の成長が促進される可能性が高く、企業はコンプライアンス能力を強化し、非コンプライアンスに関連する法的リスクを軽減しようとしています。

監視システムにおける技術革新

技術革新は、特に高度な監視システムの開発において、石油フィールドのインテグリティ管理市場で重要な役割を果たしています。モノのインターネット(IoT)デバイス、人工知能、機械学習アルゴリズムの統合により、リアルタイムのデータ収集と分析が可能になり、プロアクティブなメンテナンスとリスク評価が促進されます。これらの技術により、オペレーターはパイプライン、井戸、その他の重要なインフラのインテグリティを前例のない精度で監視できます。その結果、企業は問題が悪化する前に特定でき、ダウンタイムとメンテナンスコストを削減できます。これらの高度な監視ソリューションの市場は、今後5年間で採用率が20%以上増加する可能性があると予測されており、 substantial growthが期待されています。

資産インテグリティ管理ソリューションへの投資

資産インテグリティ管理ソリューションへの投資は、石油フィールドのインテグリティ管理市場の主要な推進要因です。企業は、運用効率と安全性を確保するために資産のインテグリティを維持する重要性を認識しています。これには、予測メンテナンス、リスクベースの検査、インテグリティ管理ソフトウェアなどの先進技術の採用が含まれます。これらのソリューションの市場は大幅に成長すると予測されており、今後数年間で投資が15%以上増加するとの見積もりがあります。資産のインテグリティを優先することで、組織は運用リスクを軽減し、安全対策を強化し、最終的には利益を改善できるため、業界内での重要な焦点領域となっています。

市場セグメントの洞察

ソリューションタイプ別:機械的インテグリティ管理(最大)対腐食管理(最も成長している)

オイルフィールドインテグリティ管理市場は、さまざまなソリューションタイプに明確に分かれており、機械的インテグリティ管理が市場シェアでリードしています。これは、オイルフィールド機器の運用の長寿命と安全性を確保する上での重要性から来ています。このセグメントは、機械システムの信頼性のある運用を目指す幅広い実践と技術を含んでおり、石油およびガス会社からのかなりの投資と注目を集めています。腐食管理は、シェアは小さいものの、資産の劣化に対する懸念が高まる中で重要なソリューションとして急速に注目を集めており、業界全体でメンテナンスプロトコルへの注目が高まっています。

インテグリティ管理:機械(支配的)対腐食管理(新興)

機械的インテグリティ管理は、オイルフィールドインテグリティ管理市場セクターで支配的なソリューションとして認識されており、オイルフィールド市場全体で運用の信頼性を維持する上で重要な役割を果たしています。このセグメントは、運用の失敗を防ぐために機器を維持することの重要性を強調しており、これにより重大なダウンタイムや安全上の危険が生じる可能性があります。組織は、安全規制の遵守と運用効率を確保するために、これらの技術と実践に多大な投資を行っています。一方、腐食管理は、資産のインテグリティと長寿命に対する意識の高まりに後押しされて急成長しているセクターです。オイルフィールドの腐食環境を考慮すると、効果的な腐食管理ソリューションは、パフォーマンス基準を維持し、運用コストを削減するために今や重要です。企業が資産保護を優先する中で、洗練された腐食管理技術の需要は引き続き拡大しています。

アプリケーション/エンドユーザー別:オフショア(最大)対オンショア(最も成長している)

オイルフィールドインテグリティ管理市場において、アプリケーションのセグメンテーションは、オフショアセクターが市場シェアの最大を占めていることを示しています。これは主に、先進的な技術とインフラへの広範な投資によるものです。オフショアの運用は、安全性とコンプライアンスを確保するために高い技術の採用から利益を得ており、これによりインテグリティ管理ソリューションへの需要が大きくなっています。一方、オンショアアプリケーションは、オンショア掘削活動の復活と、安全性と環境保護を促進する強化された規制フレームワークに起因して、勢いを増しています。

オフショア(支配的)対オンショア(新興)

オフショアセグメントは、オイルフィールドインテグリティ管理市場での支配的な特徴を持ち、厳格なインテグリティ管理ソリューションを必要とする運用の規模と複雑さに大きく影響されています。オフショアプロジェクトは、厳しい環境条件などの課題に直面しており、これが堅牢なインテグリティ監視システムの必要性を促進しています。対照的に、オンショアセグメントは、掘削活動の増加と運用効率を高める技術の進歩により急速に成長しています。この成長は、非従来型の石油埋蔵量の探査と環境安全への厳格な焦点によって促進されており、オペレーターは陸上での運用を最適化するために革新的なインテグリティ管理の実践を採用するようになっています。

コンポーネント別:ソフトウェア(最大)対機器(最も成長している)

オイルフィールドインテグリティ管理市場において、コンポーネントセグメントは、機器、計測器、ソフトウェア、サービスで構成されています。これらの中で、ソフトウェアはデータ分析、統合、オイルフィールド運用のリアルタイム監視における重要な役割から、最大の市場シェアを持っています。機器は、インテグリティ管理プロトコルを実施するために重要な機械ツールを含み、これに続いています。計測器とサービスはこのセグメントに貢献していますが、そのシェアは比較的小さく、インテグリティ管理プロセス内の特定のニーズに焦点を当てています。

ソフトウェア(支配的)対機器(新興)

ソフトウェアは、オイルフィールドインテグリティ管理市場における支配的な力として機能し、高度な分析、運用の最適化、データ管理ソリューションを促進しています。さまざまな運用プロセスを統合する能力により、現代のオイルフィールド運用にとって不可欠です。機器は、現場での効果的なインテグリティ管理を可能にする圧力センサーや掘削監視ツールなどのハードウェアを含む重要なプレーヤーとして浮上しています。機器は、技術的なアップグレードへの投資の増加により急速に成長していますが、ソフトウェアは戦略的な意思決定に不可欠であり、成功したオイルフィールドインテグリティ管理の基盤として位置づけられています。

展開モード別:クラウドベース(最大)対オンプレミス(最も成長している)

オイルフィールドインテグリティ管理市場において、展開モードはサービス提供に影響を与える重要な要素です。クラウドベースのセグメントは、柔軟性、スケーラビリティ、コスト効率のために最大の貢献者として浮上しています。このセクターの企業は、運用を合理化し、意思決定プロセスを向上させるリアルタイムデータ分析を統合するために、クラウドソリューションをますます採用しています。オンプレミスソリューションは、従来は制御とセキュリティ機能のために好まれていましたが、特定の運用要求に応える高度な機能により、採用が増加しています。

展開モード:クラウドベース(支配的)対オンプレミス(新興)

オイルフィールドインテグリティ管理市場におけるクラウドベースの展開モデルは、シームレスな統合、低い初期コスト、最先端技術へのアクセスを提供する能力から、オペレーターの間で支配的な選択肢として際立っています。これにより、リアルタイムの監視が可能になり、インテグリティの問題に即座に対応できます。対照的に、オンプレミスオプションは新興セグメントと見なされており、データに対するセキュリティと制御を重視するクライアントを惹きつけています。この傾向は、特定の運用ニーズを満たすカスタマイズされたソリューションへの業界全体のシフトを反映しており、クラウド技術の柔軟性とオンサイト展開の堅牢性のバランスを取っています。

ターゲットグループ別:石油およびガス運営会社(最大)対サービス会社(最も成長している)

オイルフィールドインテグリティ管理市場において、ターゲットグループ間の市場シェアの分布は、石油およびガス運営会社が最大のシェアを持っていることを示しています。このセグメントは、これらの企業が石油の探査と生産に直接関与しており、インテグリティ管理ソリューションの需要を推進しているため、重要です。サービス会社は、市場シェアは小さいものの、クライアントのニーズに合わせた専門的な提供と強化されたサービス能力により急速に注目を集めており、大手運営会社と競争の舞台を設定しています。成長の傾向は、石油およびガス運営会社が確立されたインフラと大きな運用予算を持っているため、今後も支配的であり続けることを示しています。しかし、サービス会社は新興プレーヤーとして浮上しており、技術の進歩と規制遵守への関心の高まりから利益を得ており、サービスの範囲を拡大し、運用上の課題やリスクに直接対処する革新的なソリューションでオイルフィールドインテグリティ管理市場に参入しています。

石油およびガス運営会社(支配的)対サービス会社(新興)

石油およびガス運営会社は、オイルフィールドインテグリティ管理市場における支配的な力を表しており、運用の安全性と効率を確保するために資産のインテグリティを強化するための substantialな投資能力を特徴としています。これらの企業は、探査および生産活動に関連するリスクを軽減するために包括的なインテグリティ管理フレームワークに依存しています。一方、サービス会社は、新興プレーヤーとして認識されており、運用のインテグリティを強化するニッチサービスに焦点を当てています。彼らの機敏さは、変化する市場の要求に迅速に適応することを可能にし、しばしば高度な技術とデータ分析を活用して、複雑な課題に対処するためのカスタマイズされたソリューションを提供します。これらのセグメントは、確立された企業と新興企業の両方が重要な役割を果たすオイルフィールドインテグリティ管理市場のダイナミックな風景を示しています。

Oilfield Integrity Management Marketに関する詳細な洞察を得る

地域の洞察

北アメリカ:市場のリーディングイノベーター

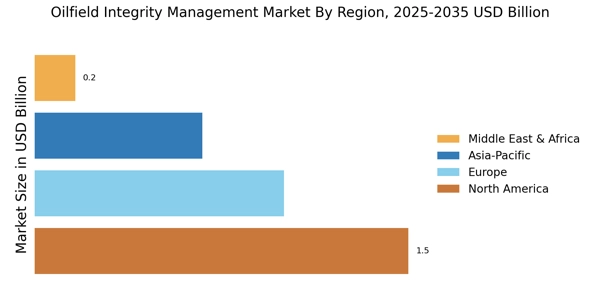
北アメリカは、オイルフィールドインテグリティマネジメント市場の最大の市場であり、世界のシェアの約45%を占め、オイルフィールド市場内での主要なイノベーションハブとして機能しています。この地域の成長は、石油およびガス探査への投資の増加、厳格な規制フレームワーク、運用効率の向上に焦点を当てていることによって推進されています。安全性とコンプライアンスを確保するための先進的な技術やサービスへの需要も高まっており、市場の成長をさらに促進しています。

米国は、テキサス州とノースダコタ州での重要な活動を持つ主要な貢献者です。シュルンバーガー、ハリバートン、ベーカー・ヒューズなどの主要プレーヤーが、先進的な技術と広範なサービスネットワークを活用して市場を支配しています。競争環境は、サービス提供と運用の整合性を向上させることを目的とした継続的なイノベーションと戦略的パートナーシップによって特徴付けられています。

ヨーロッパ:成長を促進する規制フレームワーク

ヨーロッパでは、オイルフィールドインテグリティマネジメント市場への需要が高まっており、世界市場の約30%を占めています。この地域の成長は、厳格な環境規制と石油およびガス運用における持続可能な慣行へのシフトによって促進されています。各国は、規制基準を満たすために安全性とコンプライアンスを向上させる技術への投資を増やしています。ノルウェーや英国などの主要国では、大手石油会社が整合性管理ソリューションに焦点を当てています。競争環境には、アカーソリューションズやテクニップFMCなどの主要プレーヤーが含まれ、進化する市場のニーズに応えるために革新を行っています。規制機関の存在は、企業が高い基準を遵守することを保証し、運用における安全性と効率の文化を育んでいます。

アジア太平洋:急成長と投資

アジア太平洋地域は、オイルフィールドインテグリティマネジメント市場において重要なプレーヤーとして急速に台頭しており、世界のシェアの約20%を占めています。この地域の成長は、エネルギー需要の増加、石油およびガスインフラへの投資、運用安全性の向上に焦点を当てていることによって推進されています。中国やインドなどの国々が探査および生産活動に大規模な投資を行っています。競争環境は進化しており、地元および国際的なプレーヤーが市場シェアを競っています。ウェザーフォード・インターナショナルやナショナル・オイルウェル・バルコなどの企業が地域のニーズに合わせた革新的なソリューションを提供しながら存在感を拡大しています。技術の採用と規制遵守への焦点が市場のダイナミクスを形成し、将来の成長の重要な分野となっています。

中東およびアフリカ:資源豊富なフロンティア

中東およびアフリカ地域は、オイルフィールドインテグリティマネジメント市場において資源豊富なフロンティアであり、世界市場の約5%を占めています。この成長は、地域の膨大な石油埋蔵量と、運用の整合性と安全性を確保するための高度な管理ソリューションの必要性によって推進されています。サウジアラビアやナイジェリアなどの国々は、オイルフィールド運用を向上させるために技術に多くの投資を行っています。競争環境は、サイペムやKBRなどの企業が先頭に立つ地元および国際的なプレーヤーの混合によって特徴付けられています。持続可能性と国際基準の遵守への焦点が市場を形成し、企業が効率を向上させ、環境への影響を減少させることを目指しています。地域のグローバルエネルギー市場における戦略的重要性は、成長の可能性をさらに高めています。

Oilfield Integrity Management Market Regional Image

主要企業と競争の洞察

オイルフィールドインテグリティマネジメント市場は、世界のオイルフィールド市場における運用効率と安全性に対する需要の高まりによって推進されるダイナミックな競争環境を特徴としています。シュルンバーガー(米国)、ハリバートン(米国)、ベーカー・ヒューズ(米国)などの主要プレーヤーは、先進的な技術と戦略的パートナーシップを活用してサービス提供を強化しています。シュルンバーガー(米国)はデジタルトランスフォーメーションとイノベーションに焦点を当て、整合性管理ソリューションにAIとデータ分析を統合することを目指しています。一方、ハリバートン(米国)は地域の拡大とローカルパートナーシップを強調し、特に新興市場での市場プレゼンスを強化しています。ベーカー・ヒューズ(米国)も持続可能性イニシアチブに多くの投資を行い、グローバルな環境基準に沿った運用を整えています。これらは、技術革新と運用の卓越性を優先する競争環境を形成しています。

これらの企業が採用しているビジネス戦略には、製造のローカライズやサプライチェーンの最適化が含まれ、市場の需要に対する応答性を高めています。市場構造は中程度に断片化されているようで、いくつかのプレーヤーが市場シェアを競い合いながら、さまざまなプロジェクトで協力しています。主要プレーヤーのこの集団的な影響は、革新と戦略的パートナーシップが重要である競争的な雰囲気を育んでいます。2025年8月、シュルンバーガー(米国)は、オイルフィールド機器の予測保守ソリューションを開発するために、主要なAI企業とのパートナーシップを発表しました。この戦略的な動きは、運用効率を高め、ダウンタイムを減少させる可能性があり、シュルンバーガーをオイルフィールドインテグリティマネジメントにおける最先端技術の統合のリーダーとして位置づけるでしょう。

このコラボレーションは、市場での競争優位を維持するための技術革新の重要性を強調しています。2025年9月、ハリバートン(米国)は、資産の整合性管理を改善することを目的とした新しいデジタルツールのスイートを発表しました。このイニシアチブは、オイルフィールド運用におけるパフォーマンスと安全性を最適化するためにデジタルソリューションを活用するというハリバートンのコミットメントを反映しています。デジタル能力を強化することで、ハリバートンは資産をより効果的に管理するための先進的なソリューションを求めるクライアントを引き付ける可能性があります。2025年7月、ベーカー・ヒューズ(米国)は、オイルフィールド運用中の環境への影響を最小限に抑えるために設計された新しいエコフレンドリー製品ラインを導入することで、持続可能性イニシアチブを拡大しました。この持続可能性への戦略的な焦点は、世界的なトレンドに沿ったものであり、環境意識の高いクライアントや利害関係者にアピールする業界の責任あるプレーヤーとしてのベーカー・ヒューズの位置づけを強化します。2025年10月現在、オイルフィールドインテグリティマネジメント市場の競争トレンドは、デジタル化、持続可能性、AI技術の統合によってますます定義されています。戦略的提携がますます一般的になっており、企業はサービス提供を強化し、進化する市場の需要に応えるために協力する必要性を認識しています。今後、競争の差別化は、従来の価格ベースの競争から、革新、技術の進歩、サプライチェーンの信頼性に焦点を移すことが予想されており、業界の変革の段階を示しています。

Oilfield Integrity Management Market市場の主要企業には以下が含まれます

業界の動向

  • 2024年第2四半期:ベーカー・ヒューズがオイルフィールドオペレーター向けの新しいインテグリティマネジメントソフトウェアスイートを発表 ベーカー・ヒューズは、上流オペレーター向けに予測分析とリアルタイム監視機能を提供する新しいソフトウェアスイートの発表を行いました。
  • 2024年第1四半期:SLBとCogniteがパートナーシップを拡大し、オイルフィールド資産の整合性におけるデジタルトランスフォーメーションを加速 SLB(シュルンバーガー)とCogniteは、SLBのデジタルプラットフォームとCognite Data Fusionを統合するためのパートナーシップを拡大することを発表しました。
  • 2024年第2四半期:ウッドが中東の主要オペレーターとのインテグリティマネジメントサービスの5年契約延長を確保 ウッドは、中東の主要な石油およびガスオペレーターに対して資産整合性管理サービスを提供するための5年契約延長を発表しました。
  • 2024年第2四半期:DNVがオイルフィールドのパイプライン整合性管理のための新しいデジタルツールを発表 DNVは、オイルフィールドのパイプラインの整合性管理を改善するための新しいデジタルツールを導入し、オペレーターが高度なデータ分析を通じて故障を予測し防止できるようにします。
  • 2024年第1四半期:ペトロファックが北海オペレーターによるインテグリティマネジメントの契約を受注 ペトロファックは、北海の石油およびガスオペレーターに対してインテグリティマネジメントおよび検査サービスを提供する契約を確保しました。
  • 2024年第2四半期:エマーソンがオイルフィールド整合性のための新しい腐食監視技術を発表 エマーソンは、オイルフィールド整合性管理のためのリアルタイムデータと予測インサイトを提供する新しい腐食監視ソリューションを発表しました。
  • 2024年第1四半期:オセアニアリングがメキシコ湾でのマルチ年インテグリティマネジメント契約を受注 オセアニアリングインターナショナルは、メキシコ湾のオフショア資産に対してインテグリティマネジメントおよび検査サービスを提供するマルチ年契約を発表しました。
  • 2024年第2四半期:ABSグループがオイルフィールド整合性のための新しいリスクベースの検査ソフトウェアを発表 ABSグループは、オイルフィールド整合性管理を最適化し、運用リスクを低減するためにリスクベースの検査手法を活用する新しいソフトウェアプラットフォームを導入しました。
  • 2024年第1四半期:アカーソリューションズがノルウェー大陸棚でのデジタルインテグリティマネジメント契約を受注 アカーソリューションズは、ノルウェー大陸棚のオフショア資産に対してデジタルインテグリティマネジメントサービスを提供する契約を受注しました。
  • 2024年第2四半期:ハリバートンがオイルフィールドオペレーター向けの新しい資産整合性管理プラットフォームを発表 ハリバートンは、オイルフィールドオペレーター向けに資産整合性管理を合理化するための新しいデジタルプラットフォームを発表しました。
  • 2024年第1四半期:テクニップFMCがブラジルでの海底インテグリティマネジメント契約を受注 テクニップFMCは、ブラジルのオフショアでの主要なオイルフィールド開発のための海底インテグリティマネジメントサービスを提供する契約を受注しました。
  • 2024年第2四半期:シェブロンがヒューストンに新しいオイルフィールドインテグリティマネジメントセンターを開設 シェブロンは、グローバルなオペレーションを支援するために、高度なデジタル監視および分析機能を備えたオイルフィールドインテグリティマネジメント専用の新しい施設をヒューストンに開設しました。

今後の見通し

Oilfield Integrity Management Market 今後の見通し

油田インテグリティ管理市場は、2025年から2035年の間に4.63%のCAGRで成長する見込みで、技術革新、規制遵守、運用効率の向上に対する需要の高まりが推進要因です。

2035年までに、市場は堅調な成長を遂げ、運用のインテグリティと安全性の向上を反映することが期待されています。

市場セグメンテーション

油田インテグリティ管理市場コンポーネントの展望

  • 設備
  • 計測機器
  • ソフトウェア
  • サービス

油田インテグリティ管理市場ターゲットグループの展望

  • 石油およびガス運営会社
  • サービス会社
  • 設備供給業者

油田インテグリティ管理市場ソリューションタイプの展望

  • 構造的インテグリティ管理
  • 機械的インテグリティ管理
  • 腐食管理
  • その他のソリューションタイプ

油田インテグリティ管理市場展開モードの展望

  • クラウドベース
  • オンプレミス

油田インテグリティ管理市場アプリケーション/エンドユースの展望

  • 陸上
  • 沖合
  • 掘削
  • 生産
  • 輸送
  • その他のアプリケーション

レポートの範囲

市場規模 2024 32.76(米ドル億)
市場規模 2025 34.28(米ドル億)
市場規模 2035 53.91(米ドル億)
年平均成長率(CAGR) 4.63%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史データ 2019 - 2024
市場予測単位 米ドル億
主要企業のプロファイル シュルンバーガー(米国)、ハリバートン(米国)、ベーカー・ヒューズ(米国)、ウェザーフォード・インターナショナル(米国)、ナショナル・オイルウェル・バルコ(米国)、アカー・ソリューションズ(ノルウェー)、テクニップFMC(英国)、サイペム(イタリア)、KBR(米国)
カバーされるセグメント ソリューションタイプ、アプリケーション/エンドユース、コンポーネント、展開モード、ターゲットグループ、地域
主要市場機会 先進的な監視技術の統合がオイルフィールドインテグリティマネジメント市場における安全性とコンプライアンスを向上させます。
主要市場ダイナミクス 規制圧力の高まりと技術の進歩がオイルフィールドインテグリティマネジメント市場におけるイノベーションを推進します。
カバーされる国 北アメリカ、ヨーロッパ、アジア太平洋、南アメリカ、中東およびアフリカ

FAQs

2035年までの油田インテグリティ管理市場の予測市場評価額は何ですか?

油田インテグリティ管理市場の予測市場評価額は、2035年までに53.91億米ドルに達すると予想されています。

2024年の油田インテグリティ管理市場の市場評価額は何でしたか?

2024年の全体の市場評価額は32.76億米ドルでした。

2025年から2035年の予測期間中の油田インテグリティ管理市場の期待CAGRは何ですか?

2025年から2035年の予測期間中の油田インテグリティ管理市場の期待CAGRは4.63%です。

油田インテグリティ管理市場の主要プレーヤーと見なされる企業はどれですか?

油田インテグリティ管理市場の主要プレーヤーには、シュルンベルジェ、ハリバートン、ベーカー・ヒューズ、ウェザーフォード・インターナショナルが含まれます。

油田インテグリティ管理市場の主要なソリューションタイプとその評価額は何ですか?

主要なソリューションタイプには、18億米ドルの構造的インテグリティ管理と15億米ドルの機械的インテグリティ管理が含まれます。

油田インテグリティ管理市場におけるオフショアアプリケーションセグメントのパフォーマンスはどうですか?

オフショアアプリケーションセグメントは、2035年までに9億米ドルの評価額に達すると予想されています。

油田インテグリティ管理市場における機器コンポーネントの期待成長は何ですか?

機器コンポーネントは、2035年までに25億米ドルに成長すると予想されています。

油田インテグリティ管理市場におけるクラウドベースの展開モードの評価額は何ですか?

クラウドベースの展開モードは、2035年までに25億米ドルの評価額に達すると予想されています。

油田インテグリティ管理市場で最も高い評価額を持つと予測されるターゲットグループはどれですか?

石油およびガス運営会社のターゲットグループは、2035年までに25億米ドルに達すると予想されています。

油田インテグリティ管理市場における腐食管理の評価額は何ですか?

腐食管理は、2025年時点で12億米ドルの評価額です。

著者
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Energy Information Administration (EIA), Bureau of Safety and Environmental Enforcement (BSEE), Pipeline and Hazardous Materials Safety Administration (PHMSA), International Association of Oil & Gas Producers (IOGP), American Petroleum Institute (API), NACE International (AMPP), International Organization for Standardization (ISO), Norwegian Petroleum Safety Authority (PSA), UK Health and Safety Executive (HSE), Organisation for Economic Co-operation and Development (OECD) Energy Statistics, OPEC Annual Statistical Bulletin, International Energy Agency (IEA) World Energy Outlook, World Bank Energy Data, and national oil and gas regulatory authorities from key markets including Saudi Arabia's Ministry of Energy, Brazil's National Petroleum Agency (ANP), and Australia's National Offshore Petroleum Safety and Environmental Management Authority (NOPSEMA). These sources were used to collect production statistics, regulatory compliance data, safety incident reports, asset integrity standards, infrastructure aging data, and market landscape analysis for structural integrity management, mechanical integrity management, corrosion management, and other solution types.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Asset Integrity, Chief Technology Officers, Heads of Digital Transformation, regulatory compliance directors, and commercial directors from oilfield service companies, equipment manufacturers, and integrity management software providers were among the supply-side sources. Chief Operating Officers, Vice Presidents of Operations, Asset Integrity Managers, Maintenance & Reliability Engineers, Drilling Managers, Production Engineers, and procurement leads from independent exploration and production companies, midstream pipeline operators, national oil companies (NOCs), and international oil companies (IOCs) were among the demand-side sources. Primary research verified digital transformation timelines (cloud vs. on-premises deployment), validated market segmentation across solution types (structural, mechanical, corrosion management), and obtained information on procurement tactics, technology adoption trends, and regulatory compliance spending.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Middle East & Africa (8%), South America (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and asset inventory analysis. The methodology included:

Identification of 50+ key service providers and technology vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across structural integrity management, mechanical integrity management, corrosion management, and predictive analytics/other solution types

Component analysis covering equipment (sensors, valves, actuators), instrumentation, software platforms, and professional services

Deployment mode assessment differentiating cloud-based SaaS solutions from traditional on-premises installations

Target group segmentation analyzing spending patterns across oil and gas operating companies, oilfield service companies, and equipment suppliers

Analysis of reported and modeled annual revenues specific to oilfield integrity management portfolios

Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (active well count × integrity spending per well by region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across onshore, offshore, drilling, production, and transportation applications

Data Triangulation & Validation

Market estimates were validated through:

Cross-verification with BSEE incident statistics and IOGP safety performance indicators

Correlation with EIA drilling and production data by region

Validation against API RP 580/581 risk-based inspection standards adoption rates

Confirmation through AMPP (formerly NACE) corrosion cost studies and industry benchmarks
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.