ニュートリコスメティックス市場 (2026 - 2035)

ニュートリコスメティクス市場規模、シェア、業界動向および分析調査レポート情報 成分別(コラーゲンとペプチド、ビタミンとミネラル、プロバイオティクスとポストバイオティクス、その他)、形態別(錠剤とカプセル、粉末と液体、グミとソフトチュー、その他)、流通チャネル別(スーパーマーケット/ハイパーマーケット、ヘルス&ビューティーストア、オンライン小売とD2C、その他)、地理別(北米、ヨーロッパ、アジア太平洋、南米、中東、アフリカ) – 2035 年までの予測

Forecast Period
2026-2035
CAGR
7.6%
2025 Market Size
USD 10.74 Billion
2035 Market Size
USD 22.38 Billion
Food, Beverages & Nutrition ● Updated August 28, 2026 Report ID: MRFR/FnB/1516-CR | Pages: 100 | Author: Harshita Gorde

Nutricosmetics Market Summary

ニュートリコスメ市場は2025年に107.4億米ドルと評価され、2026年には115.6億米ドルに達し、2035年までに223.8億米ドルに上昇する見込みであり、予測期間(2026–2035)において年平均成長率(CAGR)は7.6%となる。この拡大は、消費者が摂取可能な美容製品を裁量的な贅沢ではなく、予防的なウェルネスの重要な柱として扱う決定的なシフトに基づいている。査読付き皮膚科研究からの臨床的検証と、2022年から2025年の間に機能性美容スタートアップに投入された約42億米ドルのベンチャーキャピタルが、ニュートリコスメ市場を広範な健康とウェルネス経済の中で最も投資可能なセグメントの一つとして確立した。

ニュートリコスメ市場を再形成する技術革新は、一般的なマルチビタミン製剤を精密設計されたバイオアクティブデリバリーシステムに置き換えることに焦点を当てている。AI支援の製剤プラットフォームは、ブランドが成分のブレンドを大規模にカスタマイズできるようにし、マイクロバイオームに焦点を当てたパーソナライズツールは、個々の腸-肌軸プロファイルに合わせた次世代製品ラインを可能にしている。発酵由来のヴィーガンコラーゲン代替品は、2023年以降680百万米ドル以上の研究開発投資を集めており、従来の海洋および牛由来ペプチドの調達を脅かしている。

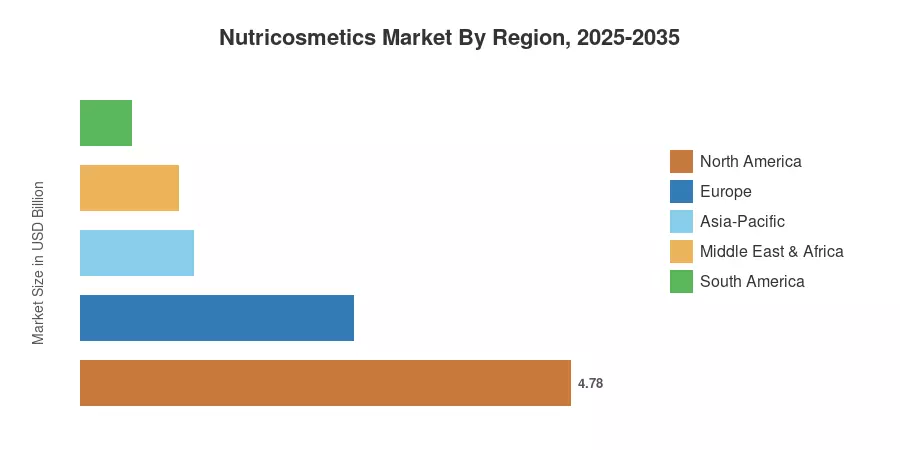
北米は、約44.5%の世界のニュートリコスメ市場を占めており、これは栄養補助食品に対する好意的なFDAの規制経路と、サブスクリプションベースのダイレクト・トゥ・コンシューマー(D2C)チャネルの普及によって推進されている。アジア太平洋地域は、2026年から2035年にかけて10.2%のCAGRで成長する最も急成長している地域であり、日本、韓国、中国における機能性食品との深い文化的整合性によって支えられている。ヨーロッパは約24.8%のシェアを持ち、EUの新しい食品規制の遵守フレームワークによって科学に基づくブランドの信頼性が高められている [3]。臨床的証拠が成熟し続け、流通インフラが拡大する中で、ニュートリコスメ市場は2030年代にわたって持続的な二桁成長の地域的なポケットを持つ準備が整っている。


レポートの主なポイント

• 成分タイプ別

  • コラーゲンとペプチドは2025年にニュートリコスメ市場の約37.8%を占めており、肌の弾力性ソリューションに対する消費者の強い需要を反映している。
  • プロバイオティクスとポストバイオティクスは、腸-肌軸研究が製薬グレードの研究開発投資を引き寄せる中で、2035年までに10.2%のCAGRで進展する見込みである。

• 形状別

  • 粉末と液体は2025年にニュートリコスメ市場の約46.0%を占めており、高いバイオアベイラビリティの認識と機能性飲料との混合性の恩恵を受けている。
  • グミとソフトチューは、若い層に好まれる味のプロファイルによって推進され、10.7%のCAGRで成長する見込みである。

• 流通チャネル別

  • 健康と美容の店舗は2025年にニュートリコスメ市場の約41.1%のシェアを持ち、店内相談モデルに支えられている。
  • オンライン小売とD2Cチャネルは、サブスクリプション経済とソーシャルコマースの転換によって11.1%のCAGRで拡大する見込みである。

• 地域別

  • 北米は2025年にニュートリコスメ市場で44.5%の収益シェアを持ち、規制の明確さとプレミアム価格の受容によって支えられている。
  • アジア太平洋地域は2035年までに最も高い地域CAGRである10.2%を記録する見込みである。


市場規模と予測(2021–2035)

マーケットリサーチフューチャーの市場規模算出方法は、製造業者の出荷からのボトムアップ収益モデルと、貿易団体データ、小売スキャナー分析、22カ国にわたる独自の消費者調査に対するトップダウンの検証を統合している。歴史的な数値(2021–2024)は、監査された財務開示と税関データから導出されており、予測プロジェクション(2026–2035)は、規制、マクロ経済、人口動態の変数に調整されたシナリオ加重需要曲線を適用している。
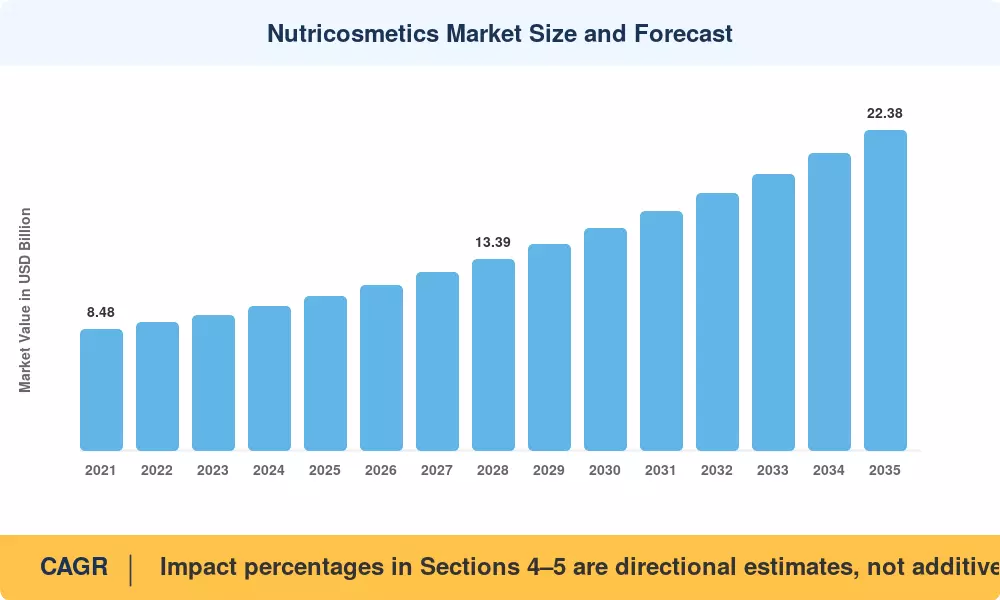
ニュートリコスメ市場の規模と予測
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
肌の健康に関する主張の臨床的検証 ~18% グローバル 短期(≤2年) [12]
ミレニアル世代/ジェネレーションZのプレミアム化意欲 ~16% 北米、ヨーロッパ 短期(≤2年) [1]
D2Cサブスクリプションコマースの拡大 ~15% 北米、アジア太平洋 中期(2~4年) [6]
マイクロバイオームと腸-肌軸のR&D ~14% グローバル 中期(2~4年) [8]
機能性食品の規制調和 ~13% EU、アジア太平洋 長期(≥4年) [11]
AI支援の処方とパーソナライズ ~12% 北米、ヨーロッパ 長期(≥4年) [7]
ソーシャルコマースとインフルエンサー主導の需要 ~12% アジア太平洋、北米 短期(≤2年) [5]


肌の健康に関する主張の臨床的検証

2022年から2025年の間に『Journal of Cosmetic Dermatology』と『Nutrients』に発表されたランダム化二重盲検試験は、8~12週間の経口コラーゲンペプチド補給後に肌の水分保持(最大28%の増加)としわの深さの減少(最大15%)において統計的に有意な改善を示しました [12]。これらの発見は処方者の態度を変化させ、現在、米国の皮膚科医の約34%が栄養補助食品を補助療法として推奨しており、2020年の12%から増加しています。臨床的証拠はプレミアム価格を直接支持し、マーケティング資料で発表されたデータを引用できるブランドの顧客獲得コストを削減します。

ミレニアル世代とジェネレーションZのプレミアム化

2024年の消費者調査によると、18~40歳の消費者は、科学的根拠に基づいた美容補助食品に対して約60%高い支払い意欲を示しています [1]。この人口統計の偏りにより、北米の栄養補助食品市場では平均販売価格が前年比8~12%上昇しており、対応する販売量の減少はありません。RitualやHUM Nutritionのようなサブスクリプション優先のブランドは、臨床試験の透明性を価値提案に組み込むことでこの動態を活用しています。

D2Cサブスクリプションコマースの拡大

サブスクリプションベースのeコマースは、北米におけるオンライン栄養補助食品の販売の約28%を占めており、平均顧客生涯価値は1サブスクライバーあたり420米ドルを超えています [6]。このモデルは、パーソナライズされたレジメンの推奨を自動補充とバンドルすることで解約率を低下させ、90日間の保持率を約62%に引き上げています — 一度限りの購入のコンバージョン基準よりも大幅に高いです。Shopify Plusや専用のサプリメントサブスクリプションエンジンなどのプラットフォームは、栄養補助食品市場に参入する新興ブランドの技術的障壁を低下させています。

AI支援の処方とパーソナライズ

ネスレヘルスサイエンスやアムウェイを含む企業によって展開されているAI駆動の成分最適化プラットフォームは、製品開発のタイムラインを18ヶ月から6ヶ月未満に短縮できます [7]。機械学習アルゴリズムは、消費者のバイオマーカーデータ、臨床研究の結果、および感覚的な好みのプロファイルを分析して最適化された処方を生成します。2023年から2025年の間にAI駆動の栄養パーソナライズへのグローバル投資は11億米ドルを超え、このドライバーを栄養補助食品市場の長期的な構造的加速因子として位置付けています。


制約の影響分析

制約の影響割合は、全体のニュートリコスメティクス市場の成長を抑えるアナリスト推定の逆風を表しています。これらの数値は方向性を示しており、正確な減算係数ではなく、定性的なモデルを反映しています。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
断片化されたグローバル規制フレームワーク ~–20% グローバル 長期(≥4年) [11]
消費者の懐疑心と効果認識のギャップ ~–18% 北米、ヨーロッパ 短期(≤2年) [14]
成分調達の変動性(海洋コラーゲン) ~–15% グローバル 中期(2–4年) [15]
D2Cにおける高い顧客獲得コスト ~–14% 北米 短期(≤2年) [6]
局所用コスメシューティカルからの競争 ~–12% ヨーロッパ、APAC 中期(2–4年)  


断片化されたグローバル規制フレームワーク

ニュートリコスメティクスの健康主張に対する統一された国際基準の欠如は、複数市場での流通を目指すブランドにとってコンプライアンスの複雑さを生み出します。EUのEFSAは、2012年以降、提出された美容関連の健康主張の10%未満を承認しており、日本のFOSHUや米国のDSHEAフレームワークは根本的に異なる証拠基準の下で運営されています [11]。このパッチワークは、企業に並行SKU戦略を維持させ、各市場参入ごとに推定15–22%の規制コストを膨らませ、ニュートリコスメティクス市場における製品発売サイクルを遅らせます。

消費者の懐疑心と効果認識のギャップ

臨床的証拠が増加しているにもかかわらず、2024年の調査では、米国の消費者の41%が経口サプリメントが目に見える肌の利益をもたらすとは信じていないことがわかりました [14]。この懐疑心は、ブランド間での不一致な投与プロトコルや、初期世代の製品からの根拠のない主張の遺産によって増幅されています。この信頼の欠如を克服するには、透明な臨床データのコミュニケーションへの持続的な投資が必要であり、これはニュートリコスメティクス市場における小規模な新規参入者に不均等に影響を与えるコスト負担です。

成分調達の変動性

約35%のニュートリコスメティクス製剤において主要なバイオアクティブを構成する海洋由来のコラーゲンペプチドは、過剰漁獲制限や気候変動による水産養殖の混乱から供給チェーンの圧力に直面しています [15]。2022年から2024年の間に、野生捕獲された魚のコラーゲン価格は19%上昇し、小売価格のコミットメントを固定していたブランドのマージンを圧迫しています。発酵ベースの代替品がスケールアップしている一方で、その単位経済は従来の海洋源よりも30–40%高いままです。


Nutricosmetics Market Opportunities

ウェアラブルバイオメトリクスとの精密栄養統合

スマートウォッチのようなウェアラブル健康ガジェット、持続的なグルコースモニター、肌の水分センサーは、個別のサプリメントレジメンの調整を促すリアルタイムのバイオマーカーデータを提供できます。Apple HealthKitやGoogle Health Connectエコシステムと連携するブランドは、データに基づいた補充推奨を提供できるため、ニュートリコスメ市場における加入者の維持と顧客生涯価値を向上させることができます [13]


東南アジアとラテンアメリカにおける新興市場の拡大

例えば、インドネシア、ベトナム、タイの東南アジア市場では、機能性食品の受け入れ率が約70%ですが、ニュートリコスメの浸透率は8%未満であり、かなりのグリーンフィールドの可能性を示唆しています。同様に、ブラジルの美容意識の高い消費者基盤(1億人以上)において、オーラルビューティーブランドはかなり浸透していません。地域の味に合った成分(例:ココナッツ由来のMCT、アサイー由来の抗酸化物質)を反映したローカライズされた処方は、ボリューム増加への具体的なルートを提供します。


パーソナライズプラットフォームを通じたデータのマネタイズ

肌タイプの評価、食習慣、製品パフォーマンスに関する自己報告などのファーストパーティ顧客データを収集するD2Cニュートリコスメブランドは、匿名化されたトレンド分析を成分供給者や契約製造業者に販売することで、これらのデータセットをマネタイズできます [6]。このB2Bデータレイヤーは、製品マージンに依存しない定期的な収入源を生み出し、データインフラを早期に構築するニュートリコスメ市場のプレーヤーに構造的な利益をもたらします。


製薬とニュートリコスメの収束

ますます多くの皮膚科クリニックやメディスパが、美容手術の補助療法としてクリニックブランドのニュートリコスメラインを提供しています。医療美容の世界市場は2025年に180億米ドルを超え、施術者の推奨がプレミアム価格の受け入れに関連付けられる高信頼の流通チャネルです。臨床的な推奨経路を達成できるブランドは、ニュートリコスメ市場における最も支払意欲の高い消費者セグメントにアクセスできます。


クリーンラベルと持続可能性主導のプレミアム化

約52%の世界の美容消費者は、成分の透明性を購入基準の上位3つにランク付けしています [14]。追跡可能で持続可能に調達された、ビーガン認証の処方を提供するニュートリコスメブランドは、従来の代替品に対して18〜25%の価格プレミアムを要求します。B-Corpやフェアトレードのような認証プログラムは、ニュートリコスメ市場における競争の差別化要因となっています。


Nutricosmetics Market Future Outlook

AI駆動のパーソナライズの大規模展開

2030年までに、オンラインで販売されるニュートリコスメの約40%が、肌タイプの質問票からマイクロバイオームのシーケンシング統合まで、何らかの形のAI駆動のパーソナライズを取り入れると予測されています [7]。数百万の消費者効果データポイントで訓練された機械学習モデルにより、ニュートリコスメ市場のブランドは、時間とともに適応する臨床最適化されたレジメンを提供できるようになり、消費者の試行錯誤を減少させ、遵守率を向上させます。独自のデータモートに投資する企業は、構造的な競争優位を持つことになります。

規制の収束と臨床グレードの主張

FDA、EFSA、および日本の消費者庁の間の調和努力は、2028年から2030年までに整合した健康主張の裏付けガイドラインを生み出すと予想されています [11]。この収束により、複数市場のコンプライアンスコストが約20〜30%低下し、ニュートリコスメ市場の国境を越えた流通効率が解放されます。既存の臨床ドシエを持つブランドは、より迅速な規制承認から不均衡に利益を得るでしょう。

持続可能性を競争の必須条件として

EUの企業持続可能性報告指令(CSRD)およびアジアの同様の枠組みは、ニュートリコスメ製造業者に対し、2028年までに原材料供給チェーン全体でのスコープ1〜3の排出量、水使用量、及び生物多様性への影響を開示することを強制します [17]。追随する企業は、発酵由来のペプチドやアップサイクルされた植物抽出物を含む、追跡可能で低影響の調達に投資することで、ニュートリコスメ市場内でのポジショニングを差別化し、将来のコンプライアンスコストから保護されるでしょう。

プラットフォーム経済とエコシステム統合

次の10年で、ニュートリコスメ市場はより広範なヘルステックエコシステムにますます組み込まれるでしょう。テレヘルス皮膚科プラットフォーム、デジタルウェルネスアプリ、および雇用主提供のウェルネスベネフィットとの統合により、対象市場は小売消費者を超えて拡大します。IEAおよびWHOのデータは、2032年までに世界の予防医療支出が年間8兆米ドルを超えることを示唆しており、臨床的ウェルネスパートナーとして位置づけるニュートリコスメブランドは、この支出の不均衡なシェアを獲得するでしょう [18]


Nutricosmetics Market Segmentation

成分タイプ別

セグメント 主要指標 主な需要ドライバー
コラーゲンとペプチド 37.8% シェア (2025) 肌の弾力性と関節の健康の二重ポジショニング
ビタミンとミネラル 30.5億米ドル (2025) 広範囲な抗酸化作用の魅力
プロバイオティクスとポストバイオティクス CAGR 10.2% 腸-肌軸の臨床研究の勢い
その他(ヒアルロン酸、CoQ10、ビオチン) 18.6% シェア (2025) ターゲットを絞った単一効果の処方


コラーゲンとペプチドは、成分タイプ別のニュートリコスメ市場を支配しており、経口補給が測定可能な肌の水分補給としわの減少に関連する最も多くの査読済み臨床証拠によって支持されています [12]。海洋由来のコラーゲンが主要な基材であり、牛由来や植物由来の代替品は、食事制限や持続可能性の要件がある市場で注目を集めています。

プロバイオティクスとポストバイオティクスは、最も成長が早い成分カテゴリーを表しており、MITやスタンフォードなどの機関からの研究が腸内マイクロバイオームの構成と肌のバリア機能とのメカニズム的な関連を検証しています [8]。Seed HealthやSymproveなどのブランドは、消化器系の健康からニュートリコスメのポジショニングに移行しており、従来のカテゴリーの境界を曖昧にし、ニュートリコスメ市場の対象消費者層を拡大しています。

形状別

セグメント 主要指標 主な需要ドライバー
タブレットとカプセル 31.5% シェア (2025) 利便性と投与精度
パウダーと液体 49.4億米ドル (2025) 高いバイオアベイラビリティと混合性
グミとソフトチュー CAGR 10.7% 若年層の消費者による味重視のコンプライアンス
その他 7.7% シェア (2025) サシェ、発泡剤、機能性ショット


パウダーと液体は、形状別のニュートリコスメ市場でリードしており、消費者は液体フォーマットの提供が固形剤型よりも優れた吸収を提供すると認識しています。混ぜるだけのコラーゲンサシェやビューティーエリクサーショットは、北米とヨーロッパの専門健康小売業者やサブスクリプションボックスで定番SKUとなっています。

グミとソフトチューは、最も急速に拡大しているフォーマットであり、その菓子に近い感覚プロファイルが、従来のサプリメントルーチンに抵抗を示してきた人口統計の間でのコンプライアンス率を高めています。市場調査会社Futureは、グミフォーマットのニュートリコスメが2033年までに年間収益35億米ドルを超えると予測しており、無糖およびペクチンベースの処方の革新がニュートリコスメ市場における対象消費者セグメントをさらに拡大しています。

流通チャネル別

セグメント 主要指標 主な需要ドライバー
スーパーマーケット/ハイパーマーケット 21.7% シェア (2025) マスマーケットのアクセスと衝動買い
健康と美容の店舗 44.1億米ドル (2025) 店内相談とキュレーションされたアソート
オンライン小売とD2C CAGR 11.1% サブスクリプション経済とパーソナライズされた推奨
その他(薬局、クリニック) 12.6% シェア (2025) 臨床的な承認と専門チャネル


健康と美容の店舗は、ニュートリコスメ市場の流通の基盤を維持しており、Sephora、Ulta Beauty、Bootsなどの小売業者は、摂取可能な美容カテゴリーに拡大する棚スペースを確保しています。店内体験 — 肌分析相談やトライアルサイズのサンプリングを含む — は、マスマーケットチャネルよりも高いコンバージョン率を引き続き生み出しています。

オンライン小売とD2Cチャネルは、ニュートリコスメ市場の競争経済を変革しています。サブスクリプションファーストのブランドは、予測可能な定期収入、低い在庫リスク、より豊富なファーストパーティの消費者データの恩恵を受けています。ソーシャルコマースの統合 — 特にTikTok ShopやInstagram Checkoutを通じて — は、製品発見から購入までの道筋を圧縮しており、インフルエンサー主導のキャンペーンは従来のデジタル広告よりも4〜6倍高いエンゲージメントを生み出しています [5]


地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 44.5% シェア (2025) D2C サブスクリプションモデル; FDA パスウェイの最適化
ヨーロッパ 26.6 億米ドル (2025) EFSA クレームの遵守; クリーンラベルのプレミアム化
アジア太平洋 10.2% CAGR (2026–2035) 機能性食品文化; K-ビューティーの影響
南アメリカ 5 億米ドル (2025) 美容意識の高い人口層; ローカライズされた処方
中東 & アフリカ 8.9% CAGR (2026–2035) ハラール認証のウェルネス; eコマースの浸透
合計 107.4 億米ドル (2025)

ニュートリコスメティクス市場は、規制環境、機能性食品に対する文化的態度、流通チャネルの成熟度によって形成された明確な地域需要パターンを示しています。北アメリカは依然として主要な収益源であり、アジア太平洋は可処分所得の増加と内面的な美を重視するサプリメントの伝統に支えられて最も急速に成長しています [3]


北アメリカ

主要指標 主要ドライバー
アメリカ 地域シェアの78.4% 臨床に裏付けられたブランディング; 皮膚科医の推奨
カナダ CAGR 7.8% 自然健康製品の規制支援
メキシコ 1.9 億米ドル (2025) eコマースインフラの拡大


アメリカは北アメリカのニュートリコスメティクス市場を支配しており、1,200以上のSKUが小売およびデジタルチャネルで競争しています。カナダの健康省の自然健康製品フレームワークは、カナダ市場への参入者にとって好意的な環境を作り出しており、メキシコの急速にデジタル化が進む小売環境は国際ブランドに新しい流通経路を開いています [3]

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域シェアの22.6% 医薬品グレードのサプリメント文化
イギリス CAGR 8.1% 美容サブスクリプションボックスの普及
フランス 4.1 億米ドル (2025) コスメシューティカルの遺産とR&D投資
イタリア 地域シェアの11.3% 地中海ダイエット成分の相乗効果
スペイン CAGR 7.4% ミレニアル世代の健康意識の高まり
北欧諸国 2.2 億米ドル (2025) 高い一人当たりのサプリメント支出
ロシア 地域シェアの5.1% 国内生産のインセンティブ
その他のヨーロッパ CAGR 6.9% EU基準との規制の収束


ドイツはニュートリコスメティクス市場におけるヨーロッパの需要の中心であり、臨床的な信頼性を持つ経口美容製品のための薬局チャネルの流通モデルに支えられています。イギリスのサブスクリプションコマースセクターは、ニュートリコスメティクスのアクセスを専門小売を超えて拡大させ、フランスは深い化粧品のR&Dの遺産を活用して臨床的に差別化された製品を開発しています [3]

アジア太平洋

主要指標 主要ドライバー
中国 地域シェアの31.8% 越境eコマースとライブストリーム販売
インド CAGR 11.5% アーユルヴェーダ成分の統合
日本 5.3 億米ドル (2025) FOSHU認証と高齢化人口
韓国 地域シェアの18.9% K-ビューティーの影響とイノベーションパイプライン
ASEAN CAGR 10.8% 中産階級の機能性食品の採用の高まり
その他のアジア太平洋 1.1 億米ドル (2025) 初期段階の市場開発


アジア太平洋はニュートリコスメティクス市場における最も勢いのある地域であり、日本の確立されたFOSHU規制パスウェイは、他のAPAC市場が模倣し始めている臨床的クレームの標準化のための青写真を提供しています。韓国のK-ビューティーエコシステムは迅速な製品イノベーションサイクルを促進し、新しいニュートリコスメティクスの発売はコンセプトからわずか4ヶ月で市場に到達することがあります。

南アメリカ

主要指標 主要ドライバー
ブラジル 地域シェアの68.2% 大規模な美容意識の高い消費者基盤
アルゼンチン CAGR 7.2% 健康とウェルネスチャネルの拡大
その他の南アメリカ 0.07 億米ドル (2025) 新興市場インフラ


ブラジルの南アメリカのニュートリコスメティクス市場への大きな貢献は、世界で4番目に大きい美容およびパーソナルケア市場としての同国の地位を反映しています。地元の成分調達 — 特にアサイー、クプアス、ブラジルナッツの派生物 — は、地域をターゲットにしたブランドにとっての差別化の可能性を提供します。

中東 & アフリカ

主要指標 主要ドライバー
サウジアラビア 地域シェアの28.4% ビジョン2030のウェルネスセクター投資
UAE CAGR 9.6% プレミアム小売インフラと健康観光
南アフリカ 0.04 億米ドル (2025) 中産階級のサプリメント採用の拡大
エジプト 地域シェアの11.7% 人口に基づくボリュームの可能性
その他のMEA CAGR 7.8% eコマースとハラールウェルネスの需要


MEAのニュートリコスメティクス市場は小規模な基盤から拡大しており、UAEとサウジアラビアはプレミアム小売チャネルと政府支援のウェルネスイニシアティブを通じて採用をリードしています。ハラール認証は地域市場へのアクセスのための譲れない要件として浮上しており、成分調達や処方戦略に影響を与えています [11]


地域別ニュートリコスメティクス市場, 2025-2035

競争ベンチマーキング

ニュートリコスメティクス市場は中程度の集中度を示しており、上位5社が推定で32〜38%の収益シェアを占めています。ハーフィンダール・ハーシュマン指数(HHI)は600〜900の範囲にあり、断片化しつつも統合が進む競争環境を示しています。競争は、臨床的信頼性を活用する研究集約型の製薬企業と、コンテンツ主導のマーケティングおよびパーソナライズ技術を通じてデジタルネイティブな消費者を捉えるアジャイルなD2Cブランドの2つの軸で激化しています。

企業 推定収益シェア範囲 ニュートリコスメティクス市場向けの主要製品 戦略的ポジショニング
ネスレ(バイタルプロテインズ) 約7〜10% コラーゲンペプチドパウダー、カプセル、クリーマー マスプレミアム;臨床パートナーシップ;グローバル流通
アムウェイ(ニュートリライト) 約5〜8% ビタミン、植物性サプリメント、美容ブレンド ダイレクトセリングネットワーク;垂直統合型農業
資生堂 約4〜7% コラーゲンドリンク、美容タブレット Jビューティーの遺産;臨床R&Dパイプライン
ファンケル株式会社 約3〜6% 保存料不使用の美容サプリメント 日本中心;医薬品グレードの製造
大塚ホールディングス(インナーサキャン) 約3〜5% 機能性飲料、美容ドリンク ヘルスケアコングロマリットの多様化
ザ・バウンティフルカンパニー 約3〜5% ネイチャーズバウンティ、ソルガー美容ビタミン 広範な小売ネットワーク;価値ポジショニング
H&Hグループ(スウィス) 約3〜5% コラーゲングミ、髪・肌・爪用カプセル APAC重視;セレブリティエンドースメント戦略
ハーバライフ 約2〜4% スキンニュートリションサプリメント、コラーゲンショット MLM流通;新興市場での強い存在感
サントリーホールディングス 約2〜4% コラーゲンドリンク、美容パウダー 飲料からウェルネスへのクロスオーバー;日本/APAC重視
バイエルスドルフ(ニベア) 約1〜3% スキンヘルスサプリメント 外用から摂取可能なブランド拡張


最近のニュースと動向


  • FDA(2024年3月):新しい栄養成分(NDI)通知要件に関する更新された草案ガイダンスを発表し、新しい栄養化粧品バイオアクティブの市場前提出の期待を明確にしました [3]


ニュートリコスメティックス市場 Market Report Scope

パラメータ 詳細
市場範囲 グローバルニュートリコスメティクス市場
調査期間 2021–2035
CAGR(予測期間) 7.6%(2026–2035)
市場規模 — 基準年(2025) 107.4億米ドル
市場規模 — 予測年(2035) 223.8億米ドル
最も成長が早いセグメント プロバイオティクスとポストバイオティクス(成分別);グミとソフトチュー(形状別)
プロファイルされた企業 10
評価通貨 米ドル億
CAGRドライバー免責事項 セクション4–5の影響割合は方向性の推定値であり、ヘッドラインCAGRに加算されるものではありません

よくある質問

栄養化粧品の効果は、しわの軽減においてトピカルスキンケアとどのように比較されますか?
経口コラーゲンペプチドは、真皮マトリックスの合成に全身的に作用し、トピカル製品は角質層に作用します。臨床の直接比較研究は限られていますが、組み合わせレジメンはどちらのアプローチ単独よりも20〜30%の改善を示しています[12]
プロバイオティクスベースの栄養化粧品フォーミュレーションにおいて、ブランドが直面する賞味期限の課題は何ですか?
生きたプロバイオティクス株は、コロニー形成単位数を有効期限まで維持するために冷蔵物流またはマイクロカプセル化を必要とします。ポストバイオティクスフォーミュレーションは、熱処理された代謝物を使用することでこれを回避し、賞味期限を24ヶ月以上に延長します[8]
ハラール栄養化粧品セグメントに入るために最も重要な認証はどれですか?
JAKIM(マレーシア)およびGSO(湾岸諸国)認証は、成分の調達、処理、および包装の遵守をカバーする主要なゲートウェイです。これらの認証を持たないブランドは、MEA小売チャネルから実質的に排除される可能性があります[11]
サブスクリプションモデルは、このカテゴリーの顧客獲得コストにどのように影響していますか?
D2Cサブスクリプションブランドは、一度きりの購入モデルに比べて35〜40%低い混合獲得コストを報告しており、これは高いライフタイムバリューとオーガニックな紹介ループによって推進されています。ただし、初期のトライアルオファーの補助金は、初年度のマージンを圧縮する可能性があります[6]
皮膚科医は栄養化粧品市場の購入プロセスにどのような役割を果たしていますか?
医師の推薦は、米国におけるプレミアム栄養化粧品の購入の約34%に影響を与えています。継続的な医学教育のスポンサーシップや臨床サンプリングプログラムに投資するブランドは、より高価値の顧客を獲得します[12]
植物由来のコラーゲン代替品は、商業的にスケール可能ですか?
発酵由来のコラーゲンは商業的に利用可能ですが、海洋由来のペプチドよりも1グラムあたり30〜40%高価です。拡張されたバイオリアクターの容量からのスケールメリットにより、このギャップは2029年までに15%未満に縮小されると予想されています[2]
栄養化粧品市場は、アレルゲンや食事制限の懸念にどのように対処していますか?
主要なブランドは現在、一般的な食事制限の85%以上をカバーするアレルゲンフリー、ビーガン、コーシャ認証の製品ラインを提供しています。NSFやInformed Sportなどの第三者テスト認証は、消費者に追加の安心感を提供します[14]
著者
著者
Author Profile
Harshita Gorde LinkedIn Research Analyst
Harshita Post graduate MBA in Business Administration from Welingkar Institute, Mumbai and 5 years of experience in the field of product market research. As a Research Analyst, I have cross-domain experience in packaging, and industrial Automation & Equipment. I am currently looking after the research process of packaging, logistics & transportation, and industrial automation & equipment at Market Research Future Reports. My responsibilities at the organization involve handling syndicate and custom reports as well as responding to client inquiries, and organize, co-ordinate with a group of 5 to 6 persons to manage all workflows.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed nutritional and dermatological journals, clinical publications, and authoritative health and wellness organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), China National Medical Products Administration (NMPA), Food Safety and Standards Authority of India (FSSAI), Therapeutic Goods Administration (TGA), Health Canada, US Federal Trade Commission (FTC) for advertising standards, and Japan Consumer Affairs Agency. Industry associations included the Council for Responsible Nutrition (CRN), International Alliance of Dietary Supplement Associations (IADSA), European Federation of Associations of Dietary Supplement Manufacturers (FEFANA), Consumer Healthcare Products Association (CHPA), International Society of Sports Nutrition (ISSN), Beauty Cluster Barcelona, and Nutritional Cosmetics Committee of China Health Care Association. Academic sources comprised National Center for Biotechnology Information (NCBI/PubMed), Cochrane Library, Journal of Cosmetic Dermatology, Nutrients journal, Journal of Functional Foods, and Nutrition Business Journal. Additional sources included the World Health Organization (WHO) Global Nutrition Report, National Health and Nutrition Examination Survey (NHANES), CDC National Center for Health Statistics, Eurostat Consumer Goods Database, OECD Health Statistics, and national health ministry reports from Japan, South Korea, Australia, and Brazil.

Ingredient safety data (collagen peptides, hyaluronic acid, coenzyme Q10, polypodium leucotomos, probiotics), efficacy studies, consumer behavior trends, import/export regulations for dietary supplements, and competitive intelligence across the nutraceutical and functional food sectors were collected using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, Chief Innovation Officers, VPs of Nutraceutical R&D, regulatory affairs heads who specialized in food-drug interface regulations, and commercial directors from collagen manufacturers, probiotic suppliers, functional beverage producers, and white-label/OEM nutricosmetic providers. Board-certified dermatologists, registered dietitians, trichologists, medical spa medical directors, pharmacy procurement heads, health food store buyers, and e-commerce category managers who specialize in beauty supplements constituted demand-side sources. The market segmentation was validated across skin health, hair health, and nail health applications through primary research. The timelines for new ingredient pipelines (postbiotics, ceramides, adaptogens) were confirmed. Insights were gathered on the adoption of formulation technology, clean-label ingredient sourcing, pricing architecture across powders and gummies, and D2C versus retail distribution dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and consumption volume analysis were employed to determine the global market valuation. The methodology comprised the following:

The identification of over 50 main manufacturers in North America, Europe, Asia-Pacific, and Latin America who specialize in the production of collagen peptides, hyaluronic acid supplements, antioxidant complexes (polypodium leucotomos, lycopene, astaxanthin), ceramides, and probiotic beauty strains.

Product mapping for the formulation categories of granules, capsules/tablets/softgels, ready-to-drink beverages, and gummies/candies Examination of annual revenues that are specific to nutricosmetic portfolios, excluding general vitamin or sports nutrition segments, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Segment-specific valuations for the end-use categories of skin health, hair health, and nail health are derived through extrapolation using bottom-up (consumption volume × average selling price by country/region, adjusted for channel margins) and top-down (manufacturer revenue validation against retail scanner data) approaches.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















