Naphtha Market Summary
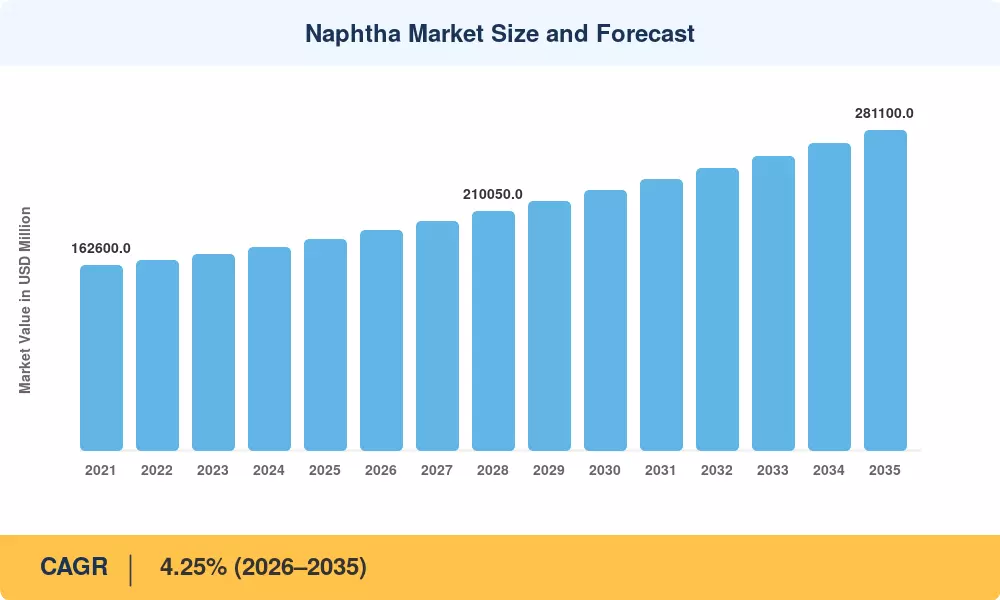
世界のナフサ市場は2025年に推定185,400百万米ドルに達し、2026年には193,280百万米ドルから2035年には281,100百万米ドルに成長する見込みで、予測期間中のCAGRは4.25%となっています。この拡大は、2022年以降に政府が480億米ドル以上の新しいクラッカー投資を承認した東アジアおよび東南アジアの統合オレフィン複合体からの持続的な石油化学原料の需要に基づいています [2]。中国の第14次五カ年計画の石油化学能力目標やインドの石油、化学および石油化学投資地域(PCPIR)フレームワークなどの政策的触媒が、ナフサ市場における長期的なボリュームコミットメントを支え続けています。
構造的変革が、精製業者やトレーダーが軽炭化水素混合物を評価する方法を再形成しています。従来のストレートラン処理ルートは、同じバレルからより高価値の芳香族およびオレフィンを抽出するために設計された先進的な触媒改質装置やモジュラー蒸気クラッキング原料構成に徐々に取って代わられています。欧州連合の再生可能エネルギー指令III(RED III)は、2030年までに輸送燃料における最低5.5%の先進バイオ燃料シェアを義務付けており、2023年から2025年の間に発表されたバイナフサ生産の投資は21億ユーロを超えました [3]。
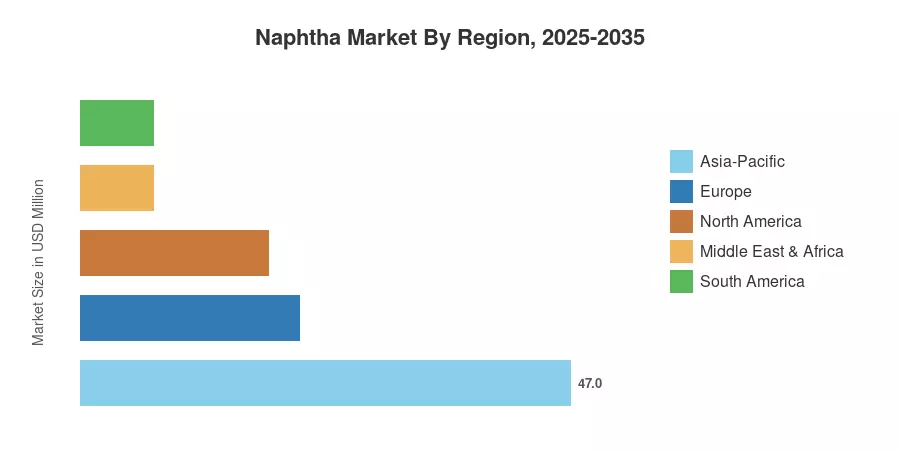
アジア太平洋地域は、世界のナフサ需要の約47%を占めており、中国、インド、日本、韓国の精製製品の出力によって支えられています。ヨーロッパは約21%のシェアを持ち、北米は18%を占めています。最も急速な地域成長はアジア太平洋地域にあり、2030年までに浙江、グジャラート、ラヨンの新しいメガクラッカーが稼働することで、5.05%のCAGRで拡大しています。先進地域での循環原料の代替が加速し、新興経済国でのグリーンフィールド能力が増加する中、ナフサ市場は安定したボリューム成長とともに、10年間の組成変化に向けて準備が整っています。
レポートの主なポイント — ナフサ市場
タイプ別
- 軽ナフサは2025年にナフサ市場の61.5%を占め、低沸点の炭化水素溶剤および芳香族化学原料に対する触媒改質装置の需要によって推進されています。
- 重ナフサは2035年までに3.48%のCAGRで成長すると予測されており、中東の精製所での残渣アップグレードプログラムによって支えられています。
供給源別
- 精製所ベースのグレードは2025年にナフサ市場の約74%を保持しており、統合精製-石油化学複合体の優位性を反映しています。
- バイナフサは2035年までに5.90%のCAGRで進展しており、すべての供給源セグメントの中で最も速い成長を遂げており、EU RED IIIの義務やカリフォルニアのLCFSクレジットによって推進されています。
最終使用者別
- 石油化学製品は世界のナフサ量の64%を消費しており、エチレン生産者からの蒸気クラッキング原料の要求が主な消費ドライバーとなっています。
- 塗料およびコーティングの最終使用者は、東南アジアの建設活動に支えられて4.10%のCAGRで拡大しています。
地域別
- アジア太平洋地域は2025年にナフサ市場の需要の47%を占めており、中国とインドの新しいクラッカー能力が増加供給を吸収しています。
- 北米は、メキシコ湾岸沿いのコンデンセートスプリッターの拡張による精製製品の過剰供給を経験しています。
ナフサ市場の規模と予測(2021–2035)
MRFRの独自の推定フレームワークは、IEAからの精製所スループットデータ、UN Comtradeからの貿易フロー統計、および企業レベルの生産開示を統合して、歴史的および将来のナフサ市場の評価を構築します。予測の仮定には、計画された能力の追加、発表されたプラントの閉鎖、および化学処理燃料や燃料ブレンド成分における政策主導の需要シフトが含まれています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



