Mobile Device Management Market Summary
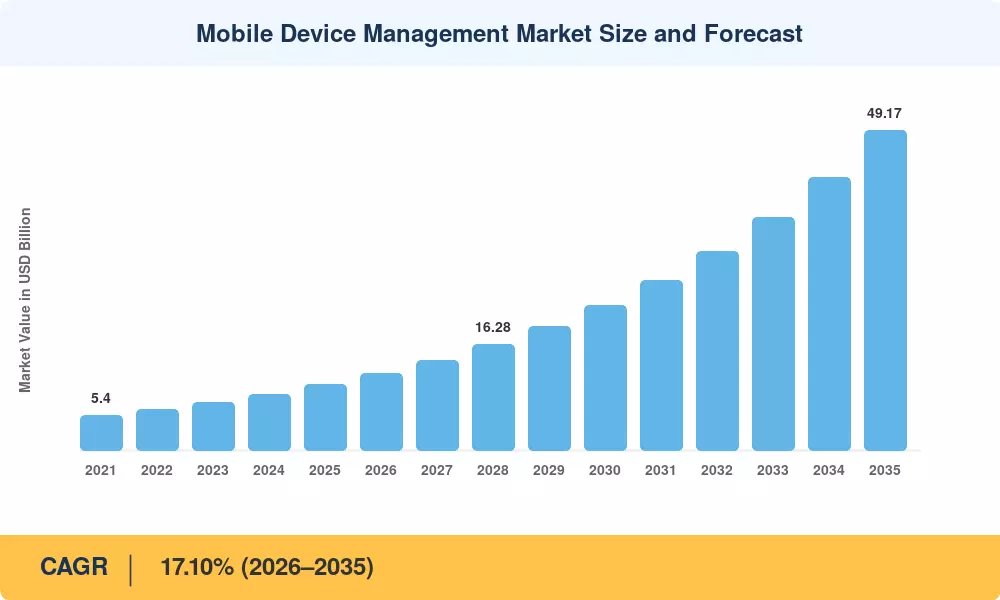
モバイルデバイス管理市場は、2025年に推定101.4億米ドルに達し、2026年には118.8億米ドルから2035年には491.7億米ドルに上昇する見込みで、予測期間中の年平均成長率(CAGR)は17.10%です。この軌道を加速させる2つの触媒は、NIST SP 800-207のコンプライアンスフレームワークに組み込まれたゼロトラストアーキテクチャの義務と、企業が管理しなければならないエンドポイントの数を増やす5G対応の労働力モデルの迅速な展開です。サイバー保険の引受基準に関連するモバイルセキュリティ管理の義務は、MDM企業ソリューションを任意のIT支出から取締役会レベルのリスクインフラに変革しました。
世代を超えた技術の変化が、組織がモバイルエンドポイント管理にアプローチする方法を再形成しています。企業デバイスポリシーの施行のデフォルトであった従来のオンプレミスプロビジョニングコンソールは、スマートフォン、頑丈な産業センサー、拡張現実ヘッドセットを単一の画面から管理できるクラウドネイティブな統合エンドポイントプラットフォームに取って代わられています。2024年のUEMマジッククアドラントでは、企業評価の72%が現在クラウドファーストのMDM企業ソリューションを優先しており、2021年の54%から増加しています。BYOD管理ツールは、この移行とともに成熟し、コンテナ化されたアプリ配信、条件付きアクセスポリシー、ポスト量子暗号化の準備を統合した統一スタックを実現しています。
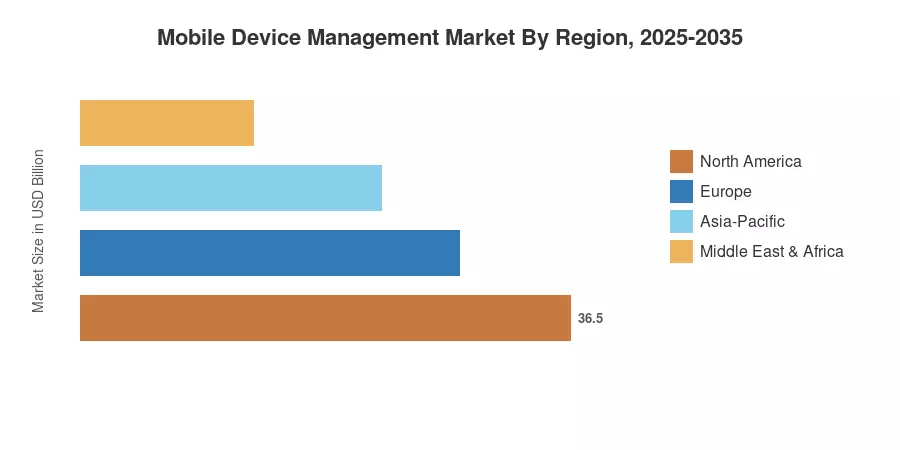
北米は、2025年の収益の約41.5%を占めるモバイルデバイス管理市場の最大のシェアを持ち、連邦調達指令と高いスマートフォン普及率に支えられています。アジア太平洋地域は、インドのデジタルインディアプログラムと中国の拡大する5G産業基盤により、最も成長が早い地域となっています。ヨーロッパは第二の位置を占めており、GDPRや今後のEUサイバー回復力法が企業をより厳格なモバイルセキュリティ管理へと押し進めています。2035年までに、AI駆動のポリシー自動化とエッジコンピューティングの融合が、モバイルデバイス管理市場の風景を完全に再定義します。
主要な報告の要点
• デプロイメントモード別
- クラウドデプロイメントは、2025年にモバイルデバイス管理市場の収益の約69.5%を占め、スケーラブルでSaaS提供のモバイルエンドポイント管理プラットフォームに対する企業の好みを反映しています。
- オンプレミスソリューションは、データ居住義務がクラウド採用を制限する防衛および銀行業界に引き続きサービスを提供しています。
• デバイスタイプ別
- スマートフォンとタブレットは、2025年に約51.8%のシェアを占め、BYOD管理ツールが中堅市場および企業組織全体で標準となりました。
• 所有モデル別
- スマートフォンとタブレットは、2025年に約51.8%のシェアを占め、BYOD管理ツールが中堅市場および企業組織全体で標準となりました。
- BYODプログラムは、2035年までに23.0%のCAGRで拡大する見込みで、モバイルデバイス管理市場の所有カテゴリの中で最も早い成長を示しています。
• 地域別
- 北米は、2025年に41.5%の収益シェアでリードしており、成熟した企業デバイスポリシー施行エコシステムに支えられています。
- アジア太平洋地域は、2035年までに19.6%の最高地域CAGRを記録する見込みです。
- ヨーロッパは、2025年に世界の収益の約26.0%を占めました。
市場規模と予測(2021–2035)
MRFRの市場規模は、ベンダーの収益申告、企業IT支出調査、地域調達データベースに基づき、18カ国の120人以上のCIOおよびモビリティ担当者との一次インタビューと照合されています。歴史的な値(2021–2024)は監査済みの収益を反映しており、2025年の基準年の数値はモデル調整された推定値であり、2026年から2035年の予測は、デバイスの普及、規制の強度、クラウド移行の速度に基づく需要側回帰に固定された17.10%のCAGRを適用しています。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


