Microsurgery Super-Microsurgery Market

顕微手術およびスーパー顕微手術市場調査報告書(機器別(手術用顕微鏡、スーパー微細縫合糸、微細鉗子、顕微手術用針ホルダー、外科用メス/眼科用ナイフ、その他)、手技別(整形外科、顕微手術、眼科顕微手術、形成外科および再建顕微手術、耳鼻咽喉科顕微手術、神経顕微手術、婦人科および泌尿器科顕微手術、その他)、最終ユーザー別(病院、外来センター、その他)および地域別(北米、ヨーロッパ、アジア太平洋、その他の地域 - 2035年までの予測)

Forecast Period
2025 - 2035
CAGR
5.98%
2024 Market Size
$ 2.24 Billion
2035 Market Size
$ 4.24 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/19909-CR | Pages: 178 | Author: Nidhi Mandole, Rahul Gotadki

Microsurgery Super-Microsurgery Market 概要

マーケットリサーチフューチャーの分析によると、2024年のグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場は22.4億米ドルと推定されています。市場は2025年の23.74億米ドルから2035年には42.44億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は5.98%となる見込みです。

主要な市場動向とハイライト

世界の顕微手術およびスーパー顕微手術市場は、技術の進歩と最小侵襲手術の需要の高まりにより、 substantial growth を遂げる準備が整っています。

市場規模と予測

2024年の市場規模 22.4億ドル
2035年の市場規模 42.44億ドル
CAGR (2025 - 2035) 5.98%

主要なプレーヤー

ストライカー(米国)、メドトロニック(米国)、ジョンソン・エンド・ジョンソン(米国)、B.ブラウンメルスンゲンAG(ドイツ)、スミス・アンド・ネフュー(英国)、ボストンサイエンティフィック(米国)、ジンマービオメット(米国)、メディコープ(フランス)、KLSマーチングループ(ドイツ)
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Microsurgery Super-Microsurgery Market 運転手

顕微外科の応用の拡大

さまざまな医療分野における顕微外科の応用の拡大は、グローバル顕微外科およびスーパー顕微外科市場の成長を促進しています。元々は主に再建外科で利用されていた顕微外科技術は、現在では神経外科、整形外科、さらには移植などの分野にも適用されています。この応用の多様化は、顕微外科が標準的な医療実践により広く受け入れられ、統合されていることを示唆しています。たとえば、神経修復や血管吻合における顕微外科技術の使用はますます一般的になっており、より専門的な外科的アプローチへのシフトを反映しています。医療コミュニティが顕微外科の利点を認識し続ける限り、市場は持続的な成長を見込むことができ、さまざまな分野での革新的な外科的解決策への需要によって推進されるでしょう。

慢性疾患の増加する有病率

世界的に慢性疾患の発生率が上昇していることは、グローバル顕微外科およびスーパー顕微外科市場の重要な推進要因です。糖尿病、心血管疾患、癌などの状態は、しばしば複雑な外科的介入を必要とし、顕微外科が効果的に対応できます。たとえば、世界保健機関は、慢性疾患が世界中のすべての死亡の約70%を占めていると報告しており、高度な外科的解決策の緊急な必要性を強調しています。医療システムがこれらの状態を管理するために適応するにつれて、専門的な顕微外科技術への需要が増加する可能性があります。この傾向は、医療提供者が患者の結果を改善し、慢性疾患の負担を軽減するために革新的な外科的方法を実施しようとする中で、堅実な市場の可能性を示唆しています。

医療インフラへの投資の増加

医療インフラへの投資は、グローバル顕微外科およびスーパー顕微外科市場を推進する重要な要因です。政府や民間企業は、特に発展途上地域において医療施設を強化するために資金を増やしています。この投資には、先進的な外科機器の取得や、顕微外科技術に関する医療専門家のトレーニングが含まれることが多いです。その結果、最先端の外科サービスの利用可能性が向上しており、患者の顕微外科へのアクセスが増加する可能性があります。さらに、強化された医療インフラは、より良い患者の結果をもたらし、外科手術への信頼を育むことができます。この傾向は、改善された施設が専門的な外科ケアを求める患者をより多く引き付けることが期待されるため、顕微外科市場の明るい未来を示しています。

外科技術における技術革新

グローバル顕微外科およびスーパー顕微外科市場は、外科的精度と結果を向上させる技術革新の急増を経験しています。3Dビジュアライゼーションや拡張現実などの高度な画像技術が顕微外科手術に統合されており、外科医はより高い精度で手術を行うことができます。さらに、ロボット支援外科システムの開発はこの分野を革命的に変えており、回復時間を短縮し、患者の満足度を向上させる最小侵襲アプローチを可能にしています。最近のデータによると、外科用ロボットの市場は大幅に成長する見込みであり、手術の自動化に向けた強い傾向を示しています。これらの革新は、外科的効果を改善するだけでなく、実施可能な手術の範囲を拡大し、顕微外科部門の成長を促進しています。

美容および再建外科の需要の増加

グローバル顕微外科およびスーパー顕微外科市場は、美容および再建外科手術の需要の増加に大きく影響されています。美の社会的認識が進化するにつれて、より多くの人々が美容的な向上を求めており、これにはしばしば顕微外科技術が必要です。さらに、外傷の被害者や先天的な欠陥を持つ人々のための再建手術がより一般的になってきており、これは外科的方法の進歩によって推進されています。市場データは、美容外科セグメントが大幅な成長を遂げると予測しており、乳房再建や顔の若返りなどの手術が先頭に立っています。美容および再建の選択肢に対する消費者の関心の高まりは、顕微外科サービスへの需要を促進し、市場を拡大する可能性があります。

市場セグメントの洞察

機器別:手術用顕微鏡(最大)対スーパー微細縫合糸(最も成長している)

グローバル顕微手術およびスーパー顕微手術市場は、手術用顕微鏡、スーパー微細縫合糸、微細鉗子、顕微手術用針保持器、外科用メス/眼科用ナイフ、その他のセグメントの顕著な分布を示しています。手術用顕微鏡は、顕微手術手技における精度に不可欠であり、最大の市場シェアを持っています。一方、スーパー微細縫合糸は、生体適合性と繊細な手術での使いやすさの革新により、最も成長しているセグメントとして急速に台頭しています。微細鉗子と顕微手術用針保持器も市場のダイナミクスに大きく貢献しています。

手術用顕微鏡(支配的)対スーパー微細縫合糸(新興)

手術用顕微鏡は、グローバル顕微手術およびスーパー顕微手術において不可欠であり、高倍率と優れた視覚化を提供し、手術の精度と効果を高めます。さまざまな顕微手術の応用で広く採用されており、セグメント内で支配的な地位を確保しています。一方、スーパー微細縫合糸は、取り扱いが容易で治癒が改善される材料の進歩により注目を集めています。顕微手術の手技数の増加と低侵襲手術の需要が成長を促進し、このダイナミックな市場における新興セグメントとしての地位を確立しています。

手技別:形成外科および再建顕微手術(最大)対眼科顕微手術(最も成長している)

グローバル顕微手術およびスーパー顕微手術市場において、形成外科および再建顕微手術は最大のシェアを占めており、さまざまな医療分野における確立された関連性と需要を反映しています。この専門分野は、複雑な再建ニーズに対応し、患者の回復と美的改善に大きく貢献しています。対照的に、眼科顕微手術は、技術の進歩と眼の病状の増加により急速に成長しています。目の健康に対する意識が高まる中、このセグメントは革新と手技の効率向上によって急速に拡大すると予想されています。特に整形外科および耳鼻咽喉科の顕微手術分野の成長軌道は、低侵襲手術の増加と専門的ケアを必要とする高齢化人口によって強化されています。さらに、外科技術の進歩と外傷ケースや選択的手術の増加がすべてのセグメントでの需要を促進しています。医療への投資の増加と患者の意識の高まりは、全体的な市場ダイナミクスを育む上で重要であり、専門的な顕微手術を現代医学において重要なものとしています。

形成外科および再建顕微手術(支配的)対眼科顕微手術(新興)

形成外科および再建顕微手術は、外傷修復、先天性変形の修正、美容手術における包括的な応用により、グローバル顕微手術およびスーパー顕微手術市場内で支配的なセグメントと見なされています。患者の生活の質を向上させる上でのその重要性は過小評価できず、機能性と美的要素を組み合わせることで高い患者満足度を実現しています。一方、眼科顕微手術は、眼関連の病状に対する手術精度を高める革新的なツールと技術によって急速に台頭しています。このセグメントは、白内障や網膜障害などの眼疾患の増加に伴う患者の需要の高まりを活用しています。これらの2つのセグメントは、確立された専門知識と新しい技術や患者のニーズによってもたらされる新たな機会とのバランスを示しています。

エンドユーザー別:病院(最大)対外来手術センター(最も成長している)

グローバル顕微手術およびスーパー顕微手術市場において、エンドユーザー間の市場シェアの分布は、病院が重要な部分を占めており、先進的な手術手技に対する確立されたインフラと専門的な能力を反映しています。一方、外来手術センター(ASC)は、低侵襲手術や外来ケアの需要の高まりに応えることで重要なプレーヤーとして台頭しており、顕微手術の分野におけるその重要性が高まっています。

病院(支配的)対外来手術センター(新興)

病院は、包括的なサービス、熟練した外科チーム、複雑な症例を扱う能力により、顕微手術およびスーパー顕微手術市場における支配的なエンドユーザーとして機能しています。彼らは入院患者ケアのための先進的な技術と施設を備えており、主要な市場シェアに貢献しています。一方、外来手術センター(ASC)は、低い運営コストと外来手術の増加する好みを活用して重要な力として台頭しています。ASCの成長は、効率性、患者にとっての利便性、集中したサービス提供によって促進されており、特定の顕微手術手技に対する従来の病院に代わる魅力的な選択肢を提供しています。

Microsurgery Super-Microsurgery Marketに関する詳細な洞察を得る 無料サンプルを請求する

地域の洞察

北米:革新と需要のリーダー

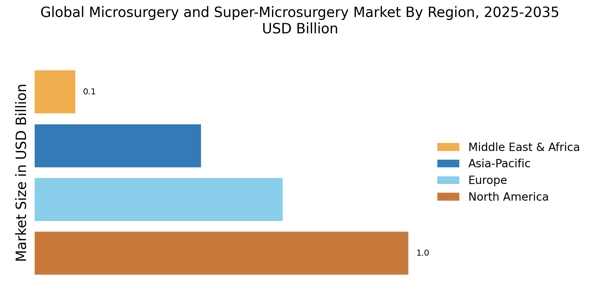
北米は、マイクロサージャリーおよびスーパーマイクロサージャリーの最大の市場であり、世界市場シェアの約45%を占めています。この地域の成長は、先進的な医療インフラ、慢性疾患の増加、そして高齢者人口の増加によって推進されています。FDAなどの機関からの規制支援は、革新と新技術の採用をさらに促進し、患者の結果と外科的精度を向上させます。米国が主要な貢献国であり、ストライカー、メドトロニック、ジョンソン・エンド・ジョンソンなどの主要プレーヤーが競争環境をリードしています。確立された医療施設の存在と研究開発への焦点が市場を支えています。さらに、ロボット支援手術と最小侵襲技術の統合が進んでおり、北米のグローバル市場における地位をさらに強固にしています。

ヨーロッパ:成長の可能性を秘めた新興市場

ヨーロッパは、マイクロサージャリーの第二の市場であり、世界シェアの約30%を占めています。この地域は、医療技術への投資の増加、外科手術の増加、そして支援的な規制枠組みによって著しい成長を遂げています。ドイツやフランスなどの国々が最前線に立ち、革新的なソリューションを通じて外科技術と患者ケアの向上に焦点を当てています。ドイツは市場をリードしており、B.ブラウンメルスンゲンAGやKLSマーチングループなどの主要プレーヤーによって支えられています。競争環境は、確立された企業と新興スタートアップの混合によって特徴付けられ、革新を促進しています。医療機器や外科的実践に関する欧州連合の規制は、市場の成長をさらに促進し、外科手術の安全性と有効性を確保しています。「欧州市場は、技術革新と医療需要の増加によって大きな成長が期待されています」と欧州委員会の報告書は述べています。

アジア太平洋:急速な成長と投資

アジア太平洋地域は、マイクロサージャリー市場において急速に重要なプレーヤーとして浮上しており、世界シェアの約20%を占めています。この地域の成長は、医療支出の増加、人口の増加、そして医療技術の進歩によって促進されています。中国やインドなどの国々では、マイクロサージカル手術の需要が急増しており、意識の高まりと医療アクセスの改善がその要因です。中国はこの地域で最大の市場であり、地元および国際的なプレーヤーが競争環境に存在しています。メドトロニックやボストンサイエンティフィックなどの企業が存在感を拡大し、需要の増加を活用しています。この地域の医療インフラの強化と熟練した専門家の育成への焦点は、市場の成長をさらに促進することが期待されており、アジア太平洋地域は将来の投資の重要なエリアとなっています。

中東およびアフリカ:独自の課題を抱える新興市場

中東およびアフリカは、マイクロサージャリーの小規模ながら新興市場を代表しており、世界シェアの約5%を占めています。この地域の成長は、医療投資の増加、慢性疾患の増加、そして高度な外科技術への需要の高まりによって推進されています。南アフリカやUAEなどの国々が先頭に立ち、医療インフラの改善と専門的な外科サービスへのアクセスの向上に焦点を当てています。南アフリカはこの地域で最大の市場であり、地元および国際的なプレーヤーが競争環境に存在しています。スミス・アンド・ネフューやジンマービオメットなどの主要企業の存在が注目されます。しかし、規制の障害や国ごとの医療基準の違いなどの課題が成長に影響を与える可能性があります。この地域の医療サービスの向上へのコミットメントは、将来の市場拡大を促進することが期待されています。

Microsurgery Super-Microsurgery Market Regional Image

主要企業と競争の洞察

グローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場は、急速に進化しているマイクロサージャリーおよびスーパーマイクロサージャリー技術に対応する多数のグローバル、地域、ローカルプレーヤーの存在によって特徴付けられています。さらに、マイクロサージャリーおよびスーパーマイクロサージャリーの普及が進むことで、予測期間中のグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場の成長が促進されています。合併やコラボレーションも観察されており、企業の製品ポートフォリオを拡大し、新製品を導入しています。著名な業界プレーヤーの成長は、市場条件、政府の支援、業界の発展などのさまざまな要因に依存しています。
主要なプレーヤーは、製品の規制承認を政府機関から取得し、契約や合意を締結してリーチを広げ、運営コストを削減する戦略を採用しています。
例えば、Stille AB, Incは外科器具の主要な製造業者の一つです。同社は、はさみ、鉗子、ピンセット、動脈鉗子、針持ち、血管クランプ、リトラクター、ロンジュール、チゼル、ラスポ、マイクロサージカル器具などのさまざまな専門外科ツールを製造しています。さらに、imagiQ2というブランド名の下でフルオロスコピー対応の手術台を提供しています。
2021年7月、Stille AB(スウェーデン)は、超プレミアム市場向けのマイクロサージカル器具を開発、製造、販売するためにS&T AG(スイス)を買収しました。この買収は、Stilleが高級外科器具の市場リーダーに成長するための重要な転機を示しています。

Microsurgery Super-Microsurgery Market市場の主要企業には以下が含まれます

業界の動向

    • 2022年10月、米国FDAは、Carl Zeiss Meditec AG(ドイツ)の電気外科用バイポーラ鉗子を承認しました。この新しい使い捨てバイポーラ鉗子は、組織の剥離が組織の癒着やその後の焦げを引き起こす可能性を低くするかもしれません。手術フィールドの視覚的障壁を取り除くことで、製品は電気外科治療中の外科医の生産性も向上させます。
    • 2022年4月、Carl Zeiss Meditec AG(ドイツ)は、外科器具の製造業者であるKogent Surgical, LLC(米国)およびKatalyst Surgical, LLC(米国)を買収し、ソリューションプロバイダーとしての地位を強化しました。買収の結果、Zeissはビジネスを成長させ、より多くの外科治療を提供し、継続的な収入を生み出すことを期待しています。
    • 2022年2月、Synovis Micro Companies Alliance, Inc(米国)は、Stille AB(スウェーデン)との流通契約を発表しました。この契約により、Stille Aは米国で外科器具を流通させます。この流通契約は、米国での企業のビジネスを強化します。
    • 2021年7月、Stille AB(スウェーデン)は、超プレミアム市場向けのマイクロサージカル器具を開発、製造、販売するためにS&T AG(スイス)を買収しました。この買収は、Stilleが高級外科器具の市場リーダーに成長するための重要な転機を示しています。
    • 2020年1月、Medtrade Products LimitedはOMNI-STAT 2/3インチ x 4 3/4 ヘモスタティックガーゼを発売しました。OMNI-STATヘモスタティックガーゼは、両面に独自のキトサングラニュール技術をラミネートした不織布のガーゼパッドで、出血を迅速に制御するように設計されています。

今後の見通し

Microsurgery Super-Microsurgery Market 今後の見通し

世界の顕微手術およびスーパー顕微手術市場は、2025年から2035年までの間に5.98%のCAGRで成長することが予測されており、技術の進歩と最小侵襲手術の需要の高まりがその要因です。

2035年までに、市場は substantial growth を達成し、進化する手術慣行と向上した患者の結果を反映することが期待されています。

市場セグメンテーション

顕微外科および超顕微外科市場のエンドユーザーの展望

  • 病院
  • 外来手術センター
  • その他

顕微外科および超顕微外科市場の機器の展望

  • 手術用顕微鏡
  • 超微細縫合糸
  • マイクロ鉗子
  • 顕微外科用針ホルダー
  • 外科用メス/眼科用ナイフ
  • その他

顕微外科および超顕微外科市場の手技の展望

  • 整形外科顕微外科
  • 眼科顕微外科
  • 形成および再建顕微外科
  • 耳鼻咽喉科顕微外科
  • 神経外科顕微外科
  • 婦人科および泌尿器科顕微外科
  • その他

レポートの範囲

市場規模 2024 22.4(米ドル億)
市場規模 2025 23.74(米ドル億)
市場規模 2035 42.44(米ドル億)
年平均成長率(CAGR) 5.98%(2025 - 2035)
報告範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
歴史データ 2019 - 2024
市場予測単位 米ドル億
主要企業のプロファイル ストライカー(米国)、メドトロニック(米国)、ジョンソン・エンド・ジョンソン(米国)、B.ブラウンメルスンゲンAG(ドイツ)、スミス・アンド・ネフュー(英国)、ボストンサイエンティフィック(米国)、ジンマービオメット(米国)、メディコープ(フランス)、KLSマーチングループ(ドイツ)
カバーされるセグメント 機器、手術、エンドユーザー、地域
主要市場機会 ロボット支援技術の進歩が、グローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場における精度を向上させます。
主要市場ダイナミクス 技術革新と規制の変化が、マイクロサージャリーおよびスーパーマイクロサージャリー市場における革新と競争を促進します。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ
<

FAQs

2035年のグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場の予測市場評価額は何ですか?

2035年のグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場の予測市場評価額は42.44億USDです。

2024年のグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場の市場評価額は何でしたか?

2024年のグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場の市場評価額は22.4億USDでした。

2025年から2035年の予測期間中のグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場の期待CAGRは何ですか?

2025年から2035年の予測期間中のグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場の期待CAGRは5.98%です。

グローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場の主要プレーヤーと見なされる企業はどれですか?

市場の主要プレーヤーには、ストライカー、メドトロニック、ジョンソン・エンド・ジョンソン、B.ブラウンメルスンゲンAG、スミス・アンド・ネフュー、ボストンサイエンティフィック、ジンマービオメット、メディコープ、KLSマーチングループが含まれます。

2035年までに最も高い評価額を持つと予測される機器のセグメントは何ですか?

オペレーティング顕微鏡のセグメントは、2024年の6.72億USDから2035年には12.5億USDに増加し、最も高い評価額を持つと予測されています。

スーパーマイクロ縫合糸の評価額は2024年から2035年にどのように変化しますか?

スーパーマイクロ縫合糸の評価額は、2024年の4.48億USDから2035年には8.5億USDに上昇すると予想されています。

2035年までに整形外科マイクロサージャリーセグメントの予測成長は何ですか?
整形外科マイクロサージャリーセグメントは、2024年の5億USDから2035年には9.5億USDに成長すると予測されています。
2035年までに市場を支配すると予想されるエンドユーザーセグメントはどれですか?
病院セグメントは、2024年の8.96億USDから2035年には16.8億USDに増加し、市場を支配すると予想されています。
予測期間中の神経外科マイクロサージャリーセグメントの期待される成長は何ですか?
神経外科マイクロサージャリーセグメントは、2024年の4億USDから2035年には8.5億USDに成長すると予想されています。
2035年までの全体的なグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場の期待されるトレンドは何ですか?
全体的なグローバルマイクロサージャリーおよびスーパーマイクロサージャリー市場は、2035年までに42.44億USDの評価額に達し、 substantial growthを経験すると予想されています。
著者
Author
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed surgical journals, clinical publications, and authoritative healthcare organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Federation of Societies for Microsurgery (IFSM), American Society for Reconstructive Microsurgery (ASRM), American Society of Plastic Surgeons (ASPS), American Academy of Ophthalmology (AAO), American Academy of Otolaryngology–Head and Neck Surgery (AAO-HNS), World Federation of Neurological Sciences (WFNS), International Society for Orthopedic Microsurgery, National Institutes of Health (NIH) National Library of Medicine, National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, EU Eurostat Healthcare Database, OECD Health Statistics, and national health ministry reports from key markets including China's National Medical Products Administration (NMPA), Japan's Ministry of Health, Labour and Welfare (MHLW), and India's Central Drugs Standard Control Organization (CDSCO). These sources were used to collect surgical procedure statistics, medical device regulatory approval data, clinical safety and efficacy studies, demographic trends in chronic disease prevalence, and market landscape analysis for operating microscopes, super micro sutures, micro forceps, microsurgery needle holders, surgical scalpels/ophthalmic knives, and other microsurgical equipment across orthopedic, ophthalmic, plastic & reconstructive, ENT, neurological, and gynecological & urological microsurgery procedures.

Primary Research

As part of the primary research process, stakeholders from both the supply and demand sides were interviewed to acquire both qualitative and quantitative insights. The supply-side sources consisted of CEOs, VPs of Surgical Innovation, regulatory affairs chiefs, and commercial directors from microsurgical equipment manufacturers, precision surgical instrument OEMs, and operating microscope developers. board-certified microsurgeons, plastic and reconstructive surgeons, orthopedic surgeons, ophthalmic surgeons, ENT specialists, neurosurgeons, hospital procurement leads, ambulatory surgical center administrators, and medical device purchasing managers from tertiary care hospitals, specialty clinics, and outpatient surgical centers comprised demand-side sources. Market segmentation was validated through primary research, which encompassed equipment types (operating microscopes, super micro sutures, micro forceps, microsurgery needle holders, surgical scalpels/ophthalmic knives), procedure categories (orthopedic, ophthalmic, plastic & reconstructive, ENT, neurological, gynecological & urological microsurgery), and end-user settings (hospitals, ambulatory surgical centers). The research also confirmed product pipeline timelines for robotic-assisted microsurgery systems and advanced visualization technologies, and it gathered insights on clinical adoption patterns, pricing strategies for premium microsurgical instruments, reimbursement dynamics for microsurgical procedures, and surgeon training requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and surgical procedure volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across operating microscopes, super micro sutures, micro forceps, microsurgery needle holders, surgical scalpels/ophthalmic knives, and other microsurgical equipment categories

Procedure volume analysis across orthopedic microsurgery, ophthalmic microsurgery, plastic & reconstructive microsurgery, ENT microsurgery, neurological microsurgery, and gynecological & urological microsurgery

Analysis of reported and modeled annual revenues specific to microsurgery equipment portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (surgical procedure volume × average selling price by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for equipment types, procedure categories, and end-user settings

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.