高級家具市場 (2026 - 2035)

高級家具市場規模、シェア、業界動向&分析調査レポート情報 用途別(高級家庭用家具、高級オフィス家具、高級ホスピタリティ家具、その他の用途)、素材別(木材、金属、ガラス、皮革、プラスチック、その他の素材)、流通チャネル別(B2C /小売、B2B /プロジェクト、オンライン小売)、地域別(北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ) - までの予測2035年
ID: MRFR/CG/0797-HCR 115 Pages Snehal Singh Last Updated: October 17, 2026
Luxury Furniture Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.90%
2025 Market SizeUSD 34.30 Billion
2035 Market SizeUSD 60.83 Billion
Key Players
Restoration Hardware
Roche Bobois
Poltrona Frau
B&B Italia
Molteni & C
Fendi Casa
Opportunities
  • Emerging-Market Wealth Corridors
  • Direct-to-Consumer Digital Platforms
  • Circular and Sustainable Luxury

高級家具市場 市場概要

ラグジュアリーファニチャー市場は2025年に343億ドルに達し、2026年には363億ドルに達する見込みで、2035年には608億ドルに達することが予測されています。予測期間中の年平均成長率(CAGR)は5.90%です。超高純資産世帯の形成の持続的な成長は、プレミアムな住宅およびホスピタリティの調達予算に直接影響を与えています。パンデミック後のライフスタイルの再調整により、消費者の支出は体験型の居住空間にシフトし、家庭は個人のアイデンティティと地位の主要な表現となっています。

ラグジュアリー商品が作られ、マーケティングされ、使用される方法は、技術革命により変化しています。拡張現実の部屋の視覚化と予約制ギャラリーを組み合わせた没入型オムニチャネル戦略が、従来のショールーム専用のショッピングに取って代わっています。2023年から2025年の間に、ロシュ・ボボワとレストレーション・ハードウェアは、デジタル顧客体験プラットフォームに5000万ドル以上を投資しました 。その間に、バイオベースのレザー、再利用された金属、エンジニアードハードウッドなどの素材革新により、企業はEUエコデザイン指令のますます厳しくなる要件に適合しながら、高価格を引き出す職人技の物語を損なうことなく対応できます [3]。

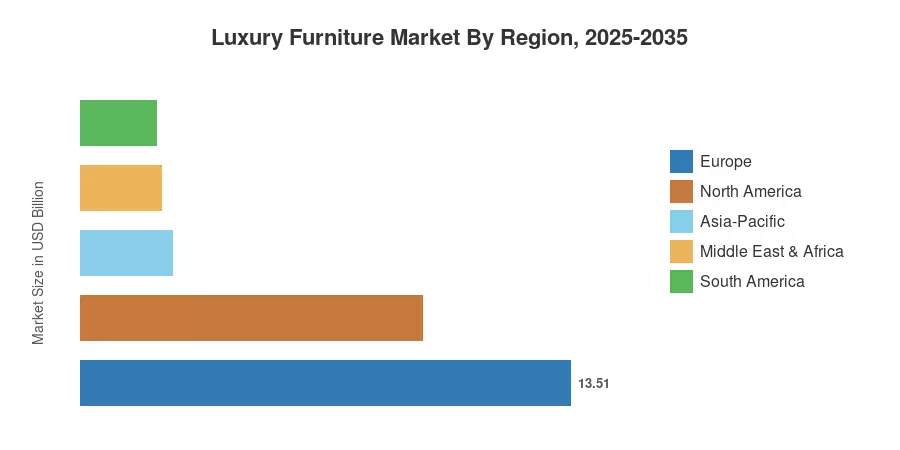
2025年には世界の収益の39.4%を占めるヨーロッパは、スカンジナビアとイタリアの伝統的なハウスによってラグジュアリーファニチャー市場を支配し続けています。予測される7.40%のCAGRを持つアジア太平洋地域は、中国、インド、ASEANのホスピタリティ回廊における富の成長により、最も成長の早い地域です。第二の大きな地域である北米は、デザイナーブランドとのパートナーシップと活況を呈するラグジュアリー住宅市場を通じて需要を維持しています。職人の技術とスマートホーム機能の組み合わせは、今後10年間のすべての価格帯における競争の違いを定義します。


主要なレポートの要点

• アプリケーション別

  • ラグジュアリー ホームファニチャーは、2025年にラグジュアリーファニチャー市場の63.2%を占め、プレミアムな住宅のリノベーションサイクルとインテリアデザイン支出の増加により推進されています。
  • ラグジュアリー・ホスピタリティ・ファニチャーは、アジアと中東でのブランドホテルの開業が加速する中、2035年までに6.40%のCAGRで拡大する見込みです。

• 材料別

  • 木材は2025年にラグジュアリーファニチャー市場の49.1%を占め、ソリッドハードウッドとエンジニアードウッドの製品に対する消費者の持続的な好みを反映しています。
  • ガラス製のラグジュアリー家具は、現代的なミニマリストデザインのトレンドに支えられ、2026年から2035年までに6.80%のCAGRを記録する見込みです。

• 流通チャネル別

  • B2C/小売チャネルは、フラッグシップブティックとデパートのコンセッションの組み合わせを通じて、2025年にラグジュアリーファニチャー市場の71.8%の価値を占めました。
  • オンライン小売は、AR対応プラットフォームが高額商品への購入のためらいを減少させる中、2035年までに7.00%のCAGRで進展しています。

• 地域別

  • ヨーロッパは2025年にラグジュアリー ファニチャー市場の39.4%を占め、イタリア、ドイツ、フランスがリードしています。
  • アジア太平洋地域は2035年までに7.40%のCAGRで成長する見込みで、中国とインドが主要な成長エンジンとなります。


ラグジュアリーファニチャー市場の規模と予測(2021–2035)

Market Research Futureの独自のサイズフレームワークは、HNWI人口の成長、ラグジュアリー住宅の着工、ホスピタリティの資本支出といったトップダウンのマクロ経済指標を、45以上の上場および非上場の家具メーカーの企業収益分析と組み合わせて三角測量します。歴史的な数字は確認された貿易データを反映しており、予測のプロジェクションは、独立した第三者のベンチマークに対して検証された調整された年平均成長率を適用しています [4]。
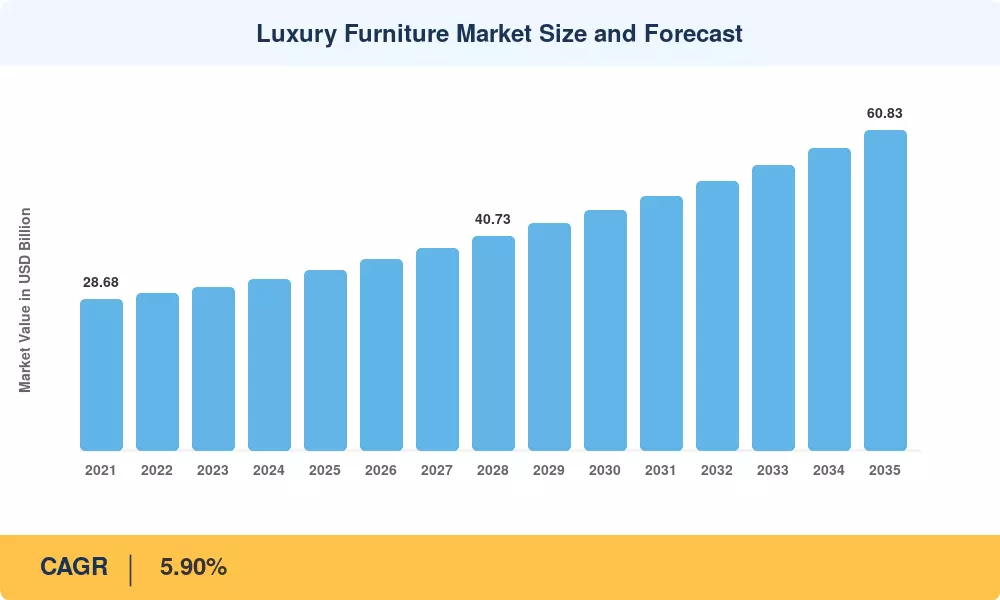
ラグジュアリーファニチャー市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
HNWI人口と富の拡大 +1.4% グローバル 長期(≥4年) [1]
ラグジュアリーホスピタリティパイプラインの成長 +1.1% アジア太平洋、MEA 中期(2~4年) [7]
オムニチャネル小売とARビジュアライゼーション +0.8% 北アメリカ、ヨーロッパ 短期(≤2年)
スマートホーム家具の統合 +0.7% 北アメリカ、ヨーロッパ 中期(2~4年)
持続可能性の義務とエコ素材 +0.6% ヨーロッパ 長期(≥4年) [3]
都市化とコンパクトなラグジュアリーライフ +0.5% アジア太平洋 長期(≥4年) [9]
限定版コラボレーションとブランドの向上 +0.4% グローバル 短期(≤2年) [10]


HNWI人口と富の拡大

国連開発計画(UNDP)は、世界のプライベート資産の拡大が裁量的な高価な取得を促進すると強調しています。国連貿易データベースの指標は、主要な発展途上国における一人当たりの国民総所得の持続的な上昇が、プレミアム輸入家具への家計支出を直接的に加速させ、短期的な産業セクターの変動に依存せずに長期的なラグジュアリーファニチャー市場を安定させることを示しています。


ラグジュアリーホスピタリティパイプラインの成長

国連世界観光機関(UN Tourism)は、国際的な到着者数が2026年初頭に2%増加し、世界の観光が力強く回復していることを記録しています。この持続的な旅行量は、高級インフラ投資を加速させます。公式な市町村開発報告書は、ホスピタリティの調達が構造的な物件のフィッティングのために固定予算資本を割り当てており、商業リゾートの拡張を主要なマクロ経済消費者として位置付けていることを明らかにしています。


オムニチャネル小売の変革

国連貿易開発会議(UNCTAD)は、グローバルデジタル経済を監視しており、越境eコマース取引が主要な耐久消費財製造に大きな影響を与えていることを指摘しています。政府の小売国勢調査データは、高度なデータマッピングとデジタル製品ビジュアライゼーションが物流コストを削減し、越境貨物の返品率を最小限に抑え、先進的なデジタルエコシステムを構造的なビジネス要件として確立していることを確認しています。


持続可能性の義務

欧州連合の持続可能な製品のためのエコデザイン規則(ESPR)フレームワークは、加盟国全体で厳格な材料遵守を強制し、2027年までに家具ポートフォリオのためのデジタル製品パスポートを要求しています。国連環境計画(UNEP)のライフサイクルガイドラインは、構成と構造的耐久性に関する義務的な開示を概説しており、高級グローバル製造企業に対して、検証可能なサプライチェーン追跡システムへの大規模な投資を強いるものです。.


制約の影響分析

以下の制約影響パーセンテージは、感度分析を通じてモデル化されたラグジュアリーファニチャーマーケットのCAGRに対する方向性のドラッグ推定値です。これらはセクション4のドライバーに対して直接的にネットされるものではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
原材料価格の変動 –0.6% グローバル 中期(2~4年) [15]
マクロ経済の減速とインフレ –0.5% ヨーロッパ、北アメリカ 短期(≤2年)
偽造品とグレー市場製品 –0.4% アジア太平洋 長期(≥4年) [17]
製品の交換サイクルの延長 –0.3% グローバル 長期(≥4年)  
貨物および物流の混乱 –0.3% グローバル 短期(≤2年) [18]


原材料価格の変動

国際連合食糧農業機関(FAO)は、世界の木材および紙のコモディティ輸出が4860億米ドルに成長したことを記録しています。国連欧州経済委員会(UNECE)の産業モニターによると、不規則な伐採量と世界的なサプライチェーンの混乱が、一次製材のスポット価格を一貫して押し上げ、高級硬材コレクションの製造業者のマージンを圧縮しています。


マクロ経済の逆風

公式のユーロスタット経済指数は、2025年末までに欧州連合全体の年間インフレ率が平均2.5%であったことを示しており、2026年初頭には3.0%に拡大する見込みです。国際通貨基金(IMF)の金融安定性レビューは、これらの持続的な基本的生活費が、信用環境の厳格化と相まって、広範な消費者の感情を弱め、耐久性のあるインテリア家具に対する裁量的な家庭支出を明示的に縮小させることを確認しています。


偽造品の蔓延

経済協力開発機構(OECD)からの包括的な執行データは、偽造品および海賊版製品の国際貿易が世界の輸入で4670億米ドルを占めていることを示しています。共同市場監視フレームワークは、違法な小口配送チャネルが高価値のデザインをターゲットにしていることを確認しており、企業の資産の株式を侵食し、製造業者に高度なサプライチェーン追跡コストを吸収させています。


高級家具市場 機会

新興市場の富の回廊

公式の連邦予算財務省の報告によると、新興の構造的変化が実物資産の需要を強化しています。公式の産業成長指数はインフラ開発の拡大を示しており、国内経済調査は即時の実質GDP成長率が6.8%から7.2%に達することを予測しています。この拡大するマクロ経済基盤は、急成長する資本回廊内でのラグジュアリー構造物のフィッティングのための即時市場チャネルを確立します。

直接消費者向けデジタルプラットフォーム

国際連合貿易開発会議(UNCTAD)は、巨大なデジタルシフトを追跡し、世界の電子商取引売上が約27兆ドルに達したと報告しています。公式のデジタル経済の更新は、独自の企業ストアフロントが貿易の境界を合理化することを確認しています。多層的な商業流通フレームワークを排除することで、高級メーカーは直接的に基礎的な消費者市場の洞察を確保し、企業の卸売デザイン取引のマージンを完全に保護します。

循環型および持続可能なラグジュアリー

国際連合環境計画(UNEP)は、産業製造フレームワークを変革することで、2050年までに市町村の固形廃棄物を年間20億トン未満に体系的に削減できると指摘しています。循環型供給ループを採用することで、プレミアム家具ブランドは厳格な国際貿易の義務を満たす認証を確立し、同時に制度的な廃棄物削減改革を通じて明確な市場の差別化を図ります。

スマート家具の統合

世界知的所有権機関(WIPO)は、グローバルなデジタル接続アプリケーションが現代の産業デザインの特許出願を決定づけていると報告しています。公式の特許登録簿は、日常のユーティリティ商品における高度な電子部品の統合が加速していることを示しています。職人の木工と認証されたスマートエコシステムを融合させることで、明確な現代の規制基準に対応し、成熟したグローバル都市センター全体で特化した高マージンの消費者需要を捉えます。

ブランド住宅向けの契約家具

国際連合人間居住プログラム(UN-Habitat)は、統一された高密度のマスタープランコミュニティフレームワークへの急速な制度的投資のシフトを記録しています。プレミアム商業不動産開発への国際的な資本流入は、大規模な産業用備品、家具、設備資産の提供を必要とします。この構造化された制度的調達環境は、大規模な製造業者に対して、低い循環的ボラティリティ市場リスクを伴う信頼性の高いバルク契約ポートフォリオを提供します。

高級家具市場 今後の見通し

スマートホームの融合

世界知的所有権機関(WIPO)は、グローバルなデジタル接続アプリケーションが現代の産業デザインの特許出願を決定づけていると報告しています。公式な特許登録は、日常的なユーティリティ商品内での高度な電子部品の統合が加速していることを示しています。職人の木工技術と認証されたスマートエコシステムを融合させることで、明確な現代の規制基準に対応し、成熟したグローバル都市センター全体で特化した高マージンの消費者需要を捉えています。


職人の遺産を競争上の優位性として

国際労働機関(ILO)は、専門的な職人技術の保存が持続可能な製造セクターを支えることを強調しています。公式な文化遺産の枠組みは、伝統的な生産方法がマスマーケットの自動化に対する重要な構造的バッファを提供することを確認しています。認証された地域の職人技術の出所を優先することで、プレミアムデザインハウスは構造的な市場価値を保持し、高価値の資産ポートフォリオを広範なデジタル混乱から保護します。


持続可能性報告とESGコンプライアンス

欧州連合の持続可能な製品のためのエコデザイン規制(ESPR)フレームワークは、加盟国全体で厳格な材料コンプライアンスを強制し、2027年までに家具ポートフォリオのためのデジタル製品パスポートを要求しています。国連環境計画(UNEP)のライフサイクルガイドラインは、構成と構造的耐久性に関する必須開示を概説し、プレミアムグローバル製造企業に対して検証可能なサプライチェーン追跡システムへの大規模な投資を強いるものです。


プラットフォーム経済とデータマネタイズ

国連貿易開発会議(UNCTAD)は、大規模なデジタルシフトを追跡し、グローバルな電子商取引の売上が約27兆ドルに達していると報告しています。公式なデジタル経済の更新は、独自の企業ストアフロントが貿易の境界を効率化することを確認しています。多層的な商業流通フレームワークを排除することで、高級メーカーは基礎的な消費者市場の洞察を直接確保し、企業の卸売デザイン取引のマージンを完全に保護します。


地域市場シェア分析

地域 主要指標 主要投資テーマ
ヨーロッパ 39.4% シェア (2025) 伝統的な職人技、持続可能性規制
北アメリカ 94.3億米ドル (2025) 住宅市場、デザイナーとのコラボレーション
アジア太平洋 7.40% CAGR (2026–2035) HNWIの成長、ホスピタリティ建設
南アメリカ 20.9億米ドル (2025) 都市化、憧れのラグジュアリー
中東 & アフリカ 6.50% CAGR (2026–2035) ギガプロジェクト、ブランド住宅
合計 343.0億米ドル (2025) —

ラグジュアリーファニチャー市場は地域ごとに層状の構造を示しており、伝統的なヨーロッパの企業が価値シェアを支配する一方で、アジア市場は最も速いボリューム成長を実現しています。使える所得の動向、文化的デザインの好み、ホスピタリティ投資のパイプラインの独自の組み合わせが地域のダイナミクスを形成しています。


北アメリカ

国 主要指標 主要ドライバー
アメリカ合衆国 地域シェアの78.2% ラグジュアリー住宅とリノベーション支出
カナダ 5.80% CAGR 都市コンドミニアムのプレミアム化
メキシコ 4.8億米ドル リゾートとホスピタリティのFF&E


アメリカ合衆国は北アメリカのラグジュアリーファニチャー市場のエンジンであり、インテリアデザインサービスの収益は2024年に180億米ドルに達する見込みです [21]。デザイナーブランドのパートナーシップ—RH x Dmitriy & CoコレクションやCrate & BarrelのCB2ラグジュアリーティアなど—は、マスプレミアムと真のラグジュアリーの境界を曖昧にしています。カナダの需要はトロントとバンクーバーに集中しており、外国人バイヤーによるラグジュアリーコンドミニアムの完成がプレミアム家具のサイクルを支えています。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 21.4億米ドル エンジニアリング主導のデザイン遺産
イギリス 5.60% CAGR ロンドンのプライムプロパティ市場
フランス 地域シェアの14.8% オートデザインとファッションハウスのクロスオーバー
イタリア 35.2億米ドル グローバル製造リーダーシップ
スペイン 4.90% CAGR 観光主導のホスピタリティ
北欧諸国 9.5億米ドル スカンジナビアのミニマリズム輸出
ロシア 地域シェアの3.8% ウルトララグジュアリー住宅のポケット
その他のヨーロッパ 12.2億米ドル 東欧の憧れの成長


イタリアは2024年に124億ユーロの家具を輸出し、そのうちラグジュアリー製品は約28%を占めると、イタリア貿易庁は報告しています 。ミラノのサローネ・デル・モービレは、毎年30万人以上の業界訪問者を引き寄せ、世界のデザインアジェンダを設定し続けています。EUエコデザイン規制は、ラグジュアリーファニチャー市場における大陸の支配を損なうことなく、素材革新を加速させると期待されています。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの38.5% 国内HNWIの支出
インド 8.10% CAGR プレミアム住宅ブーム
日本 11.8億米ドル デザインの精密さとコンパクトさ
韓国 7.20% CAGR Kデザインの文化的影響
ASEAN 8.6億米ドル ホスピタリティ回廊の拡大
その他のアジア太平洋 6.90% CAGR 新興富裕層の中心


中国の国内ラグジュアリーファニチャー消費は2024年に28億米ドルを超え、ヨーロッパ・イタリアの輸入品と中国の現代デザイナースタジオの両方を好む第二世代の裕福な消費者の成熟した層によって支えられています [11]。インドのムンバイとデリーNCRにおけるラグジュアリー住宅の登録は前年同期比32%増加し、ブランド家具の需要を押し上げています。ASEANのホスピタリティブーム—ベトナムとタイのリゾート建設が主導—は、アジア太平洋全体をラグジュアリーファニチャー市場の最も成長の早い舞台として位置づけています。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの62.4% サンパウロのラグジュアリー住宅
アルゼンチン 5.10% CAGR 改革後の経済安定化
その他の南アメリカ 3.8億米ドル 都市化主導の憧れの需要


ブラジルのサンパウロとリオデジャネイロの高級住宅市場は、南アメリカにおけるラグジュアリーファニチャー市場の需要の大部分を生み出しています。通貨の変動性は制約となっていますが、Tidelliなどの地元メーカーは国際的な認知を得ており、国内消費とともに輸出主導の成長を生み出しています。

中東 & アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの34.6% ビジョン2030ギガプロジェクト
UAE 5.8億米ドル ブランド住宅の開発
南アフリカ 4.80% CAGR ラグジュアリー都市再生
エジプト 1.2億米ドル 新行政首都のフィットアウト
その他のMEA 5.20% CAGR ホスピタリティと外交調達


サウジアラビアのNEOM、レッドシー、ディリーヤゲートプロジェクトは、2030年までに15億米ドルを超える家具調達の機会を提供します [20]。UAEは、ドバイとアブダビのブランド住宅タワーを通じてラグジュアリー需要を支え続けており、開発者は標準としてイタリアとフランスの家具パッケージを要求しています。


地域別ラグジュアリーファニチャー市場, 2025-2035

高級家具市場 市場セグメンテーション

用途別

セグメント 主要指標 主な需要ドライバー
ラグジュアリー家庭用家具 63.2% シェア (2025) 住宅の改装とライフスタイル投資
ラグジュアリーオフィス家具 USD 32.9億 (2025) プレミアムコワーキングとC-suiteのフィットアウト
ラグジュアリーホスピタリティ家具 6.40% CAGR (2026–2035) 世界の五つ星ホテルのパイプライン
その他の用途 USD 10.3億 (2025) ヨット、プライベートジェット、リテールインテリア


ラグジュアリー家庭用家具は、住宅購入が最大かつ最も繰り返し行われる調達カテゴリーであるという構造的現実を反映して、ラグジュアリーファニチャー市場で大きなシェアを占めています。裕福な消費者がホームオフィス、エンターテインメントスペース、屋外リビングエリアに投資したため、パンデミック中およびその後に高級家庭用家具の需要が加速しました。価格がUSD 5,000からUSD 20,000の間のアスピレーショナルセグメントは、ミレニアル世代の購入者がピークの収入年に入ることで、ウルトララグジュアリー層よりも早く成長しています。

ラグジュアリーホスピタリティ家具は、ラグジュアリーファニチャー市場で最も成長が早い用途を代表しており、ブランドホテルチェーンがプロパティのアイデンティティを強化するカスタムデザインのピースを指定しています。FF&Eのリフレッシュサイクルは7〜10年で、消費者の感情の変動からこのセグメントを保護する予測可能な交換需要のリズムを生み出します。

素材別

セグメント 主要指標 主な需要ドライバー
木材 49.1% シェア (2025) 伝統的な好み、温かみ、汎用性
金属 5.70% CAGR (2026–2035) 現代的および工業デザインのトレンド
ガラス 6.80% CAGR (2026–2035) ミニマリストの美学と建築的統合
革 USD 41.2億 (2025) 座席とアクセサリーの張り地の伝統
プラスチック 5.20% CAGR (2026–2035) 成形されたデザイナーのステートメントピース
その他の素材 USD 15.4億 (2025) 石、ラタン、複合材料の革新


木材は引き続きラグジュアリーファニチャー市場の素材ミックスの基盤となっており、ヨーロッパのクルミ、アメリカのオーク、日本のヒノキがプレミアムな位置付けを占めています。エンジニアードハードウッド複合材は、持続可能性を重視するブランドが視覚的に同等で環境コストが低いFSC認証の代替品を求める中で、地位を確立しています。ガラス製の家具—テーブル、シェルフ、建築的な仕切り—は、オープンで光に満ちたインテリアデザインへの消費者の欲求によって推進され、最も成長している素材カテゴリーです。

流通チャネル別

セグメント 主要指標 主な需要ドライバー
B2C / 小売 71.8% シェア (2025) フラッグシップギャラリーとデパート
B2B / プロジェクト USD 96.7億 (2025) ホスピタリティ、法人、住宅開発者契約
オンライン小売 (B2C内) 7.00% CAGR (2026–2035) AR対応プラットフォームとバーチャルコンサルテーション


B2C小売チャネルは、USD 10,000を超えるアイテムの購入決定において高接触のショールーム体験が中心であるため、ラグジュアリーファニチャー市場で引き続き支配的です。それでも、デジタルチャネルは急速にギャップを埋めています—オンラインのラグジュアリーファニチャーの売上は2024年に世界でUSD 42億を超え、前年同期比で19%の増加を記録しました。デジタル発見とホワイトグローブの自宅配達および設置を組み合わせたブランドが、最も高いコンバージョン率を獲得しています。


競争ベンチマーキング

ラグジュアリーファニチャー市場は中程度の集中度を示しており、上位5社が世界の収益の約22〜28%を占めています。残りのシェアは、数百の地域の職人の家族経営のイタリアのアトリエやファッションハウスのライセンスコレクションに分散しています。ハーフィンダール・ハーシュマン指数は600〜900の範囲にあり、独占的な支配なしに真の競争を反映しています。統合が加速しており、2024年には中堅ラグジュアリーブランドのプライベートエクイティ買収が18%増加しました 。

会社 推定収益シェア範囲 ラグジュアリーファニチャー市場向けの主要製品 戦略的ポジショニング
レストレーションハードウェア (RH) 約6〜9% 統合ギャラリー、屋外および屋内コレクション ホスピタリティ拡張を伴うライフスタイルブランドエコシステム
ロッシュ・ボボワ 約4〜6% モジュラーシーティング、デザイナーコラボレーション フランスの伝統と250以上のグローバルショールーム
ポルトローナ・フラウ 約3〜5% レザーシーティング、インテリアズ・イン・モーション自動車 ハワース所有のイタリアの職人技
B&B イタリア 約3〜5% 現代的なソファ、モジュラーシステム デザインアイコンとのパートナーシップ(ザハ・ハディッド、アントニオ・チッテリオ)
モルテーニ & C 約2〜4% ワードローブ、リビングシステム、ジオ・ポンティの再発行 木材から完成品までの垂直統合
フェンディ・カーサ 約2〜3% ファッションブランドの家具とアクセサリー LVMHラグジュアリーブランドのハロー効果
イーサン・アレン 約3〜5% カスタムアップホルスタリー、ケース商品 北米製造の垂直統合
ミノッティ 約2〜4% ソファ、シーティングシステム、屋外コレクション グローバルディーラーネットワークを持つ建築プロジェクトの焦点
ナツッツィ 約2〜4% レザーソファ、ホームアクセサリー 価格が手頃なラグジュアリー層のイタリアンデザイン
リーニュ・ロゼ 約1〜3% アイコニックなトーゴソファ、現代フランスデザイン 70カ国以上でのアートギャラリーレテールポジショニング

最近のニュースと動向

  • Carlton London(2026年5月)—EBGグループと提携し、インドでCarlton Luxury Furnitureを立ち上げ、600の持続可能な循環型経済フランチャイズショールームの展開を開始。
  • ポルトローナ・フラウ(2026年4月)—ミラノデザインウィークで「True Over Time」モジュラーコレクションを発表し、ジャン=マリー・マッソーによる新たに設計されたアルキバルドソファシステムを紹介。
  • ロッシュ・ボボワ(2026年4月)—著名なアメリカの建築家デビッド・ロックウェルとの新たな高級デザインコラボレーションを記念して、「Dream」オーガニック家具コレクションをデビュー。


高級家具市場 Market Report Scope

パラメータ 詳細
市場範囲 住宅、ホスピタリティ、オフィス、専門用途におけるグローバルラグジュアリーファニチャー市場
調査期間 2021–2035
CAGR期間 2026–2035
基準年 2025
市場規模 (2025) USD 343億
市場規模 (2035) USD 608億
CAGR 5.90%
最も成長が早いセグメント ガラス(素材別);ラグジュアリーホスピタリティファニチャー(用途別)
最も成長が早い地域 アジア太平洋
プロファイルされた企業 10(リストレーションハードウェア、ロッシュボボワ、ポルトローナフラウ、B&Bイタリア、モルテーニ&C、フェンディカーサ、イーサンアレン、ミノッティ、ナツッツィ、リーニュロゼ)
評価通貨 USD十億

よくある質問

高級家具とプレミアムマスマーケット製品の違いは何ですか?
高級家具は、職人の手による製造、伝統的なブランドの由来、そして独占性を維持するための限られた生産量によって定義されます。価格の底値は通常、1点あたり5,000米ドルから始まり、工業規模では再現できない材料や仕上げが使用されています[10]。
通貨の変動は国境を越えた高級家具の価格にどのように影響しますか?
ヨーロッパの製造業者は主にユーロで請求書を発行するため、ユーロが弱くなると北米やアジアの輸入業者に利益をもたらし、国内の利益を圧迫します。ほとんどのトップブランドは、リアルタイムの通貨のパススルーではなく、年次の価格調整を適用します。
オーダーメイドの高級家具の注文に対して、買い手はどのくらいのリードタイムを期待すべきですか?
イタリアやフランスの工房からのカスタム注文は、仕様の承認から納品まで通常10〜16週間を要します。限定版のコラボレーションやエキゾチックな素材の選択は、納期を24週間に延ばす可能性があります[10]。
ブロックチェーン技術は高級家具の認証にどのように適用されていますか?
いくつかの製造業者は、材料の起源、職人の身元、製造日を文書化するブロックチェーン記録の由来証明書にリンクされたNFCチップを埋め込んでいます。これにより、偽造を防ぎ、二次市場での再販価値をサポートします[17]。
インテリアデザイナーは高級家具の調達チェーンでどのような役割を果たしていますか?
インテリアデザイナーは、高級住宅用家具の購入の約55〜65%に影響を与え、ブランドのゲートキーパーとして機能します。デザイナー向けの30〜40%の割引を提供する製造業者の貿易プログラムは、重要なチャネル戦略です[21]。
関税や貿易政策は高級家具のサプライチェーンにどのように影響を与えていますか?
米国のセクション301関税が中国製品に課せられたため、多くの高級ブランドはベトナムやポルトガルへの生産の多様化を進めました。特定の木材製品に対するEUの反ダンピング関税は、調達の決定をさらに複雑にしています[18]。
高価な家具購入のためにどのようなファイナンスオプションが登場していますか?
金利ゼロの分割払いプランやホワイトラベルのBNPL統合が、1万米ドル以上の購入に対して標準化されつつあります。RHとロッシュ・ボボワは2024年に独自のクレジットプログラムを開始し、平均25,000米ドルの注文のコンバージョンを改善しました。
著者
著者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of trade databases, government statistics, industry associations, design publications, and authoritative economic sources. Key sources included the US Census Bureau (Manufacturing & Trade Inventories); EU Eurostat (Furniture Production & Trade Statistics); International Trade Centre (ITC Trade Map); World Customs Organization (HS Code 9403 Furniture Trade Data); American Home Furnishings Alliance (AHFA); European Furniture Industries Confederation (EFIC); Business and Institutional Furniture Manufacturers Association (BIFMA); National Kitchen & Bath Association (NKBA); American Society of Interior Designers (ASID); International Interior Design Association (IIDA); US Bureau of Labor Statistics (Consumer Expenditure Surveys); OECD Household Income & Consumption Data; World Bank Global Consumption Database; national statistics offices of Italy (ISTAT), Germany (Destatis), China (NBS), and India (MoSPI); and sustainability certification bodies including FSC (Forest Stewardship Council), PEFC, and LEED. These sources were used to collect production volumes, import/export trade flows, raw material pricing trends, consumer spending patterns, and regulatory compliance data for wood, metal, glass, and sustainable material segments across residential and commercial applications.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative information. Luxury furniture makers, design firms, and high-end material suppliers all had supply-side sources, such as CEOs, VPs of Manufacturing, supply chain directors, and chief sustainability officers. Interior designers, architects, procurement managers from hospitality chains and corporate real estate businesses, high-end furniture stores, and focus groups of wealthy consumers were all demand-side sources. Primary research supported the division of the market into RTA and non-RTA categories, confirmed the timetables for integrating smart furniture, and acquired information on trends in material substitution, omnichannel distribution methods, and the elasticity of premium pricing in both residential and commercial settings.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

Identification of 50+ key manufacturers and design houses across North America, Europe, Asia-Pacific, and Middle East

Product mapping across wood, melamine, glass, steel, wrapped panels, finished foils, laminates, and lacquered panel categories

Analysis of reported and modeled annual revenues specific to luxury furniture portfolios, including RTA outdoor and non-RTA custom segments

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (household/commercial unit consumption × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across chairs, sofas, tables, beds, and cabinet categories

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















