Life Science & Analytical Instruments Market Summary
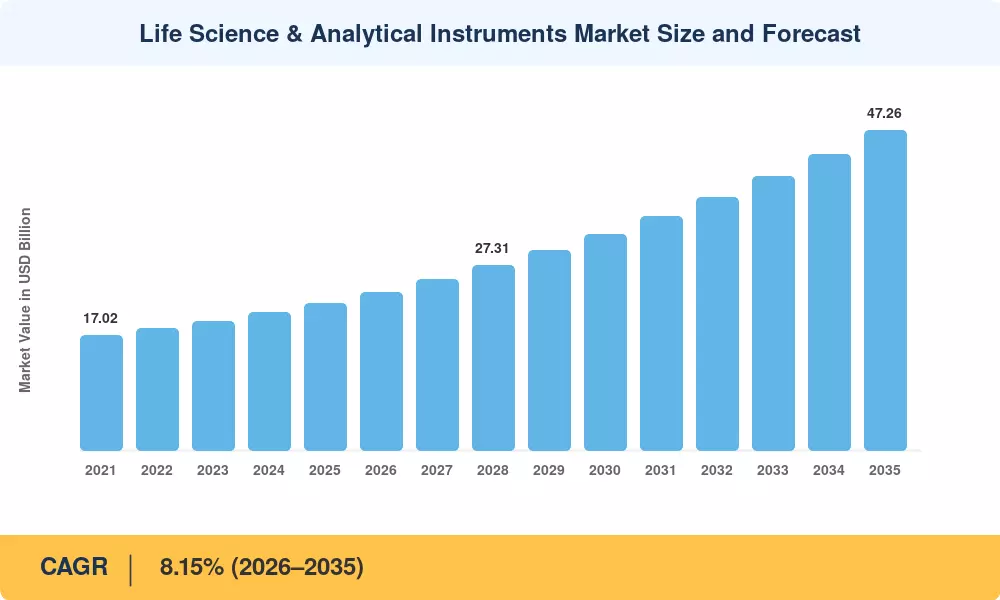
ライフサイエンスおよび分析機器市場の規模は2025年に216.8億米ドルと評価され、2026年には233.5億米ドルから2035年には472.6億米ドルに成長する見込みで、2026年から2035年の予測期間中に8.15%のCAGRを記録することが予想されています。生物製剤のパイプラインの加速 — FDAは2024年に17の新しい生物療法を承認しました — とICH Q13の下でのリアルタイムプロセス分析技術(PAT)の規制強化により、高解像度の分析プラットフォームに対する持続的な需要が生まれています [1]。2024年のグローバル製薬R&D支出は2650億米ドルを超え、機器調達サイクルに直接資本を流入させています [2]。
ライフサイエンスおよび分析機器市場では、顕著な技術のシフトが進行中です。従来の単一技術のベンチトップユニットは、分離科学とAI駆動のデータ解釈を組み合わせた統合ワークフロープラットフォームに取って代わられています。サーモフィッシャーの2024年のクラウド接続型Orbitrapシステムの発売はこの傾向を示しています:機器は現在、分析データを中央集約型LIMS環境にストリーミングし、ベンダーのベンチマークによると、方法開発のタイムラインを30〜40%短縮しています [3]。欧州委員会のホライズン・ヨーロッパプログラムは、2024年から2027年の間に健康研究インフラに18億ユーロを割り当て、その多くが次世代機器に充てられています [4]。
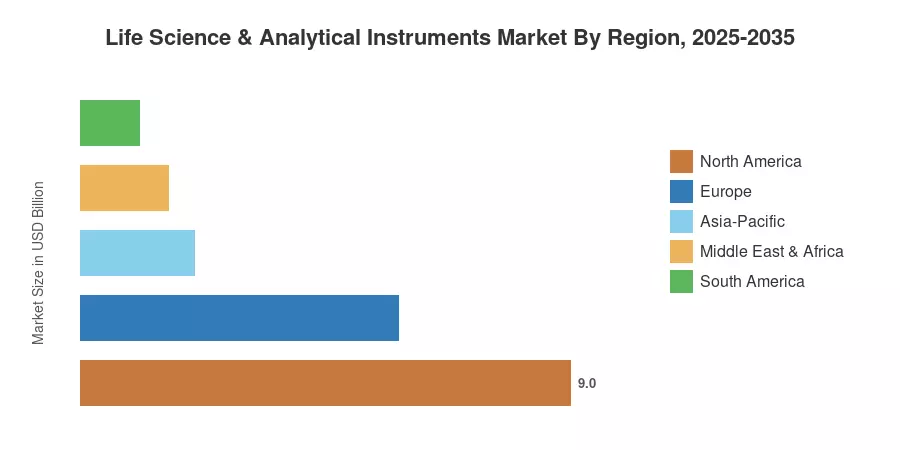
北米はライフサイエンスおよび分析機器市場の約41.5%を占めており、2025年度のNIHの資金は480億米ドルを超えています [5]。アジア太平洋地域は最も成長が早く、CAGRは9.67%で、中国とインドのCDMOがハイスループットスクリーニング能力を標準化しています。ヨーロッパは約27%のシェアを持ち、ドイツのバイオファーマクラスターとEU全体の規制の調和によって推進されています。精密医療プログラムと連続製造の採用の収束により、この市場は2030年代初頭まで持続的な二桁の機器更新サイクルに位置付けられています。
主要な報告の要点
• 製品タイプ別
- クロマトグラフは2025年にライフサイエンスおよび分析機器市場の31.2%の収益シェアを占めており、連続製造の検証要件に支えられています。
- スペクトロメーターは2035年までに8.65%の最も速いセグメントCAGRを記録する見込みで、多オミクス研究の拡大によって推進されています。
- 液体分析装置は2025年に約31.4億米ドルの収益を生み出し、インラインプロセス制御の採用が進んでいることを反映しています。
• エンドユーザー別
- 製薬業界は2025年にライフサイエンスおよび分析機器市場の63.5%を占めました。
- バイオ医薬品および栄養補助食品の用途は9.35%のCAGRで拡大しており、最も速いエンドユーザーの成長軌道です。
• 地域別
- 北米は2025年にライフサイエンスおよび分析機器市場のグローバル収益の41.5%を占めました。
- アジア太平洋地域は9.67%のCAGRを記録しており、すべての地域の中で最も高く、CDMOの能力拡張によって推進されています。
ライフサイエンスおよび分析機器市場の規模と予測(2021–2035)
マーケットリサーチフューチャーは、42カ国にわたる機器出荷データ、ベンダーの収益開示、エンドユーザーの調達調査を集約するボトムアップの推定モデルを採用しています。歴史的な数値(2021–2024)は、税関貿易データベースおよび公的な財務報告と照合され、予測プロジェクション(2026–2035)は、R&D支出のトレンド、規制パイプラインの活動、設置ベースの置き換えサイクルに調整された回帰分析を取り入れています。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


