ナレッジマネジメントソフトウェア市場 (2026 – 2035)

ナレッジ管理ソフトウェア市場規模、シェアおよび調査レポート:機能別(ドキュメント管理、ナレッジディスカバリー、インテリジェントチャットボットおよび仮想エージェント、その他(コラボレーション、ワークフロー))、展開別(クラウド、オンプレミス)、組織規模別(大企業、中小企業)、エンドユーザー業界別(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、小売および電子商取引、製造、その他)および地域別(北部)アメリカ、ヨーロッパ、南米、アジア太平洋、中東、アフリカ) - 2035 年までの業界予測。
ID: MRFR/ICT/2849-CR 121 Pages Aarti Dhapte Last Updated: November 12, 2026
Knowledge Management Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.92%
2025 Market Size$14.56 Billion
2035 Market Size$70.01 Billion
Key Players
Microsoft
IBM
Atlassian
ServiceNow
Freshworks
Hyland Software
Opportunities
  • Retrieval-Augmented Generation as a Platform Differentiator
  • Vertical-Specific Knowledge Platforms
  • Asia-Pacific SME Digitization Wave

ナレッジマネジメントソフトウェア市場 市場概要

ナレッジ管理ソフトウェア市場は、2025年に推定145億6,000万米ドルに達し、2026年の171億5,000万米ドルから2035年までに700億1,000万米ドルに成長すると予測されており、予測期間全体で16.92%のCAGRを記録します。この拡大を推進するために 2 つの力が結集しています。1 つは従業員の離職の中でも組織の専門知識を維持するという全社的な義務、もう 1 つは政府の規制強化です。データガバナンス標準 — EU のデータ ガバナンス法と AI に関する米国大統領令 (2023 年 10 月) はいずれも、知的資産の取得、保存、取得方法を正式に定めることを組織に義務付けています。[1][2]。これらの要因を組み合わせると、ナレッジ インフラストラクチャに対する企業の年間支出が従来の IT 予算のしきい値を超えています。

従来のイントラネットと静的ドキュメント リポジトリは解体され、検索拡張生成、セマンティック検索、自動分類作成を統合する AI 拡張プラットフォームが採用されています。 Microsoft だけでも、2024 年までに OpenAI パートナーシップに 130 億米ドル以上を注ぎ込み、SharePoint と Viva に生成機能を直接埋め込みました。[3]。 IBM の watsonx プラットフォームと ServiceNow の Now Assist も同様に、大規模な言語モデルをエンタープライズ知識共有システムと融合させ、受動的なコンテンツ ライブラリを動的な意思決定支援エンジンに変換するというベンダーの競争を反映しています。

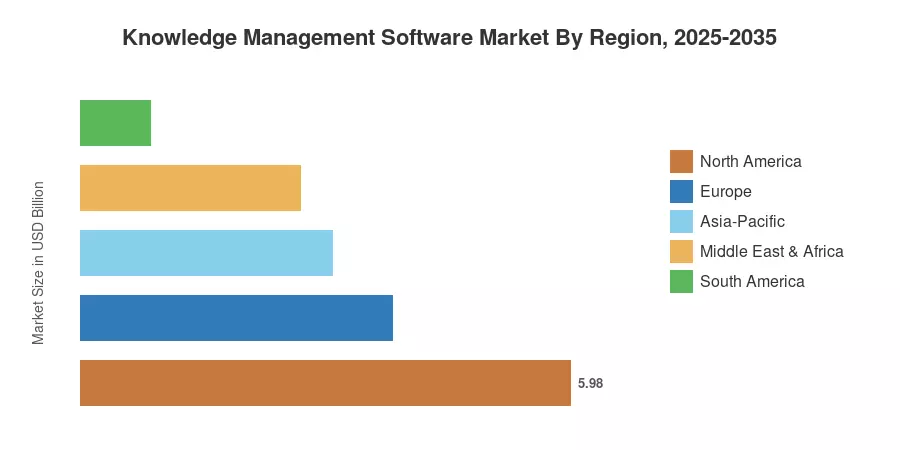
北米はナレッジ管理ソフトウェア市場の約 41.05% を占めており、初期のクラウド導入と高密度の SaaS ベンダー エコシステムに支えられています。アジア太平洋地域は、インドのデジタル インディア プログラムと中国による固有の AI 主導のエンタープライズ プラットフォームの推進により、CAGR 21.15% で最も急速に成長している地域です。ヨーロッパは 26.18% で 2 番目に大きなシェアを占めていますが、これは構造化された知識ガバナンスの役割を高める GDPR に関連したコンプライアンス要件によって推進されています。として生成AI成熟期に達すると、ナレッジ管理ソフトウェア市場は 2035 年までエンタープライズ デジタル インフラストラクチャの基礎層になると見込まれています。


レポートの重要なポイント

• 機能別

  • ドキュメント管理は、企業ナレッジ インフラストラクチャのデフォルトのエントリ ポイントとしての役割を反映して、2025 年にナレッジ管理ソフトウェア市場の 35.48% を獲得しました。
  • 知的チャットボット仮想エージェントは、リアルタイムの知識検索のために会話型 AI を導入する企業によって推進され、2035 年まで 20.12% の CAGR で拡大します。

• 導入による

  • 組織がオンプレミスのサイロからスケーラブルな API 主導のプラットフォームに移行するにつれて、クラウドベースの導入が 18.10% の CAGR でナレッジ管理ソフトウェア市場を支配しています。


• 組織規模別


  • 中小企業は CAGR 17.50% で成長しており、ローコード ナレッジ プラットフォームによって実装の障壁が軽減されるため、大企業との導入ギャップが縮まりつつあります。

• 地域別

  • 北米は 2025 年に 59 億 8,000 万米ドルを占め、米国が地域収益の 4 分の 3 以上を占めています。
  • インド、中国、ASEAN にわたるデジタル変革プログラムがエンタープライズ ソフトウェアの導入を加速させているため、アジア太平洋地域は 21.15% の CAGR で進歩しており、これはどの地域よりも速いです。


市場規模と予測 (2021 ~ 2035 年)

Market Research Future 独自の推定フレームワークは、ボトムアップのベンダー収益分析とトップダウンのマクロ経済モデリングを組み合わせたものです。過去の数値 (2021 ~ 2024 年) は監査済みの財務情報開示に基づいており、予測値 (2026 ~ 2035 年) には国家統計機関から得たテクノロジー導入曲線、規制の影響評価、企業の IT 支出予測が組み込まれています。.
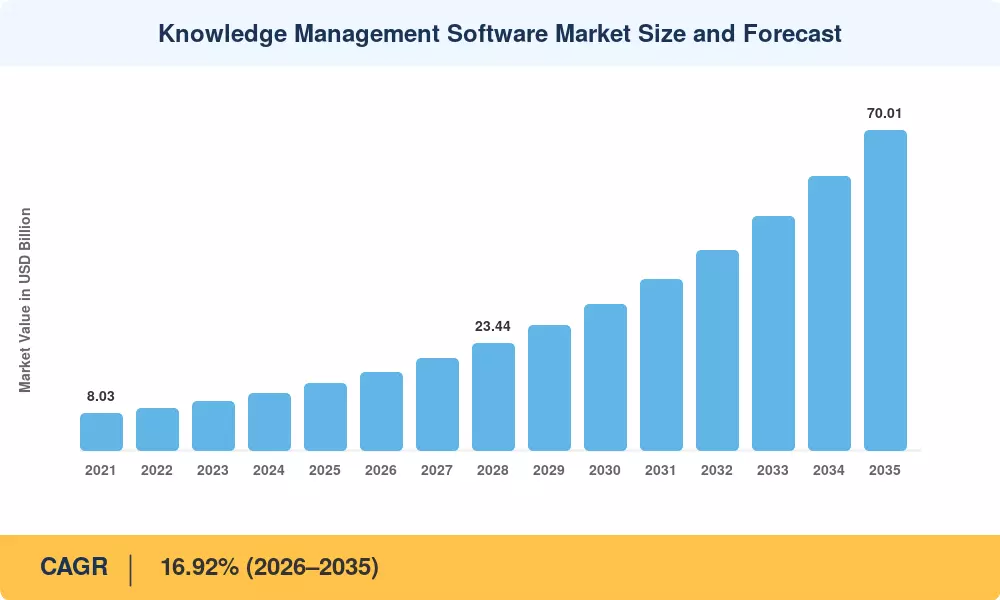
Knowledge Management Software Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
生成 AI と LLM の統合 28~32% グローバル 短期(2年以内) [3]
クラウドファーストのエンタープライズIT戦略 22~26% 北米、ヨーロッパ 短期(2年以内)
従業員の減少と知識保持のプレッシャー 14~18% グローバル 中期(2~4年) [8]
データガバナンスと規制遵守 12~15% ヨーロッパ、北米 中期(2~4年) [1]
中小企業のデジタル変革プログラム 8~11% アジア太平洋、南米 長期(4年以上) [9]
業界固有のナレッジグラフの開発 6~9% グローバル 長期(4年以上)
リモートおよびハイブリッド勤務の永続性 5~7% 北米、ヨーロッパ 短期(2年以内) [8]


生成 AI と LLM の統合

生成 AI 機能を現在のプラットフォームに統合することは、ナレッジ マネージメント ソフトウェア市場を変える唯一の最大の要因です。 2023 年末に広く開始され、2024 年まで延長された Microsoft の Microsoft 365 用 Copilot は、GPT-4 を使用して関連ドキュメントを表示し、会議記録を要約し、ナレッジ記事を自動的に生成します。初期の企業向けパイロットによると、これにより手動によるキュレーション作業が推定 30 ~ 40% 削減されます。[3]。同様のタスクは、2024 年にリリースされた Atlassian の Rovo AI によって Confluence 内で実行され、受動的な Wiki をプロアクティブなレコメンデーション エンジンに変換します。投資傾向は驚くべきものです。ナレッジ マネジメントはトップ 5 のユースケースの 1 つとして挙げられ、世界の企業の AI 支出は 2024 年に 1,500 億米ドルを超えました。.


クラウドファーストのエンタープライズIT戦略

85% 以上の企業が 2025 年までにクラウド ファーストの原則を採用すると予測されており、ナレッジ マネジメント プラットフォームはこの移行の波に真っ向から対応します。。クラウド導入により、バージョン管理の断片化が排除され、地域を越えたリアルタイムのコラボレーションが可能になり、オンプレミスの代替手段と比較して総所有コストが 25 ~ 35% 削減されます。 AWS、Azure、Google Cloud はそれぞれ専用のナレッジ マネジメント アクセラレータをリリースし、導入のタイムラインを数か月から数週間に短縮しました。

従業員の減少と知識の維持

米国労働統計局の報告によると、自主退職率は2024年まで毎月2.4%近くで推移しており、年間離職者数は約4,400万人に相当する。[8]。退職ごとに、中級レベルの役割に関する組織内の知識が 50,000 ~ 75,000 米ドル失われると推定されています。組織は、この流出を軽減するために、オンボーディング プレイブック、意思決定ログ、エキスパート システムのドキュメントなど、構造化されたナレッジの取得に投資しており、ナレッジ マネジメント ソフトウェア市場が直接の受益者となっています。

データガバナンスと規制遵守

2025 年 1 月に発効する EU のデジタル オペレーショナル レジリエンス法 (DORA) では、金融機関が業務プロセスの監査可能なナレッジ リポジトリを維持することが義務付けられています。[1]。同様に、米国 SEC のサイバーセキュリティ開示規則 (2023 年 12 月採択) では、上場企業に対しインシデント対応の知識資産を文書化することが求められています。こうした規制の圧力により、ナレッジマネジメントは裁量的投資からコンプライアンス義務へと変わり、BFSI、ヘルスケア、重要インフラ分野にわたって対応可能な市場が拡大します。


拘束影響分析

拘束 CAGR の ~% のドラッグ 地理的な関連性 影響のタイムライン 参照
データセキュリティとIP漏洩の懸念 -3.5 ~ -4.5% グローバル 短期(2年以内) [11]
レガシーシステムとの統合の複雑さ -2.5 ~ -3.5% ヨーロッパ、アジア太平洋 中期(2~4年)
ベンダーロックインと相互運用性のギャップ -2.0 ~ -3.0% グローバル 中期(2~4年)
中小企業にとって高い総所有コスト -1.5 ~ -2.5% 南アメリカ、MEA 長期(4年以上) [9]
ユーザーの採用に対する抵抗と変更管理 –1.0 ~ –2.0% グローバル 短期(2年以内) [14]


データセキュリティとIP漏洩の懸念

生成的 AI の統合には矛盾が生じます。知識へのアクセスを可能にする同じモデルが、不注意によるデータ漏洩のベクトルも生み出します。 Cyber​​haven の調査では、従業員が ChatGPT に貼り付けたデータの 11% が機密であることが判明しました[11]。規制された業界、特に BFSI と防衛の企業は、クラウドベースの AI パイプラインを介してどのような知識資産を流すことができるかという厳しい制限に直面しています。この緊張により、ベンダーはデータ損失防止レイヤー、ゼロトラストアーキテクチャ、オンプレミスLLMオプションに多額の投資を余儀なくされ、ナレッジ管理ソフトウェア市場の拡大軌道にコストと複雑さが加わります。

レガシー システムとの統合の複雑さ

SAP、Oracle ERP、Salesforce CRM、および数十年にわたって蓄積された社内データベースはすべて、多くの大企業が運営する多様な IT プラットフォームの一部です。最新のナレッジ プラットフォームをこれらの歴史的なシステムに接続するには、カスタム API 開発、ミドルウェア ライセンス、およびかなりのデータ正規化が必要になることがよくあります。これらのプロジェクトには 12 ~ 18 か月かかり、中規模の導入の場合は 50 万米ドルから 200 万米ドルの費用がかかります。。製造業や政府機関などの業界では、従来のインフラストラクチャの更新サイクルがテクノロジー部門に比べて遅れているため、この摩擦によって導入が不相応に遅れています。


ベンダーロックインと相互運用性のギャップ

ナレッジ管理ソフトウェア市場は依然として細分化されており、普遍的なコンテンツ交換標準は存在しません。 1 つのプラットフォーム上に広範なナレッジ ベースを構築する組織は、多額の切り替えコストに直面します。移行費用は当初の導入投資の 15 ~ 25% と見積もられます。。このロックイン効果は実験を妨げ、特に中間市場の購入者が最良の製品とスイートベースの戦略を評価する場合に、競争力学を抑制する可能性があります。


ナレッジマネジメントソフトウェア市場 機会

プラットフォームの差別化要因としての検索拡張生成

RAG アーキテクチャは、ナレッジ管理を静的な検索からコンテキストに応じた会話型インテリジェンスに変革しています。独自の機能を緊密に統合するベンダーナレッジグラフ検索パイプラインを使用すると、かなり高い回答精度を実現できます。初期のベンチマークでは、複雑なエンタープライズ クエリに対するキーワード検索よりも 40 ~ 60% の向上が示されています。。この技術的な堀は、ナレッジ管理ソフトウェア市場内で価格決定力とアップセルの可能性を生み出します。

業種特有のナレッジ プラットフォーム

水平的な知識ツールは、業界に合わせたソリューションに取って代わられています。医療には HIPAA に準拠した臨床意思決定のサポートが必要です。金融サービスには SEC 監査可能な知識証跡が必要です。法律事務所は前例に基づいた事件管理を必要としています。これらの業種向けに事前構成されたオントロジーとコンプライアンス テンプレートを構築するベンダーは、一般的な代替品より 25 ~ 40% 高いプレミアム価格を獲得できます。

アジア太平洋地域の中小企業のデジタル化の波

インドの Udyam 登録ポータルは、2024 年半ばまでに中小企業の登録数が 2,500 万件を超え、政府の生産連動奨励金制度により製造業のデジタル化に 260 億ドルが投入されています[9]。東南アジア経済もこれに追随している。これらの市場は、中小企業の予算に応じた価格設定の軽量でモバイルファーストのナレッジ プラットフォームのグリーンフィールドの機会を表しており、このセグメントは 2035 年まで CAGR 17.50% で成長すると予測されています。

知識の収益化とサービスとしてのデータ

組織は、厳選されたナレッジベースをコストセンターではなく、収益を生み出す資産として扱い始めています。プロフェッショナル サービス会社、コンサルタント会社、研究機関は、サブスクリプション モデルを通じて構造化ナレッジ リポジトリにライセンスを供与し、新しい収益化レイヤーを作成しています。たとえば、 の社内ナレッジ プラットフォームは、プロジェクトのオンボーディング時間を 35% 短縮したと評価されており、クライアント向けの提供に適応されています。

データ ガバナンスおよびコンプライアンス プラットフォームとの統合

DORA、AI 法、および同様のフレームワークには監査可能なナレッジ トレイルが必要であるため、ナレッジ マネジメントとガバナンス、リスク、コンプライアンス (GRC) プラットフォームは自然に統合されます。 2030 年までに 950 億米ドルと推定される総市場規模は、統合されたコンテンツ管理、監査ログ、およびポリシーの適用を提供することでこのギャップを埋めるベンダーによって対応できます。[1].


ナレッジマネジメントソフトウェア市場 今後の見通し

エージェントティック AI と自律型ナレッジ キュレーション

2028 年から 2030 年までに、ナレッジ マネジメント プラットフォームは、検索ベースのツールから、知識のギャップを自律的に特定し、非構造化対話からドキュメントを生成し、関連する専門知識を積極的に表面化するエージェント システムに移行するでしょう。 2030 年までに企業のナレッジ コンテンツの 30% が機械によって生成され、人間によるキュレーションの作業負荷が半減すると予測しています。この進化は、ナレッジ管理ソフトウェア市場のコスト構造と価値提案を根本的に変えるでしょう。

プラットフォームの統合とエコシステムの経済学

現在の細分化されたベンダーの状況 (推定 HHI は 800 未満) は、統合の機が熟しています。 Microsoft、ServiceNow、Salesforce などの大手プラットフォーム プレーヤーは、ナレッジ マネジメントを広範なエンタープライズ スイート内のネイティブ機能として組み込み、スタンドアロン ベンダーを圧迫しています。 Market Research Future は、2032 年までに上位 5 ベンダーがナレッジ管理ソフトウェア市場の約 40 ~ 45% を支配し、2025 年の推定 32% から増加すると予想しています。

ナレッジ グラフとオントロジー主導のインテリジェンス

競争の堀は、業界固有のナレッジ グラフによって形成されています。ナレッジ グラフは、モノ、接続、およびコンテキスト メタデータを接続する組織化されたセマンティック ネットワークです。臨床試験の設計サイクルが 25 ~ 30% 短縮されます。医薬品薬物相互作用マッピングにナレッジ グラフを使用する企業。世界銀行の予測によると、暗黙知の形式化により、2035 年までに 4 兆 2,000 億米ドルの生産性向上が見込まれ、ナレッジ グラフ テクノロジーがインフラストラクチャ グレードの投資となる可能性があります。[21].


責任ある AI とナレッジ ガバナンス

EU AI 法 (2025 年 8 月発効) のような規制枠組みでは、AI が生成する出力に透明性要件が課されているため、ナレッジ マネジメント プラットフォームは監査可能な来歴チェーンを構築し、どの情報源がどの決定に情報を与えたかを追跡する必要があります。このガバナンス層は製品の複雑さを増大させますが、それを早期に解決するベンダーにとって永続的な競争上の優位性も生み出します。ナレッジ管理ソフトウェア市場は、検索品質だけでなく、信頼性、説明可能性、コンプライアンス保証でもますます評価されるようになる[1][2].


地域市場シェア分析

地域 主要な指標 主な投資テーマ
北米 シェア41.05%(2025年) AI 副操縦士の統合、コンプライアンスの自動化
ヨーロッパ シェア26.18%(2025年) GDPR/DORA準拠、多言語KM
アジア太平洋地域 21.15% CAGR (2026 ~ 2035 年) 中小企業のデジタル化、クラウドファーストの政府プログラム
南アメリカ USD 0.85 Billion (2025) 銀行部門 KM、ポルトガル語/スペイン語ローカライズ
中東とアフリカ 18.42% CAGR (2026 ~ 2035 年) スマートシティの知識ハブ、石油・ガス部門 KM
合計 USD 14.56 Billion (2025) —

ナレッジ管理ソフトウェア市場は 5 つの主要地域にまたがっており、それぞれが異なる規制環境、クラウド導入の成熟度、企業の支出パターンによって形成されています。北米は明確なリーダーシップを維持していますが、アジア太平洋地域の成長速度により、その差は徐々に縮まりつつあります。


北米

国 主要な指標 キードライバー
米国 地域シェア78.4% Fortune 500 の AI ファースト KM 導入
カナダ 地域シェア13.2% 連邦デジタル政府戦略
メキシコ USD 0.50 Billion (2025) ニアショアリングによる企業のモダナイゼーション


米国は北米のナレッジ管理ソフトウェア市場の大部分を占めており、テクノロジー、金融サービス、ヘルスケア分野が主導しています。 Microsoft の圧倒的なインストール ベース — SharePoint は世界中で 2 億人以上のユーザーにサービスを提供しています — は米国のエコシステムに導入速度の構造的優位性をもたらします[3]。カナダ連邦政府は、ナレッジ管理プラットフォームをコアインフラストラクチャとして特定し、2028年までの公共サービス全体のデジタルトランスフォーメーションに24億カナダドルを投入することを約束[15]。ニアショアリングの傾向により、多国籍企業が製造業務と並行してエンタープライズグレードの KM システムを輸入する中、メキシコの成長は加速しています。

ヨーロッパ

国 主要な指標 キードライバー
ドイツ 地域シェア22.8% インダストリー 4.0 の知識のデジタル化
イギリス 地域シェア19.5% 金融サービスコンプライアンス KM
フランス USD 0.56 Billion (2025) 公共部門のデジタル主権への取り組み
イタリア 地域シェア9.7% 中小企業の製造知識の獲得
スペイン 16.84% CAGR (2026 ~ 2035 年) 観光・サービス部門のKM導入
北欧諸国 USD 0.34 Billion (2025) 高度なクラウド導入と AI への対応
ロシア 地域シェア4.1% 国内プラットフォーム開発
ヨーロッパの残りの部分 地域シェア14.2% EU が資金提供するデジタル結束プログラム


ヨーロッパのナレッジ管理ソフトウェア市場は、規制アーキテクチャによって決定的に形成されます。 GDPR はコンプライアンスの基盤を確立し、DORA は現在、2025 年から金融サービス業務に構造化知識の義務を拡張しています。[1]。ドイツのインダストリー 4.0 フレームワークにより、メーカーは部族知識のデジタル化を推進しています — フラウンホーファー研究所は、非構造化知識の損失がドイツの産業に年間 58 億ユーロの損失を与えていると推定しています[16]。英国市場は、FCAとEUの規制要件の重複に直面している世界的な金融サービス企業がロンドンに集中していることから恩恵を受けている。

アジア太平洋地域

国 主要な指標 キードライバー
中国 地域シェア32.6% 国内AIプラットフォームへの投資
インド 23.18% CAGR (2026 ~ 2035 年) デジタル・インディアとITサービスの拡大
日本 USD 0.48 Billion (2025) 従業員の高齢化による知識伝達の緊急性
韓国 18.74% CAGR (2026 ~ 2035 年) 半導体およびエレクトロニクス部門 KM
アセアン 地域シェア15.3% 国境を越えた企業の拡大
残りのアジア太平洋地域 USD 0.19 Billion (2025) 初期段階のクラウド導入


アジア太平洋地域は、ナレッジ管理ソフトウェア市場内で最もダイナミックな成長回廊を表しています。中国国務院は第14次5カ年計画を通じてエンタープライズAIアプリケーションに300億人民元を割り当て、ナレッジマネジメントを優先領域に挙げた。年間収益 2,450 億ドルを超えるインドの IT サービス部門では、タイムゾーンを越えて分散した配信チームを管理するために KM プラットフォームの組み込みが増えています。日本は独特の緊急事態に直面している: 経済産業省は、2030 年までに IT 人材が 79 万人不足すると予測、自動化されたナレッジキャプチャが運用の継続にとって重要になります。

南アメリカ

国 主要な指標 キードライバー
ブラジル 地域シェア58.2% 銀行部門のデジタル近代化
アルゼンチン 17.31% CAGR (2026 ~ 2035 年) Fintech エコシステムに関する知識のニーズ
南アメリカの残りの地域 USD 0.21 Billion (2025) 鉱業および天然資源 KM


ブラジル中央銀行の規制枠組み (決議 4,893) では、リスク管理プロセスの構造化された文書化が義務付けられており、コンプライアンス指向のナレッジ プラットフォームに対する直接的な需要が生まれています。イタウ銀行、ブラデスコ銀行、ブラジル銀行、サンタンデールブラジル銀行、BTGパクチュアル銀行の国内5大銀行は、2024年中に合わせて350億レアル以上をテクノロジーに投資しており、ナレッジマネジメントがその配分に占める割合は増加している。[19].

中東とアフリカ

国 主要な指標 キードライバー
サウジアラビア 地域シェア31.4% ビジョン 2030 デジタル政府プログラム
アラブ首長国連邦 USD 0.12 Billion (2025) スマートシティとAIファーストの行政サービス
南アフリカ 地域シェア18.9% 金融サービスとマイニング KM
エジプト 16.52% CAGR (2026 ~ 2035 年) 公共部門の近代化
MEAの残りの部分 地域シェア22.7% 石油とガスの運用知識の収集


サウジアラビアのビジョン2030プログラムでは、デジタル・ガバメント機能に64億サウジ・リヤルが割り当てられており、政府機関が石油依存からの計画的多様化をサポートするために一元化された知識リポジトリを構築することで、ナレッジ管理ソフトウェア市場は直接利益を得ることができます。[20]。世界初の UAE の AI 省は、ドバイとアブダビを AI で強化されたエンタープライズ ナレッジ プラットフォームの地域ハブとして位置づけています。


Knowledge Management Software Market By Region, 2025-2035

ナレッジマネジメントソフトウェア市場 市場セグメンテーション

機能別

セグメント 主要な指標 主な需要要因
文書管理 シェア35.48%(2025年) 規制文書の保存義務
知識の発見 USD 4.10 Billion (2025) エンタープライズ検索の最新化
インテリジェントなチャットボットと仮想エージェント 20.12% CAGR (2026 ~ 2035 年) 会話型 AI によるリアルタイム サポート
その他(コラボレーション、ワークフロー) USD 2.54 Billion (2025) 部門を超えたプロジェクトの知識共有


ドキュメント管理は依然としてナレッジ管理ソフトウェア市場内で最大の機能セグメントであり、指数関数的に増加するコンテンツ量を管理する企業によって支えられています。世界のデータ作成量は 2025 年までに 180 ゼタバイトを超えると推定されています。 BFSI およびヘルスケア業界におけるコンプライアンス義務により、バージョン管理され、監査対応のドキュメント リポジトリに対する持続的な需要が確保されています。ただし、インテリジェントなチャットボットと仮想エージェントは、このセグメントの変革の最前線を表しています。社内ナレッジ検索のために AI を活用したチャットボットを導入している企業は、平均クエリ解決時間が 45 ~ 55% 短縮されたと報告しており、このパフォーマンス上の利点は、このセグメントの CAGR 20.12% に反映されています。.

展開別

セグメント 主要な指標 主な需要要因
雲 18.10% CAGR (2026 ~ 2035 年) スケーラビリティ、リモート アクセス、初期費用の削減
オンプレミス USD 6.20 Billion (2025) データ主権とセキュリティに敏感な業種


クラウド展開は、オンプレミスの代替手段と比較してシートあたりのコストを 30 ~ 50% 削減するマルチテナント SaaS の経済性によって推進され、ナレッジ管理ソフトウェア市場の構造的な勝者となっています。オンプレミスのインストールは、データ常駐要件によりクラウドでホストされる知的資産が禁止されている防衛、政府、金融サービス環境でも関連性を維持します。ハイブリッド モデルは実用的な中間点として台頭しています。大企業の 42% が現在、ハイブリッド構成でナレッジ プラットフォームを運用しているとの報告があります。.

組織規模別

セグメント 主要な指標 主な需要要因
大企業 シェア60.35%(2025年) 全社的な知識の標準化
中小企業 17.50% CAGR (2026 ~ 2035 年) ローコード KM プラットフォーム、手頃な価格帯


大企業は現在の支出を支配しており、企業の知識ベースとしてナレッジ マネジメントを活用して、部門や地域を超えて分散している組織の専門知識を一元化しています。ただし、Notion、Guru、Bloomfire などのベンダーはユーザーあたり月額 10 米ドル未満から始まる段階的な価格モデルを提供しているため、中小企業はナレッジ管理ソフトウェア市場の最も高い成長の可能性を代表しています。インド、ブラジル、インドネシアにおける政府支援の中小企業デジタル化プログラムにより、この分野での導入がさらに加速しています[9].

エンドユーザー業界別

セグメント 主要な指標 主な需要要因
IT&テレコム シェア25.72%(2025年) ラピッドテクノロジーのライフサイクルに関するドキュメント
BFSI USD 3.11 Billion (2025) 規制遵守とリスクの知識
ヘルスケアとライフサイエンス 19.08% CAGR (2026 ~ 2035 年) 臨床意思決定支援、薬剤情報
小売と電子商取引 シェア12.81%(2025年) 顧客サービスの知識の最適化
製造業 15.92% CAGR (2026 ~ 2035 年) 運用知識の獲得、インダストリー 4.0
その他 USD 1.85 Billion (2025) 教育、政府、エネルギー


IT および通信組織は、本質的に知識集約型の業務と高い離職率を考慮して、ナレッジ マネジメント ソフトウェア市場内での早期導入者として長い間機能してきました。ヘルスケアは、HIPAA (米国)、MDR (EU)、および地域の医薬品安全性監視基準に準拠した臨床知識リポジトリの必要性によって急成長している業界の代表です。[22]。パンデミックにより、アクセスしやすく構造化された医療知識プラットフォームの優先順位が永久に高まりました。WHO の健康知識管理フレームワークは現在、エンタープライズ グレードの KM を病院の標準インフラストラクチャとして推奨しています[23].


競争力のあるベンチマーク

ナレッジ管理ソフトウェア市場は中程度の集中度を示し、ハーフィンダール・ハーシュマン指数 (HHI) は 650 ~ 800 と推定されています。上位 5 ベンダーは合わせて世界収益の約 30 ~ 35% を占めており、大規模なプラットフォーム プレーヤーが専門のニッチ プロバイダーと共存する状況を反映しています。 AI 機能の深さ、エコシステムの幅広さ、業種固有の構成をめぐる競争が激化しています。

会社 EST(東部基準時。収益分配範囲 主な製品 戦略的なポジショニング
マイクロソフト ~8~12% SharePoint、Viva Topics、M365 用 Copilot Microsoft 365 エコシステム内のプラットフォームに組み込まれた KM
IBM ~5~8% Watson Discovery、ワトソンx ハイブリッド クラウドに重点を置いた AI ファーストのエンタープライズ ナレッジ
アトラシアン ~5~7% Confluence、Rovo AI 開発者とITチームのコラボレーション中心のKM
ServiceNow ~4~6% Now プラットフォーム、Now Assist ITサービス管理に統合されたナレッジワークフロー
フレッシュワークス ~3~5% Freshdesk ナレッジベース、Freddy AI 中堅市場および中小企業を中心とした顧客および社内 KM
ハイランド ソフトウェア ~3~5% OnBase、屋外 ドキュメント中心のコンテンツ サービスとガバナンス
オープンテキスト ~3~4% マゼラン、拡張 ECM 従来のエンタープライズ コンテンツ管理の最新化
ゼンデスク ~2~4% Zendesk ガイド、アンサーボット AI セルフサービスを備えた顧客向けナレッジ ベース
ブルームファイア ~1~3% ブルームファイアプラットフォーム 分散したチームのための一元的なナレッジエンゲージメント
グル (Getguru 著) ~1~2% グルナレッジプラットフォーム ワークフローツール内のリアルタイムで検証されたナレッジカード


最近のニュースと開発

  • マイクロソフト(2024 年 11 月): Copilot for Microsoft 365 を拡張し、Teams 会議の記録からのナレッジ ベースの自動生成を組み込み、企業クライアント向けの SharePoint ナレッジ リポジトリを直接強化しました。[3].


  • IBM(2024 年 3 月): ナレッジ管理ソフトウェア市場内の BFSI および医療コンプライアンスのユースケースを対象とした、自動データリネージ追跡を備えた watsonx Knowledge Catalog の機能強化をリリースしました [参照: IBM Newsroom]。
  • 欧州委員会 (2025 年 1 月): 金融機関に対し、オペレーショナル レジリエンス文書用に構造化された監査可能なナレッジ マネジメント リポジトリを維持することを要求する DORA 技術基準を発行[1].
  • Freshworks (2024 年 8 月): ナレッジ記事生成に Freddy AI Copilot を導入し、ベータ版エンタープライズ展開で平均記事作成時間を 60% 削減しました [参照: Freshworks ブログ]。


ナレッジマネジメントソフトウェア市場 レポートの範囲

パラメータ 詳細
市場範囲 ナレッジ管理ソフトウェア市場 — 5 つの地域にわたる世界的なカバレッジ
学習期間 2021 ~ 2035 年
CAGR (予測期間) 16.92% (2026 ~ 2035 年)
市場規模(2025年) USD 14.56 Billion
市場規模(2035年) USD 70.01 Billion
最も急成長しているセグメント インテリジェントなチャットボットと仮想エージェント (機能別)。アジア太平洋 (地域別)
紹介された企業 Microsoft、IBM、Atlassian、ServiceNow、Freshworks、Hyland Software、OpenText、Zendesk、Bloomfire、Guru
評価通貨 USD Billion


よくある質問

2024年の時点でのナレッジマネジメントソフトウェア市場の現在の評価額はどのくらいですか?
ナレッジマネジメントソフトウェア市場は2024年に301億USDの価値がありました。
2035年のナレッジマネジメントソフトウェア市場の予想市場評価額はどのくらいですか?
市場は2035年までに977.3億USDに達すると予測されています。
2025年から2035年の予測期間中における知識管理ソフトウェア市場の予想CAGRはどのくらいですか?
2025年から2035年までの市場の予想CAGRは11.3%です。
知識管理ソフトウェア市場で重要なプレーヤーと見なされる企業はどれですか?
主要なプレーヤーには、Microsoft、IBM、SAP、Oracle、Atlassian、Miro、ServiceNow、Zoho、Confluenceが含まれます。
展開タイプの市場セグメントは、評価の観点からどのように分解されますか?
2024年の市場セグメントは、オンプレミスが100億USD、クラウドが120億USD、ハイブリッドが81億USDを含んでいました。
ナレッジマネジメントソフトウェア市場におけるモバイルアプリケーションの評価は何ですか?
モバイルアプリケーションセグメントには、2024年にモバイル - Androidネイティブが100億USD、モバイル - iOSネイティブが80億USDが含まれていました。
2024年の中小企業の市場評価はどのくらいですか?
2024年の中小企業の市場評価は100億USDでした。
著者
著者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology industry databases, peer-reviewed information systems journals, enterprise software publications, and authoritative technology organizations. Key sources included the Software & Information Industry Association (SIIA), International Organization for Standardization (ISO) Technical Committee 46/SC 9 (Information and Documentation), National Institute of Standards and Technology (NIST) Cybersecurity Framework, Association for Information Science and Technology (ASIS&T), IEEE Computer Society Digital Library, MRFR Research, International Data Corporation (MRFR), MRFR Research, Adobe Digital Economy Index, European Union Agency for Cybersecurity (ENISA), US Department of Commerce Bureau of Industry and Security (BIS), UK National Cyber Security Centre (NCSC), Information Systems Audit and Control Association (ISACA), Project Management Institute (PMI), Digital Enterprise Society (AIIM International), KMWorld Magazine, and national digital transformation databases from key technology markets. These sources were used to collect enterprise software adoption statistics, data privacy regulatory frameworks, cloud migration trends, pricing benchmarks, and competitive analysis for cloud-based knowledge management platforms, on-premise solutions, hybrid deployments, and mobile-native applications.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, Chief Knowledge Officers, and heads of SaaS strategy from platform developers, systems integrators, and knowledge management software providers were examples of supply-side suppliers. Demand-side sources included procurement heads, IT directors, enterprise architects, Chief Information Officers (CIOs), Chief Knowledge Officers (CKOs), and Knowledge Management leads from Fortune 500 companies, mid-market businesses, professional services firms, healthcare systems, financial institutions, and government organizations. Primary research gathered information on business adoption trends, subscription pricing dynamics, data sovereignty requirements, and cybersecurity compliance methods in addition to validating deployment model preferences and confirming AI integration roadmaps.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 50+ key software vendors across North America, Europe, Asia-Pacific, and Latin America

Solution mapping across cloud-based SaaS, on-premise installations, hybrid environments, and mobile-native platforms (Android/iOS)

Analysis of reported and modeled annual recurring revenue (ARR) specific to knowledge management portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (seat licenses/acquired user count × ARPU by segment and region) and top-down (vendor revenue validation against analyst estimates) approaches to derive segment-specific valuations for cloud deployment, on-premise solutions, and SME vs. Enterprise adoption rates

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Diameter Signaling Market
ケーススタディ
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















