独立系ソフトウェアベンダー市場 (2026 – 2035)

独立系ソフトウェアベンダーの市場規模、シェアおよび調査レポート:展開別(クラウド、オンプレミス)、エンドユーザー企業規模別(大企業、中小企業(SME))、エンドユーザー産業別(ITおよび電気通信、BFSI、ヘルスケアおよびライフサイエンス、製造、小売および電子商取引、その他)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 業界予測2035年。
ID: MRFR/ICT/8827-CR 128 Pages Ankit Gupta, Shubham Munde Last Updated: September 15, 2026
Independent Software Vendor Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.8%
2025 Market SizeUSD 2.52 Billion
2035 Market SizeUSD 11.90 Billion
Key Players
Microsoft
Oracle
SAP
Salesforce
Adobe
Intuit
Opportunities
  • AI-Agent Orchestration Platforms
  • Embedded Finance and Payments
  • Emerging-Market Government Digitization

Independent Software Vendor Market Summary

独立系ソフトウェアベンダー市場は2025年に25億2,000万米ドルに達し、2026年の29億4,000万米ドルから2035年までに119億米ドルに成長すると予測されており、予測期間中に年平均成長率16.8%を記録します。組織がモノリシックレガシースタックの廃止に向けて動き出したため、クラウドネイティブアプリケーションへの企業支出は2024年から2025年に急激に加速し、ハイパースケーラーの共同販売プログラム、特にAWS、Microsoft Azure、Google Cloudが提供するものは、独立系ソフトウェアベンダーの顧客獲得コストを推定30~40%削減し、調達資金を専門ソリューションに振り向けた。[1].

独立系ソフトウェア ベンダー市場の中心となるのは、カスタム構築されたオンプレミスのエンタープライズ プログラムを、サブスクリプション サービスとして提供されるモジュール式の API ファースト プラットフォームに置き換えるテクノロジーの変化です。 2024 年の GitHub 調査によると、生成 AI コーディング ヘルパーにより平均的な製品開発タイムラインが約 25% 短縮され、以前は数百人のエンジニアが必要だった競争力のある機能セットを小規模ベンダー チームが提供できるようになりました。。世界中で、ベンチャー キャピタルやベンチャーキャピタルから ISV エコシステムへの投資が行われています。プライベートエクイティ2024 年には 480 億米ドルを超え、このセクターにおける大幅な統合の可能性に対する投資家の信頼が示されています。.


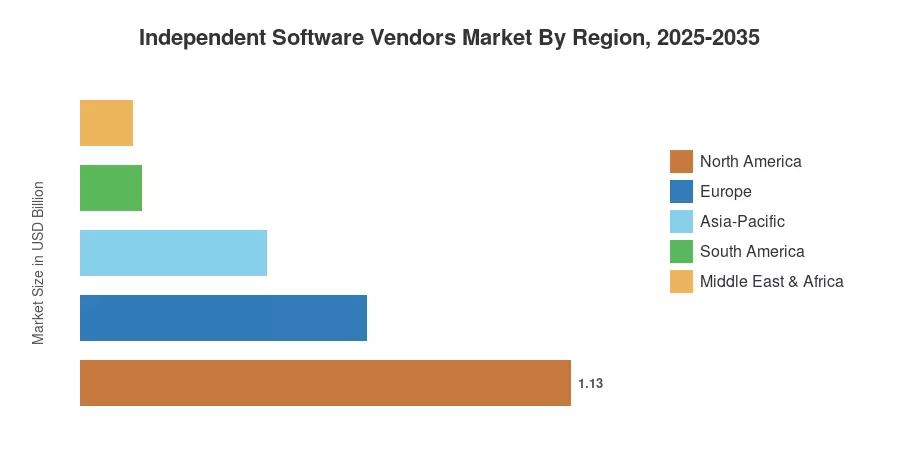
北米は、ハイパースケーラーの本社の存在、企業の IT 支出、SaaS 購入の確立された文化により、2025 年の独立系ソフトウェア ベンダー市場の収益シェアの最大 45% を占めました。アジア太平洋地域は最も急速に成長している地域であり、インド、日本、韓国におけるデジタル政府の義務により、2035 年までに 17.1% の CAGR が見込まれています。ヨーロッパは最大 26% のシェアを誇る 2 番目に大きな地域であり、GDPR 関連のコンプライアンス ソフトウェアの需要を継続的に牽引しています。今後 10 年は、世界中の企業が水平プラットフォームから完全に垂直ドメインのアプリケーションに移行するにつれて、垂直ノウハウとプラットフォーム グレードの拡張性を組み合わせたプロバイダーにとって優しい年になるでしょう。


レポートの重要なポイント

• 導入による

  • クラウドベースの実装は、2025 年に独立系ソフトウェア ベンダー市場の収益の約 63% を獲得しました。これは、営業費用サブスクリプション モデルへの企業予算の構造的移行を反映しています。
  • オンプレミス展開は、主に防衛、重要なインフラストラクチャ、および厳格なデータ常駐要件の対象となる金融サービス環境でシェアを維持しました。

• エンドユーザーの企業規模別

  • 大企業は、専任の調達チームと複数年のエンタープライズ ライセンス契約を活用し、2025 年の独立系ソフトウェア ベンダー市場の約 76% を占めました。
  • SME セグメントは、ローコードのオンボーディング フローと使用量ベースの価格帯のおかげで、2035 年まで約 16.7% の CAGR で拡大します。

• 地理別

  • 北米は、2025 年に推定 45% と推定され、独立系ソフトウェア ベンダー市場で最大のシェアを獲得しました。
  • アジア太平洋地域は最も急成長している地域で、2035 年まで約 17.1% の CAGR で成長しており、インドと韓国が導入をリードしています。
  • 欧州は、規制技術需要と公共部門のデジタル化に支えられ、市場総額の約 26% を占めました。


市場規模と予測 (2021 ~ 2035 年)

Market Research Future (MRFR) の予測は、ISV 幹部、ハイパースケーラー チャネル マネージャー、企業調達担当者への直接インタビュー、および四半期ごとのソフトウェア収益開示とベンチャー資金調達データベースの二次分析に基づいています。過去の数字 (2021 ~ 2024 年) は、世界トップ 50 の独立系ソフトウェア プロバイダーのパブリック SaaS および永久ライセンスの売上高と調整されています。
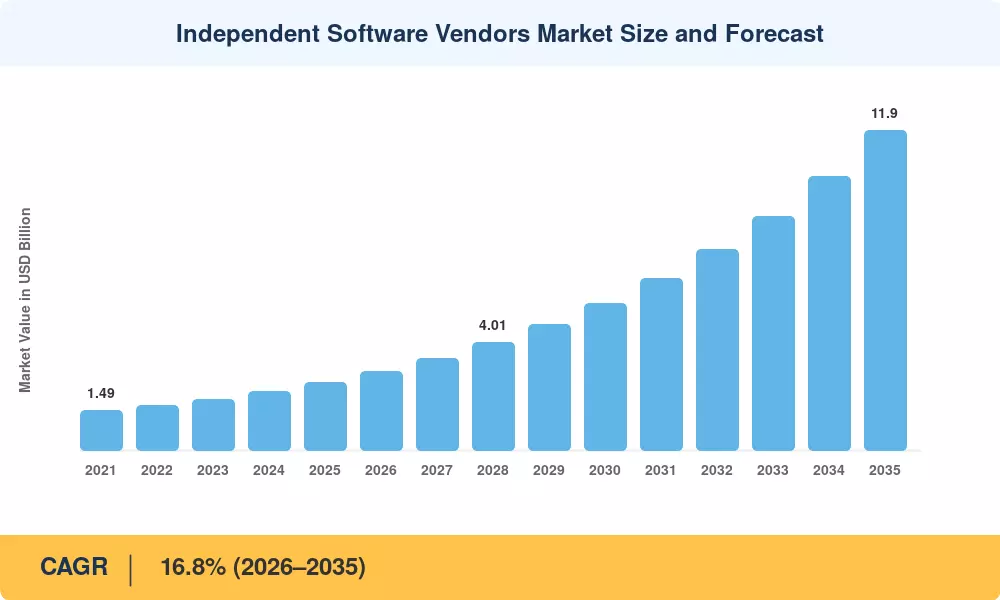
Independent Software Vendors Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
ハイパースケーラー マーケットプレイス共同販売プログラム +3.2% グローバル 短期(2年以内) [1]
生成 AI 開発ツールキット +2.8% 北米、ヨーロッパ 短期(2年以内)
規制された業界における垂直型 SaaS プレミアム +2.5% 北米、ヨーロッパ 中期(2~4年) [7]
中小企業のデジタル導入奨励金 +2.1% アジア太平洋、南米 中期(2~4年) [9]
API エコノミーとコンポーザブル アーキテクチャ +1.9% グローバル 長期(4年以上)
ソブリンクラウドの義務 +1.6% MEA、アジア太平洋地域 長期(4年以上) [12]
プライベート・エクイティの統合活動 +1.4% 北米 中期(2~4年)


ハイパースケーラー マーケットプレイス共同販売プログラム

AWS、Azure、Google Cloud Marketplace は、重要な流通チャネルとなっています。エンタープライズソフトウェア。レポートにばらつきがあるため、総取引量を正確に検証することは困難ですが、業界アナリストは、これらのマーケットプレイスを通じたエンタープライズ ソフトウェアの売上高が 2024 年に約 300 億米ドルに達すると推定しています。これらのプログラムにより、企業の購入者は、ISV サブスクリプションに対して事前に確約されたクラウド支出を利用でき、資本予算を柔軟な調達チャネルに効果的に変換できます。 ISV にとって、このメカニズムは調達を大幅に合理化します。一部のパートナーは、複雑な企業取引の販売サイクルが 2 ~ 4 週間短縮されたと報告しています。


生成 AI 開発ツールキット

AI を利用したコード生成アシスタント (GitHub Copilot、Google Gemini Code Assist、Cursor など) は、最新の開発ワークフローの標準となっています。生産性の向上はタスクの複雑さと開発者の経験によって大きく異なりますが、調査によると、これらのツールは反復的なコーディング タスクにかかる手作業を効果的に削減します。小規模ベンダーは、大規模組織とのリソース格差を縮めることでこれらのツールの恩恵を受け、プロトタイピングを迅速化し、初期段階のスタートアップの参入障壁を低くすることができます。


規制された業界における垂直型 SaaS プレミアム

垂直型 SaaS ソリューション、特にヘルスケア、金融サービス、政府向けにカスタマイズされたソリューションは、水平型の代替ソリューションと比較して価格が引き続き割高になっています。複雑なコンプライアンス要件 (HIPAA、SOC 2 など) を自社のコア アーキテクチャに統合している ISV は、ソフトウェアを自由裁量の支出ではなく「ミッションクリティカルなインフラストラクチャ」として位置付けることで、より高い顧客維持率と持続的な粗利益を確保できます。


中小企業のデジタル導入インセンティブ

インド、韓国、ブラジル、および ASEAN 諸国のいくつかの国の政府は、2023 年から 2025 年にかけて中小企業デジタル化補助金プログラムを開始または拡大し、合わせて 45 億米ドル以上を中小企業向けのクラウド ソフトウェア購入補助金に割り当てました。[9]。インドのデジタル インディア プログラムだけでも、零細企業および小規模企業の IT 実現に 14,903 億ルピー (約 18 億米ドル) が割り当てられています。これらの補助金は、初めて SaaS を購入する人の価格敏感性の障壁を下げることにより、ISV が対処可能な市場を直接拡大します。


拘束影響分析

拘束 CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
データ主権と国境を越えた転送規制 −1.8% ヨーロッパ、アジア太平洋 長期(4年以上) [14]
ベンダーロックインの懸念とスイッチングコスト −1.5% グローバル 中期(2~4年)
サイバーセキュリティ責任と侵害通知の義務 −1.2% 北米、ヨーロッパ 短期(2年以内) [17]
クラウドネイティブ エンジニアリングにおける人材不足 −1.0% グローバル 中期(2~4年) [18]
ハイパースケーラーのファーストパーティ製品によるマージン圧縮 −0.9% 北米 短期(2年以内)


データ主権と国境を越えた転送に関する規制

EU のデータ法 (2025 年 9 月発効) およびインドの同様の枠組み (デジタル個人データ保護法、2023 年) は、複数地域の顧客にサービスを提供する ISV のインフラストラクチャ コストを増加させる厳格なローカリゼーション要件を課しています。[14]。コンプライアンス エンジニアリングにより、ベンダーのクラウド運用予算が 15 ~ 20% 増加する可能性があり、国家規則のパッチワークにより、小規模な ISV の国際展開が妨げられます。この制約は、機密性の高い個人データや財務データを扱う分野の独立系ソフトウェア ベンダー市場で特に顕著です。

ベンダーロックインとスイッチングコスト

企業の購入者は、ISV プラットフォーム間の移行にコストがかかる独自のデータ形式と API の依存関係に対して懸念を表明することが増えています。 2024 年の調査では、IT リーダーの 61% が、新しい ISV ソリューションを導入する際の障壁のトップ 3 としてスイッチング コストを挙げていることがわかりました。。 MACH Alliance 原則のようなオープンスタンダードの相互運用性フレームワークは注目を集めていますが、依然として独立系ソフトウェア ベンダー市場全体で不均一に採用されています。

ハイパースケーラーのファーストパーティ コンペティション

AWS、Microsoft、Google は、コンタクト センター AI からサプライ チェーン分析に至るまで、ISV 製品カテゴリと直接重なる独自のアプリケーション層の製品を拡大し続けています。 KeyBanc Capital Markets の調査によると、ISV の推定 18% が、2024 年にハイパースケーラーのファーストパーティ機能のリリースにより競争力を失ったと報告しています。。この力関係により、持続的なマージンと位置決めのプレッシャーが生じます。


Independent Software Vendor Market Opportunities

AI エージェント オーケストレーション プラットフォーム

自律型 AI エージェントのオーケストレーション レイヤーを構築し、企業がカスタム コードを使用せずに検索、推論、アクションのステップを連鎖できるようにする ISV は、急速に出現している製品カテゴリを獲得する立場にあります。彼らは、2028 年までに企業ソフトウェアのやり取りの 33% が AI エージェントによって仲介され、独立系ソフトウェア ベンダー市場に事前構築されたエージェント ワークフローを提供するグリーンフィールドの機会が生まれると予測しています。

組み込まれた金融と決済

Stripe、Adyen、Marqeta のフィンテック インフラストラクチャ API を使用すると、垂直 ISV は融資、請求、支払い処理の機能をプラットフォームに直接組み込むことができます。この収益層により、顧客あたりの粗利益が 3 ~ 8 パーセント増加し、ISV が純粋なソフトウェア プロバイダーから金融仲介業者に変わります。

新興国の政府のデジタル化

東南アジア、中東、ラテンアメリカの公共部門のデジタル化プログラムは、2028 年までに合わせて 120 億米ドルを超える予算をクラウドベースの電子政府プラットフォームに割り当てています[12]。市民サービス、税務管理、医療登録向けの事前認定済みの多言語ソリューションを備えた ISV は、これらの地域で大規模な入札を勝ち取る有利な立場にあります。

データ収益化とサービスとしての分析

フィールドサービスの利用指標や臨床試験のベンチマークなど、独自の匿名化された運用データセットを利用する ISV は、ベンチマーク ダッシュボードや予測分析のサブスクリプションを通じて二次的な収益源を生み出すことができます。このビジネス モデルの拡大は、独立系ソフトウェア ベンダー市場内のヘルスケアおよび物流分野に特に関連しています。

規制対象業種向けのコンプライアンス自動化

AI ガバナンス (EU AI 法)、財務報告 (SEC サイバーセキュリティ開示規則)、健康データの相互運用性 (米国 CMS 相互運用規則) に関する規制の強化により、自動化されたコンプライアンス ツールの需要が生じています。規制変更の追跡と監査証跡の生成を自社のコア製品に組み込んでいる ISV は、プレミアム サブスクリプション層を獲得できます。


Independent Software Vendor Market Future Outlook

AI ネイティブの製品アーキテクチャ

2025 FutureScape レポートによると、2030 年までに新しく発売される ISV 製品の推定 60% が、従来のルールベースのロジックではなく、大規模言語モデルのバックエンドを中心に設計されるようになる。このアーキテクチャの変化により、機能が同等になるまでの時間が短縮され、競争が激化します。さらに、自律的な財務決算アシスタント、自己修復型の IT 運用ダッシュボード、AI 主導の臨床意思決定エンジンなど、まったく新しい製品カテゴリも解放され、対応可能な独立系ソフトウェア ベンダー市場が拡大します。

プラットフォームの経済学とエコシステムのロックイン

次の 10 年には、スタンドアロンのポイント ソリューションとして動作する ISV と、サードパーティの拡張機能マーケットプレイスを備えたプラットフォーム エコシステムに進化する ISV との間で決定的な分裂が見られるでしょう。 Salesforce の AppExchange と Shopify のアプリ ストアがその青写真を提供します。これらのモデルのプラットフォーム ISV は、エコシステム パートナーのトランザクションから収益の 25 ~ 35% を生み出し、複合的なネットワーク効果を生み出し、市場での地位を確立します。.

サステナビリティおよび ESG レポート ソフトウェア

EU の企業持続可能性報告指令 (CSRD) や SEC の気候リスク規則など、企業の持続可能性開示義務により、独立系ソフトウェア ベンダー市場内で急速に成長するコンプライアンス ソフトウェアのニッチ市場が形成されています。ブルームバーグNEFの推計によると、世界のESGレポートソフトウェア部門だけでも2030年までに30億米ドルを超えると予測されており、事前に構築されたCSRDおよびISSBテンプレートを備えたISVは先行者としての優位性を保っている[15].

エッジ コンピューティングとソブリン クラウド導入モデル

データ主権法の普及に伴い、ISV は自社製品のエッジ展開バージョンやソブリン クラウド バージョンを提供することが増えています。国際エネルギー機関は、エッジ コンピューティング インフラストラクチャへの投資が 2030 年までに世界で 2,320 億米ドルに達すると予測しており、ネットワーク エッジ (工場フロア、病院ネットワーク、遠隔地採掘現場) でワークロードを実行できる ISV は、レイテンシとコンプライアンスで同時に差別化できるようになるでしょう。[12].


地域市場シェア分析

地域 主要な指標 主な投資テーマ
北米 市場シェア約 45% (2025 年) ハイパースケーラーのエコシステム、垂直型 SaaS M&A
ヨーロッパ 市場シェア約 26% (2025 年) 規制技術の需要、公共部門のクラウド
アジア太平洋地域 17.1% の CAGR (2026 ~ 2035 年) 政府のデジタル化、モバイルファースト SaaS
南アメリカ USD 0.14 Billion (2025) 中小企業デジタル補助金、フィンテック組み込みソフトウェア
中東とアフリカ USD 0.12 Billion (2025) ソブリンクラウドの義務、ビジョン 2030 プログラム
合計 USD 2.52 Billion (2025) —

独立系ソフトウェア ベンダー市場は、集中的ではあるものの地理的プロファイルが変化しています。北米と欧州の成熟市場が現在の収益の大部分を占めている一方、アジア太平洋地域でのデジタルインフラ投資の加速と中東と南米での政府主導のプログラムが成長の勢いを再分配している。


北米

国 主要な指標 キードライバー
私たち 地域シェアの最大 78% ハイパースケーラーの本社密度、深い VC エコシステム
カナダ 12.4% の CAGR (2026 ~ 2035 年) 連邦政府のクラウドスマート戦略、AI 導入税額控除
メキシコ USD 0.04 Billion (2025) ニアショアリングによる IT モダナイゼーション


米国は、ハイパースケーラー本社の集中、成熟したエンタープライズ SaaS 調達文化、B2B ソフトウェア向けの世界で最も豊富なベンチャー キャピタル プールにより、独立系ソフトウェア ベンダー市場の北米セグメントを支配しています。カナダの成長は、オタワのクラウド スマート戦略と州の AI 対応補助金によって推進されています。同時に、メキシコの新興 ISV 業界は、製造と物流業務、およびソフトウェアのニーズを米国のサプライチェーンに近づけるニアショアリングの波の恩恵を受けています。

ヨーロッパ

国 主要な指標 キードライバー
ドイツ 地域シェアの最大 24% インダストリー 4.0 のファクトリー ソフトウェア需要
イギリス 14.8% CAGR (2026 ~ 2035 年) オープンバンキングAPIエコシステム
フランス USD 0.09 Billion (2025) 政府のクラウド原則 (Cloud de Confiance)
イタリア 13.5% の CAGR (2026 ~ 2035 年) PNRR が資金提供するデジタル管理プログラム
スペイン 地域シェアの最大6% 観光テクノロジーの垂直的成長
北欧諸国 15.2% CAGR (2026 ~ 2035 年) 持続可能性レポート ソフトウェアの需要
ロシア 地域シェアの約 3% 輸入代替ソフトウェアの義務
ヨーロッパの残りの部分 USD 0.07 Billion (2025) EU が資金提供する結束デジタル化補助金


独立系ソフトウェア ベンダー市場におけるヨーロッパのシェアは、コンプライアンス組み込みソフトウェアに対する持続的な需要を生み出す厳格なデータ保護と金融規制の枠組みによって支えられています。ドイツの製造業は工場現場での ISV 導入を推進し、英国のオープンバンキング義務はフィンテックと ISV の連携を促進し、フランスのクラウド・デ・コンフィアンス原則は公共部門の契約をソブリンクラウド互換ベンダーに向けています。

アジア太平洋地域

国 主要な指標 キードライバー
中国 地域シェアの最大 32% 国内ISVの政府調達
インド 19.4% の CAGR (2026 ~ 2035 年) デジタル・インディア、UPI エコシステムの拡大
日本 USD 0.07 Billion (2025) 銀行業界におけるレガシー メインフレームのモダナイゼーション
韓国 17.8% CAGR (2026 ~ 2035 年) デジタル ニューディール クラウド クレジット
アセアン 地域シェアの約 14% 越境電子商取引プラットフォーム
残りのアジア太平洋地域 15.6% CAGR (2026 ~ 2035 年) テレコム主導のエンタープライズ クラウド バンドル


アジア太平洋地域は、政府主導による前例のない規模のデジタル化により、独立系ソフトウェア ベンダー市場の中で最も急速に成長している地域です。インドの統一決済インターフェースと Aadhaar にリンクされた ID スタックは、中小企業をターゲットとする ISV の流通コストを削減する API が豊富な環境を構築します。同時に、韓国のデジタルニューディールは2025年までクラウド移行補助金に58.2兆ウォンを割り当てた[10].

南アメリカ

国 主要な指標 キードライバー
ブラジル 地域シェアの最大62% Pix 決済エコシステムとオープンファイナンス規制
アルゼンチン 14.2% の CAGR (2026 ~ 2035 年) フィンテックライセンス改革
南アメリカの残りの地域 USD 0.02 Billion (2025) パシフィック・アライアンスの貿易デジタル化への取り組み


ブラジルの ISV エコシステムは南米で最も発展しており、中央銀行の Pix 即時決済ネットワークと、金融サービス ソフトウェアの革新を奨励する進歩的なオープンファイナンス規制によって支えられています。アルゼンチンのマクロ経済の不安定さは、逆説的に SaaS の導入を加速させています。米ドル建てのサブスクリプション モデルは、オンプレミスの設備投資では不可能な予算計画の予測可能性を提供するためです。

中東とアフリカ

国 主要な指標 キードライバー
サウジアラビア 地域シェアの最大 34% ビジョン 2030 の IT ローカリゼーションの義務
アラブ首長国連邦 16.3% CAGR (2026 ~ 2035 年) スマートシティとフリーゾーンのSaaS需要
南アフリカ USD 0.02 Billion (2025) 金融包摂プラットフォームの成長
エジプト 15.8% CAGR (2026 ~ 2035 年) 国家デジタル変革戦略
MEAの残りの部分 地域シェアの最大 18% 通信事業者のSaaSバンドル


サウジアラビアのビジョン 2030 テクノロジーのローカライゼーション要件では、政府機関が国内のデータセンターを備えた ISV から調達することが義務付けられており、保護されながらも急速に成長するニッチ市場が生まれています。 UAE のフリーゾーンとスマートシティの取り組みのネットワークは、不動産管理、物流、フィンテック ISV に対する集中的な需要を生み出しています。通信会社が SaaS サブスクリプションをエンタープライズ接続契約にバンドルしているため、より広範な MEA 地域全体で、携帯電話会社とのパートナーシップが依然として独立系ソフトウェア ベンダー市場の主要な市場参入チャネルとなっています。


Independent Software Vendors Market By Region, 2025-2035

Independent Software Vendor Market Segmentation

デプロイメント別

セグメント 主要な指標 主な需要要因
雲 ~63% の市場シェア (2025 年) サブスクリプション価格と柔軟なスケーラビリティ
オンプレミス 15.3% CAGR (2026 ~ 2035 年) 防衛と銀行業務におけるデータ常駐義務


クラウド導入が独立系ソフトウェア ベンダー市場を支配しているのは、サブスクリプションの経済学によりソフトウェアのコストと運用予算が調整され、歴史的に企業の導入を遅らせてきた資本支出の障壁がなくなるためです。オンプレミス部門は絶対規模では小さいものの、防衛機関や一流銀行が国家安全保障や規制要件を満たすためにエアギャップのあるオンサイト導入に投資しているため、多くのアナリストの予想よりも速いスピードで成長している。

エンドユーザーの企業規模別

セグメント 主要な指標 主な需要要因
大企業 市場シェア約 76% (2025 年) 複数年にわたる ELA と専任のベンダー管理チーム
中小企業 (SME) 16.7% の CAGR (2026 ~ 2035 年) 使用量ベースの価格設定とローコードのオンボーディング


大企業は依然として独立系ソフトウェア ベンダー市場の収益の根幹であり、ベンダーに予測可能な経常収益を提供する 3 年および 5 年のエンタープライズ ライセンス契約を結んでいます。中小企業は、従量制およびフリーミアムの価格設定モデルにより、前払い契約の不安が軽減され、ローコード構成ウィザードにより、技術者以外の購入者でも専任の IT スタッフなしで ISV 製品を導入できるため、高成長セグメントを代表しています。

最終用途産業別

セグメント 主要な指標 主な需要要因
ITと通信 市場シェア約 25% (2025 年) ネットワーク オーケストレーションと DevOps ツール
BFSI 17.9% の CAGR (2026 ~ 2035 年) オープンバンキングのコンプライアンスと不正行為の分析
ヘルスケアとライフサイエンス 20.2% の CAGR (2026 ~ 2035 年) EHR の相互運用性と臨床試験ソフトウェア
製造業 USD 0.31 Billion (2025) インダストリー 4.0 MES および予知保全プラットフォーム
小売と電子商取引 市場シェア約 11% (2025 年) オムニチャネルコマースおよびパーソナライゼーションエンジン
その他 USD 0.19 Billion (2025) 教育テクノロジー、法務テクノロジー、建設テクノロジー


IT と通信は、収益シェアで独立系ソフトウェア ベンダー市場をリードしています。これらの業界は、ISV 製品の大量消費者であり、販売代理店でもあるためです。通信事業者は、ISV ソリューションをマネージド サービス製品にバンドルし、複雑な需要ループを生み出しています。ヘルスケアとライフ サイエンスは、臨床データ交換のための相互運用可能な認定ソフトウェア プラットフォームを必要とする米国 21 世紀治療法や欧州医療データ スペース イニシアチブなどの規制上の義務によって推進され、最も急速に拡大している分野です。[7].


競争力のあるベンチマーク

独立系ソフトウェア ベンダー市場は集中しておらず、推定ハーフィンダール ハーシュマン指数は 800 未満です。上位 5 社は世界収益の約 28 ~ 34% を占め、ロングテールは特定の業種や地域に対応する数千の専門ベンダーで構成されています。ハイパースケーラーが共同販売のインセンティブを増やし、プライベート・エクイティのスポンサーがロールアップ手法を強化するなど、競争は激化している。

会社 EST(東部基準時。収益分配範囲 主な製品 戦略的なポジショニング
マイクロソフト (ISV エコシステム) ~7~10% Azure ネイティブ ISV パートナーシップ、Dynamics 365 拡張機能 ハイパースケーラーと ISV のイネーブルメントのリーダー
オラクル ~5~8% クラウドERP、ヘルスケアIT、金融サービスプラットフォーム レガシーからクラウドへの移行アンカー
SAP ~5~7% S/4HANA エコシステム、業界クラウド ソリューション エンタープライズプロセスのデジタル化
セールスフォース ~4~7% CRM プラットフォーム、AppExchange エコシステム プラットフォーム経済のパイオニア
アドビ ~3~5% Experience Cloud、ドキュメントワークフローの自動化 デジタルエクスペリエンスの専門化
直感 ~2~4% QuickBooks、Mailchimp、中小企業金融プラットフォーム 中小企業向け金融SaaS
ServiceNow ~2~4% ITサービス管理、ワークフロー自動化 エンタープライズワークフローオーケストレーション
勤務日 ~2~3% 日立建機、財務管理、計画 人事と財務の垂直的な深さ
アトラシアン ~2~3% Jira、Confluence、開発者コラボレーション スイート 開発者とエコシステムの優位性
ヴィーバシステムズ ~1~2% ライフサイエンスCRM、臨床データ管理 規制された垂直専門化


最近のニュースと開発

  • Microsoft (2024 年 11 月): ISV サクセス プログラムを拡張し、1 億 5,000 万米ドルの共同マーケティング クレジットと認定された独立系ソフトウェア ベンダー向けの専用 Azure 消費コミットメントを提供し、市場でのオンボーディングを加速しました。[1].
  • Salesforce (2024 年 9 月): 自律型カスタマー サービス エージェントを AppExchange ISV エコシステムに組み込むために、AI エージェントの新興企業 Tenyx を金額非公開で買収.
  • Oracle (2024 年 6 月): 14 か国の政府および防衛顧客を対象としたソブリン クラウド ISV 導入向けの Oracle Cloud Infrastructure 専用リージョンを開始[12].
  • ServiceNow (2024 年 9 月): 生成 AI ワークフロー ビルダーを備えた Now Platform Xanadu リリースを導入し、ISV パートナーがプラットフォーム上でノーコード AI エージェントを作成できるようにしました。.
  • SAP (2025 年 1 月): SAP ビジネス テクノロジー プラットフォームをサードパーティ ISV マイクロサービスに開放し、S/4HANA 顧客環境への直接統合を可能にしました。[8].
  • Adobe (2023 年 10 月): ISV パートナー向けに Firefly 生成 AI API を開始し、マーケティング テクノロジーおよび出版プラットフォーム全体で埋め込みコンテンツ生成機能を有効にしました。.


Independent Software Vendor Market Report Scope

パラメータ 詳細
市場範囲 世界の独立系ソフトウェアベンダー市場
学習期間 2021 ~ 2035 年
CAGR (予測期間) 16.8% (2026 ~ 2035 年)
基準年の市場規模 USD 2.52 Billion (2025)
予測エンドポイント USD 11.90 Billion (2035)
最も急成長しているセグメント ヘルスケアおよびライフ サイエンス (最終用途産業別)
紹介された企業 10
評価通貨 USD Billion


よくある質問

独立系ソフトウェアベンダー市場の現在の評価額はどのくらいですか?
独立系ソフトウェアベンダー市場は2024年に504.03百万USDと評価されました。
2035年の独立系ソフトウェアベンダー市場の予想市場評価額はどのくらいですか?
市場は2035年までに5277.91 USD百万の評価に達すると予測されています。
2025年から2035年までの独立系ソフトウェアベンダー市場の予想CAGRはどのくらいですか?
予測期間2025年から2035年の間の期待されるCAGRは23.8%です。
独立系ソフトウェアベンダー市場で重要なプレーヤーと見なされる企業はどれですか?
主要なプレーヤーには、Microsoft、Oracle、SAP、Salesforce、Adobe、Intuit、ServiceNow、Atlassian、VMwareが含まれます。
著者
著者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
共著者 Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology regulatory databases, peer-reviewed computer science journals, enterprise software publications, and authoritative information technology organizations. Key sources included the US Department of Commerce National Institute of Standards and Technology (NIST), European Union Digital Single Market Directorate, Software & Information Industry Association (SIIA), CompTIA (Computing Technology Industry Association), TechAmerica Foundation, National Center for Science and Engineering Statistics (NCSES), IEEE Xplore Digital Library, ACM Digital Library, OECD Digital Economy Outlook, World Bank World Development Indicators (ICT), UNCTAD Digital Economy Report, EU Eurostat ICT Database, and national digital transformation reports from key markets. These sources were used to collect software adoption statistics, cloud migration data, enterprise IT spending patterns, digital transformation trends, and regulatory compliance requirements for cloud-based platforms, on-premises solutions, and vertical-specific applications across retail, financial services, healthcare, and logistics sectors.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, Chief Technology Officers, VPs of Cloud Architecture, leaders of Partner Ecosystems, and commercial directors from independent software vendors, enterprise application developers, and cloud platform providers. From retail conglomerates, financial institutions, healthcare systems, logistics operators, and educational institutions, demand-side sources included Chief Information Officers, Chief Digital Officers, IT Directors, enterprise architects, and procurement leaders. Market segmentation was verified, cloud migration timelines were confirmed, and insights regarding software procurement patterns, subscription pricing evolution, and integration dynamics with hyperscaler platforms were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (28%), Europe (32%), Asia-Pacific (25%), Middle East & Africa (10%), South America (5%)

By Type Stakeholder: Cloud Infrastructure Providers (45%), Enterprise End-Users (35%), System Integrators (20%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 60+ key ISVs and enterprise software developers across North America, Europe, Asia-Pacific, Middle East & Africa, and South America

Product mapping across cloud-based SaaS, PaaS, on-premises licensed software, and hybrid deployment models

Vertical application analysis across retail ERP/POS systems, financial services risk management platforms, healthcare information systems, logistics SCM solutions, educational LMS, and e-commerce enablement software

Analysis of reported and modeled annual revenues specific to independent software vendor portfolios (excluding proprietary hardware-locked solutions)

Coverage of vendors representing 75-80% of global ISV market share in 2024

Extrapolation using bottom-up (enterprise seat licenses × ASP by vertical and deployment type) and top-down (vendor revenue validation against reported cloud consumption metrics) approaches to derive segment-specific valuations

Cross-validation against hyperscaler marketplace transaction data (AWS Marketplace, Microsoft Azure Marketplace, Google Cloud Marketplace) and enterprise software reseller reported revenues

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Diameter Signaling Market
ケーススタディ
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















