Healthcare Cold Chain Logistics Market (2026 - 2035)

ヘルスケアコールドチェーンロジスティクス市場調査レポート情報製品別(ワクチン、バイオ医薬品、臨床試験材料など)、サービス別(輸送、保管、梱包、ラベル貼りなど)、配送モード別(ラストマイル配送およびハブから販売店まで)、温度範囲別(常温、冷蔵、冷凍、極低温)、エンドユーザー別(病院およびクリニック、製薬、バイオ医薬品、バイオテクノロジー企業、その他)および地域別 - 2032 年までの市場予測
ID: MRFR/HC/5088-CR 202 Pages Rahul Gotadki, Satyendra Maurya Last Updated: September 15, 2026
Healthcare Cold Chain Logistics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.7%
2025 Market SizeUSD 67.5 Billion
2035 Market SizeUSD 155.6 Billion
Key Players
UPS Healthcare
DHL Supply Chain
FedEx Logistics
Kuehne + Nagel
World Courier
DB Schenker
Opportunities
  • Cell and Gene Therapy Commercialization
  • Digital Twin and Predictive Analytics Platforms
  • Emerging-Market Vaccine Hub Development

Healthcare Cold Chain Logistics Market Summary

ヘルスケア コールドチェーンロジスティクス市場は2025年に675億米ドルと評価され、2026年には734億米ドルから2035年には1556億米ドルに成長する見込みで、予測期間(2026年〜2035年)中の年平均成長率(CAGR)は8.7%です。この拡大は、生物療法や個別化医療への加速するシフトに根ざしており、製造現場から患者のベッドサイドまでの温度の一貫性が求められています。政府のワクチン接種義務やパンデミック対策の備蓄プログラム — WHOの42億米ドルの免疫計画2030への投資コミットメントを含む — は、世界中のコールドチェーンインフラへの資本流入を支え続けています [1]。

技術は、出荷の動き方や利害関係者がコンプライアンスを証明する方法を再形成しています。従来の紙ベースの温度記録は、リアルタイムのIoTセンサーネットワークやブロックチェーンに基づくチェーンオブカストディ文書に取って代わられ、検証された回廊全体での逸脱率を推定18〜22%削減しています 。欧州委員会の改訂された良好流通慣行(GDP)ガイドラインや米国FDAの更新された医薬品供給チェーンセキュリティ法(DSCSA)の施行マイルストーンは、製造業者や第三者ロジスティクスプロバイダーにデジタル監視プラットフォームや検証された包装システムへの大規模な投資を促しています。

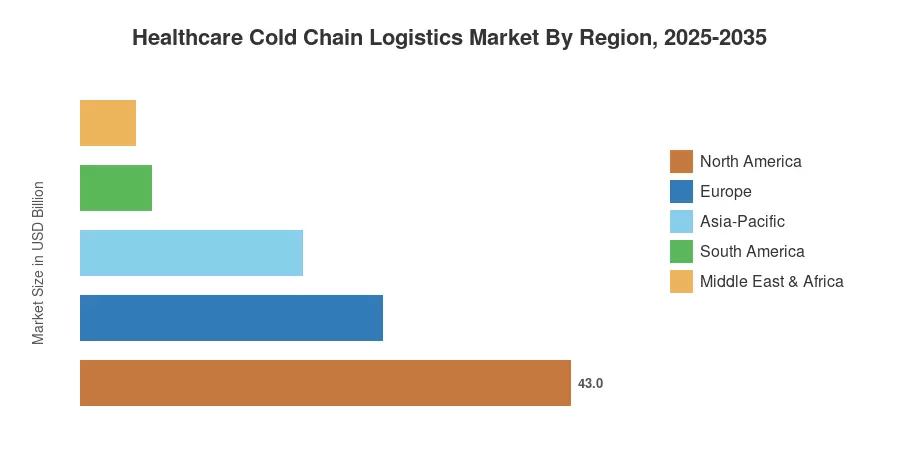
北米は2024年にヘルスケアコールドチェーンロジスティクス市場の約43.0%を占めており、密集したバイオファーマ製造基盤と高度な規制執行によって推進されています。アジア太平洋地域は2035年までの予測CAGRが10.1%で最も成長が早く、インドのワクチン生産能力の拡大と中国の健康中国2030イニシアチブがその原動力です。ヨーロッパは約26.5%のシェアを持ち、厳格なEU GDPコンプライアンス要件に支えられています。分散型 臨床試験と細胞療法の商業化が加速する中、ヘルスケアコールドチェーンロジスティクス市場は今後10年間にわたり複数のセグメントで持続的な二桁成長を遂げる位置にあります。


レポートの主なポイント

• サービスタイプ別

  • 輸送サービスは2024年にヘルスケアコールドチェーンロジスティクス市場の50.3%を占めており、検証されたフリート運営の資本集約的な性質を反映しています。
  • 監視およびデータロギングサービスは2035年までに13.5%のCAGRで進展しており、IoTの採用と温度の継続的な文書化に対する規制の圧力によって推進されています。

• 製品タイプ別

  • ワクチンは2024年にヘルスケアコールドチェーンロジスティクス市場の収益の41.0%を占めており、定期的な免疫プログラムとパンデミック対策の備蓄によって支えられています。
  • 細胞および遺伝子療法は2035年までに20.5%のCAGRで拡大する見込みで、すべての製品カテゴリーの中で最も高い成長率です。

• 地域別

  • 北米は2024年にヘルスケアコールドチェーンロジスティクス市場の43.0%を占めており、米国のバイオファーマ製造クラスターに支えられています。
  • アジア太平洋地域は2035年までに10.1%の最も速いCAGRを記録する見込みで、インドと中国がインフラ投資を推進しています。


市場規模と予測(2021–2035)

市場のサイズは、120以上のコールドチェーンオペレーター、倉庫提供者、製薬メーカーとの一次インタビューと、規制申請、業界団体データ、企業年次報告書などの二次情報源を統合しています。歴史的な値(2021–2024)は監査された出荷量と検証された施設のスループットを反映しており、予測値(2026–2035)は規制パイプライン分析と資本支出の予測に調整された複合成長モデルを適用しています。
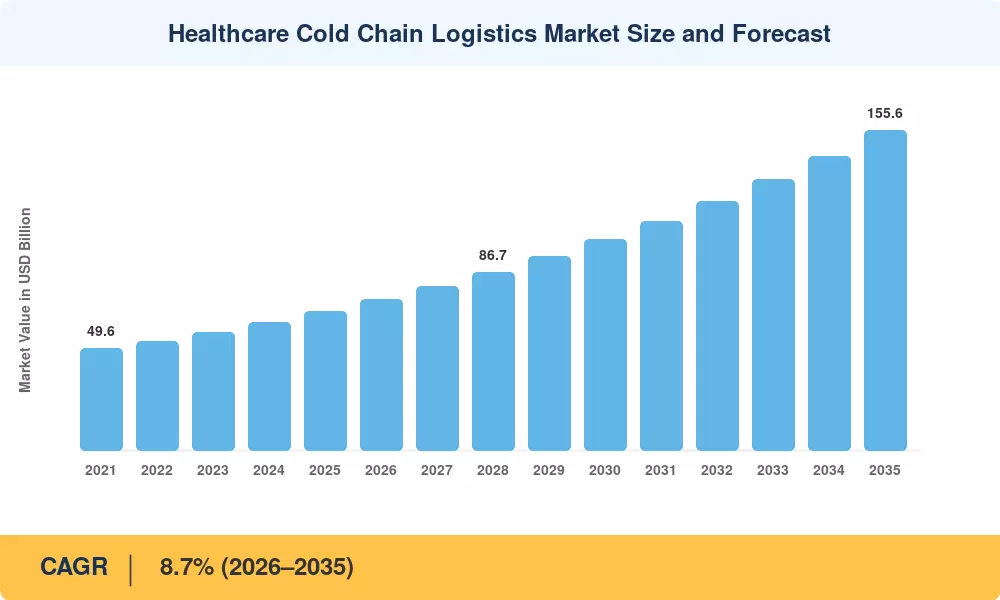
ヘルスケアコールドチェーンロジスティクス市場のサイズと予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
バイオ医薬品および細胞治療パイプラインの成長 ~2.3% グローバル 長期(≥4年) [8]
規制の厳格化(GDP、DSCSA) ~1.8% 北アメリカ、ヨーロッパ 短期(≤2年) [6]
パンデミック対策の備蓄 ~1.2% グローバル 中期(2〜4年) [1]
IoTおよびデジタル監視の義務化 ~1.1% ヨーロッパ、北アメリカ 短期(≤2年)
分散型臨床試験の拡大 ~0.9% 北アメリカ、APAC 中期(2〜4年) [9]
新興市場の免疫プログラム ~0.8% APAC、南アメリカ、MEA 長期(≥4年) [10]
3PLキャパシティの統合 ~0.6% グローバル 中期(2〜4年) [11]


バイオ医薬品および細胞治療パイプラインの成長

複雑なバイオ医薬品は、世界の製薬業界を徐々に定義しています。従来の小分子医薬品とは対照的に、これらの製品—高度な細胞および遺伝子治療やモノクローナル抗体など—は、しばしば特定の保管条件(例えば、低温(−196°C)または冷却(2〜8°C))を必要とします。これらの治療法は温度変化に非常に敏感であるため、業界は現在、「設計によるコールドチェーン」物流に移行しており、専門の3PLプロバイダーが検証済みの低温輸送チャネルと強力なラストマイルプロセスを使用して製品の有効性を確保しています。


主要市場における規制の厳格化

世界的に、患者の安全とデータの完全性を保証するために規制の監視が強化されています。薬剤供給チェーンセキュリティ法(DSCSA)は、米国で重要な実施段階に達しました。25人以下のスタッフを持つ小規模な調剤薬局の締切は2026年11月27日です。これにより、製薬アイテムはパッケージレベルで完全にコンピュータ化された相互運用可能なシステムを使用して追跡される必要があります。オペレーターは、監査準備とコンプライアンスを保証するために自動化された品質管理システム(QMS)を実装することを余儀なくされており、EU GDPガイドラインなどの欧州および国際基準が手動ログから継続的なデジタル温度データへの移行を促進しています。


パンデミック対策と国家備蓄

WHOの免疫アジェンダ2030フレームワークは、加盟国に対して2030年までに冷蔵チェーンインフラのアップグレードに合計42億米ドルを投資するよう指導しており、ゼロドーズコミュニティに対して90%のワクチン接種率を目指しています [1]。インドのミッション・インドラダヌシュ5.0およびナイジェリアの国家プライマリーヘルスケア開発庁プログラムは、APACおよびサハラ以南のアフリカでのアドレス可能な市場ボリュームを大幅に拡大する35,000以上の新しい冷蔵チェーンポイントを構築しています [10]。

IoT監視とデジタルコンプライアンス

検証済みの製薬コリドー全体でのIoT対応の温度監視の採用により、温度逸脱による製品損失が約18〜22%削減されました 。2024年には、製薬冷蔵チェーンセンサーの世界の設置台数が2800万ユニットを超え、2030年までに6500万ユニットを超えると予測されており、GDPコンプライアンス要件と保険会社の継続的な出荷可視性データの需要が推進しています。


制約の影響分析

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
エネルギーおよび冷媒コストの上昇 −1.2% グローバル 短期(≤2年) [12]
検証済みの運用における労働力不足 −0.9% 北アメリカ、ヨーロッパ 中期(2〜4年) [13]
新興市場におけるインフラのギャップ −0.7% APAC、MEA、南アメリカ 長期(≥4年) [10]
温度逸脱責任の露出 −0.5% グローバル 短期(≤2年) [14]
断片的な規制の調和 −0.4% グローバル 長期(≥4年) [15]

エネルギーおよび冷媒コストの上昇

高い産業用電気料金と、キガリ改正による高GWP(温室効果ガスの潜在能力)冷媒の段階的削減義務により、製薬のコールドチェーンは現在、深刻なインフレ圧力に直面しています。最近では、冷蔵保管および輸送の最大の運営コストの一つがエネルギーです。さらに、低GWPで持続可能な冷媒システムへの切り替えには、設備の改造や施設の改修に大規模な資本支出が必要です。企業がこれらの持続可能性支出を賄うために必要な規模の経済を求める中、これらの累積的な費用が中堅物流プロバイダーの利益率に圧力をかけ、業界の統合傾向を促進しています。

検証済みの運用における労働力不足

この分野では、現在の良好な製造慣行(cGMP)に準拠するために必要な専門職の労働者が深刻かつ継続的に不足しています。コールドチェーン認定の物流コーディネーター、品質保証監査員、バリデーションエンジニアなどの職種は需要が高いですが、供給は限られています。高齢化する労働力、専門的な取り扱いを必要とする複雑なバイオ製品の急成長、デジタルおよびAI統合プロセスへの移行が、この人材ギャップに寄与しています。これらの高リスクな条件を扱うことができる資格のある人材の持続可能な供給を生み出すために、企業は従来の採用を超えて内部のスキル向上プログラムや戦略的な学術提携に投資する傾向が高まっています。

新興市場におけるインフラのギャップ

免疫プログラムの予算が増加しているにもかかわらず、サハラ以南のアフリカや東南アジアの一部では、最初のマイルのデポを超えた信頼できるコールドチェーンインフラが依然として不足しています。世界銀行は、低所得国の医療施設の40%が継続的な電力供給なしで運営されていると推定しており、従来のアクティブ冷却システムは信頼性がありません [10]。パッシブ包装の革新や太陽光発電の冷蔵室が新たな解決策として浮上していますが、資本の配分は依然として不均一です。

Healthcare Cold Chain Logistics Market Opportunities

細胞および遺伝子治療の商業化

自己細胞および同種細胞治療の承認パイプラインが加速しており、2030年までに70以上の商業段階の製品が期待されています [8]。各治療は、患者特有で時間に敏感な冷凍物流を必要とし、プレミアム価格と専門的なレーン管理を要求する全く新しいサービス層です。

デジタルツインおよび予測分析プラットフォーム

物流オペレーターは、製品がネットワークに入る前に逸脱リスクポイントを特定するために、コールドチェーンレーンをエンドツーエンドでシミュレートするデジタルツイン技術を展開しています。初期の採用者は、廃棄関連の書き込みを15%削減し、資産利用率を12%改善したと報告しています 。このデータ豊富な運用モデルは、製薬メーカーに販売される分析サービスとしての収益源を開きます。

新興市場ワクチンハブの開発

インド、インドネシア、ブラジルは、技術移転契約の下で地域ワクチン製造ハブを設立しており、それぞれがグリーンフィールドのコールドチェーンインフラを必要としています。インドの国家バイオファーマミッションは、下流のサプライチェーン能力のために2億5000万米ドルを割り当てており、ヘルスケアコールドチェーンロジスティクス市場全体で統合された冷蔵および配送サービスに対する需要を生み出しています。

持続可能なコールドチェーンソリューション

製薬出荷業者は、低炭素包装、天然冷媒輸送ユニット、カーボンオフセット物流プログラムに対する需要を促進する、ESG開示要件の増加に直面しています。EUの企業持続可能性報告指令は、主要な3PLをカバーするようになり、プレミアムサービスマージンを持つ持続可能なコールドチェーン代替品へのコンプライアンスの引き合いを生み出しています。

分散型臨床試験ロジスティクス

分散型およびハイブリッド臨床試験は、調査製品の出荷を集中型デポモデルから患者への直接配送に再分配しています。2024年に開始されるフェーズIII試験の約60%が少なくとも1つの分散型要素を取り入れており、ラストマイルの検証済み配送サービスに対するヘルスケアコールドチェーンロジスティクス市場のアドレス可能なボリュームを拡大しています [9]。

Healthcare Cold Chain Logistics Market Future Outlook

AI駆動の予測サプライチェーンオーケストレーション

過去の逸脱データ、気象パターン、キャリアパフォーマンス指標に基づいて訓練された機械学習モデルは、温度リスクの露出を最小限に抑える予測ルーティングを可能にしています。2030年までに、推定で40%のトップティア製薬3PLが、リアルタイムのリスクスコアに基づいて出荷を動的に再ルーティングできるAIオーケストレーションによるレーン選択エンジンを運営することになるでしょう 。

自律型およびドローンベースのラストマイル配送

自律型配送車両と医療ドローン回廊は、先進国および新興市場の両方でパイロット段階からスケール展開へと移行しています。Ziplineの医療配送ネットワークはすでに7カ国で運営されており、FAAおよびEASAの規制枠組みは、ヘルスケアペイロードのための視界外操作を正式化しています。これらのチャネルは、ヘルスケアコールドチェーンロジスティクス市場の到達可能な範囲を、以前はアクセスできなかった農村地域に拡大します 。

持続可能なコールドチェーンと循環型パッケージングモデル

コールドチェーン業界は、天然冷媒(CO₂、アンモニア、プロパン)および使い捨て断熱出荷者の廃棄物を最大70%削減する再利用可能な相変化パッケージングシステムに移行しています。科学に基づく目標イニシアチブは、2030年の中間マイルストーンを目指す検証済みの脱炭素化経路を持つ8つの主要製薬ロジスティクスプロバイダーをコミットした署名者として数えています [20]。

プラットフォーム経済とデータマネタイズ

温度管理されたロジスティクスネットワークはデータプラットフォームへと進化しています。継続的なモニタリングは、出荷ごとにテラバイトの環境および位置データを生成し、製薬メーカー、規制当局、保険会社は、バッチリリースの決定、薬剤監視、引受モデルに対してますます価値を見出しています。ロジスティクスインフラの上に分析レイヤーを構築するオペレーターは、輸送価格のみで競争する者よりも高いマージンを獲得するでしょう 。

地域市場シェア分析

地域 世界市場シェア (2024) 主要投資テーマ
北アメリカ 43.0% DSCSA準拠、生物製剤製造
ヨーロッパ 26.5% GDP施行、持続可能性の義務
アジア太平洋 19.5% ワクチン製造拠点、インフラ整備
南アメリカ 6.2% 地域免疫化プログラム
中東 & アフリカ 4.8% 公衆衛生インフラの拡張
合計 100.0% —

ヘルスケアコールドチェーンロジスティクス市場は、規制の成熟度、生物製薬製造の集中、公共衛生インフラへの投資によって形成された明確な地域の階層を示しています。


北アメリカ

国 CAGR (2026–2035) 主要ドライバー
アメリカ合衆国 8.3% バイオファーマクラスターの密度とDSCSAの施行
カナダ 7.9% 生物製剤輸入回廊の拡大
メキシコ 9.1% 近隣国への製薬製造


アメリカ合衆国は北アメリカの需要の大部分を占めており、1,200以上のFDA登録の生物製剤流通センターが検証済みのコールドチェーンネットワークを運営しています。DSCSAの2024年の準拠マイルストーンは、米国の製薬流通セクターで推定21億ドルのサプライチェーンITアップグレードを引き起こしました [6]。カナダは、欧州メーカーからの生物製剤輸入回廊としての役割が増大しており、メキシコは製薬の近隣国への製造地として浮上しており、地域のロジスティクスネットワークに増分のボリュームを加えています。

ヨーロッパ

国 ヨーロッパ市場シェア (2024) 主要ドライバー
ドイツ 24.8% 製薬製造拠点
イギリス 18.3% ブレグジット後の規制の自主性
フランス 15.7% ワクチン主権イニシアティブ
イタリア 11.2% 生物製剤の契約製造
スペイン 8.5% 臨床試験ハブの成長
北欧諸国 7.8% 高度なコールドストレージ自動化
ロシア 5.2% 国内ワクチン生産
その他のヨーロッパ 8.5% 混合された準拠の成熟度


ヨーロッパのヘルスケアコールドチェーンロジスティクス市場は、すべての流通層での継続的なデジタル温度監視を義務付ける欧州医薬品庁の厳格なGDP施行フレームワークの恩恵を受けています。ドイツの製薬製造クラスターは、世界の10大バイオファーマ企業のうち4社が本社を置いており、欧州内のコールドチェーン出荷量が最も多いです。イギリスの医薬品およびヘルスケア製品規制庁は、EUのGDP基準とは異なるブレグジット後のコールドチェーン文書要件を導入し、国境を越えたオペレーターのための並行した準拠の流れを生み出しています [15]。

アジア太平洋

国 CAGR (2026–2035) 主要ドライバー
中国 10.8% 健康中国2030と国内生物製剤
インド 11.4% ワクチン製造ハブとミッション・インドラダヌシュ
日本 8.2% 高齢化社会と再生医療
韓国 9.5% バイオシミラー輸出ロジスティクス
ASEAN 10.2% 地域免疫化インフラ
その他のアジア太平洋 9.8% 新興ヘルスケアシステム


アジア太平洋は、ヘルスケアコールドチェーンロジスティクス市場で最も成長が早い地域であり、インドと中国が合わせて地域需要の55%以上を占めています。インドのセラム研究所とバラト・バイオテックは、150以上の国にワクチンを輸出しており、大規模なアウトバウンドコールドチェーンボリュームを生み出しています。中国の第14次五カ年計画は、医療インフラの近代化に1270億元(約175億ドル)を割り当て、Tier-2およびTier-3都市におけるコールドチェーン倉庫ネットワークを含んでいます [10]。

南アメリカ

国 南アメリカ市場シェア (2024) 主要ドライバー
ブラジル 58.3% ANVISAの規制の近代化
アルゼンチン 22.1% 生物製剤の輸入依存
その他の南アメリカ 19.6% パンアメリカ保健機構のプログラム


ブラジルは南アメリカのコールドチェーン活動を支配しており、ANVISAの2023年のGDP相当のガイドラインが、以前は規制されていなかった温度管理された流通チャネルの正式化を促進しています。パンアメリカ保健機構のワクチン調達のための回転基金は、地域のコールドチェーンネットワークを通じて年間約9億ドルを流通させています [16]。

中東 & アフリカ

国 CAGR (2026–2035) 主要ドライバー
サウジアラビア 9.8% ビジョン2030の医療投資
UAE 9.4% 製薬ロジスティクスハブの位置付け
南アフリカ 8.6% 地域ワクチン流通センター
エジプト 10.3% 人口主導の免疫化需要
その他の中東 & アフリカ 9.1% Gavi支援のインフラプログラム


中東 & アフリカ地域は、インフラの格差が顕著です。UAEのドバイ南製薬ゾーンとサウジアラビアのNEOM医療地区は、世界クラスのコールドチェーン投資を代表していますが、サハラ以南のアフリカの多くはGaviアライアンスが資金提供する受動的コールドチェーン設備に依存しています。南アフリカのバイオバック研究所は、地域のワクチン流通の拠点として機能しており、コールドチェーン回廊は14の隣国にまで延びています [17]。


ヘルスケアコールドチェーンロジスティクス市場 地域別, 2025-2035

Healthcare Cold Chain Logistics Market Segmentation

サービスタイプ別

セグメント 市場シェア (2024) 主要な需要ドライバー
輸送 50.3% フリートの検証とレーンの資格確認コスト
保管 33.8% バイオロジクス在庫のための倉庫容量
モニタリング & データロギング 15.9% GDP/DSCSAデジタルコンプライアンス義務


輸送サービスは医療コールドチェーン物流市場の基盤を形成しています。なぜなら、温度管理されたトラック、リーファーコンテナ、アクティブエアフレイトユニットを含む検証済みのフリートオペレーションは、最もコストが高く、規制が厳しいセグメントだからです。保管サービスは、パンデミック時の供給の混乱を受けて、バイオロジクス製造業者がジャストインタイムモデルからバッファストック戦略に移行するにつれて拡大しています。モニタリングおよびデータロギングサービスは、収益では最小のセグメントですが、規制当局がすべての流通層で継続的なデジタル記録を義務付けるため、最も速い成長率を示しています。

製品タイプ別

セグメント メトリック 主要な需要ドライバー
ワクチン 41.0% シェア (2024) 定期的な免疫接種とパンデミック準備
バイオ医薬品 28.4% シェア (2024) モノクローナル抗体とバイオシミラーの成長
細胞 & 遺伝子治療 20.5% CAGR (2026–2035) 自家療法の商業化
臨床試験材料 USD 58億 (2025) 分散型試験物流の拡大


ワクチンは医療コールドチェーン物流市場で最大の製品カテゴリーであり、持続的なグローバル免疫プログラムとパンデミック準備のための備蓄義務によって推進されています。細胞および遺伝子治療は、各自家療法の出荷が患者特有で時間が重要な低温輸送を伴い、遅延や温度の逸脱に対してゼロトレランスを要求するため、圧倒的に最も成長しているカテゴリーです。物流費用は出荷ごとにUSD 15,000を超えることがあります [8]。

温度範囲別

セグメント メトリック 主要な需要ドライバー
冷蔵 (2–8°C) 45.8% シェア (2024) ワクチンとバイオロジクスの標準保管
冷凍 (−20°C) USD 102億 (2025) mRNAおよび特定のバイオロジクス製品
低温 (−80°C以下) 23.1% CAGR (2026–2035) 細胞治療および高度なバイオロジクス
制御された環境 (15–25°C) 12.6% シェア (2024) 診断および安定した医薬品


冷蔵保管は、ワクチンとモノクローナル抗体の大多数が流通中に2–8°Cの維持を必要とするため、支配的です。低温アプリケーションは、細胞および遺伝子治療製品が商業流通に入るにつれて急速に拡大しており、検証済みの−80°Cまたは液体窒素 (−196°C) の輸送レーンが必要で、専門的な機器と取り扱いの専門知識を要求します。

輸送モード別

セグメント メトリック 主要な需要ドライバー
航空貨物 44.3% シェア (2024) スピードが重要なバイオロジクスおよび臨床試験供給
道路 34.2% シェア (2024) 地域およびラストマイルの流通
海上貨物 14.7% CAGR (2026–2035) コスト最適化されたバルクワクチン出荷
鉄道 USD 24億 (2025) 大陸内のヨーロッパ回廊


航空貨物は、バイオロジクスおよび細胞治療が厳しい安定性ウィンドウを持ち、インターコンチネンタル距離を越えて信頼できる輸送ができるのは航空輸送だけであるため、最大のシェアを占めています。道路輸送は医療コールドチェーン物流市場の重要な最終段階を担い、航空ハブと倉庫を病院やクリニックに接続するために、検証済みの温度管理されたフリートを通じて行われます。

最終ユーザー別

セグメント メトリック 主要な需要ドライバー
製薬 & バイオテクノロジー製造業者 60.2% シェア (2024) バイオロジクスの生産および流通のアウトソーシング
契約研究機関 12.1% CAGR (2026–2035) 分散型試験の出荷量
病院 & 医療施設 USD 98億 (2025) 直接的なバイオロジクス投与プログラム
政府 & 公衆衛生機関 7.3% シェア (2024) 免疫接種の備蓄管理


製薬およびバイオテクノロジー製造業者は、最終的な投与ポイントでの製品の完全性に対する主要な規制責任を負っているため、医療コールドチェーン物流市場の最終ユーザーの風景を支配しています。契約研究機関は、検証済みの直接患者向けコールドチェーン配送ネットワークを必要とする分散型臨床試験の普及により、最も成長している最終ユーザーセグメントです。


競争ベンチマーキング

ヘルスケアコールドチェーンロジスティクス市場は中程度の集中度を示しており、上位5社が世界の収益の約32〜38%を占めています。競争構造は、専用のヘルスケア部門を持つグローバルな3PL大手と専門のコールドチェーンオペレーターの混合によって定義されています。ハーフィンダール・ハーシュマン指数は1,000未満と推定されており、地域の専門家が統合された多国籍企業と共存する中程度に分散した状況を示しています。

会社 推定収益シェア範囲 主要提供サービス 戦略的ポジショニング
UPSヘルスケア(マルケンを含む) 約8〜11% エンドツーエンドの臨床および商業コールドチェーン GxP準拠の統合エクスプレスネットワーク
DHLサプライチェーン(ライフサイエンス) 約7〜10% 温度管理された倉庫および航空貨物 グローバルGDP認証ネットワークの密度
フェデックスロジスティクス 約5〜8% センスアウェアモニタリング、優先コールド出荷 テクノロジー主導の出荷可視性
クーネ・ネーゲル 約4〜7% KNファーマチェーン、リーファー海上輸送 マルチモーダルな欧州の強み
ワールドクーリエ(センコラ) 約4〜6% 臨床試験ロジスティクス、特殊バイオ製品 深い臨床試験プロトコルの専門知識
DBシェンカー 約3〜5% ファーマ認証倉庫、GDP鉄道ソリューション パンヨーロッパのインターモーダルカバレッジ
CEVAロジスティクス 約2〜4% ヘルスケア専用の契約ロジスティクス コスト競争力のある新興市場での存在感
エンバイロテイナー 約2〜4% アクティブ温度管理航空貨物コンテナ アセットライトのコンテナリースモデル
コールドチェーンテクノロジーズ 約2〜3% パッシブ熱包装システム 包装の革新と熱工学
センシテック(キャリアグローバル) 約2〜3% リアルタイムモニタリングハードウェアと分析 エンドツーエンドの可視性とデータサービス


最近のニュースと動向


  • 米国FDA(2024年11月):すべての製薬取引パートナー間でのデジタルトランザクションデータ交換を義務付ける強化されたDSCSAフェーズIIのシリアル化要件を施行。
  • 2025年4月:UPSは、22億カナダドル(16億米ドル)でAndlauer Healthcare Groupを買収し、北米での能力を増強。
  • 2025年4月:HLは、2030年までに冷蔵チェーンインフラの拡充と新しいGDP認証の製薬ハブに20億ユーロ(23.4億米ドル)を投資することを約束。
  • DHLは2025年3月にCRYOPDPを購入し、15か国に年間60万件以上の温度管理された出荷を提供。
  • Cryoportは2025年1月に最先端の治療のためのHV3極低温輸送システムを導入。


Healthcare Cold Chain Logistics Market Report Scope

パラメータ 詳細
市場範囲 サービス、製品タイプ、温度範囲、輸送モード、エンドユーザーを含むグローバルヘルスケアコールドチェーンロジスティクス市場
調査期間 2021–2035
CAGR 8.7% (2026–2035)
基準年推定 675億米ドル (2025)
予測エンドポイント 1556億米ドル (2035)
最も成長が早いセグメント 細胞および遺伝子治療(製品別);極低温(温度範囲別)
プロファイルされた企業 UPSヘルスケア、DHL、FedEx、Kuehne + Nagel、World Courierを含む10の主要プレーヤー
評価通貨 米ドル十億

よくある質問

国境を越えたコールドチェーン医薬品出荷に適用される包装検証基準は何ですか?
ISTA 7DおよびASTM D7386は、医薬品流通に使用される断熱輸送容器の主要な試験プロトコルです。出荷業者は、実際の輸送路条件を表す特定の周囲温度プロファイルに対して包装を検証する必要があります[14]。
ブロックチェーン技術はコールドチェーンのコンプライアンス文書をどのように改善しますか?
ブロックチェーンは、規制当局や取引先が中央集権的なデータ管理なしで監査できる改ざん防止の温度記録を作成します。これにより、製品リリースの決定時にデータの整合性に関する争いが排除されます。
輸送中の高価値生物製品出荷に適用される保険の考慮事項は何ですか?
貨物保険会社は、50万米ドルを超える価値の生物製品出荷に対する補償条件として、継続的なIoT監視データをますます要求しています。検証された監視がないポリシーは、通常40〜60%の保険料の追加料金がかかります[14]。
患者直接配送のコールドチェーンモデルは、臨床試験のコスト構造をどのように変えていますか?
患者への直接配送は、サイトレベルの保管オーバーヘッドを削減しますが、デポベースの流通と比較して、単位あたりの物流コストを25〜35%増加させます。スポンサーは、これをより迅速な登録タイムラインで相殺します[9]。
ヘルスケアコールドチェーン物流市場で最も評価される労働力認証は何ですか?
IATA CEIV Pharma認証とGDP資格者認定が最も認知されている2つの資格です。認証を受けたスタッフを持つ施設は、規制監査の発見が28%少ないと報告しています[13]。
自然冷媒システムは、コールドチェーン施設における従来のHFCユニットとどのように比較されますか?
CO₂およびアンモニアシステムは、50〜70%低い地球温暖化潜在能力で同等の冷却性能を提供します。改修の回収期間は、現在のエネルギー価格で平均3〜5年です[12]。
自由貿易地域の医薬品ハブは、ヘルスケアコールドチェーン物流市場でどのような役割を果たしていますか?
ドバイサウスやシンガポールチャンギ医薬品ゾーンのようなハブは、通関手続きと品質リリースを統合し、時間が重要な生物製品の国境を越えた輸送時間を18〜24時間短縮します[23]。
著者
著者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共著者 Co-Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















