Graft Versus Host Disease Treatment Market

移植片対宿主病治療市場調査報告書:治療タイプ別のサイズ、シェア、トレンド分析(全身免疫抑制、局所免疫抑制、細胞療法、標的療法、その他の療法)、病気の重症度別(急性GvHD、慢性GvHD)、患者集団別(小児患者、成人患者、高齢者患者、免疫不全患者)、治療設定別(病院ベース、外来クリニック、在宅ケア)、治療ライン別(一次治療、二次治療、三次治療以降)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 成長見通しと業界予測2025年から2035年
ID: MRFR/HC/29462-HCR 100 Pages Rahul Gotadki Last Updated: September 10, 2026
Graft Versus Host Disease Treatment Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.92%
2024 Market Size$ 20.99 Billion
2025 Market Size$ 23.07 Billion
2035 Market Size$ 59.41 Billion
Key Players
Novartis
Bristol-Myers Squibb
Amgen
Gilead Sciences
Takeda Pharmaceutical Company
Merck & Co.
Opportunities
  • Advancements in Treatment Modalities
  • Rising Awareness and Education Initiatives
  • Regulatory Support for Innovative Therapies

Graft Versus Host Disease Treatment Market 概要

マーケットリサーチフューチャーの分析によると、移植片対宿主病治療市場は2024年に209.9億米ドルと推定されています。移植片対宿主病治療業界は、2025年に230.7億米ドルから2035年までに594.1億米ドルに成長することが予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は9.92%となる見込みです。

主要な市場動向とハイライト

移植片対宿主病治療市場は、革新的な療法と意識の高まりによって大幅な成長が見込まれています。

  • 市場は、患者の治療効果を高める個別化医療へのシフトを目撃しています。
  • 新たな革新的療法が特にアジア太平洋地域で注目を集めており、ここが最も成長している市場です。
  • 共同研究イニシアチブが治療法の進展を促進しており、特に北米では最大の市場です。
  • 移植片対宿主病の発生率の増加と研究開発への投資の増加が市場成長を促進する主要な要因です。

市場規模と予測

2024年の市場規模 20.99(米ドル十億)
2035年の市場規模 59.41(米ドル十億)
CAGR(2025 - 2035) 9.92%

主要なプレーヤー

ノバルティス(CH)、ブリストル・マイヤーズ スクイブ (US)、アムジェン (US)、ギリアド サイエンシズ (US)、武田薬品工業 (JP)、メルク & Co. (US)、ファイザー (US)、ロシュ (CH)、セルジーン コーポレーション (US)

Graft Versus Host Disease Treatment Market 運転手

治療法の進展

治療法の革新は、移植片対宿主病治療市場に大きな影響を与えています。新しい薬剤や生物製剤の導入など、免疫抑制療法の最近の進展は、患者の結果を改善する可能性を示しています。例えば、モノクローナル抗体や標的療法の使用は、GVHDの発生率と重症度の低下に関連しています。市場は、個々の患者プロファイルに合わせた個別化治療アプローチへのシフトを目撃しています。この傾向は、治療の有効性を高め、全体的な生存率を改善することが期待されています。その結果、移植片対宿主病治療市場は、医療提供者がGVHDを管理するために革新的な治療法をますます採用することで、これらの進展から利益を得る可能性があります。

意識の高まりと教育イニシアティブ

移植片対宿主病治療市場は、医療専門家と患者の両方を対象とした意識の高まりと教育イニシアティブから恩恵を受けています。GVHDとその管理に対する理解の向上は、治療結果を改善するために重要です。さまざまな組織や機関が、GVHDに関する知識を普及させるために教育プログラム、ワークショップ、セミナーを積極的に推進しています。この意識の高まりは、早期診断とタイムリーな介入につながる可能性が高く、効果的な治療には不可欠です。医療提供者が最新の治療オプションについてより多くの情報を得るにつれて、移植片対宿主病治療市場における治療法の採用が増加し、市場の成長をさらに促進することが期待されています。

革新的な治療法に対する規制の支援

革新的な治療法に対する規制の支援は、移植片対宿主病治療市場の主要な推進力として浮上しています。規制機関は、GVHD管理における未解決の医療ニーズに対応する新しい治療法の迅速な承認プロセスの必要性をますます認識しています。ブレークスルー療法の指定やファストトラック承認などのイニシアティブは、患者に新しい治療法への迅速なアクセスを促進しています。この支援的な規制環境は、製薬会社がGVHDのための革新的なソリューションの開発に投資することを奨励します。その結果、移植片対宿主病治療市場は、新しい治療オプションの急増を目撃し、GVHD管理の全体的な景観を強化することが期待されます。

研究開発への投資の増加

移植片対宿主病治療市場は、研究開発に向けた投資の急増を経験しています。製薬会社やバイオテクノロジー企業は、GVHDのための新しい治療薬を発見し開発するために、ますますリソースを割り当てています。この傾向は、未解決の医療ニーズの認識と投資の高いリターンの可能性によって推進されています。業界報告によると、血液学の分野におけるR&D支出は著しい増加を見せており、新しい治療オプションを評価するためのいくつかの臨床試験が進行中です。この投資の流入は、革新のペースを加速させ、移植片対宿主病治療市場においてより効果的な治療法の導入につながることが期待されています。

移植片対宿主病の発生率の増加

移植片対宿主病(GVHD)の発生率の上昇は、移植片対宿主病治療市場の主要な推進力です。より多くの患者が造血幹細胞移植を受けるにつれて、GVHDを発症する可能性が高まります。報告によると、同種移植を受けた患者の約30%から50%が何らかの形のGVHDを経験しています。この増加する患者集団は、効果的な治療オプションの開発と利用可能性を必要としており、市場の成長を促進しています。さらに、GVHDの管理に関する医療専門家の意識の高まりは、治療の採用率を向上させる可能性があります。その結果、移植片対宿主病治療市場は、この増加する患者層のニーズに応えるために大幅に拡大することが期待されています。
市場セグメントの洞察

治療タイプ別:全身免疫抑制(最大)対細胞療法(最も成長している)

移植片対宿主病治療市場において、全身免疫抑制は、急性および慢性の状態を管理する上での確立された有効性により、最大のセグメントとして位置付けられています。この治療タイプは、体全体の免疫反応を減少させる薬剤や療法で構成されており、移植片が宿主の組織を攻撃しないようにします。臨床現場での広範な使用は、その市場シェアを確固たるものにし、さまざまな治療プロトコルにおいて重要な存在感を維持するのに役立っています。一方、細胞療法は、幹細胞研究や個別化医療の進展により、市場内で最も成長しているセグメントとして浮上しています。このアプローチは、間葉系幹細胞の注入やドナーリンパ球の注入などの療法を含み、移植片対宿主反応を減少させる上で顕著な成功を示しており、医療提供者の間での人気が高まっています。この傾向は、より革新的でターゲットを絞った治療オプションへのシフトを示しており、実践者と患者の両方にアピールしています。

細胞療法(新興)対局所免疫抑制(支配的)

移植片対宿主病治療市場の文脈において、局所免疫抑制は、特定の炎症部位を標的にしながら全身的な影響を最小限に抑える能力によって、支配的な力として存在しています。この治療法は、移植片対宿主病の局所症状を管理するためのより適切なアプローチを可能にするため、副作用のプロファイルが低減されるため、しばしば好まれます。一方、細胞療法は、新興として分類されているものの、その革新的な性質と患者の結果を向上させる可能性により急速に注目を集めています。細胞療法は、病気と戦うために体自身の生物学的メカニズムを活用することで、今後数年で治療のパラダイムを再定義する新しい戦略を提示します。研究が進むにつれて、これら二つのアプローチの統合は、全体的な患者ケアを向上させる相乗効果のある療法につながる可能性があります。

病気の重症度別:急性GvHD(最大)対慢性GvHD(最も成長している)

移植片対宿主病(GvHD)治療市場は、病気の重症度に関して動的な分布を示しており、急性GvHDが最大のシェアを保持しています。このセグメントは、移植後の発症がより即時であることが特徴であり、迅速な治療反応と革新的な治療アプローチを必要とすることが多いです。対照的に、慢性GvHDは依然として重要ですが、認識が高まり、治療プロトコルがより進化するにつれて急速に拡大する可能性のある新興セグメントとして認識されています。

急性GvHD(支配的)対慢性GvHD(新興)

急性GvHDは、急速な発症と重篤な症状に対処するための効果的な療法の緊急の必要性によって、治療の風景において支配的な力を持っています。治療は、患者の即時のニーズに合わせた免疫抑制と支持療法に焦点を当てることが多いです。一方、慢性GvHDは、市場内の新興分野を表しており、長期的な管理戦略と継続的な免疫調節異常を標的とした療法が特徴です。臨床研究が進むにつれて、慢性型はその治療パラダイムの複雑さと移植手技の増加により注目を集めると予想されています。

患者人口別:小児患者(最大)対成人患者(最も成長している)

移植片対宿主病治療市場において、患者人口の分布は、小児患者が最大のシェアを占めていることを示しています。これは、若年層における幹細胞移植手技におけるGVHDの発生率が高いためです。しかし、成人患者は、ターゲット療法の使用拡大と医療提供者の間でのGVHDに対する認識の高まりにより、最も成長しているセグメントとして浮上しています。成長傾向は、GVHDの治療を受ける成人患者の割合が大幅に増加していることを示しています。この急増は、高齢化社会と治療法の進展に起因しており、生存率と生活の質を向上させています。成人患者に焦点を当てた臨床試験の増加や、より効果的な免疫抑制療法の開発などの要因が、この成長をさらに促進し、成人患者グループを市場内の動的なセグメントとして位置付けています。

小児患者(支配的)対高齢患者(新興)

移植片対宿主病治療市場における小児患者は、主に幹細胞移植を受ける若年者の高い感受性により、支配的なセグメントを表しています。この人口統計は、彼らの独自の生理的ニーズに合わせた進展から恩恵を受けており、GVHDの発生を最小限に抑えることを目的とした革新的な治療オプションにつながっています。対照的に、高齢患者は新興グループであり、寿命の延びと高齢者におけるGVHDの認識の高まりを反映しています。治療プロトコルが進化するにつれて、高齢患者の複雑な健康プロファイルに対応するための穏やかで効果的な療法の開発に焦点が当てられています。したがって、小児患者が重要な焦点であり続ける一方で、高齢患者は市場の成長と治療の進展の新たな機会を提供しています。

治療設定別:病院ベース(最大)対外来クリニック(最も成長している)

移植片対宿主病(GVHD)の治療設定は、明確なセグメントを持つ多様な風景を示しています。病院ベースの設定は、その包括的なインフラ、専門の医療専門家、および高度な治療オプションにより、市場を支配しています。これらの環境では、患者は集中的な監視とケアを受けており、市場の重要なシェアに寄与しています。一方、外来クリニックや在宅ケアの設定は、特に治療の過程で便利さとアクセスを求める患者にとって、ますます魅力的な代替手段となっています。GVHD治療市場内の成長傾向は、外来ケアモデルへのシフトを示しており、侵襲性が低く、患者中心のアプローチを好む広範な医療の動きを反映しています。この傾向の背後にある推進力には、遠隔医療の進展、患者の自律性の向上、コスト効果への関心の高まりが含まれます。GVHDの発生率の上昇も重要な役割を果たし、効果的なケアオプションを求めるより大きな患者集団に対応するために多様な治療設定が必要とされています。

病院ベース(支配的)対在宅ケア(新興)

移植片対宿主病(GVHD)の病院ベースの治療設定は、その確立されたプロトコルと専門的なリソースによって特徴付けられています。病院は、専門家へのアクセス、高度な診断、および患者の結果を改善できる多職種チームを含む包括的なケアを提供します。この環境は、複雑な管理戦略を必要とする重症例に特に有益です。対照的に、在宅ケアは、特定の患者にとって実行可能な選択肢として浮上しており、彼らが慣れ親しんだ快適な環境で治療を続けることを可能にします。この傾向は、患者の関与と満足度を高める遠隔監視や遠隔医療サービスの革新によって支えられています。医療の風景が進化するにつれて、両方のセグメントは共存し、患者の異なるニーズに応えながら、分散型治療オプションへの広範な動きにも適合する可能性があります。

治療ライン別:第一選択療法(最大)対第二選択療法(最も成長している)

移植片対宿主病(GVHD)治療市場において、治療ラインのセグメントは明確な分布を示しています。第一選択療法は最大のセグメントであり、その効果と腫瘍学者の間での広範な受け入れにより、かなりの市場シェアを獲得しています。一方、第二選択療法は、治療オプションの進展が利用可能になるにつれて注目を集め、臨床研究への投資が増加しています。このシフトは、初期のアプローチが失敗した後の追加の治療法の必要性が高まっていることを示唆しています。このセグメント内の成長傾向は、GVHDの発生率の増加や、この状態を管理または予防するための革新的な療法の需要の高まりなど、いくつかの要因によって推進されています。臨床試験における新興療法や生物製剤の成功は、より多くの医療提供者が第二選択オプションを検討するよう促しています。その結果、市場は動的な移行を目撃しており、第二選択療法は急速な成長の準備が整っており、進行中の研究と改善された患者の結果によって支えられています。

第一選択療法:支配的対第二選択療法:新興

第一選択療法は、GVHD治療の風景において支配的な選択肢を表しており、主にその確立されたプロトコルと急性および慢性の症例を管理する上での証明された有効性によるものです。腫瘍学者は、これらのプロトコルが徹底的に研究され、成功した結果を示しているため、第一選択の治療を選択することが多いです。このセグメントには、GVHDの症状に対して直接的に効果的なよく知られた薬剤が含まれています。対照的に、第二選択療法は、臨床試験での期待が持たれている革新的な製品とともに新興しています。これらの療法は、第一選択のオプションに反応しない患者や、症状の再発を経験する患者にとって重要です。新しい薬剤や併用療法の開発は、このセグメントをますます競争力のあるものにしており、第二選択療法を将来の治療レジメンの重要な部分として位置付けています。

Graft Versus Host Disease Treatment Marketに関する詳細な洞察を得る

地域の洞察

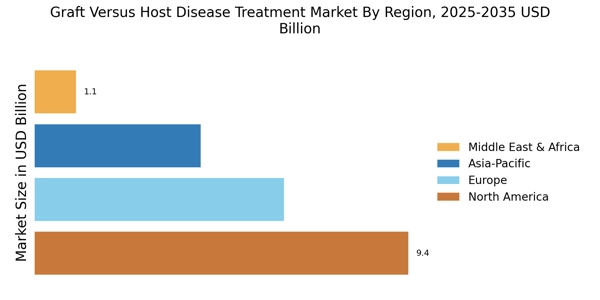
北米:治療の主要市場

北米は、移植片対宿主病(GVHD)治療の最大の市場であり、世界市場シェアの約45%を占めています。この地域は、先進的な医療インフラ、高いR&D投資、血液悪性腫瘍の増加により恩恵を受けています。FDAなどの機関からの規制支援は、革新と市場成長をさらに促進しており、新しい治療法や個別化医療に焦点を当てています。アメリカ合衆国は主要な貢献国であり、ノバルティス、ブリストル・マイヤーズ スクイブ、ギリアド サイエンシズなどの主要製薬会社が存在しています。競争環境は、モノクローナル抗体や細胞療法を含む強力な治療パイプラインによって特徴付けられています。主要プレーヤーの存在と進行中の臨床試験は、市場の潜在能力を高め、革新的な治療オプションの供給を確保しています。

ヨーロッパ:新興市場のダイナミクス

ヨーロッパは、移植片対宿主病治療市場での重要な成長を目撃しており、世界シェアの約30%を保持しています。この地域の成長は、GVHDに対する認識の高まり、治療プロトコルの進展、支援的な規制フレームワークによって促進されています。欧州医薬品庁(EMA)は、新しい治療法の承認を促進する上で重要な役割を果たしており、市場のダイナミクスをさらに強化することが期待されています。ドイツ、フランス、英国などの主要国は、この市場の最前線にあり、アムジェンやメルク & Co.などの主要プレーヤーが強い存在感を示しています。競争環境は進化しており、革新的な治療法や製薬会社と研究機関間のコラボレーションに焦点が当てられています。この相乗効果は、効果的な治療オプションの開発と患者の結果の改善にとって重要です。

アジア太平洋:急成長する市場

アジア太平洋地域は、移植片対宿主病治療市場で重要なプレーヤーとして急速に台頭しており、世界市場シェアの約20%を占めています。この地域の成長は、医療支出の増加、GVHDに対する認識の高まり、患者人口の増加によって促進されています。日本や中国などの国々がこの成長をリードしており、政府の好意的な政策や医療インフラへの投資が支えています。日本には、GVHDの革新的な治療法の開発に積極的に関与している武田薬品工業などの主要プレーヤーが存在します。競争環境は、地元企業と国際企業間のコラボレーションによって特徴付けられ、先進的な治療オプションの可用性を高めています。地域が研究開発に投資を続ける中、市場は今後数年で大幅に拡大することが期待されています。

中東およびアフリカ:未開拓の市場の可能性

中東およびアフリカ地域は、移植片対宿主病治療の未開拓の市場を表しており、世界市場シェアの約5%を占めています。この地域の成長は、医療への投資の増加、GVHDに対する認識の高まり、専門治療センターの設立によって促進されています。政府は、医療アクセスと質の向上に焦点を当てており、今後数年で市場成長を促進することが期待されています。南アフリカやUAEなどの国々は、GVHD治療の風景で重要なプレーヤーとして台頭しています。国際的な製薬会社の存在が増加しており、革新的な治療法の導入に焦点を当てています。競争環境は進化しており、地元企業も市場に参入しており、GVHDに苦しむ患者に多様な治療オプションを提供しています。

Graft Versus Host Disease Treatment Market Regional Image

主要企業と競争の洞察

移植片対宿主病(GVHD)治療市場は、血液悪性腫瘍の増加と造血幹細胞移植の増加により、動的な競争環境が特徴です。ノバルティス(CH)、ブリストル・マイヤーズ スクイブ(US)、ギリアド サイエンシズ(US)などの主要プレーヤーは、広範な研究能力と革新的な製品パイプラインを活用するために戦略的に位置しています。ノバルティス(CH)はターゲット療法の開発に注力し、ブリストル・マイヤーズ スクイブ(US)は免疫療法アプローチを強調しています。ギリアド サイエンシズ(US)は、戦略的パートナーシップと買収を通じてポートフォリオを強化しており、革新と患者中心のソリューションを優先する競争環境を形成しています。
ビジネス戦略に関して、企業は供給チェーンの効率を高め、コストを削減するために製造のローカライズを進めています。GVHD治療市場は中程度に分散しており、複数のプレーヤーが市場シェアを争っています。これらの主要プレーヤーの集団的影響は重要であり、彼らは運営能力を最適化し、市場のリーチを拡大するためにコラボレーションやパートナーシップに従事しています。
2025年8月、ノバルティス(CH)は急性GVHD治療を目的とした新しい細胞療法の開発のために、主要なバイオテクノロジー企業とのコラボレーションを発表しました。この戦略的な動きは、最先端の技術を治療提供に統合することにより、ノバルティスの市場での地位を強化することが期待されており、患者の結果の改善と市場シェアの増加につながる可能性があります。このコラボレーションは、GVHD治療における未充足の医療ニーズに対処するための革新の重要性を強調しています。
2025年9月、ブリストル・マイヤーズ スクイブ(US)は、慢性GVHDの治療に新しい適応症を持つ免疫療法薬のFDA承認を受けました。この承認は重要であり、患者に利用可能な治療オプションを拡大するだけでなく、GVHDにおける治療パラダイムを進めるブリストル・マイヤーズ スクイブのコミットメントを強化します。同社の免疫療法への焦点は、個別化医療への現在の傾向と一致しており、競争の激しい市場で有利な位置を占めています。
2025年7月、ギリアド サイエンシズ(US)は、GVHD治療に特化した小規模なバイオテクノロジー企業の買収を完了しました。この買収は、ギリアドの研究開発能力を強化し、革新的な治療のより強力なパイプラインを可能にする可能性があります。この動きの戦略的重要性は、ギリアドが提供を多様化し、GVHD治療の風景で競争力を高める意図にあります。
2025年10月現在、GVHD治療市場はデジタル化や医薬品開発プロセスにおける人工知能の統合などのトレンドを目撃しています。戦略的アライアンスは競争環境を形成しつつあり、企業がリソースと専門知識をプールできるようにしています。今後、競争の差別化は進化することが予想されており、価格競争から革新、技術の進歩、供給チェーンの信頼性への焦点にシフトすることが期待されています。この移行は、企業が市場参入や製品開発にアプローチする方法を再定義し、変化する患者のニーズに対する敏捷性と応答性の必要性を強調する可能性があります。

Graft Versus Host Disease Treatment Market市場の主要企業には以下が含まれます

Recent Industry Developments

  • 2024年第2四半期:FDAが造血幹細胞移植患者における急性移植片対宿主病の予防のためのORENCIA(アバタセプト)を承認 米国食品医薬品局は、造血幹細胞移植を受ける患者における急性移植片対宿主病の予防のためにORENCIA(アバタセプト)を承認し、この深刻な合併症に対する治療オプションを拡大しました。[4]
  • 2024年第2四半期:FDAが慢性移植片対宿主病のためのREZUROCK(ベリモスジル)を承認 REZUROCK(ベリモスジル)は、慢性移植片対宿主病の治療のためにFDAの承認を受け、ステロイド抵抗性の病気を持つ患者に新しい治療オプションを提供します。[4]
  • 2024年第2四半期:FDAがステロイド抵抗性急性移植片対宿主病のためのJAKAFI(ルキソリチニブ)を承認 JAKAFI(ルキソリチニブ)は、ステロイド抵抗性急性移植片対宿主病の治療のためにFDAに承認され、この状態の管理において重要な進展を示しています。[4]
  • 2024年第2四半期:FDAが慢性移植片対宿主病のためのIMBRUVICA(イブルチニブ)を承認 IMBRUVICA(イブルチニブ)は、慢性移植片対宿主病の治療のためにFDAの承認を受け、以前の治療に失敗した患者に新しい選択肢を提供します。[4]
  • 2025年第2四半期:CSLベーリングが臨床試験で後期の移植片対宿主病治療を進展 CSLベーリングは、移植片対宿主病治療の後期臨床試験での進展を発表し、将来の規制申請と市場参入の可能性を示しています。[4]
  • 2025年第2四半期:エクイリウムが移植片対宿主病の臨床試験第3相からの良好な結果を報告 エクイリウムは、移植片対宿主病の新しい治療法を評価する第3相臨床試験からの良好なトップライン結果を報告し、将来の規制提出への道を開きます。[4]
  • 2025年第2四半期:バイオコンが移植片対宿主病の資産を後期臨床開発に進展 バイオコンは、移植片対宿主病治療候補を後期臨床開発に進展させ、将来の規制承認を目指しています。[4]
  • 2025年第2四半期:メダックが新しい移植片対宿主病治療の第3相試験を開始 メダックは、新しい移植片対宿主病治療の第3相臨床試験を開始し、この状態の患者に対する治療オプションを拡大することを目指しています。[4]

今後の見通し

Graft Versus Host Disease Treatment Market 今後の見通し

移植片対宿主病治療市場は、2025年から2035年まで9.92%のCAGRで成長すると予測されており、免疫療法の進展、患者の意識の高まり、医療インフラの強化が推進要因です。

2035年までに、市場は大幅な成長を遂げ、革新的な治療ソリューションのリーダーとしての地位を確立することが期待されています。

市場セグメンテーション

移植片対宿主病治療市場 治療タイプの展望

  • 全身免疫抑制
  • 局所免疫抑制
  • 細胞療法
  • 標的療法
  • その他の治療法

移植片対宿主病治療市場 治療ラインの展望

  • 一次治療
  • 二次治療
  • 三次治療およびそれ以降

移植片対宿主病治療市場 病気の重症度の展望

  • 急性GvHD
  • 慢性GvHD

移植片対宿主病治療市場 治療設定の展望

  • 病院ベース
  • 外来クリニック
  • 在宅ケア

移植片対宿主病治療市場 患者集団の展望

  • 小児患者
  • 成人患者
  • 高齢患者
  • 免疫不全患者

レポートの範囲

2024年の市場規模 209.9(億米ドル)
2025年の市場規模 230.7(億米ドル)
2035年の市場規模 594.1(億米ドル)
年平均成長率(CAGR) 9.92%(2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024年
市場予測期間 2025 - 2035
歴史データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル ノバルティス (CH)、ブリストル・マイヤーズ スクイブ (US)、アムジェン (US)、ギリアド サイエンシズ (US)、武田薬品工業 (JP)、メルク & Co. (US)、ファイザー (US)、ロシュ (CH)、セルジーン コーポレーション (US)
カバーされるセグメント 治療タイプ、病気の重症度、患者人口、治療設定、治療ライン、地域
主要市場機会 個別化療法の進展が、移植片対宿主病治療市場における治療効果を高めています。
主要市場ダイナミクス 革新的な治療法に対する需要の高まりが、移植片対宿主病治療市場における競争と規制の厳格化を促進しています。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

Frequently Asked Questions

2035年の移植片対宿主病治療市場の予測市場評価額は何ですか?

2035年の移植片対宿主病治療市場の予測市場評価額は594.1億USDです。

2024年の移植片対宿主病治療市場の全体的な市場評価額は何でしたか?

2024年の移植片対宿主病治療市場の全体的な市場評価額は209.9億USDでした。

2025年から2035年の予測期間中の移植片対宿主病治療市場の期待CAGRは何ですか?

2025年から2035年の予測期間中の移植片対宿主病治療市場の期待CAGRは9.92%です。

2035年までに最も高い評価額が予測される治療タイプセグメントはどれですか?

標的療法セグメントは、2035年までに180.0億USDに達し、最も高い評価額を持つと予測されています。

2035年の予測評価額に関して、急性GvHDの市場は慢性GvHDとどのように比較されますか?

2035年までに慢性GvHDの市場は359.6億USDに達すると予測され、急性GvHD市場の234.5億USDを上回ります。

2035年までの小児患者セグメントの予測評価額は何ですか?

2035年までの小児患者セグメントの予測評価額は58.0億USDです。

移植片対宿主病治療市場をリードしている主要なプレーヤーは誰ですか?

移植片対宿主病治療市場の主要なプレーヤーには、ノバルティス、ブリストル・マイヤーズ スクイブ、ギリアド サイエンシズが含まれます。

2035年までの在宅医療治療設定の期待評価額は何ですか?

2035年までの在宅医療治療設定の期待評価額は184.9億USDです。

2035年までのファーストライン療法の予測市場規模は何ですか?

2035年までのファーストライン療法の予測市場規模は290.0億USDです。

2035年における高齢患者の市場は成人患者とどのように比較されますか?

2035年には、成人患者の市場は300.0億USDに達すると予測され、高齢患者セグメントの110.0億USDを大きく上回ります。

著者
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.