Fuel Grade Petcoke Market

燃料グレードペトコーク市場調査レポート アプリケーション別(セメント製造、発電、アルミニウム生産、鉄鋼生産)、品質別(高硫黄、低硫黄、中硫黄)、形状別(石油コークス、グリーン石油コークス、焼成石油コークス)、最終用途産業別(エネルギー、金属、化学)および地域別(北アメリカ、ヨーロッパ、南アメリカ、アジア太平洋、中東およびアフリカ) - 2035年までの成長と産業予測
ID: MRFR/EnP/34237-HCR
100 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Fuel Grade Petcoke Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.11%
2024 Market Size$ 7.41 Billion
2025 Market Size$ 7.79 Billion
2035 Market Size$ 12.82 Billion
Key Players
PBF Energy
Marathon Petroleum
Valero Energy
Chevron
ExxonMobil
Reliance Industries
Opportunities
  • Cement Industry Growth
  • Increasing Energy Demand
  • Rising Global Trade of Petcoke

Fuel Grade Petcoke Market 概要

マーケットリサーチフューチャーの分析によると、2024年の燃料グレードペトコーク市場の規模は74.09億米ドルと推定されています。燃料グレードペトコーク業界は、2025年の77.88億米ドルから2035年には128.2億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は5.11%となる見込みです。

主要な市場動向とハイライト

燃料グレードペトコーク市場は、多様な産業用途と進化する規制環境により、堅調な成長を遂げています。

  • 北アメリカは、主に広範なセメント製造セクターによって、燃料グレードペトコークの最大市場であり続けています。
  • アジア太平洋地域は、発電およびインフラ開発への投資の増加により、最も成長が早い地域として特定されています。
  • セメント製造は市場を支配し続けており、発電セグメントはエネルギー需要の高まりにより急速に拡大しています。
  • 主要な市場推進要因には、セメント産業の成長とエネルギー需要の増加、さらにペトコーク利用に対する規制の支援が含まれます。

市場規模と予測

2024年の市場規模 7.409(米ドル十億)
2035年の市場規模 12.82(米ドル十億)
CAGR(2025 - 2035) 5.11%

主要なプレーヤー

PBFエナジー(米国)、マラソン・ペトロリアム(米国)、バレロ・エナジー(米国)、シェブロン(米国)、エクソンモービル(米国)、リライアンス・インダストリーズ(インド)、インディアン・オイル・コーポレーション(インド)、サンコール・エナジー(カナダ)、ペトロブラス(ブラジル)

Fuel Grade Petcoke Market 運転手

セメント産業の成長

燃料グレードのペトコーク市場は、ペトコークの主要な消費者であるセメントセクターの成長に大きく影響されています。近年、セメント産業は都市化とインフラ開発により、生産が着実に増加しています。2023年には、セメントの生産が総ペトコーク使用量の約30%を占め、この素材の重要性を強調しています。ペトコークは高い熱量とコスト効率のため好まれ、セメントメーカーにとって魅力的な選択肢となっています。建設活動が引き続き増加する中、燃料グレードのペトコーク市場はこのセクターからの持続的な需要を目の当たりにし、そのエネルギーミックスにおける役割をさらに強化することが期待されています。

エネルギー需要の増加

燃料グレードのペトコーク市場は、世界的なエネルギー要求の増加に伴い、需要の急増を経験しています。経済が拡大するにつれて、特に発電や産業用途におけるエネルギー集約型プロセスの必要性が高まっています。ペトコークは高炭素燃料であり、石炭や天然ガスのコスト効率の良い代替品として機能します。2023年には、エネルギーセクターが総ペトコーク消費量の約60%を占めており、堅実な市場の可能性を示しています。この傾向は、国々が経済成長と環境問題のバランスを取りながらエネルギーのニーズを満たそうとする中で続くと考えられます。したがって、燃料グレードのペトコーク市場は、この高まる需要から利益を得る位置にあります。

ペトコークの国際貿易の増加

燃料グレードのペトコーク市場は、さまざまな地域でのペトコーク需要の増加に伴い、国際貿易の増加を目の当たりにしています。石油資源が豊富な国々は、限られた地元生産のニーズを満たすためにペトコークを輸出しています。2023年には、ペトコークの貿易量が約15%増加し、市場の相互依存の高まりを反映しています。この傾向は、産業がサプライチェーンを最適化し、コストを削減しようとする中で続くと予想されます。燃料グレードのペトコーク市場は、この拡大する貿易ネットワークから利益を得ることができ、多様な市場へのアクセスを促進し、全体的な市場のダイナミクスを向上させます。

ペトコーク使用に対する規制の支援

燃料グレードのペトコーク市場は、ペトコークを実行可能な燃料代替品として使用することを支持する規制枠組みから恩恵を受けています。政府は、従来の化石燃料への依存を減らす上でのペトコークの可能性をますます認識しています。エネルギー生成や産業用途におけるペトコークの使用を促進する政策が出現しており、市場の成長を促進する可能性があります。2023年には、いくつかの国が産業がペトコークを採用するためのインセンティブを実施し、燃料源としての魅力を高めています。この規制の支援は、企業がエネルギー戦略にペトコークを統合することを奨励するため、燃料グレードのペトコーク市場を強化する可能性があります。

精製における技術革新

精製プロセスにおける技術革新は、燃料グレードのペトコーク市場を形成する上で重要な役割を果たしています。高度な精製技術により、特性が改善された高品質のペトコークの生産が可能になり、さまざまな産業にとってより魅力的になります。たとえば、遅延コーク技術の開発により、ペトコークの生産効率が向上し、より良い収率と低コストの生産が可能になりました。この進展は、高品質のペトコークの利点を活用しようとするプレーヤーを燃料グレードのペトコーク市場に引き付ける可能性があります。さらに、これらの技術は環境への影響を減少させる可能性があり、産業慣行における持続可能性への強調が高まっています。
市場セグメントの洞察

用途別:セメント製造(最大)対発電(最も成長している)

燃料グレードのペトコーク市場は多様な用途の風景を示しており、セメント製造が市場シェアでリードしています。これは、質の高いセメントを生産する上での重要な役割を果たしています。この用途は、ペトコークの高い発熱量を活用しており、この分野では他の燃料よりも好まれる選択肢となっています。発電は、効率性とコスト効果を活かして、もう一つの重要な用途として続いており、これも安定した市場の存在に寄与しています。

セメント製造(支配的)対発電(新興)

セメント製造は燃料グレードのペトコーク市場において支配的な用途であり、その手頃な価格と高エネルギー含量を活かして、セメント生産プロセスを大いに強化しています。インフラプロジェクトが世界的に増加する中、セメントの需要は急増しており、ペトコークの消費も増加しています。一方、発電は新興セグメントを代表しており、クリーンエネルギー源への世界的な移行に伴い急速に成長しています。このセクターは、従来の化石燃料に対するペトコークの経済的利点に惹かれ、エネルギー需要の進化に伴いその拡大を促進しています。両セグメントは用途は異なるものの、現代の産業プロセスにおける燃料グレードのペトコークの重要な役割を示しています。

品質別:低硫黄(最大)対高硫黄(最も成長している)

燃料グレードのペトコーク市場では、セグメントの分布が低硫黄ペトコークに対する顕著な好みを反映しており、これはクリーンな燃焼特性と規制遵守により最大のシェアを確保しています。高硫黄ペトコークは、従来は望ましくないと見なされていましたが、環境問題にもかかわらずコスト効果の高い選択肢を求める特定の産業によって急速に成長しています。中硫黄は、硫黄含量と性能のバランスを必要とする特定の用途に対応し、より安定したが目立たない市場シェアを持っています。このセグメント内の成長トレンドは、環境規制の強化とクリーン燃料の需要の高まりによって推進されています。低硫黄ペトコークはその排出量の少なさから好まれ、さまざまなセクターでの採用が増加しています。一方、高硫黄ペトコークは、価格感度が環境問題を上回る地域で支持を得ており、その欠点の一部を軽減する技術の進歩によって支えられています。中硫黄はニッチ市場にとどまっていますが、業界の要件が進化する中で中程度の成長を維持することが予測されています。

低硫黄(支配的)対高硫黄(新興)

低硫黄ペトコークは燃料グレードのペトコーク市場において支配的なバリアントであり、汚染物質の削減と環境に配慮した運用に適していることで評価されています。これは、厳しい排出基準の遵守が重要な発電やセメント製造で広く使用されています。対照的に、高硫黄ペトコークは新興セグメントと見なされ、コスト効果の高い代替品を求める産業にアピールしています。より低い価格でエネルギーを提供する能力は魅力的ですが、高い排出量などの課題もあります。高硫黄ペトコークの需要は、規制圧力がそれほど厳しくない地域でも増加しており、環境への影響を管理する必要があるものの、実行可能な市場の存在を開く道を開いています。

形状別:石油コークス(最大)対グリーン石油コークス(最も成長している)

燃料グレードのペトコーク市場では、石油コークスが、アルミニウムや鋼の生産における広範な用途により最大のシェアを保持しており、全体の消費の重要な部分を占めています。続いて、グリーン石油コークスが、硫黄含量が低く、さまざまな産業プロセスでの需要が高まっているため、地位を確立しています。カルシナイド石油コークスは、電極生産にとって重要ですが、他の対抗品と比較して小さなセグメントを表しています。

石油コークス(支配的)対グリーン石油コークス(新興)

石油コークスは燃料グレードのペトコーク市場において支配的なプレーヤーであり、その高い発熱量とさまざまな用途における多様性が認識されています。特にエネルギーセクターにおいて重要です。これは、石油精製プロセス中に生産され、石油化学操作の重要な原料として機能します。一方、グリーン石油コークスは、環境に優しい特性により急速に台頭しており、排出量を削減しようとする産業にますます好まれています。このセグメントは、カルシネーションなしで残留油から生産されることが特徴であり、より高い純度レベルと環境への影響が少なく、電極生産や再生目的などの新しい用途を引き付けています。

最終用途産業別:エネルギー(最大)対化学(最も成長している)

燃料グレードのペトコーク市場では、最終用途産業セグメントは主にエネルギーセクターが支配しており、ペトコークをエネルギー生産の重要な原料として利用し、世界のエネルギー需要を満たす上で重要です。金属産業は続いており、鋼製造における炭素含量のためにペトコークを活用しています。化学産業は小さいながらも重要なシェアを持ち、ペトコークをさまざまな化学プロセスの重要な原料として使用しています。これには、カーボンブラックやその他の化学物質の生産が含まれます。

エネルギー(支配的)対化学(新興)

エネルギーセクターは、燃料グレードのペトコークの最終用途産業として依然として支配的であり、主に発電におけるコスト効果の高いエネルギー源としての統合によるものです。その高い炭素含量と発熱量は、石炭火力発電所において不可欠な要素となっています。対照的に、化学セクターはペトコークを原料として求める需要が高まっており、新たな成長が見込まれています。これは、さまざまな化学製品における炭素材料の要求が拡大していることによって推進されており、化学会社はペトコークの処理における革新を探求することが期待されています。この進化は、さまざまな産業における燃料グレードのペトコークの適応性を示しています。

Fuel Grade Petcoke Marketに関する詳細な洞察を得る

地域の洞察

北米:エネルギー生産のリーダー

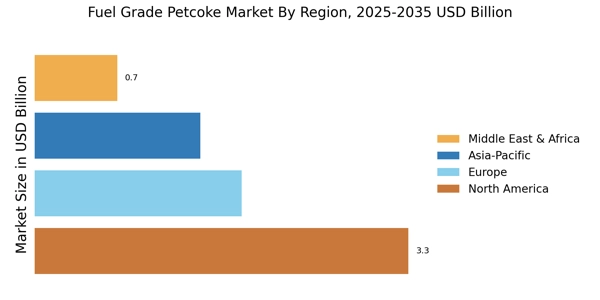
北米は燃料グレードペトコークの最大市場であり、世界市場の約45%を占めています。この地域の成長は、特に産業部門におけるエネルギー需要の増加と、ペトコークをコスト効果の高い燃料代替品として使用することを促進する好意的な規制によって推進されています。米国環境保護庁も、クリーンなエネルギー生産を支援する規制を実施しており、ペトコークの需要をさらに高めています。米国は北米市場を支配しており、PBFエナジー、マラソン・ペトロリアム、バレロ・エナジーなどの主要企業が先頭を切っています。これらの企業は、確立された供給チェーンと重要な生産能力の恩恵を受けています。競争環境は、大手統合石油会社と独立した製油所の混合によって特徴付けられており、成長する産業ニーズに応えるための燃料グレードペトコークの強力な供給を確保しています。

ヨーロッパ:新興の規制フレームワーク

ヨーロッパは、持続可能なエネルギー慣行への重要なシフトを目撃しており、これが燃料グレードペトコーク市場に影響を与えています。この地域は、世界市場の約25%を占めており、ドイツやオランダなどの国々が先頭を切っています。炭素排出を削減することを目的とした規制フレームワークが、ペトコークを含むクリーンな燃料代替品の需要を促進しており、産業は厳しい環境基準を遵守しようとしています。ドイツ、英国、フランスはこの市場の主要国であり、地元および国際的なプレーヤーが含まれる競争環境があります。リライアンス・インダストリーズやインディアン・オイル・コーポレーションなどの企業は、ペトコークの需要の高まりを利用してヨーロッパでの存在感を拡大しています。市場は、生産プロセスの革新と持続可能性への焦点によって特徴付けられ、欧州連合のグリーンディールの目標に沿っています。

アジア太平洋:急速な産業化のハブ

アジア太平洋地域は、燃料グレードペトコーク市場において重要なプレーヤーとして急速に台頭しており、世界市場の約20%を占めています。この地域の成長は、インドや中国などの国々における産業化によって主に推進されており、エネルギーとコスト効果の高い燃料源の需要が高まっています。エネルギー生産を促進することを目的とした政府のイニシアチブも、セメントや発電を含むさまざまな産業でのペトコークの使用の増加に寄与しています。インドと中国はこの市場の主要国であり、リライアンス・インダストリーズやインディアン・オイル・コーポレーションなどの主要企業が重要な役割を果たしています。競争環境は、国内および国際的なプレーヤーの混合によって特徴付けられ、成長する需要に応えるために生産能力の拡大に焦点を当てています。これらの経済が発展し続ける中で、燃料グレードペトコーク市場は今後数年間で substantial growthが期待されています。

中東およびアフリカ:資源豊富なエネルギーセクター

中東およびアフリカ地域は、燃料グレードペトコーク市場において成長の見込みがあり、現在、世界市場の約10%を占めています。この地域の豊富な天然資源と増加するエネルギー需要が、ペトコークを実行可能な燃料オプションとしての関心を引き起こしています。サウジアラビアや南アフリカなどの国々は、エネルギー生産能力の向上に注力しており、近い将来にペトコークの需要を高めると予想されています。サウジアラビアと南アフリカはこの地域の主要市場であり、ペトロブラスやサンコール・エナジーなどの主要企業が積極的に関与しています。競争環境は進化しており、地域のエネルギーの可能性を活用しようとする地元および国際企業が存在します。インフラ開発が進む中で、燃料グレードペトコーク市場は拡大する可能性が高く、好意的な政府の政策とエネルギープロジェクトへの投資によって支えられています。

Fuel Grade Petcoke Market Regional Image

主要企業と競争の洞察

燃料グレードペトコーク市場は、エネルギーと産業用途の需要の増加によって推進されるダイナミックな競争環境が特徴です。PBFエナジー(米国)、マラソン・ペトロリアム(米国)、リライアンス・インダストリーズ(インド)などの主要プレーヤーは、市場機会を活用するために戦略的にポジショニングしています。PBFエナジー(米国)は、精製能力の向上に注力しており、マラソン・ペトロリアム(米国)は、運営を最適化するためのデジタルトランスフォーメーションイニシアチブに投資しています。リライアンス・インダストリーズ(インド)は、アジア市場での足場を拡大しているようで、競争ダイナミクスを再形成する可能性のある地域的な焦点を示しています。これらの戦略は、運営効率と市場の応答性に向けた傾向を示唆しており、今後数年間で競争が激化する可能性があります。
ビジネス戦術に関しては、企業は製造のローカライズと供給チェーンの最適化を進めており、レジリエンスを高め、コストを削減しています。市場構造は中程度に分散しており、いくつかのプレーヤーが市場シェアを争っています。しかし、バレロ・エナジー(米国)やシェブロン(米国)などの主要企業の集団的影響は重要であり、彼らは広範なネットワークとリソースを活用して競争優位を維持しています。この競争構造は、小規模なプレーヤーの余地がある一方で、確立された企業の支配が市場のダイナミクスを形成していることを示しています。
2025年8月、バレロ・エナジー(米国)は、ペトコーク生産施設向けの高度な炭素回収ソリューションを開発するために、主要な技術企業との戦略的パートナーシップを発表しました。この動きは、世界的な持続可能性の傾向に沿ったものであり、業界内で環境に配慮した慣行のリーダーとしてバレロを位置づけるものです。このパートナーシップは、バレロの運営効率を高めると同時に、炭素排出に関連する規制圧力に対処する可能性があります。
2025年9月、シェブロン(米国)は、製造能力を増強し、供給チェーンのロジスティクスを改善することを目的とした新しいペトコーク処理施設への投資計画を発表しました。この投資は、シェブロンの運営能力を拡大するだけでなく、北米における燃料グレードペトコークの需要の高まりに応えることを反映しています。この施設は、シェブロンの競争力を高め、運営を効率化し、輸送コストを削減することが期待されています。
2025年7月、リライアンス・インダストリーズ(インド)は、予測保守と運営最適化に焦点を当てたペトコーク生産プロセスへの人工知能の統合に関する新しいイニシアチブを開始しました。この戦略的な動きは、業界におけるデジタル化の広範な傾向を示しており、生産性の向上とダウンタイムの削減につながる可能性があります。リライアンスのイニシアチブは、セクターにおける技術統合のベンチマークを設定し、競合他社に同様のアプローチを採用させる影響を与えるかもしれません。
2025年10月現在、燃料グレードペトコーク市場は、デジタル化、持続可能性、技術統合を強調する傾向を目撃しています。戦略的アライアンスは、企業が共有された専門知識とリソースを活用しようとする中で、競争環境を形作る要因となっています。価格ベースの競争から、革新、技術、供給チェーンの信頼性に焦点を当てたシフトが明らかになっています。今後、競争の差別化は、これらの傾向に適応する能力に依存する可能性が高く、持続可能性と技術の進歩を優先する企業が市場をリードする可能性があります。

Fuel Grade Petcoke Market市場の主要企業には以下が含まれます

業界の動向

  • 2024年第2四半期:インディアン・オイル・コーポレーションが新しい遅延コーカー設備を稼働し、燃料グレードペトコークの生産を増加 インディアン・オイル・コーポレーションは、パラディプ製油所に新しい遅延コーカー設備を稼働させ、セメントおよび電力セクターからの需要の高まりに応えるために年次燃料グレードペトコークの生産能力を増加させました。
  • 2024年第2四半期:バレロ・エナジーがメキシコのセメント生産者セメックスとの燃料グレードペトコークの長期供給契約を締結 バレロ・エナジーは、メキシコでの拡大するセメント事業のエネルギー需要を支えるために、セメックスに燃料グレードペトコークを供給する数年契約を締結しました。
  • 2024年第3四半期:サウジアラムコがジャザン製油所に新しい燃料グレードペトコーク輸出ターミナルを開設 サウジアラムコは、アジアおよびアフリカの産業顧客への出荷を増加させることを目指して、ジャザン製油所に燃料グレードペトコーク専用の輸出ターミナルを開設しました。
  • 2024年第3四半期:フィリップス66がスウィーニー製油所のアップグレードを完了し、燃料グレードペトコークの生産を拡大 フィリップス66は、国内および国際市場向けの燃料グレードペトコークの生産を高めるために、スウィーニー製油所の大規模なアップグレードを完了したと発表しました。
  • 2024年第4四半期:マラソン・ペトロリアムがブラジルの製鉄所ゲルダウとの燃料グレードペトコークの新しい供給契約を報告 マラソン・ペトロリアムは、四半期のSEC提出書類で、ブラジルのゲルダウの製鉄所に燃料グレードペトコークを提供する新しい供給契約を開示しました。
  • 2024年第4四半期:リライアンス・インダストリーズがジャムナガー製油所のペトコーク輸出能力を拡大 リライアンス・インダストリーズは、東南アジアのセメント製造業者への販売を増加させることを目指して、ジャムナガー製油所のペトコーク輸出能力を拡大したと発表しました。
  • 2025年第1四半期:エクソンモービルがグローバルペトコーク業務の新しいVPを任命 エクソンモービルは、アジアおよびラテンアメリカでの市場シェア拡大に向けた戦略的な焦点を示すために、グローバル燃料グレードペトコーク業務を監督する新しい副社長を任命しました。
  • 2025年第1四半期:シェブロンが低硫黄燃料グレードペトコーク供給のために中国のユーティリティとパートナーシップを締結 シェブロンは、産業排出を削減するための中国の努力を支援するために、主要な中国のユーティリティと低硫黄燃料グレードペトコークを供給するパートナーシップを締結しました。
  • 2025年第2四半期:シェルがロッテルダムに新しい燃料グレードペトコークブレンド施設を開設 シェルは、ヨーロッパのセメントおよび電力顧客向けにカスタマイズされた燃料グレードペトコークブレンドを生産するために、ロッテルダムに新しいブレンド施設を開設しました。
  • 2025年第2四半期:ペトロブラスがインドの電力生産者NTPCとの燃料グレードペトコークの輸出契約を確保 ペトロブラスは、インド最大の電力生産者であるNTPCに燃料グレードペトコークを輸出する契約を締結し、NTPCの燃料多様化戦略を支援しました。
  • 2025年第3四半期:ルコイルがボルゴグラード製油所に新しい燃料グレードペトコーク生産ラインを発表 ルコイルは、東ヨーロッパの産業顧客向けの供給を増加させるために、ボルゴグラード製油所に燃料グレードペトコークの新しい生産ラインを立ち上げました。
  • 2025年第3四半期:ホリーフロンティアがデレクUSホールディングスから特殊ペトコーク資産を取得完了 ホリーフロンティアは、北米でのポートフォリオと生産能力を拡大するために、デレクUSホールディングスから特殊および燃料グレードペトコーク資産の取得を完了しました。

今後の見通し

Fuel Grade Petcoke Market 今後の見通し

燃料グレードペトコーク市場は、2025年から2035年までの5.11%のCAGRで成長すると予測されており、エネルギー需要の増加と産業用途が推進要因となっています。

2035年までに、市場は重要なエネルギー資源としての地位を確立すると期待されています。

市場セグメンテーション

燃料グレード石油コークス市場の形態の展望

  • 石油コークス
  • グリーン石油コークス
  • 焼成石油コークス

燃料グレード石油コークス市場の品質の展望

  • 高硫黄
  • 低硫黄
  • 中硫黄

燃料グレード石油コークス市場の用途の展望

  • セメント製造
  • 発電
  • アルミニウム生産
  • 鉄鋼生産

燃料グレード石油コークス市場の最終用途産業の展望

  • エネルギー
  • 冶金
  • 化学

レポートの範囲

2024年の市場規模 74.09(億米ドル)
2025年の市場規模 77.88(億米ドル)
2035年の市場規模 128.2(億米ドル)
年平均成長率(CAGR) 5.11%(2025 - 2035)
レポートのカバレッジ 収益予測、競争環境、成長要因、およびトレンド
基準年 2024
市場予測期間 2025 - 2035
歴史データ 2019 - 2024
市場予測単位 億米ドル
プロファイルされた主要企業 PBFエナジー(米国)、マラソン・ペトロリアム(米国)、バレロ・エナジー(米国)、シェブロン(米国)、エクソンモービル(米国)、リライアンス・インダストリーズ(インド)、インディアン・オイル・コーポレーション(インド)、サンコール・エナジー(カナダ)、ペトロブラス(ブラジル)
カバーされるセグメント アプリケーション、品質、形状、最終使用産業、地域
主要市場機会 クリーンエネルギーソリューションの需要の高まりが、燃料グレードペトコーク市場における革新を促進しています。
主要市場ダイナミクス クリーン燃料の需要の高まりが、燃料グレードペトコーク市場における革新と規制の変化を促進しています。
カバーされる国々 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

FAQs

2035年までの燃料グレードペトコーク市場の予想市場評価額は何ですか?

燃料グレードペトコーク市場は2035年までに128.2億米ドルの評価額に達すると予測されています。

2024年の燃料グレードペトコーク市場の市場評価額は何でしたか?

2024年の燃料グレードペトコーク市場の全体的な市場評価額は74.09億米ドルでした。

2025年から2035年の予測期間中の燃料グレードペトコーク市場の期待CAGRは何ですか?

2025年から2035年の予測期間中の燃料グレードペトコーク市場の期待CAGRは5.11%です。

燃料グレードペトコーク市場の主要プレーヤーと見なされる企業はどれですか?

燃料グレードペトコーク市場の主要プレーヤーには、PBFエナジー、マラソンペトロリアム、バレロエナジー、シェブロン、エクソンモービル、リライアンスインダストリーズ、インディアンオイルコーポレーション、サンコールエナジー、ペトロブラスが含まれます。

2035年までのセメント製造セグメントの予想評価額は何ですか?

セメント製造セグメントは2035年までに25億米ドルから45億米ドルに成長すると予測されています。

2024年から2035年にかけての低硫黄セグメントの評価額はどのように変化しますか?

低硫黄セグメントは2024年の20億米ドルから2035年の35億米ドルに増加すると予想されています。

2035年までの焼成石油コークスセグメントの予想成長は何ですか?

焼成石油コークスセグメントは2035年までに19.09億米ドルから36億米ドルに成長すると予測されています。

2035年までのエネルギー最終用途産業セグメントの期待評価額は何ですか?

エネルギー最終用途産業セグメントは2035年までに25億米ドルから43億米ドルに上昇すると予想されています。

2035年までの中硫黄品質セグメントの予想評価額は何ですか?

中硫黄品質セグメントは2035年までに29.09億米ドルから50億米ドルに成長すると予想されています。

2024年から2035年にかけてのグリーンペトロリウムコークス市場はどのように進化しますか?

グリーンペトロリウムコークス市場は2024年の25億米ドルから2035年の40億米ドルに増加すると予測されています。

著者
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.