フレーバーウォーター市場 (2026 - 2035)

Flavored Water Market Size, Share, Industry Trend & Analysis Research Report Information By Product Type (Still, Sparkling), By Flavor (Citrus-Based, Berry-Based, Tropical Fruits, Botanical/Herbal, Blends), By Packaging Type (PET Bottles, Cans, Tetra Pak Cartons, Others), By Distribution Channel (On-Trade, Off-Trade), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) – Forecast Till 2035
ID: MRFR/FnB/4025-CR 150 Pages Pradeep Nandi Last Updated: September 15, 2026
Flavored Water Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.55%
2025 Market SizeUSD 28.01 Billion
2035 Market SizeUSD 52.84 Billion
Key Players
Nestlé S.A.
PepsiCo, Inc.
Danone S.A.
Keurig Dr Pepper
National Beverage Corp.
Talking Rain Beverage Co.
Opportunities
  • Adaptogens and Cognitive Hydration
  • Affordability Architecture for Emerging Retail
  • Concentrates, Refills and Circular Formats

Flavored Water Market Summary

フレーバーウォーターマーケットは2025年に280.1億米ドルに達し、2026年には298.4億米ドルで予測を開始し、2035年までに528.4億米ドルに成長する見込みで、年平均成長率(CAGR)は6.55%です。この軌道を支える2つの要因があります。砂糖入り飲料税は現在110以上の管轄区域で施行されており、パッケージ前面の警告ラベル — チリの法律20.606モデルがメキシコ、ペルー、ブラジル、イスラエルで再現され — 再構成された水分補給が小売店の棚に以前のどの自主的な誓約よりも早く押し出されています。消費者は味を放棄しているわけではありません。彼らはそれを移動させています。 [1][3]

再構成は技術の物語が存在する場所です。従来の高果糖シロッププラットフォームや合成フレーバーハウスは、ステビオールグリコシドブレンド、酵素的に修飾されたReb-M、冷抽出された植物蒸留物、窒素充填炭酸ラインに取って代わられています。ダノングループ、ネスレ、ペプシコは、2023年以降、水分補給プラットフォームの設備投資、無菌容量、rPET変換に対して合計24億米ドル以上を約束しています。製造業者は現在、天然フレーバー成分をマーケティング主張ではなく、製品の制約として扱い、バリューチェーン全体でサプライヤー契約を再構築しています。 [5][8]

北米はフレーバーウォーターマーケットの30.6%の収益シェアを占めており、利便性チャネルの冷蔵庫と成熟したスパークリングカテゴリーに基づいています。アジア太平洋地域は2035年までに7.72%のCAGRで最も急成長しており、インドとインドネシアの現代貿易の拡大によって推進されています。ヨーロッパは北米に次いで2番目に大きな地域であり、デポジットリターンスキームや使い捨てプラスチック規則が静かにパッケージング経済を再構築しています。次の10年は、コストと循環性を同時に解決するオペレーターに報いるでしょう。


主な報告の要点

• 製品タイプ別

  • スパークリングフォーマットは2025年にフレーバーウォーターマーケットの収益の55.7%を占め、冷蔵庫の可視性とプレミアム価格の実現によって支えられています。
  • スティルバリアントは新興小売市場での手頃な価格の作業馬として残り、カテゴリーのボリュームのバランスを保持しています。

• フレーバー別

  • シトラスベースのプロファイルは30.4%の収益シェアでリードしており、スティルと炭酸ベースの両方での多様性を反映しています。
  • 植物性およびハーブブレンドは、成人の味覚がアルコールから移行する中で、2035年までに7.97%のCAGRで拡大しています。


• パッケージタイプ別

  • アルミ缶はリサイクル経済の助けを借りて、8.61%のCAGRで最も速いパッケージ成長を記録しています。

• 地域別

  • 北米は2025年にフレーバーウォーターマーケットの30.6%を占めました
  • アジア太平洋地域は7.72%のCAGRを提供し、どの地域よりも高いです
  • ヨーロッパは2025年に76.7億米ドルの収益を生み出しました


市場規模と予測(2021–2035)

推定は、ボトムアップのブランドレベルの収益再構築と、トップダウンの飲料カテゴリーの三角測量を組み合わせています。小売スキャナーパネル、フレーバー濃縮物の関税貿易フロー、パッケージ変換業者の出荷データ、企業のセグメント開示が基準年を支えています。フレーバーウォーターマーケットの予測は、課税管轄区域での課税通過を調整したブレンド価格実現に対して、チャネル加重のボリューム成長を適用します。
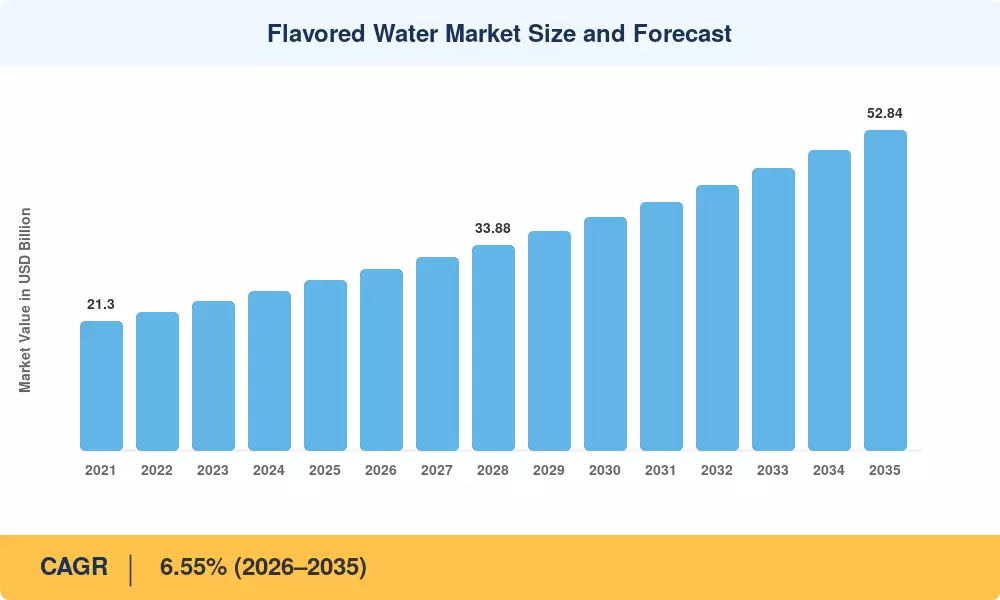
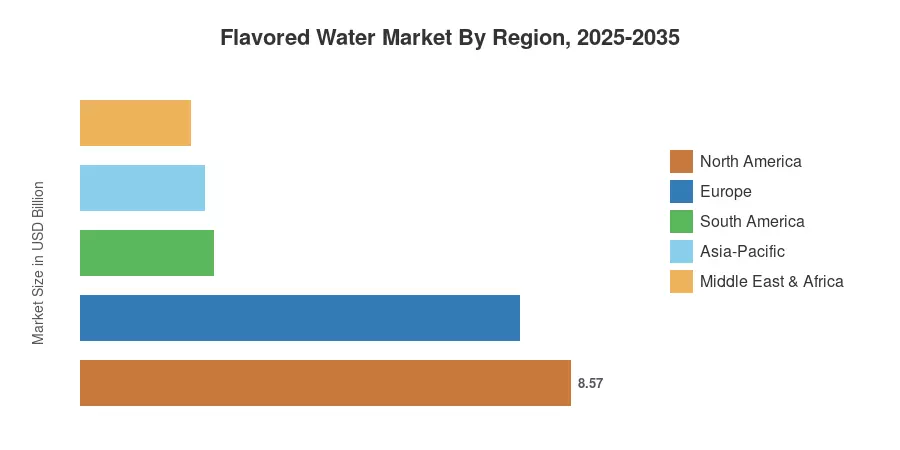
フレーバーウォーターマーケットの規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
砂糖税およびパッケージ前面のラベリング義務 +1.15 pp グローバル 中期(2〜4年) [1][3]
機能的水分補給の需要(電解質、ビタミン) +0.92 pp 北アメリカ、ヨーロッパ 短期(≤2年) [5]
便利な冷蔵庫とプレミアム化 +0.74 pp 北アメリカ、アジア太平洋 短期(≤2年) [9]
現代的な取引と冷蔵チェーンの拡大 +0.81 pp アジア太平洋、南アメリカ 中期(2〜4年) [11]
オンプレミスのノンアルコールメニューの拡大 +0.53 pp ヨーロッパ、中東およびアフリカ 中期(2〜4年) [14]
rPETおよび軽量パッケージの革新 +0.58 pp ヨーロッパ、北アメリカ 長期(≥4年) [7]
電子商取引およびサブスクリプション水分補給モデル +0.47 pp グローバル 長期(≥4年) [16]


財政政策が再構成作業を行っている

需要が変化する前に、税金が供給を変えました。実施から4年以内に、英国のソフトドリンク業界税は、再構成されたポートフォリオから年間約46,000トンの砂糖を排除しました。HM財務省は、製造業者が5g/100mlの閾値を下回るように積極的に再構成したため、2023〜2024会計年度に約GBP 3億3800万を徴収しました。2024年には、メキシコの年間インデックスベースのIEPS消費税がリッターあたり約MXN 1.64を追加しました。閾値未満の製品は、フレーバーウォーター市場に対応する生産者によって、ポジショニングの決定ではなく価格要件として見なされています。[1][3][6]


機能的主張がリットルあたりの価格を引き上げる

利益主導の水分補給は、長期的なプレミアムを要求します。食品、薬、マスショップ全体で収集されたスキャナーデータによると、電解質強化およびビタミン強化されたSKUは、米国の便利なチャネルでプレーンフレーバーの静水よりも38〜55%高く販売されており、電解質サブカテゴリーは2024年に追跡された米国小売で27%上昇しました。規制の追い風:欧州の製剤者は、EFSAの認可された健康主張登録のおかげで、あいまいな健康内容ではなく、明確なマグネシウムおよびビタミンB6の疲労軽減主張を認可された防御可能なラベル文言を持っています。[5] [10]


新興市場の小売インフラ

流通の拡大は潜在的な関心をリピート購入に変えます。インドは2022年から2025年の間に6,900以上の現代的な食料品店を追加し、組織化された小売の浸透率は全国の食料品支出の12%を超えました。冷蔵棚のスペースは店舗の形式に従い、冷却可能性は低浸透市場におけるフレーバーウォーターの試用の最も強力な予測因子です。インドネシアとベトナムは、年率9%を超える便利な店舗の密度成長を示しています。[11][17]

パッケージング経済と循環性のルール

規制がコスト構造を書き換えています。EUのパッケージおよびパッケージ廃棄物規制は、2030年までにPET飲料ボトルのリサイクル含有量の床を30%に設定し、2024年7月からすでに施行されているテザー付きキャップを義務付けています。コンプライアンスの設備投資は現実であり、欧州のコンバーターは2022年以降、rPETの能力に対して19億ユーロ以上を約束していますが、同時にスケールの大きなプレーヤーに供給の利点を固定します。[7][12]


制約の影響分析

制約の影響は、フレーバーウォーターマーケットの基準成長パスに対してモデル化された方向性のあるドラッグ推定値です。これらは、マージン、コンプライアンス、代替圧力のアナリストの重み付けを反映しており、見出し率からの加算的な減算ではありません。

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
甘味料の安全性調査と消費者の不信感 −0.61 pp グローバル 短期(≤2年) [4]
PET樹脂とアルミニウムの原材料コストの変動 −0.54 pp グローバル 中期(2〜4年) [12]
EPR料金とデポジットリターンのコンプライアンスコスト −0.43 pp ヨーロッパ、北アメリカ 長期(≥4年) [7]
プライベートラベルの価格引き下げ −0.49 pp ヨーロッパ、北アメリカ 短期(≤2年) [13]
水の抽出許可と管理の制限 −0.32 pp 中東・アフリカ、南アメリカ 長期(≥4年) [18]


甘味料の信頼性問題

IARCの2023年のアスパルテームの分類は、ヒトに対しておそらく発癌性がある(グループ2B)とされましたが、JECFAの許容される1日の摂取量40 mg/kg体重には変更はありませんでした。しかし、アスパルテームを含む水の米国での追跡販売は、その後の年に11%減少しました。信頼は再構築されるよりも早く失われます。それに応じて、企業はステビアやモンクフルーツシステムに切り替えましたが、これらの成分コストは甘味の単位あたり約3.2倍高くなっています。その直接的な結果はマージンの圧縮です。


原材料コストの影響は両方向に切り込む

最大の単一変動コスト項目は依然として包装です。2022年から2024年の間、バージンPET樹脂の価格はトンあたり940ドルから1,410ドルの間で変動しましたが、ヨーロッパ市場では食品グレードのrPETがバージンよりも22〜40%高価でした。同じ期間中、LMEアルミニウムはトンあたり2,150ドルから2,780ドルの範囲で推移し、さらにボラティリティを加えました。この変動は、ヘッジデスクを持たない小規模な挑戦者ブランドによって直接吸収されました。 [12]


プライベートラベルが中間を圧縮する

小売業者はこのカテゴリーの経済性を発見しました。2025年までに、ヨーロッパのプライベートラベルフレーバーウォーターの浸透率はカテゴリーのボリュームの約24%に達し、棚価格は通常、ナショナルブランドよりも30〜42%低くなっています。ドイツと英国のディスカウンターは、今やプレーンボトルウォーターと同等の価格で年間を通じてフレーバー付きのスティルウォーターラインを展開しており、スケール経済や真の機能的差別化を欠く中堅ブランドプレイヤーを圧迫しています。 [13]


Flavored Water Market Opportunities

アダプトゲンと認知水分補給

フォーミュレーターは、電解質に加えてノートロピックおよびアダプトゲニックの領域に参入できます。韓国と日本では、健康機能食品法の下で機能性飲料の規制が明確な主張の道筋を提供しており、L-テアニン、アシュワガンダ、そして人参を infusedした水はすでに重要な収益を生み出しています。西洋の新規参入者は、規制を過剰に行わず、感覚的な物語を明示的な効果の主張よりも優先することができるフレーバーウォーター市場での信頼性を確立することを求められる、より厳しいEFSAの主張環境に対処しなければなりません。


新興小売のための手頃な価格の構造

価格に敏感な地域では、パック価格の階層化がボリュームを開放します。750mlのプレミアムボトルを購入できない単独の衝動的な顧客は、INR 20未満またはIDR 5,000で価格設定された300mlのエントリーSKUに変換されます。同じリターナブル-ガラスおよび小型PET戦略は、関連する炭酸カテゴリーでのブラジルおよびインドネシアのボトラーによって示されるように、フレーバー水分補給に直接適用されます。


濃縮物、リフィルおよび循環フォーマット

水の輸送は高価です。ドロップ、タブレット、およびカートリッジベースの家庭用炭酸システムは、1回のサービングあたり約85%の輸送重量を削減し、物流の排出量と着地コストを同時に削減します。SodaStreamの設置ベースと、スイーズドロップフォーマットの急成長は、消費者が自宅で水分補給を組み立てる意欲を示しており、フレーバーウォーター市場にとってパッケージングコンプライアンスコストに対する重要なヘッジとなります。

小売メディアとファーストパーティデータのマネタイズ

直接消費者向けのサブスクリプションプログラムは、飲料会社が歴史的に所有していなかった購入頻度データを生成します。自社のコマースエンドポイントを運営するブランドは、小売メディアパートナーシップを通じてオーディエンスセグメントをマネタイズし、匿名化されたフレーバー嗜好信号を原材料供給者にライセンスし、新SKUの検証サイクルを18ヶ月から6ヶ月未満に圧縮できます。デジタルネイティブの挑戦者は、現在、既存企業よりもこれをうまく実行しています。

オン・トレードのノンアルコールの機会

バーやレストランは、マージンのある大人の代替品を必要としています。プレミアムボタニカルウォーターは、ミキサーベースおよび単独のサーブとして、1回のサービングあたりソフトドリンクを上回る価格帯で提供されます。英国のオペレーターは、都市の会場でノンアルコール飲料の収益が総飲料販売の8%を超えて上昇していると報告しており、湾岸地域のホテルグループはアルコールライセンスが制限されている場所で同様のプログラムを構築しています。


Flavored Water Market Future Outlook

AIネイティブフレーバー開発

感覚科学は計算的になっています。ジバダン、IFF、シムライスは、消費者の嗜好データセットに対して数千の分子の組み合わせをスクリーニングする予測フレーバーモデルを運営しており、ベンチサンプルが存在する前に開発サイクルを推定40〜60%短縮しています。SKUの回転が高く、棚スペースの競争が厳しいフレーバーウォーターマーケットでは、より迅速な検証された反復が直接的にリスティングの勝利に変わります。冷却在庫に適用される需要感知モデルは、歴史的にこのカテゴリの最大の収益漏れであるコンビニチャネルでの在庫切れを減少させます。

サブスクリプションとプラットフォーム経済

定期収益はブランド評価を変えます。直接消費者向けの水分補給サブスクリプションは、単発の小売購入の約3〜4倍の顧客生涯価値を提供し、運営モデルは輸送経済が機能する濃縮物やタブレット形式を報酬します。既存の企業は、戦略的買収者が実証されたリピート率に対して中単位の収益倍数を支払った以前の機能性飲料の買収パターンに従い、構築するのではなく取得することを期待してください。

パッケージングの循環性スーパサイクル

材料の選択は競争の堀になります。アルミニウムのほぼ無限のリサイクル可能性と、二次生産に対して約75%のエネルギー節約は、炭素価格設定の下で缶を構造的に有利にします。一方、国際アルミニウム協会は、2030年までに世界のリサイクル投入率が40%を超えると予測しています。複数年のrPETおよび缶シート供給を確保しているボトラーは、2030年代初頭までにスポット市場の買い手に対して4〜7%の着地コストの優位性を持つでしょう。

開示圧力下の水資源管理

監視は上流に移行しています。CSRDの報告義務は、現在、大規模な欧州飲料会社に水ストレスのある流域での水の引き抜きを開示することを要求しており、世界資源研究所は、世界人口の約25%が非常に高い基準の水ストレスの下で生活していると分類しています。フレーバーウォーターマーケットで運営する企業は、特に抽出許可がすでに争われているスペイン、メキシコ、インド、南アフリカでの流域補充の資格に基づいて競争します。 [18]

地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
北アメリカ 30.6%の収益シェア コールドボールトの拡張、電解質プラットフォーム、アルミニウム変換
ヨーロッパ 76.7億米ドル rPET準拠、DRSインフラ、植物由来のプレミアム化
アジア太平洋 7.72%のCAGR (2026–2035) モダントレードの展開、小型フォーマットの手頃さ、機能的主張
南アメリカ 8.3%の収益シェア パッケージ前面のラベル準拠、再利用可能な包装
中東 & アフリカ 19.3億米ドル ホスピタリティのオンプレミス、課税による再配合
合計 280.1億米ドル —

フレーバーウォーターマーケットの地域パフォーマンスは、規制の成熟度と小売インフラのラインに沿って分かれています。確立された市場はプレミアム化とフォーマットシフトを通じて成長し、新興市場は流通と手頃さを通じて成長します。


北アメリカ

国 指標 主要ドライバー
アメリカ 地域収益の78.4% 便利なコールドボールトの密度と電解質の需要
カナダ 10.6億米ドル (2025) カナダ保健省のパッケージ前面栄養シンボルの展開
メキシコ 8.15%のCAGR (2026–2035) IEPSの課税通過とNOM-051の警告ラベル


アメリカは、約152,000の便利な店舗を通じてフレーバーウォーターマーケットを支えています。各店舗は冷却されたシングルサーブの在庫を取り扱っています。FDAの2024年の「健康的」栄養成分表示の最終化により、低カロリーフレーバーウォーターには、砂糖入り飲料がアクセスできない防御可能なパッケージ記述が与えられました。メキシコの課税インデックスと義務的な八角形警告ラベルの二重圧力は、ブランドのゼロシュガー飲料の配合への移行を加速させています。 [3][6][10]

ヨーロッパ

国 指標 主要ドライバー
ドイツ 地域収益の21.3% ディスカウンターの浸透とDRSの返却率98%以上
イギリス 13.2億米ドル (2025) ソフトドリンク業界の課税による再配合
フランス 地域収益の14.6% Nutri-Scoreラベリングとミネラルウォーターヘリテージブランド
イタリア 8.6億米ドル (2025) スパークリング文化とHORECA流通
スペイン 地域収益の8.9% 観光主導のオンプレミス消費
北欧諸国 6.94%のCAGR (2026–2035) 高いリサイクルインフラとプレミアムポジショニング
ロシア 4.7億米ドル (2025) 国内ボトラーの代替
その他のヨーロッパ 地域収益の15.7% 中央ヨーロッパのモダントレードの拡大


ヨーロッパの経済は包装法に依存しています。ドイツのEinwegpfandデポジットシステムは、2022年にすべての使い捨て飲料容器に拡張され、98%以上の回収率を達成し、地域で最もクリーンなrPET原料を供給しています。これは、2030年のリサイクル含有量の基準を満たすボトラーにとっての構造的な利点です。フランスのNutri-Scoreは任意ですが、小売業者のリスティング決定に強い影響を与え、CおよびD評価のフレーバーウォーターは実際にリストから外されるリスクに直面しています。 [7][13]

アジア太平洋

国 指標 主要ドライバー
中国 24.1億米ドル (2025) 農夫の春と国内スパークリングブランドの競争
インド 9.14%のCAGR (2026–2035) モダントレードの拡大とFSSAIラベリングの改革
日本 地域収益の17.6% 自動販売機の密度と機能性食品の規制
韓国 7.1億米ドル (2025) 健康機能食品法の主張経路
ASEAN 8.62%のCAGR (2026–2035) インドネシアとベトナムのコンビニエンスストアの拡大
その他のアジア太平洋 地域収益の11.4% オーストラリアとニュージーランドのプレミアムポジショニング


アジア太平洋のフレーバーウォーターマーケットの成長は、味の物語よりも流通の物語です。日本の約270万台の飲料自動販売機は、冷却された試飲をほぼ摩擦なく実現し、インドのFSSAI 2024年のラベリング改正は太字の糖分表示を要求し、製造業者をしきい値未満の配合に向かわせています。中国のカテゴリーリーダーシップは、ゼロシュガーのスパークリングに早くから取り組んだ国内プレーヤーにあります。 [11][17][19]

南アメリカ

国 指標 主要ドライバー
ブラジル 地域収益の54.6% 再利用可能な包装システムとボトラーの規模
アルゼンチン 3.9億米ドル (2025) 通貨による地元ブランドへのトレードダウン
その他の南アメリカ 7.83%のCAGR (2026–2035) チリとペルーの警告ラベルの準拠


チリは、地域が現在従う規制テンプレートを先駆けました。2016年から施行されている法律20.606の黒い八角形の警告は、施行から18ヶ月以内に高糖飲料の購入を推定24%減少させ、ペルー、ウルグアイ、ブラジルは同様のパッケージ前面の制度を採用しています。ブラジルのボトラーは、再利用可能なPETと組み合わせて、フレーバー水分補給を低所得家庭でも手の届く価格に保つために、1回あたりのコストを十分に下げています。 [1][20]

中東 & アフリカ

国 指標 主要ドライバー
サウジアラビア 5.1億米ドル (2025) 甘味飲料に対する50%の課税が代替を促進
UAE 地域収益の18.9% ホスピタリティと観光のオンプレミス需要
南アフリカ 6.98%のCAGR (2026–2035) 健康促進課税とモダン小売のリーチ
エジプト 2.2億米ドル (2025) 地元のボトリング能力と価格パックアーキテクチャ
その他のMEA 地域収益の14.2% 湾岸のトランジット小売と北アフリカの都市化


課税政策は湾岸のカテゴリー動態を支配しています。サウジアラビアの50%の甘味飲料課税は、2019年に範囲が拡大され、ZATCAを通じて施行され、無糖および低糖のフレーバーウォーターを、比較可能なソフトドリンクよりも構造的に安価にしました。南アフリカの健康促進課税は、100mlあたり4gを超える糖分に対して約ZAR 0.021が課され、非常に異なる小売基盤全体で同様の代替インセンティブを生み出しています。 [1][18]


地域別フレーバーウォーターマーケット、2025-2035

Flavored Water Market Segmentation

製品タイプ別

セグメント メトリック 主要な需要ドライバー
スパークリング 55.7%の収益シェア(2025年) 大人のソフトドリンクの代替およびプレミアム価格の実現
スティル 124.1億米ドル(2025年) 日常的な水分補給とファミリーパックの経済性


スパークリングフォーマットはフレーバーウォーター市場の価値プロファイルを定義します。炭酸は、ソーダを飲まなくなった人々が恋しがる口当たりと儀式を提供するため、このセグメントは8.32%のCAGRを維持しています — カテゴリーの平均を大きく上回っており、2022年以降、ほぼすべての主要なボトラーがスパークリングラインを立ち上げています。スティルバリアントは異なる経済性を持ちます:リットルあたりの価格が低く、マルチパックのボリュームが高く、炭酸が包装コストを追加する新興小売市場でのパフォーマンスが強いです。

フレーバー別

セグメント メトリック 主要な需要ドライバー
シトラスベース 30.4%の収益シェア(2025年) スティルとスパークリングの両方での普遍的な味覚の受容
ベリー系 24.1%の収益シェア(2025年) 抗酸化物質の関連性と色の魅力
トロピカルフルーツ 54.9億米ドル(2025年) 若年層の偏りと季節的な活性化
ボタニカル/ハーブ 7.97%のCAGR(2026–2035年) アルコールの節度と大人の洗練された印象
ブレンド 11.6%の収益シェア(2025年) 限定版の革新と棚の差別化


シトラスは許容されるため機能します。レモン、ライム、グレープフルーツは、高強度の甘味料の苦味プロファイルを他の果物システムよりもよくマスクし、再構成された製品のデフォルトキャリアとなっています。ボタニカルおよびハーブプロファイル — キュウリ、バジル、エルダーフラワー、ユズ — は、消費者が甘さよりも複雑さを求めるノンアルコールの場面にマッピングされるため、最も早く成長しています。

パッケージタイプ別

セグメント メトリック 主要な需要ドライバー
PETボトル 62.6%の収益シェア(2025年) 再封可能性、マルチパック小売、コスト効率
缶 8.61%のCAGR(2026–2035年) リサイクル可能性の証明とプレミアムな棚の存在感
テトラパックカートン 28.6億米ドル(2025年) 冷蔵チェーンが制限された市場での常温流通
その他 5.8%の収益シェア(2025年) オンプレミスでのガラスと子供向けセグメントでのポーチ


PETはフレーバーウォーター市場での優位性を維持しています。なぜなら、数時間にわたって消費される飲料にとって再封可能性が重要だからです。缶は成長の軌道で勝利しています。彼らのリサイクル経済、充填単位あたりの軽量輸送、より強いプレミアムな視覚的ヒントは、挑戦者ブランドのデフォルトの発売フォーマットとなり、ヨーロッパのデポジットシステムは材料の計算をさらに傾けています。

流通チャネル別

セグメント メトリック 主要な需要ドライバー
オフトレード 59.8%の収益シェア(2025年) スーパーマーケット、コンビニエンス、Eコマースの幅広さ
オンプレミス 7.77%のCAGR(2026–2035年) レストラン、バー、ホテルのノンアルコールメニューの成長


オフトレードはボリュームエンジンとして残り、コンビニエンスとディスカウンター形式が衝動的な冷却シングルと計画的なマルチパック購入の間でカテゴリーを分割しています。オンプレミスは、会場がソーダガンにデフォルトするのではなく、本物のノンアルコールプログラムを構築するため、より小さな基盤からより早く成長しています。


競争ベンチマーキング

集中度は中程度の領域にあります。上位5社は世界の収益の約32〜36%を占めており、計算されたHHIは560〜690の範囲で、フレーバーウォーターマーケットは中程度に分散していると特徴づけられています — パッケージ調達や冷蔵庫交渉において規模が重要である一方で、地域の挑戦者やデジタルネイティブブランドが立ち上げから3〜5年以内に意味のあるシェアを獲得することができるほどオープンです。

会社 推定収益シェア範囲 フレーバーウォーターマーケットの主要製品 戦略的ポジショニング
ネスレ S.A. 約8〜11% ペリエ、S.Pellegrino エッセンザ、アクア・パナの拡張 プレミアムなヨーロッパのスパークリングの伝統とHORECAの深さ
コカ・コーラ社 約7〜10% スマートウォーター アルカリ、トポ・チコ サボーレス、アハ グローバルなボトラーネットワークと冷蔵庫の管理
ペプシコ社 約6〜9% バブリー、プロペル、ゲータレードウォーター 機能的な電解質プラットフォームとDSDのリーチ
ダノングループ S.A. 約5〜8% エビアン フルーツ&プランツ、ヴォルビック ジュース、バドワイザー 植物性の拡張を持つミネラルウォーターの信頼性
キューリグ・ドクター・ペッパー 約4〜6% ポーラー セルツァー、コア ハイドレーション、バイ アンチウォーター 地域のスパークリングの強みと家庭用システム
ナショナルビバレッジ社 約3〜5% ラクロワ、クリアフルーツ カテゴリーを定義するスパークリングブランドと低コストベース
トーキングレインビバレッジ社 約2〜4% スパークリングアイス、スパークリングアイス +カフェイン 大胆なフレーバーのポジショニングと独立した機動性
農夫春株式会社 約2〜4% お茶 π、ビタミンウォーターの範囲、スパークリングライン 中国の流通規模と迅速なSKUサイクリング
サントリー飲料&食品 約2〜4% サントリー天然水スパークリング、ルコザードの拡張 日本の自動販売機チャネルと機能的主張の専門知識
プリモブランド株式会社 約2〜3% ポーランドスプリングスパークリング、ディアパークフレーバーの範囲 地域のスプリングウォーターポートフォリオと宅配
ヒント株式会社 約1〜2% ヒントウォーター スティルとスパークリング ゼロ甘味料の純粋主義的ポジショニングとDTCサブスクリプション
スピンドリフトビバレッジ社 約1〜2% スピンドリフトスパークリングウォーター、スピンドリフトスパイク リアルジュースの配合とクリーンラベルの信頼性


最近のニュースと動向

  • ペプシコ (2024年3月): バブリーをカフェイン入りのライン拡張に拡大し、エネルギードリンクに譲っていた朝の水分補給の機会をターゲットにしました。 [9]
  • 欧州委員会 (2024年6月): 一回使用プラスチック指令に基づくテザーキャップ要件がすべてのEU加盟国で施行され、すべてのPET飲料ラインでの閉鎖設計の見直しを強制しました。 [7]
  • ネスレウォーターズ (2024年9月): フランスとイタリアのサイトでのヨーロッパのスパークリング容量とrPET転換に2億8000万ユーロをコミットしました。 [8]
  • キューリグ・ドクター・ペッパー (2024年11月): コアハイドレーションを超えて電解質ポートフォリオを広げるために機能的水分補給ブランドを取得しました。 [16]
  • FSSAI, インド (2024年12月): 包装飲料に対する太字フォントの砂糖と塩の表示を義務付けるラベリング改正を承認し、再配合のタイムラインを加速しました。 [17]
  • ザ・コカ・コーラ・カンパニー (2025年4月): トポ・チコ・サボレスを追加のラテンアメリカ市場に拡大し、既存のボトラーインフラを活用しました。 [15]
  • ダノングループ (2025年7月): 英国とベネルクスのオンプレミスチャネルでボタニカルインフューズドエビアンラインを立ち上げ、ノンアルコールおよびローカロリーの機会をターゲットにしました。 [14]
  • ZATCA, サウジアラビア (2025年10月): 非栄養甘味料を使用したフレーバーウォーターの取り扱いを明確にする更新された課税ガイダンスを発表し、輸入業者の分類の曖昧さを減少させました。 [18]

フレーバーウォーター市場 Market Report Scope

パラメータ 詳細
市場範囲 製品タイプ、フレーバー、パッケージタイプ、流通チャネル、地理によるグローバルフレーバーウォーターマーケット
調査期間 2021–2035(歴史的2021–2024;基準年2025;予測2026–2035)
CAGR 6.55%(2026–2035)
市場規模チェックポイント 280.1億米ドル(2025年);298.4億米ドル(2026年);528.4億米ドル(2035年)
最も成長の早いセグメント 缶(8.61% CAGR);スパークリング(8.32% CAGR);ボタニカル/ハーブフレーバー(7.97% CAGR);アジア太平洋(7.72% CAGR)
プロファイルされた企業 ネスレ、ザ・コカ・コーラ・カンパニー、ペプシコ、ダノング、ケリグ・ドクター・ペッパー、ナショナル・ビバレッジ、トーキングレイン、農夫春、サントリー飲料&食品、プリモブランド、ヒント、スピンドリフト
評価通貨 米ドル十億、2025年の一定価格

よくある質問

フレーバーウォーターマーケットでコパッカーと契約する際、調達チームは何を確認すべきですか?
HACCPおよびFSSC 22000の認証、炭酸ガスのボリューム許容範囲、最小生産サイズを確認してください — 多くの無菌ラインは40,000ユニット未満では稼働しません。アレルゲンの切り替えプロトコルは、基本的な食品安全認証とは別に監査してください。[8]
デポジットリターンスキームは輸出業者の着地コストにどのように影響しますか?
輸出業者は未回収のデポジットとスキーム管理手数料を支払う必要があり、通常、成熟したヨーロッパのシステムではユーロ0.02〜0.05をユニットあたり追加します。最初の出荷前に各国のスキームオペレーターへの登録が必須です。[7]
フレーバーウォーターマーケットへのプライベートラベル参入者にとって、どの認証経路が最も重要ですか?
小売業者特有の技術基準は、規制承認よりもリスト掲載を制限することが多いです。BRCGSグレードAAは、主要なヨーロッパおよび英国の食料品店にとって一般的な閾値であり、監査には通常4〜6ヶ月かかります。[13]
無菌カートンとホットフィルPETの間で、賞味期限はどのように異なりますか?
無菌カートンは通常、常温で9〜12ヶ月の賞味期限を達成しますが、ホットフィルPETは6〜9ヶ月に近く、風味の劣化が大きくなります。無菌は高いラインの設備投資が必要ですが、温暖な市場では流通コストが低くなります。[8]
フレーバーウォーターマーケットは隣接カテゴリーからどのような代替リスクに直面していますか?
レディトゥドリンクのティーやゼロシュガーのエネルギーハイブリッドは、同じ冷蔵棚のスペースと同じ消費者層を競っています。カフェイン入りの水分補給製品の発売は、その重複に対する防御的な反応の一部です。[9]
契約製造のキャパシティ制約は本当にボトルネックですか?
2023〜2025年の間に、北アメリカと西ヨーロッパでスパークリングおよび缶詰のキャパシティが著しく厳しくなりました。挑戦者ブランドは現在、12〜18ヶ月先のスロットを予約しており、これが発売のタイミングを遅らせることが多く、フォーミュレーションの問題よりも影響があります。[16]
投資家は挑戦者の水分補給ブランドの評価をどのように評価すべきですか?
リピート購入率と流通ポイントあたりの速度は、ヘッドラインの収益成長よりも戦略的バイヤーの関心を予測します。12ヶ月のリピート率が30%未満のブランドは、プレミアムの倍数を要求することはほとんどありません。[16]
著者
著者 Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of food and beverage regulatory databases, peer-reviewed nutrition journals, industry publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), US Department of Agriculture (USDA) FoodData Central, European Commission Directorate-General for Health and Food Safety, International Bottled Water Association (IBWA), European Federation of Bottled Waters (EFBW), American Beverage Association, MRFR (BMC), MRFR Global Soft Drinks Database, MRFR Liquid Beverage Database, IRI Worldwide MarketEdge, MRFR Consumer Intelligence Center, National Institutes of Health (NIH) Nutrition Research Database, PubMed/MEDLINE nutrition and hydration studies, World Health Organization (WHO) Global Nutrition Report, Food and Agriculture Organization (FAO) Statistics Division, Codex Alimentarius Commission standards, packaged food reports from key market regulatory bodies including Health Canada, Food Standards Australia New Zealand (FSANZ), and Japan Ministry of Health, Labour and Welfare. These sources were used to collect consumption statistics, regulatory compliance data, formulation safety studies, consumer demographic trends, shelf-space analytics, and competitive landscape analysis for carbonated flavored water, still flavored water, functional water with added vitamins/electrolytes, and emerging plant-based water formulations.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, Chief Marketing Officers, VPs of Product Innovation, leaders of sustainability, and commercial directors from multinational beverage corporations, regional bottled water companies, and private label manufacturers. Additional supply-side inputs were obtained from natural flavoring ingredient suppliers, packaging technology providers (bottle and can manufacturers), and spring water source operators. Demand-side sources included category managers from supermarket chains and mass merchandisers (CVS, Walmart, Tesco, Carrefour, 7-Eleven), convenience store procurement heads, food service distributors, quick-service restaurant (QSR) beverage buyers, fitness center and wellness facility operators, and e-commerce platform managers who specialize in beverage logistics. The primary research validated market segmentation across packaging formats, confirmed the timelines of product innovation pipelines, and collected insights on the dynamics of sustainability certification dynamics, shelf-placement strategies, pricing elasticity by channel, and flavor adoption patterns.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

• By Region: North America (40%), Europe (25%), Asia-Pacific (22%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through revenue triangulation and consumption volume analysis across retail and foodservice channels. The methodology included:

• Identification of over 60 significant beverage manufacturers and co-packers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

• Product mapping across carbonated flavored water (sparkling), still flavored water (non-carbonated), enhanced/functional water, and organic/natural flavor variants

• Channel-specific analysis covering supermarket/hypermarkets, convenience stores, online retail, foodservice (HoReCa), and vending/direct-to-consumer

• Packaging format volume assessment including PET bottles (various sizes), aluminum cans, Tetra Pak cartons, and sustainable packaging alternatives

• Analysis of reported and modeled annual revenues specific to flavored water portfolios, excluding plain bottled water and sugary carbonated soft drinks

• Coverage of manufacturers and private label operators representing 75-80% of global market value in 2024

• Extrapolation using bottom-up (channel volume × average retail price by country, adjusted for trade margins) and top-down (corporate beverage division revenue validation) approaches to derive segment-specific valuations, with cross-verification against customs/trade import-export data for bottled beverage HS codes

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















