Europe Online Gambling Market Summary
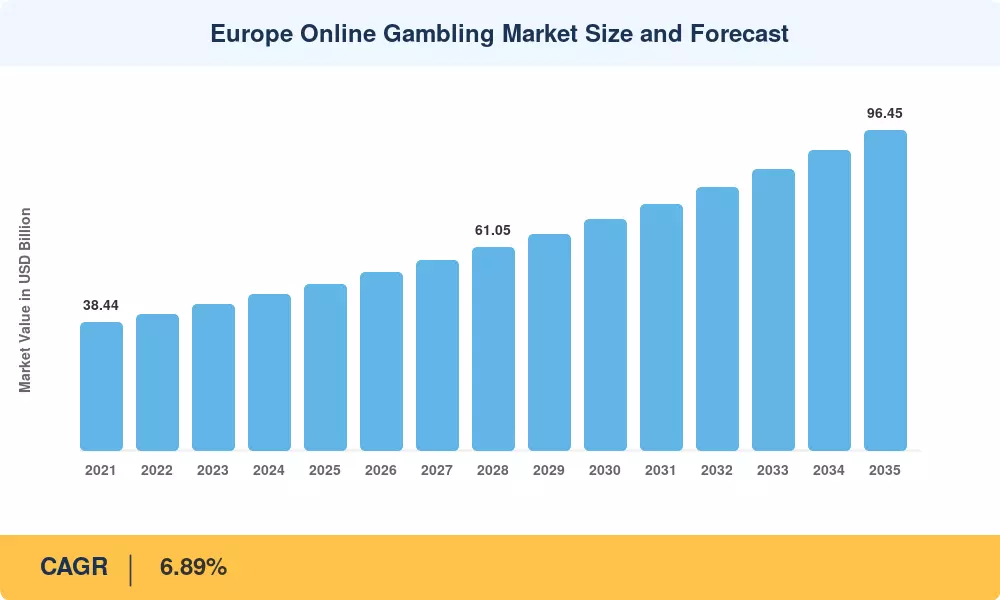
ヨーロッパのオンラインギャンブル市場は、2025年に推定5018億米ドルに達し、2026年には5344億米ドルから2035年には9645億米ドルに成長すると予測されており、予測期間中のCAGRは6.89%です。この拡大は、EU全体での進歩的な規制改革に基づいています — イタリアの2024年のギャンブル法改正とフランスのオンラインカジノ分野の自由化が期待されており、複数の管轄区域で運営可能なUKGCおよびMGAライセンスを持つオンラインギャンブルプラットフォームに報いるコンプライアンス主導の投資サイクルを生み出しています [2]。ヨーロッパのオンラインギャンブル市場は、小売ベッティングショップからデジタルファーストの賭け環境への消費支出の加速的なシフトから恩恵を受けています。
技術の変革が、オペレーターが大陸全体でプレイヤーと関わる方法を再形成しています。従来のサーバーレンダリングされたスポーツブックインターフェースは、AI駆動のパーソナライズエンジン、機械学習によるリアルタイムオッズの集計、ラトビア、マルタ、ルーマニアのスタジオからの低遅延ストリーミングによって支えられた没入型ライブディーラーオンラインゲームに取って代わられています。エボリューションゲーミングは、2023年から2025年の間に新しいスタジオのキャパシティに1億2000万ユーロ以上を投資し、この移行の資本集約性を示しています [3]。EUオペレーター向けの責任あるギャンブルツール — デポジット制限アルゴリズムやセッション時間の促進を含む — は、規制の後回しからコア製品の差別化要因へと移行しています。
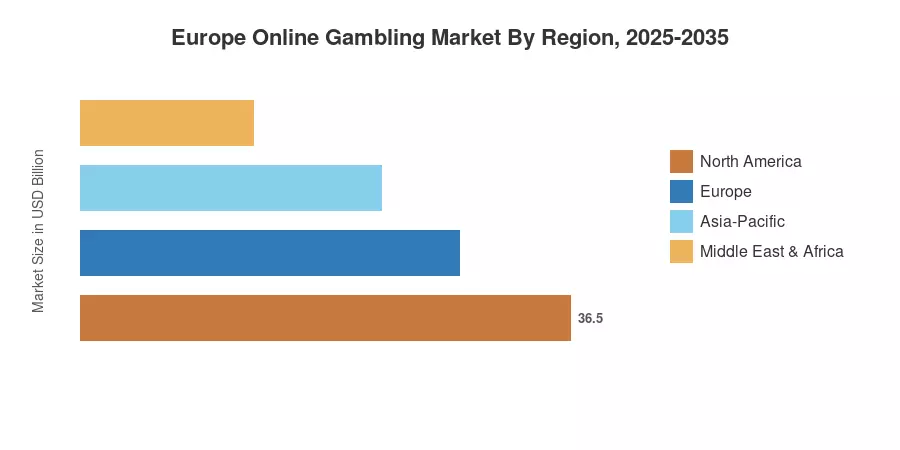
イギリスは、ヨーロッパのオンラインギャンブル市場で約22.8%の総収益を占める支配的な地位を持ち、UKGCの成熟したライセンスフレームワークと高いスマートフォン普及率によって推進されています。イタリアは、規制のリセットと拡大するモバイルユーザーベースによって2035年までに最も速い成長を遂げると予測されています。ドイツは、連邦ライセンス制度を正式化したギャンブルに関する州間条約(GlüStV 2021)に続いて、2番目に大きなシェアを保持しています 。ヨーロッパのオンラインギャンブル市場は、EUの越境オンラインギャンブルのコンプライアンスの調和が、小規模な加盟国全体でかなりの追加収益を解放する可能性がある時期に入っています。
主な報告の要点
• ゲームタイプ別
- スポーツベッティングは、2025年のヨーロッパのオンラインギャンブル市場で全ゲームタイプの中で最大の収益シェアを占めており、UEFAチャンピオンズリーグとプレミアリーグの賭け量によって支えられています。
- カジノゲームは、ヨーロッパのライブディーラーオンラインゲームとスロットの革新によって、2035年までに8.49%のCAGRで拡大すると予測されています。
• デバイス別
- モバイルデバイスは、2025年のヨーロッパのオンラインギャンブル市場で63.71%のシェアを占めており、スマートフォンネイティブのベッティングアプリがユーザー獲得を支配しています。
- デスクトップの使用は減少し続けていますが、高額ベッティングポーカーや取引ベッティングプレイヤーの間では関連性を保っています。
• 年齢層別
- 25〜40歳の層は、2025年のヨーロッパのオンラインギャンブル市場で最大のシェアを占めており、可処分所得とデジタル流暢さによって推進されています。
- 25歳未満のセグメントは最も速いペースで成長しており、EUオペレーター向けの責任あるギャンブルツールが若いプレイヤーのオンボーディングの規制受容に重要な役割を果たしています。
• 地域別
- イギリスは、2025年に最も高い収益貢献を持つヨーロッパのオンラインギャンブル市場をリードしており、UKGCおよびMGAライセンスを持つオンラインギャンブルプラットフォームによって支えられています。
- イタリアは、包括的な規制の再構築に続いて、2035年までに最も速い国レベルのCAGRを記録すると予測されています。
MRFRの独自の推定フレームワークは、ライセンスを持つオペレーターからのトップダウンの収益分析、規制の総ギャンブル収益(GGR)申告、および15の欧州管轄区域にわたるボトムアップの消費支出調査を組み合わせています。すべての数値は、2025年の一定の為替レートで米ドル十億で表されています。





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



