Customer Analytics Market (2026 - 2035)

顧客分析市場規模、シェアおよび調査レポート:ソリューション別(ウェブ分析ツール、ソーシャル分析ツール、レポート)、サービス別(プロフェッショナルサービスおよびサポートおよびメンテナンスサービス)、組織規模別(大企業および中小企業)、展開別(クラウドおよびオンプレミス)、エンドユーザー別(ヘルスケア、ホスピタリティおよび旅行、メディアおよびエンターテイメント、政府および防衛、電気通信およびIT、製造業、BFSI、輸送および物流、小売)、地域(北米、ヨーロッパ、アジア太平洋、世界のその他の地域) – 2035 までの市場予測
ID: MRFR/ICT/2504-HCR
100 Pages
Ankit Gupta
Last Updated: September 03, 2026
Customer Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)20.15%
2025 Market SizeUSD 15.86 Billion
2035 Market SizeUSD 88.92 Billion
Key Players
Salesforce
Microsoft
Oracle
IBM
Adobe
SAP
Opportunities
  • Edge Analytics for In-Store Personalization
  • Embedded Analytics and Data Monetization
  • Emerging-Market Leapfrogging in Southeast Asia and Africa

Customer Analytics Market Summary

顧客分析市場は2025年に推定158.6億米ドルに達し、2026年には188.5億米ドルから始まり、2035年までに889.2億米ドルに達すると予測されており、2026年から2035年の期間で年平均成長率20.15%を反映しています。採用を加速させる2つの要因があります:企業は現在、マーケティングテクノロジー予算の65%以上を分析ファーストプラットフォームに割り当てており、EUデジタル市場法のような厳格なデータガバナンスの義務が、ブランドにサードパーティクッキーに依存するのではなく、ファーストパーティデータ機能を構築することを強制しています [2]。顧客分析市場の成長は、根本的なビジネスの変化に基づいています — かつては四半期ごとにキャンペーンROIを測定していた組織が、今では数分以内に提供されるリアルタイムの顧客行動分析を要求しています。

北米は世界の顧客分析市場収益の約37%を占めており、シリコンバレーのプラットフォーム経済と早期の企業AI採用に支えられています。アジア太平洋地域は、インドのデジタル決済ブームと中国のスーパアプリエコシステムによって、22%以上の予測CAGRで最も成長が早い地域です。ヨーロッパは、顧客データソリューションのコンプライアンスパーソナライゼーションエンジンに対するGDPR主導の需要に支えられ、約27%のシェアを持つ第二の市場です。オムニチャネルコマースが成熟するにつれて、顧客分析市場は獲得から維持までのすべての顧客向け機能の基盤となることが期待されています。

主な報告の要点

• デプロイメント別

  • クラウドベースのデプロイメントは、2025年に顧客分析市場収益の約65%を占めており、資本支出を最小限に抑えるスケーラブルで従量課金型のアーキテクチャの優位性を反映しています。

• ソリューション別

  • クラウドベースのデプロイメントは、2025年に顧客分析市場収益の約65%を占めており、資本支出を最小限に抑えるスケーラブルで従量課金型のアーキテクチャの優位性を反映しています。
  • AI強化分析モジュールは、2035年までに年平均成長率25.6%で成長すると予測されており、企業が顧客の離脱予測分析に投資する中で最も急成長しているソリューションカテゴリとなります。
  • ダッシュボードと報告ツールは、2025年の収益で44.8億米ドルを占めており、分析の旅を始める組織の入り口として機能しています。

• 組織の規模別

  • 大企業は2025年に顧客分析市場の約67%を占めており、専任のデータサイエンスチームと複数年のプラットフォーム契約を活用しています。
  • 中小企業は、クラウドマーケットプレイスを通じて提供されるセルフサービスのAI駆動の顧客セグメンテーションツールによって、年率約20.8%で成長しています。

• サービス別

  • 大企業は2025年に顧客分析市場の約67%を占めており、専任のデータサイエンスチームと複数年のプラットフォーム契約を活用しています。
  • マネージドサービスは、2025年のサービス収益の約58%を占めており、組織がモデルのメンテナンスやデータパイプラインの運用をアウトソーシングしています。
  • 中小企業は、クラウドマーケットプレイスを通じて提供されるセルフサービスのAI駆動の顧客セグメンテーションツールによって、年率約20.8%で成長しています。

• 地域別

  • 北米は顧客分析市場をリードしており、約37%の世界シェアを占めており、成熟したデジタル広告エコシステムと高い一人当たりのマーケティング支出に支えられています。
  • アジア太平洋地域は、インドと東南アジアにおける急速なモバイルコマースの採用によって、約22.4%の最高CAGRを記録すると予測されています。
  • ヨーロッパは2025年に推定42.8億米ドルを貢献しており、GDPR準拠がプライバシー中心の分析プラットフォームに対する需要を促進しています。

市場規模と予測 (2021–2035)
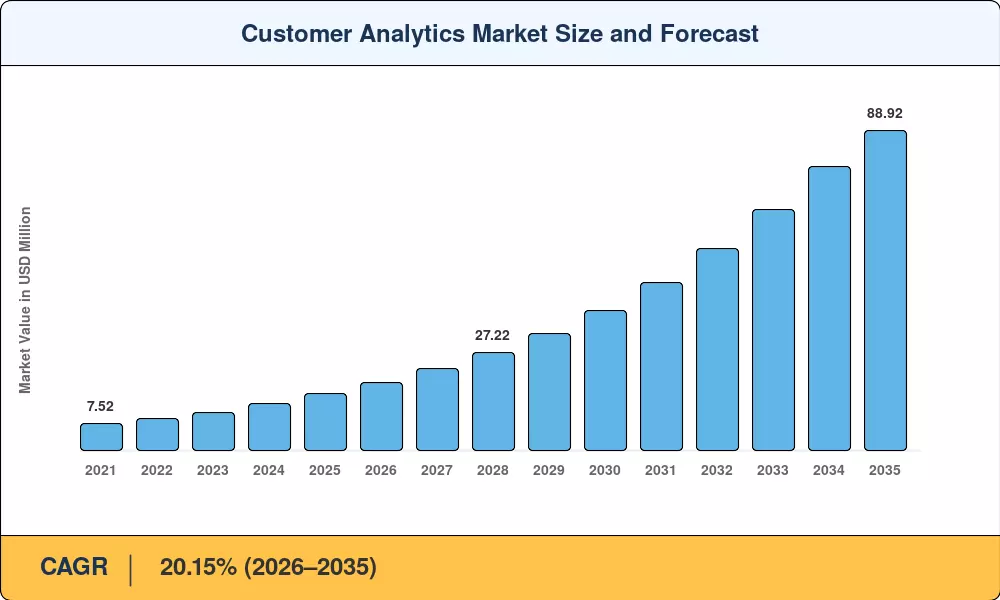
顧客分析市場の規模と予測
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
分析プラットフォームにおけるAI/ML統合 ~3.8% グローバル 短期(≤2年)
ファーストパーティデータの義務(クッキーの廃止) ~3.2% 北米、ヨーロッパ 短期 [2]
オムニチャネルコマースの拡大 ~2.9% アジア太平洋、北米 中期(2〜4年) [6]
リアルタイムパーソナライズの需要 ~2.5% グローバル 中期 [7]
ヘルスケアおよびBFSI垂直市場の採用 ~2.1% 北米、ヨーロッパ 長期(≥4年) [8]
中小企業のクラウド移行 ~1.8% アジア太平洋、南米 中期 [9]
組み込み分析によるデータのマネタイズ ~1.5% グローバル 長期 [10]

AIと機械学習の統合

ファーストパーティデータの義務

GoogleのChromeにおけるサードパーティクッキーの段階的廃止とAppleのアプリ追跡透明性フレームワークは、広告主にファーストパーティ信号を中心にオーディエンスグラフを再構築させることを促しました [2]。2024年には、米国のマーケターの72%がシグナル損失を補うためにカスタマーアナリティクスマーケットの支出を増加させたと、インタラクティブ広告局が報告しています [12]。このような規制と商業的圧力は、所有データ資産から予測的価値を抽出する顧客離脱予測分析ツールの需要を生み出します。

オムニチャネルコマースの拡大

店舗、モバイル、ソーシャル、マーケットプレイスの接点の収束は、統合された分析プラットフォームのみが解決できるデータ統合の課題を生み出します。Shopifyの2024年の商人調査によると、3つ以上のチャネルで顧客データのパーソナライズエンジンを使用しているブランドは、単一チャネルの仲間と比較して34%高いリピート購入率を達成しました [6]。アジア太平洋地域のソーシャルコマースのブームは、2028年までに1.3兆米ドルに達すると予測されており、売り手がクロスプラットフォームの帰属を要求する中で、カスタマーアナリティクスマーケットの成長軌道をさらに強化します。

ヘルスケアおよび規制された垂直市場の採用

ヘルスケア組織は、2024年に患者体験分析に約19億米ドルを費やしました [8]。HIPAA準拠の分析モジュールは、予測的な患者エンゲージメントと再入院リスクスコアリングをサポートしています。米国のメディケアおよびメディケイドサービスセンターは、2025年の払い戻し調整を患者満足度指標に結びつけ、臨床および支払者環境におけるカスタマーアナリティクスマーケットプラットフォームに対するコンプライアンス主導の需要ベクトルを生み出しました。

制約の影響分析

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
データプライバシーおよび主権規制 〜−2.4% ヨーロッパ、アジア太平洋 短期 [2]
分析人材の不足 〜−1.8% グローバル 中期 [13]
レガシーシステムとの統合の複雑さ 〜−1.5% 北アメリカ、ヨーロッパ 中期 [14]
データ品質とサイロの課題 〜−1.2% グローバル 長期 [15]
ベンダーロックインの懸念 〜−0.9% グローバル 長期 [16]

データプライバシーおよび主権規制

EUの一般データ保護規則、インドの2023年デジタル個人データ保護法、中国のPIPLは、40億人以上の人々のデータ処理を総合的に管理しています [2]。IAPPによると、多国籍の分析展開におけるコンプライアンスコストは2022年以降40%上昇しています [13]。これらの規制は、顧客分析市場のベンダーに地域の居住性のためにデータパイプラインを再設計させ、インフラを断片化し、国境を越えたプログラムの価値提供の時間を遅らせます。

分析人材の不足

LinkedInの2024年労働力報告書では、「顧客データアナリスト」が世界で最も充足が難しい役割の上位15位に挙げられ、中央値の空き期間は68日を超えています [13]。この不足は、予測顧客生涯価値モデルやリアルタイム顧客行動分析などの高度な機能の採用を制約し、組織が複雑なモデルを構成し維持するための内部専門知識を欠いているためです。マネージドサービスはこのギャップを部分的に緩和しますが、専門的な人材は顧客分析市場における構造的なボトルネックのままです。

レガシーシステムとの統合の複雑さ

オンプレミスのERPおよびCRMスタックは、依然として産業および政府で一般的であり、クラウドネイティブな分析を採用するために12〜18ヶ月の統合サイクルが必要です [14]。ミドルウェア料金やAPI管理のオーバーヘッドは、プロジェクト全体の予算に25〜35%を追加する可能性があり、これが顧客分析市場におけるROIの見積もりに影響を与え、購入決定を遅らせることになります。

Customer Analytics Market Opportunities

店舗内パーソナライズのためのエッジ分析

エッジコンピュートノードを展開する実店舗の小売業者は、棚レベルでのリアルタイム顧客行動分析を提供でき、データをクラウドに往復させることなく動的価格設定やターゲットプロモーションを可能にします。グローバルなエッジAIチップセット市場は2030年までに380億米ドルを超えると予測されており、物理的な小売におけるオンプレミスの顧客分析市場の成長のためのハードウェア基盤を構築しています。

組み込み分析とデータマネタイズ

SaaSプラットフォームは、アプリケーションに直接分析を組み込んでいます — Shopify、HubSpot、ServiceNowはすべて2024年にネイティブ分析モジュールを立ち上げました [10]。この「機能としての分析」モデルは、プラットフォームオペレーターがAI駆動の顧客セグメンテーションツールを商人や開発者エコシステムにライセンス供与するデータマネタイズの道を開き、従来の分析購入者を超えた顧客分析市場の対象範囲を拡大します。

東南アジアとアフリカにおける新興市場の飛躍

2024年に東南アジアのデジタル経済のGMVは2180億米ドルを超えましたが、分析の浸透率は対象となる商人の15%未満にとどまっています [9]。同様に、アフリカのモバイルマネーエコシステム — 8億5000万以上の登録アカウント — は、顧客離脱予測分析に適した膨大な取引データセットを生成しています。これらの地域は、顧客分析市場にとって新たな機会を提供します。

プライバシーを保護する分析とクリーンルーム

データクリーンルームとフェデレーテッドラーニングフレームワークは、ブランドがパートナーデータセット全体で顧客データワークロードのためのパーソナライズエンジンを実行できるようにし、生の記録を公開することなく行います。GoogleとMetaはどちらも2024年に拡張されたクリーンルームサービスを立ち上げ、このセグメントは2030年までに28%のCAGRで成長すると予測されています [18]。この技術は、プライバシー主権の制約に直接対処しながら、顧客分析市場の成長を維持します。

インサイトナレーションのための生成AI

大規模言語モデルが分析ダッシュボードに組み込まれ、自然言語でのエグゼクティブサマリー、キャンペーン推奨、異常説明を自動生成しています。初期の採用者は、アナリストレポートの作成にかかる時間を40%削減し、より高次の戦略的作業のためのリソースを解放し、非技術的なビジネスユーザーの間で顧客分析市場の受け入れを促進しています。

Customer Analytics Market Future Outlook

自律分析エージェント

2030年までに、顧客分析市場のプラットフォームは洞察の提供から自律的な行動の実行へと移行します。AIエージェントは、人間の承認ループなしにキャンペーンのパラメータを独立して調整し、予算を再配分し、顧客の離脱予測分析介入をトリガーします。マッキンゼーは、エージェント型AIが2028年までにマーケティングオペレーションのタスクの45%を自動化できると推定しています。

コンポーザブル分析アーキテクチャ

もはやモノリシックな分析スイートはありません。企業は、コンポーザブルでAPIファーストのアーキテクチャから、リアルタイムの顧客行動分析、アイデンティティ解決、アトリビューションモデリングのためのベストオブブリードモジュールを構成できるようになります。この進化は、専門のベンダーやオープンソースフレームワークにとっての恩恵となり、顧客分析市場の断片化とイノベーションの加速をもたらします。

プライバシー優先のパーソナライズが標準に

世界的に、規制当局は同意中心のデータ制度に向かっています。2030年までに、すべての主要な顧客分析市場プラットフォームは、差分プライバシー、合成データ生成、およびフェデレーテッドラーニングをデフォルト機能(プレミアムアドオンではなく)として持つことになります [18]。プライバシーを保護する信号に基づいて顧客データのカスタマイズエンジンが稼働するのを目にすることになり、AI駆動の消費者セグメンテーションツールの動作が大きく変わります。

ESGおよび倫理的AI報告

EU AI法のリスク分類フレームワークは、分析ベンダーに顧客スコアリングモデルにおけるアルゴリズムのバイアスを監査することを要求します [24]。2028年までに、顧客分析市場のベンダーは、財務開示とともに年次アルゴリズム影響評価を公開し、調達チームはベンダー選定基準に倫理的AI認証を考慮するようになります。

Customer Analytics Market Segmentation

展開タイプ別

セグメント 主要指標 主な需要ドライバー
クラウドベース 約65%のシェア(2025年) スケーラブルなインフラストラクチャ、低いTCO
オンプレミス CAGR 約8.5%(2026–2035年) データ主権要件

クラウドベースの展開は、企業が運用の機敏性を優先し、ハードウェアへの資本支出を避けるため、顧客分析市場で支配的です。ハイパースケーラーのパートナーシップ — AWS、Azure、GCPはすべて管理された分析環境を提供しており、クラウドのリードをさらに強化しています。オンプレミスのソリューションは、データ居住要件がクラウド移行を妨げる防衛や医療などの高度に規制された業種で関連性を保っていますが、その成長はクラウドの代替品に大きく遅れています。

ソリューション別

セグメント 主要指標 主な需要ドライバー
ダッシュボード&レポーティングツール USD 44.8億(2025年) 運用の可視性、経営者向けレポーティング
ソーシャルメディア分析ツール 約18%のシェア(2025年) インフルエンサーROI測定
ウェブ分析ツール CAGR 約17.5%(2026–2035年) コンバージョン率最適化
AI拡張分析モジュール CAGR 約25.6%(2026–2035年) 予測顧客生涯価値モデリング
その他のソリューション 約12%のシェア(2025年) 顧客の声、調査分析

AI拡張分析モジュールは、顧客分析市場における最も成長率の高いソリューションを表しており、企業の自動インサイト生成と顧客離脱予測分析の需要によって推進されています。ダッシュボードとレポーティングツールは、すべての分析展開が可視化から始まるため、収益の基盤として残ります — 高度なAI駆動の顧客セグメンテーションツールを展開する組織でさえ、利害関係者とのコミュニケーションのためにダッシュボードに依存しています。

組織の規模別

セグメント 主要指標 主な需要ドライバー
大企業 約67%のシェア(2025年) マルチブランド分析の統合
中小企業 CAGR 約20.8%(2026–2035年) セルフサービスクラウドプラットフォーム

大企業は、統合プラットフォームを必要とする複雑なマルチチャネル顧客エコシステムを運営しているため、顧客分析市場の支出を支配しています。中小企業は、ベンダーが専用のデータサイエンス人員を必要としない事前構成された分析テンプレートやAI駆動の顧客セグメンテーションツールを立ち上げることで、急速にギャップを埋めています。

サービス別

セグメント 主要指標 主な需要ドライバー
マネージドサービス 約58%のシェア(2025年) アウトソーシングされたデータパイプライン管理
プロフェッショナルサービス CAGR 約24.8%(2026–2035年) 実装およびカスタムモデル開発

エンドユーザー業界別

セグメント 主要指標 主な需要ドライバー
小売 約22%のシェア(2025年) 顧客データのためのオムニチャネルパーソナライズエンジン
BFSI USD 28.6億(2025年) リスクスコアリング、リアルタイム顧客行動分析
通信&IT CAGR 約19.4%(2026–2035年) 加入者離脱の削減
医療 CAGR 約23.5%(2026–2035年) 患者エンゲージメント、コンプライアンス分析
旅行&ホスピタリティ 約9%のシェア(2025年) ダイナミックプライシング、ロイヤリティ最適化
その他の業種 約14%のシェア(2025年) 政府、教育、メディア

小売は、デジタルパーソナライズを先駆け、最も成熟した分析技術スタックを維持しているため、顧客分析市場における最大のエンドユーザー業種です。医療は最も成長が早い業種として浮上しており、HIPAA準拠の顧客離脱予測分析モジュールは現在、患者維持モデリングをサポートしており、CMSの報酬インセンティブがコンプライアンス主導の支出の底を生み出しています [8]

地域市場シェア分析

地域 主要指標 主要投資テーマ
北米 約37%の世界シェア プラットフォームの統合、AIネイティブ分析
ヨーロッパ USD 42.8億(2025年) GDPR準拠、プライバシー重視のパーソナライズ
アジア太平洋 約22.4%のCAGR(2026–2035年) モバイルコマース、スーパアプリエコシステム
南米 約4.2%の世界シェア フィンテック主導の採用、中小企業のデジタル化
中東およびアフリカ 約18.5%のCAGR(2026–2035年) 政府のデジタル変革、モバイルマネー
合計 USD 158.6億(2025年)

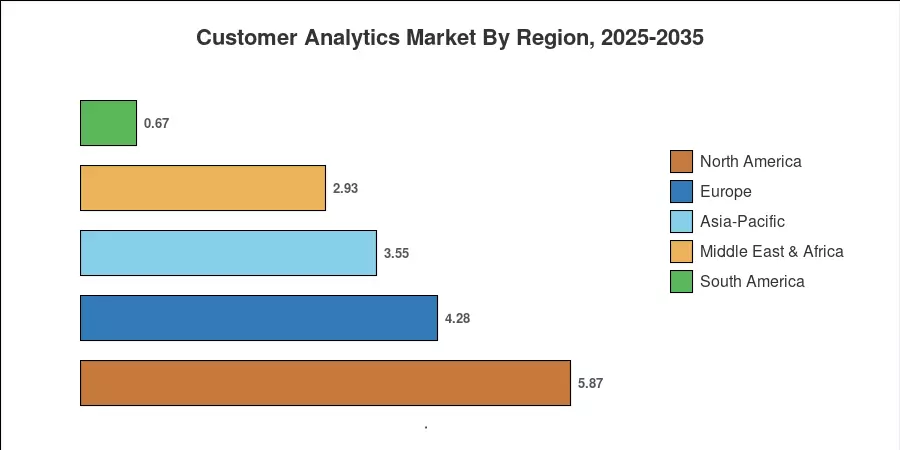
顧客分析市場は、デジタル成熟度、規制環境、業種構成によって大きな地域差を示しています。北米とヨーロッパは合わせて世界の収益の62%以上を占めており、アジア太平洋地域の急速なデジタル化が競争地図を再形成しています。

北米

主要指標 主要ドライバー
米国 地域シェアの約78% 企業のマーケティングテクノロジー支出、ハイパースケーラーAI
カナダ CAGR約19.1% 銀行セクターの分析義務
メキシコ USD 3.4億(2025年) 消費財におけるeコマースの成長

米国は北米の顧客分析市場を支配しており、10の大手分析プラットフォームベンダーのうち5社(Salesforce、Adobe、Oracle、SAS、Teradata)が本社を置いています。カナダの金融規制機関であるOSFIは、2024年のガイダンスを発表し、データ駆動型のリスクプロファイリングを奨励し、ビッグファイブ銀行の顧客離脱予測分析の採用を加速させました[19]。メキシコのeコマースのGMVは2024年にUSD 600億を超え、ダイレクト・トゥ・コンシューマーブランドにおけるリアルタイムの顧客行動分析の需要を刺激しています。

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域シェアの約22% 製造業のCXとインダストリー4.0
英国 CAGR約19.6% オープンバンキングのデータ共有フレームワーク
フランス USD 5.2億(2025年) ラグジュアリ小売のパーソナライズ
イタリア CAGR約17.8% 中小企業のデジタル化インセンティブ
スペイン 地域シェアの約6.5% 観光セクターのロイヤルティ分析
北欧諸国 CAGR約18.9% デジタルファーストの銀行文化
ロシア USD 1.8億(2025年) 国内プラットフォームの開発
その他のヨーロッパ 地域シェアの約11% 混合業種の採用

ヨーロッパの顧客分析市場は、GDPRの二重の役割によって形成されています。GDPRはコンプライアンスコストを引き上げましたが、プライバシーを保護するAI駆動の顧客セグメンテーションツールへの投資を促進しました。これらのツールは現在、輸出可能な知的財産を代表しています[2]。英国のオープンバンキング義務は、700万人以上のアクティブユーザーをカバーしており、分析ベンダーが金融サービスにおける予測顧客生涯価値モデルを利用するための構造化されたデータパイプラインを提供しています[20]

アジア太平洋

主要指標 主要ドライバー
中国 地域シェアの約35% スーパアプリエコシステム(WeChat、Alipay)
インド CAGR約24.1% UPI決済データ、Jioデジタルエコシステム
日本 USD 6.2億(2025年) 企業CRMの近代化
韓国 CAGR約20.3% 5G対応のリアルタイム分析
ASEAN 地域シェアの約14% ソーシャルコマース分析
その他のアジア太平洋 CAGR約19.5% 政府のデジタルIDプログラム

アジア太平洋地域は、顧客分析市場において最も急成長している地域であり、インドの統一決済インターフェースが月間140億件以上の取引を処理し、豊富な行動データセットを生成しています[7]。中国のテックジャイアンツは、閉じたループの分析エコシステムを運営しており、Alibabaの顧客分析プラットフォームは9億人以上のアクティブ消費者の顧客データワークロードのためのパーソナライズエンジンを処理しています。日本のレガシーCRMの導入基盤はクラウドネイティブスタックに移行しており、NTTデータと富士通は2024年に顧客分析市場のパートナーシップを開始しました。

南米

主要指標 主要ドライバー
ブラジル 地域シェアの約62% Pix決済エコシステム、フィンテックの拡大
アルゼンチン CAGR約17.2% デジタルバンキングの成長
その他の南米 USD 1.1億(2025年) 小売のデジタル化

ブラジルの即時決済システムPixは、1億6000万人以上の登録ユーザーを持ち、フィンテックがリアルタイムの顧客行動分析に活用する取引データレイヤーを作成しています[21]。南米の顧客分析市場はまだ初期段階ですが、クラウドインフラコストの低下が中堅市場の小売業者の参入障壁を下げています。

中東およびアフリカ

主要指標 主要ドライバー
サウジアラビア 地域シェアの約28% ビジョン2030デジタル変革
UAE CAGR約19.8% スマートシティCXイニシアティブ
南アフリカ USD 0.09億(2025年) 銀行セクターの分析
エジプト CAGR約21.3% モバイルウォレットの採用
その他の中東およびアフリカ 地域シェアの約24% テレコム主導の分析バンドル

サウジアラビアのビジョン2030プログラムは、国民体験分析を含むデジタル政府イニシアティブに12億ドル以上を割り当てています[22]。UAEのドバイスマートシティプログラムは、政府サービスの接点全体で予測顧客生涯価値モデルを展開し、市民満足度スコアを最適化し、湾岸協力会議全体の顧客分析市場の参考事例を作成しています。

地域別顧客分析市場、2025-2035

競争ベンチマーキング

顧客分析市場は中程度の集中度を示しており、上位5社が世界の収益の約38〜44%を占めている一方で、多くの専門的および地域的なプレイヤーが残りを競っています。ハーフィンダール・ハーシュマン指数は中程度の範囲(約800〜1,200)にあり、競争的だが分散していない市場構造を示しています。既存のCRMまたはクラウドエコシステムを持つプラットフォームベンダーは、分析をより広範な企業契約にバンドルするため、構造的な利点を持っています。

会社 推定収益シェア範囲 主要提供サービス 戦略的ポジショニング
Salesforce 約10〜13% Customer 360, Marketing Cloud Intelligence CRM組み込みの分析、最大の導入ベース
Microsoft 約8〜11% Dynamics 365 Customer Insights, Power BI Azureネイティブスタック、企業バンドリング
Oracle 約7〜10% Unity CDP, CX Analytics データベースから分析への垂直統合
IBM 約5〜8% Watson Customer Experience Analytics AIファーストのポジショニング、ハイブリッドクラウド
Adobe 約6〜9% Experience Platform, Customer Journey Analytics クリエイティブから分析へのワークフロー統合
SAP 約4〜7% Emarsys, SAP Customer Data Platform ERPからCXデータの統合
SAS Institute 約3〜5% Customer Intelligence 360 高度な統計モデルの伝統
Google (Alphabet) 約4〜6% Google Analytics 4, BigQuery ML 広告データエコシステムのロックイン
Teradata 約2〜4% VantageCloud Customer Analytics 大規模データウェアハウス分析
Zoho 約1〜3% Zoho Analytics, Zoho CRM Plus 中小企業向け、コスト競争力

最近のニュースと開発

  • Google(2024年9月):Google Analytics 4 Audience Export APIをリリースし、企業がサードパーティの広告プラットフォームで予測顧客生涯価値モデリングセグメントを活性化できるようにしました [18]
  • SAP(2024年4月):Databricksと提携し、SAP Business Technology Platform上で共同顧客離脱予測分析ソリューションを提供し、企業のデータレイクハウスアーキテクチャをターゲットにしました [15]
  • IBM(2024年2月):watsonx.ai基盤モデルをWatson CX Analyticsに統合し、顧客データの自然言語クエリと顧客データインサイトのためのパーソナライズエンジンを可能にしました。

Customer Analytics Market Report Scope

パラメータ 詳細
市場範囲 すべての展開タイプ、ソリューション、組織サイズ、サービス、エンドユーザー業界にわたるグローバル顧客分析市場
調査期間 2021–2035
CAGR(予測期間) 20.15%(2026–2035)
市場規模(2025年、基準年) 158.6億米ドル
市場規模(2035年、予測終了) 889.2億米ドル
最も成長が早いセグメント AI拡張分析モジュール(約25.6% CAGR);ヘルスケア分野(約23.5% CAGR)
プロファイル企業 セールスフォース、マイクロソフト、オラクル、IBM、アドビ、SAP、SASインスティテュート、グーグル、テラデータ、ゾーホー
評価通貨 米ドル(十億)

よくある質問

リアルタイムの顧客行動分析は、インフラコストの観点から従来のバッチ分析とどのように異なりますか?
リアルタイムストリーミングアーキテクチャは、バッチパイプラインの2〜3倍の計算時間あたりのコストがかかりますが、意思決定の遅延を数時間からミリ秒に短縮します。ほとんどの企業はハイブリッドアプローチを採用し、カート放棄のような高価値のトリガーにはストリーミングを予約し、バルクセグメンテーションは夜間に処理します。
顧客分析市場のベンダーは、中堅市場のバイヤーに最も一般的にどのような価格モデルを提供していますか?
ほとんどのベンダーは、月間追跡ユーザーまたは処理されたイベントに基づく階層型サブスクリプション価格を提供しています。中堅市場のバイヤーは、コストを30〜40%増加させる可能性のある超過料金を避けるために、使用制限のある年間契約を交渉するべきです。
データクリーンルームは、AI駆動の顧客セグメンテーションツールの精度にどのように影響しますか?
クリーンルームは、差分プライバシー機構を通じてノイズを導入し、直接データアクセスと比較してセグメンテーションの精度を約5〜12%低下させます。このトレードオフは、BFSIやヘルスケアのようなコンプライアンスに敏感な業界では受け入れられます。
D2CブランドのM&Aデューデリジェンスにおいて、予測顧客生涯価値モデルはどのような役割を果たしますか?
買収者は、コホートの減衰曲線を歴史的な保持データに対してストレステストすることで、収益の持続可能性の主張を検証するためにCLVモデルを使用します。検証されたCLVモデルを持つブランドは、15〜25%高い買収倍率を要求します。
企業は、ベンダーにコミットする前に顧客離脱予測分析の精度をどのように評価すべきですか?
自社のデータセットで概念実証を要求し、モデルのAUC-ROCスコアを単純なロジスティックベースラインと比較してベンチマークします。あなたのデータで0.75未満のAUC-ROCを提供するベンダーは、基本的なルールエンジンを上回る可能性は低いです。
EUと米国で同時に顧客データのパーソナライズエンジンを展開する際に適用されるコンプライアンスの考慮事項は何ですか?
GDPRは明示的な同意とデータ最小化の管理を要求しますが、米国では一般的に連邦レベルで義務付けられていません。企業は、地理的に制限された同意フローを実装し、各管轄区域ごとに別々の処理記録を維持する必要があります。
顧客分析市場のベンダーは、顧客向けの出力における幻覚リスクを増加させることなく、生成AIをどのように統合していますか?
主要なベンダーは、検証された顧客データストアに結びついた情報取得強化生成を通じてLLMの出力を制約し、外部に公開された洞察のために人間のレビューを実施します。基盤を持つことで、制御されたベンチマークでの幻覚率を3%未満に抑えます。
著者
著者
Author Profile
Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.