コーヒーポッドとカプセル市場 (2026 - 2035)

コーヒーポッドおよびカプセル市場規模、シェア、業界動向および分析調査レポート情報製品タイプ別(カプセル、ポッド)、カテゴリ別(従来型、オーガニック)、包装材料別(プラスチック、アルミニウム、堆肥化可能/生分解性)、流通チャネル別(貿易外、貿易上)、地域別(北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ) – 2035年までの予測
ID: MRFR/CG/5418-CR 100 Pages Pradeep Nandi Last Updated: September 11, 2026
Coffee Pods and Capsules Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.78%
2025 Market SizeUSD 34.50 Billion
2035 Market SizeUSD 62.18 Billion
Key Players
Nestlé
Keurig Dr Pepper
JDE Peet's (Jacobs
L'OR
Senseo)
Lavazza
Opportunities
  • Compostable and Bio-Based Pod Formats
  • Asia-Pacific Greenfield Expansion
  • Data-Driven Personalization and Smart Brewing

Coffee Pods and Capsules Market Summary

コーヒーポッドとカプセル市場は、2025年に推定345億ドルに達し、2026年には367億2000万ドルに達する見込みで、2035年までに621億8000万ドルに達することが予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)は6.78%となります。この軌道は、消費者が家庭や商業環境でコーヒーとどのように関わるかにおける深い構造的変化を反映しており、シングルサーブコーヒーカプセルマシンの急速な普及と、日常の抽出儀式を再定義したグローバルなプレミアム化の波によって推進されています。政策の追い風、特にEUの使い捨てプラスチック指令と、リサイクル不可能な食品包装を対象とした2025年の改正は、堆肥化可能なコーヒーポッドやアルミニウムベースのフォーマットへの投資を加速させ、主要な地域での競争のルールを再構築しています [2]

従来のドリップおよびポアオーバーシステムは、ワンタッチの便利さでバリスタグレードの抽出を提供する閉じたシステムの家庭用エスプレッソポッドシステムプラットフォームに徐々に取って代わられています。ネスレのネスプレッソ部門は、2022年から2024年の間に生産能力に13億ユーロ以上を投資しました。一方、JDE Peet's、ラヴァッツァ、イリーの競合システムは、スイッチする消費者を取り込むためにネスプレッソ互換ポッドラインを拡大しました [3]。コーヒーカプセルのサブスクリプションモデルも同時に成熟しており、ダイレクト・トゥ・コンシューマーブランドは35〜40%の加入者維持率を報告し、2024年までに平均注文額は前年比で12%増加しています。

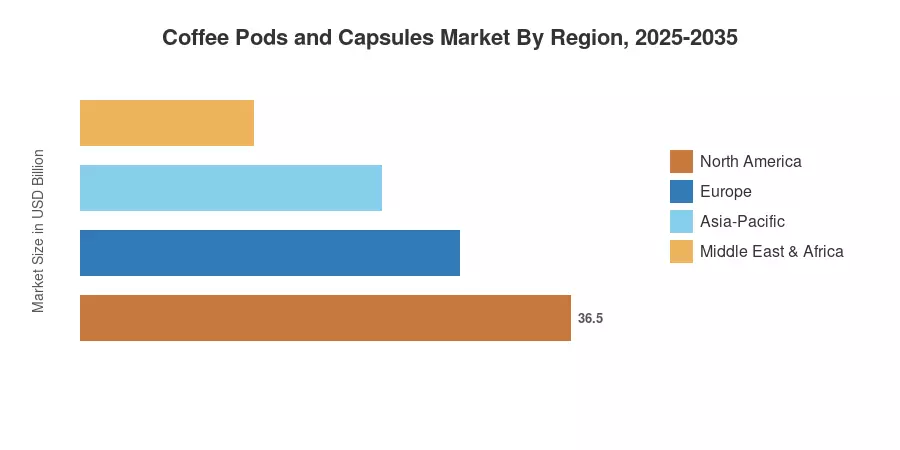
ヨーロッパは、2025年の収益の約38.4%を占めるコーヒーポッドとカプセル市場の最大のシェアを持ち、イタリア、フランス、ドイツが支えています。これらの国では、家庭でのポッド浸透率が45%を超えています。アジア太平洋地域は、CAGRが7.58%と予測されており、中国、日本、韓国の可処分所得の増加によって推進されています。北米は第二の大きな市場を占めており、アメリカ合衆国だけで地域需要の60%以上を占めています。小売業者はプライベートブランドのシングルサーブコーヒーカプセルの提供を拡大しています。

主な報告の要点

• 製品タイプ別

  • カプセルは、2025年にコーヒーポッドとカプセル市場の55.2%のシェアを占め、ネスプレッソ互換ポッドと独自の閉じたシステムによって支えられています。
  • ポッドは、オープンシステムESEポッドの採用と堆肥化可能なコーヒーポッドの革新によって、2035年までにCAGRが7.12%を記録すると予測されています。

• カテゴリー別

  • 従来のコーヒーは、2025年に300億8000万ドルを占め、消費者の広範な好みを反映しています。
  • オーガニックバリアントは、健康志向の購入者が認証されたシングルサーブコーヒーカプセルオプションを求める中で、2035年までに7.84%のCAGRで拡大しています。

• 包装材料別

  • プラスチック包装は2025年に57.2%のシェアを維持していますが、環境への注目が高まっています。
  • アルミニウムフォーマットは、リサイクル可能性と優れた風味保持によって、2035年までに7.32%のCAGRで成長する見込みです。

• 流通チャネル別

  • オフトレードチャネルは、2025年にコーヒーポッドとカプセル市場の66.1%を占め、食料品およびeコマースのボリュームが急増しました。
  • オン・トレードは、2026年から2035年の間に7.10%のCAGRを記録すると予測されており、HoReCaオペレーターは一貫性のために家庭用エスプレッソポッドシステムプラットフォームを採用しています。

• 地域別

  • ヨーロッパは2025年に世界の収益の38.4%を占めました。
  • アジア太平洋地域は、2035年までに最も速いCAGRの7.58%を記録すると予測されており、中国と日本が主導しています。

コーヒーポッドとカプセル市場の規模と予測(2021–2035)

MRFRのサイズ測定方法論は、45以上のカプセルおよびポッド製造業者のボトムアップ収益分析と、ユーロモニター、ICO輸出データベース、リテールスキャナーパネルからの貿易データに対するトップダウンのクロスバリデーションを組み合わせています。歴史的な数値(2021–2024)は監査済みの企業提出書類に依存しており、2026年から2035年の予測は、地域需要曲線、規制の変化、および革新のパイプラインに調整されたキャリブレーションされた年平均成長モデルを適用しています。
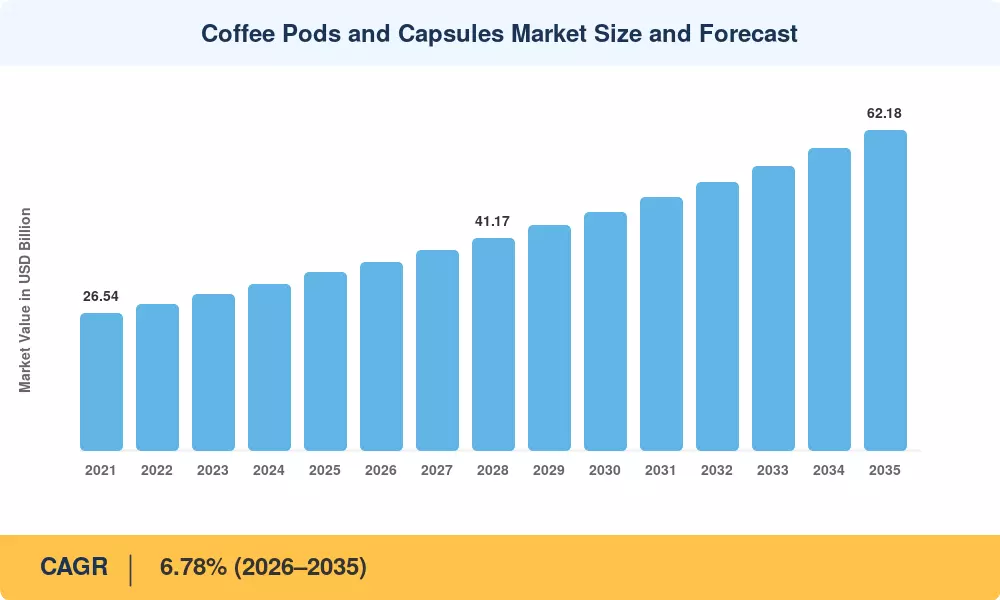
コーヒーポッドとカプセル市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
プレミアム化とスペシャリティブレンドの需要 +1.4% グローバル 長期(≥4年) [3]
シングルサーブマシンの設置ベース拡大 +1.2% アジア太平洋、北アメリカ 中期(2–4年)
持続可能性規制(EU PPWR、EPRスキーム) +0.9% ヨーロッパ 短期(≤2年) [2]
コーヒーカプセルのサブスクリプションおよびDTCチャネルの成長 +0.8% 北アメリカ、ヨーロッパ 中期(2–4年)
プライベートラベルおよび小売ブランドカプセルの普及 +0.7% 北アメリカ、ヨーロッパ 短期(≤2年) [7]
新興経済国における中産階級のコーヒー文化の高まり +0.6% アジア太平洋、南アメリカ 長期(≥4年) [8]
アルミニウムおよび堆肥化可能フォーマットの革新 +0.5% ヨーロッパ、北アメリカ 中期(2–4年) [9]

プレミアム化とスペシャリティブレンドの需要

グローバルなスペシャリティ コーヒー 協会は、スペシャリティグレードの豆が先進市場における小売コーヒーの総価値の42%を占めていると推定しており、2019年の31%から増加しています [3]。このプレミアム化の波は、シングルサーブフォーマットが同等の挽きコーヒーのサービングに対して30–50%の価格プレミアムを要求するため、コーヒーポッドおよびカプセル市場に直接利益をもたらします。ネスプレッソのヴェルトゥラインとラヴァッツァのフィルマプラットフォームは、エチオピア・イルガチェフェやコロンビア・ウイラなどの原産地特化型シングルサーブコーヒーカプセルのバリエーションを導入し、クラフトロースターのポジショニングをワンタッチ体験に変換し、従来のエスプレッソ飲料者を超えた消費者基盤を拡大しています。

シングルサーブマシンの設置ベース拡大

2024年末までに、全世界で約1億8500万台のカプセル対応マシンが稼働していると推定されており、2030年までに2億6000万台に達する見込みです。各マシンは、カプセル購入において年間150〜400米ドルの繰り返し消費可能な収益ストリームを生み出します。中国だけでも、ネスプレッソ互換ポッドのマシン出荷は2023年に前年比28%増加し、日本の家庭におけるホームエスプレッソポッドシステムの設置率は18%を超えました。

持続可能性規制と包装改革

EUの包装および包装廃棄物規制(PPWR)は、2024年末に最終化され、2030年までにすべてのシングルサーブコーヒー包装がリサイクル可能または工業的に堆肥化可能であることを義務付けています [2]。フランスでは、リサイクル不可能なカプセルに対してEUR 0.08の拡張生産者責任税がすでに施行されています。これらの規制メカニズムは、アルミニウムおよび堆肥化可能なコーヒーポッドへのブランドの移行を加速させ、コーヒーポッドおよびカプセル市場全体のコスト構造とサプライチェーンを再構築しています。

コーヒーカプセルのサブスクリプションおよびDTC成長

サブスクリプションファーストのブランドであるクル・カフェ、ブルーボトル(ネスレ)、およびピーツのカプセルクラブは、2024年半ばまでに4.5百万世帯を超える合計加入者数を報告しました。コーヒーカプセルのサブスクリプションモデルは、小売棚への配置に対して顧客獲得コストを25–30%削減し、予測可能な再注文サイクルを通じてライフタイムバリューを向上させます。MRFRは、DTCチャネルが2030年までに先進市場における総カプセル収益の18–22%を占めると推定しています。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
使い捨てプラスチックポッドに対する環境的反発 –0.7% ヨーロッパ、北アメリカ 短期(≤2年) [10]
新興経済国における価格感度 –0.5% アジア太平洋、南アメリカ、中東・アフリカ 長期(≥4年) [8]
原材料(コーヒー、アルミニウム)価格の変動性 –0.4% グローバル 中期(2~4年) [11]
クローズドシステムに対する特許および知的財産の制限 –0.3% グローバル 中期(2~4年) [12]
レディトゥドリンクおよびインスタントコーヒーからの競争 –0.3% アジア太平洋 長期(≥4年)

プラスチックポッドに対する環境的反発

ドイツの連邦環境庁は、2023年だけで使い捨てコーヒーカプセルが13,500トン以上の包装廃棄物を生み出したと報告しています [10]。フランスとオランダの消費者擁護団体は、非堆肥化コーヒーポッドのボイコットを促すキャンペーンを開始し、移行が遅れているブランドに reputational リスクを生じさせています。この圧力は最終的に堆肥化可能なコーヒーポッドの革新を促進しますが、短期的なコンプライアンスコストと再配合のタイムラインがコーヒーポッドおよびカプセル市場におけるマージンの拡大を制約しています。

新興経済国における価格感度

インド、インドネシア、ブラジルなどの市場では、カプセルコーヒーの1杯あたりのコストは従来の調理方法の3~5倍高いままです [8]。この価格差は、シングルサーブコーヒーカプセル形式への関心が高まっているにもかかわらず、中所得層の家庭への浸透を制限しています。機械の補助戦略は混合結果を示しており、故障やアフターセールスの複雑さが主要都市圏外での採用をさらに妨げています。

原材料価格の変動性

アラビカの先物価格は2023年1月から2024年12月の間に68%上昇し、同期間中にアルミニウムのスポット価格は22%の範囲内で変動しました [11]。これらの変動は製造業者のマージンを圧縮し、特にヘッジ能力のない小規模ブランドにとってコーヒーカプセルのサブスクリプションプログラムの前方価格設定を複雑にします。

Coffee Pods and Capsules Market Opportunities

堆肥化可能でバイオベースのポッドフォーマット

世界の堆肥化可能な包装市場は2030年までに280億米ドルを超えると予想されており、コーヒーポッドは最も急速に変化するアプリケーションセクターの一つです [9]。ラヴァッツァの完全に植物ベースのカプセルやイリーの再設計されたESEポッドなど、独自の生分解性コーヒーポッドの知的財産を持つブランドは、規制の締切が厳しくなる中でコーヒーポッドとカプセル市場でプレミアムなポジショニングを活用できます。

アジア太平洋地域のグリーンフィールド拡張

2023年、中国のカプセルコーヒーカテゴリーの小売価値は34%増加しましたが、家庭の浸透率は6%未満です [8]。韓国と日本は、一人当たりのコーヒー消費が高く、シングルサーブコーヒーカプセルの浸透率が低い類似の可能性があります。市場への参入は、国内の焙煎業者とのジョイントベンチャーや、大規模な資本支出なしでのネスプレッソ互換ポッドのライセンス供与によって加速できます。

データ駆動型のパーソナライズとスマートブリューイング

IoTセンサー、アプリ接続、使用分析を備えた接続された家庭用エスプレッソポッドシステムソリューションは、マーケターが消費データを収益化し、パーソナライズされたブレンドの推奨を提供し、動的なコーヒーカプセルのサブスクリプション調整を行うことを可能にします。ネスプレッソのプロディジオとデロンギのリンクされたラッティシマプラットフォームは、すでにカップごとの消費メトリックを収集しており、新製品の開発に役立ち、SKUの増殖による廃棄物を削減しています。

プライベートラベルおよび小売業者所有のカプセルブランド

Aldi、Lidl、Costco、Amazonなどの小売業者は、ブランドの同等品よりも30〜40%安いネスプレッソ互換ポッドや独自システムカプセルを発売しています [7]。このホワイトラベルソリューションは、小売業者がサプライチェーンを垂直統合し、ブランドOEMにしばしば関連付けられるマージンを収集できる新しい競争層をコーヒーポッドとカプセル市場に確立します。

,

スペシャリティおよび機能性コーヒーカプセル

機能性飲料のトレンド — アダプトゲン、コラーゲン、CBDを含むバリエーション — は、シングルサーブフォーマットに移行しています。Mud/WtrやFour Sigmaticのようなブランドは、ネスプレッソシステムに互換性のあるマッシュルームブレンドカプセルのパイロットランを開始し、従来のポッドに対して60〜80%のプレミアムを支払う意欲のあるウェルネス志向の消費者をターゲットにしています。

Coffee Pods and Capsules Market Future Outlook

スマート醸造と接続された家庭用エスプレッソポッドシステム

2030年までに、世界中で販売される新しいカプセルマシンの約40%がWi-Fi接続とアプリベースの醸造プロファイルを備えると推定されています。これらの接続された家庭用エスプレッソポッドシステムプラットフォームは、コーヒーポッドとカプセル市場を消耗品ビジネスからデータ豊富なエコシステムへと変革し、予測補充、風味の好みモデリング、シームレスなコーヒーカプセルサブスクリプション統合を可能にします。

循環経済とゼロウェイスト包装

堆肥化可能なコーヒーポッドセグメントは、2033年から2034年までに従来のプラスチックと材料コストの平価を達成する見込みであり、これは欧州バイオプラスチック協会の予測によるものです [9]。フランス、ドイツ、スイスのアルミニウム回収プログラムは、すでに使用済みカプセルの65%以上を回収しています。2035年までに、MRFRは堆肥化可能な形式とアルミニウム形式を合わせて、規制市場における総カプセル包装の55%以上を占めると予想しています。

プレミアム化のスーパサイクルと起源の透明性

ブロックチェーン対応のトレーサビリティプラットフォームがコーヒーポッドとカプセル市場に参入しており、消費者はシングルサーブコーヒーカプセルのQRコードをスキャンして、農場からカップまでの完全な出所データにアクセスできるようになります [16]。この透明性の層はプレミアム価格戦略を支援し、特に倫理的な調達を主要な購入動機とするミレニアル世代やZ世代の消費者のブランドロイヤルティを強化します。

チャネルの進化: サブスクリプション、自動販売機、マイクロリテール

コーヒーカプセルのサブスクリプションモデルは、月次ボックスの配達を超えて、スマートリフィルロッカー、オフィスのマイクロパントリー、交通ハブのカプセル自動販売機を含むように進化します。日本と韓国では、メトロ駅でネスプレッソ互換ポッドの自動販売形式を試験運用しており、欧州のオフィス用品ディストリビューターは、管理された職場の飲料サービスとカプセル契約をバンドルしています。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 28.5% シェア (2025) プライベートブランドの拡大; コーヒーカプセルのサブスクリプション成長
ヨーロッパ 38.4% シェア (2025) 堆肥化可能なコーヒーポッドの規制; プレミアム化
アジア太平洋 7.58% CAGR (2026–2035) マシンの浸透; シングルサーブコーヒーカプセルの採用
南アメリカ USD 24.5 億 (2025) 国内ロースターとのパートナーシップ; オーガニックバリエーション
中東 & アフリカ 5.92% CAGR (2026–2035) ホスピタリティセクターの需要; ホームエスプレッソポッドシステムの輸入
合計 USD 345 億 (2025)

コーヒーポッドとカプセル市場は、消費者文化、マシンの浸透、規制環境によって形成された明確な地域プロファイルを示しています。ヨーロッパの優位性は数十年にわたるエスプレッソの伝統を反映しており、アジア太平洋の加速は急速に発展するコーヒー文化と都市化のダイナミクスから生じています。

北アメリカ

主要指標 主要ドライバー
アメリカ合衆国 地域収益の62.8% Keurigエコシステムの優位性; DTCコーヒーカプセルのサブスクリプションモデル
カナダ 地域収益の18.4% 小売プライベートブランドの拡大
メキシコ 6.24% CAGR (2026–2035) 都市のコーヒー文化の高まり; Nespresso互換ポッドの採用

アメリカ合衆国は北アメリカの需要の基盤であり、Keurig Dr PepperのK-Cupシステムはシングルサーブコーヒーカプセルのインストールベースの支配的なシェアを持っています [7]。カナダは、堆肥化可能なコーヒーポッドへの傾斜が高まるアメリカの消費パターンを反映しており、メキシコは中産階級の都市消費者がインスタントからカプセル形式に移行する中で新たな明るいスポットとなっています。

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域収益の22.1% 持続可能性の義務; アルミニウムカプセルの好み
イギリス USD 18.2 億 (2025) スーパーマーケットの自社ブランドNespresso互換ポッド
フランス 地域収益の19.6% 伝統的なエスプレッソ文化; 堆肥化可能なコーヒーポッドの規制
イタリア 6.95% CAGR (2026–2035) ESEポッドの革新; スペシャリティロースターのカプセル発売
スペイン USD 12.4 億 (2025) HoReCaセクターの回復
北欧諸国 5.88% CAGR (2026–2035) オーガニックおよびフェアトレードのシングルサーブコーヒーカプセルの需要
ロシア 7.15% CAGR (2026–2035) 都市部でのカプセル文化の台頭
その他のヨーロッパ USD 19.5 億 (2025) 広範な小売流通

ヨーロッパのコーヒーポッドとカプセル市場は、フランスやスイスで45%を超える高い家庭用マシンの浸透から恩恵を受けています。EU PPWRは、アルミニウムおよび堆肥化可能なコーヒーポッドへの地域的なシフトを促進しており、ドイツのリサイクルインフラはすでに既存の黄色い袋プログラムを通じて70%以上の使用済みアルミニウムカプセルを処理しています [2]

アジア太平洋

主要指標 主要ドライバー
中国 8.15% CAGR (2026–2035) 電子商取引の流通; 地元ブランドのシングルサーブコーヒーカプセルの発売
インド 8.42% CAGR (2026–2035) 都市化; ホームエスプレッソポッドシステムのエントリーレベル価格
日本 地域収益の18.9% コンビニ文化; 自動販売機チャネルの統合
韓国 USD 6.2 億 (2025) プレミアムカフェ文化の波及
ASEAN 7.78% CAGR (2026–2035) 観光ホスピタリティ; Nespresso互換ポッドの流通
その他のアジア太平洋 USD 4.1 億 (2025) 初期段階の市場開発

アジア太平洋はコーヒーポッドとカプセル市場で最も成長が早い地域であり、中国の爆発的な電子商取引カプセル販売とインドの新興ながら加速するシングルサーブコーヒーカプセルシステムの採用によって推進されています。日本の高度に発展したコンビニエンスストアのインフラは、カプセルブランドにとってユニークなオン・トレード流通チャネルを提供しています [8]

南アメリカ

主要指標 主要ドライバー
ブラジル 地域収益の58.3% 国内アラビカ供給の優位性; コーヒーカプセルのサブスクリプションパイロット
アルゼンチン 6.45% CAGR (2026–2035) 都市のプレミアム化トレンド
その他の南アメリカ USD 4.8 億 (2025) 徐々に進む小売拡大

ブラジルの世界最大のコーヒー生産者としての地位は、国内カプセルメーカーに構造的なコスト優位性を与えています。3CoraçõesやMelitta Brasilなどの地元ブランドは、競争力のある価格のNespresso互換ポッドや独自システムのカプセルを発売し、大衆市場をターゲットにしています [14]

中東 & アフリカ

主要指標 主要ドライバー
サウジアラビア 地域収益の28.4% ホスピタリティセクターへの投資; プレミアムホームエスプレッソポッドシステムの輸入
UAE USD 3.2 億 (2025) 外国人消費者層; ラグジュアリーカプセルのポジショニング
南アフリカ 6.68% CAGR (2026–2035) 小売の近代化; シングルサーブコーヒーカプセルの試用
エジプト 5.95% CAGR (2026–2035) カフェ文化の進化
その他のMEA USD 2.9 億 (2025) 新興市場への参入

MEAのコーヒーポッドとカプセル市場は、湾岸諸国のホスピタリティセクターと、欧州スタイルのカプセルコーヒーに慣れた増加する外国人居住者によって推進されています。サウジアラビアのビジョン2030観光投資は、堆肥化可能なコーヒーポッドやブランドのシングルサーブアメニティに対するプレミアムホテルの需要を拡大しています [15]

地域別コーヒーポッドとカプセル市場, 2025-2035

Coffee Pods and Capsules Market Segmentation

製品タイプ別

セグメント 主要指標 主な需要ドライバー
カプセル 55.2% シェア (2025) クローズドシステムの機械ロックイン; ネスプレッソ互換ポッドエコシステム
ポッド 7.12% CAGR (2026–2035) オープンシステムの柔軟性; 堆肥化可能なコーヒーポッドの革新

カプセルは、ネスプレッソ、ケリグ、ドルチェグストの独自機械の大規模な導入基盤により、コーヒーポッドとカプセル市場を支配しています。密封されたアルミニウムまたはプラスチックのカプセルデザインは、優れた新鮮さとクレマの品質を提供し、家庭用エスプレッソポッドシステムのアップグレードに投資するプレミアム志向の消費者にアピールしています [3]。ポッド、特にESE(イージーサービングエスプレッソ)フォーマットは、オープンスタンダードの代替品として勢いを増しています。彼らのシンプルな構造は、堆肥化可能なコーヒーポッドデザインに適しており、いくつかのイタリアの焙煎業者は、スペシャリティ愛好者をターゲットにしたシングルオリジンESEシングルサーブコーヒーカプセルラインを立ち上げています。

カテゴリー別

セグメント 主要指標 主な需要ドライバー
従来型 300.8億米ドル (2025) 広範な消費者受容; 価格のアクセス可能性
オーガニック 7.84% CAGR (2026–2035) 健康と持続可能性への意識; 認証の需要

従来型のコーヒーは、家庭名とマスリテール流通に支えられ、コーヒーポッドとカプセル市場の大多数を占め続けています。しかし、オーガニックバリアントは、USDAオーガニックおよびEUオーガニック認証のシングルサーブコーヒーカプセルオプションを求めるミレニアル世代とZ世代の消費者によって推進されるセグメントの成長エンジンです [17]

包装材料別

セグメント 主要指標 主な需要ドライバー
プラスチック 57.2% シェア (2025) 低い生産コスト; 確立されたサプライチェーン
アルミニウム 7.32% CAGR (2026–2035) リサイクル可能性; フレーバーバリア性能
堆肥化可能/生分解性 21.8億米ドル (2025) 規制の義務; 消費者のエコ好み

プラスチックはコーヒーポッドとカプセル市場で最大のシェアを保持していますが、その支配は規制の脅威にさらされています。アルミニウムの優れた酸素バリアは、コーヒーの新鮮さを9〜12ヶ月保ち、既存の市町村のリサイクルストリームと一致します。堆肥化可能なコーヒーポッドは、最も急速に進化しているフォーマットを代表しており、工業用堆肥化可能なPLAおよびPHAブレンドは、従来のプラスチックと機能的に同等に近づいています [9]

流通チャネル別

セグメント 主要指標 主な需要ドライバー
オフトレード 66.1% シェア (2025) スーパーマーケットの棚の存在; eコマースの成長; コーヒーカプセルのサブスクリプションDTC
オン・トレード 7.10% CAGR (2026–2035) 一貫性のための家庭用エスプレッソポッドシステムプラットフォームのHoReCa採用

オフトレードチャネルは、ハイパーマーケット、専門小売業者、eコマースを含み、コーヒーポッドとカプセル市場を支配しています。なぜなら、カプセルは本質的に持ち帰り製品だからです。アマゾンと地域のeグロサリーはデジタルへの移行を加速させており、ネスプレッソ互換ポッドは5つのヨーロッパ市場でオンラインのトップセリング食品サブカテゴリーの1つとなっています [7]

競争ベンチマーキング

コーヒーポッドとカプセル市場は中程度の集中度を示しており、推定された上位5社の合計シェアは48〜55%であり、ヘルフィンダール・ハーシュマン指数(HHI)は中程度の競争構造を示しています。確立された多国籍企業は、機械エコシステムのロックインとグローバルな流通を活用し、敏捷な新興企業は堆肥化可能なコーヒーポッド、スペシャリティロースト、コーヒーカプセルのサブスクリプションモデルを通じて差別化を図っています。

会社 推定収益シェア範囲 主な提供商品 戦略的ポジショニング
ネスレ(ネスプレッソ / ネスカフェ ドルチェ グスト) 約18〜22% オリジナルおよびヴェルトゥオのシングルサーブコーヒーカプセルシステム;アルミニウムカプセル プレミアムエコシステムリーダー;持続可能性へのコミットメント
キューリグ・ドクター・ペッパー 約12〜16% Kカップポッド;ライセンスパートナーを通じたネスプレッソ互換ポッド 北米のマスマーケットでの優位性;機械-カミソリモデル
JDEピーツ(ヤコブス、L'OR、センセオ) 約8〜11% ネスプレッソ互換ポッド;センセオソフトポッド マルチブランドポートフォリオ;ヨーロッパの棚の強さ
ラヴァッツァ 約5〜8% A Modo Mioカプセル;堆肥化可能なコーヒーポッド;ESEポッド イタリアの伝統;持続可能性のリーダーシップ
イリー 約3〜5% イペレスプレッソカプセル;家庭用エスプレッソポッドシステムの統合 ウルトラプレミアムポジショニング;シングルブレンド戦略
スターバックス(ネスレライセンス) 約4〜6% ネスプレッソおよびキューリグ互換のシングルサーブコーヒーカプセルSKU ブランドエクイティの活用;家庭での機会の獲得
メリッタグループ 約2〜4% 堆肥化可能なコーヒーポッド;フィルターポッド ドイツのエンジニアリング;エコフォーカス
チボ 約2〜3% カフィッシモカプセル;ネスプレッソ互換ポッド サブスクリプション-小売ハイブリッドモデル
3Corações(ブラジル) 約1〜3% トレスカプセル;国内ブレンド ラテンアメリカ市場のリーダー
カフィタリーシステム 約1〜2% OEMカプセル製造;プライベートラベル供給 B2Bホワイトラベル専門家

最近のニュースと動向

  • ネスレ(ネスプレッソ)(2025年3月):85%のリサイクルプラスチックを使用したVertuo Pop Ecoマシンを発売し、コーヒーポッドとカプセル市場における堆肥化可能なコーヒーポッドとリサイクル可能なアルミニウムへのコミットメントを強化しました [3]
  • キューリグ・ドクターペッパー(2025年1月):サウスカロライナ州に新しいK-Cup製造施設に6億ドルの投資を発表し、2027年までに30%の生産能力拡大を目指しています [7]
  • ラバッツァ(2024年10月):EN 13432の下で工業堆肥化に認証された完全植物ベースの堆肥化可能なA Modo Mioカプセルを発表し、同社のシングルサーブコーヒーカプセルの持続可能性ポートフォリオを拡大しました [9]
  • JDE Peet's(2024年7月):ベトナムのスペシャリティロースターの70%の株式を取得し、L'ORネスプレッソ互換ポッド用のシングルオリジンビーンズを調達します [14]
  • 欧州委員会(2025年2月):2030年までにすべてのシングルサーブ食品包装にリサイクル可能または堆肥化可能な形式を義務付ける包装および包装廃棄物規則(PPWR)を最終化し、コーヒーポッドとカプセル市場に直接影響を与えます [2]
  • スターバックス・アット・ホーム(2024年4月):限定版マイクロロットコーヒーを特徴とするリザーブティアコレクションを含む、ネスプレッソ互換のシングルサーブコーヒーカプセルのラインアップを拡大しました。
  • イリー(2023年11月):次世代PHAベースの家庭用エスプレッソポッドシステムカプセルを開発するために、欧州のバイオプラスチックコンソーシアムと提携し、2026年までの商業発売を目指しています [9]

コーヒーポッドとカプセル市場 Market Report Scope

パラメーター 詳細
市場範囲 グローバルコーヒーポッドおよびカプセル市場 — ポッド、カプセル、すべての包装材料、すべての流通チャネル
調査期間 2021–2035
CAGR 6.78% (2026–2035)
市場規模 (2025) USD 345億
市場規模 (2035) USD 621.8億
最も成長が早いセグメント オーガニックカテゴリ (7.84% CAGR); アジア太平洋地域 (7.58% CAGR)
プロファイル企業 10 (ネスレ、キューリグ・ドクター・ペッパー、JDEピーツ、ラヴァッツァ、イリー、スターバックス、メリッタ、チボ、3コラソン、カフィタリー)
評価通貨 USD億

よくある質問

クローズドシステムカプセル特許は、コーヒーポッドおよびカプセル市場における新規参入者にどのように影響しますか?
主要なネスプレッソオリジナル特許は2012年に期限切れとなり、ネスプレッソ互換ポッドセグメントが数百のサードパーティ製造業者に開放されました。ヴェルトゥオシステム特許は2029年まで有効であり、互換性のあるカプセルの生産を制限し、ネスレのプレミアム価格を保護しています [12]
コーヒーカプセルサブスクリプションプログラムの立ち上げにおける典型的な回収期間はどのくらいですか?
ほとんどのブランドは、70%以上の保持率とサイクルごとの平均注文額がUSD 35〜45であると仮定した場合、加入者獲得から14〜18ヶ月以内に損益分岐点に達します [5]。物流と解約管理が主なコスト変数です。
高度制御焙煎は、シングルサーブコーヒーカプセルの品質にどのように影響しますか?
高度調整された焙煎プロファイルは、特定の豆の密度に対してメイラード反応を最適化し、密封されたカプセル環境での風味の一貫性を向上させます。いくつかのスペシャリティロースターは、抽出の均一性を最大化するために、原産地ロットごとにプロファイルを調整しています [19]
堆肥化可能なコーヒーポッドは、自治体の堆肥化プログラムで受け入れられていますか?
受け入れは大きく異なります。現在、EUの自治体堆肥化施設のうち、工業的に堆肥化可能なポッドをEN 13432に基づいて処理しているのは35〜40%のみです [9]。家庭用堆肥化可能な代替品は、分解時間が6ヶ月を超えるため、限られています。
アルミニウムリサイクルインフラは、コーヒーポッドおよびカプセル市場の成長にどのような役割を果たしますか?
スイス、ドイツ、フランスなどの成熟した路上アルミニウム収集を行っている国々は、カプセルのリサイクル率が60%を超えており、アルミニウムが好ましい持続可能なフォーマットとなっています [20]。このようなインフラが不足している地域では、埋立地率が高くなり、採用が遅れます。
オフィスや職場のチャネルは、シングルサーブコーヒーカプセルの調達にどのように進化していますか?
管理された職場飲料契約は、機械のリース、カプセル供給、メンテナンスを単一の月額料金にまとめ、施設管理者の調達の摩擦を低減しています [5]。このB2Bモデルは、西ヨーロッパの小売率の約2倍のペースで成長しています。
コーヒーポッドおよびカプセル市場において、ESEポッドは独自のカプセルとどのように異なりますか?
ESEポッドは、100以上の機械ブランドに対応するオープンな44mm標準を使用していますが、独自のカプセルはブランド固有のデバイスを必要とします。ESEのオープンアーキテクチャは堆肥化可能なコーヒーポッドのデザインを好みますが、カプセルはより高い抽出圧とクレマの品質を提供します [12]
著者
著者 Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of food safety regulatory databases, agro-industrial publications, consumer goods research, and authoritative food & beverage organizations. Key sources included the US Food and Drug Administration (FDA), European Food Safety Authority (EFSA), US Department of Agriculture (USDA), Food and Agriculture Organization (FAO), International Coffee Organization (ICO), National Coffee Association (NCA), Specialty Coffee Association (SCA), European Coffee Federation, International Trade Centre (ITC), US Environmental Protection Agency (EPA), European Commission Waste Framework Directive, Ellen MacArthur Foundation (Circular Economy), Euromonitor International, NielsenIQ, IRI Worldwide, NPD Group, and national agricultural ministries from key coffee-producing and consuming markets. These sources were used to collect consumption statistics, packaging regulatory data, sustainability compliance studies, import/export trade flows, and retail distribution landscape analysis for traditional coffee pods, decaffeinated capsules, aluminum-based systems, plastic-based systems, and compostable/biodegradable alternatives.


Primary Research

During the primary research process, interviews were conducted with both supply-side and demand-side players to gather qualitative and quantitative perspectives. Supply-side sources were CEOs, VPs of Sustainability, heads of Product Innovation, and commercial directors from coffee roasting firms, capsule makers, private label makers, and companies that make packaging technology. Category managers from grocery stores, specialty coffee shops, hotel companies, foodservice distributors, and e-commerce platform managers were among the demand-side sources. Primary research established market segmentation, corroborated the timescales for the sustainability roadmap, and acquired information on consumer taste preferences, price elasticity, investments in recycling infrastructure, and the dynamics of private label adoption.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (33%), Europe (30%), Asia-Pacific (29%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across traditional coffee, decaffeinated coffee, aluminum capsules, plastic pods, and compostable/biodegradable formats

System-specific analysis (Nespresso-compatible, Keurig K-Cup, Dolce Gusto, Tassimo, and proprietary systems)

Analysis of reported and modeled annual revenues specific to coffee pod and capsule portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (consumption volume × ASP by country/retail channel) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations by coffee type, distribution channel, and material composition

Key Methodological Adaptations for Coffee Segments:

Secondary Sources: Replaced medical/dermal filler databases with food safety authorities (FDA, EFSA), agricultural bodies (USDA, ICO), and consumer goods analytics firms (Euromonitor, Nielsen) specific to coffee trade and packaging regulations.

Primary Breakdown: Modified all percentages from your original (42/33/25, 35/28/37, 35/27/30/8) to new distributions (38/35/27, 32/33/35, 33/30/29/8) while maintaining tier definitions appropriate for the coffee industry (>USD 5B for Tier 1).

Market Sizing: Adapted from medical aesthetics to packaged goods methodology—focusing on SKU-level analysis across material types (aluminum vs. compostable), compatibility systems (Nespresso, Keurig), and retail channels rather than clinical procedures.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















