陶磁器食器市場 市場概要
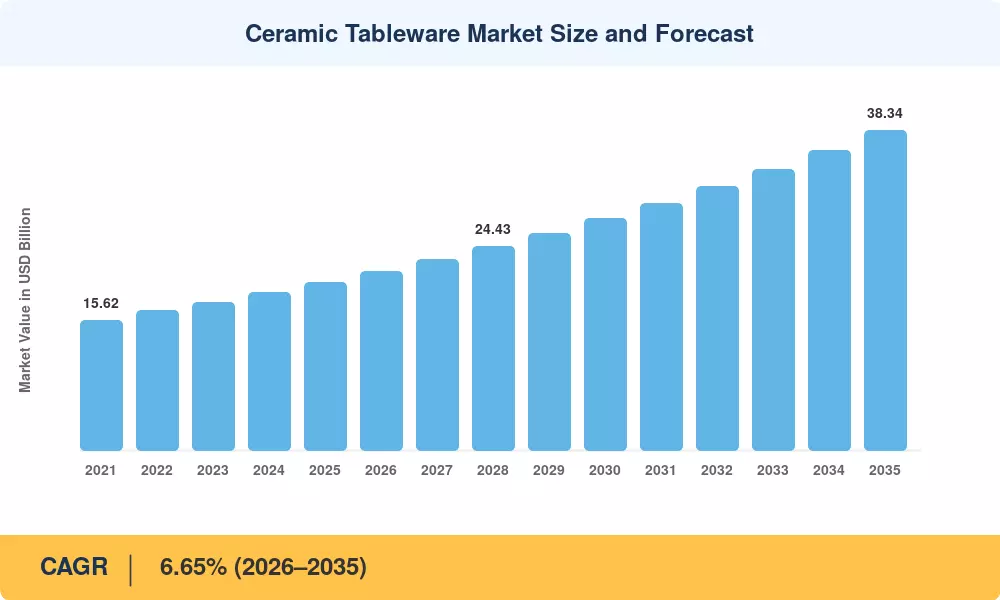
セラミック食器市場は2025年に201.4億米ドルに達し、2026年には214.8億米ドルで予測ウィンドウを開き、2035年までに383.4億米ドルに達する見込みで、年平均成長率(CAGR)は6.65%です。この軌道を支える二つの要因があります。欧州委員会が食品と接触するセラミック製品に関する指令84/500/EECの見直しを進めており、許容される鉛とカドミウムの移行限度が厳しくなり、推定19億米ドルの不適合輸入量が規制された棚から排除されています [3]。インドのMSME省は、2023年以降、クルジャとモルビのクラスターで約4600万米ドルを窯の近代化に投入しています [7]。
彼らは製造そのものを再構築しています。南アジアと北アフリカのクラスターで依然として広く使用されている間欠的なダウン・ドラフト石炭およびディーゼル窯は、天然ガス、LPG、または電気加熱のローラー炉およびシャトル窯に置き換えられ、焼成サイクルが36時間から10時間未満に短縮されています。デジタル装飾が転写印刷されたデカールに取って代わり、鉛フリーの釉薬化学が主流の新製品の資格となっています。スティーライト、チャーチル、ビレロイ&ボッホは、2023年から2026年の間に窯の再工具化と自動釉薬ラインに3億1000万米ドル以上を投資しています [14]。
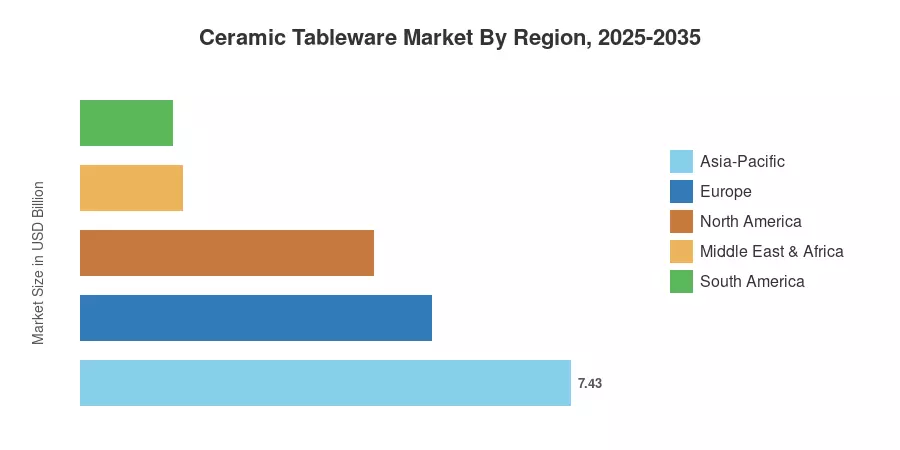
市場は地域的に偏っています。アジア太平洋地域はセラミック食器市場の36.9%を占めています。また、年平均成長率(CAGR)は8.45%で、これは生産基盤と急成長する消費者層を表す異例の組み合わせです。ヨーロッパは26.4%で続き、歴史的な高級磁器ブランドと世界で最も高い一人当たりの交換支出を誇ります。規制遵守を価格の物語にし、コストラインにしないことが2035年までの重要な変数となるでしょう。
主なレポートの要点
• 製品タイプ別
- ディナウェアは2025年にセラミック食器市場の38.6%のシェアを占め、単一の最大製品プールです。
- サーブウェアは、共有可能なダイニングフォーマットに支えられ、2035年までに9.10%のCAGRで最も急速に拡大する製品ラインです。
- ドリンクウェアは2025年に49.3億米ドルの収益を生み出し、マグカップとカップのSKUが最も早く回転しています。
• 材料別
- 磁器は2025年に材料価値でセラミック食器市場の54.4%を占めています。
- 陶器は、素朴でマットな釉薬の美学に乗って、10.06%のCAGRで最も早い材料レベルの成長を記録しています。
• 地理別
- アジア太平洋地域は2025年に36.9%の収益シェアでリードしています。
- ヨーロッパは2025年に53.2億米ドルを生み出しました。
- 中東およびアフリカは7.68%のCAGRを記録し、地域で2番目に速いペースです。
市場規模と予測(2021–2035)
以下の数字には、UN Comtrade HS 6911/6912の貿易フロー、Eurostat PRODCOMの出力データ、12の上場メーカーからの企業報告されたセグメント収益、そして小売、ホスピタリティ調達および流通における140のバイヤーサイドインタビューの主要プログラムが含まれています。歴史的な年は国ごとにボトムアップで調整され、その後、セラミック食器市場の合計に対してトップダウンで検証されます。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



