ボディコントゥアリング市場 (2026 - 2035)

ボディ・コントゥーリング市場調査レポート デバイス別(非侵襲的デバイス(ラジオ波脂肪吸引デバイスおよび高強度焦点超音波脂肪吸引デバイス)、最小侵襲デバイス(レーザー補助脂肪溶解デバイスおよびラジオ波補助脂肪吸引デバイス)、侵襲的デバイス(超音波補助脂肪吸引およびその他)、エンドユーザー別(臨床研究機関、病院、医療スパ)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) - 2035年までの予測
ID: MRFR/MED/0835-HCR 115 Pages Satyendra Maurya, Kinjoll Dey Last Updated: September 10, 2026
Body Contouring Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.8%
2025 Market SizeUSD 1.71 Billion
2035 Market SizeUSD 6.79 Billion
Key Players
AbbVie
Cynosure
InMode
BTL Industries
Cutera
Syneron Candela
Opportunities
  • Emerging-Market Clinic Expansion
  • Data-Driven Outcome Monetization
  • Male-Demographic Penetration

Body Contouring Market Summary

ボディコントゥーリング市場は2025年に17.1億米ドルに達し、2026年には19.6億米ドルから2035年には67.9億米ドルに成長する見込みで、予測期間中の年平均成長率(CAGR)は14.8%です。中所得層の可処分所得の増加と、25〜40歳の成人の間での美容手術の一般化が、この拡大の二つの触媒となっています。アメリカ合衆国および欧州連合の規制機関は、エネルギー系デバイスの承認経路を加速させ、2022年以降、平均承認期間を約15〜20%短縮しました [1]

技術のシフトがボディコントゥーリング市場を単一モダリティの外科手術ツールから、脂肪減少、組織引き締め、筋肉刺激を1回のセッションで組み合わせたマルチアプリケーションのAI調整プラットフォームへと再形成しています。従来の真空補助脂肪吸引システムは、クライオリポリシス、ラジオ波、高強度焦点電磁(HIFEM)コンビネーションに徐々に取って代わられています。2024年のグローバルな美容デバイスの資本支出は84億米ドルを超え、次世代ハードウェアへのプロバイダーの信頼を反映しています。

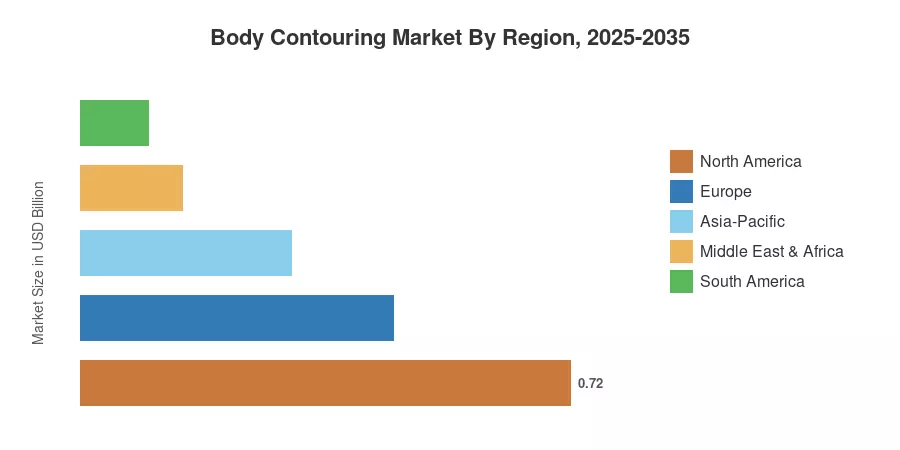
北米は2025年にボディコントゥーリング市場の収益の約42%を占めており、成熟したメディカルスパインフラと高い消費者認知が支えています。アジア太平洋地域は、18.3%のCAGRで最も成長が早い地域であり、中国、韓国、インドにおける保険関連のウェルネス支出の拡大によって推進されています。ヨーロッパは約27%のシェアを持ち、ドイツ、英国、フランスでの強い需要によって推進されています。今後の10年は、サブスクリプションモデルの採用、AI駆動の投与最適化、世界中のTier-2およびTier-3都市へのより深い浸透によって定義されるでしょう。


主なレポートの要点

• 製品タイプ別

  • 非侵襲的および最小侵襲デバイスは、2025年にボディコントゥーリング市場の約62%を占めており、ダウンタイムゼロの手術に対する消費者の好みを反映しています。
  • 侵襲的デバイス — レーザー補助脂肪吸引プラットフォームを含む — は、臨床環境での高ボリューム脂肪抽出に対する需要によって2035年まで12.4%のCAGRで成長すると予測されています。

• アプリケーション別

  • 皮膚引き締めおよびセルライト減少は、2025年に世界のボディコントゥーリング市場収益の約45%を占めました。
  • 筋肉のトーニングと定義は、HIFEMプラットフォームが新しい地域での規制クリアランスを取得するにつれて、2035年まで19.7%のCAGRで成長する最も急成長しているアプリケーションセグメントです。

• エンドユーザー別

  • 病院は、手続きのボリュームと償還インフラのおかげで、2025年にボディコントゥーリング市場の約69%のシェアを保持しています。
  • メディカルスパは、サブスクリプション価格モデルと消費者の利便性の期待によって、18.2%のCAGRで拡大しています。

• 地域別

  • 北米は2025年にボディコントゥーリング市場を42%の収益シェアでリードしました。
  • アジア太平洋地域は、2035年まで18.3%の最高地域CAGRを記録する見込みで、中国、韓国、インドにおける美容意識の高まりによって推進されています。


市場規模と予測(2021–2035)

2021年から2024年のデータは、歴史的な出荷記録、プロバイダーの収益申告、および検証済みの第三者データベースに基づいています。予測推定(2026年〜2035年)は、地域の需要の軌跡、規制パイプライン分析、およびMarket Research Futureによって発表された技術採用曲線に調整された複合成長モデルを適用しています。
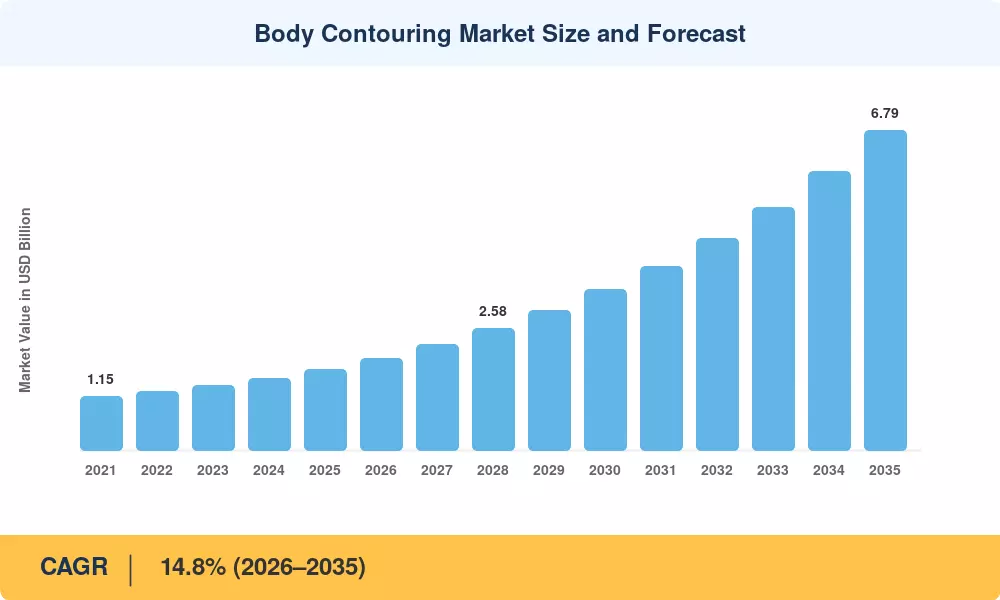
ボディコントゥーリング市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
若年層の美的意識の高まり +2.8% グローバル 短期 [7]
マルチモーダルプラットフォームの統合(RF + クライオ + HIFEM) +2.5% 北アメリカ、ヨーロッパ 中期 [8]
医療スパのサブスクリプションモデルと定期収益構造 +2.2% 北アメリカ、アジア太平洋 短期 [9]
AI駆動の投与量キャリブレーションと手続きの自動化 +1.9% グローバル 中期 [10]
エネルギー系デバイスの規制経路の加速 +1.6% 北アメリカ、ヨーロッパ 中期 [1]
アジア太平洋地域の中産階級の可処分所得の拡大 +1.4% アジア太平洋、南アメリカ 長期 [11]
ソーシャルメディアによる需要とインフルエンサー主導の認知度 +1.1% グローバル 短期 [12]


若年層の美的意識の高まり

国際美容外科学会(ISAPS)が実施した消費者調査によると、2021年から2024年の間に25〜34歳の成人に対する非外科的ボディプロシージャの数が34%増加しました [7]。かつては贅沢品であったこの購入は、スティグマの除去とソーシャルメディアの可視性の結果として、日常的なウェルネス支出に変わりました。この人口動態の変化は、ボディコントゥアリング市場にとって最も重要な短期的な触媒であり、従来の美容外科患者を大幅に超える消費者基盤を拡大しています。


マルチモーダルプラットフォームの統合

デバイスメーカーは、クライオリポリシス、ラジオ周波数組織加熱、HIFEM筋肉刺激を単一のプラットフォームに統合し、60分未満で全身セッションを完了します。米国FDAは2024年だけでこのような複合モダリティシステムを3つ承認しました [8]。提供者は、訪問ごとの収益が増加し、予約時間が短縮される一方で、患者は回復が統合されるという利点を享受し、これが再予約を促進し、ボディコントゥアリング市場全体での設備投資回収を加速させます。

医療スパにおけるサブスクリプションベースの価格設定

医療スパは、ボディコントゥアリングセッションと肌再生治療を組み合わせた月額会員プランを提供し始めました。業界データによると、サブスクリプションクライアントは、訪問ごとの患者の生涯収益の2.4倍を生み出します [9]。これらのプログラムは、提供者のキャッシュフローを安定させ、消費者の手続きごとのコストを低下させ、特にアメリカ合衆国と韓国のボディコントゥアリング市場で顕著な自己強化型の採用ループを生み出します。

AI駆動の投与量キャリブレーション

新しいプラットフォームに組み込まれた人工知能モジュールは、組織インピーダンスと皮下脂肪の深さをリアルタイムで分析し、効果を最適化し、有害事象を最小限に抑えるためにエネルギー供給を調整します。臨床試験では、AIキャリブレーションが有効な場合、手続きの一貫性が22%向上することが報告されています [10]。これらのシステムが追加の法域で規制承認を取得するにつれて、オペレーターのスキルの閾値が低下し、以前は専門スタッフが不足していた小規模クリニックへのボディコントゥアリング市場の拡大が期待されます。


制約の影響分析

以下の制約の影響は、総合CAGRに対するドラッグの方向性の推定値です。これは、決定論的な減算ではなく、構造的な逆風を反映しています。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
マルチモーダルプラットフォームの高い初期資本コスト –1.5% グローバル 短期 [13]
断片化され進化するデバイス安全規制 –1.2% ヨーロッパ、アジア太平洋 中期 [6]
独自のアプリケーターチップに対するサプライチェーンの混乱 –0.9% グローバル 短期 [14]
消費者の期待と結果のギャップおよび返金圧力 –0.7% 北アメリカ 中期 [15]
美容手術に対する払い戻しの除外 –0.6% グローバル 長期 [16]


高い資本コスト

マルチモーダルボディコントゥアリングプラットフォームは通常、USD 120,000からUSD 350,000の範囲で、独自の消耗品アプリケーターが年間USD 15,000〜25,000を追加します [13]。小規模クリニックや独立した医師 — 特に価格に敏感な地域では — 確保された患者数がないと、このような支出を正当化するのに苦労しています。リースやデバイス・アズ・ア・サービスモデルがこの障壁に対処するために登場していますが、ボディコントゥアリング市場全体での採用は不均一です。

規制の断片化

FDAがエネルギーに基づく美容機器の510(k)経路を簡素化した一方で、欧州医療機器規則(EU MDR 2017/745)は適合評価要件を厳格化し、いくつかの製造業者に対して承認タイムラインを6〜12ヶ月延長しました [6]。アジア太平洋地域では、日本のPMDAからインドのCDSCOまで、国別の登録制度が追加のコスト層を生み出しています。このパッチワークは、グローバルな製品発売を遅らせ、高い潜在能力を持つ新興地域におけるボディコントゥアリング市場の成長を制約しています。

サプライチェーンの脆弱性

独自のアプリケーターチップや冷却ジェルパッドなどの繰り返し発生する消耗品コストは、単一供給元の製造に依存しています。この脆弱性は、パンデミックによる物流の混乱によって明らかになり、2023年には特定のコンポーネントのリードタイムが最大16週間に達しました [14]。サプライヤーは生産の多様化戦略を実施していますが、埋め込み制御基板に対する半導体の制約が続いているため、ボディコントゥアリング市場に対する断続的なリスクは依然として存在します。


Body Contouring Market Opportunities

新興市場クリニックの拡大

インド、ブラジル、東南アジアのTier-2およびTier-3都市は、ほとんど未開拓の需要の貯蔵庫を表しています。これらの地域の都市中産階級の人口は、2025年から2032年の間に1億8000万人増加すると予測されています [11]。小規模クリニックのニーズに合わせたコンパクトで低コストのデバイスバリエーションは、プレミアムなマルチモーダルプラットフォームがコスト的に手が届かない場所で、ボディコントゥアリング市場の大きなシェアを解放する可能性があります。

データ駆動型の成果の収益化

数千の治療にわたる匿名化された手続きデータを集約する製造業者は、予測成果モデルを構築し、それをサービスとしてソフトウェアとして提供することができます。これにより、ハードウェア販売に依存しない定期的な収益源が生まれ、ベンダーロックインが強化されます — これは、ボディコントゥアリング市場全体を再形成するメドテックプラットフォーム経済のトレンドに直接的な類似点を持つビジネスモデルの進化です。

男性層の浸透

ISAPSのデータによると、2024年に男性は非外科的ボディプロシージャのわずか14%を占めていました。しかし、男性向けの美容支出は年率21%で増加しており、これは女性の成長率のおおよそ2倍です [7]。ボディコントゥアリング市場における重要なホワイトスペースの機会は、ターゲットマーケティング、腹部および胸部のコントゥアリングのための男性特有の治療プロトコル、そして男性の健康プラットフォームとのパートナーシップによって表されます。

コンビネーションウェルネスパッケージ

タイ、トルコ、メキシコのウェルネス観光地は、回復リトリート、歯科治療、そして再生医療とボディコントゥアリングセッションを組み合わせることが増えています。キュレーションされたウェルネスパッケージ内でのクロスセルは、医療観光の取引データによると、平均取引額を35〜50%引き上げます [17]。統合ウェルネスセンター内にコントゥアリングスイートを共同配置するプロバイダーは、そうでなければ断片化される需要を捉えることができます。

家庭用およびウェアラブルデバイスセグメント

家庭用美容デバイスへの消費者の関心が高まっており、2024年には世界のパーソナルビューティーデバイスセグメントが120億米ドルを超えました。家庭用に設計された小型のラジオ周波数およびマイクロカレントデバイスは、消費者をプロフェッショナルな治療に導くエントリーポイントとして機能し、ボディコントゥアリング市場のファネルの上部を拡大します。

Body Contouring Market Future Outlook

AI駆動の手続き自律性

2030年までに、AIモジュールはエネルギー供給パラメータの40〜50%を自律的に管理し、オペレーターへの依存を減らし、さまざまなスキルレベルにわたる結果を標準化することが期待されています [10]。この変化により、小規模クリニックは専門的なトレーニングを受けることなくプレミアム治療を提供できるようになり、ボディコントゥアリング市場へのアクセスが民主化され、サービスが行き届いていない地域でのボリューム成長を促進します。

プラットフォーム経済と継続的収益

資本設備の販売からプラットフォーム・アズ・ア・サービスモデルへの移行は2035年まで加速します。ハードウェアリースをソフトウェアサブスクリプション、消耗品の配送、成果分析ダッシュボードとバンドルするベンダーは、従来の一回限りの販売と比較して顧客の生涯価値を2〜3倍獲得します [9]。この経済モデルはボディコントゥアリング市場の競争ダイナミクスを再形成し、統合されたデジタルエコシステムを持つベンダーを有利にします。

持続可能性とデバイスライフサイクル管理

環境規制とESG報告要件は、製造業者をアップグレード可能なコンポーネントを通じてプラットフォームの寿命を延ばすモジュラーデバイスアーキテクチャに向かわせています。世界保健機関の2024年の医療機器ライフサイクル持続可能性に関するガイダンスは、2032年までに医療機器の電子廃棄物を25%削減することを目指しています [19]。リファービッシュおよびコンポーネントリサイクリングプログラムを採用するボディコントゥアリング市場の参加者は、持続可能性の義務を受ける病院システムとの調達上の利点を得るでしょう。

再生医療との融合

プレミアム治療層は、エネルギーに基づくデバイス、血小板豊富な血漿、エクソソーム療法、幹細胞由来の成長因子の統合を含む再生医療とボディコントゥアリングの交差点で出現しています。臨床研究は、コントゥアリング手技と併用した生物刺激物の使用が組織再構築の結果を改善することを示しています [20]。この融合の結果、医療監視されたプロトコルの導入により、美的向上と治療介入の境界が曖昧になり、アドレス可能なボディコントゥアリング市場が拡大する可能性があります。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 42% シェア (2025) メッドスパフランチャイズ、AIデバイスのアップグレード
ヨーロッパ 27% シェア (2025) EU MDR準拠の投資、国境を越えたウェルネス観光
アジア太平洋 18.3% CAGR (2026–2035) 韓国K-ビューティーの融合、中国の都市拡張
南アメリカ USD 0.10 Billion (2025) ブラジルのプライベートクリニックの成長、医療観光回廊
中東 & アフリカ 8.7% CAGR (2026–2035) UAEのラグジュアリーウェルネス、サウジビジョン2030の医療支出
合計 USD 1.71 Billion (2025)

ボディコントゥアリング市場は明確な地域的階層を示しており、北アメリカは収益の強度でリードし、アジア太平洋は成長速度を加速させています。


北アメリカ

主要指標 主要ドライバー
アメリカ合衆国 地域シェアの78% メッドスパの密度と消費者の融資オプション
カナダ 13.2% CAGR 州のウェルネスタックスインセンティブ
メキシコ USD 0.04 Billion (2025) アメリカからの医療観光の流入


アメリカ合衆国は、8,500以上のメディカルスパの密集したネットワークとブランドデバイスプラットフォームへの消費者の強い親しみを通じて、北アメリカのボディコントゥアリング市場を支えています。2024年にRF-HIFEMシステムのFDA 510(k)承認が治療メニューを広げ、CareCreditやCherryのような患者融資プラットフォームが自己負担の障壁を下げています。カナダの市場は、美容クリニックが設備の減価償却を加速した率で請求できる州のプログラムから利益を得ており、メキシコの医療観光ハブとしての評判は、低コストのコントゥアリングパッケージを求めるアメリカの患者を引き続き惹きつけています [17]

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域シェアの24% プライベートクリニックのインフラ、高い一人当たり支出
イギリス 13.8% CAGR CQC登録クリニックの拡大
フランス USD 0.06 Billion (2025) 皮膚科主導の採用経路
イタリア 10.1% CAGR 北部地域の美容観光
スペイン USD 0.03 Billion (2025) 沿岸のウェルネスデスティネーションのポジショニング
北欧諸国 9.8% CAGR 高いデジタルヘルスの準備状況
ロシア USD 0.02 Billion (2025) 輸入代替政策の影響
その他のヨーロッパ 11.4% CAGR ポーランド、チェコ共和国のクリニックの建設


ドイツのボディコントゥアリング市場のリーダーシップは、プライベートな皮膚科および美容外科の診療所の高密度に基づいており、選択的手術に対する家計支出が平均以上であることが支えています。EU MDRへの移行はデバイスメーカーにとってコンプライアンスコストを増加させましたが、同時に既存の多国籍ベンダーを小規模な新規参入者よりも優遇する品質基準を引き上げました [6]。イギリスのケアクオリティコミッションの枠組みはメッドスパセグメントの専門化を促進し、フランスは皮膚科医によって処方された治療経路を通じて成長を続けています。

アジア太平洋

主要指標 主要ドライバー
中国 地域シェアの31% 都市のウェルネス消費、医療美容チェーン
インド 21.4% CAGR 中産階級の支出の増加、メトロクリニックの拡大
日本 USD 0.04 Billion (2025) 高齢化社会の皮膚のたるみ治療
韓国 19.8% CAGR K-ビューティーエコシステムのクロスオーバー需要
ASEAN USD 0.03 Billion (2025) タイとシンガポールのウェルネス観光
その他のアジア太平洋 16.5% CAGR 新興の規制承認


アジア太平洋はボディコントゥアリング市場の将来の成長のエンジンであり、中国の医療美容チェーンはTier-1都市を超えて積極的に拡大しており、韓国のK-ビューティー文化はスキンケアルーチンと並行して臨床的なコントゥアリングへのクロスオーバー需要を生み出しています。インドの拡大する都市部の中産階級は、年間約450の新しい美容センターの開設を推進しています [11]。日本の高齢化社会は、地域の既存の皮膚科インフラを補完する皮膚のたるみやボディ引き締め治療に対する持続的な需要を生み出しています。

南アメリカ

主要指標 主要ドライバー
ブラジル 地域シェアの67% 強い美容外科文化、国内製造業者
アルゼンチン 11.3% CAGR 経済の安定化が選択的手術の回復を促進
その他の南アメリカ USD 0.01 Billion (2025) 初期段階の市場開発


ブラジルは、深く根付いた美容手術文化のおかげで南アメリカのボディコントゥアリング市場を支配しています — 同国は年間に行われる美容手術の世界トップ3にランクインしています [7]。国内のデバイス組立業務は輸入コストを削減し、ボード認定を受けたプラスチック外科医の大規模な人口が手術の専門知識を確保しています。アルゼンチンの不安定なマクロ経済環境は成長を制約していますが、最近の通貨安定化が選択的手術の需要を解放し始めています。

中東 & アフリカ

主要指標 主要ドライバー
サウジアラビア 地域シェアの28% ビジョン2030のウェルネスインフラ
UAE 15.7% CAGR ドバイの医療観光ポジショニング
南アフリカ USD 0.01 Billion (2025) プライベートヘルスケアセグメントの採用
エジプト 12.6% CAGR 裕福な都市消費者基盤の成長
その他のMEA USD 0.01 Billion (2025) 新興市場の形成


中東とアフリカのボディコントゥアリング市場はサウジアラビアがリードしており、ビジョン2030の医療投資にはリヤドとジェッダに専用の美容ウェルネスゾーンが含まれています。UAE、特にドバイは、その医療観光ブランドを活用して湾岸協力会議および南アジアからの患者を引き寄せています。サハラ以南の市場はまだ初期段階ですが、南アフリカのプライベートヘルスケア流通ネットワークを通じて設備の輸入が始まっています。


地域別ボディコントゥアリング市場、2025-2035

Body Contouring Market Segmentation

製品タイプ別

セグメント 主要指標 主要な需要ドライバー
非侵襲的および最小侵襲的デバイス 62%のシェア(2025年) ダウンタイムゼロの消費者の好み
侵襲的デバイス 12.4%のCAGR(2026–2035年) 高ボリュームの外科的脂肪抽出


非侵襲的および最小侵襲的デバイスは、麻酔、切開、最小限の回復時間を必要としない治療を患者がますます重視するため、ボディコントゥアリング市場を支配しています。クライオリポリシスシステム、ラジオ周波数プラットフォーム、HIFEMデバイスはこのセグメントの基盤を形成しており、マルチモーダルシステムが最も高い平均販売価格を占めています。提供者の採用は、1日により多くの予約を可能にする短い手続き時間と、外科的代替手段に比べて低い責任プロファイルによって推進されています。

侵襲的デバイス — レーザー支援脂肪吸引、超音波支援脂肪吸引、パワーアシストプラットフォーム — は、非侵襲的オプションではまだ再現できない大容量の脂肪除去やボディリフト手術を必要とする患者にとって、ボディコントゥアリング市場での関連性を保っています。外科センターや病院が主要な購入者を代表し、ボード認定の形成外科医が豊富な地域では手続きのボリュームが安定しています。

アプリケーション別

セグメント 主要指標 主要な需要ドライバー
肌の引き締め & セルライト削減 45%のシェア(2025年) 広範な年齢層へのアピール
脂肪減少 4.9億米ドル(2025年) コアの非侵襲的治療カテゴリ
筋肉のトーニング & 定義 19.7%のCAGR(2026–2035年) HIFEM技術の拡大


肌の引き締めとセルライト削減は、最も広い患者年齢層に対応するため、ボディコントゥアリング市場のアプリケーションの中でリードしています — 妊娠後の30代の女性から、年齢に関連する弛緩に対処する55歳以上の成人まで。ラジオ周波数と超音波プラットフォームが主なモダリティであり、治療プロトコルは通常、2〜4週間間隔で3〜6回のセッションを含みます。

筋肉のトーニングと定義は、際立った成長ストーリーです。超最大筋収縮を誘発するHIFEMプラットフォームは、2018年以前には商業規模で存在しなかったまったく新しい治療カテゴリを創出しました。迅速な規制クリアランスと強力なソーシャルメディアの可視性により、このアプリケーションはボディコントゥアリング市場内で最も急速に拡大しているセグメントとして位置付けられ、特に運動だけでは得られない彫刻的な定義を求めるフィットネス志向の消費者にアピールしています。

エンドユーザー別

セグメント 主要指標 主要な需要ドライバー
病院 69%のシェア(2025年) 手続きのボリューム、払い戻し構造
メディカルスパ 18.2%のCAGR(2026–2035年) サブスクリプションモデル、消費者の利便性
皮膚科クリニック & その他 1.7億米ドル(2025年) 専門医の紹介経路


病院は、侵襲的および非侵襲的手術を1つの屋根の下で行うため、エンドユーザー別のボディコントゥアリング市場シェアを保持しています。既存の外科インフラと多専門職のスタッフを活用しています。大規模な病院システムの資本予算サイクルは、より小規模な施設が資金調達できないプレミアムなマルチモーダルプラットフォームの調達を可能にします。

メディカルスパは急速にギャップを埋めています。消費者向けのブランディング、延長された営業時間、会員制の価格設定により、初めての患者にとってのアクセスの優先ポイントとなっています。このチャネルにおけるボディコントゥアリング市場の軌道は、メディスパチェーンが業務をプロフェッショナル化し、臨床ガバナンスフレームワークに投資するにつれて、構造的なシェアシフトを示しています。


競争ベンチマーキング

ボディコントゥアリング市場は中程度の集中度を示しており、推定ヘルフィンダール・ハーシュマン指数(HHI)は1,500未満で、上位5社が世界の収益の約45〜52%を占めています。競争はプラットフォームの幅、臨床証拠の深さ、提供者の資金調達の柔軟性に集中しています。小規模な挑戦者はニッチなモダリティの革新を通じてシェアを獲得し、確立されたプレイヤーはポートフォリオのバンドルとトレーニングアカデミーネットワークを通じてポジションを守ります。

会社 推定収益シェア範囲 ボディコントゥアリング市場向けの主要提供品 戦略的ポジショニング
AbbVie (アラガン・エステティクス) 約10〜14% クールスカルプティングエリート冷却脂肪溶解プラットフォーム 非侵襲的脂肪冷却の市場先駆者; 幅広いブランドエクイティ
Cynosure (ホロジック) 約8〜11% スカルプシュアレーザー脂肪溶解、テンプシュアRF 脂肪減少と皮膚引き締めを網羅する広範なポートフォリオ
InMode 約7〜10% ボディタイト、エボルブX、モーフィウス8ボディ RF支援脂肪溶解および皮下再構築の専門家
BTLインダストリーズ 約7〜10% エムスカルプトNEO、エクシリスウルトラ360 HIFEM + RFデュアルモダリティの優位性
キュテラ 約5〜7% トゥルースカルプiD、トゥルースカルプfleX 低消耗品コストモデルのモノポーラRFプラットフォーム
シネロン・キャンデラ 約5〜7% ウルトラシェイプパワー、ヴェラシェイプIII 集中的超音波 + IR/RFセルライトプラットフォーム
ヴィーナスコンセプト 約3〜5% ヴィーナスブリスMAX、ヴィーナスレガシー サブスクリプションおよび治療ごとの支払いデバイスモデル
アルマレーザーズ (シスラムメディカル) 約3〜5% アクセントプライム、オーパスプラズマ 超音波 + ユニポーラRF技術の組み合わせ
シトン 約2〜4% スキンタイプII、JOULEプラットフォーム プレミアム多用途外科的美的レーザー
ソルタメディカル (バウシュヘルス) 約2〜4% サーマジFLX、リポソニックス ラジオ周波数組織引き締めの先駆者

最近のニュースと動向


  • InMode(2024年3月):タイとベトナムのデバイスディストリビューターとの提携を通じて、EvolveXプラットフォームの配信を東南アジアに拡大し、地域の需要の増加を捉えることを目指しています [23]


  • Alma Lasers(2023年5月):欧州皮膚科学・性感染症学会(EADV)でAccent Prime Hybridモジュールを発表し、同時にユニポーラおよびバイポーラRFを提供することを組み合わせました [24]
  • Cutera(2024年10月):アジア太平洋地域におけるtruSculptシステムの設置数が前年同期比22%増加したと報告し、インドと韓国のフランチャイズ美容クリニックチェーンからの需要が推進要因となっています [25]


ボディコントゥアリング市場 Market Report Scope

パラメーター 詳細
市場範囲 デバイス、アプリケーション、エンドユーザー、地理にわたるグローバルボディコントゥアリング市場
調査期間 2021–2035
CAGR(予測期間) 14.8%(2026–2035)
市場規模 — 基準年(2025) 17.1億米ドル
市場規模 — 予測エンドポイント(2035) 67.9億米ドル
最も成長が早いセグメント 筋肉トーニング&定義(アプリケーション別);メディカルスパ(エンドユーザー別)
プロファイル企業 AbbVie、Cynosure、InMode、BTL Industries、Cutera、Syneron Candela、Venus Concept、Alma Lasers、Sciton、Solta Medical
評価通貨 米ドル(十億)

よくある質問

クライオリポリシスは、腹部脂肪減少において、セッションごとの効果の面でラジオ周波数とどのように比較されますか?
クライオリポリシスは通常、セッションごとに皮下脂肪を20〜25%減少させるのに対し、ラジオ周波数は平均して15〜20%の脂肪減少を実現し、肌の引き締め効果もあります [10]。クライオリポリシスは脂肪量に焦点を当てる患者に適しており、ラジオ周波数は引き締めを希望する人々にアピールします。
ボディ・コントゥアリング市場において、医療スパは患者獲得コストを下げるためにどのような資金調達構造を利用していますか?
多くの医療スパは、6〜12ヶ月の0%APRプランを提供する第三者の資金調達プラットフォームと提携し、高額な治療費を管理可能な分割払いに変換しています [9]。このアプローチは、全額支払いモデルと比較して30〜40%のコンバージョン率を向上させます。
ボディ・コントゥアリング市場において、新規参入者にとってより大きな商業化リスクをもたらす規制経路は、FDA 510(k)とEU MDRのどちらですか?
EU MDRは、FDA 510(k)の基準デバイス経路よりも厳しい臨床証拠要件と長い適合評価のタイムラインを課しています [6]。新規参入者は通常、最初に米国で立ち上げ、欧州の承認を第二段階の市場参入と見なします。
ボディ・コントゥアリング市場において、提供者は患者の期待をどのように管理して、治療後の不満率を減少させていますか?
主要なクリニックは、客観的なベンチマークを設定するために、受診時とフォローアップ時に標準化された3Dボディスキャンを使用しています [15]。治療前の相談では、理想的な結果ではなく現実的な結果の範囲が含まれるようになりました。
ボディ・コントゥアリング市場における競争の差別化において、提供者のトレーニング認証はどのような役割を果たしていますか?
BTLの教育センターのようなブランドトレーニングアカデミーを運営する製造業者は、オペレーターの忠誠心と紹介ネットワークを構築します [22]。認定された提供者は、最適化された治療プロトコルにより、患者のスループットが25%高いと報告しています。
デバイスリースモデルは、独立した実践者にとってボディ・コントゥアリング市場の参入障壁にどのような影響を与えていますか?
ペイパーパルスおよび月額リース構造により、初期投資が200,000ドル以上から月額3,000ドル未満に削減されます [9]。この変化により、以前は価格が合わなかった個人の実践者や小規模クリニックに市場が開かれます。
ボディ・コントゥアリング市場において、ボディ・コントゥアリング手術のための保険または払い戻しの経路は存在しますか?
ほとんどの商業保険会社は、コントゥアリングを美容的なものとして分類し、カバレッジを除外していますが、バリアトリック手術後のパンニクレクトミーは再建コードの下で適格となる場合があります [16]。米国のフレキシブル支出口座(FSA)は、医師が処方した治療を時折カバーします。
著者
著者 Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
共著者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases for medical devices, peer-reviewed aesthetic medicine journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Society of Aesthetic Plastic Surgery (ISAPS.org), American Society for Dermatologic Surgery (ASDS), American Society of Plastic Surgeons (ASPS), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, National Institutes of Health (NIH) National Center for Biotechnology Information (NCBI/PubMed), ClinicalTrials.gov, IEEE Standards Association (medical device technology standards), AdvaMed (Advanced Medical Technology Association), Japan Ministry of Health Labour and Welfare (MHLW) Medical Device Division, China National Medical Products Administration (NMPA), OECD Health Statistics, and national health ministry reports from key aesthetic medicine markets. These sources were utilized to collect procedural statistics, FDA 510(k) and PMA approval data, CE marking certifications, safety surveillance reports, obesity prevalence trends, and competitive landscape analysis for radio frequency lipoplasty devices, high intensity focused ultrasound systems, laser-assisted lipolysis devices, and ultrasound-assisted liposuction technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from companies that make body contouring devices, OEMs of cosmetic lasers, and suppliers of radio frequency components were examples of supply-side sources. Board-certified plastic surgeons, dermatologists, medical spa directors, hospital surgical device procurement leads, clinical research organization (CRO) managers in charge of aesthetic device trials, and proprietors of specialist aesthetic clinics were among the demand-side sources. Primary research confirmed product pipeline timelines for RF and laser technologies, validated market segmentation across device categories, and collected data on clinical adoption patterns, reimbursement dynamics for invasive versus non-invasive procedures, pricing strategies for capital equipment versus consumables, and utilization trends across CROs, hospitals, and medical spa facilities.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (38%), Others (30%)

By Region: North America (36%), Europe (29%), Asia-Pacific (26%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping of capital equipment and procedure volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in radio frequency, laser, ultrasound, and HIFU technologies

Product mapping across non-invasive devices (radio frequency lipoplasty, HIFU lipoplasty), minimally invasive devices (laser-assisted lipolysis, RF-assisted liposuction), and invasive devices (ultrasound-assisted liposuction)

Analysis of reported and modeled annual revenues specific to body contouring device portfolios including capital equipment sales and recurring consumables revenue

Coverage of tier-1 and tier-2 manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region differentiated by invasive vs. non-invasive modalities) and top-down (manufacturer revenue validation and installed base analysis) approaches to derive segment-specific valuations for CRO, hospital, and medical spa end-user channels

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















