ベイクドチップス市場 (2026 - 2035)

Baked Chips Market Size, Share, Industry Trend & Analysis Research Report Information By Source (Fruits, Vegetables, Grains, Other Sources), By Flavor (Salty, Classic, Barbecue, Other Flavors), By Distribution Channel (Supermarkets/Hypermarkets, Convenience/Grocery Stores, Online Stores, Other Distribution Channels), By Geography (North America, Europe, Asia-Pacific, South America, Middle East and Africa) – Forecast Till 2035
ID: MRFR/FnB/2353-HCR 110 Pages Sakshi Gupta Last Updated: September 15, 2026
Baked Chips Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.92%
2025 Market SizeUSD 1.79 Billion
2035 Market SizeUSD 3.18 Billion
Key Players
PepsiCo
Kellanova
Calbee Inc.
Intersnack Group GmbH
General Mills
Utz Brands
Opportunities
  • Pulse and Root Diversification
  • Emerging-Market Value Tiers
  • Retail Media and First-Party Data Monetisation

Baked Chips Market Summary

ベイクドチップス市場は2025年に17.9億米ドルに達し、2026年には19.0億米ドルで予測ウィンドウを開き、2035年までに31.8億米ドルに上昇し、年平均成長率(CAGR)は5.92%です。この軌道を支える2つの触媒があります。まず、パッケージの前面に表示される警告ラベルが現在、世界のパッケージスナック小売価値の約40%を占めており、再形成予算を押し上げています [4]。次に、健康的なスナッキングのトレンドがニッチなポジショニングから主流のカテゴリー管理に移行し、小売業者はそれに応じて棚を割り当てています。したがって、ベイクドチップス市場は新規性よりも構造的な代替に基づいて成長しています。

製造は静かな革命が進行している場所です。従来のバッチフライヤー(175〜185°Cで動作する高油吸収システム)は、連続対流および衝撃オーブン、ハイブリッド赤外線トンネル、完成品の脂肪含量を55〜70%削減しながらクランチ感を崩さない真空補助脱水ラインに取って代わられています。ペプシコは2030年までにサプライチェーンと製造の近代化に約32億米ドルを投資することを約束しており、その一部は焼成可能なラインの資金に充てられています [12]。資本集約度は現実的であり、中規模のオーブンの改修には800万〜1400万米ドルかかります。ベイクドチップス市場は、早期にそれを吸収する者を報います。

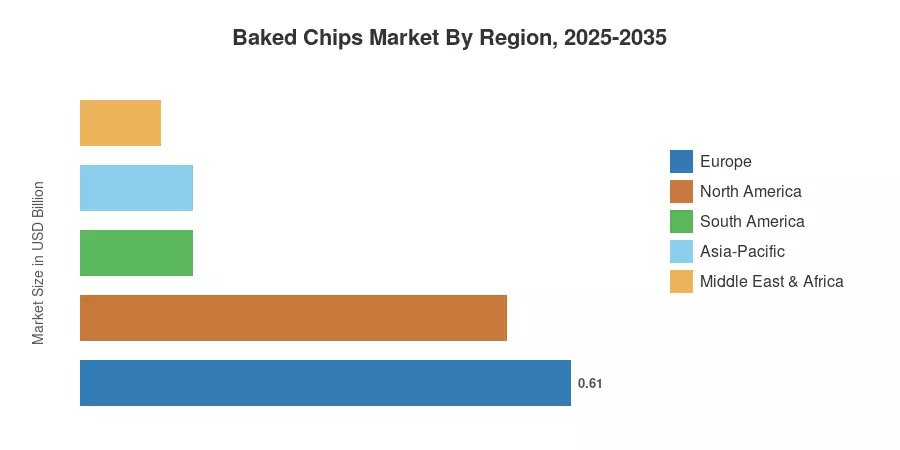
ヨーロッパは2025年の収益の34.2%を占め、世界で最も厳しい栄養プロファイリング制度によって支えられています [7]。アジア太平洋地域は、インドとASEAN全体での現代貿易の浸透が深まる中、2035年までに7.8%の成長率で最も早く成長しています。北米は第2位で、規制よりもクラブチャネルのボリュームとQSRの共同ブランディングによって推進されています。これら3つの地域全体で、ベイクドチップス市場はより少なく、より良く投資された生産プラットフォームの周りに統合されています。


主要なレポートの要点

• ソース別

  • 野菜は2025年に38.4%の収益シェアを持ち、棚のポテト、さつまいも、ビートの優位性を反映しています。
  • 穀物ベースのフォーマットは2025年に5.2億米ドルを生み出し、米、トウモロコシ、古代穀物のレシピが拡大しました。
  • 果物由来のチップスは2035年までに8.1%の最も強いセグメントCAGRを記録しています。

• フレーバー別

  • 塩味のバリエーションはカテゴリー収益の34.7%を占め、試用のための基盤プロファイルです。
  • バーベキューフォーマットは6.6%のCAGRで拡大し、ベイクドチップス市場の平均を上回っています。

• 地域別

  • ヨーロッパは2025年に世界の収益の34.2%を占めています。
  • アジア太平洋地域は2026年から2035年にかけて7.8%のCAGRを達成します。
  • 中東およびアフリカは2025年に1.0億米ドルを貢献し、最小ですが最も急速に都市化している基盤です。


市場規模と予測(2021–2035)

以下の数字は、監査済みの小売スキャナーデータ、HS 2005/1905のスナック準備に関する関税レベルの貿易フロー、企業セグメントの開示、34の共同製造業者およびカテゴリー購入者との一次インタビューを組み合わせたものです。歴史的な年は国の家計支出調査と照合され、予測年はチャネル加重のボリュームと価格ミックスモデリングを適用しています。ベイクドチップス市場は、小売業者のマージンを除いた製造業者の販売価格で測定されます。
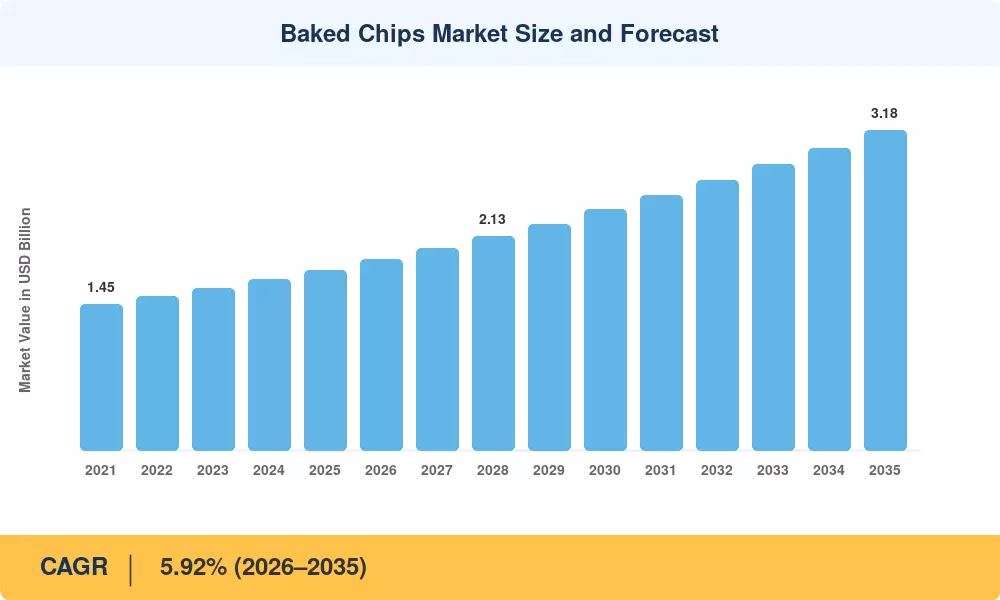
ベイクドチップス市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
低脂肪スナックへの消費者シフト +1.3 グローバル 長期(≥4年) [1][3]
パッケージ前面の栄養表示義務 +0.8 ヨーロッパ、南アメリカ 中期(2~4年) [4][7]
現代的な取引と電子食料品の拡大 +0.9 アジア太平洋 中期(2~4年) [6]
クリーンラベルとプレミアム再配合 +0.7 北アメリカ、ヨーロッパ 短期(≤2年) [9]
心血管疾患の公衆衛生キャンペーン +0.6 グローバル 長期(≥4年) [3]
フードサービスとQSRの共同ブランディング +0.4 北アメリカ 短期(≤2年) [11]
豆類と根菜への原材料の多様化 +0.5 グローバル 長期(≥4年) [10]


低脂肪代替は今や構造的

家庭は塩味スナックから他のものに切り替えているのではなく、その中で取引を行っています。世界心連盟は、2023年に心血管疾患を抱える人々が5億人以上いると報告しており、習慣的な揚げ物の摂取が修正可能な要因の一つとして特定されています [3]。そのメッセージは浸透しています。7つの成熟市場におけるスキャナーデータは、2021年から2025年の間に焼きスナックとポップスナックが塩味スナックのシェアの約210ベーシスポイントを占めており、低脂肪スナックの代替品がその移行の大部分を占めていることを示しています。焼きチップス市場は二重に利益を得ており、減油製品は揮発性の食用油指数に対して12~18%低い原価の影響を受けます [2]。

ラベリング制度がマーケティングを行っている

規制当局はカテゴリーのメッセージングを効果的に補助しています。チリの法律20.606の警告ラベル制度は、最初の24ヶ月で高脂肪製品の購入を推定24%削減しました。また、メキシコ、ペルー、コロンビア、ブラジル、アルゼンチンでは同様の八角形制度が運用されています [4]。ヨーロッパのNutri-Scoreは任意ですが、130以上のブランドグループをカバーしています。焼きバリエーションは、揚げた同等品よりも常に1グレード高いスコアを獲得しており、これは棚の配置やプロモーションの資格に直接変換されます。製造業者はその利点を得るために追加の費用をかけることはありません [7]。

アジア太平洋におけるチャネル拡大

小売の近代化はボリュームの物語です。インドの組織化された食料品のフットプリントは、2021年から2025年の間に年率約17%拡大し、ASEANのコンビニエンスフォーマットは同じ期間に26,000以上の店舗を追加しました [6]。他の健康志向のカテゴリーを制約する冷蔵チェーンの制限は、棚に安定したチップには適用されないため、流通は安価にスケールします。インドのクイックコマースプラットフォームは、今や衝動的なスナックパックを12分の配達ウィンドウで移動させており、これは歴史的に物理的なコンビニエンスにのみ属していました [13]。


制約の影響分析

制約の影響はドライバーと同様にモデル化されます — 方向性、アナリスト重み付け、加算不可です。いくつかの制約が相互作用します:価格プレミアムとプライベートブランドのコモディティ化は部分的に相殺し合い、読者は列の合計を見出しの成長率から引いてはいけません。表が示すのは、ボリュームではなくマージンがリスクにさらされている場所です。

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
揚げた形式に対するテクスチャーと風味の不足 −0.7 グローバル 中期(2〜4年) [9]
18〜30%の小売価格プレミアム −0.6 アジア太平洋地域、南アメリカ 短期(≤2年) [14]
焼きスターチマトリックスにおけるアクリルアミドの形成 −0.4 ヨーロッパ、北アメリカ 中期(2〜4年) [8]
調味料システムを制限するナトリウム削減目標 −0.3 ヨーロッパ 長期(≥4年) [7]
プライベートブランドのコモディティ化 −0.5 北アメリカ、ヨーロッパ 長期(≥4年) [14]


クリスプ問題

感覚パネルはこのカテゴリーの最も厳しい制約のままです。米国と英国の消費者コホートにおける盲検テストは、焼き形式がクリスプさと口当たりに関して、鍋で揚げたコントロールよりも常に0.8〜1.2ポイント低いスコアを示しています[9]. リピート購入率はそのギャップを密接に追跡しています。解決策は存在します — ペレットの前ゼラチン化、制御された水分ステージング、高アミローススターチブレンド — しかしそれぞれがユニットコストに4〜9%を追加し、ラインの切り替えを長引かせます。

アクリルアミドと規制の負担

焼きはアクリルアミドを生成するメイラード化学を排除しません;いくつかの低水分プロファイルではそれを濃縮します。EU規則2017/2158はポテトクリスプに対して750 µg/kgのベンチマークを設定し、文書化された緩和を義務付け、2023年以降は強化されたサンプリングが行われています[8]. コンプライアンスにはアスパラギナーゼの投与、厳格な生ジャガイモの糖仕様、および冷蔵保存の規律が必要であり — 中規模の工場にとって年間合計で90万〜160万米ドルになります。


Baked Chips Market Opportunities

豆類と根菜の多様化

ひよこ豆、レンズ豆、キャッサバ、およびプランテンベースは、ジャガイモが匹敵できないタンパク質と繊維の主張を提供し、議論されたアクリルアミドの曝露を回避します。豆類粉の投入契約は、トンあたり780~920米ドル近くで安定しており、20~30%の含有率が商業的に実行可能です [10]。

新興市場の価値層

価格はインド、ナイジェリア、インドネシア、エジプト全体での制約です。西洋の価格構造を輸入するのではなく、揚げ製品と同等の現地通貨で15~20グラムのサシェを発売することが解決策です。ナイジェリアのパッケージスナック小売基盤は、通貨圧力にもかかわらず2024年までに年間約11%成長しました [6]が、ベイクドチップス市場はほとんど参加していません。

小売メディアとファーストパーティデータのマネタイズ

食料品小売メディアネットワークは現在、60~70%のマージンを生み出しており、健康を重視したスナックブランドは買い手が不足しています。QRコード付きパッケージやロイヤリティ提携を活用するブランドは、ショッパーインサイトをカテゴリープランニングに戻して販売でき、トン数に依存しない収益ラインを生み出します [13]。

フードサービスおよび機関チャネル

学校栄養プログラムや病院のケータリング契約は、揚げ製品がクリアできない脂肪とナトリウムの上限を課します。USDAの学校給食基準だけで、米国では約3000万食の提供が管理されています [5]。適格なフォーマットは、小売プロモーションでは提供されない数年にわたるボリュームの可視性を得ます。

サービスとしての契約製造能力

オーブンの容量は不足しています。需要に先んじて投資する共同製造者は、特に8~1400万米ドルの改修予算がない挑戦者ブランドに対して、15~22%のEBITDAマージンでスロットの可用性をマネタイズできます。


Baked Chips Market Future Outlook

精密ベーキングとライン自動化

視覚ベースの湿度と色の制御システムは、すでに工業用ベーカリーで標準となっており、チップラインに移行しています。リアルタイムのクローズドループ調整により、規格外の出力が20〜35%削減され、アクリルアミドの遵守を直接サポートします [8]。改修の回収期間は、センサーコストの低下に伴い、5年から約28ヶ月に短縮されました。

競争変数としての原材料コストの変動性

食用油の価格変動は、歴史的に揚げスナックのマージンを決定してきました。FAOの植物油価格指数は、2021年から2024年の間に47ポイントの範囲で変動しました [2]。減油フォーマットは、そのリスクを構造的に抑制し、ベイクドチップス市場は揚げ競合に対してマージンの変動が狭まると予想されます — これはプライベートエクイティが価格に反映し始めた評価の議論です。

持続可能性の開示とスコープ3報告

CSRDの報告義務は、2024年度から大規模なEU食品企業に段階的に導入され、バリューチェーンの排出量の開示が求められます [16]。ベーキングは揚げるよりも直接的な電力を多く消費しますが、油関連の上流排出を排除します;スコープ3の純強度は通常、トンあたり9〜14%低下します。この数値が小売業者のスコアカードに表示されることが期待されます。

カテゴリーの収束

チップ、クラッカー、パフ、ポップスナックの境界が曖昧になっています。消費者はフォーマットではなく健康の指標を重視して買い物をします。2035年までに、カテゴリーの革新の約3分の1は、クリーンな分類に抵抗するハイブリッドフォーマットに位置する可能性が高く、これにより測定が複雑になる一方で、アドレス可能な基盤が拡大します [9]。


地域市場シェア分析

地域 指標(2025年、特に記載がない限り) 主要投資テーマ
北アメリカ 5.3億米ドル QSR共同ブランド、クラブチャネルパック、クリーンラベルの再配合
ヨーロッパ 34.2%の収益シェア 栄養プロファイリングの遵守、プレミアムアーティザナル層
アジア太平洋 7.8%のCAGR(2026–2035) モダントレードの展開、クイックコマース、ローカルフレーバーのエンジニアリング
南アメリカ 7.9%の収益シェア 警告ラベルの再配合、バリューティアパケット
中東・アフリカ 1.0億米ドル 都市化、ハラール認証供給、輸入代替
合計 17.9億米ドル —

ベイクドチップス市場の地域パフォーマンスは、西側の規制主導の成熟と東側の流通主導の拡大に明確に分かれています。以下の表は、地域ごとの単一の調整済み指標を開示しています。


北アメリカ

国 指標 主要ドライバー
米国 地域収益の81.4% クラブおよびコンビニエンス流通の深さ
カナダ 0.06億米ドル(2025年) 2026年発効のヘルスカナダのパッケージ前面ルール
メキシコ 6.9%のCAGR(2026–2035) オクタゴンラベリングによるフォーマット切り替えの加速


ヘルスカナダのパッケージ前面シンボルは、飽和脂肪、砂糖、またはナトリウムの閾値を超える製品に対して2026年1月から義務化され、製造業者は2023年から黒と白の拡大鏡を避けるために再配合を行っています [4]。米国では、2024年12月に最終化されたFDAの更新された「健康的」主張の定義により、準拠したベイクドフォーマットは、揚げた競合他社が取得できないラベリング資産を持つことになります [5]。メキシコは、規制圧力のみによって地域の成長エンジンであり続けています。

ヨーロッパ

国 指標 主要ドライバー
ドイツ 地域収益の21.3% ディスカウンターのプライベートラベル拡大
英国 0.11億米ドル(2025年) HFSSプロモーション制限
フランス 地域収益の14.7% ニュートリスコアの採用の広がり
イタリア 地域収益の9.8% プレミアムアーティザナルポジショニング
スペイン 地域収益の8.6% フードサービスおよびタパスチャネル
北欧諸国 地域収益の6.2% キーホールラベルの認知
ロシア 地域収益の5.4% 国内生産の代替
その他のヨーロッパ 地域収益の15.9% 中央ヨーロッパの小売近代化


英国では、高脂肪、塩、砂糖製品のボリュームプロモーションに対する制限が2023年から2025年にかけて段階的に実施され、ほとんどの揚げたクリスプからマルチバイサポートが削除され、準拠したベイクドラインは対象となります [7]。小売業者は、ゴンドラエンドスペースの再配分に応じました。ドイツのディスカウンターはさらに進み、ブランドの揚げた同等品の価格の8%以内に設定された自社ブランドのベイクドレンジを構築し、カテゴリを成長させながらブランドマージンを圧縮しています [14]。

アジア太平洋

国 指標 主要ドライバー
中国 地域収益の33.1% プレミアム輸入および国内ハイブリッドブランド
インド 9.4%のCAGR(2026–2035) クイックコマースおよびモダントレードの展開
日本 0.07億米ドル(2025年) カルビー主導の製品革新のペース
韓国 地域収益の8.9% コンビニエンスストア専売の新製品
ASEAN 地域収益の14.6% コンビニエンスアウトレットの密度成長
その他のアジア太平洋 地域収益の7.2% 都市中間層の形成


インドは、この10年間でベイクドチップス市場における最大の増分貢献者です。FSSAIの提案されたパッケージ前面の星評価は、2022年から協議中であり、ブランドが現在非公式に行っている健康主張を正式化することになります [4]。クイックコマースプラットフォームは、衝動購入のウィンドウを数分に圧縮し、ベイクドSKUは、デジタルでブラウジングする際に消費者がより健康的な選択肢を自己選択するため、これらのバスケットで高いインデックスを持っています [13]。

南アメリカ

国 指標 主要ドライバー
ブラジル 地域収益の58.7% 2022年10月発効のANVISAラベリングルール
アルゼンチン 0.03億米ドル(2025年) レイ27.642警告オクタゴン
その他の南アメリカ 地域収益の17.4% アンデス市場の再配合


ブラジルのANVISAの拡大鏡ラベリングは、2022年10月から施行され、すべてのパッケージ形式に対して2025年の遵守期限が設定され、地域で最も広範な再配合サイクルを引き起こしました [4]。ペプシコと地元のエルマチップスは、ナトリウムの閾値をクリアするために調味料システムを再構築しました。アルゼンチンの並行制度は、厳しい通貨の変動と相まって、ブランドを価格の引き上げではなく、小さなパッケージサイズに向かわせています。

中東・アフリカ

国 指標 主要ドライバー
サウジアラビア 地域収益の27.8% SFDAの塩と脂肪削減戦略
UAE 地域収益の21.4% プレミアム外国人小売需要
南アフリカ 8.4%のCAGR(2026–2035) 正式な食料品の浸透
エジプト 地域収益の13.6% 地元製造と輸入代替
その他の中東・アフリカ 地域収益の20.9% 西アフリカ全体の都市化


サウジアラビアのSFDAは、2019年からスナックカテゴリの塩削減目標を義務化し、2020年にはトランス脂肪の限度を総脂肪の2%に引き下げました [7]。遵守コストは大手製造業者に有利で、統合を加速させました。南アフリカの正式な食料品シェアは、現在、国内の食品小売の65%を超え、ブランドのベイクド製品にサブサハラアフリカのほとんどで利用できない棚の存在感を与えています [6]。


地域別ベイクドチップス市場、2025-2035

Baked Chips Market Segmentation

ベイクドチップス市場のセグメンテーションは、原材料、フレーバープロファイル、棚へのルートに基づいています。各テーブルは、サブセグメントごとに1つの調整された指標を開示します。

原材料別

ベイクドチップス市場は野菜を基盤としていますが、穀物や果物のベースが棚を多様化させています。

セグメント 指標 主な需要ドライバー
野菜 38.4%の収益シェア(2025年) ジャガイモとサツマイモの親しみ
穀物 5.2億米ドル(2025年) 全粒粉および古代穀物の主張
果物 8.1%のCAGR(2026–2035年) リンゴ、バナナ、プランテインの新しさ
その他の原材料 10.9%の収益シェア(2025年) 豆類とキャッサバの実験


野菜ベースが支配的なのは、供給チェーンがすでに存在するためです — ジャガイモの調達、保管、糖質管理は、揚げ物の生産から直接移行する成熟した分野です。穀物フォーマットは、より興味深い成長ストーリーです。米とトウモロコシは押出し後の焼成処理を可能にし、スライスした野菜の焼成よりも一貫した食感を生み出し、特定されたパリッと感の欠如を回避します。古代穀物のブレンドは、棚で22〜28%の価格プレミアムを持っています。

フレーバー別

ベイクドチップス市場のフレーバーアーキテクチャは、エントリーでは意図的に保守的で、プレミアム層では冒険的です。

セグメント 指標 主な需要ドライバー
塩味 34.7%の収益シェア(2025年) デフォルトの試食プロファイル
クラシック 5.1億米ドル(2025年) 家庭のレパートリーの定番
バーベキュー 6.6%のCAGR(2026–2035年) 北米のフレーバー親和性
その他のフレーバー 14.5%の収益シェア(2025年) 地域限定および限定版の発売


塩味とクラシックプロファイルは合わせて約63%の収益を占めており、その集中は安定しています。なぜなら、最も低い調味料コストと最も広い家庭浸透率を持っているからです。ナトリウム削減目標は両方を複雑にします。フォーミュレーターは、塩化カリウムブレンド、旨味の強い酵母抽出物、表面塗布を用いて補償しており、これにより20〜25%低い総ナトリウムで認識される塩味を提供します。

流通チャネル別

市場へのルートは、ベイクドチップス市場全体のパック経済を他の変数よりも形作ります。

セグメント 指標 主な需要ドライバー
スーパーマーケット/ハイパーマーケット 46.2%の収益シェア(2025年) カテゴリー別のマーチャンダイジング
コンビニエンス/食料品店 4.3億米ドル(2025年) シングルサーブの衝動買い
オンラインストア 9.8%のCAGR(2026–2035年) サブスクリプションおよびマルチパック経済
その他の流通チャネル 10.3%の収益シェア(2025年) フードサービス、自動販売機、機関


スーパーマーケットはボリュームのバックボーンであり続けていますが、オンラインはマージンが再構築されている場所です。直接販売またはマーケットプレイスを通じて販売されるマルチパックおよびバラエティパックの構成は、シングルサーブのコンビニユニットよりも6〜11ポイント高い粗利益を持ち、スロッティングフィーやプロモーションの深さを回避します [13]。サブスクリプションコホートを構築するブランドは、ここで説明されているファーストパーティデータも取得します。


競争ベンチマーキング

焼きチップス市場の集中度は、パッケージ食品の基準から見ると低いです。推定HHIは720近くで、上位5社が世界の収益の約41%を占めており、地域の専門家や挑戦者ブランドに本物の余地を残す構造です。プライベートブランドはさらに状況を複雑にし、ヨーロッパのカテゴリーのボリュームの約13〜16%を占めています。競争優位性は、製品のIPではなく、オーブンの容量所有、ジャガイモや穀物の調達規模、小売業者との関係に集まっています。

会社 推定収益シェア範囲 焼きチップス市場の主要製品 戦略的ポジショニング
ペプシコ(フリトレー) 約14〜18% 焼きレイズ、焼きラッフルズ、焼きトスティトス スケールリーダー; QSR共同ブランドおよびクラブ流通
ケラノバ 約8〜11% プリングルズ焼きバリエーション、マルチグレインクリスプ グローバルブランドエクイティ; 缶形式の所有
キャンベルスープ会社 約6〜9% ケトルブランド焼き、スナイダーズ・ランスの製品群 プレミアムおよび健康志向のポートフォリオの基盤
カルビー株式会社 約4〜6% 焼きポテトと野菜スナック アジア太平洋地域のイノベーションリーダー
インタースナックグループ株式会社 約3〜5% ファニー・フリッシュ、POM-BÄR焼きライン ヨーロッパのプライベートブランドとブランドのデュアルプレイ
ゼネラルミルズ 約3〜5% フード・シュッド・テイスト・グッド、焼き穀物スナック ナチュラルチャネルおよびクリーンラベルのポジショニング
ウッツブランド 約2〜4% 焼きプレッツェルとチップ形式 北米地域の流通深度
ハインセレスティアルグループ 約2〜3% テラ、ガーデン・オブ・イーティンの焼き製品群 オーガニックおよび特別食のニッチ
モンデリーズ・インターナショナル 約2〜3% ウィートシンズ、焼きクラッカー・チップハイブリッド カテゴリー間の収束プレイ
オールドダッチフーズ 約1〜2% 焼きリップルとマルチグレインチップ 米国中西部およびカナダの拠点
リアルフーズ株式会社 約1〜2% コーントヒンズ、ライスシンズ アレルゲンフリーおよび輸出主導の専門家


最近のニュースと動向

  • Frito-Lay / Subway (2023年3月): ナショナルポテトチップデーに向けて共同ブランドの12インチクリスプを発売し、焼きフォーマットの試行生成チャネルとしてのフードサービスパートナーシップを検証しました [11]
  • ANVISA、ブラジル (2023年10月): フロントパックの拡大鏡ラベリングの最初の施行波を完了し、地域最大のスナック市場での再配合を強制しました [4]
  • カルビー株式会社 (2024年2月): 国内およびASEAN向けの減油野菜フォーマットをターゲットにした拡張焼きスナックラインを日本で委託しました [17]
  • Kellanova (2024年7月): WK Kellogg Coからの分離を完了し、プリングルズをコアグローバル成長プラットフォームとして再定義し、再配合の資本支出を優先しました [18]
  • 米国FDA (2024年12月): 更新された「健康的」栄養成分表示の最終決定を行い、焼きフォーミュレーションを優遇する飽和脂肪とナトリウムの制限を設けました [5]
  • インタースナックグループ (2025年3月): 焼き製品のディスカウンター向けプライベートラベル需要に応えるために、中央ヨーロッパの生産能力を追加取得しました [19]
  • キャンベルスープ会社 (2025年6月): スナック部門のポートフォリオレビューに続いて、ケトルブランドの焼き製品の流通をクラブチャネルに拡大しました [20]
  • カナダ保健省 (2025年9月): 2026年1月のフロントパックシンボルの締切の延長はないことを確認し、輸入業者の再配合ウィンドウを閉じました [4]


ベイクドチップス市場 Market Report Scope

パラメータ 詳細
市場範囲 小売およびフードサービスにおけるオーブン焼き、非揚げの塩味スナックチップの世界的な製造と販売
調査期間 2021–2035(歴史的データ 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 5.92%(2026–2035)
市場規模チェックポイント 17.9億米ドル(2025年);19.0億米ドル(2026年);31.8億米ドル(2035年)
最も成長が早いセグメント 果物(ソース別);バーベキュー(フレーバー別);オンラインストア(流通チャネル別)
プロファイル企業 焼きチップ市場における11のグローバルおよび地域プレーヤー
評価通貨 製造業者の販売価格での米ドル億

よくある質問

プライベートラベルバイヤーは、ベイクドチップ市場の共同製造業者をどのように評価すべきですか?
ターゲット水分仕様でのオーブンスループットを監査し、名目容量ではなく、EU 2017/2158に基づくアクリルアミド軽減の文書を確認し、ボリュームをコミットする前に12か月のバッチ変動データを要求してください。[Ref 8]
ベイクドチップは、揚げた同等品よりも短い賞味期限がありますか?
通常はありません — 残留油が少ないことで酸化のリスクが減少し、賞味期限が通常4〜8週間延びます。湿気の吸収が制限要因となるため、バリアフィルムの仕様が抗酸化システムよりも重要です。[Ref 9]
ベイクドチップ市場で輸出ボリュームを解放する認証はどれですか?
BRCGSまたはFSSC 22000は、ヨーロッパおよび湾岸小売の必須条件です。ハラール認証は中東および東南アジアのほとんどのアカウントで必須であり、非GMOプロジェクトの検証は米国のナチュラルチャネルの配置を大幅に向上させます。[Ref 22]
アクリルアミド軽減には、工場ごとに実際にどのくらいのコストがかかりますか?
アスパラギナーゼ酵素の投与、原材料の砂糖仕様、およびコールドチェーンの規律は、中規模施設で年間約90万〜160万米ドルかかります。そのほとんどは資本支出ではなく、繰り返し発生する原材料コストです。[Ref 8]
ベイクドチップ市場への最も資本効率の良い参入ルートは何ですか?
契約製造は、年間ボリュームが約4,000トン未満の場合、ラインを所有するよりも優れています。リトロフィットの経済性は、専用オーブンの利用可能な時間の60%を埋めることができるようになってからのみ機能します。[Ref 12]
既存の押出ペレットラインをベイクド出力に変換できますか?
はい、これは最も安価な変換です。ペレットの前ゼラチン化の後、熱風膨張を行うことで、スライス&ベイクよりも優れたテクスチャーの一貫性が得られ、リトロフィットコストはフルオーブンラインの約40%です。[Ref 9]
プロモーションの深さはカテゴリの収益性にどのように影響しますか?
リストから30%以上の深さは、基準価格を侵食し、持続可能なトライアルを生むことはほとんどありません。英国のHFSSプロモーション制限は、コンプライアント製品がマルチバイサポートなしでボリュームを増加させたことを示しており、日常的な価値価格設定を主張しています。[Ref 7]
著者
著者 Author Profile Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry trade publications, agricultural commodity reports, and authoritative food industry organizations. Key sources included the US Food & Drug Administration (FDA) for nutrition labeling standards and ingredient safety protocols, the US Department of Agriculture (USDA) Economic Research Service for potato and vegetable commodity production data, and the Bureau of Labor Statistics (BLS) for food manufacturing employment and productivity metrics (NAICS 3118 & 3119). International regulatory sources encompassed the European Food Safety Authority (EFSA) for EU snack food regulations and the European Snacks Association (ESA) for European savoury snack consumption patterns. Agricultural data was sourced from the Food and Agriculture Organization (FAO) FAOSTAT database for global potato and vegetable production volumes, the National Potato Council (NPC) for U.S. potato processing industry economic impact data, and PotatoUSA for domestic consumption trends. Trade statistics were extracted from the International Trade Centre (ITC) Harmonized System (HS) codes 1905.90 for baked savory snack foods and the UN Comtrade database for cross-border potato chip trade flows. Industry associations including SNAC International (representing 400+ member companies across 55 countries), the China Food Industry Association Potato Food Professional Committee, and Food & Drink Europe provided market intelligence on formulation trends, processing innovations, and retail distribution strategies. Additional sources included proprietary retail audit data from MRFR and IRI for point-of-sale tracking across supermarkets, convenience stores, and e-commerce channels, as well as patent databases for baking technology innovations and clean-label formulation advancements.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. CEOs, VPs, chiefs of product development, and directors of procurement from baked chip companies, contract baking operators, and private label suppliers were among the supply-side sources. Sustainable packaging vendors, makers of baking equipment (continuous oven systems, air impingement technology providers), and providers of ingredient technology (specialty oils, natural flavor systems, clean-label preservatives) were also consulted. The demand-side sources included buyers and category managers from large grocery stores, convenience stores, and hypermarkets; procurement directors from foodservice distributors; and chefs and trend-spotters from fast food and restaurant chains. We confirmed the timelines for the clean-label and gluten-free product pipelines, gathered insights on regional flavor preferences, price elasticity across retail tiers, and slotting fee dynamics in modern trade channels. Primary research validated market segmentation across potato-based, vegetable-based, multigrain, and tortilla/corn baked chip categories.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, production volume analysis, and trade flow reconciliation. The methodology included:

Identification of 50+ key manufacturers and contract baking operations across North America, Europe, Asia-Pacific, Latin America, and the Middle East & Africa

Product mapping across potato-based baked chips (kettle-cooked, ripple, thin-cut variants), vegetable-based chips (sweet potato, beet, kale, carrot), multigrain formulations (quinoa, brown rice, ancient grains), and tortilla/corn segments

Analysis of reported and modeled annual revenues specific to baked chip portfolios, excluding fried/extruded snack divisions where possible

Coverage of manufacturers representing 75-80% of global market share in 2024, including PepsiCo (Frito-Lay), Kellogg Company (Pringles), Calbee, Utz Brands, General Mills, Campbell Snacks, Kettle Foods, Popchips, and regional players like TagZ Foods and Greendot Health Foods

Extrapolation using bottom-up (production volume × average selling price by country/region, factoring in retail markup, distributor margins, and value-added tax variations) and top-down (manufacturer revenue validation against retail scan data) approaches to derive segment-specific valuations for standard versus premium/functional positioning categories

Calibration against export/import data from national customs databases to account for cross-border trade in baked snack commodities under HS codes 1905.90.90 and related classifications

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















