自動車HVAC市場 (2026 - 2035)

自動車用HVAC市場調査レポート:技術タイプ別(手動/半自動HVAC、自動HVAC)、車両タイプ別(乗用車、小型商用車、バスおよび長距離バス)、コンポーネント別(コンプレッサー、コンデンサー、エバポレーター、電子およびセンサースイート)、推進タイプ別(ICE車両、ハイブリッドおよびプラグインハイブリッド車両、バッテリー電気自動車)、販売チャネル別(OEM)工場出荷時、アフターマーケット)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東、アフリカ) - 2035 年までの予測
ID: MRFR/AT/1577-HCR 200 Pages Shubham Munde, Sejal Akre Last Updated: October 16, 2026
Automotive HVAC Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.62%
2025 Market SizeUSD 63.58 Billion
2035 Market SizeUSD 109.85 Billion
Key Players
Denso Corporation
Hanon Systems
Valeo SA
MAHLE GmbH
Sanden Holdings
Marelli Holdings
Opportunities
  • Integrated Thermal-Management Platforms for BEV
  • Software-Defined Climate Personalization
  • Emerging-Market Production Expansion

自動車HVAC市場 市場概要

自動車用HVAC市場は2025年に評価額635億8000万ドルに達し、2026年の671億5000万ドルから2035年までに1,098億5000万ドルに成長すると予測されており、予測期間全体で5.62%のCAGRで拡大します。この軌道は、より厳格化された乗客の快適性規制、特に EU の最新の CO₂ および客室空気品質義務の収束と、熱管理アーキテクチャを根本的に再構築する車両電化プログラムの加速を反映しています。世界の自動車メーカーが 2030 年までの電動化に 6,000 億ドル以上を投入, HVAC システムは、航続距離の確保と乗客の快適性のバランスをとるというエンジニアリング上の課題の中心にあります。

自動車用 HVAC 市場で起こっているテクノロジーの変革は巨大です。電動コンプレッサー プラットフォーム、マルチゾーン自動空調制御、およびバッテリー電動ドライブトレイン用に特別に構築された統合ヒート ポンプ回路が、従来のベルト駆動コンプレッサーやシングルゾーン手動システムに取って代わりつつあります。中国工業情報化省は現在、国内で販売されるすべての新エネルギー車に熱管理適合性試験に合格することを義務付けている[2]、ベンダーに次世代アーキテクチャへの投資を促しています。


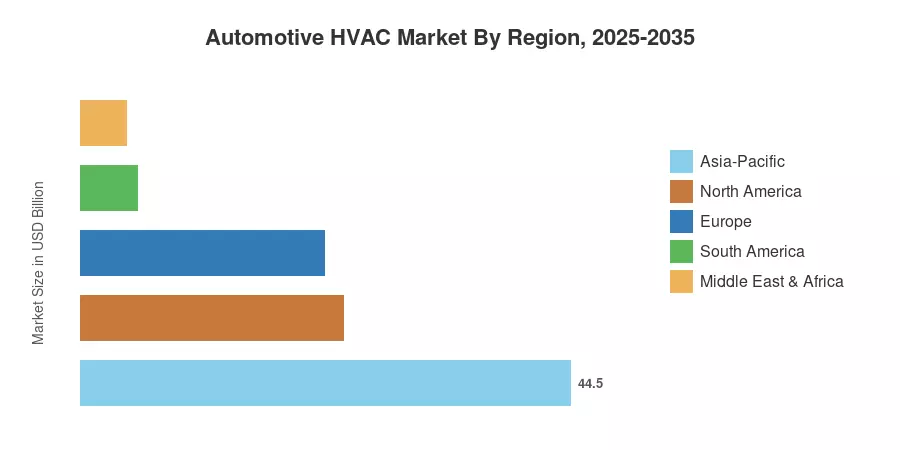
アジア太平洋地域は自動車用 HVAC 市場で支配的な地位を占め、2025 年には世界収益の約 44.5% を占め、この地域は 2035 年まで 5.99% CAGR で最高の成長軌道を示し続けます。北米はピックアップトラックと SUV の好調な生産量に牽引されて世界シェアの約 23.9% を占め、一方ヨーロッパは厳格なユーロ 7 排出ガスと車室を支えに約 22.2% に貢献しています。ろ過規格。今後 10 年は、軽量で冷媒効率が高く、ソフトウェア定義の気候プラットフォームをすべての車両セグメントに提供できるサプライヤーが報われることになるでしょう。

レポートの重要なポイント

• テクノロジーの種類別

  • 手動および半自動 HVAC システムは、2025 年の自動車 HVAC 市場の 62.2% を占め、低価格車および中級車プラットフォーム全体での定着を反映しています。
  • 自動 HVAC システムは、自動車 HVAC 市場におけるキャビン センサー アレイの統合と、個人に合わせた快適さに対する消費者の好みによって推進され、2035 年まで 10.1% の CAGR で進歩しています。

• 車両による

  • 乗用車は自動車用 HVAC 市場で最大の車種シェアを獲得していますが、バスと長距離バスは車種カテゴリーの中で最も速い速度で拡大しています。


• コンポーネント別

  • 乗用車は自動車用 HVAC 市場で最大の車種シェアを獲得していますが、バスと長距離バスは車種カテゴリーの中で最も速い速度で拡大しています。
  • コンプレッサーは、2025 年のコンポーネント構成の 34.2% のシェアを占め、自動車用 HVAC 市場全体で最も価値の高い個別コンポーネントであり続けました。

• 地域別

  • アジア太平洋地域は、2025 年に 44.5% のシェアを獲得して世界の収益を独占し、2035 年まで最も強力な地域 CAGR を記録しました。
  • 北米とヨーロッパは合わせて、2025 年の自動車用 HVAC 市場の 46% 以上を占めます。

市場規模と予測 (2021 ~ 2035 年)

市場調査の将来予測には、OEM 調達責任者への一次インタビュー、Tier-1 サプライヤーの情報開示、業界団体のデータセット、およびマクロ経済的な生産予測が組み込まれています。過去の数字 (2021 ~ 2024 年) は検証済みの出荷と収益のデータに基づいています。予測値 (2026 ~ 2035 年) は、地域の生産見通しに対して検証された、調整された複合成長モデルを適用します。
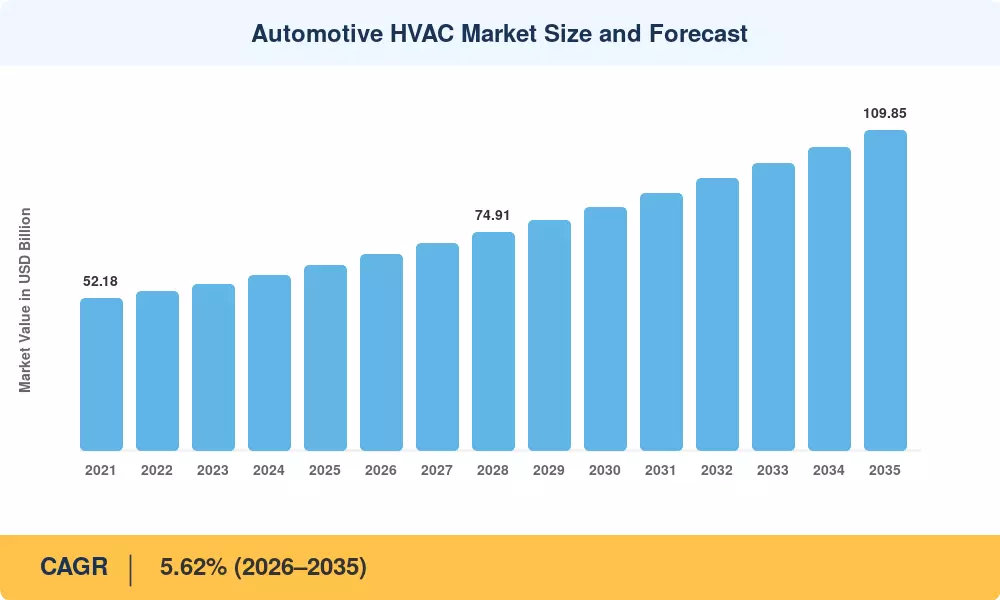
Automotive HVAC Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
世界的な車両の電化義務 +1.4% グローバル 長期(4年以上)
自動温度調節装置の量販市場への普及 +1.1% 北米、ヨーロッパ 中期(2~4年)
客室の空気の質と濾過に関する規制の強化 +0.8% ヨーロッパ、中国 短期(2年以内) [8]
BEVの熱管理におけるヒートポンプの採用 +0.9% グローバル 中期(2~4年) [9]
ASEANとインドで自動車生産が増加 +0.6% アジア太平洋地域 長期(4年以上) [6]
低GWP冷媒への移行 (HFO-1234yf、CO₂) +0.5% ヨーロッパ、日本 中期(2~4年) [10]
コネクテッドカー HVAC プレコンディショニング機能 +0.3% 北米、ヨーロッパ 長期(4年以上) [11]


艦隊の電化義務

政府の命令により、自動車用 HVAC 市場のルールが変わりつつあります。 EU の 2035 年の ICE 段階的廃止、カリフォルニア州のアドバンスト クリーン カー II 規則、中国の二重信用戦略を合わせると、世界の軽自動車生産の 60% 以上を占める市場がカバーされます。。電気自動車は根本的に異なる熱アーキテクチャ、つまりベルト駆動ユニットの代わりに電動コンプレッサー、バッテリーチラー、キャビンヒートポンプを必要とし、その結果、車両あたりの HVAC 内容が同等の ICE バージョンより 25 ~ 40% 増加します。.


自動温度調節装置の普及

かつては高級車の機能であったものが、現在では世界中の B および C セグメント車に浸透しています。自動車用 HVAC 市場の OEM は、低コストの差別化要因としてマルチゾーン自動システムを使用しています。

客室空気質規制

地域の規制枠組みでは、機内の空気純度にますます重点が置かれています。ユーロ 7 では、ブレーキとタイヤの摩耗に関する車両の非排気ガス規制が導入されていますが、中国の GB/T 27630 などの基準では、車内の揮発性有機化合物 (VOC) の厳格な制限が課されています。その結果、OEM はセンサー駆動の濾過モジュール、HEPA ユニット、およびアクティブ浄化技術を新しい車両アーキテクチャ全体に拡張しています。

BEV プラットフォームにおけるヒートポンプの採用

ヒートポンプは電気ドライブトレインから廃熱を回収し、周囲の熱エネルギーを圧縮してキャビンを暖め、抵抗ヒーターと比較して寒冷地での走行範囲を 15 ~ 25% 改善します。[9]。この技術移行により、自動車用 HVAC 市場内の車両ごとに対応可能なコンテンツが拡大し、利益率の高い統合型サーマル モジュールに向けてサプライヤーの収益が多様化されます。

拘束影響分析

以下の拘束の影響は、セクション 4 と同じ方向性の方法論に従います。負のパーセンテージは、全体的な CAGR に対する推定抗力を示します。

拘束 CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
BEV 熱システムの部品コストが高い –0.6% グローバル 中期(2~4年)
冷媒規制の細分化 -0.4% グローバル 短期(2年以内) [10]
半導体供給の不安定性 -0.3% グローバル 短期(2年以内)
小型EVの重量とパッケージングの制約 -0.3% アジア太平洋、ヨーロッパ 長期(4年以上) [14]
シールされた OEM モジュールによるアフターマーケットのカニバリゼーション –0.2% 北米 長期(4年以上) [15]


BEV サーマルシステムのコストプレミアム

コンプレッサーの電動化、チラー ループ、ヒート ポンプ回路によりエンジニアリングの複雑さが増し、Tier-1 サプライヤーはこれを吸収または通過する必要があります。インドや東南アジアの価格に敏感なセグメントでは、このコストギャップが採用率を遅らせ、急成長している生産分野での自動車用 HVAC 市場の拡大を抑制します。

冷媒規制の断片化

世界の冷媒をめぐる状況は依然として分裂したままである。欧州は F ガス規制に基づいて低 GWP 代替ガスを義務付けており、日本はいくつかの OEM に R-744 (CO₂) を採用しており、発展途上国の多くは依然として R-134a に依存しています。[10].

半導体供給の制約

自動気候システムは、マイクロコントローラー、MEMS 圧力センサー、および CAN バス インターフェイス チップを使用します。 2021 年から 2023 年の半導体危機により、単一ノードの供給不足により HVAC モジュールの製造ラインが数週間停止する可能性があることが判明しました。。供給状況は改善しましたが、業界のジャストインタイム戦略は依然として地政学的な出来事や鋳造工場の割り当てに関する決定に敏感です。


自動車HVAC市場 機会

BEV用統合熱管理プラットフォーム

自動車メーカーは、キャビン HVAC、バッテリー冷却、およびモーターの熱回路を組み合わせた単一サプライヤーの熱モジュールをますます好んでいます。この「スーパーシステム」アプローチは、従来の HVAC モジュールの価値をおよそ 3 倍にし、クロスドメインのエンジニアリング能力を持つサプライヤーに高利益の機会をもたらします。

ソフトウェア定義の気候パーソナライゼーション

自動車メーカーは、無線 (OTA) アップデート プラットフォームを使用して、HVAC 機能のアップグレード (フレグランス拡散プロファイル、空気浄化モード、エネルギー最適化された快適アルゴリズム) をサブスクリプション サービスとして販売できます。このデータ収益化モデルは、自動車用 HVAC 市場を 1 回限りのハードウェア販売から定期的なソフトウェア収益源に変えます。

新興市場での生産拡大

インドの自動車部品に対する生産連動型インセンティブ (PLI) 戦略とインドネシアの EV バッテリー投資ロードマップは、ティア 1 HVAC サプライヤーに現地製造の設立を呼び込んでいます。[6]。これらの市場は、人件費の優位性と現地の需要の高まりにより、南アジアおよび東南アジアで深化する自動車用 HVAC 市場で先行参入者がシェアを獲得するのに有利な立場にあります。


高度な濾過および空気浄化モジュール

パンデミック後の客室内の空気の質に対する消費者の意識により、HEPA、活性炭、イオナイザーを備えた HVAC システムに対する需要が高まっています。 The Automotive HVAC Market stands to benefit from OEMs marketing cabin health as a competitive differentiator, particularly in pollution-heavy urban corridors across China and India.

低GWP冷媒およびCO₂ベースのシステム

高GWP冷媒の規制廃止により、数百万台の車両に交換サイクルが生まれます。 R-744 または HFO-1234yf 互換のコンプレッサーおよび熱交換器を提供できるサプライヤーは、OEM の工場適合需要に加えて、アップグレードおよび改造による収益も獲得します。[10].

自動車HVAC市場 今後の見通し

電化スーパーサイクルと熱統合

電気ドライブトレインへの世界的な移行は、2035 年まで自動車 HVAC 市場を形成する主要な構造力であり続けるでしょう。IEA の予測によると、電気自動車の総販売シェア (BEV と PHEV) は、定められた政策 (STEPS) に基づいて 2030 年までに最大 40 ~ 45%、探索的シナリオでは 2035 年までに最大 50% に達すると予測されており、キャビン HVAC、バッテリーの温度調節とモーターの冷却 - 新しいプラットフォームのデフォルトのアーキテクチャ。

AI を活用したキャビンの快適性と予測気候制御

生体認証入力、天気予報、ルートデータに基づいて乗客の温熱の好みを予測する機械学習アルゴリズムは、気候システムのインテリジェンスを再定義します。 2030 年までに、自動車用 HVAC 市場の差別化をハードウェア仕様書からソフトウェアの洗練に移行します。

ESG レポートと持続可能な冷媒の義務

企業の持続可能性に関する開示にはスコープ 3 のサプライチェーン排出量が含まれるようになり、HVAC サプライヤーは冷媒のライフサイクルへの影響を説明し、低 GWP の代替品を選択するよう求められています。キガリ修正案の段階的削減計画では、2036 年までに HFC 消費量を 85% 削減することが求められています。[10]、自動車用 HVAC 市場全体で自然冷媒への移行がさらに加速します。


自動運転車のキャビン再設計

レベル 4 の自動運転車は、従来の前向き座席の制約を排除し、乗員の快適性が主な設計目標となるラウンジ スタイルのインテリアを可能にします。これらのキャビンの HVAC システムは、ダッシュボードの通気口に依存せずにパーソナライズされた微気候ゾーンを提供する必要があり、自動車用 HVAC 市場に新たなプレミアム コンテンツの機会をもたらします。

地域市場シェア分析

地域 メトリック 主な投資テーマ
アジア太平洋地域 シェア44.5%(2025年) BEV の熱管理、ローカルコンテンツの義務化
北米 シェア23.9%(2025年) ピックアップ/SUV 気候システム、EV への移行
ヨーロッパ シェア22.2%(2025年) Euro 7 準拠、低 GWP 冷媒
南アメリカ シェア5.2%(2025年) 小型車用空調設備、輸入代替品
中東とアフリカ シェア4.2%(2025年) 大容量冷却、車両の近代化
合計 100% —

自動車用 HVAC 市場は世界の自動車生産地域に密接に追随しており、アジア太平洋地域が総収益のほぼ半分を占め、次いで北米、ヨーロッパが続きます。


北米

国 メトリック キードライバー
私たち 地域シェア68.4% フルサイズのトラックおよび SUV の HVAC コンテンツ
カナダ 地域シェア14.7% 寒冷地におけるヒートポンプ需要
メキシコ 地域シェア16.9% 輸出志向の組立工場


北米の自動車用 HVAC 市場における需要は、この地域がマルチゾーン気候システムを備えた大型車両を好むことによって形成されています。米国のインフレ抑制法のEV税額控除により電動コンプレッサーの採用が加速する一方、ニアショア生産ハブとしてのメキシコの役割拡大により、ティア1 HVACサプライヤーがヌエボ・レオンとグアナファトに引き寄せられている[15].

ヨーロッパ

国 メトリック キードライバー
ドイツ 5.85% CAGR (2026 ~ 2035 年) プレミアム OEM 集中
イギリス USD 2.38 Billion (2025) EU離脱後のEV戦略
フランス 5.52% CAGR (2026 ~ 2035 年) ルノー/ステランティスの電動化
イタリア USD 1.62 Billion (2025) コンパクトカーの HVAC の最適化
スペイン 5.48% CAGR (2026 ~ 2035 年) 電池工場への投資波及効果
北欧諸国 USD 0.74 Billion (2025) 寒冷地ヒートポンプのリーダーシップ
ロシア 4.20% CAGR (2026 ~ 2035 年) 国内ブランドの HVAC ローカライゼーション
ヨーロッパの残りの部分 USD 2.65 Billion (2025) 混合生産の回復


欧州の規制に対する野心がここの自動車用 HVAC 市場を牽引しています。 F-ガス規制の段階的ダウンスケジュールとユーロ7のキャビン濾過基準により、OEMはHVACモジュールの再設計を余儀なくされている一方、ドイツの高級自動車メーカーはトライゾーンおよびクアッドゾーン自動システムの世界的な採用を主導しています[8].

アジア太平洋地域

国 メトリック キードライバー
中国 地域シェア52.3% 世界最大のNEV生産拠点
インド 6.78% CAGR (2026 ~ 2035 年) PLI 制度、自動車所有率の増加
日本 USD 4.15 Billion (2025) R-744 ヒートポンプの革新
韓国 5.95% CAGR (2026 ~ 2035 年) 現代・起亜自動車のEVプラットフォームスケール
アセアン USD 2.42 Billion (2025) 組立ハブの拡張
残りのアジア太平洋地域 4.90% CAGR (2026 ~ 2035 年) 新興国市場のモータリゼーション


アジア太平洋地域は、巨大な生産規模と積極的な電動化スケジュールを通じて自動車用 HVAC 市場を支えています。中国だけでも 2024 年に 3,000 万台以上の自動車を生産し、新エネルギー車が販売台数の 40% を超える[2]。 SubrosやSanden VikasなどのインドのTier-1サプライヤーは、年間自動車販売台数が500万台に近づく中、国内OEM向けに現地生産能力を拡大している。

南アメリカ

国 メトリック キードライバー
ブラジル 地域シェア62.5% フレックス燃料車両の近代化
アルゼンチン USD 0.58 Billion (2025) 軽商用車組立て
南アメリカの残りの地域 4.85% CAGR (2026 ~ 2035 年) 輸入代替奨励金


ブラジルの ROTA 2030 自動車産業政策はエネルギー効率の高いコンポーネントを奨励し、メルコスール貿易圏全体の自動車 HVAC 市場でアップグレードされた HVAC モジュールの需要を生み出しています[16].

中東とアフリカ

国 メトリック キードライバー
サウジアラビア 地域シェア34.8% ビジョン 2030 の自動車ローカリゼーション
アラブ首長国連邦 5.72% CAGR (2026 ~ 2035 年) 高級車の輸入需要
南アフリカ USD 0.52 Billion (2025) 地域の集会拠点
エジプト 5.15% CAGR (2026 ~ 2035 年) 国内生産の本格化
MEAの残りの部分 USD 0.64 Billion (2025) フリートの交換サイクル


中東では周囲温度が極端に高いため、大容量の冷却システムが不可欠です。サウジアラビアはビジョン2030に基づいて自動車組立の現地化を推進しており、HVACサプライヤーはサウジ内に仕上げ・統合施設を設立するよう求めている。[17].

Automotive HVAC Market By Region, 2025-2035

自動車HVAC市場 市場セグメンテーション

テクノロジーの種類別

セグメント メトリック 主な需要要因
手動/半自動空調設備 シェア62.2%(2025年) 低価格および中間層の車両プラットフォーム
自動空調設備 10.1% CAGR (2026 ~ 2035 年) マルチゾーンのパーソナライゼーション、センサーの統合


手動および半自動システムは、インド、ASEAN、南米などの価格に敏感な地域の A、B、C セグメントの車両に標準適合し続けているため、自動車 HVAC 市場で大部分のシェアを維持しています。自動システムが普及しても、そのエンジニアリングのシンプルさと部品表コストの低さにより、ボリュームの優位性が維持されます。

自動 HVAC システムは、センサーのコスト低下と、キャビンの快適さで差別化を図る OEM 戦略によって、自動車 HVAC 市場で最も急速に成長している技術分野です。現在、中国ではデュアルゾーンおよびトライゾーン構成が 25,000 ドル以下の価格の車両に搭載されており、従来の高級品のみの位置付けが圧縮されています。

車種別

セグメント メトリック 主な需要要因
乗用車 シェア74.1%(2025年) 世界トップクラスの生産量
小型商用車 USD 10.52 Billion (2025) ラストマイル配送車両の拡大
バスと長距離バス 7.04% CAGR (2026 ~ 2035 年) 都市交通の電化


乗用車は自動車用 HVAC 市場を台数ベースで支えていますが、車両 1 台あたりの HVAC 内容は、電動コンプレッサーとヒートポンプ回路を必要とするバッテリー電気モデルで最も急速に増加しています。バスと長距離バスは、ヨーロッパと中国における自治体のゼロエミッション車両調達義務により、最も急速に成長している車両セグメントです。

コンポーネント別

セグメント メトリック 主な需要要因
コンプレッサー シェア34.2%(2025年) コア冷媒サイクルコンポーネント
コンデンサー USD 9.80 Billion (2025) 熱遮断要件の増加
蒸発器 5.25% CAGR (2026 ~ 2035 年) マルチゾーンキャビン構成
電子およびセンサースイート 7.29% CAGR (2026 ~ 2035 年) スマートな空調制御と診断


コンプレッサーは依然として自動車 HVAC 市場で最も価値の高いコンポーネントであり、機械式コンプレッサーから電動コンプレッサーへの移行により、平均販売価格が 20 ~ 30% 上昇しています。自動気候システムには温度、湿度、太陽負荷、粒子センサーが必要となるため、電子およびセンサースイートのシェアが急速に高まっています。

推進タイプ別

セグメント メトリック 主な需要要因
ICE車両 USD 28.85 Billion (2025) レガシーフリートの優位性
ハイブリッド車およびプラグインハイブリッド車 6.45% CAGR (2026 ~ 2035 年) 過渡的なパワートレインの採用
バッテリー電気自動車 10.42% CAGR (2026 ~ 2035 年) 統合された熱管理の需要


バッテリー電気自動車は、自動車用 HVAC 市場で最も急速に成長している推進分野であり、ヒートポンプの統合とバッテリーの熱管理ループにより、ユニットあたりの HVAC 内容が高くなります。

販売チャネル別

セグメント メトリック 主な需要要因
OEM工場適合 シェア76.3%(2025年) 車両と生産ラインの統合
アフターマーケット 6.47% CAGR (2026 ~ 2035 年) 改造と交換のサイクル


最新の HVAC モジュールは車両の電気および冷媒アーキテクチャに深く統合されているため、OEM 工場出荷時の設置が自動車 HVAC 市場を支配しています。アフターマーケットチャネルは、南米と中東の老朽化した車両の交換需要によって、パーセンテージで見るとより急速に成長しています。

競争力のあるベンチマーク

自動車用 HVAC 市場は中程度の集中度を示しており、上位 5 社のサプライヤーが世界収益の推定 48 ~ 55% を占めています。ハーフィンダール・ハーシュマン指数は 800 ~ 1,200 の範囲にあり、競争力はあるものの断片化されていないことを示しています。 Tier 1 の熱専門家は、多様な自動車部品コングロマリットと並んで競争しており、最近の M&A 活動により、いくつかの中堅企業がより大きなプラットフォーム グループに統合されました。

会社 EST(東部基準時。収益分配範囲 主な製品 戦略的なポジショニング
株式会社デンソー ~10~14% 電動コンプレッサー、統合型サーマルモジュール フルシステムの熱統合のリーダー
ハノンシステムズ ~8~12% ヒートポンプ、コンプレッサー、流体輸送ライン BEV 熱管理スペシャリスト
ヴァレオSA ~7~10% 気候制御モジュール、キャビン濾過 ソフトウェア デファインド コンフォート イノベーター
マーレ社 ~6~9% ACコンプレッサー、温度管理 電動化に特化したコンポーネントサプライヤー
サンデンホールディングス ~4~7% スクロールコンプレッサー、環境に優しい冷媒システム CO₂冷媒技術のパイオニア
マレリホールディングス(カルソニックカンセイ) ~3~6% 統合型 HVAC ユニット、熱交換器 日本のOEMパートナーシップの深さ
株式会社ゲンサーム ~2~4% 熱電シート温度、バッテリー温度 微気候快適スペシャリスト
ボルグワーナー株式会社 ~2~4% キャビンヒーター、クーラントヒーター、eFanモジュール パワートレインと熱のクロスオーバー
ダナ・インコーポレーテッド ~2~3% バッテリーとキャビンの熱管理 商用車のサーマルフォーカス
サブロズ リミテッド ~1~3% ACコンプレッサー、コンデンサー、エバポレーター インド市場のHVACリーダー


最近のニュースと開発

  • デンソー コーポレーション (2017 年 10 月): テネシー州メリービルの製造部門を拡張するための 10 億米ドルの投資を発表し、この拠点をデンソーの電気自動車システム、安全エレクトロニクス、高度な接続製品の北米における主要な生産センターにします。
  • Hanon Systems (2025 年 1 月): Hankook & Company Group は Hanon Systems の過半数支配権の取得を完了し、世界第 2 位の自動車用熱管理プロバイダーをタイヤ、バッテリー、熱管理の統合プラットフォームに統合しました。
  • ヴァレオ SA (2024 年 10 月): パリ モーター ショーで Predict4Range を発表しました。これは、BEV の熱管理、バッテリーのプレコンディショニング、および車室内環境のエネルギー消費を最適化し、冬季の航続距離と充電速度を最大化する AI ベースのソフトウェア ソリューションです。
  • 欧州委員会 (2024 年 5 月): ユーロ 7 基準 (規制 2024/1257) を制定し、乗用車、小型商用車、大型トラックにわたるテールパイプ排出量、ブレーキ粒子排出量、タイヤ摩耗、バッテリー耐久性基準の新しいしきい値制限を確立しました。


自動車HVAC市場 レポートの範囲

パラメータ 詳細
市場範囲 世界の自動車用 HVAC 市場 — システム、コンポーネント、アフターマーケット サービス
学習期間 2021 ~ 2035 年
CAGR (予測) 5.62% (2026 ~ 2035 年)
市場規模(2025年) USD 63.58 Billion
市場規模(2035年) USD 109.85 Billion
最も急速に成長しているセグメント 自動 HVAC (テクノロジーによる);バッテリー電気自動車 (推進力による);バス・長距離バス(車種別)
紹介された企業 デンソー、ハノン システムズ、ヴァレオ、マーレ、サンデン、マレリ、ゲンテルム、ボルグワーナー、ダナ、サブロス
評価通貨 USD Billion


よくある質問

2035年までの自動車HVAC市場の予想市場評価額はどのくらいですか?
自動車HVAC市場は2035年までに451.9億USDの評価に達すると予測されています。
2024年の自動車HVAC市場の全体的な市場評価はどのくらいでしたか?
2024年、オートモーティブHVAC市場の全体的な市場評価は315.5億USDでした。
2025年から2035年の予測期間中の自動車HVAC市場の期待CAGRはどのくらいですか?
自動車HVAC市場の予測期間2025年から2035年のCAGRは3.32%です。
自動車HVAC市場で重要なプレーヤーと見なされる企業はどれですか?
自動車HVAC市場の主要プレーヤーには、デンソー株式会社、ヴァレオSA、ハノンシステムズ、マーレGmbHが含まれます。
自動車HVAC市場における従来型HVACの予測値は何ですか?
従来のHVACの予測値は、120億USDから160億USDの範囲になると予想されています。
2035年における電気燃料タイプの予測値は、内燃機関とどのように比較されますか?
2035年までに、電気燃料タイプの予測価値は7.0から10.0億米ドルの間になると予想されており、内燃機関の20.0から28.0億米ドルの範囲よりも大幅に低いです。
2035年までの熱管理システムの予想市場規模はどのくらいですか?
サーマルマネジメントシステムの市場規模は、2035年までに55.5億USDから81.9億USDの間になると予測されています。
自動車HVAC市場で最も高い評価が期待されるセグメントはどれですか?
内燃機関セグメントは、評価額が200億から280億USDの間になると予測されています。
自動車HVAC市場における重機の市場規模はどのくらいと予測されていますか?
重機の市場規模は、2035年までに90.5億USDから131.9億USDの範囲になると予測されています。
自動車HVAC市場における膨張弁の期待される値は何ですか?
膨張弁の予想値は、105.5億USDから166.9億USDの範囲になると予測されています。
著者
著者 Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
共著者 Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive engineering journals, technical publications, and authoritative transportation organizations. Key sources included the US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), European Chemicals Agency (ECHA) refrigerant regulations, European Automobile Manufacturers' Association (ACEA), Society of Automotive Engineers (SAE International), International Organization of Motor Vehicle Manufacturers (OICA), Japan Automobile Manufacturers Association (JAMA), Automotive Research Association (ARA), Mobile Air Conditioning Society (MACS) Worldwide, Air-Conditioning, Heating, and Refrigeration Institute (AHRI), EU Eurostat Transport Database, International Energy Agency (IEA) Global EV Outlook, US Department of Transportation (DOT), Transport Canada, VDA (German Association of the Automotive Industry), China Association of Automobile Manufacturers (CAAM), and national transport ministry reports from key markets. These sources were used to collect vehicle production statistics, refrigerant regulatory frameworks, fuel efficiency standards, EV adoption trends, thermal management technology assessments, and competitive landscape analysis for conventional HVAC systems, heat pump technologies, and electric vehicle thermal management solutions.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, CTOs, VPs of Engineering, global leaders of Thermal Systems, and directors of Product Development from Tier 1 HVAC manufacturers, compressor suppliers, and automotive thermal management solution providers. Demand-side sources included the heads of Procurement and HVAC commodity buyers from major OEMs (Original Equipment Manufacturers), fleet managers from commercial vehicle operators, directors of Aftermarket Services, and engineering leaders from electric vehicle manufacturers. The primary research validated market segmentation across fuel types and vehicle categories, confirmed technology roadmap timelines, and gathered insights on the adoption patterns of heat pump systems in EVs, refrigerant transition strategies (R-1234yf, CO2, R-744), pricing dynamics for compressors and heat exchangers, and supply chain strategies for thermal management components.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle production volume analysis. The methodology included:

Identification of over 50 critical Tier 1 and Tier 2 suppliers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across conventional HVAC systems, heat pump technologies, ventilation systems, and thermal management systems for electric vehicles

Component-level analysis covering compressors, evaporators, condenser units, expansion valves, and electronic control modules

Analysis of reported and modeled annual revenues specific to automotive HVAC and thermal management portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × HVAC system ASP by region and fuel type) and top-down (supplier revenue validation) approaches to derive segment-specific valuations across passenger vehicles, commercial vehicles, and heavy-duty applications

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















