アルミニウム金属市場

アルミニウム金属市場調査報告書 タイプ別(一次アルミニウムおよびリサイクルアルミニウム)、用途別(自動車・輸送、建設、箔・包装、電気、機械・設備、消費財およびその他)および地域別(北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ) - 2035年までの予測。
ID: MRFR/CnM/2421-CR 151 Pages Priya Nagrale Last Updated: October 17, 2026
Aluminium Metals Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.0%
2024 Market Size$ 185.5 Billion
2025 Market Size$ 196.63 Billion
2035 Market Size$ 352.13 Billion
Key Players
Alcoa Corporation
Rio Tinto
Rusal
China Hongqiao Group Limited
Norsk Hydro ASA
South32 Limited
Opportunities
  • Increased Focus on Renewable Energy
  • Rising Demand from Automotive Sector
  • Growing Demand for Packaging Solutions

アルミニウム金属市場 概要

MRFRの分析によると、アルミニウム金属市場の規模は2024年に185.5億米ドルと推定されました。アルミニウム金属産業は、2025年に196.63億米ドルから2035年には352.13億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は6.0%となる見込みです。

主要な市場動向とハイライト

アルミニウム金属市場は現在、持続可能性と技術革新に向けたダイナミックな変化を経験しています。

  • 北米は、さまざまなセクターでの堅調な需要に支えられ、アルミニウム金属の最大の市場であり続けています。
  • アジア太平洋地域は、急速な工業化と都市化により、最も成長が著しい地域として浮上しています。
  • 一次アルミニウムは市場を支配し続けており、リサイクルアルミニウムは環境意識の高まりにより最も急速に成長しています。
  • 自動車セクターからの需要の高まりとインフラ開発の取り組みが、市場拡大に影響を与える主要な要因です。

市場規模と予測

2024 Market Size 185.5 (米ドル十億)
2035 Market Size 352.13 (米ドル十億)
CAGR (2025 - 2035) 6.0%

主要なプレーヤー

アルコア社(米国)、リオ・ティント(英国)、ルサル(ロシア)、中国宏橋集団有限公司(中国)、ノルスク・ハイドロASA(ノルウェー)、サウス32リミテッド(オーストラリア)、コンステリウムSE(オランダ)、カイザーアルミニウム社(米国)、ノベリス社(米国)

アルミニウム金属市場 推進要因

再生可能エネルギーへの注目の高まり

アルミニウム金属市場では、特にソーラーパネルや風力タービンの生産において、再生可能エネルギー用途への注目が高まっています。アルミニウムは軽量で耐久性があるという特性により、再生可能エネルギー分野では不可欠な素材となっています。持続可能なエネルギー ソリューションへの傾向の高まりを反映して、2025 年には再生可能エネルギー産業がアルミニウム総生産量の約 10% を消費すると予測されています。各国が再生可能エネルギー目標の達成に努めるにつれ、これらの用途におけるアルミニウムの需要は増加する可能性があります。この変化はアルミニウム金属市場を支援するだけでなく、よりクリーンなエネルギー源への移行に向けた世界的な取り組みとも一致し、それによって進化するエネルギー情勢におけるこの材料の関連性が高まります。
自動車メーカーは、車両の重量を軽減し、効率を向上させ、電気自動車の導入を支援するために、アルミニウムの使用量を増やし続けています。自動車用シートの需要は引き続き戦略的成長分野です。

自動車分野からの需要の高まり

アルミニウム金属市場は、業界の軽量材料への移行により、自動車分野からの需要が顕著に急増しています。自動車メーカーは、厳しい環境規制に合わせて、燃料効率を高め、排出ガスを削減するためにアルミニウムの利用を増やしています。 2025 年には自動車部門がアルミニウム総消費量の約 30% を占めるようになり、持続可能な製造慣行への傾向の高まりを反映しています。この変化は、二酸化炭素排出量の削減に向けた業界の取り組みをサポートするだけでなく、アルミニウムが市場で注目を集めている電気自動車の好ましい材料としての地位を確立します。自動車セクターが進化し続けるにつれて、アルミニウム金属市場はアルミニウム部品への投資増加から恩恵を受ける可能性が高く、現代の自動車設計におけるその役割はさらに強固になります。

包装ソリューションの需要の拡大

アルミニウム金属市場では、特に食品および飲料分野で、包装ソリューションに対する需要が高まっています。アルミニウムは軽量でリサイクル可能な性質を備えているため、環境への影響を削減しようとするメーカーにとって魅力的な選択肢となります。持続可能な包装を求める消費者の好みにより、2025 年には包装部門がアルミニウム消費量の約 20% を占めると予想されています。この傾向は、プラスチック廃棄物の削減を目的とした規制措置によってさらに後押しされており、企業はアルミニウムベースのパッケージングへの移行を促しています。環境に優しい包装ソリューションへの需要が高まるにつれ、アルミニウム金属市場は成長の態勢を整えており、メーカーはアルミニウムの独特の特性を活用した革新的な包装設計への投資を増やしています。

インフラ整備への取り組み

インフラ開発の取り組みは、アルミニウム金属市場の推進において極めて重要な役割を果たします。政府や民間団体は、交通、エネルギー、住宅などのインフラプロジェクトに多額の投資を行っています。 2025 年には、建設部門が総生産アルミニウムの約 40% を消費すると予測されており、この材料の多用途性と強度が強調されています。アルミニウムの耐食性と軽量特性により、橋、建物、鉄道システムなどのさまざまな用途に理想的な選択肢となります。都市化が加速するにつれて、建設における耐久性と持続可能な材料の需要が増加すると予想され、それによってアルミニウム金属市場が前進するでしょう。この傾向は、インフラ開発の主要材料としてのアルミニウムの将来が堅調であることを示唆しています。

アルミニウム生産における技術革新

アルミニウム生産における技術革新は、アルミニウム金属市場に大きな影響を与えています。より効率的な製錬プロセスの開発など、抽出および加工技術の進歩により、エネルギー消費量が削減され、生産コストが削減されました。 2025 年には、これらのイノベーションにより業界は生産効率が 15% 向上し、収益性が向上するだけでなく、持続可能性の目標にも貢献します。さらに、リサイクル技術の導入により、スクラップからアルミニウムを回収できるようになり、循環経済が促進されます。これらの技術が進化し続けるにつれて、投資を引き付け、アルミニウム金属市場の成長を促進し、持続可能な金属生産のリーダーとしての地位を確立する可能性があります。

市場セグメントの洞察

タイプ別:一次アルミニウム(最大)対リサイクルアルミニウム(最も成長が早い)

アルミニウム金属市場において、市場シェアの分布は主に高品質と製造能力で知られる一次アルミニウムに偏っています。このセグメントは、自動車、航空宇宙、建設などの多くの用途における高グレードのアルミニウムに対する需要によって、全体市場の重要な部分を占めています。一方、リサイクルアルミニウムは、現在のところ量としては小さいものの、持続可能性と環境責任への関心の高まりにより、勢いを増しています。

アルミニウムの種類:プライマリー(主流)対リサイクル(新興)

一次アルミニウムセグメントは、その強度と耐腐食性により、さまざまな産業で広く使用されており、高性能アプリケーションにおいて好まれる選択肢となっています。一方、リサイクルアルミニウムは、一次資源に比べて環境への影響が少なく、コスト面での大きな利点があるため急速に台頭しています。リサイクルプロセスはエネルギーを節約し、温室効果ガスの排出を削減し、世界的な持続可能性の取り組みに沿っています。消費者や産業がますますエコフレンドリーな選択肢を優先する中、リサイクルアルミニウムは大きな成長が期待されており、製造業者に市場での競争優位性を提供しています。

用途別:自動車および輸送(最大)対 フォイルおよびパッケージング(最も成長が早い)

アルミニウム金属市場は、多様な応用分野を示しており、自動車および輸送部門が軽量で燃費効率の良い車両に対する需要の高まりにより、このセグメントを支配しています。このセグメントは、性能を向上させながら排出量を削減するアルミニウム合金の進歩から恩恵を受けています。続いて、フォイルおよびパッケージングセクターがあり、消費者の持続可能なパッケージングソリューションへの嗜好の変化に伴い、市場シェアが着実に増加しています。

自動車および輸送(支配的)対 フォイルおよびパッケージング(新興)

自動車および輸送部門は、アルミニウム金属市場において依然として支配的な力を持っています。車両の効率と安全性を向上させる部品の製造にアルミニウムを大きく依存しているため、自動車メーカーは厳しい環境規制に対応するためにますますアルミニウムを取り入れています。一方、フォイルおよびパッケージングセグメントは、リサイクル性やバリア特性のためにアルミニウムを採用するメーカーが増えるにつれて急速に成長しています。このセグメントの成長は、エコフレンドリーなパッケージングに対する消費者の需要の高まりによって促進されており、食品および飲料セクター内での革新と応用の増加につながっています。

アルミニウム金属市場に関する詳細な洞察を得る

地域の洞察

北米 : イノベーションと持続可能性に焦点を当てる

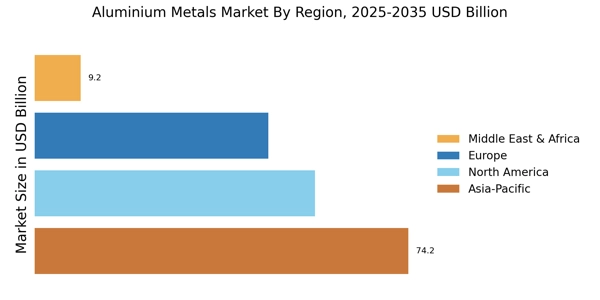
北米では、自動車および建設部門からの需要の増加により、アルミニウム金属市場が力強い成長を遂げています。この地域は世界市場シェアの約 30% を占めており、最大の市場は米国、次いでカナダです。持続可能な実践とリサイクルの取り組みに対する規制の支援により、市場の拡大がさらに推進されています。競争環境の特徴は、Alcoa Corporation や Novelis Inc. などの大手企業が生産効率を高めるために革新的な技術に投資していることです。これらの主要企業の存在と持続可能性への強い重点により、北米はアルミニウム分野のリーダーとしての地位を確立し、成長と投資に有利な環境を促進しています。

ヨーロッパ : 持続可能性とイノベーションのハブ

ヨーロッパは、厳しい環境規制と持続可能性への強い取り組みにより、アルミニウム金属市場の重要なプレーヤーとして台頭しつつあります。この地域は世界市場シェアの約 25% を占めており、ドイツとフランスが需要をリードしています。欧州連合のグリーン ディールと炭素排出削減を目的とした取り組みは、市場の状況を形成する重要な規制の触媒です。ドイツ、イタリア、フランスなどの主要国には、ノルスク・ハイドロやコンステリウムなどの主要なアルミニウム生産会社が存在します。競争環境はリサイクルと革新的な生産方法に重点を置いていることが特徴であり、ヨーロッパが持続可能なアルミニウム製造の最前線にあり続けることが保証されています。この持続可能性への取り組みが投資を呼び込み、この分野の技術進歩を促進しています。

ノルスク ハイドロとリオ ティントは、アルミニウム電解の炭素回収技術を評価するパートナーシップを開始し、ヨーロッパの産業脱炭素化戦略を支援しました。

アジア太平洋地域: アルミニウムの新興大国

アジア太平洋地域は、中国やインドなどの国の工業化と都市化によって急速にアルミニウム金属市場の大国になりつつあります。この地域は世界市場シェアの約 40% を占め、アルミニウムの最大の市場となっています。この需要は主に建設、自動車、包装業界によって促進されており、インフラ開発を支援する政府の取り組みもあります。中国虹橋集団有限公司とルサールは市場を支配する主要企業の一つである。競争環境は、積極的な拡大戦略と生産能力への投資によって特徴付けられます。この地域が成長を続ける中、持続可能な実践と技術の進歩に焦点を当てることが、アジア太平洋地域のアルミニウム部門の将来を形作る上で重要な役割を果たすことになるでしょう。

中東・アフリカ:資源豊かなフロンティア

中東およびアフリカ地域は、アルミニウム金属市場の資源が豊富なフロンティアとして認識されており、豊富な天然資源とインフラ投資の増加によって大きな成長の可能性が見込まれています。この地域は世界市場シェアの約 5% を占めており、アラブ首長国連邦と南アフリカが主要国です。規制環境はより有利になり、海外投資と現地生産が促進されています。 South32 Limited などの主要企業は、この地域のリソースを活用して事業を拡大しています。競争環境は、生産能力と持続可能性の実践の強化に焦点を当てて進化しています。この地域が発展し続けるにつれて、政府の取り組みや戦略的パートナーシップによってアルミニウム市場が成長すると予想されています。

アルミニウム金属市場 Regional Image

主要企業と競争の洞察

主要な市場プレーヤーは製品ラインを増やすために研究開発に多額の資金を費やしており、これはアルミニウム金属市場がさらに成長するのに役立ちます。また、市場参加者は、新製品の発売、契約合意、合併と買収、投資の増加、他の組織との協力などの主要な市場開発を通じ、世界的な展開を拡大するためにさまざまな戦略的取り組みを行っています。アルミニウム金属業界の競合企業は、競争が激化し、市場が拡大する環境で事業を拡大し、生き残るために、コスト効率の高い製品を提供する必要があります。主要な市場プレーヤーは、製品ラインを拡大するために研究開発に多額の資金を投資しており、アルミニウム金属市場のさらなる市場成長に拍車をかけることになります。新製品のリリース、契約合意、合併と買収、投資の増加、他の組織との協力などの重要な市場の発展に伴い、市場参加者はプレゼンスを拡大するためにさまざまな戦略的活動にも取り組んでいます。競争が激化し成長を続ける市場環境で成長し繁栄するには、アルミニウム金属業界の競合他社は手頃な価格の製品を提供する必要があります。営業コストを削減するために現地で製造することは、アルミニウム金属業界でメーカーが顧客に利益をもたらし、市場分野を拡大するために使用する主要なビジネス戦略の 1 つです。主要なアルミニウム金属市場プレーヤーには、Alcoa Corporation、Rio Tinto、RUSAL、Norsk Hydro A.S.A.、Dubai Aluminium Company Limited、Aluminium Bahrain B.S.C.、センチュリー・アルミニウム・カンパニー、Vedanta Ltd、中国アルミニウム株式会社、シエラアルミニウム、H.P.、イースト・ホープ・グループ、エミレーツ・アルミニウムなどが、研究開発への取り組みに資金を提供することで市場の需要を拡大しようとしている。 Alcoa Corporation は、ピッツバーグに本拠を置き、ボーキサイト、アルミナ、およびアルミニウム製品を世界中で製造および販売している会社です。同社は、航空宇宙、自動車、建設、包装、消費財など、さまざまな業界に対応する製品とサービスの多様なポートフォリオを持っています。同社は持続可能性に対して強い取り組みを行っており、その製品とプロセスは環境への影響を最小限に抑えるように設計されています。リオ ティントは鉱業および金属会社です。同社は、アルミニウム、銅、ダイヤモンド、金、鉄鉱石など、さまざまな金属や鉱物を生産および販売しています。リオ ティントのアルミニウム ビジネスは、ボーキサイトの採掘からアルミナの生産、アルミニウムの精錬に至るまで、バリュー チェーン全体にわたって事業を展開しています。同社のアルミニウム製品は、輸送、建設、梱包などの幅広い業界で使用されています。

アルミニウム金属市場市場の主要企業には以下が含まれます

最近の業界動向

2022 年 2 月: シエラ・アルミニウムは、メキシコのメヒカリにグリーンフィールドユニットを追加し、カリフォルニアの施設に投資することにより、陽極酸化、塗装、押出加工の能力を拡大すると発表した。

2022年1月:ルーマニアのアルミニウム開発会社アルロは、2023年までに電解アルミニウムの生産再開を目指すと発表した。

2023 年 7 月 5 日: 世界最大のアルミニウム生産会社アルコアは、エネルギーコストの高さを理由に一部の製錬所で生産を削減すると発表した。これにより、世界のアルミニウム供給がさらに減少し、価格上昇圧力がかかることが予想されます。

今後の見通し

アルミニウム金属市場 今後の見通し

アルミニウム金属市場は、2024年から2035年までの間に年平均成長率6.0%で成長すると予測されており、自動車、航空宇宙、建設分野での需要の増加に支えられています。

新しい機会は以下にあります:

  • 電気自動車用の軽量アルミニウム合金の開発

2035年までに、アルミニウム金属市場は堅調な成長と市場シェアの増加を達成する見込みです。

市場セグメンテーション

アルミニウム金属市場のタイプの見通し

  • 一次アルミニウム
  • リサイクルアルミニウム

アルミニウム金属市場のアプリケーション展望

  • 自動車・輸送
  • 建設
  • フィルム・包装
  • 電気
  • 機械・設備
  • 消費財
  • その他

レポートの範囲

市場規模 2024 185.5億米ドル
市場規模 2025 196.63億米ドル
市場規模 2035 352.13億米ドル
年平均成長率 (CAGR) 6.0% (2024 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル 市場分析進行中
カバーされるセグメント 市場セグメンテーション分析進行中
主要市場機会 自動車および航空宇宙分野における軽量材料の需要の高まりがアルミニウム金属市場の機会を促進します。
主要市場ダイナミクス 軽量材料の需要の高まりがアルミニウム金属市場における革新と競争を促進します。
カバーされる国 北米、ヨーロッパ、APAC、南米、中東・アフリカ

よくある質問

2024年のアルミニウム金属市場の現在の評価額はどのくらいですか?
2024年のアルミニウム金属市場は185.5億USDと評価されました。
2035年のアルミニウム金属市場の予想市場評価額はどのくらいですか?
市場は2035年までに352.13億USDの評価に達すると予測されています。
2025年から2035年の予測期間におけるアルミニウム金属市場の予想CAGRはどのくらいですか?
2025年から2035年の予測期間中のアルミニウム金属市場の予想CAGRは6.0%です。
アルミニウム金属市場で重要なプレーヤーと見なされる企業はどれですか?
アルミニウム金属市場の主要プレーヤーには、アルコア社、リオ・ティント、ルサル、中国洪橋グループ株式会社が含まれます。
アルミニウム金属市場の主要なセグメントは何ですか?
アルミニウム金属市場の主要セグメントには、一次アルミニウムとリサイクルアルミニウムが含まれます。
2024年のプライマリーアルミニウムの市場規模はどれくらいでしたか?
2024年のプライマリーアルミニウムの市場規模は111.85億USDでした。
著者
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry trade publications, peer-reviewed materials science journals, government mining & metals statistics, and authoritative industrial organizations. Key sources included the US Geological Survey (USGS), International Aluminium Institute (IAI), US Department of Commerce – Bureau of Industry and Security, European Aluminium Association (EAA), Aluminium Association of North America, China Nonferrous Metals Industry Association (CNIA), International Energy Agency (IEA), World Bureau of Metal Statistics (WBMS), London Metal Exchange (LME), UN Comtrade Database, OECD Steel and Aluminium Committee reports, national statistics offices (China NBS, US Census Bureau, Eurostat), and trade ministry publications from key producing nations (China, Russia, Canada, Australia, UAE). These sources were used to collect production and consumption statistics, trade flow data, smelting capacity data, price benchmarks, environmental regulatory frameworks, and market landscape analysis for Primary Aluminium, Recycled Aluminium, and downstream application segments including Automotive & Transportation, Construction, Foil & Packaging, Electrical, Machinery & Equipment, and Consumer Goods.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Operations, Chief Sustainability Officers, leaders of smelting and recycling divisions, and commercial directors from primary aluminum producers, secondary/recycling operators, rolling mills, extruders, and OEM suppliers comprised supply-side sources. Demand-side sources included procurement leaders from automotive OEMs and Tier-1 suppliers, construction project directors, R&D leads in the packaging industry, electrical infrastructure planners, and procurement leads from machinery manufacturers and consumer durables companies. The primary research validated market segmentation, affirmed the timelines of greenfield smelters and recycling facilities, and collected insights on the dynamics of scrap collection, long-term contract pricing mechanisms, alloy development roadmaps, and the impacts of carbon-border adjustments.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (25%), Asia-Pacific (33%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through production volume mapping and revenue analysis across the value chain. The methodology included:

Identification of 50+ key producers and integrated manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across Primary Aluminium (ingots, billets, slabs, foundry alloys) and Recycled Aluminium (secondary ingot, scrap-based wrought alloys)

Application-level mapping across Automotive & Transportation, Construction, Foil & Packaging, Electrical, Machinery & Equipment, Consumer Goods, and other industrial uses

Analysis of reported and modelled annual revenues specific to aluminium metal portfolios

Coverage of producers and downstream processors representing 75–80% of global market share in 2024

Extrapolation using bottom-up (production volume × realized price by region/grade) and top-down (producer revenue validation, LME price benchmarking, and trade value reconciliation) approaches to derive segment-specific valuations

Key distinctions from your reference: The aluminium methodology replaces medical/aesthetic regulatory bodies with metals-specific authorities (USGS, IAE, LME, WBMS, national trade associations), substitutes procedure-volume logic with production-volume and trade-flow logic, and adjusts the primary respondent percentages across all three categories (company tier, designation, and region) while maintaining a plausible distribution.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Magnesium Sulfate Market – Forecast till 2027
ケーススタディ
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.