Marché des ingrédients pour la perte de poids

Rapport d'étude de marché sur les produits amaigrissants par type (aliments, boissons et suppléments), canal de distribution (en magasin et hors magasin) et région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) - Prévisions jusqu'en 2027
ID: MRFR/FnB/3346-HCR 128 Pages Pradeep Nandi Last Updated: November 13, 2026
Weight Loss Ingredients Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.94%
2024 Market Size$ 228.63 Billion
2025 Market Size$ 237.64 Billion
2035 Market Size$ 349.74 Billion
Key Players
Weight Watchers
Nutrisystem
Herbalife
Jenny Craig
SlimFast
Medifast
Opportunities
  • Increasing Obesity Rates
  • Rising Health Consciousness
  • Growing Demand for Convenience

Marché des ingrédients pour la perte de poids Résumé

Selon l'analyse de Market Research Future, le marché des produits de perte de poids était estimé à 228,63 milliards USD en 2024. L'industrie des produits de perte de poids devrait croître de 237,64 milliards USD en 2025 à 349,74 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 3,94 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché des produits de perte de poids connaît un changement dynamique vers des solutions personnalisées et axées sur la technologie.

  • L'essor de la nutrition personnalisée redéfinit les préférences des consommateurs dans le secteur de la perte de poids.
  • L'intégration de la technologie, comme les applications et les dispositifs portables, améliore l'engagement des utilisateurs et le suivi.
  • Les pratiques durables deviennent de plus en plus importantes, reflétant une tendance plus large des consommateurs vers la responsabilité environnementale.
  • L'augmentation des taux d'obésité et la montée de la conscience sanitaire stimulent la demande de compléments alimentaires et de produits de remplacement de repas, en particulier en Amérique du Nord et en Asie-Pacifique.

Principaux acteurs

Weight Watchers (États-Unis), Nutrisystem (États-Unis), Herbalife (États-Unis), Jenny Craig (États-Unis), SlimFast (États-Unis), Medifast (États-Unis), Noom (États-Unis), Atkins Nutritionals (États-Unis), BistroMD (États-Unis)

Marché des ingrédients pour la perte de poids facteurs de croissance

Augmentation des taux d'obésité

La prévalence de l'obésité continue d'augmenter, entraînant une demande accrue pour des solutions efficaces de perte de poids. Selon des statistiques récentes, environ 36 % des adultes sont classés comme obèses, ce qui a conduit à une augmentation du marché des produits de perte de poids. Cette tendance alarmante est susceptible d'inciter les consommateurs à se tourner vers divers produits de perte de poids, y compris des suppléments, des substituts de repas et des programmes de fitness. Alors que les individus cherchent à lutter contre les problèmes de santé liés à l'obésité, le marché devrait s'étendre de manière significative. La prise de conscience croissante des risques pour la santé associés à l'obésité, tels que le diabète et les maladies cardiovasculaires, alimente encore la demande pour les produits de perte de poids. Par conséquent, les entreprises du marché des produits de perte de poids innovent pour offrir des solutions diversifiées adaptées aux besoins de cette base de consommateurs en croissance.

Conscience de la santé en hausse

Il y a un changement notable vers la conscience de la santé parmi les consommateurs, ce qui influence leurs décisions d'achat. Alors que les individus prennent de plus en plus conscience de l'importance de maintenir un mode de vie sain, le marché des produits de perte de poids connaît une augmentation correspondante de la demande. Cette tendance se reflète dans la popularité croissante des produits de perte de poids biologiques et naturels, alors que les consommateurs recherchent des alternatives qui s'alignent sur leurs objectifs de santé. Les données du marché indiquent que la demande pour des suppléments à base de plantes et des options de repas faibles en calories est en hausse, suggérant un changement dans les préférences des consommateurs. Ce focus accru sur la santé et le bien-être est susceptible de stimuler l'innovation au sein du marché des produits de perte de poids, alors que les entreprises s'efforcent de développer des produits qui répondent aux besoins évolutifs des consommateurs soucieux de leur santé.

Demande croissante de commodité

Le mode de vie rapide des consommateurs modernes entraîne une demande croissante pour des solutions de perte de poids pratiques. Les emplois du temps chargés laissent souvent peu de temps pour la préparation des repas et l'exercice, poussant les individus à rechercher des produits qui s'intègrent parfaitement dans leur vie. Le marché des produits de perte de poids répond à cette tendance en proposant des repas prêts à manger, des substituts de repas, et des collations à emporter qui répondent aux besoins des consommateurs pressés. Les données du marché suggèrent que le segment des aliments pratiques se développe rapidement, avec une part significative de consommateurs prêts à investir dans des produits qui font gagner du temps tout en soutenant leurs objectifs de perte de poids. Ce changement vers la commodité est susceptible de façonner l'avenir du marché des produits de perte de poids, alors que les entreprises innovent pour fournir des solutions qui s'alignent sur les modes de vie des consommateurs.

Avancées technologiques dans les solutions de perte de poids

L'intégration de la technologie dans les solutions de perte de poids transforme le marché des produits de perte de poids. Des innovations telles que les applications mobiles, les traqueurs de fitness portables et les plateformes de coaching en ligne deviennent de plus en plus populaires parmi les consommateurs. Ces avancées technologiques offrent aux utilisateurs des informations et un soutien personnalisés, améliorant leurs parcours de perte de poids. Market Research Future indique que l'utilisation d'applications de fitness a explosé, avec des millions de téléchargements dans le monde, indiquant un fort intérêt des consommateurs pour les solutions de perte de poids axées sur la technologie. Cette tendance suggère que les entreprises du marché des produits de perte de poids doivent s'adapter au paysage numérique pour rester compétitives. En tirant parti de la technologie, les entreprises peuvent offrir des produits plus efficaces et engageants, ce qui pourrait conduire à une satisfaction et une fidélité accrues des clients.

Influence des médias sociaux et des endorsements de célébrités

Les plateformes de médias sociaux et les endorsements de célébrités jouent un rôle clé dans la formation des perceptions des consommateurs et dans la conduite des tendances au sein du marché des produits de perte de poids. L'essor des influenceurs promouvant des produits de perte de poids a créé un puissant canal de marketing, atteignant des millions de clients potentiels. Ce phénomène semble avoir un impact significatif sur le comportement des consommateurs, car les individus se tournent souvent vers les médias sociaux pour s'inspirer et obtenir des conseils sur leurs parcours de perte de poids. L'analyse du marché indique que les produits soutenus par des célébrités tendent à connaître une augmentation de popularité, suggérant que des stratégies de marketing efficaces peuvent grandement influencer les ventes. Alors que les médias sociaux continuent d'évoluer, leur influence sur le marché des produits de perte de poids est susceptible de croître, incitant les entreprises à investir dans des stratégies de marketing numérique pour capitaliser sur cette tendance.
Aperçu des segments de marché

Par type : compléments alimentaires (les plus importants) et produits de remplacement de repas (à la croissance la plus rapide)

Sur le marché des produits de perte de poids, la répartition des parts de marché entre les différents types révèle que les compléments alimentaires en détiennent la plus grande part, grâce à leur large acceptation et leur efficacité dans le soutien aux efforts de gestion du poids. Les produits de remplacement de repas constituent un segment important, de plus en plus populaires pour leur commodité et leur équilibre nutritionnel, adaptés aux modes de vie occupés.

Équipement de fitness (dominant) vs programmes de perte de poids (émergents)

Les équipements de fitness continuent de dominer le marché des produits de perte de poids, fréquemment achetés par ceux qui s'engagent à maintenir un mode de vie actif et à atteindre leurs objectifs de poids à la maison. Ce segment bénéficie des innovations technologiques, proposant des appareils intelligents et connectés qui améliorent l'expérience utilisateur. En revanche, les programmes de perte de poids apparaissent comme une option viable pour les consommateurs à la recherche de conseils structurés et de responsabilisation. Alors que de plus en plus de consommateurs se tournent vers des solutions complètes intégrant régime alimentaire, exercice et changement de comportement, la demande pour ces programmes augmente rapidement, ce qui en fait un élément essentiel de l'écosystème des solutions de perte de poids.

Par canal de distribution : vente au détail en ligne (le plus grand) et pharmacies (à la croissance la plus rapide)

Sur le marché des produits de perte de poids, les canaux de distribution présentent des variations significatives, la vente au détail en ligne détenant la plus grande part. Alors que les consommateurs se tournent de plus en plus vers les achats en ligne pour plus de commodité, les marques donnent la priorité aux plateformes numériques pour toucher un public plus large. Le commerce de détail hors ligne, bien que toujours pertinent, voit sa présence sur le marché diminuer à mesure que de plus en plus d'entreprises s'adaptent àcommerce électroniquemodèles. Les pharmacies et les magasins de santé et de bien-être sont également des acteurs essentiels, s'adressant spécifiquement aux consommateurs soucieux de leur santé et à la recherche de produits fiables. Les tendances de croissance révèlent une forte évolution vers la vente au détail en ligne, portée par la pénétration croissante d’Internet et la popularité croissante du commerce électronique auprès des consommateurs. Les pharmacies apparaissent comme le canal qui connaît la croissance la plus rapide en raison de leur réputation de confiance et de leurs services personnalisés qui répondent aux besoins de santé. Les magasins de santé et de bien-être maintiennent une clientèle stable, se concentrant sur des produits spécialisés, mais font face à des défis pour rivaliser avec la commodité et la diversité offertes par les plateformes en ligne.

Vente au détail en ligne (dominante) vs pharmacies (émergentes)

La vente au détail en ligne continue de dominer le marché des produits de perte de poids, offrant aux consommateurs une commodité et un accès sans précédent à une vaste gamme de produits. Cette chaîne séduit les acheteurs férus de technologie qui apprécient la possibilité de faire leurs achats dans le confort de leur foyer, de comparer les prix et de lire les avis avant de prendre une décision d'achat. Les marques capitalisent sur le marketing des réseaux sociaux et les partenariats avec les influenceurs pour interagir directement avec les clients potentiels. D’un autre côté, les pharmacies représentent un segment émergent, tirant parti de la confiance des consommateurs et de l’accès aux professionnels de la santé pour promouvoir des produits amaigrissants. Leur popularité croissante est attribuée aux soins personnalisés offerts, aidant les consommateurs à prendre des décisions éclairées concernant leurs achats. Les pharmacies proposent souvent une sélection de produits organisée, renforçant ainsi la confiance des consommateurs dans leurs choix. À mesure que ces canaux évoluent, leur interaction façonnera le futur paysage du marché des produits de perte de poids.

Par formulation : poudre (la plus grande) ou liquide (à croissance la plus rapide)

Le segment de formulation du marché des produits de perte de poids présente une distribution diversifiée sous diverses formes, notamment des poudres, des capsules, des liquides et des barres. Les poudres détiennent actuellement la plus grande part, séduisant les consommateurs pour leur polyvalence et leur facilité d'utilisation. Pendant ce temps, les liquides, bien que moins présents sur le marché, émergent rapidement en raison des préférences croissantes des consommateurs pour les options prêtes à boire, soutenues par les tendances de consommation pratique et nomade.

Poudre (dominante) vs liquide (émergent)

Les formulations en poudre dominent le marché des produits amaigrissants depuis des années, en grande partie grâce à leur capacité à s’intégrer parfaitement à une gamme de régimes et de modes de vie. Ils sont souvent bien accueillis pour leur flexibilité de préparation et de dosage, ce qui en fait un choix incontournable pour les consommateurs cherchant à contrôler leur consommation. À l’inverse, les formulations liquides gagnent du terrain en tant que segment à la croissance la plus rapide. Leur attrait réside dans la commodité et la rapidité de consommation qu'ils offrent, attirant une population plus jeune qui privilégie les solutions instantanées et la portabilité. À mesure que les innovations se poursuivent, les formulations liquides devraient s’adapter et prospérer, dépassant potentiellement les formes plus traditionnelles.

Par consommateur cible : adultes (le plus grand) par rapport aux adolescents (à la croissance la plus rapide)

Sur le marché des produits de perte de poids, les adultes détiennent la plus grande part, reflétant des modes de consommation matures motivés par la conscience de la santé et les préoccupations en matière d’obésité. Ils sont les principaux consommateurs de divers produits de perte de poids, notamment des suppléments, des repas et des trackers d'activité. Les adolescents, en revanche, représentent le segment qui connaît la croissance la plus rapide, car ils accordent de plus en plus la priorité à la forme physique et à l'image corporelle, influencés par les médias sociaux et la pression de leurs pairs, ce qui entraîne une augmentation de la demande de solutions de perte de poids adaptées à leur âge.

Adultes (dominants) vs adolescents (émergents)

Les adultes dominent le marché des produits de perte de poids en raison de leur pouvoir d’achat important et de leur concentration sur les solutions de gestion du poids à long terme. Ce segment s'engage généralement dans des programmes complets de remise en forme et de régime alimentaire, ce qui entraîne une demande soutenue pour divers produits allant des substituts de repas aux programmes d'exercices. À l’inverse, les adolescents émergent comme un segment dynamique, caractérisé par leur enthousiasme pour les régimes à la mode et les modes fitness. Ils sont sensibles aux stratégies de marketing numérique et recherchent souvent des produits qui promettent des résultats rapides et correspondent à leur identité en évolution. En conséquence, le segment des jeunes stimule l’innovation, incitant les marques à adapter leurs offres spécifiquement aux groupes démographiques plus jeunes.

Obtenez des informations plus détaillées sur Marché des ingrédients pour la perte de poids

Aperçu régional

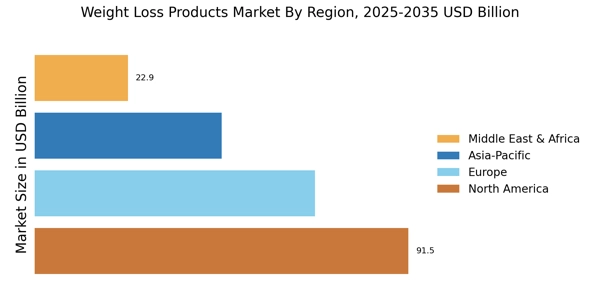
Le marché des produits de perte de poids est prêt pour une croissance substantielle dans diverses régions, avec l'Amérique du Nord en tête en tant que marché significatif, évalué à 80,0 milliards USD en 2024 et projeté pour atteindre 120,0 milliards USD d'ici 2035, reflétant sa part majoritaire dans le paysage mondial. L'Europe suit de près, avec une valorisation de 60,0 milliards USD en 2024 et une augmentation anticipée à 90,0 milliards USD d'ici 2035, soutenue par une sensibilisation croissante à la santé et aux tendances de fitness.

En Amérique du Sud, le marché commence à 20,0 milliards USD en 2024, prévu pour croître à 30,0 milliards USD, mettant en évidence un intérêt croissant pour la gestion du poids. La région Asie-Pacifique attire l'attention avec une valorisation de 50,0 milliards USD en 2024, projetée pour atteindre 78,0 milliards USD d'ici 2035, attribuée à une grande population de plus en plus axée sur la santé et le bien-être. Enfin, le Moyen-Orient et l'Afrique présentent un potentiel de croissance, commençant à 18,63 milliards USD et augmentant à 30,5 milliards USD, alors que les changements de mode de vie stimulent la demande de solutions de perte de poids.

Collectivement, ces régions contribuent aux revenus globaux du marché des produits de perte de poids, mettant en avant un paysage diversifié d'opportunités et de défis.

Marché des ingrédients pour la perte de poids Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des produits de perte de poids est un secteur dynamique et en évolution rapide, caractérisé par une concurrence intense entre de nombreux acteurs cherchant à capturer des parts de marché. Ce marché englobe une large gamme de produits, y compris des suppléments alimentaires, des shakes de remplacement de repas, des programmes de perte de poids et des services liés à la condition physique, s'adressant à une base de consommateurs de plus en plus soucieuse de sa santé. Alors que la prévalence de l'obésité et des maladies liées au mode de vie augmente dans le monde entier, de plus en plus d'individus se tournent vers des solutions de perte de poids, stimulant l'innovation et la croissance au sein de l'industrie. Les analyses concurrentielles révèlent que les entreprises se concentrent sur la différenciation de leurs offres grâce à la technologie, des expériences personnalisées et des systèmes de soutien complets pour améliorer l'engagement et la fidélisation des clients. Noom a établi une présence significative sur le marché des produits de perte de poids, tirant parti de la technologie pour offrir une expérience de perte de poids unique. Avec son application intuitive conçue pour promouvoir la gestion du poids par le changement de comportement, Noom combine efficacement des conseils nutritionnels avec un soutien psychologique, permettant aux utilisateurs de développer des habitudes plus saines. L'utilisation par l'entreprise de données et d'analyses lui permet de personnaliser les expériences des utilisateurs, ce qui constitue une force majeure pour attirer et fidéliser les clients. L'approche communautaire de Noom favorise un environnement de soutien où les utilisateurs peuvent se connecter, partager leurs progrès et se motiver mutuellement, renforçant ainsi sa position sur le marché. L'accent mis par la marque sur la recherche scientifique et la technologie conviviale la distingue des programmes de perte de poids traditionnels, en faisant un choix de premier plan pour ceux qui recherchent des solutions de perte de poids durables. Yoli a su se tailler une niche sur le marché des produits de perte de poids en offrant une gamme de produits de santé et de bien-être conçus pour soutenir la gestion du poids et améliorer le bien-être général. L'entreprise met l'accent sur la santé holistique et incorpore souvent des ingrédients d'origine végétale dans ses formulations, attirant une démographie croissante intéressée par des produits naturels et sains. Les principales offres de Yoli incluent des shakes de remplacement de repas, des suppléments et des produits de détox qui répondent à des préférences alimentaires diverses. Renforçant sa présence sur le marché, Yoli a mis en œuvre des partenariats stratégiques et des initiatives qui améliorent ses canaux de distribution et élargissent la visibilité de la marque. Les récentes fusions et acquisitions dans le secteur du bien-être ont encore renforcé le portefeuille de Yoli, lui permettant d'introduire des produits innovants et d'entrer sur de nouveaux marchés. Cette adaptabilité et cet accent sur la qualité positionnent Yoli comme un acteur compétitif dans l'industrie de la perte de poids en pleine expansion à l'échelle mondiale.

Les principales entreprises du marché Marché des ingrédients pour la perte de poids incluent

Développements récents de l'industrie

  • T2 2024 : Eli Lilly investit 5,3 milliards de dollars pour augmenter la production du médicament contre l'obésité Zepbound Eli Lilly a annoncé un investissement de 5,3 milliards de dollars pour agrandir son usine de fabrication dans l'Indiana, visant à augmenter la capacité de production de son médicament contre l'obésité Zepbound, reflétant la demande croissante pour les médicaments GLP-1.
  • T2 2024 : Novo Nordisk acquiert Cardior Pharmaceuticals pour jusqu'à 1,1 milliard de dollars Novo Nordisk a convenu d'acquérir Cardior Pharmaceuticals, une entreprise biotechnologique basée en Allemagne et spécialisée dans les thérapies à base d'ARN, dans le cadre de sa stratégie d'expansion de son portefeuille dans les traitements de l'obésité et des maladies cardiovasculaires.
  • T2 2024 : Nestlé lance une nouvelle gamme de substituts de repas compatibles avec le GLP-1 pour la gestion du poids Nestlé a introduit une nouvelle gamme de produits de substitution de repas aux États-Unis, conçus pour compléter les médicaments de perte de poids GLP-1, ciblant les consommateurs à la recherche d'options pratiques et nutritionnellement équilibrées.
  • T2 2024 : WeightWatchers finalise l'acquisition de Sequence, une plateforme de télésanté pour les prescriptions de perte de poids WeightWatchers a finalisé son acquisition de Sequence, une entreprise de télésanté spécialisée dans la prescription de médicaments de perte de poids GLP-1, élargissant ainsi ses offres de santé numérique.
  • T3 2024 : La FDA approuve le médicament oral GLP-1 de Pfizer, danuglipron, pour le traitement de l'obésité La Food and Drug Administration des États-Unis a approuvé l'agoniste du récepteur GLP-1 oral de Pfizer, danuglipron, pour le traitement de l'obésité, marquant une addition significative au marché concurrentiel des médicaments de perte de poids.
  • T3 2024 : GSK annonce un investissement de 400 millions de dollars dans une nouvelle usine de fabrication de médicaments contre l'obésité en Caroline du Nord GSK a révélé des plans pour construire une nouvelle usine de fabrication en Caroline du Nord dédiée à la production de ses médicaments contre l'obésité, visant à répondre à la demande mondiale croissante.
  • T3 2024 : Herbalife lance un nouveau shake de gestion du poids à base de plantes en Amérique du Nord Herbalife a introduit un nouveau shake de substitution de repas à base de plantes en Amérique du Nord, élargissant son portefeuille de produits de gestion du poids pour répondre aux consommateurs à la recherche d'options véganes et sans allergènes.
  • T4 2024 : Eli Lilly acquiert les droits d'un médicament anti-obésité de l'entreprise chinoise Innovent Biologics dans un accord de 1 milliard de dollars Eli Lilly a obtenu des droits exclusifs pour développer et commercialiser le nouveau médicament anti-obésité d'Innovent Biologics en dehors de la Chine, renforçant ainsi sa position sur le marché mondial des thérapies de perte de poids.
  • T4 2024 : Nestlé Health Science s'associe à Noom pour développer des programmes de gestion du poids personnalisés Nestlé Health Science a conclu un partenariat avec l'entreprise de santé numérique Noom pour co-développer des programmes de nutrition et de gestion du poids personnalisés, intégrant le coaching numérique avec des solutions de repas.
  • T1 2025 : Novo Nordisk ouvre un nouveau centre de recherche sur les médicaments contre l'obésité à Boston Novo Nordisk a inauguré un nouveau centre de recherche à Boston axé sur la découverte et le développement de médicaments contre l'obésité, visant à accélérer l'innovation dans le secteur des thérapies de perte de poids.
  • T1 2025 : Simply Good Foods acquiert une marque de snacks protéinés pour 350 millions de dollars afin d'élargir son portefeuille de gestion du poids Simply Good Foods a finalisé l'acquisition d'une entreprise de snacks protéinés de premier plan, élargissant ainsi sa gamme de produits destinés aux consommateurs à la recherche de solutions pratiques de gestion du poids.
  • T2 2025 : La FDA accorde le statut de thérapie révolutionnaire au médicament expérimental contre l'obésité d'Amgen, AMG 133 La FDA a accordé le statut de thérapie révolutionnaire au médicament expérimental contre l'obésité d'Amgen, AMG 133, accélérant son développement et son processus d'examen en raison de résultats cliniques préliminaires prometteurs.

Perspectives d'avenir

Marché des ingrédients pour la perte de poids Perspectives d'avenir

Le marché des produits de perte de poids devrait croître à un TCAC de 3,94 % de 2025 à 2035, soutenu par une sensibilisation accrue à la santé, des avancées technologiques et l'évolution des préférences des consommateurs.

D'ici 2035, le marché devrait être robuste, reflétant l'évolution des demandes des consommateurs et des solutions innovantes.

Segmentation du marché

Perspectives du marché des ingrédients pour la perte de poids

  • Suppléments diététiques
  • Produits de remplacement de repas
  • Équipement de fitness
  • Programmes de perte de poids

Perspectives de formulation du marché des ingrédients pour la perte de poids

  • Poudre
  • Gélule
  • Liquide
  • Barre

Perspectives de consommateurs cibles du marché des ingrédients pour la perte de poids

  • Adultes
  • Adolescents
  • Seniors
  • Athlètes

Perspectives des canaux de distribution du marché des ingrédients pour la perte de poids

  • Vente en ligne
  • Vente hors ligne
  • Pharmacies
  • Magasins de santé et de bien-être

Portée du rapport

Questions fréquemment posées

What is the current valuation of the Weight Loss Products Market as of 2024?

The Weight Loss Products Market was valued at 228.63 USD Billion in 2024.

What is the projected market valuation for the Weight Loss Products Market in 2035?

The market is projected to reach 349.74 USD Billion by 2035.

What is the expected CAGR for the Weight Loss Products Market during the forecast period 2025 - 2035?

The expected CAGR for the Weight Loss Products Market during 2025 - 2035 is 3.94%.

Which segment of the Weight Loss Products Market had the highest valuation in 2024?

In 2024, the Weight Loss Programs segment had the highest valuation at 113.63 USD Billion.

How do dietary supplements compare to meal replacement products in market valuation?

Dietary Supplements were valued at 45.0 USD Billion, while Meal Replacement Products were valued at 40.0 USD Billion in 2024.

What distribution channel is expected to show significant growth in the Weight Loss Products Market?

The Health and Wellness Stores segment, valued at 83.63 USD Billion in 2024, is expected to show significant growth.

Which formulation type is projected to have the highest market valuation by 2035?

The Bar formulation type, valued at 73.63 USD Billion in 2024, is projected to have the highest valuation by 2035.

What target consumer segment is anticipated to grow the most in the Weight Loss Products Market?

The Adults segment, valued at 114.31 USD Billion in 2024, is anticipated to grow the most by 2035.

Who are the key players in the Weight Loss Products Market?

Key players include Weight Watchers, Nutrisystem, Herbalife, Jenny Craig, SlimFast, Medifast, Noom, Atkins Nutritionals, and BistroMD.

What is the market valuation range for fitness equipment in the Weight Loss Products Market?

Fitness Equipment was valued between 30.0 and 50.0 USD Billion in 2024.

Auteur
Author Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.