Water Wastewater Treatment Equipment Market Résumé
Principales tendances et faits saillants du marché
Taille du marché et prévisions
| CAGR (2025 - 2035) | 5.62% |
| CAGR (2025 - 2035) | 5.62% |
Le marché des équipements de traitement de l’eau et des eaux usées connaît actuellement une phase de transformation, motivée par des réglementations environnementales croissantes et une prise de conscience croissante des pratiques durables. À mesure que l’urbanisation s’accélère, la demande de solutions efficaces de gestion des eaux usées s’intensifie. Ce marché englobe une gamme diversifiée de technologies, notamment les systèmes de filtration, les processus de traitement biologique et les méthodes d'oxydation avancées. Les parties prenantes se concentrent de plus en plus sur l’innovation pour améliorer l’efficience et l’efficacité de ces systèmes, ce qui est crucial pour respecter les normes réglementaires et répondre aux préoccupations de santé publique.
En outre, l’intégration des technologies intelligentes et de l’automatisation remodèle les paradigmes opérationnels, permettant une surveillance en temps réel et des processus décisionnels améliorés. In Outre les progrès technologiques, le marché des équipements de traitement de l’eau et des eaux usées est influencé par l’évolution des préférences des consommateurs vers des solutions respectueuses de l’environnement. Les entreprises investissent dans la recherche et le développement in pour créer des produits qui non seulement sont conformes aux réglementations, mais minimisent également l'impact sur l'environnement. L’accent mis sur les principes de l’économie circulaire incite l’industrie à explorer la récupération des ressources des eaux usées, créant ainsi de nouvelles opportunités de croissance.
À mesure que le marché évolue, la collaboration entre diverses parties prenantes, notamment les entités gouvernementales, les entreprises privées et les instituts de recherche, semble essentielle pour favoriser l'innovation et garantir des pratiques durables de gestion de l'eau. Cette approche collaborative pourrait conduire à une résilience accrue des systèmes d’eau in, bénéficiant à terme aux communautés et aux écosystèmes.
Les tendances du marché des équipements de traitement de l’eau et des eaux usées montrent que les progrès technologiques améliorent l’efficacité du traitement et réduisent les coûts opérationnels. Des innovations telles que les bioréacteurs à membrane et les processus d’oxydation avancés gagnent du terrain, permettant une élimination plus efficace des contaminants. Ces technologies améliorent non seulement la qualité de l'eau, mais contribuent également aux économies d'énergie, ce qui en fait des options attrayantes pour les municipalités et les industries.
L’accent est de plus en plus mis sur la durabilité sur le marché des équipements de traitement des eaux usées. Les entreprises adoptent de plus en plus de pratiques respectueuses de l’environnement et développent des équipements minimisant leur impact sur l’environnement. Cette tendance reflète un changement sociétal plus large vers une gestion responsable des ressources et souligne l’importance des solutions durables de traitement de l’eau.
Le marché des équipements de traitement de l’eau et des eaux usées est considérablement influencé par des cadres réglementaires stricts visant à protéger les ressources en eau. Alors que les gouvernements du monde entier mettent en œuvre des normes plus rigoureuses en matière de services de traitement des eaux usées, les entreprises sont obligées d'investir dans des technologies avancées in qui garantissent la conformité. Cette tendance stimule non seulement l'innovation, mais favorise également un paysage concurrentiel dans lequel le respect des réglementations devient un différenciateur clé.
Les innovations technologiques remodèlent l’industrie des équipements de traitement de l’eau et des eaux usées, conduisant à des processus de traitement plus efficaces et durables. Avancements de la membrane in filtration industrielle, la désinfection par UV et les méthodes de traitement biologique permettent aux installations d'améliorer la qualité de l'eau tout en réduisant la consommation d'énergie. Par exemple, l’adoption de systèmes intelligents de gestion de l’eau permet une surveillance et une optimisation en temps réel des processus de traitement. Ces innovations améliorent non seulement l'efficacité opérationnelle, mais contribuent également à des économies de coûts, attirant ainsi les investissements. À mesure que la technologie continue d’évoluer, le marché est sur le point de connaître une croissance substantielle, stimulée par le besoin de solutions de traitement de l’eau efficaces et durables.
L’industrie des équipements de traitement de l’eau et des eaux usées connaît une demande croissante en raison de l’escalade des problèmes de pénurie d’eau dans le monde. À mesure que la population augmente et que les activités industrielles se développent, la pression sur les ressources en eau douce s’intensifie. Par exemple, des régions telles que le Moyen-Orient et l’Afrique du Nord sont confrontées à de graves pénuries d’eau, ce qui incite les gouvernements à investir massivement dans les technologies de traitement in. Cette tendance reflète la croissance projetée du marché, avec une valeur estimée de 80674.6 USD Billion in 2024 et une augmentation prévue de 146906.1 USD Billion d'ici 2035, indiquant un taux de croissance annuel composé (TCAC) de 5.6% de 2025 à 2035.
L'industrie des équipements de traitement de l'eau et des eaux usées est considérablement influencée par des cadres réglementaires stricts visant à garantir la qualité de l'eau et la protection de l'environnement. Les gouvernements du monde entier mettent en œuvre des normes plus rigoureuses en matière de rejet des eaux usées et de qualité de l’eau potable, obligeant les industries à adopter des solutions de traitement avancées. Par exemple, la directive-cadre sur l'eau de l'Union européenne oblige les États membres à atteindre un bon état de l'eau, ce qui stimule les investissements dans les technologies de traitement in. Ce paysage réglementaire favorise non seulement l'innovation, mais améliore également la croissance du marché, les entreprises cherchant à se conformer aux normes en évolution tout en maintenant leur efficacité opérationnelle.
Le marché des équipements de traitement de l’eau et des eaux usées devrait connaître une croissance robuste au cours des années à venir. Le marché devrait atteindre une valorisation de 80674.6 USD Billion in 2024, avec une augmentation remarquable attendue de 146906.1 USD Billion d'ici 2035. Cette trajectoire de croissance suggère un taux de croissance annuel composé (TCAC) de 5.6% de 2025 à 2035, indiquant une forte demande de solutions de traitement innovantes. De telles projections mettent en évidence la reconnaissance croissante de l’importance des pratiques de gestion durable de l’eau et de la nécessité de technologies avancées pour relever les défis mondiaux liés à l’eau.
L’urbanisation rapide et la croissance démographique sont des moteurs essentiels de l’industrie des équipements de traitement de l’eau et des eaux usées. À mesure que les villes se développent, la demande d’approvisionnement en eau fiable et de systèmes efficaces de gestion des eaux usées augmente. Les zones urbaines, en particulier les pays en développement in, sont confrontées à des défis in pour gérer l'augmentation de la demande en eau et la production d'eaux usées. Ce scénario nécessite la mise en œuvre de technologies de traitement avancées pour assurer une gestion durable de l’eau. La trajectoire de croissance du marché reflète cette tendance, avec des projections indiquant une augmentation de 80674.6 USD Billion in 2024 à 146906.1 USD Billion par 2035, soulignant l'urgence de solutions innovantes pour la gestion des eaux urbaines in.
L'investissement in dans les infrastructures d'eau et d'eaux usées est un moteur essentiel pour le secteur des équipements de traitement de l'eau et des eaux usées. Les gouvernements et les entités privées allouent de plus en plus de fonds pour moderniser les infrastructures vieillissantes et développer de nouvelles installations pour répondre à la demande croissante en eau. Par exemple, les initiatives de pays comme l'Inde et la Chine se concentrent sur l'amélioration des systèmes d'approvisionnement en eau et des usines de traitement des eaux usées afin de répondre aux préoccupations de santé publique et de durabilité environnementale. Cet afflux de capitaux stimule non seulement la croissance du marché, mais encourage également les progrès technologiques, alors que les parties prenantes cherchent à mettre en œuvre des équipements et des processus de pointe pour améliorer la prestation de services.
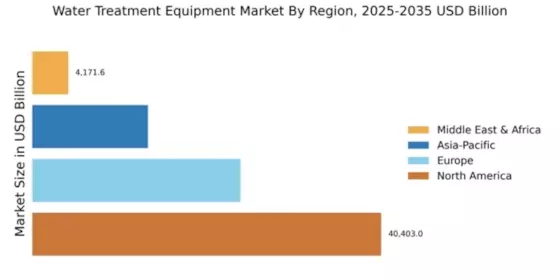
L’Amérique du Nord est sur le point de maintenir son leadership sur le marché des équipements de traitement des eaux usées, détenant une part de marché importante de $40,403.0M in 2024. La croissance de la région est tirée par des réglementations environnementales strictes, une urbanisation croissante et une demande croissante de solutions de gestion durable de l'eau. Les initiatives gouvernementales visant à améliorer la qualité de l’eau et les infrastructures catalysent davantage l’expansion du marché. Les États-Unis et le Canada sont les principaux contributeurs à ce marché, avec des acteurs majeurs comme Xylem, Evoqua Water Technologies et GE Water & Process Technologies en tête. Le paysage concurrentiel est caractérisé par l'innovation et les partenariats stratégiques, garantissant que l'Amérique du Nord reste à l'avant-garde des avancées technologiques en matière de solutions de traitement de l'eau.
L’Europe connaît une trajectoire de croissance robuste sur le marché des équipements de traitement des eaux usées, évalué at $24,100.0M in 2024. L'engagement de la région en faveur de la durabilité et du respect de la réglementation EU stimule la demande de technologies de traitement avancées. Les initiatives visant à réduire la pollution de l’eau et à améliorer l’efficacité des ressources sont essentielles à la dynamique du marché, soutenues par des investissements substantiels dans les infrastructures. Des pays leaders tels que l'Allemagne, la France et le UK sont à l'avant-garde de ce marché, avec des acteurs clés comme Veolia et SUEZ à la pointe de l'innovation. Le paysage concurrentiel est marqué par l'accent mis sur les solutions respectueuses de l'environnement et la transformation numérique, positionnant l'Europe comme un leader en matière de pratiques de gestion durable de l'eau. "L'Union européenne vise à garantir que tous les citoyens aient accès à l'eau potable et à l'assainissement d'ici 2030", a déclaré la Commission européenne.
La région Asie-Pacifique émerge comme un acteur important sur le marché des équipements de traitement des eaux usées, avec une taille de marché de $13,400.0M in 2024. L’urbanisation rapide, la croissance industrielle et la prise de conscience croissante de la pénurie d’eau sont les principaux moteurs de ce marché. Les gouvernements mettent en œuvre des réglementations strictes pour améliorer la qualité de l’eau, ce qui stimule encore davantage la demande de technologies de traitement avancées. Des pays comme la Chine, l’Inde et le Japon sont en tête, avec une présence croissante d’acteurs clés tels que Kurita Water Industries et Aqua-Aerobic Systems. Le paysage concurrentiel évolue, l’accent étant mis sur l’innovation et les solutions rentables pour relever les défis uniques auxquels la région est confrontée. Le marché devrait connaître une croissance significative à mesure que les investissements dans les infrastructures hydrauliques continuent d'augmenter.
La région du Moyen-Orient et de l’Afrique connaît un marché en plein essor des équipements de traitement des eaux usées, évalué à at $4,171.6M in 2024. La région est confrontée à des défis importants liés à la rareté de l’eau et à la pollution, ce qui rend nécessaire la mise en place de solutions efficaces de traitement des eaux usées. Les initiatives gouvernementales visant à améliorer la qualité de l’eau et la durabilité sont cruciales pour favoriser la croissance du marché, soutenues par les investissements internationaux dans les infrastructures in. Des pays leaders tels que l'Afrique du Sud et l'Afrique du Sud sont à l'avant-garde, avec des acteurs clés comme Aquatech International qui font de grands progrès sur le marché. Le paysage concurrentiel se caractérise par l'accent mis sur les technologies innovantes et les partenariats pour relever les défis urgents en matière d'eau dans la région. "La pénurie d'eau est un problème crucial qui nécessite une action immédiate et des investissements in pour des solutions durables", ont déclaré les Nations Unies.
Le marché des équipements de traitement des eaux usées se caractérise par un paysage concurrentiel dynamique, motivé par des pressions réglementaires croissantes, l’urbanisation et le besoin urgent de solutions de gestion durable de l’eau. La part de marché actuelle des équipements de traitement de l’eau et des eaux usées est largement caractérisée par une forte concentration d’acteurs mondiaux établis qui utilisent de plus en plus de fusions et d’acquisitions stratégiques pour étendre leur empreinte dans les économies émergentes.
Des acteurs clés tels que Veolia (FR), SUEZ (FR) et Xylem (US) sont stratégiquement positionnés pour tirer parti de l'innovation et des avancées technologiques. Veolia (FR) se concentre sur l'amélioration de ses capacités numériques, tandis que SUEZ (FR) met l'accent sur les pratiques durables à travers ses initiatives d'économie circulaire. Xylem (US) investit massivement dans les technologies d'eau intelligentes in, qui façonnent collectivement un environnement concurrentiel qui donne la priorité à l'efficacité et à la durabilité. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour réduire les coûts et améliorer la résilience de la chaîne d'approvisionnement. Le marché semble modérément fragmenté, avec un mélange de grandes sociétés multinationales et de petites entreprises spécialisées. Cette structure permet des offres diversifiées et des prix compétitifs, même si l'influence d'acteurs majeurs comme Veolia (FR) et SUEZ (FR) reste importante, établissant souvent les normes du secteur.
In Novembre Veolia (FR) a annoncé un partenariat stratégique avec une entreprise technologique de premier plan pour développer des solutions basées sur AI pour le traitement des eaux usées. Cette collaboration vise à améliorer l’efficacité opérationnelle et à réduire la consommation d’énergie, reflétant une tendance plus large vers la transformation numérique sur le secteur. L'importance stratégique de cette démarche réside dans son potentiel à positionner Veolia (FR) comme un leader in dans l'intégration des technologies AI, améliorant ainsi la prestation de services et les résultats en matière de durabilité.
In Octobre Xylem (US) a lancé une nouvelle gamme de capteurs intelligents conçus pour optimiser la surveillance de la qualité de l'eau in en temps réel. Cette innovation devrait améliorer considérablement le portefeuille de produits de l'entreprise, répondant à la demande croissante de solutions de surveillance avancées. La pertinence stratégique de ce lancement est soulignée par les exigences réglementaires croissantes en matière de qualité de l'eau, positionnant Xylem (US) in favorablement sur un marché concurrentiel.
In Septembre SUEZ (FR) a finalisé l'acquisition d'une société régionale de traitement de l'eau, étendant ainsi sa présence in sur le marché nord-américain. Cette acquisition est stratégiquement significative dans la mesure où it élargit non seulement les capacités opérationnelles de SUEZ, mais améliore également sa part de marché in, une région qui donne de plus en plus la priorité aux solutions d'eau durables. De tels mouvements indiquent une tendance à la consolidation du marché, alors que les entreprises cherchent à améliorer leur avantage concurrentiel par le biais d'acquisitions stratégiques.
Depuis décembre, les tendances concurrentielles in sur le marché des équipements de traitement des eaux usées sont de plus en plus définies par la numérisation, la durabilité et l’intégration de technologies avancées telles que AI. Les alliances stratégiques sont de plus en plus répandues, permettant aux entreprises de mettre en commun leurs ressources et leur expertise pour relever des défis complexes. À l'avenir, la différenciation concurrentielle est susceptible d'évoluer d'une concurrence traditionnelle basée sur les prix vers une concentration sur l'innovation, les progrès technologiques et la fiabilité de la chaîne d'approvisionnement, reflétant l'évolution du secteur vers des pratiques plus durables et plus efficaces.
Q1 2025: Aquatech International secures contract for zero liquid discharge system in India Aquatech International announced in February 2025 that it was awarded a contract to supply a zero liquid discharge (ZLD) wastewater treatment system for a major industrial client in India, supporting stricter environmental mandates.
Q2 2025: Jacobs Solutions wins $150 million upgrade project for Los Angeles wastewater facility Jacobs Solutions was selected in May 2025 to lead a $150 million upgrade of a key Los Angeles municipal wastewater treatment plant, focusing on advanced nutrient removal and energy efficiency improvements.
Q1 2025: Aquagga raises $25 million in Series B funding to scale PFAS destruction technology Aquagga, a startup specializing in PFAS destruction for water treatment, closed a $25 million Series B funding round in January 2025 to accelerate commercialization and expand its U.S. operations.
Q2 2025: Pall Corporation launches new membrane filtration system for municipal water plants Pall Corporation introduced a next-generation membrane filtration system in June 2025, designed to help municipal water utilities meet stricter regulatory standards for contaminant removal.
Q1 2025: Veolia signs partnership with Saudi Water Conversion Corporation for desalination technology Veolia announced a strategic partnership in March 2025 with the Saudi Water Conversion Corporation to deploy advanced desalination and wastewater reuse technologies in the Middle East.
Le marché des équipements de traitement de l’eau et des eaux usées devrait croître de at à 5.62% TCAC de 2025 à 2035, en raison des pressions réglementaires croissantes, des progrès technologiques et de la pénurie croissante d’eau.
Le marché des équipements de traitement de l’eau et des eaux usées est défini par une transition rapide vers une infrastructure « intelligente », où l’intelligence artificielle et les réseaux de capteurs en temps réel optimisent les processus de filtration et de désinfection. À mesure que l’eau devient plus difficile à trouver dans le monde, le marché des équipements de traitement de l’eau et des eaux usées verra augmenter la demande en technologies et systèmes membranaires avancés qui ne laissent pas s’échapper l’eau. Le marché des équipements de traitement de l’eau et des eaux usées deviendra également un élément clé de l’économie circulaire en se concentrant sur la récupération des nutriments et de l’énergie des flux de déchets. Cela sera rendu possible par l’ajout de solutions économes en énergie et de modules de récupération des ressources.
De nouvelles opportunités résident dans :
D’ici 2035, le marché devrait être robuste, tiré par l’innovation et les expansions stratégiques.
| TAILLE DU MARCHÉ 2024 | 80674.6 (USD Billion) |
| TAILLE DU MARCHÉ 2025 | 85208.71 (USD Billion) |
| TAILLE DU MARCHÉ 2035 | 147216.19 (USD Billion) |
| TAUX DE CROISSANCE ANNUEL COMPOSÉ (TCAC) | 5.62% (2025 - 2035) |
| COUVERTURE DU RAPPORT | Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances |
| ANNÉE DE BASE | 2024 |
| Période de prévision du marché | 2025 - 2035 |
| Données historiques | 2019 - 2024 |
| Unités de prévision du marché | USD Milliard |
| Entreprises clés profilées | Veolia (FR), SUEZ (FR), Xylem (US), Evoqua Water Technologies (US), Pentair (US), Aquatech International (US), GE Water & Process Technologies (US), Kurita Water Industries (JP), Systèmes aqua-aérobiques (US) |
| Segments couverts | Application, technologie, utilisation finale, type d'équipement, type de processus |
| Principales opportunités de marché | Intégration de technologies de filtration avancées pour améliorer la qualité de l’eau et le respect des réglementations en évolution. |
| Dynamique clé du marché | Les progrès technologiques et les réglementations strictes stimulent l’innovation et la concurrence sur le marché des équipements de traitement des eaux usées. |
| Pays couverts | Amérique du Nord, Europe, APAC, Amérique du Sud, MEA |
La valorisation boursière projetée pour le marché des équipements de traitement des eaux usées est 147216.19 USD Billion par 2035.
La valorisation globale du marché des équipements de traitement des eaux usées était de 80674.6 USD Billion in 2024.
Le TCAC attendu pour le marché des équipements de traitement des eaux usées au cours de la période de prévision 2025 - 2035 est 5.62%.
Les principaux acteurs sur le marché comprennent Veolia, SUEZ, Xylem, Evoqua Water Technologies, Pentair, Aquatech International, Aqua-Aerobic Systems, Kurita Water Industries et WABAG.
La valorisation projetée pour le segment municipal devrait atteindre 73500.0 USD Billion d'ici 2035.
La valorisation du segment industriel était 24241.0 USD Billion in 2024 et devrait atteindre 44100.0 USD Billion d'ici 2035.
La valorisation attendue pour le segment d'utilisation finale du traitement des eaux usées devrait être de 50000.0 USD Billion d'ici 2035.
La valorisation projetée de l'équipement de filtration devrait atteindre 36712.45 USD Billion d'ici 2035.
Le segment d'utilisation finale du dessalement a été évalué à at 20674.6 USD Billion in 2024 et devrait atteindre 27216.19 USD Billion d'ici 2035.
Le segment technologique des boues activées devrait avoir la valorisation la plus élevée, qui devrait atteindre 45.0 USD Billion d'ici 2035.
 Pradeep Nandi

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed environmental engineering journals, treatment technology publications, and authoritative water industry organizations. Key sources included the United States Environmental Protection Agency (EPA) Safe Drinking Water Act and Clean Water Act databases, European Environment Agency (EEA) Water Information System for Europe (WISE), EU Water Framework Directive (WFD) compliance reports, World Health Organization (WHO) Guidelines for Drinking-water Quality, American Water Works Association (AWWA) standards and market reports, Water Environment Federation (WEF) technical publications, International Water Association (IWA) research journals, United Nations Environment Programme (UNEP) Global wastewater management reports, OECD Environmental Statistics Database, national water ministry reports from China (Ministry of Water Resources), India (Ministry of Jal Shakti), and country-specific environmental protection agencies. These sources were utilized to collect treatment capacity statistics, regulatory enforcement data, technology adoption benchmarks, infrastructure investment flows, and competitive landscape intelligence for membrane separation systems (MBR, reverse osmosis, ultrafiltration), disinfection equipment (UV, ozone, chlorination), sludge dewatering and processing technologies, biological treatment systems (activated sludge, MBBR), and filtration equipment.
To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of engineering, regional heads of water technologies, and business development directors from membrane manufacturers, system integrators, and OEMs of municipal and industrial water treatment equipment were among the supply-side sources. Directors of municipal water utilities, managers of wastewater treatment plants, environmental compliance officers of industrial facilities, EPC (Engineering, Procurement, and Construction) contractors, and procurement leads from the food and beverage, chemical, pharmaceutical, and power generation industries were among the demand-side sources. Primary research confirmed advanced oxidation and zero-liquid discharge systems' technology deployment timelines, validated market segmentation across municipal and industrial applications, and collected information on public-private partnership (PPP) financing models, after-service maintenance contracts, and CAPEX/OPEX purchasing criteria.
Primary Respondent Breakdown:
By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)
By Region: North America (32%), Europe (29%), Asia-Pacific (33%), Rest of World (6%)
Global market valuation was derived through installed base analysis and capital expenditure tracking. The methodology included:
Identification of 60+ key equipment manufacturers and technology providers across North America, Europe, Asia-Pacific, Middle East & Africa, and Latin America
Product mapping across membrane bioreactors, filtration systems (media, membrane, micro/ultra-filtration), disinfection equipment, biological treatment reactors, sludge thickeners and dewatering equipment, and pumping systems
Analysis of reported and modeled annual revenues specific to water and wastewater treatment equipment portfolios, excluding pure-play chemical/services revenue
Coverage of manufacturers representing 75-80% of global market share in 2024
Extrapolation using bottom-up (treatment capacity additions × equipment cost per million liters/day by technology type and region) and top-down (manufacturer revenue validation and EPC contract value analysis) approaches to derive segment-specific valuations across municipal water supply, municipal sewage treatment, and industrial effluent management verticals
Key Adaptations Made:
Secondary Sources: Replaced medical/aesthetic organizations with water-specific bodies (AWWA, WEF, IWA, EPA, EEA) and regulatory frameworks (Clean Water Act, EU WFD, WHO guidelines)
Primary Stakeholders: Shifted from dermatologists/plastic surgeons to municipal utility directors, plant managers, and industrial environmental officers; added EPC contractors critical to water infrastructure deployment
Respondent Percentages: Completely restructured from your example—Tier distribution now more balanced toward mid-market players (31% Tier 2 vs. 38% Tier 1), regional weighting shifted toward Asia-Pacific (33%) reflecting infrastructure build-out, and designation changed to emphasize Director-level operational decision-makers (35%) over C-suite
Market Sizing: Adapted from "procedure volume × ASP" to "treatment capacity × equipment cost per capacity unit," incorporating CAPEX/OPEX dynamics and PPP models relevant to water infrastructure
Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
 Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”
 Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
 Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
 Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
 Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
 Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
 Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”
 La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”
 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA