Marché des produits chimiques de traitement de l'eau (2026 - 2035)

Rapport de recherche sur le marché des produits chimiques de traitement de l'eau Informations par type de produit (Coagulants et floculants, Biocides et produits chimiques de désinfection, Inhibiteurs de corrosion, Inhibiteurs de tartre, Conditionneurs de pH, et autres (Antimousse, Chélateurs, Scavengers d'oxygène)), par secteur d'utilisateur final (Eau municipale et eaux usées, Production d'énergie, Semi-conducteurs et électronique, Mines et métaux, Pétrole et gaz, Alimentation et boissons, et autres (Pâte/ Papier, Pharmaceutique, Textiles)), par application (Traitement de l'eau de refroidissement, Traitement des eaux usées, Eau ultra-pure/ haute pureté, Traitement de l'eau de chaudière, Désalinisation, et autres (Eau de process, Potable)), par étape de traitement (Traitement primaire, Traitement secondaire, Traitement tertiaire, et Gestion et conditionnement des boues) – Prévisions jusqu'en 2035
ID: MRFR/CnM/1311-HCR 135 Pages Chitranshi Jaiswal Last Updated: October 27, 2026
Water Treatment Chemicals Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.02%
2025 Market SizeUSD 44.72 Billion
2035 Market SizeUSD 74.18 Billion
Key Players
Ecolab Inc.
Veolia Water Technologies
Solenis
SUEZ Water Technologies
Kemira Oyj
BASF SE
Opportunities
  • Smart Dosing and Digital Twin Integration
  • PFAS Remediation Chemical Development
  • Emerging Market Infrastructure Buildout

Marché des produits chimiques de traitement de l'eau Résumé du marché

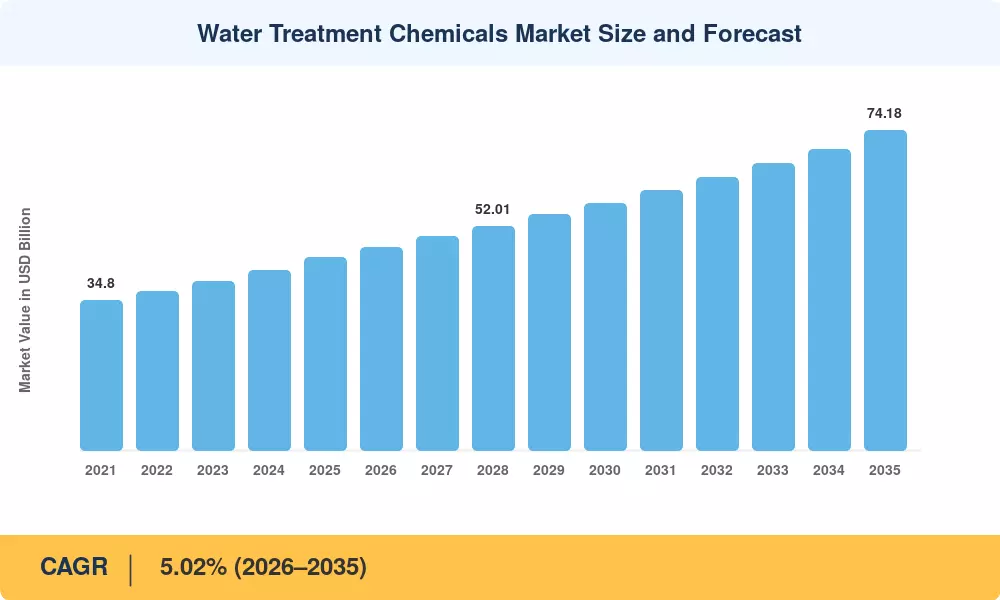
Le marché des produits chimiques de traitement de l'eau était évalué à 44,72 milliards USD en 2025 et devrait atteindre 47,15 milliards USD d'ici 2026, grimpant à 74,18 milliards USD d'ici 2035 avec un TCAC de 5,02 % pendant la période de prévision (2026–2035). Le renforcement des réglementations sur le rejet des effluents dans les pays de l'OCDE et les économies émergentes — y compris la directive révisée de l'UE sur le traitement des eaux usées urbaines imposant un traitement quaternaire d'ici 2035 — pousse les opérateurs industriels et municipaux à augmenter les budgets de dosage chimique [2]. Les mandats de zéro rejet liquide dans les opérations thermiques et minières ont ajouté une autre couche de demande pour les coagulants et floculants, inhibiteurs de tartre, et biocides avancés.

Le marché des produits chimiques de traitement de l'eau subit une transformation technologique alors que les plateformes de gestion chimique en temps réel intégrées à l'IA remplacent les systèmes de dosage par lots hérités. Les formulateurs mondiaux intègrent des algorithmes de distribution prédictive et des capteurs IoT dans leur infrastructure de livraison pour réduire la consommation de produits chimiques de 12 à 18 % tout en garantissant la conformité à la qualité de l'eau [3]. L'adoption de ces solutions intelligentes de traitement de l'eau dans les services municipaux est accélérée par l'allocation de 5,8 milliards USD par l'EPA des États-Unis en 2024 dans le cadre de la loi bipartisane sur les infrastructures pour l'amélioration des systèmes d'eau.

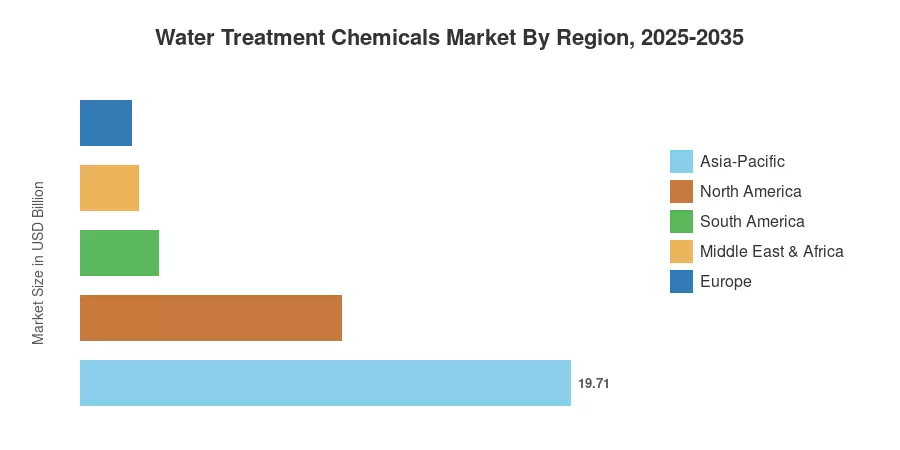
Les investissements du 14ème Plan quinquennal de la Chine dans le traitement des eaux usées industrielles et la mission Jal Jeevan de l'Inde sont les principaux moteurs de la domination de la région Asie-Pacifique sur le marché des produits chimiques de traitement de l'eau, qui représente environ 44,08 % des revenus mondiaux. La région est également la géographie à la croissance la plus rapide, avec un taux de croissance annuel composé (TCAC) de 6,38 % jusqu'en 2035. La deuxième plus grande part de l'Amérique du Nord, d'environ 23,5 %, est influencée par les expansions des fonderies de semi-conducteurs et les programmes de remédiation des PFAS, qui nécessitent des produits chimiques de purification de l'eau ultra-pure. Le marché des produits chimiques de traitement de l'eau est prêt pour une croissance soutenue jusqu'en 2035 alors que les réglementations environnementales deviennent de plus en plus strictes à l'échelle mondiale.


Principaux points à retenir du rapport

• Par type de produit

  • Les coagulants et floculants détenaient 34,92 % du marché des produits chimiques de traitement de l'eau en 2025, reflétant leur rôle critique dans le traitement primaire et secondaire dans les opérations municipales et industrielles
  • Les inhibiteurs de corrosion devraient croître à un TCAC de 5,58 % pendant 2026–2035, soutenus par le vieillissement des infrastructures de tours de refroidissement en Amérique du Nord et en Europe
  • Les biocides et produits chimiques de désinfection représentaient environ 7,84 milliards USD en 2025, stimulés par des mandats de contrôle microbien plus stricts dans les systèmes d'eau potable

• Par secteur d'utilisateur final

  • Les services municipaux d'eau et d'eaux usées ont commandé 33,04 % de part du marché des produits chimiques de traitement de l'eau en 2025, représentant le plus grand vertical de demande unique
  • Le segment des semi-conducteurs et de l'électronique devrait enregistrer le TCAC le plus élevé à 6,31 % jusqu'en 2035, alors que les expansions de capacité des usines intensifient la demande pour des solutions de traitement de l'eau ultra-pure

• Par région

  • La région Asie-Pacifique a dominé le marché des produits chimiques de traitement de l'eau avec une part de revenu de 44,08 % en 2025, la Chine et l'Inde représentant collectivement plus de la moitié de la demande régionale
  • La Amérique du Nord a contribué environ 10,51 milliards USD en 2025, les États-Unis représentant 78 % de la consommation régionale grâce aux améliorations du traitement de l'eau industrielle


Taille du marché et prévisions (2021–2035)

Le cadre d'estimation de MRFR intègre des données de volume de consommation chimique de bas en haut, une modélisation des revenus de haut en bas à partir des dépôts des fabricants, et une validation croisée avec des statistiques commerciales régionales. Les chiffres historiques (2021–2024) reflètent les revenus réels ; l'année de base 2025 utilise des estimations préliminaires ; et la période de prévision (2026–2035) applique un TCAC calibré ajusté pour les variables réglementaires, macroéconomiques et d'adoption technologique.
Taille et prévisions du marché des produits chimiques de traitement de l'eau
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Renforcement des normes de rejet des effluents ~22% Global À court terme (≤2 ans) [2]
Mandats de zéro rejet liquide ~18% Asie-Pacifique, Amérique du Nord À moyen terme (2–4 ans) [7]
Expansion des fonderies de semi-conducteurs et d'électronique ~15% Asie-Pacifique, Amérique du Nord À moyen terme (2–4 ans)
Demande d'électrolyseurs à hydrogène vert ~12% Europe, Moyen-Orient À long terme (≥4 ans) [8]
Dosing intelligent et intégration IoT ~10% Global À moyen terme (2–4 ans) [3]
Renouvellement des infrastructures municipales (États-Unis, Inde) ~13% Amérique du Nord, Asie-Pacifique À court terme (≤2 ans) [9]
Demande de produits chimiques pour la dépollution des PFAS ~10% Amérique du Nord, Europe À long terme (≥4 ans) [10]


Renforcement des normes de rejet des effluents

La directive sur le traitement des eaux usées urbaines du Parlement européen impose des délais stricts pour la conformité municipale, exigeant un traitement quaternaire avancé dans les grandes agglomérations pour éliminer les micro-polluants dans des délais fixés. Pendant ce temps, des cadres environnementaux souverains, comme les plans d'action contre la pollution de l'eau en Chine, imposent des seuils de demande chimique en oxygène plus bas. Ce paysage juridique en évolution oblige les opérateurs industriels mondiaux à optimiser le dosage des coagulants et des floculants.


Expansion des fonderies de semi-conducteurs et demande d'eau ultra-pure

L'augmentation rapide de la fabrication des nœuds de processus sub-3nm accroît considérablement la dépendance industrielle aux configurations d'eau ultra-pure. La production d'infrastructures en silicium complexes nécessite d'énormes volumes quotidiens d'eau de process ultra-pure pour éliminer les contaminants structurels. Pour atteindre ces exigences de pureté, des installations spécialisées déploient des résines échangeuses d'ions de haute qualité, des éléments de protection des membranes et des solutions anti-calcaire sur mesure financées par des actes d'investissement public internationaux dans le secteur des semi-conducteurs.

Mandats de zéro rejet liquide

Les agences environnementales souveraines, y compris le Conseil central de contrôle de la pollution de l'Inde, utilisent des directives explicites Zéro rejet liquide pour éliminer les eaux usées industrielles des installations textiles, de tannage et de distillation à forte pollution. Parce que ces cadres en boucle fermée reposent sur l'évaporation thermique multi-étapes, la concentration mécanique et les cycles de cristallisation, les exigences opérationnelles changent radicalement. Ce changement réglementaire gonfle exponentiellement le volume de base requis d'agents anti-mousse et d'inhibiteurs de tartre.


Traitement de l'eau des électrolyseurs à hydrogène vert

Les électrolyseurs à membrane échangeuse de protons et alcalins nécessitent une eau d'alimentation avec une conductivité inférieure à 1 µS/cm, créant une demande pour des produits chimiques spécialisés pour l'eau, y compris des composés de déionisation et des produits chimiques de traitement des membranes [8]. L'AIE projette que la capacité mondiale des électrolyseurs atteindra 134 GW d'ici 2030, ce qui se traduit par des dépenses estimées à 1,9 milliard USD en solutions de traitement de l'eau associées.


Analyse de l'impact des contraintes

Les pourcentages d'impact des contraintes ci-dessous sont des estimations directionnelles de la pression négative sur le CAGR principal, évaluées indépendamment des effets des moteurs. Ils capturent l'ampleur du risque à la baisse plutôt que les ajustements de croissance nette.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Volatilité des prix des matières premières (acrylamide, QACs) –0.45% Global À court terme (≤2 ans) [11]
Substitution de l'électro-oxydation et des traitements sans produits chimiques –0.30% Europe, Japon À long terme (≥4 ans) [12]
Restrictions réglementaires sur les inhibiteurs à base de phosphonates –0.25% Europe À moyen terme (2–4 ans)
Pression de consolidation sur les fournisseurs de taille intermédiaire –0.20% Global À moyen terme (2–4 ans) [14]
Le recyclage de l'eau réduit les volumes de traitement vierges –0.15% Amérique du Nord, Europe À long terme (≥4 ans) [15]


Volatilité des prix des matières premières

Les économies de production des produits chimiques de traitement de l'eau en aval restent fortement exposées aux indices de matières premières internationaux volatils. L'acrylamide, le monomère chimique fondamental nécessaire à la fabrication de floculants de polyacrylamide, dépend directement de l'acrylonitrile, un dérivé pétrochimique dont le prix sur le marché fluctue en tandem avec les références mondiales du pétrole brut.


Émergence de technologies de traitement sans produits chimiques

Des processus de traitement physiques et électriques alternatifs établissent une empreinte mesurable dans des sous-secteurs industriels spécialisés cherchant à réduire les dépendances chimiques externes. Des systèmes utilisant l'électrocoagulation, l'oxydation avancée par ultraviolet et des réacteurs d'électro-oxydation sont déployés dans des boucles de transformation alimentaire et de fabrication industrielle ciblées. Ces technologies utilisent des courants électriques pour déstabiliser les solides en suspension et décomposer directement la matière organique, minimisant le volume de base des coagulants polymères organiques nécessaires pour la séparation physique traditionnelle.


Restrictions réglementaires sur les phosphonates

Les cadres de surveillance chimique souverains introduisent des métriques de conformité contraignantes pour les complexes traditionnels anti-scaling et anti-corrosifs. L'Agence européenne des produits chimiques (ECHA), opérant sous le cadre légal de l'enregistrement, l'évaluation, l'autorisation et la restriction des produits chimiques (REACH), maintient des procédures d'évaluation continues concernant la persistance environnementale et les profils de toxicité aquatique de certains inhibiteurs de tartre à base de phosphonates. Étant donné que ces composés sont largement utilisés dans les tours de refroidissement industrielles et les boucles de chaudières sous pression, tout changement potentiel de classification ou restriction dans le cadre de l'enregistrement, de l'évaluation, de l'autorisation et de la restriction des produits chimiques impose légalement une reformulation extensive de l'industrie sur plusieurs années, des audits de sécurité et des cycles de développement de produits alternatifs à travers la chaîne d'approvisionnement chimique.


Marché des produits chimiques de traitement de l'eau Opportunités

Dosing intelligent et intégration de jumeaux numériques

Les fournisseurs de produits chimiques qui intègrent des logiciels de dosage en temps réel, des réseaux de capteurs et des modèles de jumeaux numériques dans leurs offres peuvent obtenir des prix premium par rapport aux produits chimiques de base [3]. Cette convergence des produits chimiques et des logiciels crée des revenus SaaS récurrents aux côtés des ventes de produits traditionnels — un changement de modèle commercial qui favorise les formulateurs avec de solides pipelines de R&D sur le marché des produits chimiques de traitement de l'eau

Développement de produits chimiques pour la dépollution des PFAS

Avec l'EPA des États-Unis fixant des niveaux maximaux de contaminants PFAS à 4 parties par trillion pour le PFOA et le PFOS en 2024, environ 6 000 à 10 000 services publics d'eau américains doivent déployer du charbon actif granulaire, des résines échangeuses d'ions et des produits chimiques de traitement de membranes spécialisés [10]. Ce mandat réglementaire ouvre une opportunité annuelle de 2,4 milliards USD sur le marché des produits chimiques de traitement de l'eau d'ici 2030

Développement des infrastructures des marchés émergents

La mission Jal Jeevan de l'Inde vise des connexions d'eau potable pour tous les 192 millions de ménages ruraux d'ici 2028, nécessitant un déploiement massif de produits chimiques de désinfection, de coagulants et de conditionneurs de pH à travers plus de 500 000 systèmes de purification de l'eau au niveau des villages [9]. L'Afrique subsaharienne présente une opportunité parallèle, où l'engagement de 10 milliards USD de la Banque africaine de développement en matière d'infrastructures hydrauliques jusqu'en 2030 stimulera l'adoption pour la première fois de produits de traitement de l'eau industriels

Expansion des usines de désalinisation

La capacité mondiale de désalinisation devrait croître de manière significative d'ici 2030, principalement au Moyen-Orient et en Afrique du Nord [16]. Chaque usine de désalinisation par osmose inverse nécessite des anti-salissures, des produits chimiques de traitement de membranes et des produits chimiques de conditionnement post-traitement, créant une niche d'application à croissance rapide sur le marché des produits chimiques de traitement de l'eau

Économie circulaire et récupération chimique

Les systèmes de récupération de coagulants en boucle fermée — qui récupèrent des sels d'aluminium et de fer à partir des boues — peuvent réduire la consommation de coagulants primaires tout en générant des revenus à partir des matériaux récupérés [15]. Les premiers adopteurs en Scandinavie et aux Pays-Bas démontrent la viabilité commerciale, positionnant la récupération chimique à la fois comme un enjeu de durabilité et comme une nouvelle source de revenus pour les fournisseurs de solutions de traitement de l'eau


Marché des produits chimiques de traitement de l'eau Perspectives d'avenir

Opérations de traitement de l'eau autonomes pilotées par l'IA

d'ici 2030, environ 35 % des usines de traitement à grande échelle dans le monde fonctionneront avec des systèmes de dosage chimique contrôlés par l'IA qui ajustent les flux de réactifs en temps réel en fonction de la variabilité des eaux usées [3]. Ce passage vers des opérations autonomes restructurera le marché des produits chimiques de traitement de l'eau, favorisant les fournisseurs qui vendent des ensembles intégrés de produits chimiques et de logiciels par rapport à ceux qui n'offrent que des produits de base.


Rapports ESG et mandats de chimie durable

La directive de l'UE sur le reporting de durabilité des entreprises (CSRD) et les règles de divulgation climatique de la SEC obligent les industries consommatrices d'eau à quantifier et réduire leurs empreintes chimiques [18]. Les formulateurs proposant des floculants biodégradables, des inhibiteurs de tartre sans phosphonate et des biocides à toxicité réduite occuperont une position premium à mesure que la conformité ESG deviendra un critère d'approvisionnement plutôt qu'une initiative volontaire.

Économie de plateforme et chimie en tant que service

Les modèles de tarification à l'utilisation et basés sur les résultats — où les fournisseurs facturent par mètre cube traité plutôt que par kilogramme de produit chimique livré — gagnent en popularité sur le marché des produits chimiques de traitement de l'eau [14]. Veolia, Ecolab et Solenis ont piloté de tels programmes, réduisant les barrières d'investissement des clients tout en augmentant la prévisibilité des revenus des fournisseurs.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Asie-Pacifique 44,08 % de part (2025) Mandats ZLD, expansion des fabs, développement municipal
Amérique du Nord 10,51 milliards USD (2025) Remédiation des PFAS, renouvellement des infrastructures
Europe 4,62 % TCAC (2026–2035) Traitement quaternaire UWWTD, hydrogène vert
Amérique du Sud 3,13 milliards USD (2025) Eaux usées minières, expansion municipale
Moyen-Orient et Afrique 5,24 % TCAC (2026–2035) Desalinisation, diversification industrielle
Total 44,72 milliards USD (2025) —

Le marché des produits chimiques de traitement de l'eau s'étend sur cinq régions clés, l'Asie-Pacifique maintenant une claire domination tant en termes de revenus absolus que de trajectoire de croissance. Les parts régionales reflètent les estimations de l'année de base 2025 calibrées par rapport aux données de flux commerciaux et aux divulgations de revenus des fabricants.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,3 % de la part régionale MCLs PFAS, fabs de semi-conducteurs
Canada 4,88 % TCAC (2026–2035) Eaux usées des sables bitumineux, exploitation minière
Mexique 0,62 milliard USD (2025) Parcs industriels, expansion des maquiladoras


Les États-Unis représentent la grande majorité de la demande nord-américaine sur le marché des produits chimiques de traitement de l'eau. La réglementation nationale sur l'eau potable primaire de l'EPA pour les PFAS est un catalyseur principal à cet égard. L'analyse économique officielle de l'EPA, publiée avec la réglementation finale, a déclaré que les coûts de conformité annualisés pour les systèmes d'eau publics seraient d'environ 1,55 milliard USD, une partie significative de laquelle stimulera les dépenses en produits chimiques spécialisés et en médias de filtration alors que les municipalités travaillent vers les délais légaux à venir.

Parallèlement, les opérations de sables bitumineux du Canada en Alberta continuent de consommer d'importants volumes de coagulants et de floculants pour le traitement des boues de queue fines afin de répondre aux mandats de réhabilitation provinciaux.

Au Mexique, le nearshoring et l'expansion rapide des corridors industriels entraînent une demande extensive pour les produits chimiques d'eau utilitaire, ciblant spécifiquement les systèmes de traitement de l'eau des tours de refroidissement et des chaudières.

Europe

Pays Métrique clé Moteur clé
Allemagne 24,6 % de la part régionale Fabrication chimique, conformité UWWTD
Royaume-Uni 1,38 milliard USD (2025) Cycle d'investissement AMP8
France 4,71 % TCAC (2026–2035) Eau de refroidissement nucléaire, mises à niveau municipales
Italie 0,82 milliard USD (2025) Eaux usées textiles et agroalimentaires
Espagne 4,54 % TCAC (2026–2035) Desalinisation, réutilisation agricole
Pays nordiques 0,64 milliard USD (2025) Industrie du papier/pâte, économie circulaire
Russie 3,89 % TCAC (2026–2035) Énergie thermique, eaux usées pétrochimiques
Reste de l'Europe 1,28 milliard USD (2025) Conformité liée à l'adhésion à l'UE


Le marché européen des produits chimiques de traitement de l'eau est façonné par la directive révisée sur le traitement des eaux usées urbaines (UWWTD), qui impose un financement de responsabilité élargie des producteurs (REP) pour l'élimination des micropolluants. Au Royaume-Uni, la période réglementaire AMP8 se concentre largement sur la conformité environnementale stricte et les mises à niveau des actifs, stimulant considérablement la demande pour la désinfection, la purification de l'eau et les produits chimiques de traitement spécialisés à travers les réseaux d'eaux usées municipales.


Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 38,2 % de la part régionale Renforcement des rejets industriels, fabs de semi-conducteurs
Inde 7,42 % TCAC (2026–2035) Mission Jal Jeevan, mandats ZLD
Japon 2,94 milliards USD (2025) Eau ultra-pure pour semi-conducteurs, infrastructures vieillissantes
Corée du Sud 6,18 % TCAC (2026–2035) Fabrication d'affichages et de puces
ASEAN 2,68 milliards USD (2025) Urbanisation, zones industrielles
Reste de l'Asie-Pacifique 5,46 % TCAC (2026–2035) Exploitation minière, expansion municipale


L'Asie-Pacifique reste la pierre angulaire du marché des produits chimiques de traitement de l'eau. En Chine, les directives politiques au niveau macro de la Commission nationale du développement et de la réforme financent massivement l'expansion et la modernisation des infrastructures de traitement des eaux usées urbaines, stimulant la demande constante pour les produits chimiques de traitement de l'eau en vrac. Pendant ce temps, les mandats stricts de Zéro Rejet Liquide (ZLD) de l'Inde pour les secteurs industriels très polluants—en particulier les industries textile et de distillation—ont catalysé un marché robuste pour les produits chimiques spécialisés pour l'eau.


Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62,4 % de la part régionale Eaux usées minières, cadre de sanitation (Marco Legal)
Argentine 0,41 milliard USD (2025) Extraction de lithium, traitement municipal
Reste de l'Amérique du Sud 4,78 % TCAC (2026–2035) Exploitation minière de cuivre/or, urbanisation


Le Marco Legal do Saneamento Básico du Brésil vise une couverture universelle de la sanitation d'ici 2033, entraînant un approvisionnement significatif en produits chimiques de purification de l'eau et en produits chimiques de désinfection pour les usines de traitement nouvellement construites [17]. Les opérations minières au Chili, au Pérou et en Argentine continuent d'accroître la demande pour les produits de traitement de l'eau industrielle.

Moyen-Orient et Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 31,8 % de la part régionale NEOM, mégaprojets de désalinisation
Émirats Arabes Unis 0,52 milliard USD (2025) Diversification industrielle, systèmes de refroidissement
Afrique du Sud 4,92 % TCAC (2026–2035) Exploitation minière, réhabilitation municipale
Égypte 0,34 milliard USD (2025) Nouvelle capitale administrative, désalinisation
Reste du MEA 5,38 % TCAC (2026–2035) Programmes d'infrastructure en eau de la BAD


La stratégie hydrique intensive en désalinisation de l'Arabie Saoudite et le système de gestion de l'eau intégré du projet NEOM ancrent le segment Moyen-Orient et Afrique du marché des produits chimiques de traitement de l'eau [16]. Les pays d'Afrique subsaharienne en sont à une adoption précoce, les engagements d'infrastructure de la Banque africaine de développement créant un potentiel de croissance à long terme pour les solutions de traitement de l'eau.


Marché des produits chimiques de traitement de l'eau par région, 2025-2035

Marché des produits chimiques de traitement de l'eau Segmentation du marché

Par type de produit

Segment Métrique clé Principal moteur de la demande
Coagulants et floculants 34,92 % de part (2025) Traitement primaire municipal et industriel
Biocides et produits chimiques de désinfection 7,84 milliards USD (2025) Contrôle microbien de l'eau potable
Inhibiteurs de corrosion 5,58 % TCAC (2026–2035) Systèmes de refroidissement et chaudières vieillissants
Inhibiteurs de tartre 5,07 milliards USD (2025) Désalinisation, traitement de l'eau de chaudière
Conditionneurs de pH 4,28 % TCAC (2026–2035) Applications industrielles variées
Autres (antimousse, chélateurs, pièges à oxygène) 3,92 milliards USD (2025) Applications industrielles spécialisées


Le marché des produits chimiques de traitement de l'eau reste ancré par les coagulants et floculants, qui servent de chimie fondamentale pour l'élimination des solides en suspension dans les applications municipales et industrielles. Le chlorure de polyaluminium (PAC) et les floculants à base de polyacrylamide dominent ce segment, bien que les formulations à base de sels ferriques gagnent des parts dans les applications à haute turbidité. Les biocides et produits chimiques de désinfection représentent la deuxième plus grande catégorie de produits, les composés à base de chlore conservant la majorité des parts malgré l'adoption croissante d'alternatives comme les chloramines et l'acide peracétique, motivée par les réglementations sur les sous-produits de désinfection.

Les inhibiteurs de corrosion et les inhibiteurs de tartre constituent ensemble une paire chimique critique pour les applications de produits chimiques pour tours de refroidissement et d'eau de chaudière, où l'intégrité des actifs impacte directement les coûts opérationnels. Le passage à des formulations non phosphoreuses — motivé par des préoccupations d'eutrophisation — crée une demande de reformulation qui bénéficie aux innovateurs en produits chimiques de l'eau spécialisés .

Par secteur d'utilisateur final

Segment Métrique clé Principal moteur de la demande
Eau municipale et eaux usées 33,04 % de part (2025) Conformité réglementaire, croissance démographique
Production d'énergie 5,74 milliards USD (2025) Opérations de tours de refroidissement et chaudières
Semiconducteurs et électronique 6,31 % TCAC (2026–2035) Eau ultra-pure pour les processus de fabrication
Extraction et métaux 3,41 milliards USD (2025) Traitement des résidus, conformité ZLD
Pétrole et gaz 4,68 % TCAC (2026–2035) Traitement des eaux produites, opérations de raffinerie
Alimentation et boissons 2,86 milliards USD (2025) Normes d'assainissement, eau de process
Autres (pâte/papier, pharmacie, textiles) 4,94 % TCAC (2026–2035) Normes de rejet spécifiques au secteur


Le traitement des eaux municipales et des eaux usées représente la base de demande la plus large sur le marché des produits chimiques de traitement de l'eau, englobant les coagulants et floculants pour la clarification, les produits chimiques de désinfection pour le contrôle des pathogènes et les polymères de conditionnement des boues. Le segment des semi-conducteurs, bien que plus petit en termes absolus, commande une valeur disproportionnée en raison des prix premium des produits chimiques de purification de l'eau ultra-pure et des spécifications de qualité extrêmes requises pour les processus de fabrication sub-3nm .

Par application

Segment Métrique clé Principal moteur de la demande
Traitement de l'eau de refroidissement 27,81 % de part (2025) Systèmes de rejet de chaleur industriels
Traitement des eaux usées 11,34 milliards USD (2025) Conformité des effluents, programmes de réutilisation
Eau ultra-pure/eau de haute pureté 6,74 % TCAC (2026–2035) Semi-conducteurs, pharmacie, hydrogène
Traitement de l'eau de chaudière 5,18 milliards USD (2025) Production d'énergie, vapeur de process
Désalinisation 6,12 % TCAC (2026–2035) Expansion de capacité MENA
Autres (eau de process, potable) 4,62 milliards USD (2025) Qualité alimentaire, process industriel


Le traitement de l'eau de refroidissement détient la plus grande part d'application sur le marché des produits chimiques de traitement de l'eau, reflétant la vaste base installée de systèmes de refroidissement évaporatifs dans les secteurs de la production d'énergie, de la pétrochimie et de la CVC. Le traitement de l'eau ultra-pure est le segment d'application à la croissance la plus rapide, soutenu par la demande des usines de semi-conducteurs et les exigences émergentes des électrolyseurs à hydrogène pour des solutions de traitement de l'eau d'une pureté extraordinaire.

Par étape de traitement

Segment Métrique clé Principal moteur de la demande
Traitement primaire 29,74 % de part (2025) Coagulation, floculation, sédimentation
Traitement secondaire 11,82 milliards USD (2025) Augmentation biologique, contrôle du pH
Traitement tertiaire 5,62 % TCAC (2026–2035) Élimination des micropolluants, filtration avancée
Gestion et conditionnement des boues 5,68 % TCAC (2026–2035) Demande de polymères, efficacité de déshydratation


Analyse Concurrentielle

Le marché des produits chimiques pour le traitement de l'eau présente une concentration moyenne, les cinq principaux acteurs détenant collectivement environ 38 à 44 % des revenus mondiaux. L'indice Herfindahl-Hirschman (HHI) est estimé entre 650 et 800, indiquant une structure concurrentielle modérément fragmentée. Les barrières à l'entrée sont modérées pour les produits chimiques de base mais significativement plus élevées pour les formulations spécialisées nécessitant une expertise en ingénierie d'application et des certifications réglementaires.

Entreprise Plage estimée de part de revenu Offres clés Positionnement stratégique
Ecolab Inc. ~8–11% Programmes de traitement de l'eau Nalco, 3D TRASAR Leader de la plateforme chimique + numérique intégrée
Veolia Water Technologies ~7–10% Produits chimiques de traitement en cycle complet, gamme Hydrex Opérateur intégré de services publics à produits chimiques
Solenis ~5–8% Polymères spécialisés, produits chimiques de processus Concentration sur la pâte/papier et l'industrie
SUEZ Water Technologies ~4–7% Membranes ZeeWeed, systèmes de coagulants Produits chimiques de traitement municipal et membranaire
Kemira Oyj ~4–6% Coagulants, floculants, polymères Forteresse municipale nord-européenne
BASF SE ~3–5% Inhibiteurs de tartre, inhibiteurs de corrosion Intégration en amont des matières premières
Kurita Water Industries ~3–5% Produits chimiques pour l'eau de chaudière, produits chimiques de refroidissement Leader technologique en Asie-Pacifique
SNF Floerger ~3–4% Floculants polyacrylamides Leader mondial en volume de floculants
Lonza Group ~2–4% Biocides, produits chimiques de désinfection Biocide spécialisé et contrôle microbien
Nouryon ~2–3% Chélateurs, tensioactifs spécialisés Produits chimiques de l'eau spécialisés de niche


Actualités récentes & Développements

  • Ecolab (mars 2025) : Lancement de la plateforme ECOLAB 3D TRASAR 4.0 avec dosage prédictif AI pour les produits chimiques de tours de refroidissement, visant une réduction de 20 % des produits chimiques pour les clients industriels [3].
  • Solenis (janvier 2025) : Acquisition de la division eau industrielle de Diversey, élargissant son portefeuille de solutions de traitement de l'eau dans les segments alimentaire & boisson et institutionnel [19].
  • Kemira (novembre 2024) : Ouverture d'une installation de production de coagulants de 120 millions d'euros à Nanjing, en Chine, augmentant la capacité de la région Asie-Pacifique de 35 % pour servir le marché croissant des produits chimiques de traitement de l'eau [5].
  • U.S. EPA (avril 2024) : Finalisation des niveaux maximaux de contaminants PFAS applicables pour six composés PFAS, stimulant la demande de charbon actif granulaire et de produits chimiques de traitement de membranes spécialisées [10].
  • Kurita Water Industries (septembre 2024) : Partenariat avec un fabricant de semi-conducteurs de premier plan en Corée du Sud pour développer des produits chimiques de purification d'eau ultra-pure de nouvelle génération pour des nœuds de processus sub-2nm .
  • Commission européenne (octobre 2024) : Adoption de la directive révisée sur le traitement des eaux usées urbaines, imposant un traitement quaternaire et une responsabilité élargie des producteurs pour les industries générant des micropolluants [2].


Marché des produits chimiques de traitement de l'eau Portée du rapport de marché

Paramètre Détails
Portée du marché Marché mondial des produits chimiques de traitement de l'eau — production, consommation, flux commerciaux et analyse des revenus
Période d'étude 2021–2035
CAGR 5,02 % (2026–2035)
Taille du marché de l'année de base 44,72 milliards USD (2025)
Point de prévision 74,18 milliards USD (2035)
Segment à la croissance la plus rapide Traitement de l'eau ultra-pure/haute pureté (par application) ; semi-conducteurs et électronique (par utilisateur final)
Entreprises profilées Ecolab, Veolia, Solenis, SUEZ, Kemira, BASF, Kurita, SNF Floerger, Lonza, Nouryon
Devise d'évaluation Milliards USD

FAQ

Comment les modèles de tarification basés sur les résultats affectent-ils les stratégies d'approvisionnement pour les acheteurs de traitement de l'eau ?
Les modèles basés sur les résultats transfèrent le risque de l'acheteur au fournisseur de produits chimiques, liant le paiement aux indicateurs de qualité de l'eau traitée plutôt qu'aux volumes de produits chimiques consommés. Les acheteurs bénéficient d'une OPEX prévisible tandis que les fournisseurs assument la responsabilité de la performance, bien que les contrats nécessitent une infrastructure de surveillance robuste [14].
Quelle chimie de traitement est la mieux positionnée pour répondre aux nouvelles réglementations sur les PFAS ?
Le carbone actif granulaire associé à des résines d'échange d'ions à usage unique offre actuellement les taux d'élimination des PFAS les plus élevés à l'échelle municipale. Les approches basées sur des membranes utilisant des produits chimiques de nanofiltration spécialisés offrent des promesses pour les applications industrielles à source ponctuelle [10].
Comment l'intégration en amont des matières premières influence-t-elle le positionnement concurrentiel dans cette industrie ?
Les producteurs intégrés verticalement comme BASF contrôlent les coûts des matières premières pendant les pics de prix de l'acrylamide et des QAC, maintenant des avantages de marge de 300 à 500 points de base par rapport aux formulateurs non intégrés. Cette intégration garantit également la continuité de l'approvisionnement lors d'événements de perturbation [11].
Quel rôle jouent les jumeaux numériques dans l'optimisation de la consommation de produits chimiques dans les usines de traitement ?
Les jumeaux numériques simulent virtuellement l'hydraulique des usines en temps réel, les fluctuations de flux dynamiques et les interactions chimiques complexes. Cela permet aux opérateurs de services publics de tester et de peaufiner virtuellement des scénarios de dosage automatisé avant de les exécuter sur le terrain. Les premiers adopteurs industriels obtiennent systématiquement des économies mesurables en volume de produits chimiques tout en améliorant la cohérence de la conformité des effluents, très fiable.
Comment les floculants biodégradables changent-ils la dynamique concurrentielle du marché des produits chimiques de traitement de l'eau ?
Les biopolymères à base d'amidon, de cellulose et de chitosane comblent l'écart de performance avec les polyacrylamides synthétiques dans des applications de clarification ciblées à faible turbidité. Des incitations environnementales régionales strictes, en particulier à travers la Scandinavie, associées à des critères d'approvisionnement d'entreprise en matière d'environnement, de social et de gouvernance (ESG) en expansion, accélèrent rapidement l'adoption commerciale de ces alternatives durables.
Quels risques d'approvisionnement les acheteurs doivent-ils prendre en compte lors de l'approvisionnement en produits chimiques de traitement par membrane ?
Une forte concentration de l'offre parmi quelques fabricants de produits chimiques mondiaux représente une vulnérabilité principale pour les lignes de production d'antiscalants et de biocides spécialisés. Pour atténuer les perturbations logistiques liées à une source unique ou les fermetures d'usines régionales inattendues, les équipes d'approvisionnement devraient qualifier activement des fournisseurs régionaux secondaires et maintenir des réserves de sécurité robustes.
Auteur
Auteur Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Research Methodology on Water Treatment Chemicals Market

1. Introduction

The purpose of this research report is to examine the global water treatment chemicals market focusing on the size, growth, segmentation, and trends related to products and services offered. This report studies the current and future scenarios of the global water treatment chemicals market. It provides a detailed overview of major drivers, restraints, opportunities, and challenges that shape the market and their impact on the forecast period 2023 to 2030.

2. Research Scope and Objectives

The scope of this research project is to investigate the market size and growth potential of the global water treatment chemicals market and identify the segments, global regions, and countries that are part of this market. The research objectives are outlined below:

  • Establish global market size and growth rate of the global water treatment chemicals market
  • Analyze the segments of the global water treatment chemicals market
  • Identify regional markets that contribute the most to the growth of the global water treatment chemicals market

3. Research Methodology

3.1 Primary Resources

The primary sources used to collect data and information for this report include manufacturers, distributors, retailers, and suppliers of water treatment chemicals, as well as industry associations, investment banks, and market research firms. Substantial time and effort have been dedicated to ensuring that only reliable and accurate data and information are used in this report.

3.2 Market Research Process

The market research process is conducted in four stages: literature review, primary research & data collection, data analysis & modelling, and finally market forecasting & trends.

4. Literature Review

The literature review phase involves researching widely available sources and gleaning industry insights from published research reports, press releases, and expert interviews. Sources such as the World Bank, International Monetary Fund, World Trade Organization, International Labour Organization, Association of Water Quality of America, European Water Association, The Chlorine Institute and other relevant international organizations were consulted to gain insights into trends, patterns and challenges that face the global water treatment chemicals market.

5. Primary Research & Data Collection

In this phase, the primary data sources are used to get information about key market and industry trends related to the global water treatment chemicals market and are done by conducting market surveys, interviews with industry experts, and primary research with the key stakeholders in the industry. The data collected is then compiled, evaluated and verified by the research team.

6. Data Analysis & Modelling

The collected data is then analyzed and modelled using advanced statistical and analytical tools such as PESTLE, SWOT, regression analysis and market simulation. These analyses provide insights into market dynamics such as drivers and restraints.

7. Market Forecasting & Trends

Finally, the historical data and the evaluated market data are used to compute the current and future market growth forecasts. The trends and forecasts derived from this analysis will be crucial for decision-making and industry planning.

8. Conclusion

The research project follows a data-driven approach and uses industry-standard methods for the in-depth analysis of the global water treatment chemicals market. The research methodology used provides a holistic view of the current and future status of the global water treatment chemicals market.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.