Marché de la surveillance (2026 - 2035)

Rapport de recherche sur la taille, la part, les tendances et l’analyse du marché de l’horlogerie – Par type de produit (quartz/mécanique, montre numérique), par catégorie (masse, premium), par utilisateur final (hommes, femmes, unisexe), par canal de distribution (supermarchés/hypermarchés, magasins spécialisés, vente au détail en ligne), par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique) – Prévisions jusqu’en 2035

Forecast Period
2026-2035
CAGR
7.25%
2025 Market Size
USD 134.10 Billion (2025)
2035 Market Size
USD 269.89 Billion (2035)
Consumer and Retail ● Updated September 10, 2026 Report ID: MRFR/CG/6555-HCR | Pages: 128 | Author: Pradeep Nandi

Watch Market Summary

Le marché mondial des montres s'élevait à 134,10 milliards USD en 2025 et devrait atteindre 143,75 milliards USD en 2026 avant de grimper à 269,89 milliards USD d'ici 2035, avec un taux de croissance annuel composé (CAGR) de 7,25 % sur la période de prévision 2026–2035. Cette trajectoire reflète une industrie propulsée par deux forces simultanées : l'attachement durable des consommateurs à l'horlogerie traditionnelle et leur appétit croissant pour les dispositifs connectés au poignet. Les agendas de numérisation soutenus par les gouvernements à travers l'Asie, couplés à l'augmentation des dépenses de luxe de la classe moyenne mondiale, ont injecté de nouveaux capitaux dans le développement de produits et l'infrastructure de vente au détail [1].

Une transformation significative redéfinit la manière dont les montres atteignent les utilisateurs finaux. Les modèles de gros traditionnels cèdent la place aux plateformes de vente directe aux consommateurs, tandis que les marques qui résistaient autrefois à l'intégration numérique intègrent désormais des capteurs de surveillance de la santé et des modules de paiement NFC dans des designs de boîtiers classiques. Les investissements mondiaux dans l'électronique portable ont dépassé 78 milliards USD en 2024, selon les estimations, et une part significative de ce capital a directement afflué vers le marché des montres [2].

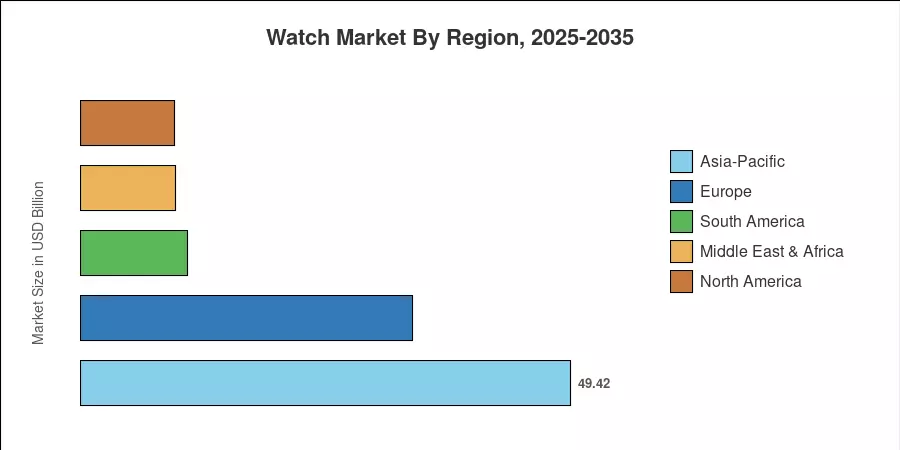
La région Asie-Pacifique détient la plus grande part régionale avec 36,85 % des revenus de 2025, soutenue par l'expansion des populations urbaines en Chine, en Inde et en Asie du Sud-Est. L'Amérique du Sud représente la région à la croissance la plus rapide, enregistrant un CAGR anticipé de 8,05 % jusqu'en 2035, tandis que l'Europe détient la deuxième plus grande part avec environ 25 % des ventes mondiales, ancrée par l'écosystème de fabrication suisse et une forte demande intérieure en Allemagne, en France et au Royaume-Uni.


Principaux points à retenir du rapport

• Par type de produit

  • Les lignes à quartz et mécaniques ont capturé 63,15 % du marché des montres en 2025, soulignant la préférence soutenue des consommateurs pour les montres analogiques.
  • Les montres numériques sont en passe d'enregistrer le CAGR le plus rapide du segment à 7,68 % jusqu'en 2035, alimentées par le suivi de la condition physique et les fonctionnalités de connectivité intelligente.

• Par catégorie

  • Le segment de masse a représenté 64,85 % des ventes du marché des montres en 2025, reflétant une large accessibilité dans les économies émergentes.
  • Les montres de catégorie premium devraient se développer à un CAGR de 7,25 % jusqu'en 2035 alors que la consommation de luxe augmente en Asie et au Moyen-Orient.

• Par utilisateur final

  • Les modèles pour hommes ont représenté la plus grande part avec 37,35 % des revenus du marché des montres en 2025.
  • Les designs unisexes sont prêts pour la croissance la plus rapide avec un CAGR de 7,95 %, reflétant l'évolution des attitudes des consommateurs envers les accessoires neutres en termes de genre.

• Par canal de distribution

  • Les magasins spécialisés ont conservé 51,75 % des revenus du marché des montres en 2025 grâce à des expériences en magasin soigneusement sélectionnées.
  • Les canaux de vente en ligne devraient croître à un CAGR de 9,35 %, le plus élevé parmi tous les segments de distribution.

• Par région

  • L'Asie-Pacifique a dominé le marché des montres avec 36,85 % des ventes de 2025.
  • L'Amérique du Sud devrait enregistrer le CAGR régional le plus rapide de 8,05 % jusqu'en 2035.


Taille et prévisions du marché des montres (2021–2035)

Market Research Future utilise une méthodologie triangulée combinant des entretiens primaires avec des dirigeants de marques de montres, des distributeurs et des fournisseurs de composants, ainsi que des données secondaires provenant d'associations professionnelles, de bases de données douanières et de rapports financiers publiés. Les chiffres historiques (2021–2024) sont validés par rapport aux données d'exportation de la Fédération de l'industrie horlogère suisse et aux audits de vente au détail d'Euromonitor[4]. Les projections de prévision appliquent des modèles de demande ajustés par régression calibrés sur des indicateurs macroéconomiques, y compris la croissance du PIB par habitant, les taux d'urbanisation et les indices de confiance des consommateurs.
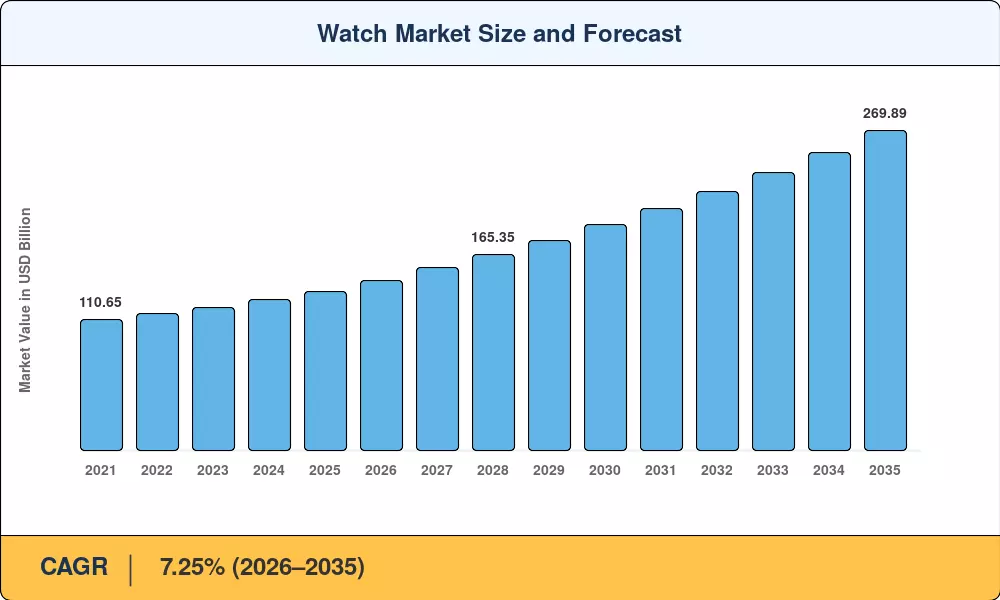
Taille et prévisions du marché des montres
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation du revenu disponible de la classe moyenne ~18% Asie-Pacifique, Amérique du Sud À long terme [1]
Intégration de la santé et du fitness dans les montres connectées ~16% Global À moyen terme [6]
Expansion des canaux de commerce électronique ~14% Global À court terme [8]
Préférences de design neutres en matière de genre ~12% Amérique du Nord, Europe À moyen terme [9]
Hybridation numérique des marques de luxe ~15% Europe, Amérique du Nord À moyen terme [10]
Mandats de paiement numérique soutenus par le gouvernement ~13% Asie-Pacifique, MEA À long terme [11]
Programmes de montres certifiées d'occasion ~12% Europe, Amérique du Nord À court terme [12]


Augmentation du revenu disponible de la classe moyenne

Le rapport Perspectives économiques mondiales 2024 de la Banque mondiale estime que la population de la classe moyenne en Asie du Sud et du Sud-Est augmentera de 150 millions d'individus d'ici 2030, ajoutant environ 2,4 trillions USD en dépenses de consommation annuelles [1]. Dans le marché des montres, cette croissance des revenus se traduit directement par des achats de montres-bracelets pour la première fois dans la fourchette de prix de 50 à 300 USD, où les marques de masse rivalisent agressivement sur le design et la valeur. La consommation domestique de montres en Inde a augmenté de 11 % d'une année sur l'autre en 2024, selon le rapport annuel de Titan Company [13].

Intégration de la santé et du fitness dans les montres connectées

Les fonctionnalités de surveillance de la santé — suivi de l'oxygène sanguin, capacité ECG et analyse des phases de sommeil — ont redéfini la proposition de valeur des montres numériques. La conférence des développeurs d'Apple en 2024 a souligné que les alertes de santé basées sur la montre ont déclenché plus de 600 000 visites d'utilisateurs chez des professionnels de la santé dans le monde entier au cours d'une période de 12 mois [6]. Ce positionnement de qualité clinique élève la catégorie d'accessoire discrétionnaire à quasi-dispositif médical, élargissant la démographie adressable pour inclure les personnes âgées et les patients atteints de maladies chroniques.

Expansion des canaux de commerce électronique

La part du commerce de détail en ligne dans les revenus du marché des montres continue d'augmenter à mesure que la technologie d'authentification mûrit. Des plateformes telles que Chrono24 et WatchBox ont investi collectivement plus de 500 millions USD dans des systèmes de vérification alimentés par l'IA depuis 2022, réduisant les taux d'exposition aux contrefaçons à moins de 0,3 % de l'inventaire répertorié [8]. Des politiques de retour améliorées et des outils d'essai virtuel ont encore réduit l'hésitation des consommateurs concernant les achats en ligne de grande valeur.

Hybridation numérique des marques de luxe

Les maisons de patrimoine intègrent discrètement des puces NFC et une connectivité Bluetooth dans des montres mécaniques sans altérer leur langage de design extérieur. Les modèles Connected Calibre E4 de TAG Heuer et Tambour de Louis Vuitton démontrent que les marques de luxe peuvent capter une croissance axée sur la technologie sans diluer l'équité de la marque [10]. Cette stratégie protège le pouvoir de tarification premium tout en élargissant le marché adressable aux acheteurs plus jeunes et engagés dans la technologie.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Prolifération des contrefaçons ~−0,45% Global À long terme [14]
Effet de substitution des smartphones ~−0,35% Marchés émergents À moyen terme [15]
Volatilité des prix des matières premières ~−0,25% Global À court terme [16]
Fragmentation réglementaire sur les déchets électroniques ~−0,20% Europe, Amérique du Nord À moyen terme [17]
Incertitude sur les tarifs et la politique commerciale ~−0,15% Amérique du Nord, Asie-Pacifique À court terme [18]


Prolifération des contrefaçons

L'Organisation de coopération et de développement économiques estime que les montres contrefaites représentaient environ 4,5 milliards USD de revenus annuels perdus pour les fabricants légitimes en 2024 [14]. Les opérations de contrefaçon concentrées en Asie du Sud-Est et distribuées via des vitrines sur les réseaux sociaux sapent la confiance dans les marques et dépriment les marges des revendeurs autorisés. Bien que le suivi de provenance basé sur la blockchain émerge comme une contre-mesure, le coût opérationnel de la mise en œuvre d'une authentification sérialisée à grande échelle reste un obstacle pour les marques de taille intermédiaire.

Effet de substitution des smartphones

Dans les marchés sensibles aux prix à travers l'Afrique et le Sud de l'Asie, les consommateurs s'appuient de plus en plus sur les smartphones pour la gestion du temps, réduisant la nécessité perçue d'une montre-bracelet d'entrée de gamme. Une enquête de 2024 a révélé que 38 % des répondants âgés de 18 à 24 ans en Inde considéraient un smartphone comme un remplacement complet pour une montre à moins de 50 USD [15]. Cette substitution comprime le niveau inférieur du marché des montres et oblige les marques de masse à justifier les achats par l'attrait de la mode ou le suivi de la condition physique plutôt que par l'utilité de base.

Volatilité des prix des matières premières

Selon la London Metal Exchange [16], l'acier inoxydable, le cristal de saphir et les éléments de terres rares utilisés dans les mouvements de montres ont connu des fluctuations de prix dépassant 20 % d'une année sur l'autre entre 2022 et 2024. Ces fluctuations compressent les marges pour les fabricants liés à des points de prix de détail fixes, en particulier dans la catégorie de masse, où la capacité d'absorption des coûts est limitée.


Watch Market Opportunities

Provenance et Authentification Basées sur la Blockchain

La technologie de registre distribué peut fournir aux marques de montres un enregistrement inviolable de la propriété, de la fabrication jusqu'au poignet. Breitling, Vacheron Constantin et Hublot ont déjà commencé à explorer les certifications d'authenticité liées aux NFT. Le marché des montres plus large pourrait bénéficier d'une confiance accrue des clients, alors que la confiance dans les plateformes de revente en ligne grandit avec l'ajout de données de provenance vérifiables [12].


Modèles d'Abonnement et de Location

Les plateformes de montres en tant que service, où les consommateurs paient un abonnement mensuel pour faire tourner des collections sélectionnées, suscitent une demande parmi les groupes plus jeunes réticents à s'engager sur une seule montre. Eleven James et Borrowed Time ont connu une croissance combinée des abonnements de 48 % en 2024 [19]. Cette approche transforme le désir aspirational en revenus réguliers, en particulier dans le secteur du luxe.


Infrastructure de Vente au Détail dans les Marchés Émergents

La pénétration du commerce de détail organisé est inférieure à 25 % en Afrique subsaharienne et dans les villes de niveau 3 en Inde, offrant un espace blanc pour les réseaux de magasins spécialisés et les modèles de franchise. Entre 2023 et 2025, Titan Company a ouvert 185 points de vente supplémentaires dans les zones rurales de l'Inde [13] et poursuit des plans d'expansion similaires au Nigeria et au Kenya.


Monétisation des Données de Santé à Partir des Dispositifs Connectés

Les données physiologiques dérivées des montres connectées, y compris la variabilité de la fréquence cardiaque, les habitudes de sommeil et les niveaux d'activité, sont anonymisées et commercialement précieuses pour les souscripteurs d'assurance, les chercheurs cliniques et les développeurs d'applications de bien-être. Les marques de montres qui construisent des écosystèmes de partage de données transparents pourraient découvrir des sources de revenus supplémentaires estimées à 12 milliards USD dans le monde d'ici 2030 [20].


Fabrication Durable et Circulaire

La demande des consommateurs pour des produits respectueux de l'environnement a poussé les horlogers vers des métaux recyclés, des cristaux de saphir cultivés en laboratoire et des mouvements solaires. Les marques qui démontrent de manière crédible des chaînes d'approvisionnement neutres en carbone peuvent exiger des primes de prix de 8 à 12 % selon une enquête sur la durabilité du luxe de 2024 [21].


Watch Market Future Outlook

Personnalisation alimentée par l'IA et vente au détail prédictive

L'intelligence artificielle va transformer la manière dont les consommateurs découvrent et achètent des montres au cours de la prochaine décennie. Les détaillants utilisant des moteurs de recommandation alimentés par l'IA rapportent des taux de conversion 22 à 30 % plus élevés par rapport à la marchandisation statique, selon le rapport 2024 sur l'état de la technologie de la mode [21]. Dans le marché des montres, l'IA permettra des suggestions de produits hyper-personnalisées basées sur la taille du poignet, les préférences de style et le comportement d'achat historique, compressant le cycle de décision pour les achats premium.

Convergence de la santé-tech et approbation réglementaire

Les montres intelligentes migrent des accessoires de bien-être vers des dispositifs médicaux réglementés. Le chemin de dérogation De Novo de la FDA américaine a déjà approuvé la surveillance continue de la glycémie et la détection de la fibrillation auriculaire sur des plateformes portées au poignet [6]. D'ici 2030, la surveillance de la pression artérielle de qualité clinique devrait recevoir des feux verts réglementaires dans les pays du G7, positionnant le marché des montres à l'intersection de l'électronique grand public et des soins de santé.

Économie circulaire et mandats de durabilité

Le règlement proposé par l'Union européenne sur l'écoconception pour des produits durables imposera des scores de réparabilité et des seuils de contenu recyclé sur l'électronique grand public, y compris les montres intelligentes, d'ici 2027 [17]. Les marques qui adoptent proactivement des systèmes de batteries modulaires, des coques recyclables et des programmes de reprise bénéficieront d'un avantage réglementaire et d'une préférence des consommateurs. Les marques de montres mécaniques capitalisent déjà sur la longévité inhérente comme un récit de durabilité.

Économie de plateforme et accélération du direct au consommateur

Les boutiques numériques détenues par des marques ont capturé environ 18 % des revenus en ligne du marché mondial des montres en 2024, contre 9 % en 2020 [8]. Au cours de la période de prévision, l'économie de plateforme favorisera les marques intégrées verticalement qui contrôlent les prix, les données et les relations avec les clients. Les agrégateurs de marché contrebalanceront en offrant des garanties d'authentification et des options de financement que les sites de marques individuelles ne peuvent égaler, créant une tension concurrentielle qui profite finalement aux consommateurs grâce à des niveaux de service améliorés.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 7,10 % TCAC (2026–2035) Canaux numériques DTC, fonctionnalités de santé des montres connectées
Europe 33,53 milliards USD (2025) Fabrication héritée suisse, mandats de durabilité
Asie-Pacifique 36,85 % des revenus de 2025 Expansion de la classe moyenne, croissance des marques locales
Amérique du Sud 8,05 % TCAC (2026–2035) Urbanisation, développement de magasins spécialisés
Moyen-Orient et Afrique 9,58 milliards USD (2025) Tourisme de luxe, numérisation gouvernementale
Total 134,10 milliards USD (2025)

Le marché des montres présente un profil de demande géographiquement diversifié. L'Asie-Pacifique domine en volume et en valeur, tandis que l'Amérique du Sud accélère à partir d'une base plus petite. Les marchés matures en Europe et en Amérique du Nord contribuent à des revenus stables et pondérés vers le haut. Le tableau ci-dessous résume le positionnement régional — chaque ligne révèle une seule métrique selon le cadre de divulgation des segments.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78 % des revenus régionaux Adoption des montres connectées, e-commerce de luxe
Canada 7,35 % TCAC Demande de dispositifs portables en santé-tech
Mexique 2,85 milliards USD (2025) Classe moyenne urbaine en croissance


Le marché des montres en Amérique du Nord bénéficie d'une forte dépense discrétionnaire par habitant et d'une adoption précoce des plateformes portables connectées. Les États-Unis représentent la grande majorité des ventes régionales, soutenues par la domination de l'Apple Watch dans le segment numérique et une demande robuste pour les importations de luxe suisses. Le taux de croissance du Canada dépasse la moyenne régionale alors que les programmes d'incitation à l'assurance santé récompensent de plus en plus les comportements de bien-être suivis par des dispositifs portables [7].

Europe

Pays Métrique clé Moteur clé
Allemagne 22 % de la part régionale Héritage d'ingénierie, fabrication à l'export
Royaume-Uni 5,10 milliards USD (2025) Adoption de montres connectées à la mode
France 7,05 % TCAC Extensions de marques de maisons de luxe
Italie 14 % de la part régionale Demande de montres de mode axées sur le design
Espagne 2,40 milliards USD (2025) Commerce de détail lié au tourisme
Pays nordiques 7,45 % TCAC Achats motivés par la durabilité
Russie 5 % de la part régionale Substitution de marques domestiques
Reste de l'Europe 3,20 milliards USD (2025) Croissance de la pénétration du e-commerce


Le marché des montres en Europe est façonné par la gravité de la fabrication suisse — les exportations de montres suisses ont totalisé 26,7 milliards CHF en 2024, selon la Fédération de l'industrie horlogère suisse [4]. L'Allemagne et l'Italie fournissent un volume de production supplémentaire dans le segment intermédiaire, tandis que le Royaume-Uni sert de plaque tournante de détail critique pour les catégories de luxe et de mode. Les réglementations de l'UE sur le recyclage des batteries et les déchets électroniques poussent les fabricants vers des conceptions de montres connectées modulaires et réparables [17].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 38 % de la part régionale Croissance des marques domestiques, consommation de luxe
Inde 8,45 % TCAC Expansion du commerce de détail organisé dirigée par Titan
Japon 8,75 milliards USD (2025) Héritage Seiko/Citizen, innovation domestique
Corée du Sud 7,80 % TCAC Tendance des accessoires de mode K-culture
ASEAN 12 % de la part régionale Démographie jeune, revenus en hausse
Reste de l'Asie-Pacifique 3,90 milliards USD (2025) Centres urbains émergents


La domination de l'Asie-Pacifique sur le marché des montres provient du double rôle de la Chine en tant que plus grande base de fabrication au monde et son pool de consommateurs de luxe à la croissance la plus rapide. L'Inde représente l'histoire de croissance la plus dynamique de la région — la société Titan détient à elle seule plus de 60 % de part domestique et continue une expansion agressive des magasins dans les villes de niveau 2 et 3 [13]. Le Japon contribue à la fois en tant que puissance de fabrication de mouvements de précision et en tant que marché de consommation domestique sophistiqué.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62 % de la part régionale Plus grande base de consommateurs, croissance du commerce de détail urbain
Argentine 8,25 % TCAC Récupération de la demande après stabilisation
Reste de l'Amérique du Sud 1,40 milliard USD (2025) Canaux de e-commerce émergents


Le marché des montres en Amérique du Sud est la région à la croissance la plus rapide au monde, propulsée par la classe moyenne en expansion du Brésil et l'amélioration de la logistique du e-commerce transfrontalier. Les efforts de stabilisation économique de l'Argentine ont débloqué une demande de consommation refoulée, tandis que les marchés colombien et chilien attirent l'intérêt des franchises de chaînes de magasins spécialisés internationales [19].

Moyen-Orient et Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28 % de la part régionale Modernisation du commerce de détail Vision 2030
Émirats Arabes Unis 7,90 % TCAC Pôle de tourisme de luxe, commerce de détail hors taxes
Afrique du Sud 1,65 milliard USD (2025) Plus grand marché subsaharien
Égypte 8,10 % TCAC Population jeune, croissance des canaux numériques
Reste du MEA 22 % de la part régionale Urbanisation axée sur l'infrastructure


Le marché des montres au Moyen-Orient et en Afrique est bifurqué entre le profil axé sur le luxe du Conseil de coopération du Golfe et l'orientation de masse de l'Afrique subsaharienne. Dubaï et Riyad servent de destinations de vente au détail de montres de luxe mondiales, tandis que l'Afrique du Sud ancre le canal de vente au détail organisé de montres du continent. L'initiative Vision 2030 de l'Arabie Saoudite catalyse la construction de nouveaux centres commerciaux et de centres de style de vie, créant des opportunités de vente au détail physique pour les marques de montres internationales [11].


Marché des montres par région, 2025-2035

Watch Market Segmentation

Par type de produit

Segment Métrique clé Principal moteur de la demande
Quartz/Mécanique 63,15 % de la part de 2025 Attrait du patrimoine, conservation de la valeur artisanale
Montre numérique 7,68 % CAGR (2026–2035) Surveillance de la santé, fonctionnalités de connectivité


Les montres à quartz et mécaniques continuent de soutenir le marché des montres grâce à une combinaison de valeur émotionnelle et d'appréciation des actifs à long terme. Les mouvements mécaniques fabriqués en Suisse conservent une valeur de revente à des taux dépassant 85 % sur cinq ans pour les marques établies, selon les données de l'indice WatchCharts [12]. Le segment des montres numériques, bien que plus petit en part actuelle, croît à un rythme qui réduira considérablement l'écart d'ici le début des années 2030, alors que les capacités des capteurs s'élargissent et que la durée de vie des batteries dépasse les limitations actuelles de 36 à 48 heures.

Par catégorie

Segment Métrique clé Principal moteur de la demande
Masse 64,85 % de la part de 2025 Accessibilité, achats répétés motivés par la mode
Premium 7,25 % CAGR (2026–2035) Croissance de la richesse, culture du cadeau de luxe


La catégorie de masse domine les volumes unitaires sur le marché des montres, avec des prix généralement inférieurs à 500 USD. Des marques comme Casio, Fossil et Titan rivalisent intensément sur les cycles de renouvellement de design et l'étendue de la distribution au détail. Le segment premium, bien que plus petit en volume, génère une contribution disproportionnée aux revenus et aux marges. La consommation de luxe en hausse en Asie-Pacifique et au Moyen-Orient accélère la croissance du segment premium, en particulier dans la fourchette de prix de 2 000 à 10 000 USD où les marques patrimoniales et les hybrides de luxe connectés se chevauchent.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Hommes 37,35 % de la part de 2025 Cadeaux traditionnels, positionnement sportif et lifestyle
Femmes 40,85 milliards USD (2025) Convergence des accessoires de mode
Unisexe 7,95 % CAGR (2026–2035) Mouvement de design neutre en matière de genre


Les montres pour hommes représentent toujours la plus grande part d'utilisateur final sur le marché des montres, mais l'écart se réduit. Les modèles pour femmes ont évolué de conceptions miniaturisées pour hommes vers des collections spécialement conçues avec des proportions de boîtier distinctes et des ensembles de complications. Le segment unisexe connaît la croissance la plus rapide alors que les jeunes consommateurs rejettent les catégories de produits genrées, et les marques répondent avec des tailles de boîtier de 38 à 42 mm, des coloris neutres et des campagnes de marketing inclusives [9].

Par canal de distribution

Segment Métrique clé Principal moteur de la demande
Supermarchés/Hypers 40,85 milliards USD (2025) Achat impulsif, visibilité de masse
Boutiques spécialisées 51,75 % de la part de 2025 Curatelle experte, service après-vente
Vente en ligne 9,35 % CAGR (2026–2035) Commodité, technologie d'authentification


Les boutiques spécialisées conservent la position dominante sur le marché des montres car le service personnalisé — ajustement, gravure, explication du mouvement — reste central dans l'expérience d'achat pour les montres dont le prix dépasse 200 USD. La vente en ligne est le canal à la croissance la plus rapide, soutenue par des outils d'essai virtuel, l'authentification par IA et un financement flexible. Les supermarchés et hypers restent pertinents dans le segment de masse, en particulier dans les marchés émergents où l'infrastructure de vente au détail de montres organisée est encore en développement.


Analyse Concurrentielle

Le marché des montres présente une concentration modérée, les cinq principaux acteurs représentant environ 35 à 42 % des revenus mondiaux. L'indice Herfindahl-Hirschman se situe dans la fourchette basse à modérée, reflétant un marché où une poignée de conglomérats de luxe coexiste avec des centaines de marques indépendantes, de micro-labels et de champions régionaux. Les barrières à l'entrée restent faibles dans le segment de masse mais prohibitivement élevées dans l'horlogerie mécanique, où l'expertise en fabrication et l'héritage de marque créent des fossés durables.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché des Montres Positionnement Stratégique
Le Groupe Swatch ~8–11% Omega, Longines, Tissot, Swatch Portefeuille complet allant de l'entrée au luxe
Compagnie Financière Richemont ~7–10% Cartier, IWC, Jaeger-LeCoultre, Panerai Focus sur l'ultra-luxe et l'horlogerie haut de gamme
LVMH ~6–9% TAG Heuer, Hublot, Bulgari, Zenith Intégration du style de vie de luxe
Rolex SA ~7–10% Rolex, Tudor Exclusivité de marque, distribution contrôlée
Apple Inc. ~5–8% Apple Watch Series, Apple Watch Ultra Écosystème de technologie de santé, domination numérique
Citizen Watch Co. ~3–5% Citizen, Bulova Technologie solaire Eco-Drive, valeur de milieu de gamme
Seiko Group Corporation ~3–5% Grand Seiko, Seiko Presage, Seiko 5 Précision japonaise, intégration verticale
Casio Computer Co. ~4–6% G-Shock, Edifice, Pro Trek Durabilité robuste, positionnement dans la culture jeunesse
Fossil Group Inc. ~2–4% Fossil, Skagen, marques de mode sous licence Prix accessibles à la mode
Titan Company Limited ~2–4% Titan, Fastrack, Sonata Domination du marché indien, expansion de détail agressive


Actualités récentes & Développements

  • Apple Inc. (septembre 2024) : Lancement de l'Apple Watch Series 10 avec un profil de boîtier plus fin et un ensemble de capteurs de santé élargi, y compris la détection de l'apnée du sommeil, renforçant sa position dans le segment du marché des montres numériques [6].


  • Rolex SA (janvier 2024) : Acquisition de Bucherer, le plus grand détaillant de montres autorisé au monde, marquant le premier grand mouvement d'intégration verticale de Rolex et redéfinissant la dynamique de distribution du marché des montres [22].


Marché de la surveillance Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des montres couvrant les montres à quartz/mécaniques et numériques dans les catégories grand public et premium
Période d'étude 2021–2035
CAGR 7,25 % (2026–2035)
Taille du marché de l'année de base 134,10 milliards USD (2025)
Taille du marché au début des prévisions 143,75 milliards USD (2026)
Taille du marché à la fin des prévisions 269,89 milliards USD (2035)
Segment à la croissance la plus rapide Canal de distribution de vente au détail en ligne (CAGR de 9,35 %)
Entreprises profilées 10 (Swatch Group, Richemont, LVMH, Rolex, Apple, Citizen, Seiko, Casio, Fossil, Titan)
Monnaie d'évaluation Milliards USD

FAQ

Comment l'authentification par blockchain influence-t-elle les prix des montres d'occasion ?
Les enregistrements de provenance vérifiés par blockchain augmentent les prix des transactions sur le marché des montres d'occasion de 12 à 18 % par rapport aux pièces non vérifiées. Les acheteurs paient une prime pour un historique de propriété à l'épreuve des falsifications, en particulier pour les modèles au-dessus de 5 000 USD [12].
Quelles avancées technologiques en matière de batteries pourraient prolonger les cycles de remplacement des montres connectées ?
Les batteries à état solide en cours de développement par Samsung SDI et Murata visent des cycles de charge de 5 jours d'ici 2028. Une durée de vie de batterie plus longue réduit la fréquence des mises à niveau, ralentissant potentiellement les ventes d'unités mais renforçant la fidélité à la marque sur le marché des montres [2].
Comment les micro-marques perturbent-elles le positionnement des montres de milieu de gamme ?
Les micro-marques en vente directe contournent les majorations de détail pour offrir des montres à mouvement suisse à 300–800 USD. Leurs structures de coûts allégées et leur marketing sur les réseaux sociaux compressent les marges des acteurs historiques de milieu de gamme [8].
Quels risques tarifaires affectent les flux commerciaux transfrontaliers sur le marché des montres ?
Les tarifs de la section 301 des États-Unis sur les montres assemblées en Chine varient de 7,5 % à 25 %, augmentant les coûts d'importation pour le segment de masse. Les marques diversifient leur assemblage vers le Vietnam et la Thaïlande pour atténuer leur exposition [18].
En quoi les programmes de montres certifiées d'occasion diffèrent-ils de la revente sur le marché gris ?
Les montres certifiées d'occasion portent des garanties soutenues par le fabricant et des historiques de service vérifiés, commandant des primes de prix de 20 à 30 % par rapport aux équivalents du marché gris. Rolex, Audemars Piguet et MB&F exploitent désormais des programmes CPO formels [22].
Quelles implications en matière d'assurance découlent des dispositifs de surveillance de la santé sur le marché des montres ?
Les assureurs aux États-Unis et au Royaume-Uni offrent des réductions de prime de 5 à 15 % pour les titulaires de police qui partagent des données de santé portables. Cela incite à l'adoption de montres connectées parmi des démographies traditionnellement en dehors du marché des montres [20].
Comment la certification de résistance à l'eau affecte-t-elle les décisions d'achat des consommateurs ?
La certification ISO 22810 avec des profondeurs de 100 m+ est un facteur décisif d'achat pour 42 % des acheteurs de montres de sport interrogés. Les marques investissant dans des sceaux de meilleure qualité obtiennent des avantages de conversion mesurables sur le marché des montres [15].
Auteur
Auteur Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















