Marché du café vietnamien (2026 - 2035)

Rapport de recherche sur la taille, la part, les tendances et l’analyse du marché du café vietnamien : par type de produit (grains entiers, café moulu, café instantané, dosettes et capsules de café, prêts à boire), par type de café (Robusta, Arabica), par catégorie (conventionnel, de spécialité), par canal de distribution (sur le marché, hors commerce) – Prévisions jusqu’en 2035.
ID: MRFR/FnB/33731-HCR 111 Pages Varsha More Last Updated: November 07, 2026
Vietnam Coffee Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.50%
2025 Market SizeUSD 548.50 Million
2035 Market SizeUSD 1,029.60 Million
Key Players
Nestlé Vietnam
Trung Nguyên Group
Highlands Coffee
Vinacafé Biên Hòa
Phúc Long Heritage
The Coffee House
Opportunities
  • Specialty and Single-Origin Premiums
  • Cold-Brew and Functional RTD Innovation
  • Carbon-Credit Monetization

Marché du café vietnamien Résumé du marché

Le marché du café au Vietnam a atteint une estimation de 548,50 millions USD en 2025 et devrait croître de 584,15 millions USD en 2026 à 1 029,60 millions USD d'ici 2035, enregistrant un TCAC de 6,50 % sur la période de prévision. Deux catalyseurs ancrent cette trajectoire : l'initiative du ministère de l'Agriculture et du Développement rural visant à rationaliser la superficie plantée entre 610 000 et 640 000 hectares de production de qualité supérieure, et le Règlement de l'Union européenne sur la déforestation (EUDR) qui impose une traçabilité complète au niveau des lots pour chaque kilogramme de grains verts entrant dans les ports européens [1][7]. Ensemble, ces forces redéfinissent le marché du café au Vietnam, passant d'un jeu de commodité axé sur le volume à une industrie intégrée verticalement axée sur la qualité.

Une transformation visible est en cours dans le secteur de la transformation. Les yards de séchage au soleil traditionnels et les petites usines de traitement humide cèdent la place à des lignes de torréfaction automatisées, des tours de café soluble et des usines de remplissage aseptiques prêtes à boire (RTD). Nestlé Vietnam a à elle seule engagé plus de 130 millions USD dans des mises à niveau de capacité cumulées dans ses installations de Dong Nai et Tri An entre 2021 et 2024 [10]. Des marques nationales telles que Trung Nguyên et King Coffee ont égalé cette ambition avec des installations de lyophilisation ciblant le segment premium des cafés instantanés. Ce changement signale un mouvement structurel passant de l'exportation de grains verts bruts à la capture de la marge en aval sur le marché national.

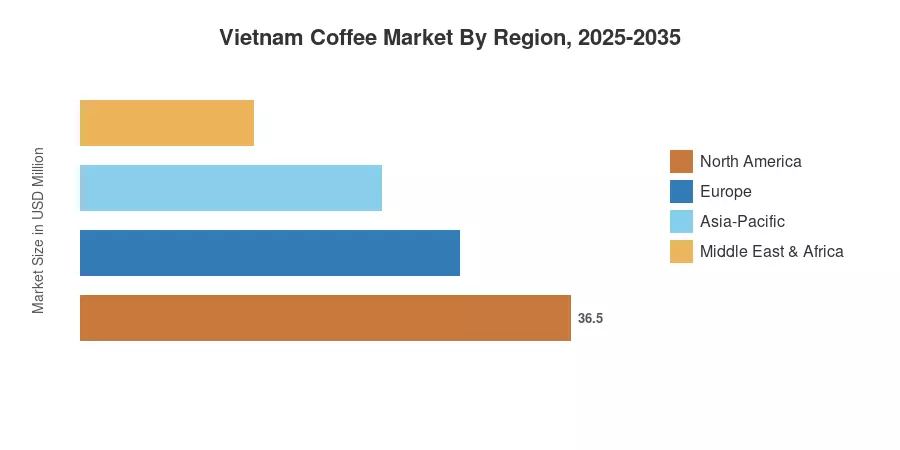
Géographiquement, les Hauts Plateaux centraux—ancrés par les provinces de Dak Lak et Lam Dong—représentent environ 45 % de la valeur du marché du café au Vietnam, soutenus par une superficie concentrée de Robusta et la proximité des clusters de transformation. La ville de Ho Chi Minh et le corridor du sud-est plus large suivent avec environ 25 % de part de marché, alimentés par le réseau de cafés le plus dense du pays et la demande de RTD. Hanoï et les provinces du nord représentent la sous-région à la croissance la plus rapide, s'étendant à un TCAC estimé de 7,80 % alors que la culture des cafés spécialisés s'accélère parmi les jeunes consommateurs urbains. La décennie à venir récompensera les acteurs qui associent traçabilité d'origine et expériences de consommation de marque.

Principales conclusions du rapport

• Par type de produit

  • Le café instantané a occupé la position de revenu leader sur le marché du café au Vietnam en 2025, détenant une part de 40,05 % des ventes totales.
  • Les boissons prêtes à boire devraient progresser à un TCAC de 8,15 % jusqu'en 2035, le rythme le plus rapide parmi tous les formats de produits.

• Par type de café

  • Le Robusta continue de dominer le marché du café au Vietnam avec une part de valeur de 86,25 % en 2025.
  • La production d'Arabica devrait croître à un TCAC de 7,85 %, reflétant l'expansion en altitude dans les provinces de Lam Dong et Son La.

• Par catégorie

  • Les grains conventionnels ont représenté 81,00 % des ventes de 2025 sur le marché du café au Vietnam.
  • Le segment spécialisé se développe à un TCAC de 7,50 %, soutenu par des programmes de micro-lots de commerce direct.

• Par canal de distribution

  • Les canaux hors commerce ont détenu une part de 71,25 % en 2025.
  • Les lieux de vente sur place sont le canal à la croissance la plus rapide avec un TCAC de 7,30 % jusqu'en 2035.

• Par sous-région

  • Les Hauts Plateaux centraux restent la sous-région dominante sur le marché du café au Vietnam.
  • Le Vietnam du Nord devrait afficher le taux de croissance le plus élevé parmi toutes les sous-régions.

Taille du marché et prévisions (2021–2035)

Le modèle de dimensionnement de Market Research Future combine des données commerciales descendantes des douanes vietnamiennes et de l'Organisation internationale du café avec des évaluations de revenus ascendantes des canaux de vente au détail, de restauration et d'exportation. Les chiffres historiques s'appuient sur les volumes de production du Bureau général des statistiques, recoupés avec les repères de prix du Service agricole extérieur du USDA [1][9].
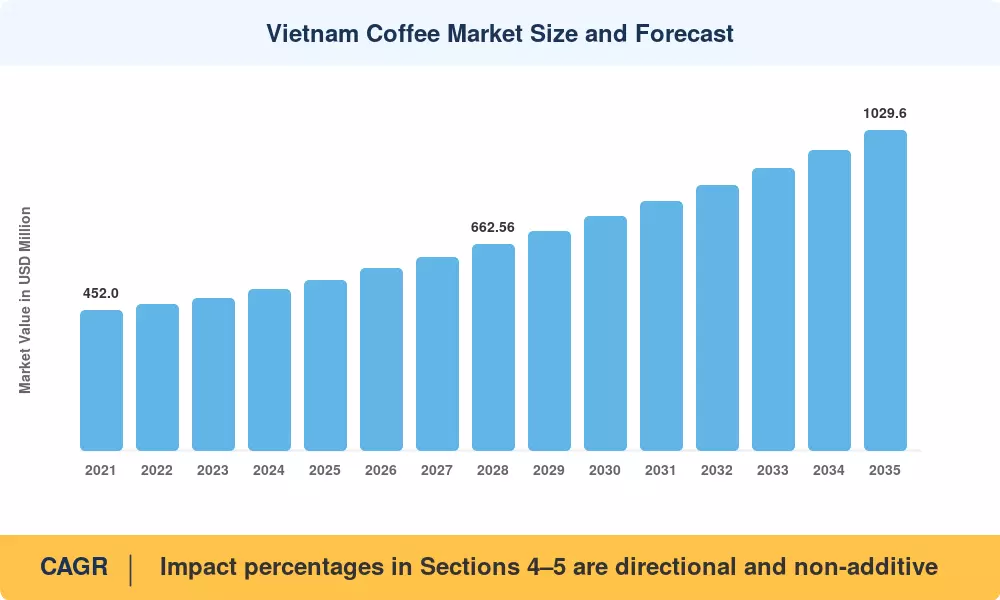
Taille et prévisions du marché du café au Vietnam
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de la demande mondiale de Robusta +1.40 Toutes les sous-régions À court terme (≤2 ans) [1]
Mandats de traçabilité EUDR +1.10 Hauts Plateaux centraux, Sud-Est À moyen terme (2–4 ans) [7]
Premiumisation domestique & culture du café +1.05 Hanoï, HCMC À long terme (≥4 ans) [14]
Développement de la capacité RTD & café soluble +0.90 Sud-Est, Hauts Plateaux centraux À moyen terme (2–4 ans) [10]
Croissance du commerce électronique et des canaux DTC +0.65 À l'échelle nationale À moyen terme (2–4 ans)  
Replantation gouvernementale & programmes variétaux +0.55 Hauts Plateaux centraux, Montagnes du Nord À long terme (≥4 ans)
Capture de primes de crédits carbone et ESG +0.35 Hauts Plateaux centraux À long terme (≥4 ans) [6]

Augmentation de la demande mondiale de Robusta

Les torréfacteurs internationaux—dirigés par les fabricants de café soluble européens et de plus en plus par les embouteilleurs RTD d'Asie de l'Est—se sont tournés vers le Robusta vietnamien alors que les récoltes brésiliennes et indonésiennes font face à une volatilité liée au climat. Au cours de la première moitié de l'exercice 2024/25, le prix moyen d'exportation du café Robusta vietnamien a grimpé à environ 5 630 USD par tonne, un bond de plus de 140 % par rapport à l'exercice précédent [1]. Cet environnement de prix a eu un effet d'entraînement sur le marché du café vietnamien, augmentant les revenus des exploitations et incitant à des investissements post-récolte axés sur la qualité. Les torréfacteurs approvisionnant Nescafé, Jacobs et des marques de distributeurs ont signé des contrats à terme pluriannuels, offrant une visibilité sur la croissance des revenus jusqu'au moins 2028.

Mandats de traçabilité EUDR

Le règlement européen sur la déforestation, qui a entamé sa phase de conformité fin 2024, exige une preuve géolocalisée que aucun lot de café ne provient de terres déboisées après décembre 2020 [7]. Pour le marché du café vietnamien, cela représente à la fois un fardeau de conformité et un avantage concurrentiel : les producteurs qui investissent dans des registres de parcelles cartographiées par GPS et un suivi des lots habilité par la blockchain obtiennent un accès préférentiel aux acheteurs de l'UE prêts à payer une prime de traçabilité de 50 à 80 USD par tonne. VICOFA estime qu'environ 70 % du volume exportable de Robusta du Vietnam avait terminé la cartographie initiale EUDR d'ici mi-2025 [4].

Premiumisation domestique et culture du café

Bien que la consommation annuelle de café par habitant au Vietnam ait dépassé 2,6 kg, le pourcentage dépensé pour des formats de marque ou spécialisés est encore significativement inférieur à celui de ses homologues régionaux, tels que la Corée du Sud et le Japon [3]. Les valeurs de transaction moyennes augmentent grâce à une nouvelle génération de chaînes de café, y compris Phúc Long, The Coffee House, et une montée des micro-torréfacteurs indépendants. En 2024, Starbucks Vietnam a dépassé 110 emplacements, tandis que Highlands Coffee, une marque locale, comptait plus de 700 emplacements [12]. La premiumisation à long terme du marché du café vietnamien est soutenue par cette densité de vente au détail, qui augmente la volonté des consommateurs de payer pour des produits d'origine unique et des biens de café infusé à froid.

Expansion de la capacité RTD et café soluble

Les dépenses d'investissement dans le RTD et le traitement du café soluble ont dépassé 300 millions USD cumulativement chez les cinq principaux producteurs nationaux entre 2022 et 2025, selon les estimations de Vietnam Investment Review [15]. Le groupe Masan's Vinacafé Biên Hòa a mis en service une nouvelle tour de séchage par pulvérisation à Binh Duong en 2024, tandis que Trung Nguyên a élargi sa production de lyophilisation dans son complexe de Buon Ma Thuot. Ces ajouts de capacité sont conçus pour capter la valeur actuellement perdue au profit des transformateurs étrangers et représentent un moteur de croissance structurel pour le marché du café vietnamien tout au long de la décennie.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Variabilité climatique & stress hydrique –0.70 Hauts Plateaux Centraux À long terme (≥4 ans) [6]
Vieillissement du stock d'arbres & plateau de rendement –0.55 Hauts Plateaux Centraux, Côte Centrale À moyen terme (2–4 ans)
Charge de coût de conformité EUDR pour les petits exploitants –0.45 À l'échelle nationale À court terme (≤2 ans) [7]
Inflation des coûts d'intrants (engrais, main-d'œuvre) –0.35 Toutes les sous-régions À court terme (≤2 ans) [9]
Volatilité des devises (VND/USD) –0.25 Segments liés à l'exportation À moyen terme (2–4 ans) [14]

Variabilité climatique et stress hydrique

Au cours de la saison sèche 2023–2024, les Hauts Plateaux Centraux ont connu 15–20% de pluie en moins que d'habitude, ce qui a exercé une pression sur les réserves d'irrigation dans les provinces de Dak Lak et Gia Lai [6]. Dans les communes touchées, des cycles de sécheresse prolongés peuvent diminuer la densité des haricots, compresser la taille des cerises et réduire les rendements de 10% à 15%. Jusqu'à 30% de la superficie actuelle de Robusta au Vietnam pourrait connaître des pénuries d'eau chroniques d'ici 2035, selon les projections de la Banque mondiale, ce qui constituerait un obstacle significatif pour le marché du café du pays [6].

Vieillissement du stock d'arbres

Environ 25% des plantations de Robusta du Vietnam ont plus de 20 ans, bien au-delà de la productivité maximale . Les programmes de replantation financés par le ministère de l'Agriculture visent 30 000 à 40 000 hectares par an, mais l'adoption a été lente car les petits exploitants perdent trois à quatre cycles de récolte pendant la période de replantation. Jusqu'à ce que des cultivars à rendement plus élevé et tolérants à la sécheresse atteignent leur pleine maturité, le problème des arbres vieillissants limite la croissance du volume et exerce une pression à la baisse sur le côté offre du marché du café du Vietnam.

Coûts de conformité EUDR pour les petits exploitants

Alors que les grandes coopératives et les agrégateurs-exportateurs peuvent absorber les coûts de cartographie et de documentation de la conformité EUDR, les quelque 600 000 ménages de petits exploitants qui produisent plus de 90% du café vert du Vietnam font face à des coûts par exploitation de 20 à 50 USD pour l'enregistrement initial [7]. Sans soutien subventionné, les petits producteurs risquent d'être exclus des chaînes d'approvisionnement destinées à l'UE, fragmentant le marché du café du Vietnam et pouvant potentiellement déprimer les prix à la ferme dans les zones non conformes.

Marché du café vietnamien Opportunités

Primes pour les cafés spéciaux et d'origine unique

Alors que l'infrastructure de traçabilité mûrit sous l'EUDR, les producteurs vietnamiens peuvent tirer parti des mêmes données géolocalisées pour commercialiser des cafés d'origine unique et des micro-lots à des primes de 30 à 60 % au-dessus des références de produits de base. L'Arabica de Lam Dong et le Robusta traité au miel de Dak Lak ont remporté des prix internationaux de dégustation, signalant un capital de marque inexploité sur le marché du café vietnamien.

Innovation en café infusé à froid et boissons fonctionnelles prêtes à boire

Les boissons fonctionnelles—café infusé à froid avec du collagène, des adaptogènes ou du lait d'origine végétale—représentent un espace inexploré dans le portefeuille de boissons prêtes à boire du Vietnam. Les embouteilleurs nationaux peuvent exploiter les lignes aseptiques existantes pour lancer des références premium avec une marge de 40 à 50 % par rapport aux canettes de café glacé conventionnelles. La convergence des consommateurs urbains soucieux de leur santé et d'un traitement évolutif crée une opportunité à haut rendement.

Monétisation des crédits carbone

La culture intercalée en agroforesterie sur les fermes de café génère une séquestration de carbone mesurable. Des programmes pilotes menés par l'IDH et la Banque mondiale ont démontré que les pratiques agricoles durables du café au Vietnam peuvent générer 2 à 4 crédits carbone vérifiés par hectare et par an, ce qui se traduit par un revenu supplémentaire de 20 à 50 USD pour les petits exploitants [6]. L'extension de ces programmes ajouterait une nouvelle couche de revenus au marché du café vietnamien tout en satisfaisant les exigences de reporting ESG pour les acheteurs internationaux.

Canaux de commerce électronique et de vente directe aux consommateurs

Le commerce de détail en ligne représentait moins de 10 % des ventes de café hors commerce en 2025, bien en dessous des 18 à 22 % observés en Corée du Sud et en Chine. Des plateformes comme Shopee, Lazada et TikTok Shop offrent une construction de marque à faible friction pour les torréfacteurs artisanaux. Les modèles d'abonnement—boîtes de grains sélectionnées mensuellement—gagnent en popularité à Hanoi et à HCMC, offrant une valeur vie client plus élevée et des données de première main pour les acteurs DTC émergents du marché du café vietnamien.

Diversification des exportations vers l'Asie de l'Est et le Moyen-Orient

Bien que plus de 40 % des exportations de grains de café verts vietnamiens aillent en Europe, la demande en provenance de Corée du Sud, du Japon et du Conseil de coopération du Golfe est en hausse. En 2024, le Japon a importé 12 % de café soluble en plus du Vietnam par rapport à l'année précédente [3]. La diversification des routes d'exportation crée de nouvelles avenues pour les produits de marque et réduit la vulnérabilité du marché du café vietnamien aux chocs réglementaires de l'UE.

Marché du café vietnamien Perspectives d'avenir

Traçabilité comme infrastructure concurrentielle

D'ici 2028, la traçabilité de niveau EUDR passera d'une simple case de conformité à un actif générateur de revenus. Les producteurs disposant de données granulaires au niveau des parcelles peuvent offrir aux acheteurs une garantie de sourcing sans déforestation, commandant des primes et une allocation prioritaire. Le marché du café au Vietnam est en mesure de tirer un bénéfice disproportionné en raison de son système coopératif—couvrant environ 60 % de la production—qui se prête plus facilement à une cartographie numérique centralisée que les origines fragmentées dans certaines parties de l'Afrique ou d'Amérique centrale [7].

Premiumisation et croissance dirigée par les marques

Le marché du café au Vietnam se divisera en une catégorie de marques en forte expansion et une catégorie de produits de base à fort volume au cours des dix prochaines années. Alors que les micro-torréfacteurs utilisent les réseaux sociaux pour développer des adeptes, des chaînes nationales comme Highlands Coffee et Phúc Long expérimentent déjà des exportations de franchises vers l'Asie du Sud-Est. D'ici 2030, les ventes de café de détail de marque au Vietnam devraient croître à un rythme environ deux fois supérieur à celui des ventes de produits de base non marqués, selon Euromonitor.

Adaptation au climat et innovation variétale

Les instituts de recherche agricole vietnamiens accélèrent la libération de clones de Robusta tolérants à la sécheresse (série TR) et de cultivars d'Arabica résistants aux maladies adaptés aux altitudes plus basses. Le Projet de transformation de l'agriculture durable de la Banque mondiale a réservé 150 millions USD pour des paysages de café intelligents face au climat dans les Hauts Plateaux centraux [6]. Le succès dans le renouvellement variétal déterminera si la base d'approvisionnement du marché du café au Vietnam peut soutenir une croissance de plus de 6 % après 2030.

Commerce numérique et chaînes de valeur axées sur les données

Le suivi des lots activé par la blockchain, l'évaluation de la dégustation alimentée par l'IA et les drones d'agriculture de précision entrent dans le secteur du café au Vietnam. Des start-ups telles qu'Agri-Wallet et CropIn testent des plateformes de financement des agriculteurs et de prévision des rendements basées sur mobile au sein des coopératives de Dak Lak. Ces couches numériques vont réduire l'asymétrie d'information, améliorer la découverte des prix et créer de nouveaux canaux de monétisation des données pour les participants de la chaîne de valeur du marché du café au Vietnam [15].

Analyse de la part de marché régionale

Sous-région Métrique clé Thèmes d'investissement principaux
Hauts Plateaux Centraux 45,0 % de part (2025) Replantation, infrastructure de traçabilité, hubs de transformation
HCMC & Sud-Est 137,13 millions USD (2025) Chaînes de café, fabrication de RTD, e-commerce
Hanoï & Nord du Vietnam 7,80 % CAGR (2026–2035) Culture de café spécialité, expansion de l'Arabica à Son La
Côte Centrale & Centre-Sud 43,88 millions USD (2025) Domaine Arabica de niche, agritourisme
Delta du Mékong & Autres 5,90 % CAGR (2026–2035) Transformation émergente, distribution régionale
Total 548,50 millions USD (2025) —

Parce que le marché du café du Vietnam est une étude à un seul pays, la dimension régionale reflète les principaux corridors de production et de consommation du Vietnam plutôt qu'une répartition géographique mondiale.

Hauts Plateaux Centraux

Province / Cluster Métrique clé Moteur clé
Dak Lak 18,5 % du marché national Plus grande superficie de Robusta ; consolidation des coopératives
Lam Dong 6,85 % CAGR Croissance du traitement de l'Arabica et des spécialités
Gia Lai 42,10 millions USD (2025) Programmes de modernisation de l'irrigation
Kon Tum 6,30 % CAGR Replantation avec des clones à haut rendement
Dak Nong 28,50 millions USD (2025) Projets de crédits carbone en agroforesterie

Les Hauts Plateaux Centraux sont le centre gravitationnel du marché du café du Vietnam. La province de Dak Lak produit à elle seule plus de 30 % de la production nationale, et son corridor de transformation de Buon Ma Thuot abrite les trois plus grandes usines de café soluble du pays. Les autorités provinciales s'associent à IDH et JDE Peet's sur des programmes de traçabilité à l'échelle du paysage couvrant plus de 120 000 hectares, positionnant la région comme la base d'approvisionnement prête pour l'EUDR pour les torréfacteurs européens [7].

HCMC et Sud-Est

Zone Métrique clé Moteur clé
Métro HCMC 16,2 % du marché national Densité de café la plus élevée ; hub de consommation de RTD
Binh Duong 6,70 % CAGR Expansion de la zone de transformation industrielle
Dong Nai 19,80 millions USD (2025) Cluster d'usines Nestlé

La population de plus de 10 millions d'habitants de Ho Chi Minh-Ville soutient plus de 18 000 points de vente de café de marque et indépendants, ce qui en fait le plus grand nœud de consommation unique du marché du café du Vietnam [14]. Les parcs industriels de Binh Duong accueillent de nouvelles lignes de café soluble et de RTD de Vinacafé et de transformateurs sous marque privée servant des contrats d'exportation régionaux.

Hanoï et Nord du Vietnam

Zone Métrique clé Moteur clé
Métro Hanoï 7,80 % CAGR Boom des cafés de spécialité parmi les consommateurs de la génération Z
Son La 8,90 millions USD (2025) Expansion de l'Arabica en haute altitude
Hai Phong & Autres 7,15 % CAGR Distribution nordique et exécution de l'e-commerce

La scène des cafés de Hanoï est le segment en évolution la plus rapide du marché du café du Vietnam. Les torréfacteurs de troisième vague—Là Việt, The Coffee Lab, et une liste croissante d'indépendants—ont doublé leur nombre de magasins combiné depuis 2022 [20]. La province de Son La, avec des altitudes supérieures à 800 mètres, émerge comme le premier terroir d'Arabica du Vietnam, attirant des acheteurs en commerce direct du Japon et d'Australie.

Côte Centrale et Centre-Sud

Zone Métrique clé Moteur clé
Khanh Hoa & Phu Yen 5,95 % CAGR Domaine Arabica de boutique
Corridor de Da Nang 12,40 millions USD (2025) Croissance des cafés liés au tourisme

La Côte Centrale contribue modestement au marché du café du Vietnam mais se distingue par son storytelling de marque. Le corridor touristique de Da Nang soutient un cluster de cafés expérientiels qui présentent aux visiteurs internationaux les traditions de brassage vietnamiennes, générant une valeur de bouche-à-oreille pour l'industrie plus large.

Delta du Mékong et Autres

Zone Métrique clé Moteur clé
Can Tho & provinces environnantes 5,90 % CAGR Croissance de la distribution de RTD régionale
Autres provinces 14,50 millions USD (2025) Expansion du canal des magasins de proximité

Bien que n'étant pas une zone de production, le réseau de vente au détail dense du Delta du Mékong est un corridor de consommation en croissance pour le marché du café du Vietnam. Les chaînes de commodité—Circle K, GS25, et Ministop—proposent du café RTD réfrigéré comme moteur de trafic, et les distributeurs régionaux augmentent leur capacité de chaîne du froid pour répondre à la demande.

Marché du café du Vietnam par région, 2025-2035

Marché du café vietnamien Segmentation du marché

Par type de produit

Segment Métrique clé Principal moteur de la demande
Grains entiers 45,30 millions USD (2025) Tendance des cafés spécialisés et de la préparation à domicile
Café moulu 6,35 % TCAC (2026–2035) Préparation traditionnelle avec filtre phin
Café instantané 40,05 % de part (2025) Commodité, pénétration rurale, consommation au bureau
Capsules et dosettes de café 9,10 % TCAC (2026–2035) Adoption des appareils urbains
Prêt à boire 8,15 % TCAC (2026–2035) Expansion des magasins de proximité, variantes infusées de santé

Le café instantané reste la colonne vertébrale du marché du café au Vietnam, détenant la plus grande part grâce à des marques omniprésentes comme Nescafé 3-en-1 et G7 de Trung Nguyên. Les ménages ruraux et périurbains, qui représentent la majorité de la population du pays, préfèrent massivement les mélanges instantanés en sachet pour une consommation quotidienne. Le café moulu occupe la deuxième position en valeur, soutenue par le rituel culturel durable de la préparation par goutte à goutte à l'aide d'un filtre phin en métal à domicile et dans les stands de rue.

Le segment prêt à boire est celui à surveiller. Les consommateurs vietnamiens de moins de 30 ans se tournent de plus en plus vers le café en conserve ou en bouteille réfrigéré comme un coup de fouet en milieu de journée, reflétant les habitudes de consommation observées au Japon et en Corée du Sud une décennie plus tôt. Le TCAC projeté de 8,15 % pour le prêt à boire reflète à la fois la demande intérieure et le potentiel d'exportation vers les voisins de l'ASEAN. Les capsules et dosettes, bien que petites en termes absolus, sont le deuxième segment à la croissance la plus rapide alors que les machines compatibles avec Nespresso gagnent du terrain dans les appartements de Hanoi et de HCMC.

Par type de café

Segment Métrique clé Principal moteur de la demande
Robusta 86,25 % de part (2025) Culture dominante ; adaptée au climat des Hauts Plateaux centraux
Arabica 7,85 % TCAC (2026–2035) Expansion en altitude ; demande de spécialité et de commerce direct

Le Robusta ancre le marché du café au Vietnam en raison de son adéquation agronomique avec les sols rouges de basalte des Hauts Plateaux centraux et le terrain de basse altitude. La variété produit 2,5 à 3,5 tonnes par hectare sous une bonne gestion, soit environ le double de la production typique d'Arabica. L'Arabica, cultivé au-dessus de 600 mètres à Lam Dong et Son La, se développe rapidement alors que les lots de qualité spécialisée atteignent des prix d'exportation deux à trois fois plus élevés que ceux du Robusta de base.

Par catégorie

Segment Métrique clé Principal moteur de la demande
Conventional 81,00 % de part (2025) Production de masse ; approvisionnement coopératif établi
Spécialité 7,50 % TCAC (2026–2035) Programmes de commerce direct ; certifications de qualité

Les grains conventionnels dominent le marché du café au Vietnam par leur volume, mais le segment spécialité se taille une niche à forte marge. Les certifications — Rainforest Alliance, 4C, UTZ (maintenant fusionné avec Rainforest Alliance) — couvrent environ 40 % du café vietnamien de qualité d'exportation, et un score spécifique à chaque lot supérieur à 80 sur l'échelle SCA devient un prérequis pour les acheteurs de l'UE et du Japon à la recherche d'origines différenciées.

Par canal de distribution

Segment Métrique clé Principal moteur de la demande
Hors commerce 71,25 % de part (2025) Supermarchés, magasins de proximité, vente au détail en ligne
Sur commerce 7,30 % TCAC (2026–2035) Expansion des chaînes de cafés, premiumisation des services alimentaires

Les canaux hors commerce — supermarchés, magasins de proximité et plateformes en ligne — représentent la plus grande part du marché du café au Vietnam en raison de l'ampleur de la consommation à domicile et au bureau. Le commerce sur place croît plus rapidement alors que les chaînes de cafés de marque ouvrent de nouveaux emplacements à un rythme dépassant 500 nouveaux magasins nets par an au niveau national. Le canal sur commerce soutient également des prix de vente moyens plus élevés, contribuant de manière disproportionnée à la croissance de la valeur du marché.

Analyse Concurrentielle

Le marché du café au Vietnam présente une concentration modérée, avec une part estimée des cinq premiers de 48 à 55 % et un indice de Herfindahl-Hirschman (HHI) dans la fourchette de 900 à 1 100. Le paysage mélange des transformateurs multinationaux (Nestlé, Olam), des conglomérats domestiques diversifiés (Masan, Trung Nguyên) et des chaînes de café à croissance rapide (Highlands, Phúc Long, The Coffee House). La concurrence s'intensifie le long de deux axes : l'infrastructure de traçabilité en amont et les expériences de consommation de marque en aval.

Entreprise Plage de Part de Revenus Estimée Offres Clés Positionnement Stratégique
Nestlé Vietnam ~12–16% Nescafé 3-en-1, Nescafé Dolce Gusto, exportations solubles Échelle multinationale ; plus grande capacité de transformation
Groupe Trung Nguyên ~10–14% Cafés instantanés G7, cafés Trung Nguyên Legend Marque emblématique nationale ; innovation de lyophilisation
Highlands Coffee (Groupe Jollibee) ~7–10% Chaîne de café de marque (700+ magasins), RTD Plus grand réseau de cafés ; expansion de franchise ASEAN
Vinacafé Biên Hòa (Groupe Masan) ~6–9% Vinacafé instantané, Wake-Up RTD Synergie de distribution de détail Masan
Phúc Long Heritage ~4–7% Chaîne de café thé et café, thé-café emballé Déploiement rapide de magasins ; attrait croisé thé-café
The Coffee House ~3–6% Chaîne de café axée sur la spécialité, café infusé à froid en bouteille Opérations axées sur la technologie ; plateforme de fidélité
TNI Corporation (King Coffee) ~3–5% Café instantané King Coffee, chaîne de café Marque instantanée orientée vers l'exportation
Olam Food Ingredients ~2–4% Approvisionnement en grains verts, transformation soluble Commerçant de matières premières mondial ; profondeur de la chaîne d'approvisionnement
Starbucks Vietnam ~2–4% Expérience de café premium, boissons saisonnières Prestige de la marque ; segment touristique et expatrié
Louis Dreyfus Company Vietnam ~2–3% Exportation de grains verts, opérations de moulin humide Infrastructure dans les origines des Hauts Plateaux

Actualités récentes & Développements

  • Highlands Coffee (octobre 2024) : A ouvert son 750ème magasin au Vietnam et a signé un accord de franchise maître pour 50 points de vente aux Philippines, étendant l'empreinte de marque du marché du café vietnamien dans l'ASEAN [12].
  • Masan Group / Vinacafé (août 2024) : A mis en service une nouvelle tour de séchage par pulvérisation à Binh Duong avec une capacité annuelle de 8 000 tonnes pour les exportations de café soluble de marque privée vers le Moyen-Orient [16].
  • The Coffee House (avril 2024) : A levé 1,2 trillion VND (environ 48 millions USD) lors d'un tour de financement de série D dirigé par un fonds de capital-investissement d'Asie du Sud-Est, allouant des fonds à l'expansion des magasins et au développement de produits RTD [15].
  • Groupe Trung Nguyên (novembre 2023) : A lancé une ligne premium de café lyophilisé sous la sous-marque "Legend Revive", avec un prix 40 % supérieur à celui du G7 standard, ciblant les consommateurs de café instantané de spécialité domestique [11].

Marché du café vietnamien Portée du rapport de marché

Attribut/métrique du rapport Détails
Portée du marché Consommation intérieure du marché du café vietnamien, vente au détail, restauration et valeur des exportations
Période d'études 2021-2035
Année de référence 2025
Données historiques 2021-2024
Période de prévision 2026-2035
Taille du marché en 2025 USD 548.50 Million
Taille du marché en 2035 USD 1,029.60 Million
TCAC (2026-2035) 6.50%
Segments à la croissance la plus rapide Prêt-à-boire (TCAC de 8,15 %) ; Arabica (7,85 % TCAC)
Régions couvertes Hauts plateaux du centre, HCMV et sud-est, Hanoï et nord du Vietnam, côte centrale et centre-sud, delta du Mékong et autres
Entreprises profilées 10 (Nestlé, Trung Nguyên, Highlands Coffee, Vinacafé, Phúc Long, The Coffee House, TNI Corp., Olam, Starbucks Vietnam, Louis Dreyfus)
Devise d'évaluation USD Million
Méthodologie Combinaison de modélisation ascendante des revenus, d'entretiens primaires (plus de 180 parties prenantes), de recherches secondaires et de cadres d'estimation MRFR exclusifs

FAQ

Comment la conformité à l'EUDR affecte-t-elle les petits exportateurs de café vietnamiens ?
Les petits exportateurs font face à des coûts de cartographie de 20 à 50 USD par ferme, ce qui peut comprimer des marges déjà faibles. Les coopératives qui mutualisent les investissements en traçabilité sont mieux positionnées que les commerçants individuels pour répondre aux exigences de données polygonales de l'UE [7].
Quelle méthode de préparation représente la plus grande part de la consommation de café moulu domestique ?
Le filtre à goutte en métal traditionnel reste la méthode de préparation principale dans les foyers vietnamiens et les stands de rue. Il soutient la demande stable de café moulu à tous les niveaux de revenu .
Les lots d'Arabica vietnamiens sont-ils compétitifs en matière de notation spécialisée internationale ?
Les lots sélectionnés de Lam Dong et de Son La obtiennent systématiquement des scores supérieurs à 83 sur l'échelle SCA. Ces micro-lots attirent des acheteurs en commerce direct du Japon, d'Australie et d'Europe à des primes de 30 à 60 % par rapport aux références de produits de base [3].
Quel rôle le capital-investissement joue-t-il dans le segment café du marché du café vietnamien ?
Les fonds de capital-investissement et de capital-risque ont injecté plus de 200 millions USD dans les chaînes de cafés vietnamiennes depuis 2020, accélérant le déploiement des magasins et l'adoption de technologies [15]. Ce capital alimente une expérimentation rapide de formats à travers HCMC et Hanoi.
Dans quelle mesure le marché du café vietnamien est-il exposé à la volatilité des prix du Robusta ?
Une forte concentration sur une seule variété amplifie le risque de cycle de prix. Cependant, l'adoption de contrats à terme et l'absorption du traitement domestique protègent mieux les producteurs contre les fluctuations des prix au comptant qu'il y a dix ans [1].
Les crédits carbone peuvent-ils significativement compléter le revenu des agriculteurs de café vietnamiens ?
Les programmes pilotes d'agroforesterie génèrent 2 à 4 crédits vérifiés par hectare chaque année, ajoutant 20 à 50 USD de revenu [6]. L'échelle nécessite des protocoles de mesure standardisés et des plateformes d'agrégation d'acheteurs.
Quels investissements technologiques redéfinissent le contrôle de qualité dans le traitement du café vietnamien ?
Les machines de tri par proche infrarouge et les systèmes de détection des défauts alimentés par IA remplacent la cueillette manuelle dans les grands moulins. Ces outils réduisent les taux de défauts de 30 à 40 % et augmentent le rendement de qualité exportable par lot [10].
Auteur
Auteur Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















