Marché de l'huile transformée Résumé du marché
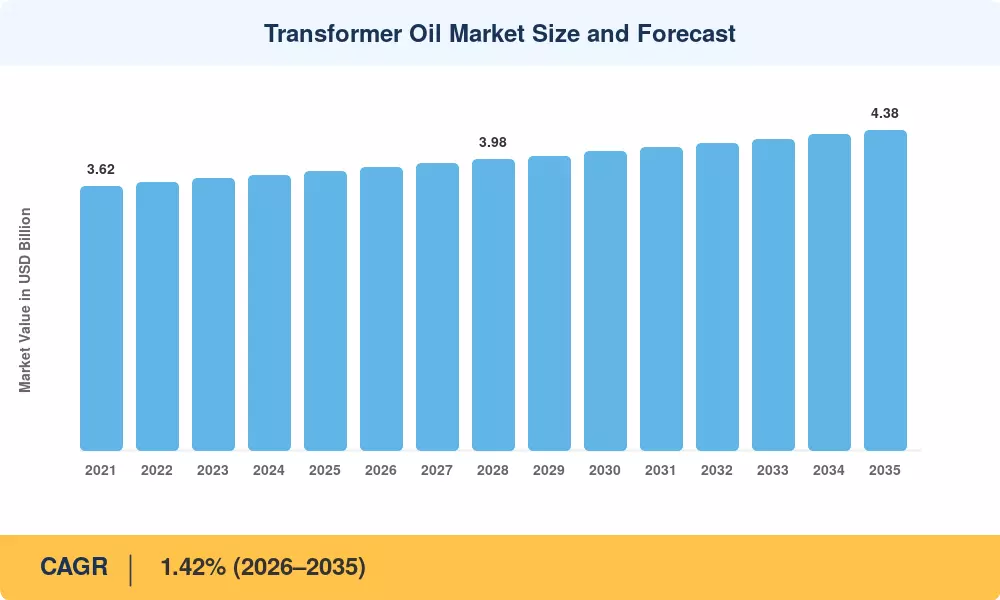
Le marché de l'huile de transformateur a atteint une estimation de 3,82 milliards USD en 2025 et devrait croître de 3,87 milliards USD en 2026 à 4,38 milliards USD d'ici 2035, enregistrant un TCAC de 1,42 % pendant la période de prévision (2026–2035). Cette expansion régulière est ancrée par des programmes de renforcement du réseau à travers l'Asie-Pacifique et le remplacement obligatoire des flottes de transformateurs vieillissantes en Amérique du Nord et en Europe. Les gouvernements en Inde et en Chine à eux seuls ont engagé plus de 85 milliards USD dans des mises à niveau des infrastructures de transmission d'ici 2030, stimulant une demande soutenue pour l'huile isolante et les fluides diélectriques .
Un changement silencieux mais conséquent redessine le marché de l'huile de transformateur de l'intérieur. Bien que l'huile isolante minérale représente encore la grande majorité de la consommation mondiale, le resserrement des approvisionnements en huiles de base de groupe I et l'augmentation des coûts d'élimination érodent son avantage de prix traditionnel. Les esters d'origine biologique — soutenus par des codes de sécurité incendie, des mandats de biodégradabilité et l'empreinte croissante des sous-stations urbaines et des centres de données — se taillent une part significative. La norme IEC 62770 pour les fluides à base d'esters naturels a accéléré l'adoption dans les zones sensibles à l'environnement, et plusieurs entreprises de services publics européennes spécifient désormais des fluides diélectriques électriques à base biologique pour toutes les nouvelles installations intérieures [4][5].
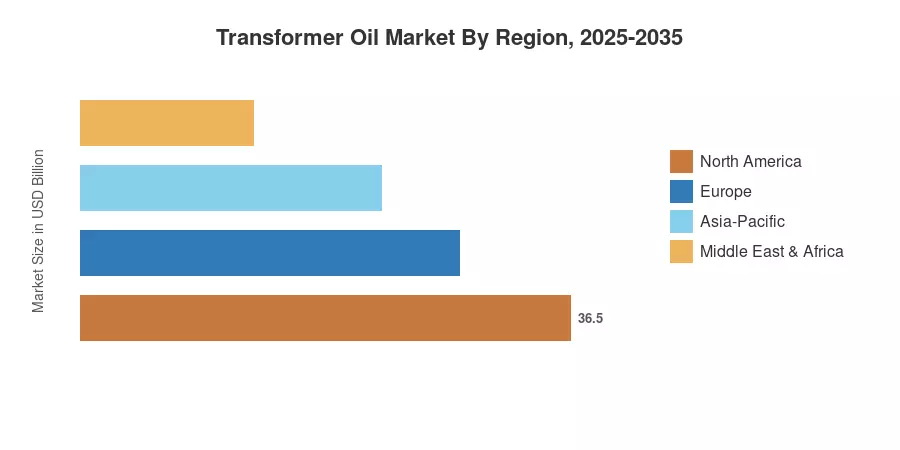
L'Asie-Pacifique détient la plus grande part régionale avec environ 51 % du marché mondial de l'huile de transformateur, propulsée par une électrification massive en Inde et une modernisation du réseau en Chine. L'Amérique du Nord suit avec environ 22 % de part, où les cycles de remplacement des fluides de transformateur de services publics entraînent une demande récurrente. L'Europe est la région à la croissance la plus rapide pour les huiles de refroidissement à base biologique pour transformateurs, soutenue par les directives de durabilité de l'UE. La prochaine décennie verra une augmentation des approvisionnements provenant des plateformes de convertisseurs éoliens en mer et des corridors HVDC, propulsant le marché de l'huile de transformateur dans de nouveaux territoires techniques.
Principaux points à retenir du rapport
• Par type
- L'huile isolante à base minérale a conservé la position dominante avec environ 95 % du volume consommé en 2025, reflétant l'inertie des flottes héritées et la familiarité avec les coûts.
- Les esters d'origine biologique devraient croître à un TCAC de 8,5 % pendant 2026–2035, le plus rapide parmi tous les types sur le marché de l'huile de transformateur.
- Les fluides diélectriques à base de silicone maintiennent une part de niche mais stable, principalement dans des applications spécialisées à haute température.
• Par application
- Les transformateurs représentaient environ 78 % du volume total en 2025, renforçant leur rôle en tant que principal moteur de consommation sur le marché de l'huile de transformateur.
- Les applications de matériel de commutation et de disjoncteurs se développent régulièrement alors que les services publics remplacent l'huile d'isolation haute tension vieillissante dans les réseaux de distribution.
• Par région
- L'Asie-Pacifique a enregistré un TCAC de 1,95 % — le plus rapide parmi toutes les régions — soutenu par le schéma de secteur de distribution rénové de l'Inde et les investissements de l'État chinois dans le réseau.
- L'Amérique du Nord a contribué environ 0,84 milliard USD en 2025, soutenue par la demande d'huile de maintenance des transformateurs à travers les infrastructures vieillissantes des services publics.
- L'Europe est pionnière dans l'adoption réglementaire des fluides d'isolation électrique à base biologique dans les sous-stations urbaines.
Taille du marché et prévisions (2021–2035)
La taille du marché combine le suivi des volumes de bas en haut à partir des données d'expédition des OEM de transformateurs, des dossiers d'approvisionnement des services publics et de la production de raffineries pour les huiles de base naphténiques et paraffiniques, triangulées par rapport aux modèles de demande de haut en bas ancrés à la capacité installée des transformateurs et aux cycles de remplacement. Les données historiques (2021–2024) sont dérivées des statistiques commerciales, des données douanières et des rapports annuels des principaux fournisseurs d'huile de transformateur. Les projections de prévisions (2026–2035) appliquent le TCAC calibré de 1,42 % avec des ajustements pour les pics de demande liés aux politiques.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



