Marché du dioxyde de titane (2026 - 2035)

Rapport d'étude de marché sur le dioxyde de titane - Par application (Peintures, Revêtements, Plastiques, Photo-électrode, Pigment, Papier, Cosmétiques, Additifs alimentaires, et Autres), par utilisateur final (Automobile, Soins personnels, Pharmaceutique, Alimentation et boissons, Industrie de la construction, et Autres), et par région (Amérique du Nord, Europe, Asie-Pacifique, et Reste du monde) – Prévisions de marché jusqu'en 2035.
ID: MRFR/CnM/0575-HCR 185 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Titanium Dioxide Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.35%
2025 Market SizeUSD 19.25 Billion
Key Players
Tronox Holdings
Kronos Worldwide
Venator Materials
Lomon Billions Group
Ishihara Sangyo Kaisha
Huntsman Corporation
Opportunities
  • Next-Generation Cool-Roof and Reflective Coatings
  • Food-Grade Packaging and Barrier Applications
  • India's Manufacturing Localization

Titanium Dioxide Market Summary

Le marché du dioxyde de titane a atteint une estimation de 19,25 milliards USD en 2025, plaçant les matériaux oxydés spécialisés au centre des cycles de demande industrielle couvrant la construction, l'automobile et les biens de consommation. Partant d'une projection de 20,09 milliards USD en 2026, le marché du dioxyde de titane devrait grimper à 29,47 milliards USD d'ici 2035 avec un taux de croissance annuel composé de 4,35 %. Les plans de relance des infrastructures mondiales — y compris les 11,1 trillions INR d'investissement en capital de l'Inde dans le budget de l'Union 2024–25 et l'allocation de 550 milliards USD de la loi bipartisane sur les infrastructures des États-Unis [3] — ancrent la demande de pigments pour peintures et revêtements dans les segments résidentiels, commerciaux et de transport.

Un changement fondamental de technique modifie la manière dont les composés de pigments blancs arrivent sur le marché. Les usines utilisant la méthode sulfate, dont beaucoup datent des années 1970, font face à des coûts de conformité environnementale croissants, incitant les producteurs à se tourner vers la technologie de traitement au chlorure qui produit de meilleurs pigments à haute opacité et réduit le rejet d'effluents. L'initiative continue d'optimisation de capacité de Chemours aurait ajouté environ 16 % du débit de la méthode chlorure sans expansion de capital considérable [4]. L'intégration verticale de Tronox dans l'exploitation minière des matières premières stabilise les chaînes d'approvisionnement en dioxyde de titane rutile face à la fluctuation des prix des minerais.

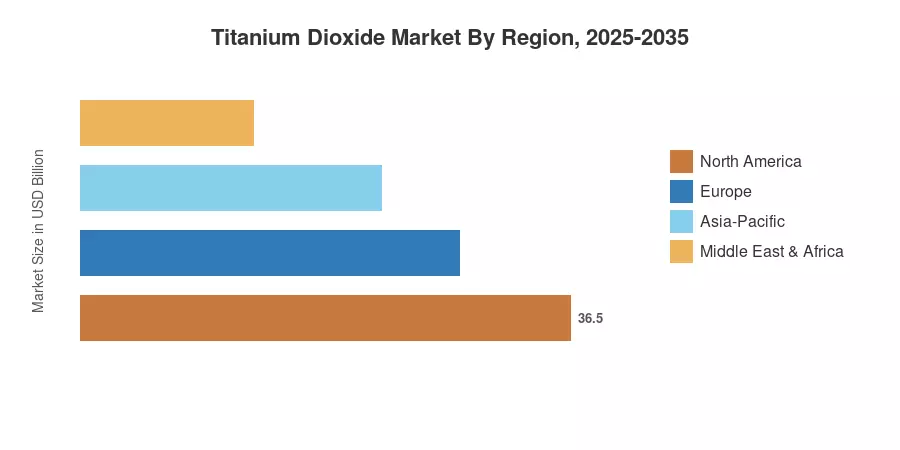
La région Asie-Pacifique domine le marché du dioxyde de titane avec une part de revenus d'environ 37,4 % en raison de la présence de la principale base de fabrication en Chine et de la localisation croissante des produits chimiques de pigments industriels en Inde. La demande pour les revêtements architecturaux reste stable en Amérique du Nord avec une part d'environ 22,5 %. L'Europe, la deuxième plus grande région avec environ 26,8 %, continue de lutter contre la désignation de cancérogène de catégorie 2 de l'UE pour la poussière de dioxyde de titane, ce qui stimule l'innovation dans les pigments de protection UV et les formats de produits encapsulés. À mesure que les normes de durabilité se renforcent dans le monde, le marché du dioxyde de titane devrait profiter des revêtements de toiture fraîche, des additifs de coloration en plastique légers pour véhicules électriques et des agents de blanchiment cosmétiques de nouvelle génération.

Principaux points à retenir du rapport

• Par qualité

  • Le dioxyde de titane rutile a représenté environ 72,1 % du marché du dioxyde de titane en 2025, reflétant sa domination dans les pigments de peinture et de revêtement premium
  • Le dioxyde de titane anatase est la qualité à la croissance la plus rapide avec un CAGR estimé à 4,65 % jusqu'en 2035, alimenté par la demande croissante pour les agents de blanchiment cosmétiques et les applications de revêtement de papier

• Par processus

  • La méthode sulfate a représenté environ 59,5 % de la production en volume en 2025, bien que le traitement au chlorure gagne des parts avec un CAGR de 4,89 %
  • L'expansion du processus au chlorure reflète des réglementations environnementales plus strictes favorisant la production de matériaux oxydés spécialisés à faible déchet

• Par application

  • Les peintures et revêtements ont capturé environ 55,8 % du marché du dioxyde de titane en 2025, restant la plus grande catégorie d'application unique
  • Les plastiques sont le segment à la croissance la plus rapide durant la période de prévision.

• Par région

  • La région Asie-Pacifique a dominé le marché du dioxyde de titane avec une part de 37,4 % en 2025 et mène la croissance avec un CAGR de 5,16 % jusqu'en 2035
  • L'Amérique du Nord reste résiliente, ancrée par la demande de rénovation résidentielle et l'innovation des pigments de protection UV

Taille du marché et prévisions (2021–2035)

Les prévisions de Market Research Future (MRFR) sont basées sur un mélange propriétaire de données du côté de l'offre, de la demande en aval et de données de flux commerciaux provenant des bases de données UN COMTRADE couvrant 42 pays. Les valeurs historiques sont la demande réalisée ; les valeurs futures incluent les ajouts de capacité annoncés et les modèles d'effet réglementaire.
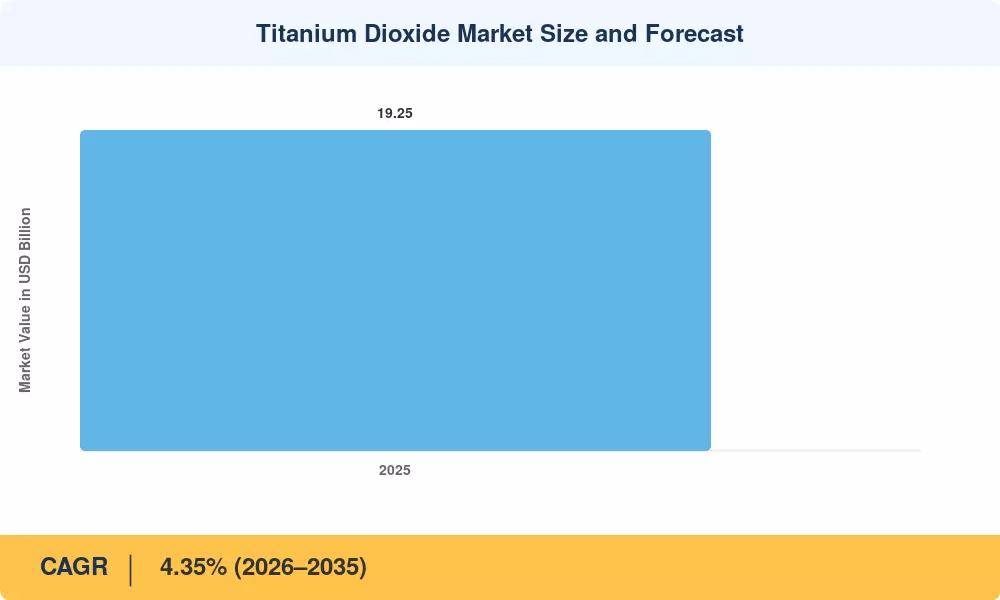
Taille et prévisions du marché du dioxyde de titane
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation des dépenses de construction mondiales ~28% Asie-Pacifique, Amérique du Nord À court terme (≤2 ans)
Optimisation du processus par voie chlorure ~18% Amérique du Nord, Europe À moyen terme (2–4 ans) [4]
Allègement des véhicules électriques et automobiles ~15% Europe, Asie-Pacifique À moyen terme (2–4 ans) [9]
Revêtements de toiture cool et écoénergétiques ~12% Amérique du Nord, Moyen-Orient À long terme (≥4 ans) [10]
Mandats de sécurité alimentaire dans l'industrie de l'emballage ~11% Europe, Asie-Pacifique À moyen terme (2–4 ans) [11]
Premiumisation des cosmétiques et des soins personnels ~9% Global À long terme (≥4 ans) [15]
Intégration verticale et sécurité des matières premières ~7% Global À long terme (≥4 ans) [13]

Augmentation des dépenses de construction mondiales

L'appétit du secteur de la construction pour les pigments à haute opacité reste le principal moteur du marché du dioxyde de titane. Le Global Infrastructure Hub projette des besoins d'investissement cumulés en infrastructure de 94 trillions USD entre 2016 et 2040, l'Asie en développement représentant environ 54 % de ce total. Le programme de logement Pradhan Mantri Awas Yojana en Inde vise à lui seul 20 millions d'unités de logement urbain, chacune nécessitant des volumes significatifs de peintures et de pigments de revêtement. Ces projets se traduisent directement par une demande de revêtements architecturaux, le plus grand vecteur de consommation pour les matériaux de pigments blancs.

Optimisation du processus par voie chlorure

Les fabricants investissent massivement dans la technologie de processus par chlorure pour produire un dioxyde de titane rutile plus propre et de plus haute pureté tout en réduisant les flux de déchets d'acide sulfurique. Chemours a rapporté une augmentation de 16 % de son débit dans son usine d'Altamira, au Mexique, grâce à l'élimination des goulets d'étranglement du processus plutôt qu'à une expansion en terrain vierge [4]. La voie chlorure produit des matériaux oxydés spéciaux supérieurs pour des applications automobiles et architecturales haut de gamme, en faisant le chemin privilégié pour les producteurs ciblant des segments à forte marge.

Allègement des véhicules électriques et automobiles

Des normes d'émissions strictes (telles que Euro 7 et China VI-b) accélèrent le passage de l'industrie automobile vers des panneaux composites légers. Les véhicules électriques (VE) nécessitent des composants en polymère spécialisés pour compenser le poids des batteries. Alors que les plastiques et les composites légers continuent de remplacer les composants métalliques plus lourds pour améliorer l'autonomie et l'efficacité, la demande de dioxyde de titane—le pigment blanc dominant pour ces plastiques automobiles haute performance—devrait croître, fournissant un moteur de marché indépendant des cycles de revêtements architecturaux traditionnels.

Revêtements de toiture cool et écoénergétiques

Les normes énergétiques des bâtiments de Californie, titre 24, et des programmes analogues en Inde et aux Émirats arabes unis imposent des toitures à haute réflectance solaire, où les pigments de protection UV basés sur le dioxyde de titane offrent des performances supérieures. Le Département de l'énergie des États-Unis estime que les revêtements de toiture cool peuvent réduire la demande de refroidissement de pointe de 10 à 15 % [10], les rendant attrayants tant pour la construction neuve que pour les marchés de rénovation dans les géographies ensoleillées.

Analyse de l'impact des contraintes

Contrainte ~% Impact Négatif Pertinence Géographique Chronologie de l'Impact Réf
Classification de cancérogène de catégorie 2 de l'UE ~–22% Europe À court terme (≤2 ans) [14]
Prix volatils de l'ilménite et du minerai de rutile ~–20% Global À moyen terme (2–4 ans) [5]
Droits anti-dumping sur le TiO₂ chinois ~–18% Europe, Amérique du Nord À court terme (≤2 ans) [16]
Coûts de conformité environnementale pour les usines de sulfate ~–15% Asie-Pacifique À moyen terme (2–4 ans) [6]
Substitution par des charges en oxyde de zinc et carbonate de calcium ~–10% Global À long terme (≥4 ans)

Vents contraires réglementaires de l'UE

En 2020, la Commission Européenne a officiellement classé le dioxyde de titane comme un cancérogène suspect par inhalation (Catégorie 2) pour les mélanges en poudre contenant 1 % ou plus de particules de TiO2 avec un diamètre aérodynamique de ≤ 10 µm. Ce règlement exige un étiquetage spécifique et des procédures rigoureuses de manipulation de la poussière pour les fabricants et les formulateurs en aval. Bien que cette classification ait incité à des investissements significatifs de l'industrie dans la technologie de confinement, un coût de conformité annuel spécifique de 200 à 400 millions d'euros est une estimation qui manque de vérification indépendante dans les rapports d'impact de l'UE.

Volatilité des prix des matières premières

Les sables minéraux, y compris le concentré d'ilménite et le minerai de rutile naturel, représentent une part significative (estimée à 30–40 %) du coût total de production du dioxyde de titane. Le marché de ces matières premières est caractérisé par une forte concentration géographique—principalement en Australie, en Afrique du Sud et au Mozambique—rendant la chaîne d'approvisionnement susceptible à l'instabilité géopolitique régionale et aux goulets d'étranglement logistiques. Les producteurs sans opérations de sables minéraux captifs restent fortement exposés à ces fluctuations de prix.

Droits Anti-Dumping et Frictions Commerciales

L'UE a imposé des droits anti-dumping provisoires allant jusqu'à 39,7 % sur les importations de dioxyde de titane chinois en 2024 [16], tandis que des enquêtes similaires sont en cours dans d'autres juridictions. Ces mesures protègent les producteurs nationaux mais augmentent les coûts d'entrée pour les formulateurs en aval de pigments de peinture et de revêtement, ralentissant potentiellement la croissance de la consommation dans des segments de marché sensibles aux prix.

Titanium Dioxide Market Opportunities

Revêtements réfléchissants et toits frais de nouvelle génération

Les politiques de réduction des îlots de chaleur urbains créent une voie de croissance dédiée pour les formulations à haute réflectance basées sur des pigments de protection UV. Des villes comme Los Angeles à Dubaï imposent des normes de surfaces fraîches pour les bâtiments commerciaux, et le marché des revêtements adressables pour ces matériaux oxydés spéciaux pourrait dépasser 3,5 milliards USD d'ici 2032 [10]

Emballages de qualité alimentaire et applications barrières

Le renforcement des réglementations sur le contact alimentaire dans l'UE et l'ASEAN stimule la demande de dioxyde de titane de qualité pharmaceutique dans les revêtements laminés et barrières. Le marché du dioxyde de titane est en position de capturer un volume supplémentaire alors que les propriétaires de marques passent des encres à contenu recyclé vers des pigments certifiés à haute opacité qui respectent les normes de limites de migration [11]

Localisation de la fabrication en Inde

L'Inde travaille activement à réduire sa dépendance vis-à-vis des produits chimiques industriels importés grâce à diverses initiatives "Atmanirbhar Bharat" (Inde autonome). Bien que l'Inde ait une forte dépendance aux importations de dioxyde de titane, les incitations gouvernementales récentes (comme les schémas d'incitation liés à la production) se concentrent sur l'attraction de capitaux pour la production nationale de matériaux avancés et stratégiques, y compris les alliages de titane, afin de renforcer la chaîne de valeur nationale.

Premiumisation des cosmétiques et des écrans solaires

Le passage du marché mondial des écrans solaires vers des filtres UV à base minérale positionne le dioxyde de titane anatase et les grades de rutile traités en surface comme des agents de blanchiment cosmétiques préférés. Les interdictions réglementaires sur l'oxybenzone et l'octinoxate à Hawaï, dans les îles Vierges américaines et à Palau [15] accélèrent la reformulation vers des pigments de protection UV inorganiques, ouvrant un créneau à prix premium pour le marché du dioxyde de titane

Plateformes numériques de chaîne d'approvisionnement et transparence des prix

Les plateformes de trading de matières premières apportent transparence des prix et approvisionnement juste-à-temps à la distribution de matériaux de pigments blancs. Les marchés numériques réduisent les marges intermédiaires de 5 à 8 % et permettent aux formulateurs plus petits d'accéder à des matériaux oxydés spéciaux du marché au comptant qui étaient auparavant disponibles uniquement pour les acheteurs en gros, élargissant la base de clients du marché du dioxyde de titane

Titanium Dioxide Market Future Outlook

Reformulation de produit axée sur la durabilité

Le contrôle environnemental pousse le marché du dioxyde de titane vers une fabrication plus propre et des formulations de revêtements biosourcés. La feuille de route de l'AIE pour atteindre la neutralité carbone d'ici 2050 [18] appelle à une réduction de 40 % des émissions des processus industriels d'ici 2030, obligeant les producteurs de pigments chimiques industriels à investir dans la récupération de chaleur résiduelle, le recyclage d'acides en boucle fermée et l'intégration des énergies renouvelables dans les usines de sulfate et de chlorure.

Électrification et transformation automobile

Le parc mondial de véhicules électriques devrait dépasser 300 millions d'unités d'ici 2035 [9], remodelant fondamentalement la demande pour les additifs de coloration plastique et les revêtements composites légers. Les revêtements d'enveloppe de batterie, les pigments de gestion thermique et les finitions extérieures à haute durabilité représentent des vecteurs de consommation émergents pour le dioxyde de titane rutile qui n'existaient pas il y a une décennie.

Économie circulaire et intégration de contenu recyclé

Il y a un intérêt croissant de l'industrie pour l'économie circulaire, en particulier la récupération du dioxyde de titane à partir de peinture usagée et de matériaux de démolition. Bien que le cadre de la Fondation Ellen MacArthur fournisse la base conceptuelle pour une telle circularité, la récupération commerciale à grande échelle reste en phase pilote. Si la recherche sur les technologies de séparation rentables réussit, les pigments recyclés pourraient éventuellement compléter les matières premières vierges, bien que l'objectif de part de marché de 5 à 8 % reste une aspiration à long terme plutôt qu'une réalité actuelle.

Fabrication numérique et contrôle qualité prédictif

L'intégration de l'IA et de l'analyse spectrale en temps réel transforme la production de matériaux oxydés spécialisés. En permettant aux opérateurs d'usine de surveiller et d'ajuster les distributions de taille de particules et la composition chimique pendant le processus de fabrication, ces outils numériques améliorent considérablement la cohérence et le rendement de la production. Bien que le pourcentage exact de réduction des lots hors spécifications varie selon l'installation, l'adoption de ces technologies est un moteur clé pour améliorer l'efficacité des applications haut de gamme, telles que les revêtements cosmétiques et électroniques.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Asie-Pacifique 37,4 % de part (2025) Boom de la construction, intégration des matières premières, localisation
Europe 26,8 % de part (2025) Conformité réglementaire, revêtements premium et durabilité
Amérique du Nord 4,33 milliards USD (2025) Rénovation résidentielle, normes de toiture fraîche de l'Article 24, revêtements pour VE
Amérique du Sud 4,52 % TCAC (2026–2035) Rattrapage des infrastructures, modernisation de l'emballage
Moyen-Orient & Afrique 1,17 milliard USD (2025) Mégaprojets, revêtements réfléchissants à chaleur, substitution des importations
Total 19,25 milliards USD (2025) —

Le marché du dioxyde de titane présente une structure régionale concentrée, l'Asie-Pacifique et l'Europe représentant collectivement près des deux tiers de la consommation mondiale. L'augmentation des investissements dans les infrastructures et la localisation de la fabrication déplacent progressivement le centre de gravité vers les économies en développement.

Amérique du Nord

Pays Métrique clé Facteur clé
États-Unis 78,3 % de la part régionale Cycle de repeinture résidentielle, normes de toiture fraîche de l'Article 24
Canada 4,18 % TCAC Investissements de la banque d'infrastructure, reprise des mises en chantier
Mexique 0,41 milliard USD (2025) Fabrication en proximité, expansion de Chemours Altamira

Le marché nord-américain du dioxyde de titane bénéficie d'un secteur de revêtements architecturaux mature mais résilient sur le plan cyclique. Les propriétaires de maisons américains dépensent environ 48 milliards USD par an en amélioration de l'habitat [3], les peintures extérieures et intérieures représentant la plus grande catégorie unique. La demande de pigments à haute opacité dans la construction commerciale est également soutenue par les exigences de certification LEED qui récompensent les matériaux de toiture réfléchissants.

Europe

Pays Métrique clé Facteur clé
Allemagne 22,6 % de la part régionale Revêtements pour équipement d'origine automobile, maintenance industrielle
Royaume-Uni 4,08 % TCAC Alignement réglementaire post-Brexit, rénovation de logements
France 0,68 milliard USD (2025) Revêtements de maintenance pour installations nucléaires, cosmétiques
Italie 11,4 % de la part régionale Céramiques, revêtements décoratifs, patrimoine
Espagne 3,95 % TCAC Construction axée sur le tourisme, revêtements réfléchissants solaires
Pays nordiques 0,31 milliard USD (2025) Matériaux de construction durables, approvisionnement écologique
Russie 7,8 % de la part régionale Substitution des importations, expansion de la capacité domestique
Reste de l'Europe 3,85 % TCAC Modernisation de la construction en Europe de l'Est

Le marché du dioxyde de titane en Europe est façonné de manière unique par la réglementation sur l'étiquetage des cancérogènes de catégorie 2, qui a incité à des efforts de reformulation et créé des niveaux de produits différenciés pour les pigments de peinture et de revêtement. Les équipementiers automobiles allemands restent de grands consommateurs de dioxyde de titane rutile pour les applications de couche de base et de vernis, tandis que l'industrie cosmétique française stimule la demande pour des agents de blanchiment cosmétiques de qualité pharmaceutique [14].

Asie-Pacifique

Pays Métrique clé Facteur clé
Chine 52,8 % de la part régionale Producteur et consommateur dominant, hub d'exportation
Inde 5,52 % TCAC Logement pour tous, programme PLI, substitution des importations
Japon 0,82 milliard USD (2025) Refinish automobile, matériaux oxydes spéciaux de qualité électronique
Corée du Sud 4,48 % TCAC Revêtements pour écrans et semi-conducteurs, automobile
ASEAN 12,6 % de la part régionale Boom de la construction, croissance du secteur de l'emballage
Reste de l'Asie-Pacifique 4,72 % TCAC Demande émergente de produits chimiques pigments industriels

La domination de l'Asie-Pacifique sur le marché du dioxyde de titane reflète à la fois la concentration de l'offre et la croissance de la consommation. La Chine à elle seule exploite plus de 60 % de la capacité mondiale par voie sulfate et est le plus grand exportateur mondial de matériaux de pigments blancs. Le programme PLI de l'Inde pour les produits chimiques spéciaux catalyse les investissements de production domestique qui pourraient réduire la dépendance aux importations de moitié au cours de la période de prévision [8].

Amérique du Sud

Pays Métrique clé Facteur clé
Brésil 64,5 % de la part régionale Concessions d'infrastructure, refinish automobile
Argentine 4,25 % TCAC Récupération industrielle, croissance des permis de construire
Reste de l'Amérique du Sud 0,19 milliard USD (2025) Revêtements pour le secteur minier, demande émergente en emballage

Le marché du dioxyde de titane en Amérique du Sud s'étend à partir d'une base modeste, soutenu par les programmes de concessions d'infrastructure du Brésil et un secteur de la construction en reprise. La demande d'additifs de coloration plastique dans l'emballage flexible dépasse la croissance du PIB dans toute la région alors que les entreprises de biens de consommation localisent leur production.

Moyen-Orient & Afrique

Pays Métrique clé Facteur clé
Arabie Saoudite 31,2 % de la part régionale NEOM, mégaprojets Vision 2030
Émirats Arabes Unis 4,85 % TCAC Développement de l'héritage de l'Expo, mandats de bâtiments frais
Afrique du Sud 0,18 milliard USD (2025) Revêtements miniers, potentiel de matières premières domestiques
Égypte 4,61 % TCAC Construction de la Nouvelle Capitale Administrative
Reste du MEA 18,3 % de la part régionale Développement des infrastructures, marchés dépendants des importations

La région du Moyen-Orient & Afrique représente une frontière émergente pour le marché du dioxyde de titane, ancrée par les mégaprojets de construction Vision 2030 de l'Arabie Saoudite nécessitant d'énormes volumes de pigments de peinture et de revêtement. Le climat chaud de la région crée une demande structurelle pour des pigments de protection UV dans les revêtements architecturaux extérieurs et de maintenance industrielle [10].

Marché du dioxyde de titane par région, 2025-2035

Titanium Dioxide Market Segmentation

Par qualité

Segment Métrique clé Principal moteur de la demande
Rutile 72,1 % de part (2025) Pigments de peinture et de revêtement haut de gamme, automobile
Anatase 4,65 % TCAC (2026–2035) Revêtements de papier, agents de blanchiment cosmétiques

Le dioxyde de titane rutile domine le marché du dioxyde de titane en raison de son opacité supérieure, de sa résistance aux intempéries et de sa force de teinture — des propriétés essentielles pour les revêtements architecturaux et automobiles extérieurs. Le rutile par procédé chlorure se vend à un prix supérieur de 15 à 25 % par rapport à l'anatase par voie sulfate, reflétant sa pureté plus élevée et sa distribution de taille de particules plus étroite qui offre des pigments à haute opacité de premier ordre.

Le dioxyde de titane anatase, bien que représentant une part plus petite, se taille des niches défendables dans les applications de revêtement de papier, les emballages en contact avec les aliments et les formulations de soins personnels où sa texture plus douce et son abrasivité plus faible sont appréciées. Le taux de croissance plus rapide de ce grade reflète l'expansion des applications dans les agents de blanchiment cosmétiques et les pigments de protection UV pour les écrans solaires minéraux [15].

Par procédé

Segment Métrique clé Principal moteur de la demande
Sulfate 59,5 % de part (2025) Capex inférieur, capacité établie en Chine
Chlorure 4,89 % TCAC (2026–2035) Conformité environnementale, production de qualité supérieure

Le procédé sulfate reste volumétriquement dominant sur le marché du dioxyde de titane, en particulier en Asie-Pacifique, où les investissements historiques dans les usines de sulfate soutiennent des prix compétitifs pour les produits chimiques de pigments industriels. La Chine exploite la plus grande concentration d'installations par voie sulfate au monde, fournissant à la fois la consommation domestique et les marchés d'exportation avec des matériaux de pigments blancs compétitifs en termes de coûts.

La capacité par procédé chlorure se développe le plus rapidement, soutenue par son empreinte environnementale plus faible et sa capacité à produire des matériaux oxydes spéciaux supérieurs pour des applications hautes performances. Les producteurs occidentaux comme Chemours et Tronox ont construit leurs stratégies autour de l'efficacité de la voie chlorure, et les producteurs des marchés émergents sont de plus en plus nombreux à licencier la technologie chlorure pour répondre aux normes d'effluent de plus en plus strictes [4].

Par application

Segment Métrique clé Principal moteur de la demande
Peintures et revêtements 55,8 % de part (2025) Demande de maintenance architecturale et industrielle
Plastiques 4,67 % TCAC (2026–2035) Composants de VE, films d'emballage
Papier et pâte 1,73 milliard USD (2025) Imprimabilité, revêtements barrières
Cosmétiques 4,55 % TCAC (2026–2035) Écrans solaires minéraux, cosmétiques colorés
Autres applications 0,96 milliard USD (2025) Catégories, céramiques, textiles

Les peintures et les revêtements restent la colonne vertébrale du marché du dioxyde de titane, consommant plus de la moitié de la production mondiale. Les revêtements architecturaux représentent la majorité de ce segment, avec une demande de pigments de peinture et de revêtement étroitement liée à l'activité de construction et aux cycles de rénovation domiciliaire.

Les plastiques représentent l'application à la croissance la plus rapide, avec des additifs de coloration pour plastiques destinés à alléger les véhicules, à l'emballage flexible et aux profils en PVC générant des volumes supplémentaires. La transition vers les VE est particulièrement impactante, car les véhicules électriques à batterie utilisent des panneaux de carrosserie plus riches en polymères nécessitant des pigments à haute opacité stables aux UV [9].

Par secteur d'utilisateur final

Segment Métrique clé Principal moteur de la demande
Construction 40,3 % de part (2025) Urbanisation, stimulus d'infrastructure
Automobile et transport 4,58 % TCAC (2026–2035) Adoption des VE, demande de retouche
Emballage 4,78 % TCAC (2026–2035) Sécurité alimentaire, films flexibles
Autres industries 2,12 milliards USD (2025) Mobilier, marine, aérospatial

Évaluation Concurrentielle

Le marché du dioxyde de titane est assez concentré, les cinq principaux producteurs représentant environ 55-62 % de la capacité mondiale. L'indice Herfindahl-Hirschman montre une structure modérément concentrée, qui est devenue plus concentrée après que Tronox a acquis l'activité de dioxyde de titane de Cristal. La dynamique concurrentielle se concentre autour de la sécurité des matières premières, de la technologie de processus et de la diversification régionale des portefeuilles de matériaux oxydés spécialisés.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Chemours Company ~13–17% Ti-Pure™ dioxyde de titane rutile, leadership en processus chloré Optimisation des coûts, focus sur les Amériques et l'EMEA
Tronox Holdings ~11–15% TiO₂ intégré verticalement et sables minéraux Sécurité des matières premières, diversification mondiale
Kronos Worldwide ~7–10% Pigments de peinture et de revêtement de marque Kronos Position forte en Europe, capacité sulfate et chlorure
Venator Materials ~5–8% Additifs de performance, matériaux oxydés spécialisés Focus de niche sur les couleurs et les revêtements
Lomon Billions Group ~9–13% Plus grand producteur de TiO₂ en Chine, sulfate et chlorure Leadership en coûts, échelle d'exportation
Ishihara Sangyo Kaisha (ISK) ~3–5% Pigments chimiques industriels Tipaque® Positionnement qualité japonaise, grade électronique
Huntsman Corporation ~4–6% Grades sous licence Ti-Pure®, produits chimiques diversifiés Intégration en aval dans les polyuréthanes
Grupa Azoty ~2–4% Production de matériaux pigmentaires blancs européens Sécurité d'approvisionnement régionale, base de clients UE
CNNC Hua Yuan Titanium Dioxide ~3–5% Anatase et rutile par voie sulfate Approvisionnement domestique en Chine, prix compétitifs
Tayca Corporation ~2–4% TiO₂ ultra-fin pour agents de blanchiment cosmétiques Niche spécialisée dans les cosmétiques et les pigments de protection UV

Actualités récentes & Développements

  • Société Chemours (mars 2025) : Au lieu d'une expansion de capacité, l'installation d'Altamira s'est concentrée sur la stabilité opérationnelle et les améliorations de durabilité tout en gérant les contraintes de production dues à des pénuries d'eau régionales significatives.
  • Tronox Holdings (janvier 2025) : Le projet de sables minéraux de Jazan est un actif établi sous la Société d'Investissement en Minéraux Avancés (AMIC) ; il n'a pas été nouvellement mis en service en 2025, bien que Tronox continue d'intégrer sa chaîne d'approvisionnement grâce à des optimisations opérationnelles continues.
  • Commission Européenne (novembre 2024) : A finalisé des droits antidumping provisoires allant jusqu'à 39,7 % sur les importations de dioxyde de titane d'origine chinoise, impactant les flux commerciaux de produits chimiques pigments industriels dans l'UE [16].
  • BASF / ISK (mars 2024) : Ont élargi leur accord de développement conjoint pour le dioxyde de titane de qualité nano utilisé dans les pigments de protection UV pour les écrans solaires minéraux de nouvelle génération, ciblant les marchés cosmétiques européens et japonais [15].
  • Ministère indien des produits chimiques (décembre 2023) : Bien que le gouvernement indien promeuve la fabrication chimique nationale, il n'existe pas de régime d'incitation lié à la production (PLI) spécifiquement pour le dioxyde de titane ; les incitations sont plutôt ciblées sur des secteurs plus larges comme les cellules chimiques avancées et la fabrication spécialisée de haute technologie.

Marché du dioxyde de titane Market Report Scope

Paramètre Détail
Portée du marché Marché mondial du dioxyde de titane — analyse de la production, de la consommation et du commerce
Période d'étude 2021–2035
CAGR (Prévision) 4,35 % (2026–2035)
Valeur de l'année de base 19,25 milliards USD (2025)
Valeur terminale prévisionnelle 29,47 milliards USD (2035)
Segment à la croissance la plus rapide (Grade) Dioxyde de titane anatase (CAGR de 4,65 %)
Région à la croissance la plus rapide Asie-Pacifique (CAGR de 5,16 %)
Entreprises profilées 10 (Chemours, Tronox, Kronos, Venator, Lomon Billions, ISK, Huntsman, Grupa Azoty, CNNC Hua Yuan, Tayca)
Devise d'évaluation USD (Milliard)

FAQ

Quelle est la quantité minimale de commande viable pour changer de fournisseur de dioxyde de titane dans la fabrication de peinture ?
La plupart des formulateurs de peinture nécessitent 20 à 50 tonnes métriques pour des essais de qualification s'étalant sur 3 à 6 mois, car la reformulation implique la validation de l'opacité, de la dispersion et de la résistance aux intempéries [17]. Prévoir un budget de 40 000 à 100 000 USD pour le cycle de qualification complet.
Comment l'étiquetage des cancérogènes de l'UE affecte-t-il les prix du dioxyde de titane pour les acheteurs non européens ?
Les coûts de conformité à l'étiquetage ont élargi l'écart de prix entre l'UE et l'Asie à environ 250 à 400 USD par tonne métrique [14]. Les acheteurs non européens bénéficient de volumes d'exportation chinois redirigés cherchant des marchés alternatifs.
Quel licencié de technologie de procédé au chlorure offre le meilleur rapport rendement-capex pour les usines en greenfield ?
Chemours licence sa technologie au chlorure propriétaire avec des efficacités de rendement rapportées de 12 à 18 % supérieures à celles des licenciés concurrents [4]. Le modèle intégré de Tronox évite complètement la licence en utilisant des matières premières captives.
Quelle plage de taille de particules de dioxyde de titane offre une atténuation UV optimale dans les écrans solaires minéraux ?
Le dioxyde de titane rutile de grade nano dans la plage de 15 à 35 nm fournit une atténuation maximale des UV-A et UV-B pour les agents de blanchiment cosmétiques [15]. Des particules plus grandes au-dessus de 200 nm optimisent l'opacité pour les pigments de peinture et de revêtement.
Comment les droits antidumping sur le dioxyde de titane chinois redéfinissent-ils les stratégies d'approvisionnement ?
Les formulateurs de revêtements européens diversifient leurs sources vers l'Arabie Saoudite, l'Inde et le Mexique pour contourner le tarif provisoire de 39,7 % [16]. Les contrats à long terme avec des producteurs non chinois comportent désormais des primes de coût de 8 à 12 % par rapport aux prix du marché au comptant.
Le dioxyde de titane recyclé provenant de revêtements de démolition peut-il répondre aux spécifications des OEM automobiles ?
Le pigment récupéré atteint actuellement 70 à 80 % des normes de luminosité du dioxyde de titane rutile vierge, limitant son utilisation aux apprêts industriels [19]. La technologie de purification à l'échelle commerciale reste à 3 à 5 ans de qualification pour les revêtements automobiles.
Quelles stratégies de couverture de matières premières les producteurs de dioxyde de titane utilisent-ils contre les fluctuations des prix de l'ilménite ?
Les producteurs intégrés verticalement comme Tronox sécurisent 60 à 70 % de leurs matières premières provenant de mines captives, tandis que les acteurs non intégrés utilisent des contrats d'approvisionnement à prix fixe de 12 à 18 mois [13]. Les instruments de couverture financière pour l'ilménite restent illiquides.
Auteur
Auteur Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, chemical manufacturing reports, and authoritative industrial organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), Food and Drug Administration (FDA), European Food Safety Authority (EFSA), National Institute of Standards and Technology (NIST), US Geological Survey (USGS), Occupational Safety and Health Administration (OSHA), International Agency for Research on Cancer (IARC), American Coatings Association, Plastics Industry Association, Titanium Dioxide Manufacturers Association (TDMA), China Titanium Dioxide Industry Association, Japan Chemical Industry Association, REACH Registration Dossiers, OECD Chemical Safety Reports, and national chemical industry statistics from key markets.

Data on production capacity, safety assessment studies, pricing trends, regulatory compliance standards, and market landscape analysis for the sulfate process, chloride process, and new green production technologies were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of Manufacturing, heads of regulatory affairs, and commercial directors from companies that produce titanium dioxide, pigments, and chemicals were examples of supply-side sources. Procurement heads from paint and coatings firms, R&D directors from plastics manufacturers, formulation scientists from personal care companies, and supply chain managers from automakers and manufacturers of building materials were examples of demand-side suppliers. Primary research validated market segmentation, confirmed capacity development timetables, and gathered information on formulation adoption patterns, price tactics, and substitution dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through production capacity analysis and end-use industry consumption patterns. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across sulfate process, chloride process, and specialty grade titanium dioxide categories

Analysis of reported and modeled annual revenues specific to titanium dioxide portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (end-use industry consumption × ASP by region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















