Thin Film Solar Cell Market Summary
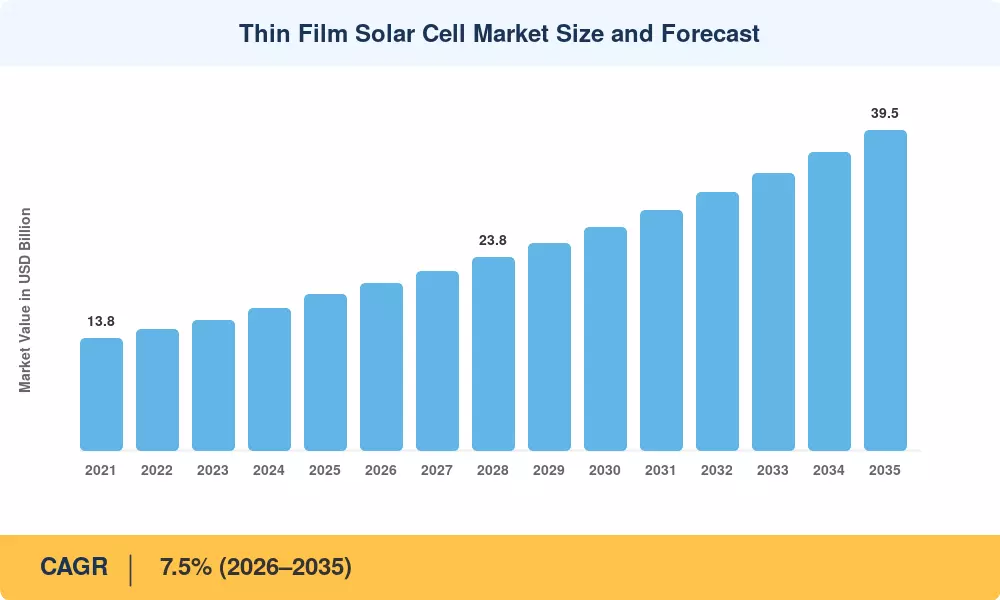
Le marché mondial des cellules solaires à couches minces a atteint environ 19,2 milliards de dollars en 2025 et devrait passer de 20,6 milliards de dollars en 2026 à 39,5 milliards de dollars d’ici 2035, enregistrant un taux de croissance annuel composé de 7,5 % sur la période de prévision. Cette expansion s'appuie sur deux puissants catalyseurs : l'extension des crédits d'impôt à la fabrication par la loi américaine sur la réduction de l'inflation jusqu'en 2032, qui a débloqué plus de 8 milliards de dollars d'engagements nationaux en matière de capacité de production de couches minces.[1], et la directive révisée de l'Union européenne sur les énergies renouvelables visant 42,5 % d'électricité renouvelable d'ici 2030.[2].
L’environnement technologique du marché des cellules solaires à couches minces évolue radicalement. Les panneaux en cuivre-indium-gallium-séléniure (CIGS), qui ont permis d'augmenter l'efficacité des laboratoires au-delà de 23,6 %, constituent désormais une menace sérieuse pour les modules en tellurure de cadmium (CdTe), qui ont longtemps dominé le marché en raison de leur avantage en termes de coût par watt.[3]. La prochaine frontière commerciale pour le photovoltaïque à couches minces réside dans les conceptions en tandem pérovskite-silicium, qui ont dépassé les limites d'efficacité de 33 % dans des conditions de laboratoire.[4]. Les installations de silicium amorphe (a-Si) continuent de diminuer à mesure que les fabricants réaffectent leurs fonds à des produits chimiques offrant des rendements plus élevés.
En raison des ambitions agressives de l'Inde en matière de capacité solaire dans le cadre du plan PM-KUSUM et de la domination industrielle de la Chine, la région Asie-Pacifique détient environ 45 % du marché des cellules solaires à couches minces.[5]. Avec un TCAC de 9,1 %, l'Amérique du Nord est la région qui connaît la croissance la plus rapide grâce aux pipelines de projets à l'échelle des services publics et aux incitations à la relocalisation. Grâce aux mandats photovoltaïques intégrés aux bâtiments en Allemagne, en France et aux Pays-Bas, l'Europe représente environ 28 % du revenu mondial.[6]. Le marché des cellules solaires à couches minces devrait connaître une croissance constante à deux chiffres dans quelques régions jusqu’au début des années 2030, à mesure que l’économie de la parité réseau s’améliore dans l’ensemble des marchés émergents.
Points clés du rapport
• Par technologie
- La technologie CdTe représente environ 52 % des revenus du marché des cellules solaires à couches minces, ce qui reflète l'échelle de fabrication verticalement intégrée de First Solar et son leadership en matière de coûts de modules.
- La technologie CIGS se développe à un TCAC de 9,3 % jusqu'en 2035, grâce aux gains d'efficacité et à la demande croissante de substrats flexibles dans les applications commerciales sur les toits.
- Les cellules émergentes à couches minces organiques et à base de pérovskite représentent environ 1,5 milliard de dollars en 2025, avec une commercialisation rapide en R&D attendue d’ici 2028.
• Par candidature
- Les fermes solaires à grande échelle représentent la plus grande application, évaluée à environ 9,2 milliards de dollars en 2025.
- Les installations photovoltaïques intégrées aux bâtiments (BIPV) connaissent une croissance de 11,2 % CAGR, la plus rapide parmi tous les segments d’application du marché des cellules solaires à couches minces.
• Par région
- L’Asie-Pacifique détient une part dominante à 45 %, menée par la production chinoise de modules CdTe et CIGS.
- L'Amérique du Nord accélère à un TCAC de 9,1 %, tirée par les incitations à la fabrication de l'IRA et les exigences de contenu national.
- L’Europe génère environ 5,4 milliards de dollars de revenus sur le marché des cellules solaires à couches minces en 2025, ancrés par des mandats de décarbonation agressifs.
Taille et prévisions du marché des cellules solaires à couches minces (2021-2035)
La méthodologie de dimensionnement de Market Research Future combine des données ascendantes sur l'expédition des modules provenant des dossiers des fabricants, des bases de données commerciales d'import-export et des références croisées descendantes avec les rapports d'ajout de capacité de l'IRENA et de l'AIE. Tous les chiffres sont libellés en dollars constants de 2025 afin d’éliminer les distorsions monétaires. Les valeurs historiques reflètent les installations réelles et les ventes de modules ; les chiffres prévisionnels appliquent des courbes d'adoption spécifiques à la technologie, calibrées en fonction de la visibilité politique et des annonces de capacité de fabrication[7].
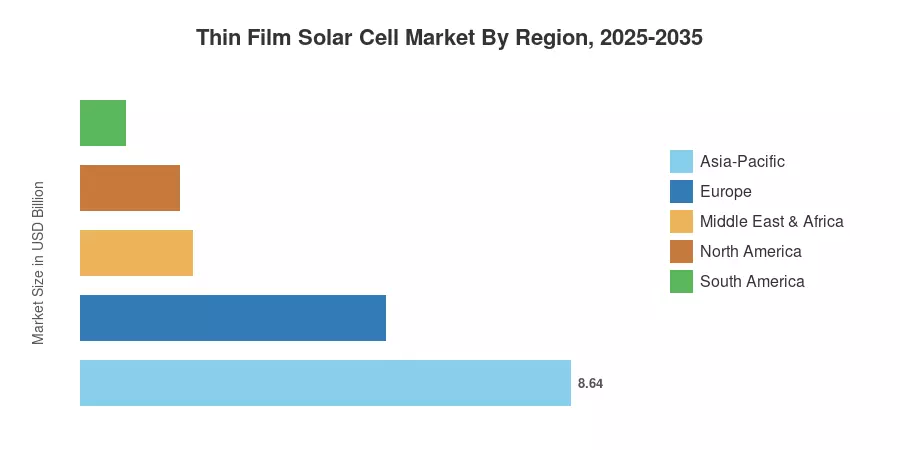



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


