Marché des bandelettes de test (2026 - 2035)

Rapport de recherche sur le marché des bandelettes de test Informations par type de produit (bandelettes de test urinaires, bandelettes pour diabétiques et fluorescéine), par application (diagnostic de maladies [analyse d'urine [infection des voies urinaires (IVU), maladie du foie, maladie rénale, test diabétique et autres] analyse de la glycémie, diagnostic ophtalmique)] test de grossesse) par fonction (bandelettes de test visuelles et bandelettes de test automatisées), par utilisateur final (instituts et laboratoires de recherche, hôpitaux et cliniques, et laboratoires de diagnostic), par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) - Prévisions jusqu'en 2035
ID: MRFR/MED/0201-HCR 150 Pages Nidhi Mandole, Kinjoll Dey Last Updated: September 15, 2026
Test Strip Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.92%
2025 Market SizeUSD 17.86 Billion
2035 Market SizeUSD 26.24 Billion
Key Players
Roche Diagnostics
Abbott Laboratories
Ascensia Diabetes Care
LifeScan Inc.
Siemens Healthineers
Arkray Inc.
Opportunities
  • Multi-Analyte Strip Platforms
  • E-Pharmacy and Direct-to-Consumer Distribution
  • Emerging-Market Screening Infrastructure

Test Strip Market Summary

Le marché mondial des bandelettes de test a atteint 17,86 milliards USD en 2025 et devrait croître de 18,56 milliards USD en 2026 à 26,24 milliards USD d'ici 2035, enregistrant un TCAC de 3,92 % pendant la période 2026–2035. La prévalence croissante du diabète — la Fédération internationale du diabète a compté 537 millions d'adultes diabétiques en 2024 et prévoit 783 millions d'ici 2045 — soutient la consommation de bandelettes, tandis que les mandats de dépistage gouvernementaux dans le programme Ayushman Bharat en Inde et l'initiative Healthy China 2030 en Chine orientent les dépenses de santé publique vers les diagnostics au point de soins [2]. Ensemble, ces catalyseurs orientent le marché des bandelettes de test vers une expansion soutenue à un chiffre moyen.

Sur le plan technologique, les bandelettes à électrode enzymatique à analyte unique héritées cèdent la place à des biosenseurs multi-paramètres capables de lectures simultanées de glucose, de cétones et de lactate sur un seul substrat. La plateforme Contour d'Ascensia Diabetes Care et l'écosystème FreeStyle d'Abbott intègrent désormais la connectivité Bluetooth qui transmet les lectures des bandelettes vers des applications compagnon, un changement qui a attiré plus de 1,2 milliard USD de financement en capital-risque dans la santé numérique rien qu'en 2024 [3]. Les moniteurs de glucose continus cannibalisent une partie de la demande traditionnelle de bandelettes, mais les fabricants de bandelettes réagissent avec des écosystèmes numériques groupés qui préservent les revenus récurrents.

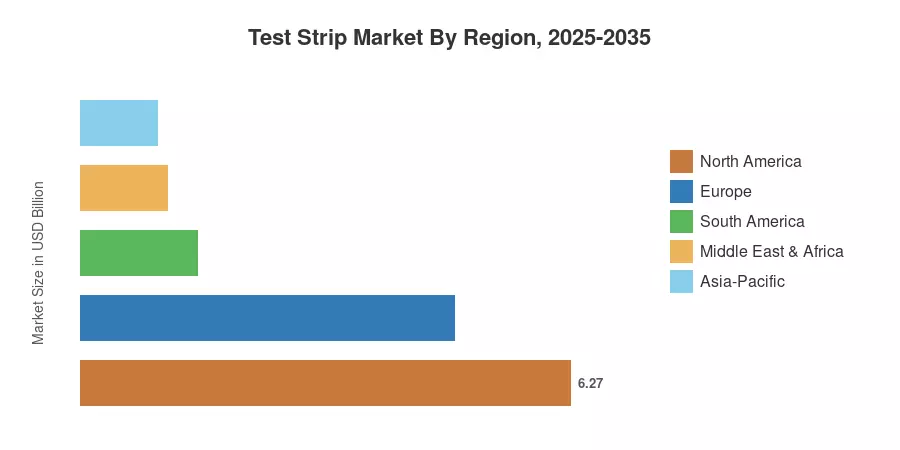
La Amérique du Nord a représenté environ 35,1 % du marché des bandelettes de test en 2025, soutenue par des plafonds de remboursement élevés dans le cadre de Medicare Part B et une large pénétration des pharmacies de détail. La région Asie-Pacifique devrait enregistrer le TCAC le plus rapide à 5,53 % d'ici 2035, soutenue par des campagnes de dépistage en Inde, en Chine et dans les pays de l'ASEAN [4]. L'Europe détient la deuxième plus grande part régionale avec 26,8 %, soutenue par des mises à niveau de conformité à la réglementation IVD de l'UE (IVDR) qui élargissent la base installée adressable. En regardant vers l'avenir, la convergence des plateformes de santé numérique et des essais cliniques décentralisés continuera de redéfinir la manière dont les patients et les cliniciens interagissent avec le marché des bandelettes de test.


Points clés du rapport

• Par produit

  • Les bandelettes de test sanguin ont représenté une part de revenu de 75,2 % du marché des bandelettes de test en 2025, soutenues par les besoins d'auto-surveillance quotidiens de la population diabétique mondiale.
  • Les bandelettes de test d'urine progressent à un TCAC projeté de 5,28 % d'ici 2035, alimentées par l'expansion des protocoles de dépistage prénatal et des infections urinaires.

• Par application

  • Les tests liés au diabète ont détenu une part de 60,1 % du marché des bandelettes de test en 2025, reflétant la gestion des maladies chroniques comme principal moteur de consommation.
  • Le dépistage des infections des voies urinaires se développe à un TCAC de 4,84 %, soutenu par l'adoption des tests de bien-être à domicile.

• Par région

  • L'Amérique du Nord a maintenu sa domination avec 35,1 % des revenus mondiaux en 2025.
  • La région Asie-Pacifique enregistrera le TCAC régional le plus élevé à 5,53 %, avec l'Inde et la Chine comme moteurs de croissance en volume.
  • L'Europe a contribué à hauteur de 26,8 % du marché des bandelettes de test en 2025, soutenue par des mises à niveau de produits motivées par la conformité à l'IVDR.


Taille et prévisions du marché des bandelettes de test (2021–2035)

Le cadre d'estimation propriétaire de Market Research Future intègre la modélisation des revenus de bas en haut à partir des données d'expédition des fabricants, des bases de données de remboursement des payeurs et des audits de vente des distributeurs. Les chiffres historiques (2021–2024) s'appuient sur des enregistrements commerciaux douaniers et des états financiers d'entreprise publiés ; les projections de prévisions (2026–2035) appliquent un TCAC calibré informé par les trajectoires de prévalence des maladies, l'analyse des pipelines réglementaires et la modélisation du déplacement concurrentiel.
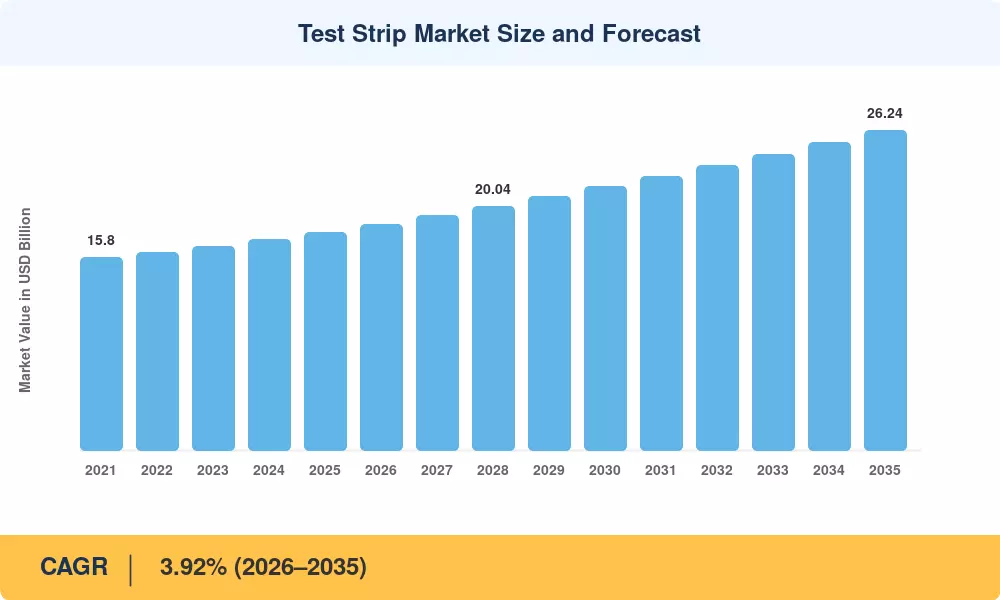
Taille et prévisions du marché des bandelettes de test
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de la prévalence mondiale du diabète +0.95% Global À long terme (≥4 ans)
Mandats de dépistage gouvernementaux +0.70% Asie-Pacifique, Amérique du Sud À moyen terme (2–4 ans) [2]
Santé numérique / écosystèmes de bandelettes connectées +0.55% Amérique du Nord, Europe À court terme (≤2 ans) [3]
Expansion des tests de bien-être à domicile +0.45% Amérique du Nord, Asie-Pacifique À moyen terme (2–4 ans) [8]
Démographie de la population vieillissante +0.40% Europe, Japon À long terme (≥4 ans) [9]
Innovation de bandelettes multi-analytes +0.35% Global À moyen terme (2–4 ans) [10]
Expansion du canal de pharmacie de détail +0.25% Asie-Pacifique, MEA À court terme (≤2 ans) [11]


Augmentation de la prévalence mondiale du diabète

L'Atlas du diabète de l'IDF estimait que 537 millions d'adultes vivaient avec le diabète en 2021, un chiffre qui devrait atteindre 783 millions d'ici 2045 . Chaque patient nouvellement diagnostiqué de type 2 en soins autogérés consomme en moyenne 730 bandelettes de test par an, traduisant la croissance de la prévalence directement en demande consommable. Le Medicare Part B a à lui seul remboursé plus de 1,8 milliard USD en demandes de bandelettes de glucose sanguin pour l'exercice fiscal 2024 [12], signalant l'ampleur de l'utilisation financée par les payeurs qui ancre les revenus du marché des bandelettes de test.

Mandats de dépistage gouvernementaux

Le plan Ayushman Bharat–Centres de santé et de bien-être de l'Inde vise un dépistage universel du diabète, de l'hypertension et des malignités buccales dans 160 000 établissements de soins primaires d'ici 2027 [2]. La vision Healthy China 2030 de la Chine consacre également des ressources similaires, exigeant que les hôpitaux de niveau de comté mettent en œuvre des outils de dépistage rapide. Transformant les personnes sous-diagnostiquées en consommateurs actifs de bandelettes, ces programmes de santé publique créent des vents arrière de croissance axés sur le volume pour le marché des bandelettes de test dans les pays émergents.


Santé numérique et écosystèmes de bandelettes connectées

Les tableaux de bord cloud reçoivent désormais des données dérivées des bandelettes de la plateforme FreeStyle d'Abbott et de l'écosystème de l'application Contour d'Ascensia pour la surveillance à distance des patients par les médecins. En 2024, le CMS a ajouté des codes de paiement pour la surveillance physiologique à distance [3] et a indemnisé les médecins pour l'intégration des données des bandelettes dans les programmes de gestion des soins chroniques. Cette couche de connexion transforme une marchandise consommable en un point de contact de santé de type abonnement.


Expansion des tests de bien-être à domicile

Le confort des consommateurs post-pandémie avec l'auto-test a produit un changement comportemental durable. La catégorie des diagnostics à domicile a connu une croissance de 6,1 % en 2024 selon les données de canal d'IQVIA [8], dépassant les achats institutionnels. Les bandelettes de test de grossesse, d'UTI et de cétones en vente libre ont généré un volume supplémentaire à travers les canaux de vente au détail et de pharmacie en ligne, élargissant le marché adressable pour le marché des bandelettes de test au-delà de la surveillance traditionnelle de la glycémie.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Cannibalisation des bandes de glucose par les CGM −0.65% Amérique du Nord, Europe À court terme (≤2 ans) [13]
Pression sur les prix due aux réductions de remboursement des payeurs −0.45% Amérique du Nord À moyen terme (2–4 ans) [12]
Bandes contrefaites et de marché gris −0.30% Asie-Pacifique, MEA À long terme (≥4 ans) [14]
Coûts de conformité à l'IVDR de l'UE pour les petits OEM −0.25% Europe À court terme (≤2 ans) [6]
Concentration de la chaîne d'approvisionnement des substrats enzymatiques −0.20% Global À moyen terme (2–4 ans) [15]


Cannibalisation des CGM

Dexcom, Abbott Libre et Medtronic Guardian ont collectivement expédié plus de 45 millions de capteurs CGM en 2024, remplaçant environ 3,2 milliards de tests équivalents aux bandes de glucose [13]. L'expansion de la couverture CGM par Medicare pour les patients de type 2 sous insuline basale a accéléré l'adoption. Bien que les CGM répondent à un besoin de surveillance fréquente, les bandes de test conservent leur pertinence pour les vérifications et les populations sensibles aux coûts, limitant la cannibalisation à environ 15–18% du volume traditionnel des bandes sur les marchés matures.

Pression sur le remboursement des payeurs

Les assureurs privés ont emboîté le pas avec des formulaires de marques préférées qui restreignent les SKU remboursables. Ce vent contraire sur les prix impacte de manière disproportionnée les petits fabricants de bandes qui n'ont pas l'échelle nécessaire pour absorber la compression des marges, consolidant le volume parmi les fournisseurs de premier niveau sur le marché des bandes de test.

Bandes contrefaites et de marché gris

L'OMS estime que 10–15% des consommables de diagnostic in-vitro vendus dans les pays à faible et moyen revenu sont de mauvaise qualité ou frauduleux [14]. Les bandes de glucose contrefaites avec des revêtements enzymatiques endommagés généreront des lectures incorrectes, ce qui érodera la confiance des cliniciens et diminuera l'utilisation par habitant. L'application des réglementations en Asie du Sud-Est et en Afrique subsaharienne reste néanmoins fragmentée, ce qui freine constamment l'expansion légale du marché des bandes de test.


Test Strip Market Opportunities

Plateformes de bandelettes multi-analytes

La combinaison de la détection du glucose, des cétones et de l'hémoglobine A1c sur un seul substrat de bandelette peut réduire les coûts par test de 30 à 40 % par rapport à la réalisation de trois tests séparés [10]. Les fabricants qui commercialisent ces bandelettes multi-paramètres débloqueront les budgets des laboratoires cliniques actuellement alloués aux analyseurs de paillasse, élargissant ainsi le marché des bandelettes de test adressables.

Pharmacie en ligne et distribution directe au consommateur

Les canaux de pharmacie en ligne ont connu le plus fort taux de croissance annuel composé (CAGR) en 2025, et il était supérieur à celui du commerce de détail traditionnel. Amazon Pharmacy, Flipkart Health+ et JD Health intègrent des références de bandelettes et permettent le réapprovisionnement automatique par abonnement, garantissant des revenus récurrents. Les fabricants prêts à investir dans la logistique D2C ont l'opportunité de capturer des parts de marché dans le marché des bandelettes de test tout en contournant les marges de gros traditionnelles.


Infrastructure de dépistage dans les marchés émergents

L'Afrique subsaharienne diagnostique moins de 40 % des patients diabétiques, laissant un réservoir inexploité de demande de bandelettes . Les partenariats public-privé tels que l'initiative Base of the Pyramid de Novo Nordisk A/S et le programme de Priorités de contrôle des maladies de la Banque mondiale financent l'approvisionnement en bandelettes pour les travailleurs de la santé communautaire. Exploiter ce segment nécessite des packs de bandelettes optimisés en coût, tarifés en dessous de 0,10 USD par test.

Monétisation des données grâce aux diagnostics connectés

Les données agrégées et anonymisées de lecture de bandelettes ont de la valeur pour les entreprises pharmaceutiques menant des études sur des preuves du monde réel et pour les assureurs affinant les modèles actuariels. Les fabricants intégrant la connectivité IoT dans leurs appareils peuvent monétiser des flux de données anonymisés en tant que ligne de revenus SaaS, créant un levier de marge au-delà des ventes physiques de bandelettes.

Essais cliniques décentralisés

Les organismes de réglementation, y compris la FDA et l'EMA, acceptent désormais les données de biomarqueurs collectées à domicile à partir de dispositifs de point de soins validés lors d'essais pivots [17]. La surveillance du glucose et des cétones basée sur des bandelettes satisfait aux exigences des points de terminaison dans les études sur les maladies métaboliques, positionnant le marché des bandelettes de test comme une infrastructure pour la logistique des essais décentralisés.


Test Strip Market Future Outlook

Diagnostics au point de soins améliorés par l'IA

Les algorithmes d'apprentissage automatique intégrés dans les glucomètres de nouvelle génération corrigeront l'interférence de l'hématocrite et l'humidité environnementale en temps réel, réduisant l'incertitude de mesure à ±5% contre ±10–15% aujourd'hui [23]. Ces lecteurs améliorés par l'IA valideront les données des bandelettes par rapport aux modèles entraînés dans le cloud, permettant une précision de niveau clinique dans les environnements domestiques et élargissant les cas d'utilisation permis pour le marché des bandelettes de test.

Économie de plateforme et évolution rasoir-rasoir

Les fabricants de bandelettes migrent des modèles transactionnels vers des modèles basés sur l'abonnement, regroupant le matériel du glucomètre, le réapprovisionnement des bandelettes et les consultations de télésanté en forfaits mensuels au prix de 25 à 50 USD. Ascensia et LifeScan ont testé des programmes d'abonnement aux États-Unis et au Royaume-Uni, rapportant une rétention des patients supérieure de 22% par rapport aux canaux de vente au détail uniquement [24]. Ce changement de plateforme redéfinira les dynamiques concurrentielles au sein du marché des bandelettes de test jusqu'en 2035.

Durabilité et fabrication écologique

Les substrats en plastique recouverts d'enzymes génèrent environ 1,5 million de tonnes métriques de déchets médicaux par an [25]. Les fabricants investissant dans des substrats de bandelettes à base de cellulose ou compostables capteront la préférence d'approvisionnement des systèmes de santé soucieux des critères ESG.

Modèles de soins décentralisés et préventifs

Les contrats pour des soins basés sur la valeur récompensent de plus en plus les prestataires pour un diagnostic précoce et la gestion des maladies chroniques, amplifiant la demande pour des panneaux de bandelettes installés à domicile. Avec le paquet de diagnostics critiques de l'OMS 2024 incluant désormais des bandelettes urinaires multi-paramètres dans sa boîte à outils recommandée pour la santé communautaire [26], les flux de travail de soins préventifs amélioreront considérablement l'utilisation des bandelettes sur le marché des bandelettes de test au cours de la prochaine décennie.


Analyse de la part de marché régionale

Région Métrique clé (2025) Thèmes d'investissement principaux
Amérique du Nord 35,1 % de part de revenu Optimisation du remboursement des payeurs, écosystèmes numériques
Europe 26,8 % de part de revenu Conformité IVDR, démographie vieillissante
Asie-Pacifique 5,53 % TCAC (2026–2035) Mandats de dépistage gouvernementaux, expansion des e-pharmacies
Amérique du Sud 1,50 milliard USD Élargissement de la couverture de santé publique
Moyen-Orient & Afrique 1,11 milliard USD Développement de l'infrastructure de soins primaires
Total 17,86 milliards USD —

Le marché des bandelettes de test affiche une base de revenus ancrée dans un marché mature, avec une croissance des volumes dans les régions émergentes entraînant des changements de parts incrémentiels. La domination de l'Amérique du Nord découle d'une utilisation élevée des bandelettes par habitant et d'une couverture des payeurs, tandis que la trajectoire de l'Asie-Pacifique reflète le déploiement de dépistages à grande échelle.


Amérique du Nord

Pays Métrique clé Facteur clé
États-Unis 78,4 % de la part régionale Remboursement des bandelettes Medicare Partie B
Canada 13,2 % de la part régionale Couverture par les formulaires provinciaux
Mexique 8,4 % de la part régionale Expansion du dépistage IMSS


Les États-Unis ont consommé à eux seuls environ 9,8 milliards de bandelettes de test individuelles en 2024, soutenus par le remboursement CMS et une population diabétique de 38,4 millions [12]. Les plans de médicaments provinciaux du Canada maintiennent une large couverture des bandelettes, tandis que le système de santé IMSS du Mexique étend le diagnostic au point de soins dans les cliniques rurales dans le cadre de son Programme national de santé 2024–2030 [18].

Europe

Pays Métrique clé Facteur clé
Allemagne 3,41 % TCAC Mandat de l'assurance santé légale
Royaume-Uni 3,28 % TCAC Objectifs de diabète du NHS Long Term Plan
France 0,72 milliard USD Pénétration du réseau de pharmacie
Italie 0,58 milliard USD Numérisation des soins de santé régionaux
Espagne 3,15 % TCAC Réformes du dépistage en soins primaires
Pays nordiques 0,39 milliard USD Dépenses de santé par habitant élevées
Russie 3,55 % TCAC Expansion du registre d'État des diabétiques
Reste de l'Europe 0,88 milliard USD Harmonisation IVDR de l'UE


Le système d'assurance maladie légal en Allemagne rembourse les bandelettes de glucose sans co-paiement pour les patients dépendants à l'insuline, maintenant une consommation élevée par habitant. Le NHS Long Term Plan du Royaume-Uni vise des taux de rémission du diabète de 25 % d'ici 2030 grâce à des programmes d'éducation structurés qui reposent fortement sur l'auto-surveillance avec des bandelettes de test [19]. Les délais de conformité dans le cadre de l'IVDR de l'UE (mai 2027 pour les dispositifs de classe D) incitent à des reformulations de produits sur le marché européen des bandelettes de test.

Asie-Pacifique

Pays Métrique clé Facteur clé
Chine 34,2 % de la part régionale Dépistage Healthy China 2030
Inde 5,95 % TCAC Montée en échelle des diagnostics Ayushman Bharat
Japon 0,82 milliard USD Gestion de la population vieillissante
Corée du Sud 4,72 % TCAC Couverture de l'assurance santé nationale
ASEAN 5,48 % TCAC Prise de conscience croissante de la santé dans la classe moyenne
Reste de l'Asie-Pacifique 0,31 milliard USD Développement des infrastructures


L'Administration nationale des produits médicaux de la Chine a approuvé 14 nouvelles références de bandelettes de test en 2024, reflétant la volonté du gouvernement de construire une capacité de fabrication de diagnostics domestiques . Le programme Ayushman Bharat de l'Inde a établi plus de 160 000 centres de santé et de bien-être, chacun nécessitant des fournitures de bandelettes de glucose et d'urine de base. La société super-vieillissante du Japon — 29 % des citoyens ont plus de 65 ans — maintient une consommation élevée de bandelettes par habitant pour la gestion des maladies chroniques, faisant de l'Asie-Pacifique le segment à la croissance la plus rapide du marché des bandelettes de test.

Amérique du Sud

Pays Métrique clé Facteur clé
Brésil 62,3 % de la part régionale Approvisionnement du système de santé publique SUS
Argentine 4,18 % TCAC Expansion de l'assurance privée
Reste de l'Amérique du Sud 0,26 milliard USD Programmes de dépistage soutenus par des ONG


Le Sistema Único de Saúde (SUS) du Brésil procure des bandelettes de glucose par le biais d'appels d'offres centralisés qui privilégient les fabricants locaux, créant une dynamique de substitution des importations. Le secteur de la médecine prépayée privée en Argentine augmente la couverture diagnostique, ouvrant des canaux de distribution pour les marques de bandelettes internationales sur le marché sud-américain des bandelettes de test [21].

Moyen-Orient & Afrique

Pays Métrique clé Facteur clé
Arabie Saoudite 28,6 % de la part régionale Investissement en santé Vision 2030
Émirats Arabes Unis 4,65 % TCAC Initiatives de ville de santé intelligente
Afrique du Sud 0,18 milliard USD Programmes de diabète du secteur public
Égypte 4,38 % TCAC Besoins de dépistage à l'échelle de la population
Reste du MEA 0,31 milliard USD Développement des soins de santé primaires


La Vision 2030 de l'Arabie Saoudite prévoit 65 milliards USD pour l'infrastructure de santé, y compris le déploiement de diagnostics au point de soins dans 2 500 centres de santé primaires [22]. La société des services de santé d'Abou Dhabi des Émirats Arabes Unis a intégré le dépistage de l'HbA1c basé sur des bandelettes dans ses contrôles de bien-être annuels, établissant un modèle réplicable pour les États du Conseil de coopération du Golfe au sein du marché des bandelettes de test.


Marché des bandelettes de test par région, 2025-2035

Test Strip Market Segmentation

Par produit

Segment Métrique clé Principal moteur de la demande
Bandelettes de test sanguin 75,2 % de part de revenu (2025) Auto-surveillance quotidienne de la glycémie
Bandelettes de test urinaire 5,28 % TCAC (2026–2035) Expansion du dépistage prénatal et des infections urinaires


Les bandelettes de test sanguin dominent le marché des bandelettes de test par produit, générant les trois quarts des revenus mondiaux. La base installée de plus de 500 millions de glucomètres actifs dans le monde crée un cycle de demande de consommables captifs, les patients sous soins gérés par insuline se testant deux à quatre fois par jour. Les efforts des fabricants pour élargir l'écosystème des bandelettes de glucose — ajoutant la mesure des cétones et de l'hémoglobine — renforcent la centralité des bandelettes sanguines.

Les bandelettes de test urinaire sont la catégorie de produit à la croissance la plus rapide, bénéficiant d'indications cliniques élargies au-delà de la détection de grossesse. Les panneaux de bandelette multi-paramètres dépistent désormais les protéines, les leucocytes, les nitrites et la microalbuminurie en une seule immersion, permettant une évaluation de la fonction rénale au point de soins. Cette utilité élargie stimule l'approvisionnement en bandelettes urinaires dans les hôpitaux et les soins à domicile à des taux supérieurs à la moyenne du marché des bandelettes de test.

Par application

Segment Métrique clé Principal moteur de la demande
Diabète 60,1 % de part de revenu (2025) Auto-gestion des maladies chroniques
Détection de grossesse 2,14 milliards USD (2025) Demande de vente au détail en libre-service
Infection des voies urinaires 4,84 % TCAC (2026–2035) Croissance des tests de bien-être à domicile
Autres applications 1,63 milliard USD (2025) Dépistage du cholestérol, des cétones, des drogues


Les tests de diabète représentent la plus grande part d'application au sein du marché des bandelettes de test, reflétant le fardeau mondial des maladies. Les bandelettes de détection de grossesse constituent un segment mature, piloté par un cycle de remplacement avec un volume stable. Les bandelettes de dépistage des infections urinaires gagnent du terrain alors que les fournisseurs de télésanté recommandent un pré-dépistage à domicile avant de prescrire des antibiotiques, réduisant ainsi les visites inutiles en clinique et la résistance aux antibiotiques.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Hôpitaux et cliniques 5,85 milliards USD (2025) Contrats d'approvisionnement institutionnels
Soins à domicile / Usage personnel 52,5 % de part de revenu (2025) Changement vers l'auto-surveillance des maladies chroniques
Autres utilisateurs finaux 3,65 % TCAC (2026–2035) Laboratoires, santé communautaire


Le segment des soins à domicile a dépassé les hôpitaux en tant que principal canal utilisateur final pour le marché des bandelettes de test, reflétant un changement mondial vers des diagnostics dirigés par les patients. La disponibilité au détail et les abonnements à la pharmacie en ligne ont abaissé les barrières d'accès, tandis que les glucomètres connectés aux smartphones améliorent l'engagement des patients à domicile.

Par canal de distribution

Segment Métrique clé Principal moteur de la demande
Pharmacies hospitalières 4,82 milliards USD (2025) Approvisionnement en formulaires pour patients hospitalisés
Pharmacies de détail 56,3 % de part de revenu (2025) Accessibilité OTC en libre-service
Pharmacies en ligne 5,13 % TCAC (2026–2035) Abonnement et réapprovisionnement automatique
Autres canaux 1,24 milliard USD (2025) Appels d'offres gouvernementaux, distribution ONG


Les pharmacies de détail restent le canal de distribution dominant pour le marché des bandelettes de test, avec des chaînes comme CVS Health, Walgreens et Apollo Pharmacy stockant des bandelettes de marque et de marque propre de manière proéminente. Les pharmacies en ligne connaissent la croissance la plus rapide, tirant parti des modèles d'abonnement et de la logistique de livraison à domicile qui améliorent l'adhésion des patients.


Analyse Concurrentielle

Le marché des bandelettes de test présente une concentration modérée, les cinq principaux acteurs — Roche, Abbott, Ascensia, LifeScan et Siemens Healthineers — commandant collectivement une part de revenu estimée entre 55 et 62 %. L'indice de Herfindahl-Hirschman se situe dans la plage de 1 000 à 1 500, indiquant une structure modérément concurrentielle. Des fabricants régionaux plus petits maintiennent leur pertinence grâce à des packs de bandelettes optimisés en coût, adaptés aux marchés sensibles aux prix en Asie et en Afrique.

Entreprise Plage Estimée de Part de Revenu Offres Clés pour le Marché des Bandelettes de Test Positionnement Stratégique
Roche Diagnostics ~14–17% Accu-Chek Guide, Accu-Chek Instant Précision premium ; gestion numérique intégrée du diabète
Abbott Laboratories ~12–15% FreeStyle Optium, FreeStyle Precision Écosystème connecté liant les bandelettes à la plateforme Libre CGM
Ascensia Diabetes Care ~8–11% Contour Next, Contour Plus Appareils avec Bluetooth ; revendication de précision de seconde opinion
LifeScan Inc. ~7–10% OneTouch Verio, OneTouch Select Plus Auto-surveillance rentable avec large couverture des payeurs
Siemens Healthineers ~5–8% Multistix, Clinitek Leader du marché de l'analyse d'urine ; focus sur les achats institutionnels
Arkray Inc. ~4–6% Glucocard, SPOTCHEM Réseau de distribution solide au Japon et dans la région APAC
ACON Laboratories ~3–5% On Call, Mission Tarification de niveau valeur pour les marchés émergents
Trividia Health ~2–4% TRUE METRIX, TRUE METRIX PRO Expertise en appels d'offres compétitifs pour Medicare aux États-Unis
Nipro Corporation ~2–3% TRUEresult, Premier Fabrication de bandelettes OEM pour des partenaires de marque distributeur
B. Braun Melsungen ~1–3% Omnitest Spécialiste du canal hospitalier européen


Actualités récentes & Développements


  • Ascensia Diabetes Care (mars 2024) : Partenariat avec Glooko pour intégrer les données des bandelettes Contour dans des tableaux de bord de gestion du diabète unifiés pour les clients des systèmes de santé [24].


  • LifeScan Inc. (novembre 2023) : A conclu un accord de distribution avec Flipkart Health+ pour offrir des bandelettes OneTouch via un abonnement à la pharmacie en ligne en Inde [11].
  • ACON Laboratories (août 2023) : A obtenu la préqualification de l'OMS pour sa bandelette de glucose On Call Plus, permettant l'approvisionnement par le biais des appels d'offres de l'UNICEF et du Fonds mondial [14].
  • U.S. CMS (décembre 2025) : A publié une règle finale très attendue (CMS-1828-F) mettant à jour le cadre réglementaire global des équipements médicaux durables, des prothèses, des orthèses et des fournitures, introduisant des exemptions de préautorisation simplifiées pour les fournisseurs conformes au lieu de mettre en œuvre un cycle d'appel d'offres compétitif en 2023.


Marché des bandelettes de test Market Report Scope

Attribut Détails
Portée du marché Marché mondial des bandelettes de test — production, distribution et consommation finale
Période d'étude 2021–2035
CAGR 3,92 % (2026–2035)
Taille du marché de l'année de base 17,86 milliards USD (2025)
Taille du marché prévisionnelle 26,24 milliards USD (2035)
Segment à la croissance la plus rapide Pharmacies en ligne (distribution); Bandelettes de test urinaires (produit)
Entreprises profilées Roche, Abbott, Ascensia, LifeScan, Siemens Healthineers, Arkray, ACON Laboratories, Trividia Health, Nipro, B. Braun
Devise d'évaluation Milliards USD

FAQ

Comment les risques de dégradation enzymatique affectent-ils les décisions d'approvisionnement en durée de vie des bandes ?
Les bandes à base de glucose oxydase ont généralement une durée de conservation de 18 à 24 mois lorsqu'elles sont stockées en dessous de 30 °C. Les acheteurs dans les climats tropicaux devraient privilégier les variantes d'enzymes GDH-FAD qui offrent une meilleure stabilité à la chaleur.
Quelles options de fabrication sous contrat existent pour les programmes de bandes de marque distributeur ?
Nipro, ACON et plusieurs OEM taïwanais proposent une production de bandes en marque blanche avec des quantités minimales de commande commençant à 5 millions d'unités par SKU. Les conditions de contrat incluent généralement des droits de distribution régionale exclusifs.
Comment les délais de reclassification de la classe D de l'IVDR impactent-ils l'entrée sur le marché européen ?
Les bandes de diagnostic de glucose en auto-test doivent se conformer entièrement aux directives IVDR de classe C plus strictes d'ici le 31 décembre 2028, nécessitant des évaluations complètes des dossiers techniques par un organisme notifié et une documentation robuste sur la performance clinique pour protéger l'autorisation de mise sur le marché à travers l'Europe.
La surveillance des cétones basée sur des bandes peut-elle remplacer les tests de laboratoire des bêta-hydroxybutyrates ?
Les bandes de cétones sanguines capillaires atteignent une concordance ≥95 % avec les tests sériques à des concentrations supérieures à 0,5 mmol/L. Les directives cliniques recommandent toujours une confirmation en laboratoire pour le diagnostic de l'acidocétose diabétique.
Quel code de remboursement s'applique aux panneaux de bandes multi-analytes aux États-Unis ?
Les bandes multi-analytes manquent actuellement d'un code HCPCS dédié, obligeant les prestataires à facturer les codes d'analyte individuels séparément. Le CMS évalue une proposition de code groupé pour une mise en œuvre en 2027.
Comment la précision des bandes se compare-t-elle entre les principales marques certifiées ISO 15197:2013 ?
L'ISO 15197:2013 impose une précision de ±15 % à des niveaux de glucose supérieurs à 100 mg/dL. Des essais indépendants montrent que Contour Next et Accu-Chek Guide dépassent systématiquement ce seuil de 5 à 8 points de pourcentage.
Quelles réglementations sur l'élimination des bandes affectent la conformité des achats hospitaliers ?
Les bandes usagées sont considérées comme des déchets médicaux réglementés selon les normes OSHA sur les agents pathogènes transmissibles par le sang, nécessitant des conteneurs d'élimination adjacents aux objets tranchants. Les hôpitaux de l'UE doivent également se conformer à la classification de la directive-cadre sur les déchets.
Auteur
Auteur Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), International Diabetes Federation (IDF), World Health Organization (WHO) Global Health Observatory, Centers for Disease Control and Prevention (CDC), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), International Organization for Standardization (ISO), Clinical and Laboratory Standards Institute (CLSI), European Diagnostic Manufacturers Association (EDMA), American Association for Clinical Chemistry (AACC), European Centre for Disease Prevention and Control (ECDC), National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK), EU Eurostat Health Database, OECD Health Statistics, and national health ministry reports from key markets including India's Ministry of Health and Family Welfare, China's National Health Commission, and Japan's Ministry of Health, Labour and Welfare. These sources were used to collect procedure statistics, regulatory approval data, clinical safety studies, prevalence data for diabetes and chronic diseases, reimbursement policies, and market landscape analysis for urine test strips, diabetic test strips, fluorescein strips, and other diagnostic test strip technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Product Development, regulatory affairs chiefs, R&D directors, and commercial directors from diagnostic test strip manufacturers, OEMs, and in-vitro diagnostic companies. Clinical laboratory directors, hospital administrators, endocrinologists, diabetologists, obstetricians/gynecologists, point-of-care testing coordinators, procurement leads from hospital systems, diagnostic laboratory chains, retail pharmacy buyers, and home healthcare distributors comprised demand-side sources in this study. Market segmentation was validated, product pipeline timelines were confirmed, and insights regarding clinical adoption patterns, pricing strategies, reimbursement dynamics, and technology integration trends were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across urine test strips, diabetic test strips, fluorescein strips, and other diagnostic test strip categories

Analysis of reported and modeled annual revenues specific to diagnostic test strip portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















